


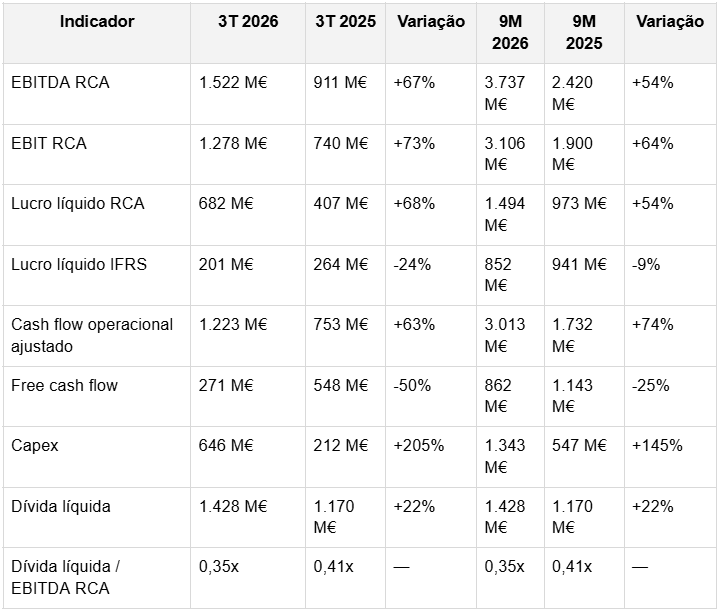
A Galp acaba de apresentar o melhor resultado trimestral da sua história. O lucro líquido ajustado (RCA) atingiu 682 milhões de euros, mais 68% face ao 3.º trimestre de 2025, impulsionado pelos preços elevados do petróleo, margens de refinação excepcionais, maior produção no Brasil e preços elétricos favoráveis na Península Ibérica.
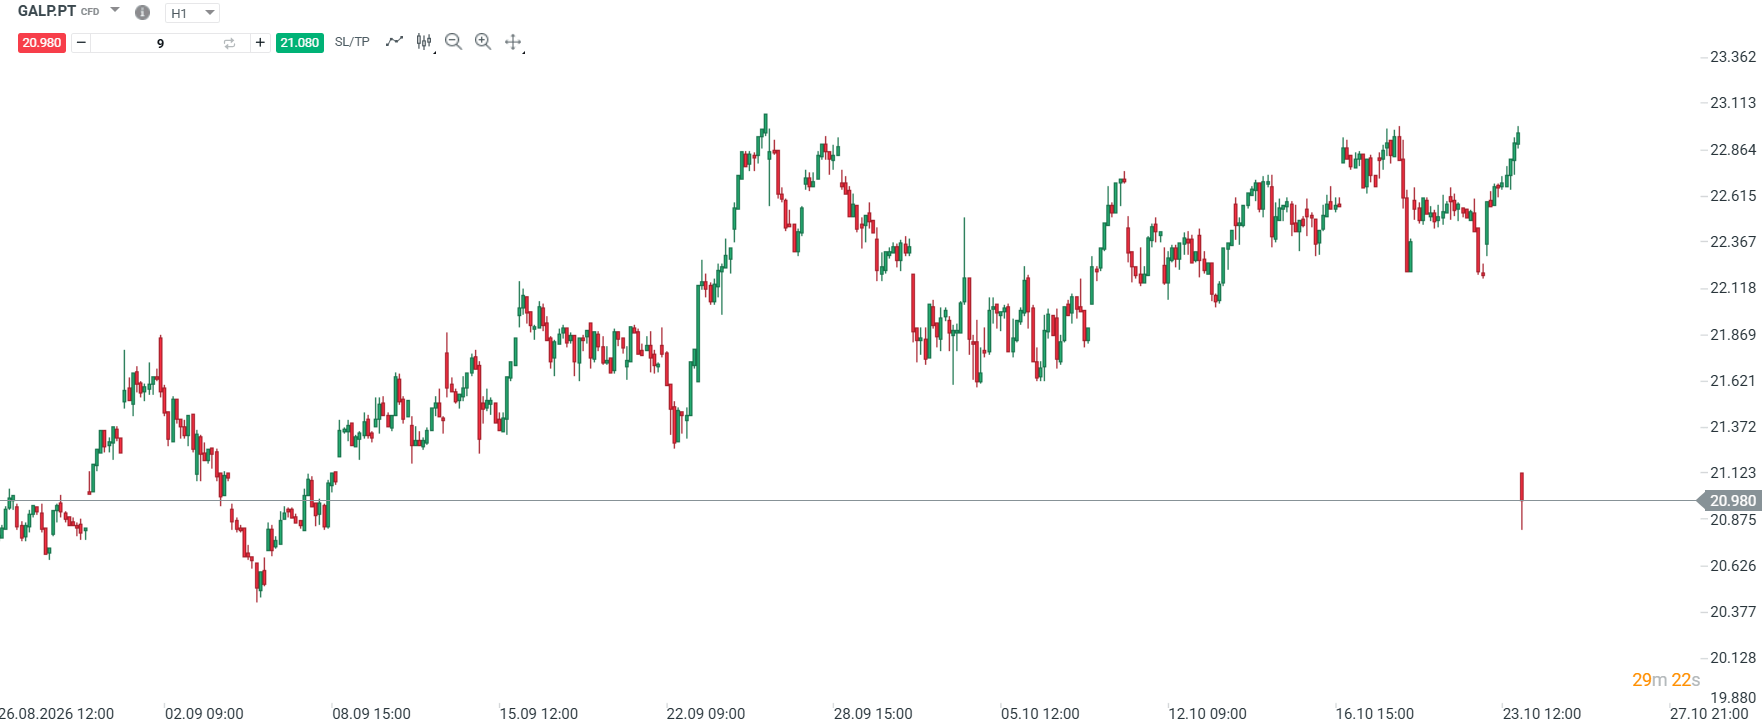
Ainda assim, as ações começaram a sessão com um gap de baixa na ordem dos 8%, após o comunicado da empresa acerca do fim das negociações com a Moeve, depois das duas partes não terem conseguido alcançar um entendimento final após meses de negociações.
Antes da divulgação dos resultados, a antevisão dos resultados da Galp para o terceiro trimestre destacava as margens de refinação e a evolução da produção como fatores determinantes para o desempenho da petrolífera.
Principais resultados da Galp
Motivos por detrás dos resultados
Brent elevado e maior produção no Brasil
O Brent médio situou-se em 97$l no trimestre, face aos 69,1$ em termos homólogos, uma subida de 40%.
A produção total atingiu 131 kboepd, mais 14% em termos homólogos, apoiada pelo ramp-up do FPSO de Bacalhau, no pré-sal brasileiro. O EBITDA do Upstream aumentou 53% para 708 milhões de euros, refletindo preços mais altos e maior produção.
Importa sublinhar que a realização média do petróleo foi de 87,3 USD/bbl, com um desconto de 9,7 USD/bbl face ao Brent, devido a custos de transporte elevados e a prémios mais fracos para o crude brasileiro, num contexto de procura asiática mais fraca. A Galp, portanto, não beneficiou completamente dos preços de referência do Brent.
Margens de refinação excepcionais
A margem de refinação da Galp atingiu 34,0 USD por barril equivalente, mais do que o triplo dos 9,5 USD/boe registados no 3.º trimestre de 2025. O resultado reflete a subida acentuada dos diferenciais internacionais de preço do gasóleo e do jet fuel, devido às perturbações persistentes na oferta global.
O diferencial de preço do gasóleo aumentou mais de 200%, passando de 194,3 para 590,3 USD por tonelada. A refinaria operou com disponibilidade próxima do máximo, permitindo à empresa aproveitar estas margens sem um aumento relevante do volume processado.
Trading e Midstream
O segmento de Industrial & Midstream registou um EBITDA de 639 milhões de euros, apoiado pela refinaria e por uma contribuição das atividades de trading. Os volumes de fornecimento e trading de gás natural e LNG subiram 31% para 20,8 TWh.
Comercial e Renováveis
O EBITDA Comercial aumentou 24% para 147 milhões de euros, impulsionado pelo negócio B2B, especialmente em Espanha. As vendas de eletricidade subiram 37% para 2,5 TWh e as de gás 16% para 4,2 TWh, enquanto as vendas de produtos petrolíferos se mantiveram estáveis em 2,0 milhões de toneladas.
Nas Renováveis, o EBITDA aumentou 67% para 48 milhões de euros, com a capacidade instalada a crescer 64% para 2,7 GW, refletindo as aquisições de carteiras eólicas em Espanha. O preço realizado no eólico foi de 141 €/MWh, mais 99% em termos homólogos, beneficiando da subida do preço do gás natural ibérico, com o MIBGAS a aumentar 97% para 64,7 €/MWh.
Conclusão
O trimestre foi excepcional que resulta essencialmente de dois fatores:
- O primeiro é cíclico e potencialmente reversível: as margens de refinação, os diferenciais de preço entre o crude e os produtos refinados, nomeadamente o gasóleo e o combustível de aviação, o prémio geopolítico associado ao Brent e os preços elevados da eletricidade explicam a maior parte do aumento do EBITDA e podem normalizar rapidamente.
- O segundo é estrutural: o arranque progressivo do projeto de Bacalhau elevou a produção para 131 kboepd e continua a ser o principal motor de crescimento da produção e dos fluxos de caixa a médio prazo.
Ainda assim, é importante notar que o free cash flow caiu 50%, para 271 milhões de euros, não porque a atividade operacional tenha piorado, mas porque o capex aumentou para 646 milhões de euros. Este valor inclui 420 milhões de euros na aquisição de uma carteira eólica operacional em Espanha, além de investimentos em Sines e no desenvolvimento de Bacalhau. A dívida líquida manteve-se estável, em 1,4 mil milhões de euros, mesmo após o pagamento de um dividendo intercalar de 253 milhões de euros e de recompras limitadas de ações.

Ações da Navigator: recuperação à vista ou mais pressão sobre os lucros?

Galp: margens de refinação podem impulsionar os resultados


Ações mais compradas esta semana: 23/10/2026


Destaques da manhã (23.10.26)
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.