


A operadora de cruzeiros Royal Caribbean regista uma queda de até 6% na sessão de hoje. Trata-se de uma reação a uma transação significativa que a empresa poderá concretizar num futuro próximo.
A transação consiste na aquisição, por parte da Royal Caribbean, de uma participação de 50% na Sandals Resorts. A Sandals Resorts opera 17 resorts de férias nas Caraíbas, principalmente na Jamaica. O preço de aquisição deverá ascender a 3 mil milhões de dólares, sendo o financiamento assegurado pelo Morgan Stanley. O múltiplo referido nas publicações sobre o negócio é de cerca de 10 vezes o EBITDA.
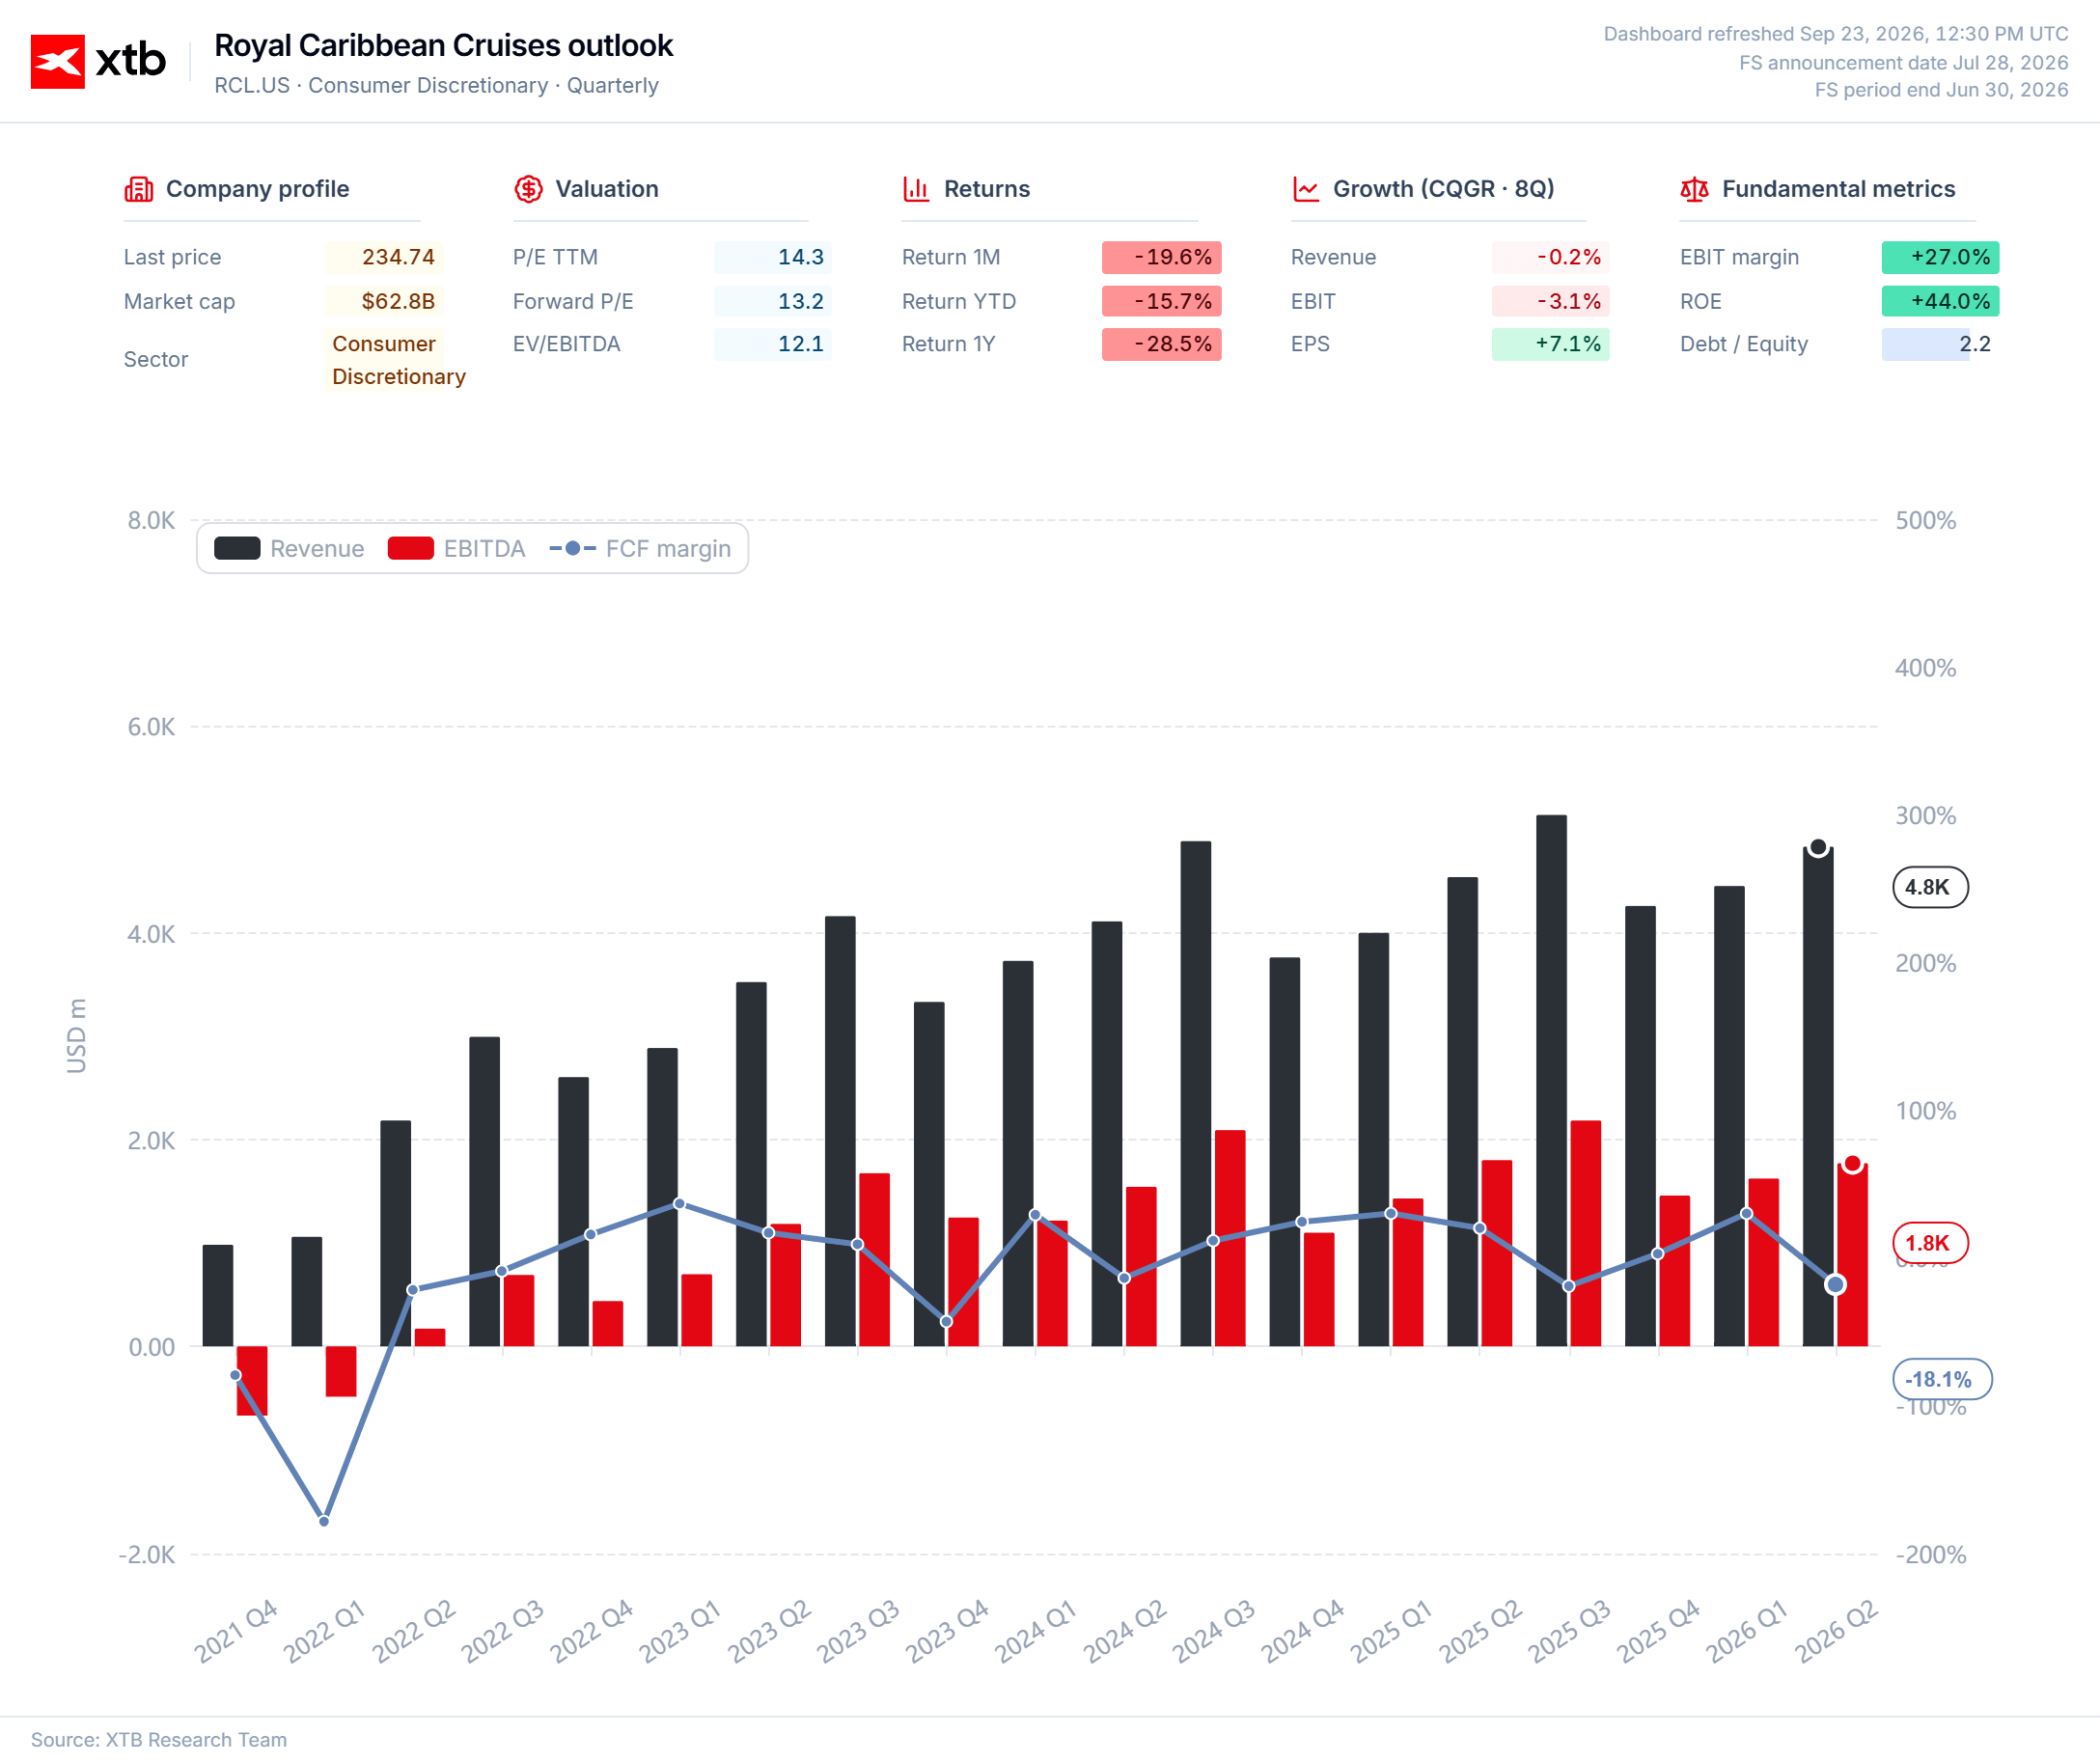
A comparação destas métricas com a avaliação oficial sugere que o negócio de resorts adquirido gera um EBITDA de cerca de 600 milhões de dólares por ano. A extrapolação das margens médias do setor nessa região implica um fluxo de caixa livre adicional de cerca de 100 milhões de dólares por ano. A administração manifesta-se otimista em relação ao negócio, prevendo que este seja concluído no início de 2027 e comece a gerar benefícios ainda nesse mesmo ano.
No entanto, trata-se de pressupostos puramente teóricos devido à falta de outras informações, tais como a dívida da Sandals Resorts ou o investimento necessário. E isso é apenas o início dos problemas relacionados com a presumível nova aquisição da empresa.
Grandes aquisições financiadas por dívida
A Sandals Resorts será gerida em conjunto com a família Stewart, que até à data tem sido proprietária e gestora do negócio de resorts. Isto significa que o controlo da Royal Caribbean não será absoluto, embora o Financial Times refira que, com o tempo, se espera que a Royal Caribbean adquira a participação remanescente.
Uma questão muito mais importante é a própria situação financeira da Royal Caribbean.
A operadora de cruzeiros enfrenta um problema de endividamento bastante significativo e, compreensivelmente, o mercado encara de forma negativa a contratação de empréstimos adicionais na ordem de vários mil milhões de dólares num período em que o custo de capital se encontra elevado.
Atualmente, a empresa apresenta 23,4 mil milhões de dólares de dívida no seu balanço, valor que continua a aumentar. O custo médio de financiamento situa-se em cerca de 4,66%. Isso implica custos anuais de serviço da dívida de aproximadamente 1,2 mil milhões de dólares. No entanto, a situação da dívida da empresa não é tão simples assim. Com a atual notação de crédito da empresa na faixa inferior do grau de investimento, o refinanciamento implicaria uma taxa de cerca de 5,8%. Contudo, a maior parte das responsabilidades da empresa continua a ser de longo prazo.
Se a empresa recorresse a um empréstimo para financiar a aquisição da Sandals Resorts às taxas atuais, isso significaria que os fluxos de caixa decorrentes do investimento seriam provavelmente negativos durante muitos anos. No entanto, esperar rentabilidade em termos de fluxo de caixa livre deste investimento constitui, fundamentalmente, um equívoco quanto ao modelo de negócio da Royal Caribbean.
Modelo de negócio
A Royal Caribbean destaca-se não só pelo elevado nível de alavancagem, mas também por uma margem elevada em comparação com outros operadores de cruzeiros. Esta relação não é fortuita.
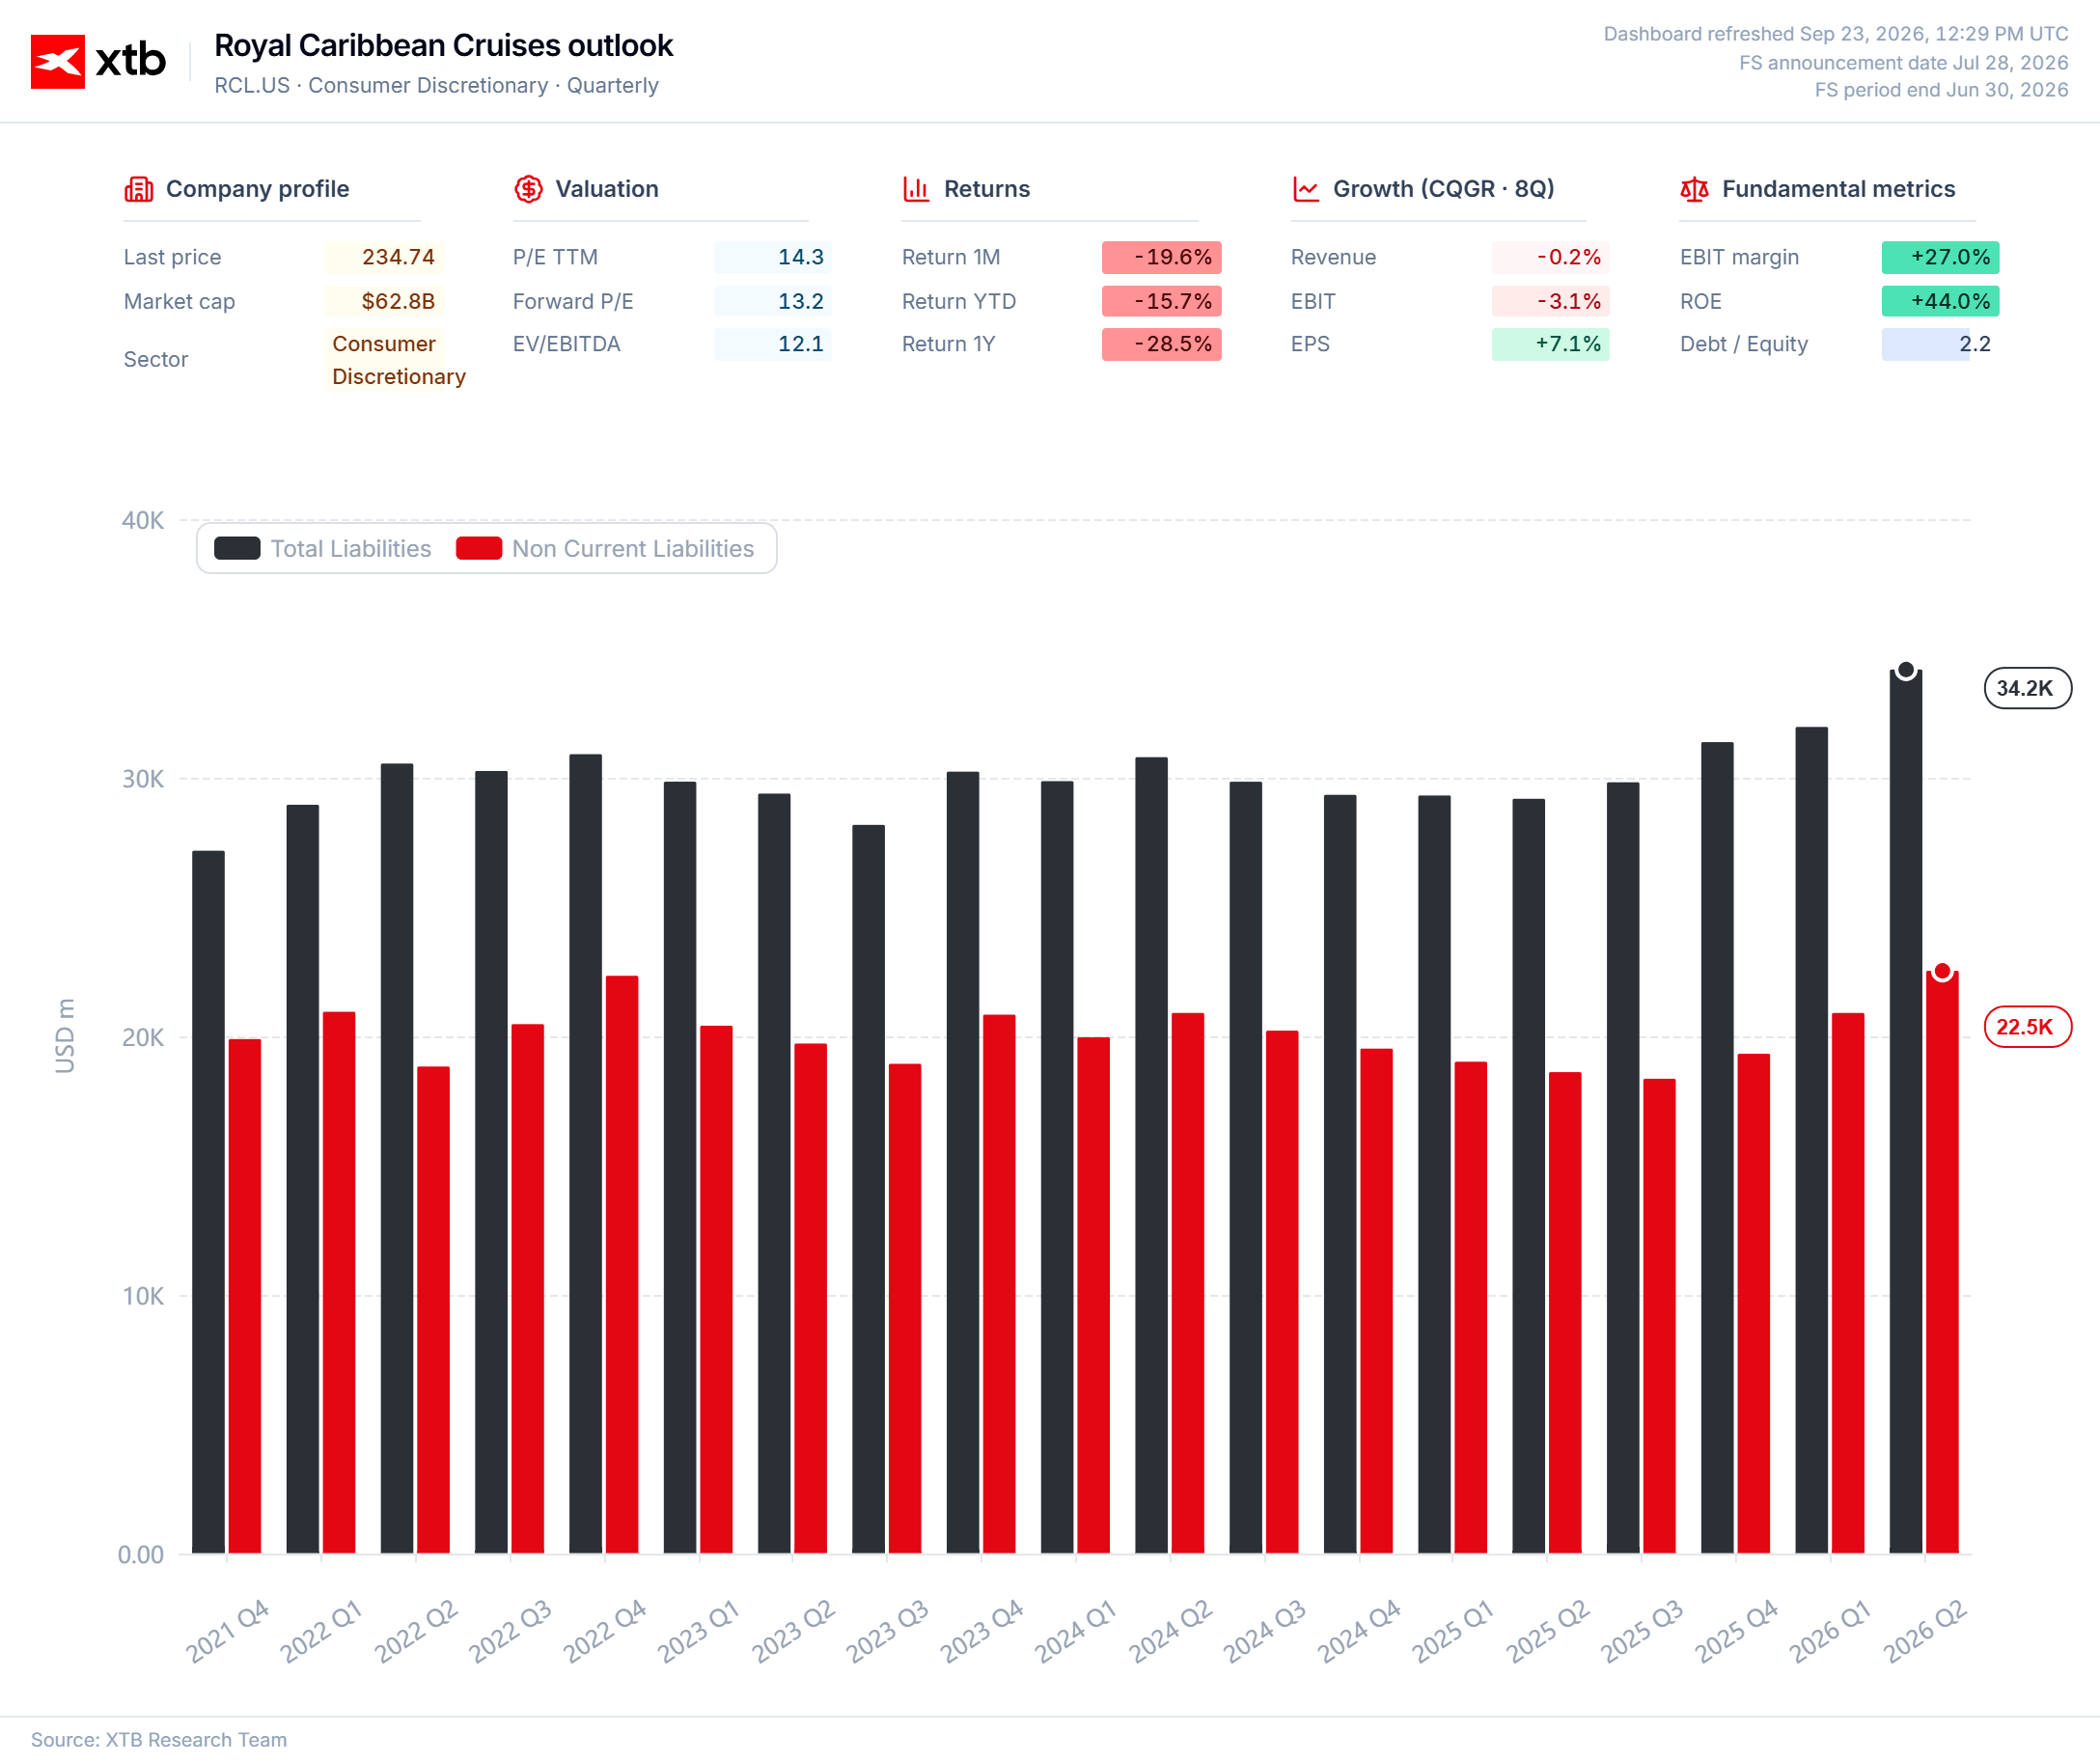
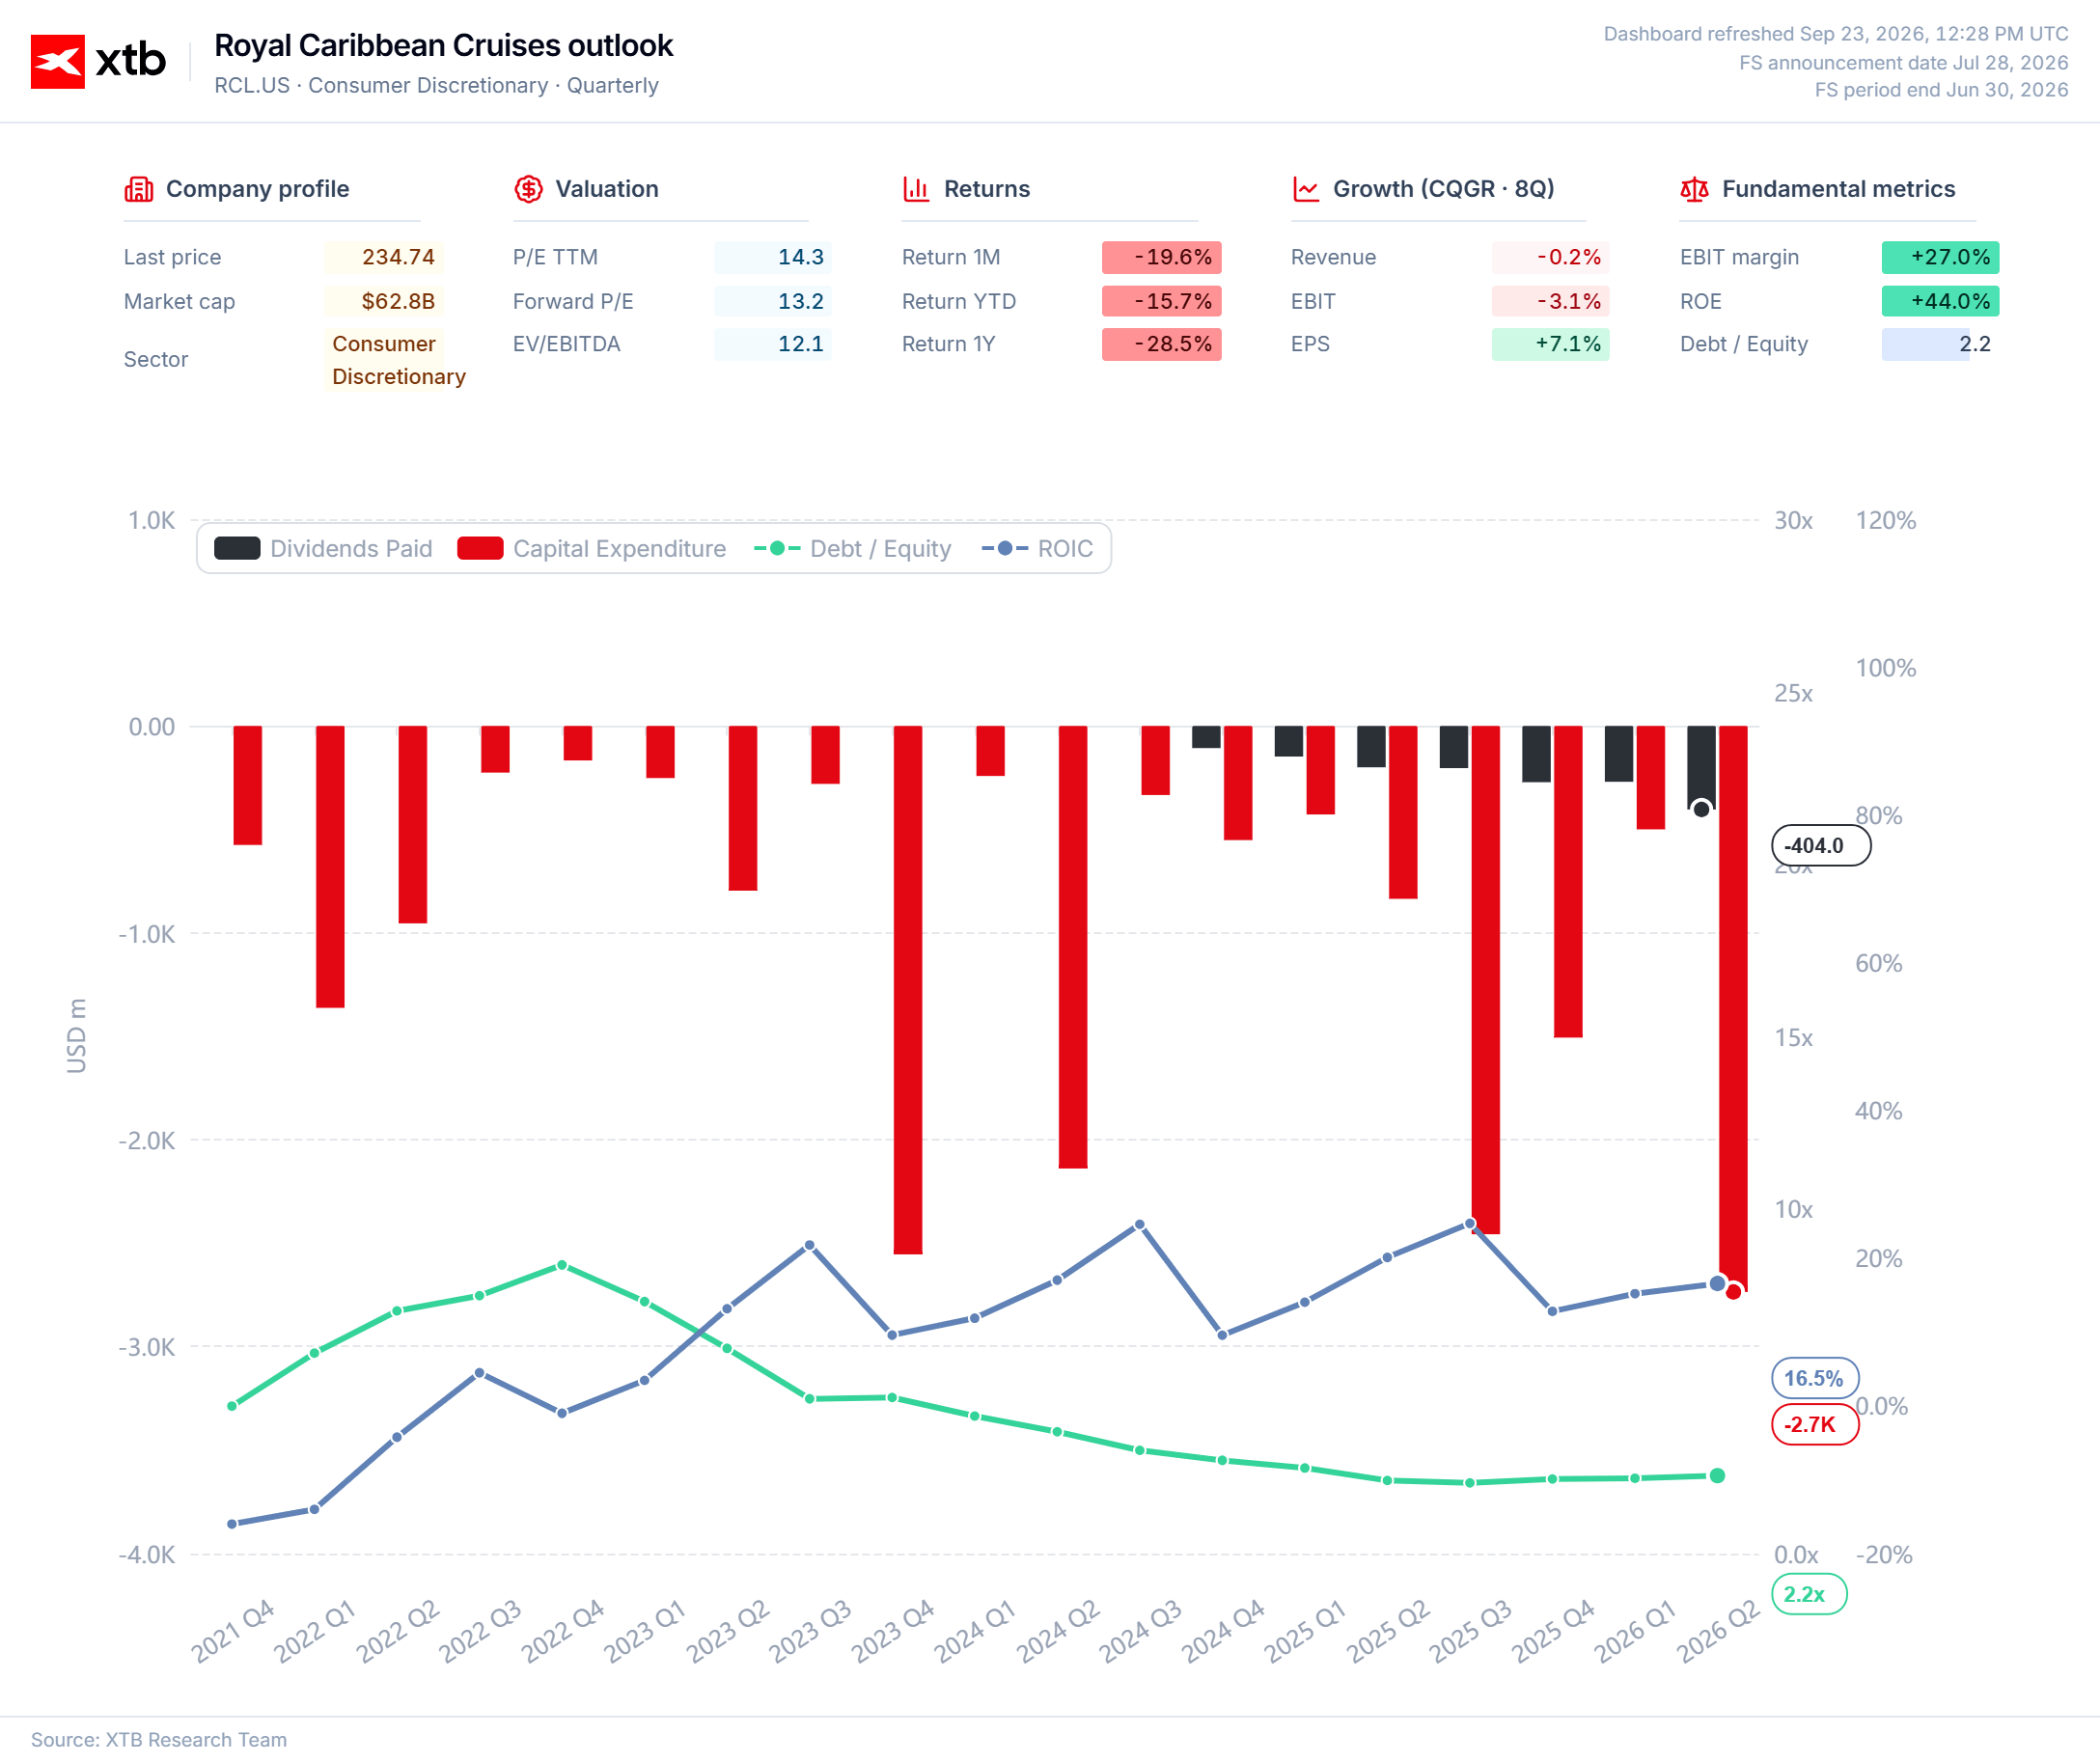
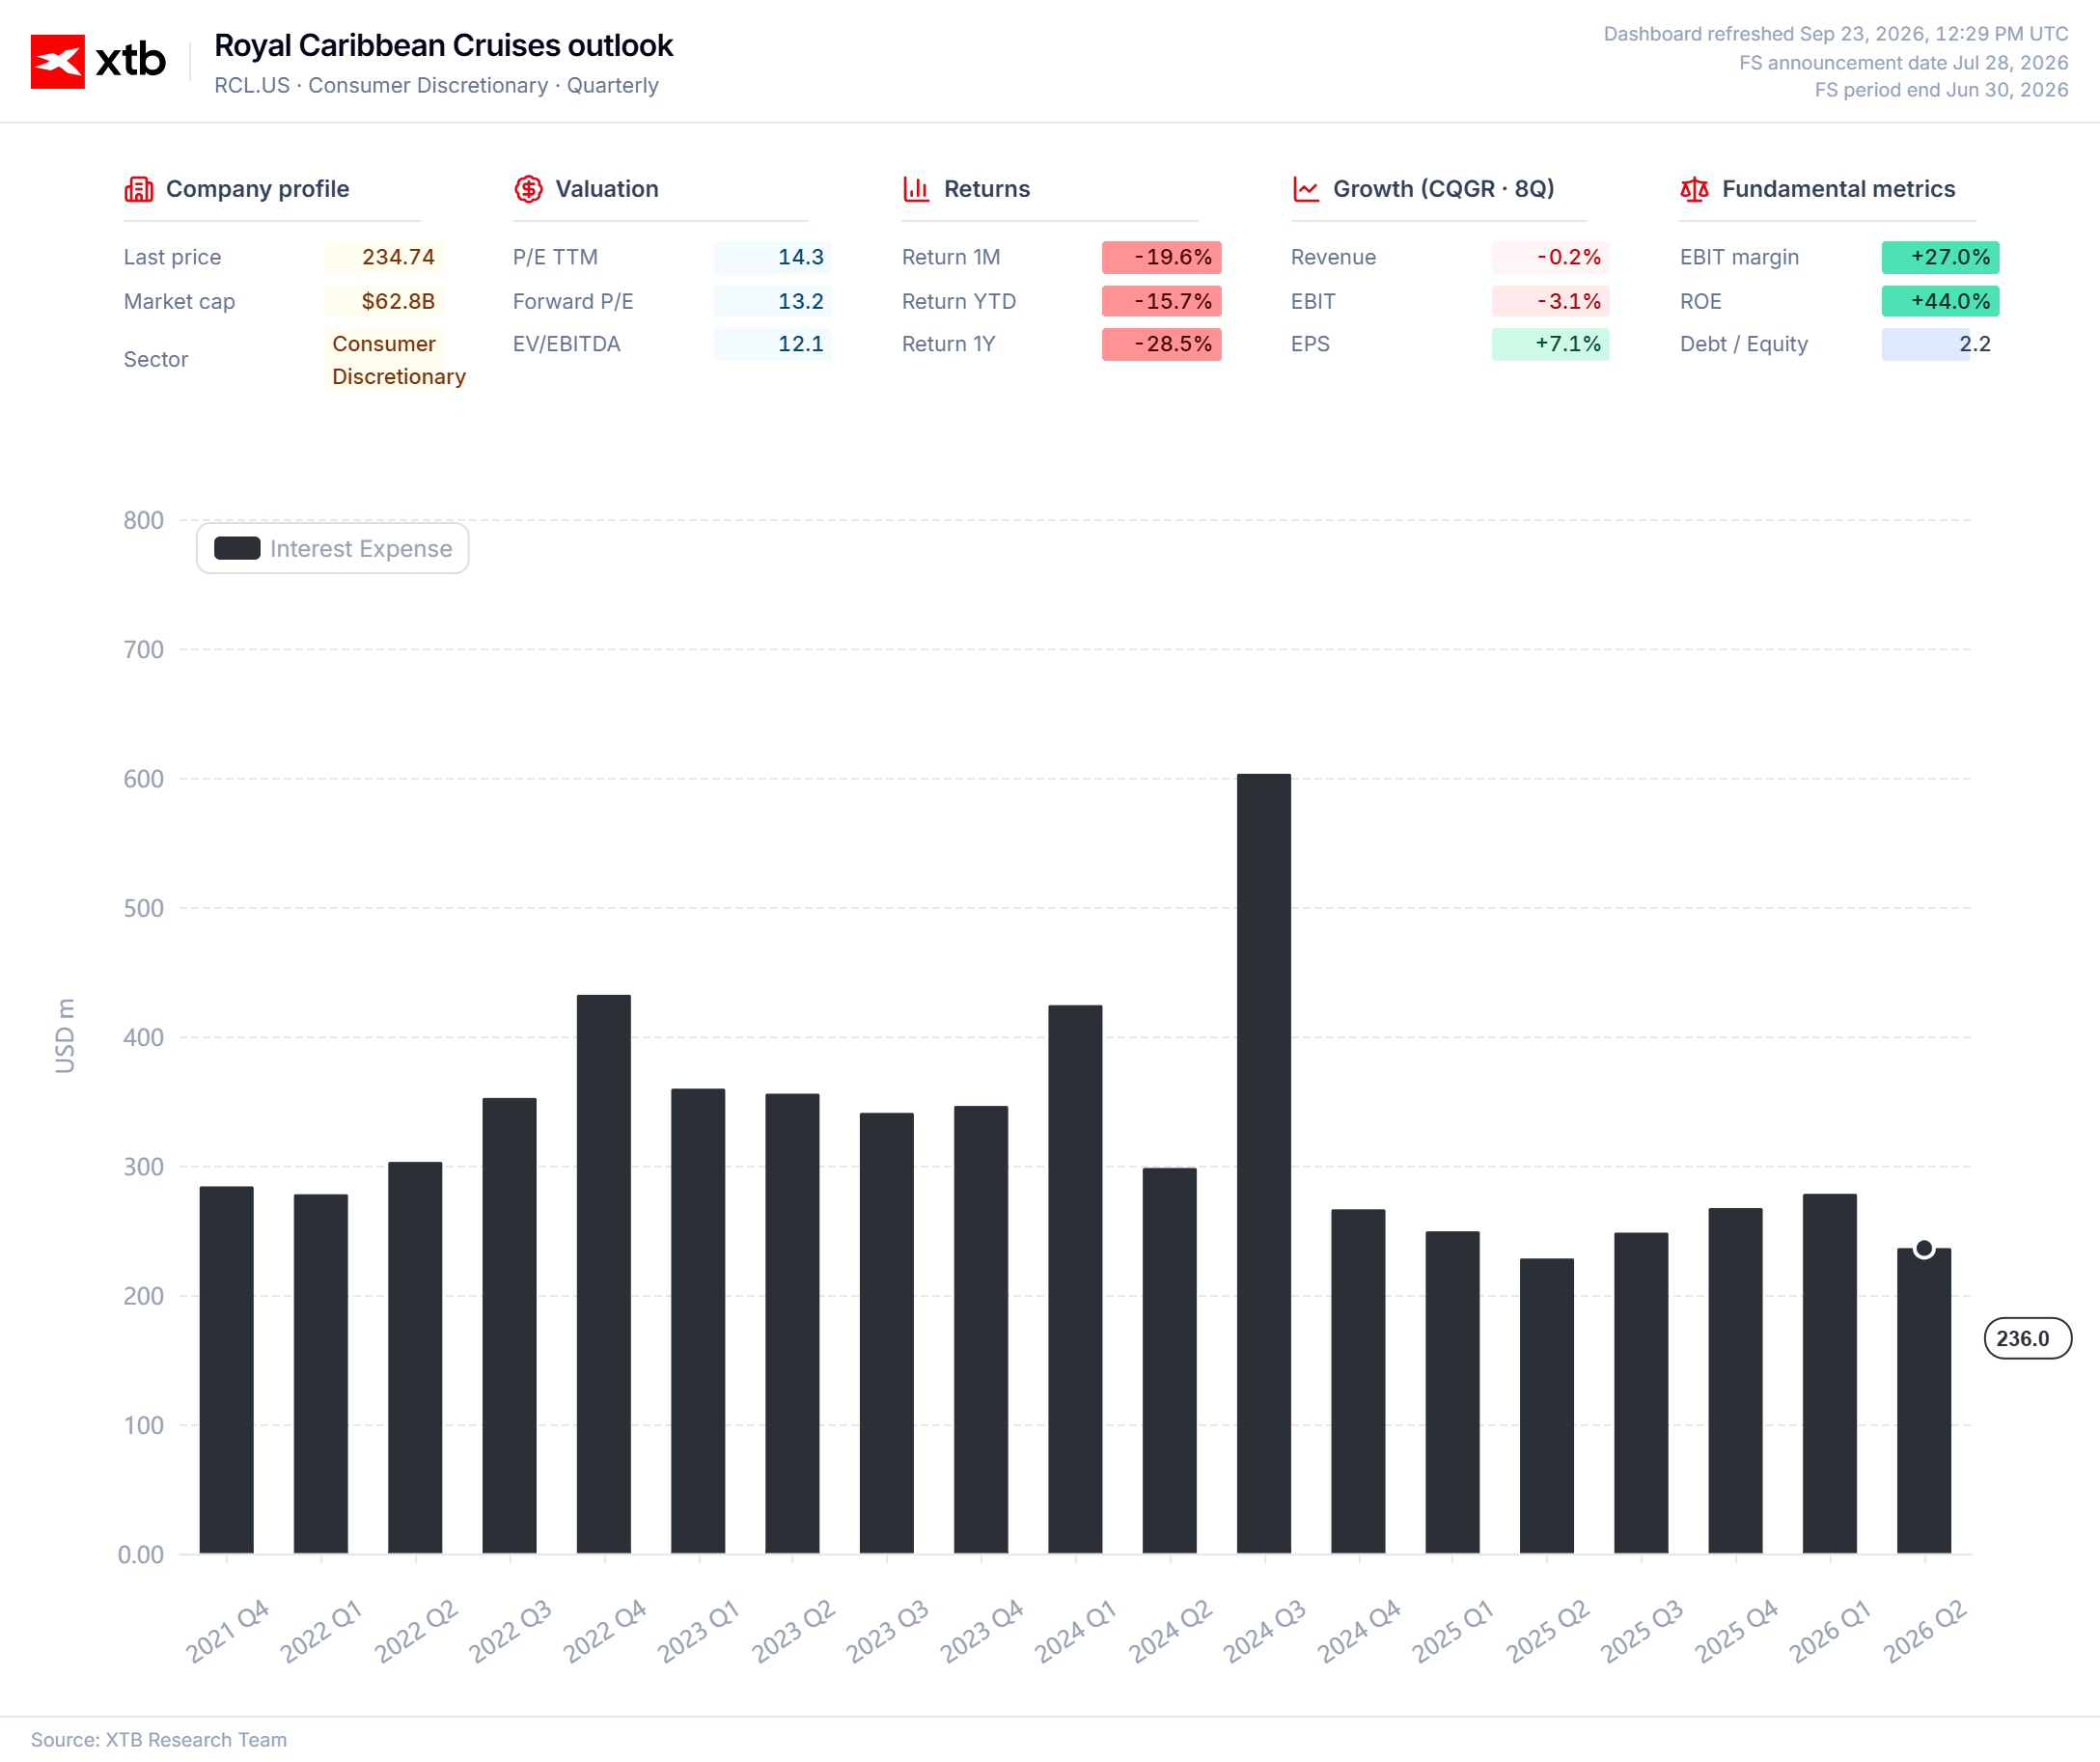
O setor dos cruzeiros é, por definição, intensivo em capital. O principal indicador de eficiência operacional não é um baixo nível de endividamento, mas sim a gestão eficaz da dívida.
A referência às Caraíbas no nome da empresa não é um artifício de marketing. Trata-se da principal região de foco da empresa. Nos últimos anos, tem-se verificado uma clara tendência no sentido de transformar não só o próprio cruzeiro num produto, mas também o destino.
A posse de resorts permite criar sinergias, combinar canais de distribuição e diversificar.
Neste contexto, para a Royal Caribbean, isso significa:
- A aquisição de resorts implica a consolidação do mercado local (as Caraíbas) e uma maior capacidade de defender ou expandir as margens.
- A angariação de novos clientes e a retenção de um maior número deles no seio do grupo durante as suas férias. Isto significa, potencialmente, um grande aumento da rentabilidade para ambas as vertentes do negócio, sem um aumento significativo dos custos (para além dos juros).
- A diversificação para destinos de férias fixos e em terra reduz a exposição da empresa aos mercados de matérias-primas e à geopolítica.
Fundamentos vs. perceção
Se a dívida não é um problema tão grave como o valor nominal da dívida sugere, e a aquisição constitui a execução de uma estratégia a longo prazo, então por que razão esta onda de vendas?
O sentimento em relação às operadoras de cruzeiros tem sido negativo há já algum tempo. Isto decorre dos preços do petróleo e da política monetária, que afetam o setor duplamente.
- Taxas de juro mais elevadas, em resposta à inflação, prejudicam a capacidade das empresas de gerir a dívida e aumentar a alavancagem.
- Os preços do petróleo e dos destilados traduzem-se diretamente nos custos das empresas e comprimem as margens.
Nestas condições, o mercado está menos focado no valor potencial num horizonte de vários anos e reage mais aos impulsos recentes. No entanto, a geopolítica pode, paradoxalmente, ter um impacto positivo na Royal Caribbean. Uma vez que a maior parte do Médio Oriente continua envolvida num conflito armado, isto pode catalisar uma mudança nos destinos de férias, do Médio Oriente para as Caraíbas ou outras regiões que possam oferecer viagens de lazer mais seguras.

Resumo do mercado: Índices europeus sob pressão devido ao fortalecimento do dólar; Ações do setor da computação quântica registam ganhos; a IONQ sobe 12%



Resumo diário: O discurso de Trump na ONU coloca o Irão, o Estreito de Ormuz e a IA no centro das atenções

A AWS obtém a aprovação da OTAN. Abre-se assim a porta a mais contratos no setor da defesa
AMD ultrapassa um bilião de dólares em capitalização bolsista. Agora, Wall Street está a elevar a fasquia
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.