


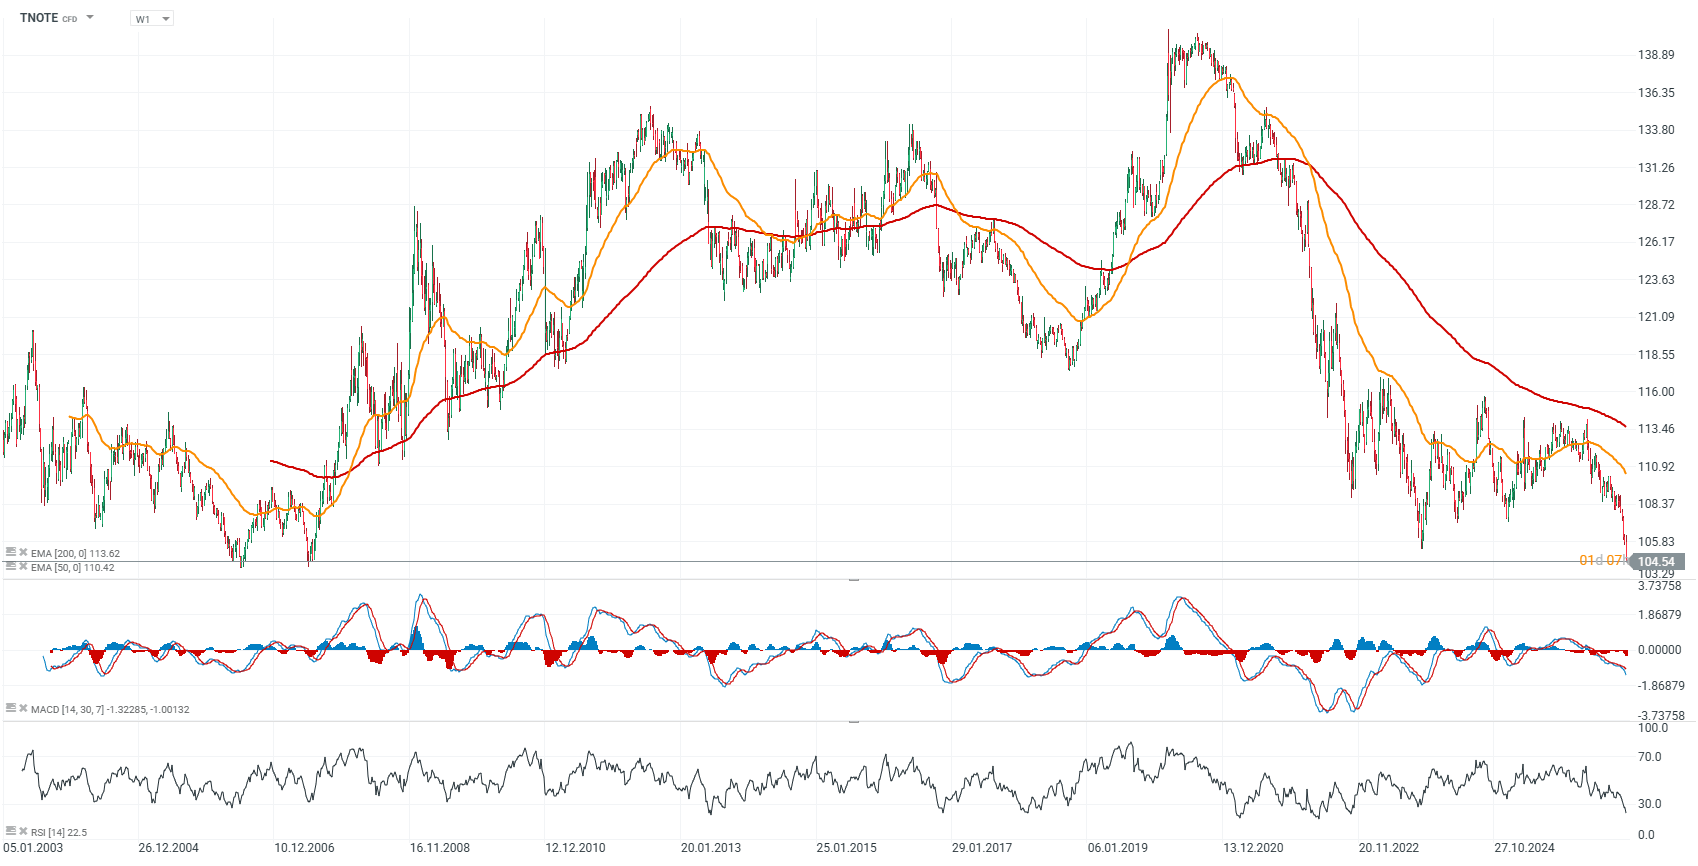
A onda de vendas no mercado de títulos do Tesouro dos EUA intensificou-se significativamente, empurrando as taxas de rendibilidade para os níveis mais elevados em quase duas décadas e provocando uma queda acentuada nos futuros dos títulos do Tesouro dos EUA a 10 anos (TNOTE). A pressão teve início com a subida dos preços do petróleo, o que reacendeu as preocupações quanto à inflação persistente e à possibilidade de o Fed ter de manter a política monetária restritiva por mais tempo. A taxa de rendibilidade dos títulos do Tesouro a 10 anos subiu hoje mais de 5 pontos base, para 5,22%, atingindo este nível pela primeira vez em quase duas décadas, enquanto a taxa de rendibilidade dos títulos do Tesouro a 5 anos ultrapassou os 5% pela primeira vez desde 2007.
- O sentimento no mercado obrigacionista foi ainda mais enfraquecido pelos dados económicos dos EUA relativos a setembro, que se revelaram mais fortes do que o esperado. Os valores preliminares do PMI da indústria transformadora e dos serviços atingiram os seus níveis mais elevados desde 2021, reduzindo as expectativas de uma rápida flexibilização da política monetária e reforçando a opinião de que a economia continua suficientemente resiliente para suportar taxas de juro elevadas.
- Outro fator que impulsionou a subida das taxas de rendibilidade foi o mais recente leilão de títulos do Tesouro dos EUA a 5 anos, que se revelou ligeiramente mais fraco. A procura relativamente fraca pela nova emissão sugeriu que os investidores estão a exigir um prémio mais elevado para deter dívida pública num contexto de inflação elevada, oferta abundante de obrigações e incerteza quanto à trajetória futura das taxas de juro.
Consequentemente, o mercado enfrenta agora uma combinação de preços elevados da energia, dados macroeconómicos sólidos e uma procura mais fraca por obrigações do Estado. Esta combinação está a aumentar a pressão ascendente sobre as taxas de rendimento, elevando os custos de financiamento em toda a economia e criando um vento contrário crescente para os ativos sensíveis às taxas de juro, incluindo as ações de crescimento.
As taxas de rendibilidade a 10 anos regressam a níveis que não se viam desde 2007
A pressão sobre o mercado obrigacionista norte-americano mantém-se por mais uma sessão. A taxa de rendibilidade das obrigações do Tesouro norte-americano a 10 anos já tinha subido para cerca de 5,19% na quinta-feira, atingindo o seu nível de fecho mais elevado desde julho de 2007. Os principais fatores determinantes permanecem inalterados: a guerra com o Irão, os preços elevados da energia e o risco resultante de inflação persistente.
Os preços do gasóleo nos EUA situam-se em cerca de 6,50 dólares por galão, enquanto a gasolina normal ronda os 4,50 dólares por galão, o que agrava as pressões de custos em toda a economia e reforça as expectativas de um maior aperto monetário. Os mercados estão cada vez mais a descontar a possibilidade de o Fed poder subir as taxas de juro nas suas próximas duas reuniões. Uma pressão adicional provém da deterioração da situação orçamental dos EUA e da crescente concorrência por capital por parte dos investimentos relacionados com a IA.
Por quanto tempo poderá o mercado bolsista ignorar o aumento das taxas de rendimento?
Apesar do aumento acentuado do custo do dinheiro, o S&P 500 mantém-se cerca de 1% abaixo do seu máximo histórico, o que sugere que os investidores continuam focados principalmente nas perspetivas de crescimento dos lucros das empresas. O JPMorgan observa que a relação histórica entre as taxas de rendibilidade dos títulos do Tesouro a 10 anos e as valorizações do S&P 500 tem assemelhado a uma curva em «U» invertido e que, durante períodos de crescimento muito forte do lucro por ação (EPS), o mercado acionista consegue tolerar taxas de rendibilidade em torno dos 5% sem uma compressão imediata nos múltiplos de valorização.
As expectativas em termos de lucros continuam, portanto, a ser cruciais. O consenso de Wall Street aponta atualmente para um crescimento do EPS de cerca de 29% em termos homólogos para as empresas do S&P 500 no terceiro trimestre. Enquanto estas previsões se mantiverem tão sólidas, o mercado acionista poderá continuar a absorver parte da pressão resultante dos rendimentos mais elevados, mas um novo aumento dos custos de financiamento aumentaria o risco de as avaliações atuais se tornarem cada vez mais difíceis de sustentar.
Gráfico do TNOTE, intervalo W1
O TNOTE é um derivado de CFD baseado nos futuros das Obrigações do Tesouro dos EUA a 10 anos, que são negociados na Chicago Mercantile Exchange (CME). O aumento das taxas de rendibilidade faz com que os preços das obrigações desçam, o que, por sua vez, pesa sobre o TNOTE.

Bitcoin regista uma correção após atingir os níveis mais altos desde janeiro. O que se segue?


Índices em Wall Street sobem enquanto o petróleo desce 🗽 Ações da Synopsys disparam após a revisão em alta do HSBC



Destaques da manhã (25.09.2026)


Resumo diário: O gás natural (NATGAS) e o petróleo (OIL) mantêm-se estáveis, apesar da agitação em torno do Irão e das renovações de contratos
Este material é uma comunicação de marketing na aceção do artigo 24.º, n.º 3, da Diretiva 2014/65 / UE do Parlamento Europeu e do Conselho, de 15 de maio de 2014, sobre os mercados de instrumentos financeiros e que altera a Diretiva 2002/92 / CE e Diretiva 2011/61/ UE (MiFID II). A comunicação de marketing não é uma recomendação de investimento ou informação que recomenda ou sugere uma estratégia de investimento na aceção do Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho de 16 de abril de 2014 sobre o abuso de mercado (regulamentação do abuso de mercado) e revogação da Diretiva 2003/6 / CE do Parlamento Europeu e do Conselho e das Diretivas da Comissão 2003/124 / CE, 2003/125 / CE e 2004/72 / CE e do Regulamento Delegado da Comissão (UE ) 2016/958 de 9 de março de 2016 que completa o Regulamento (UE) n.º 596/2014 do Parlamento Europeu e do Conselho no que diz respeito às normas técnicas regulamentares para as disposições técnicas para a apresentação objetiva de recomendações de investimento, ou outras informações, recomendação ou sugestão de uma estratégia de investimento e para a divulgação de interesses particulares ou indicações de conflitos de interesse ou qualquer outro conselho, incluindo na área de consultoria de investimento, nos termos do Código dos Valores Mobiliários, aprovado pelo Decreto-Lei n.º 486/99, de 13 de Novembro. A comunicação de marketing é elaborada com a máxima diligência, objetividade, apresenta os factos do conhecimento do autor na data da preparação e é desprovida de quaisquer elementos de avaliação. A comunicação de marketing é elaborada sem considerar as necessidades do cliente, a sua situação financeira individual e não apresenta qualquer estratégia de investimento de forma alguma. A comunicação de marketing não constitui uma oferta ou oferta de venda, subscrição, convite de compra, publicidade ou promoção de qualquer instrumento financeiro. A XTB, S.A. - Sucursal em Portugal não se responsabiliza por quaisquer ações ou omissões do cliente, em particular pela aquisição ou alienação de instrumentos financeiros. A XTB não aceitará a responsabilidade por qualquer perda ou dano, incluindo, sem limitação, qualquer perda que possa surgir direta ou indiretamente realizada com base nas informações contidas na presente comunicação comercial. Caso o comunicado de marketing contenha informações sobre quaisquer resultados relativos aos instrumentos financeiros nela indicados, estes não constituem qualquer garantia ou previsão de resultados futuros. O desempenho passado não é necessariamente indicativo de resultados futuros, e qualquer pessoa que atue com base nesta informação fá-lo inteiramente por sua conta e risco.