


Utorkovej seanse bude dominovať predovšetkým oficiálny začiatok štvrťročnej výsledkovej sezóny v USA. Investori sa oboznámia s výsledkami najväčších amerických finančných inštitúcií vrátane JPMorgan Chase, Goldman Sachs, Citigroup a Wells Fargo. Tie umožnia posúdiť kondíciu bankového sektora, kvalitu úverových portfólií a odolnosť spotrebiteľov v prostredí pretrvávajúcich vysokých úrokových sadzieb.
Dôležitým trhovým faktorom zostáva aj geopolitická situácia na Blízkom východe. Správy o pozastavení letov spoločností Etihad a Qatar Airways posilňujú obavy z eskalácie konfliktu a udržiavajú zvýšenú rizikovú prémiu na ropnom trhu. Z Austrálie počas noci prišiel jastrabí zápis zo zasadnutia RBA, ktorý zdôraznil potrebu dlhšie tlmiť domáci dopyt, aby sa podarilo skrotiť infláciu. Podnikateľský sentiment v krajine však prudko klesol. Japonské údaje naopak ukázali výrazné spomalenie rastu výrobných cien — PPI na 6,8 % medziročne — a zmiernili tlak na rýchle zvyšovanie sadzieb Bank of Japan. Počas dňa môžu volatilitu vyvolať prejavy predstaviteľov Fedu Wallera, Barkina a Collinsovej a konečný údaj nemeckej inflácie CPI.
Kľúčové údaje z ázijskej seansy
- Japonsko – výrobná inflácia PPI za september: 6,8 % medziročne, očakávania 7,6 %, predchádzajúci údaj 7,6 %. Výrazné spomalenie nákladových tlakov u výrobcov zmierňuje inflačný tlak v japonskej ekonomike.
- Japonsko – bankové úvery za september: 5,3 % medziročne, očakávania 5,5 %, predchádzajúci údaj 5,3 %. Rast úverov si zachoval tempo z predchádzajúceho mesiaca, mierne však zaostal za očakávaniami trhu.
- Austrália – index podnikateľskej dôvery NAB za september: −13 bodov, predchádzajúci údaj −9 bodov. Prehlbujúca sa negatívna nálada firiem odráža rastúcu záťaž reštriktívnej menovej politiky a nákladových tlakov.
- Veľká Británia – ukazovateľ maloobchodných tržieb BRC za september: 1,0 % medziročne, očakávania 0,8 %, predchádzajúci údaj 0,5 %. Lepší než očakávaný výsledok naznačuje mierne zlepšenie ochoty britských spotrebiteľov míňať.
Makroekonomický kalendár
- 02:30 – Austrália: Zápis zo zasadnutia RBA o menovej politike.
- 05:00 – Veľká Británia: Prejav členky MPC Bank of England Megan Greeneovej.
- 08:00 – Nemecko: Konečný údaj inflácie CPI medzimesačne. Očakávania 0,6 %, predchádzajúci údaj 0,6 %.
- 09:45 – USA: Prejav guvernéra Fedu Christophera Wallera.
- 12:00 – USA: Index optimizmu malých podnikov NFIB. Očakávania 98,1 bodu, predchádzajúci údaj 98,7 bodu.
- 14:15 – USA: Týždenná zmena zamestnanosti ADP. Predchádzajúci údaj 23,8 tisíca.
- 16:00 – USA: Predaj existujúcich domov. Očakávania 3,95 milióna, predchádzajúci údaj 3,98 milióna.
- 16:30 – Austrália: Predstihový ekonomický index Conference Board medzimesačne. Predchádzajúci údaj 0,5 %.
- 19:00 – USA: Prejav prezidenta richmondského Fedu Thomasa Barkina.
- 22:00 – USA: Prejav prezidentky bostonského Fedu Susan Collinsovej.
- 23:45 – Nový Zéland: Príchody turistov medzimesačne. Predchádzajúci údaj 0,5 %.
- Čas neurčený – Čína: Peňažná zásoba M2 medziročne. Očakávania 7,4 %, predchádzajúci údaj 7,5 %.
- Čas neurčený – Čína: Nové bankové úvery. Očakávania 1 025 miliárd, predchádzajúci údaj 60 miliárd.
- Celý deň – globálne: Výročné zasadnutia MMF a Svetovej banky, druhý deň.
Firemné výsledky
- JPMorgan Chase (JPM) – pred otvorením trhu, očakávaný zisk na akciu 5,94 USD. Najväčšia americká banka je kľúčovým ukazovateľom finančnej kondície spotrebiteľov a rozsahu tvorby rezerv na úverové straty.
- Johnson & Johnson (JNJ) – pred otvorením trhu, očakávaný zisk na akciu 2,53 USD. Defenzívny barometer zdravotníckeho sektora a stability dopytu po zdravotníckom vybavení a liekoch.
- UnitedHealth Group (UNH) – pred otvorením trhu, očakávaný zisk na akciu 4,12 USD. Ponúkne dôležitý pohľad na náklady zdravotnej starostlivosti a ziskovosť amerického poistného trhu.
- Goldman Sachs (GS) – pred otvorením trhu, očakávaný zisk na akciu 12,90 USD. Kľúčový barometer aktivity kapitálových trhov, výnosov z obchodovania a oživenia fúzií a akvizícií.
- Wells Fargo (WFC) – pred otvorením trhu, očakávaný zisk na akciu 1,85 USD. Významný hráč amerického hypotekárneho trhu a ukazovateľ vývoja čistých úrokových výnosov.
- Citigroup (C) – pred otvorením trhu, očakávaný zisk na akciu 2,66 USD. Spoločnosť prechádzajúca transformáciou ponúkne pohľad na globálne firemné finančné toky a transakčné bankovníctvo.
- Domino’s Pizza (DPZ) – pred otvorením trhu, očakávaný zisk na akciu 4,33 USD. Ukazovateľ zbytných spotrebiteľských výdavkov v segmente rýchleho občerstvenia.
- Albertsons Companies (ACI) – pred otvorením trhu, očakávaný zisk na akciu 0,31 USD. Ukazovateľ nákupného správania domácností v prostredí rastu cien potravín.
- AZZ (AZZ) – po uzavretí trhu, očakávaný zisk na akciu 1,82 USD. Výsledky odrážajú dopyt po povrchových úpravách kovov a kondíciu priemyselnej infraštruktúry.
- Ďalšie dnes reportujúce spoločnosti: FB Financial Corporation (FBK, pred otvorením trhu, očakávaný zisk na akciu 1,21 USD), Unity Bancorp (UNTY, očakávaný zisk na akciu 1,49 USD), FingerMotion (FNGR) a Biomerica (BMRA).
Trhy na sledovanie
- S&P 500 / finančný sektor (XLF): Výsledky veľkých finančných inštitúcií určia smer amerických indexov na začiatku štvrťroka.
- Ropa Brent a WTI: Napätie na Blízkom východe a pozastavenie letov v regióne vytvárajú dopytový tlak v prostredí obáv o plynulosť dodávok.
- Austrálsky dolár (AUD/USD): Pár reaguje na kontrast medzi jastrabím zápisom RBA a prudkým prepadom podnikateľskej dôvery NAB pri globálnom ústupe od rizika.
US500: Index rastie, banky nie. Výsledková sezóna preverí tento rozdiel
Dnešný začiatok výsledkovej sezóny amerických bánk prichádza na trh, ktorý vysiela zmiešané signály. US500 vytvoril uptrend od minima z polovice septembra okolo 7 550 bodov a testuje maximá v oblasti 7 800–7 850 bodov. Problémom je, že sa tak deje bez účasti popredných finančných titulov.
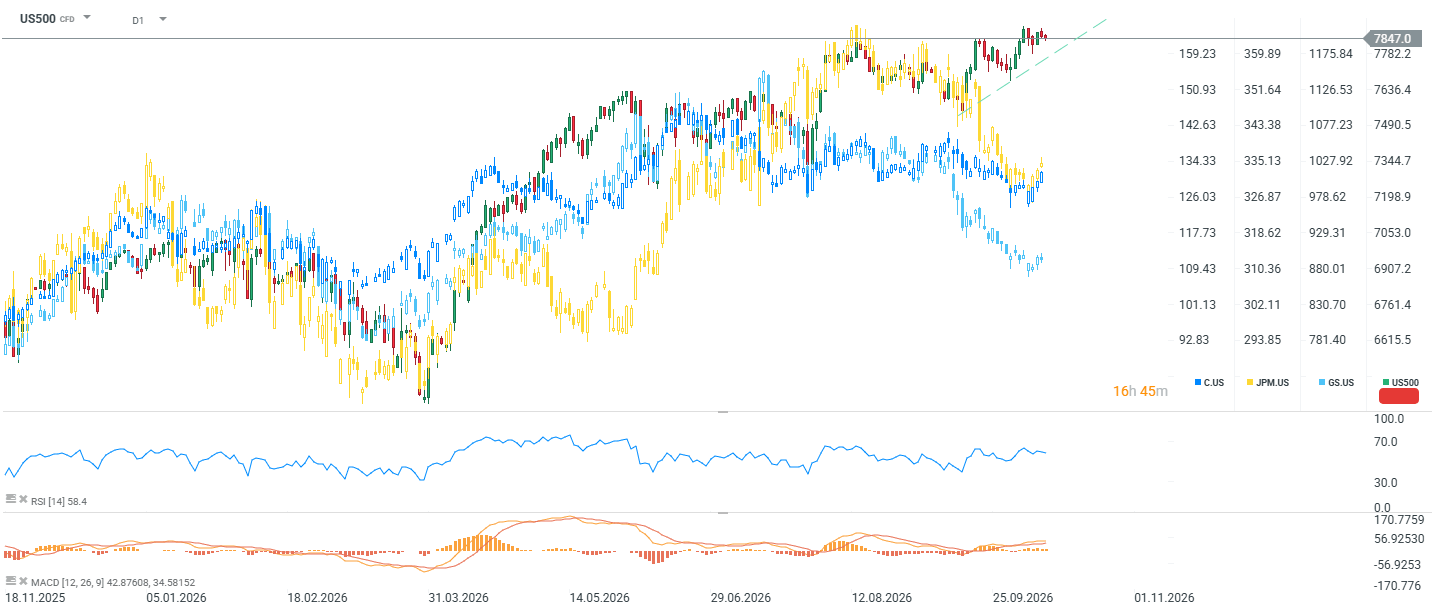
JPMorgan a Citi sa od augusta pohybujú do strany a nepotvrdzujú nové maximá indexu. Relatívne najlepšie si vedie Goldman Sachs, ani jeho akcie však presvedčivo neprerážajú nad predchádzajúce maximá. Ide o klasický varovný signál: ak index rastie bez potvrdenia zo sektora, ktorý slúži ako barometer úverovej kondície ekonomiky, jeho rast čoraz viac závisí od úzkej skupiny lídrov mimo finančného sektora.
Indikátory potvrdzujú skôr slabnúce momentum než možný obrat trendu. RSI (14) na 58,4 bodu sa nachádza v neutrálnom pásme a technicky zostáva priestor na ďalší pohyb. MACD však napriek rastúcim cenám vykazuje zmenšujúci sa histogram — negatívnu divergenciu momenta podobnú tej, ktorá predchádzala septembrovej korekcii.
Čo to znamená pre reakciu na výsledky?
Silné výsledky, najmä v obchodovaní a investičnom bankovníctve, by mohli tento rozdiel odstrániť najpriaznivejším spôsobom: rastom bankových akcií, ktorý by potvrdil silu indexu. Rizikom je scenár solídnych výsledkov sprevádzaných opatrným výhľadom týkajúcim sa kvality úverov a tvorby rezerv. Trh by potom mohol považovať rozdielny vývoj za opodstatnený a začať vyberať zisky, čo by cenu priblížilo k trendovej línii okolo 7 600–7 650 bodov, prípadne nižšie k 7 300–7 350 bodom. Prispieť by mohol aj výpredaj technologických akcií vzhľadom na silnú koreláciu medzi Nasdaqom a KOSPI.



Ranné zhrnutie: Prepad technológií v Ázii a jastrabie centrálne banky v tieni ropného šoku (13.10.2026)



📊 Zhrnutie trhov: Európa sa zotavuje napriek drahšej rope a silnejšiemu doláru (12.10.2026)


Graf dňa: Zachráni razantný balík regulačných opatrení RBI rupiu? (12.10.2026)


Ekonomický kalendár: Kde dnes zostanú burzy zatvorené? (12.10.2026)
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.