


Zlato smeruje k najhoršiemu týždňu od marca a kleslo na najnižšiu úroveň od septembra 2025. Od januárového vrcholu už stratilo viac ako 34 %. Tempo výpredaja za posledné dva týždne takmer presne kopíruje marec 2020. Vtedy po vlne nútených predajov nasledoval prudký odraz. Tentoraz však chýba palivo, ktoré ho vtedy poháňalo: Fed úrokové sadzby neznižuje, ale signalizuje ich zvyšovanie.
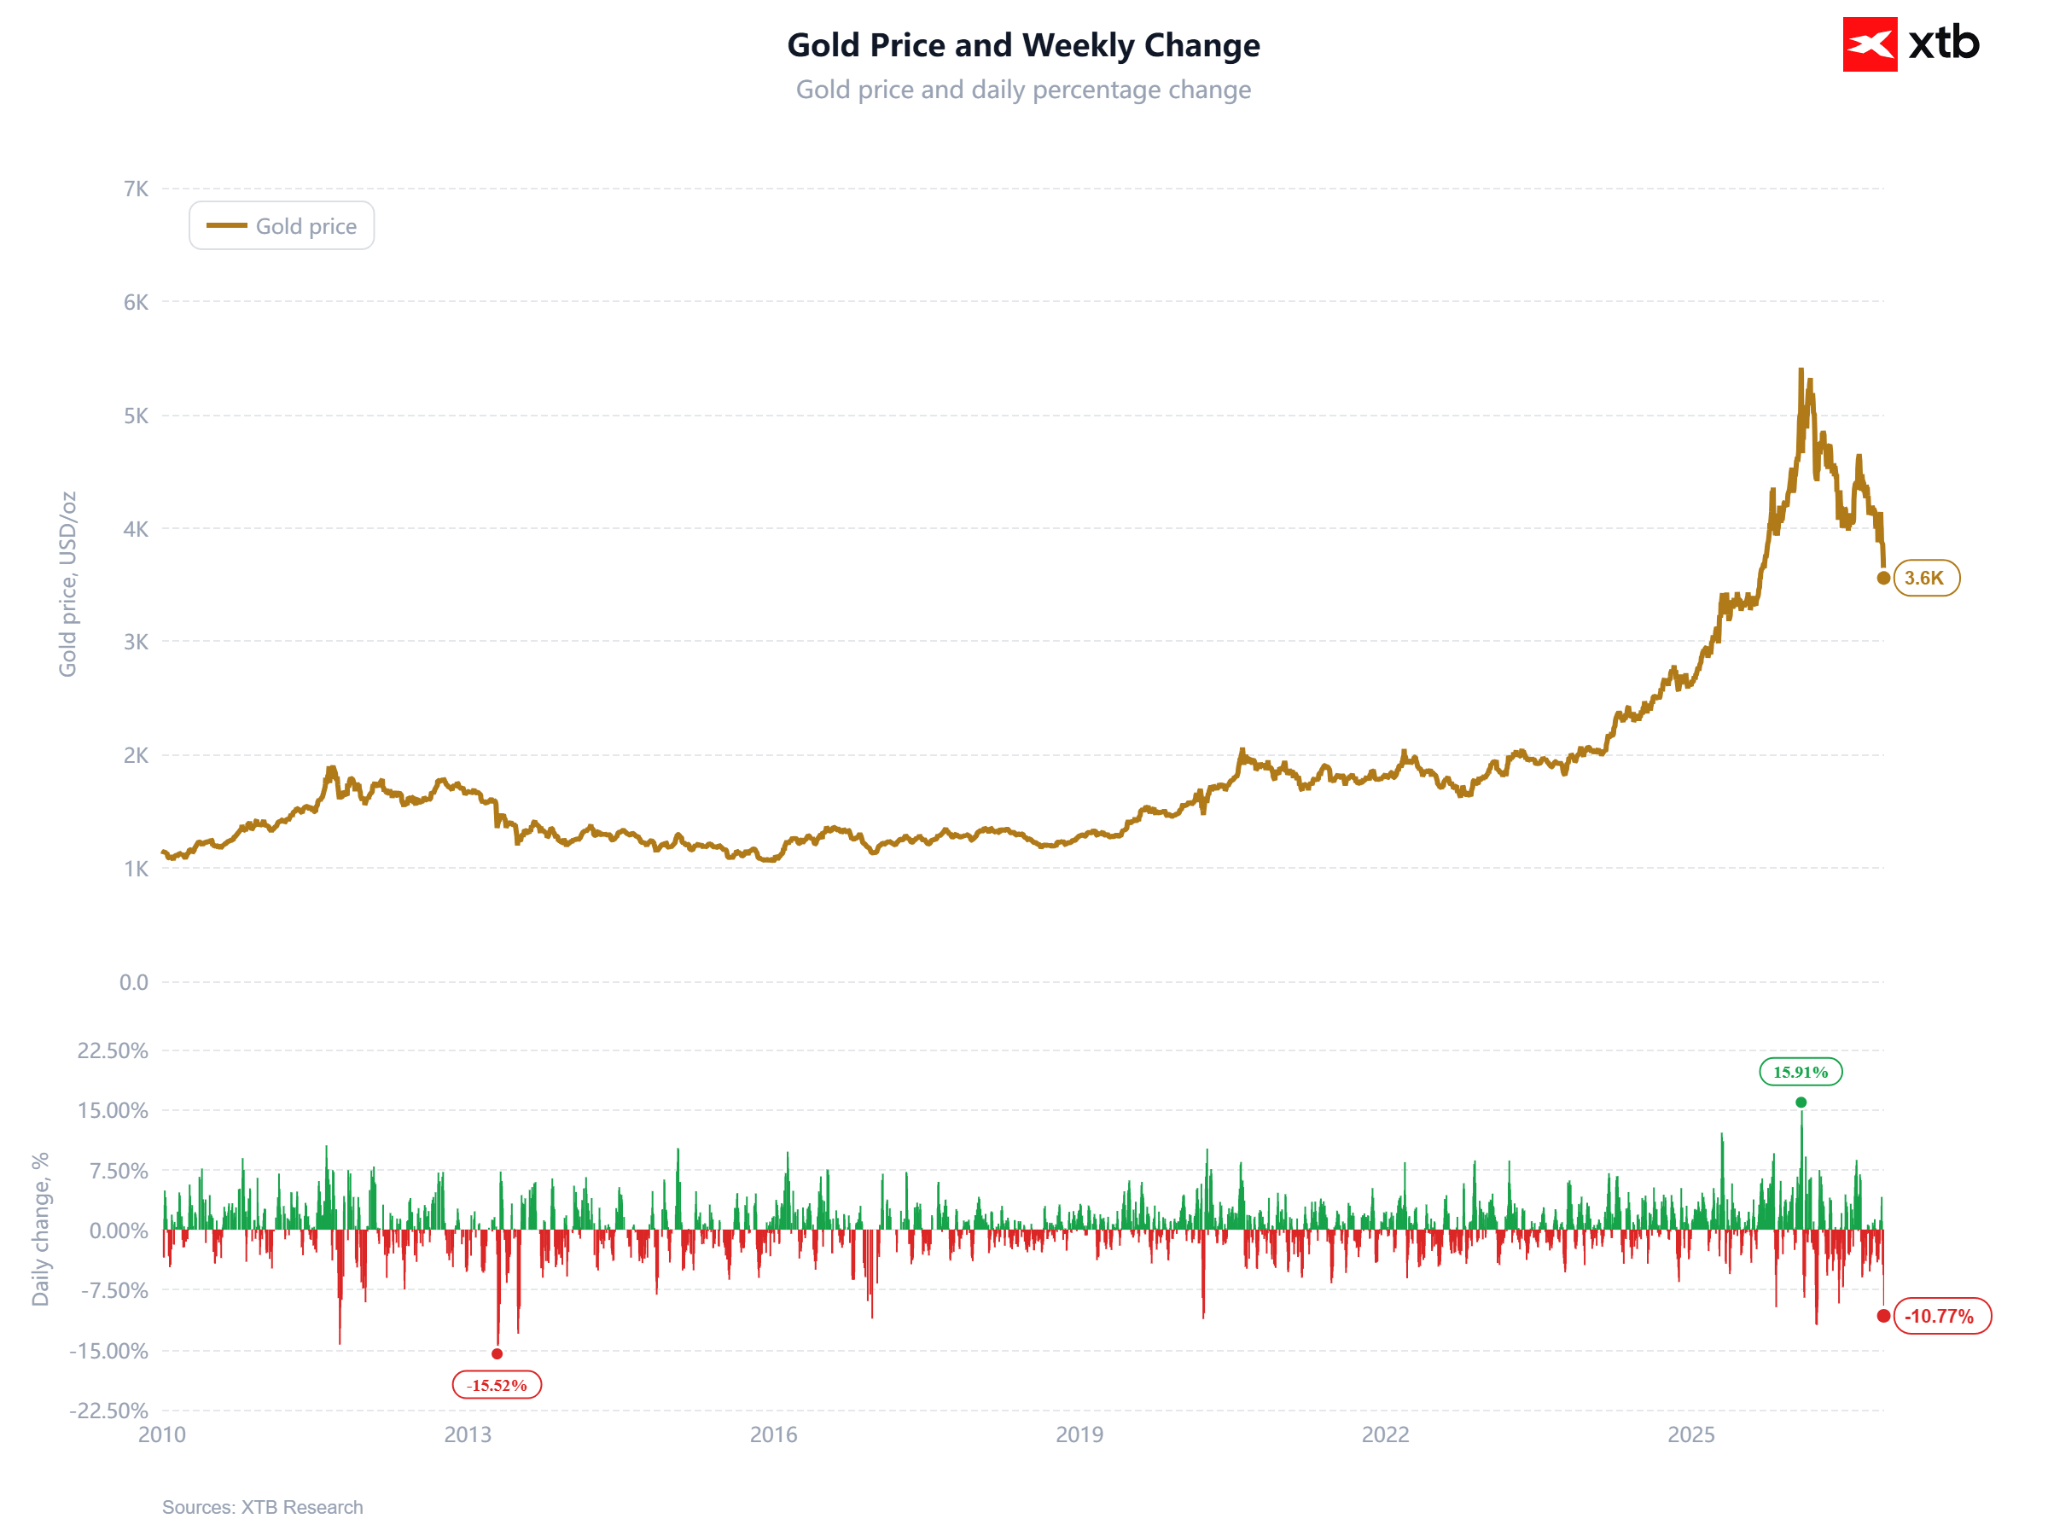
Pravdepodobne najhorší týždeň pre zlato od marca sa chýli ku koncu. Zdroj: XTB
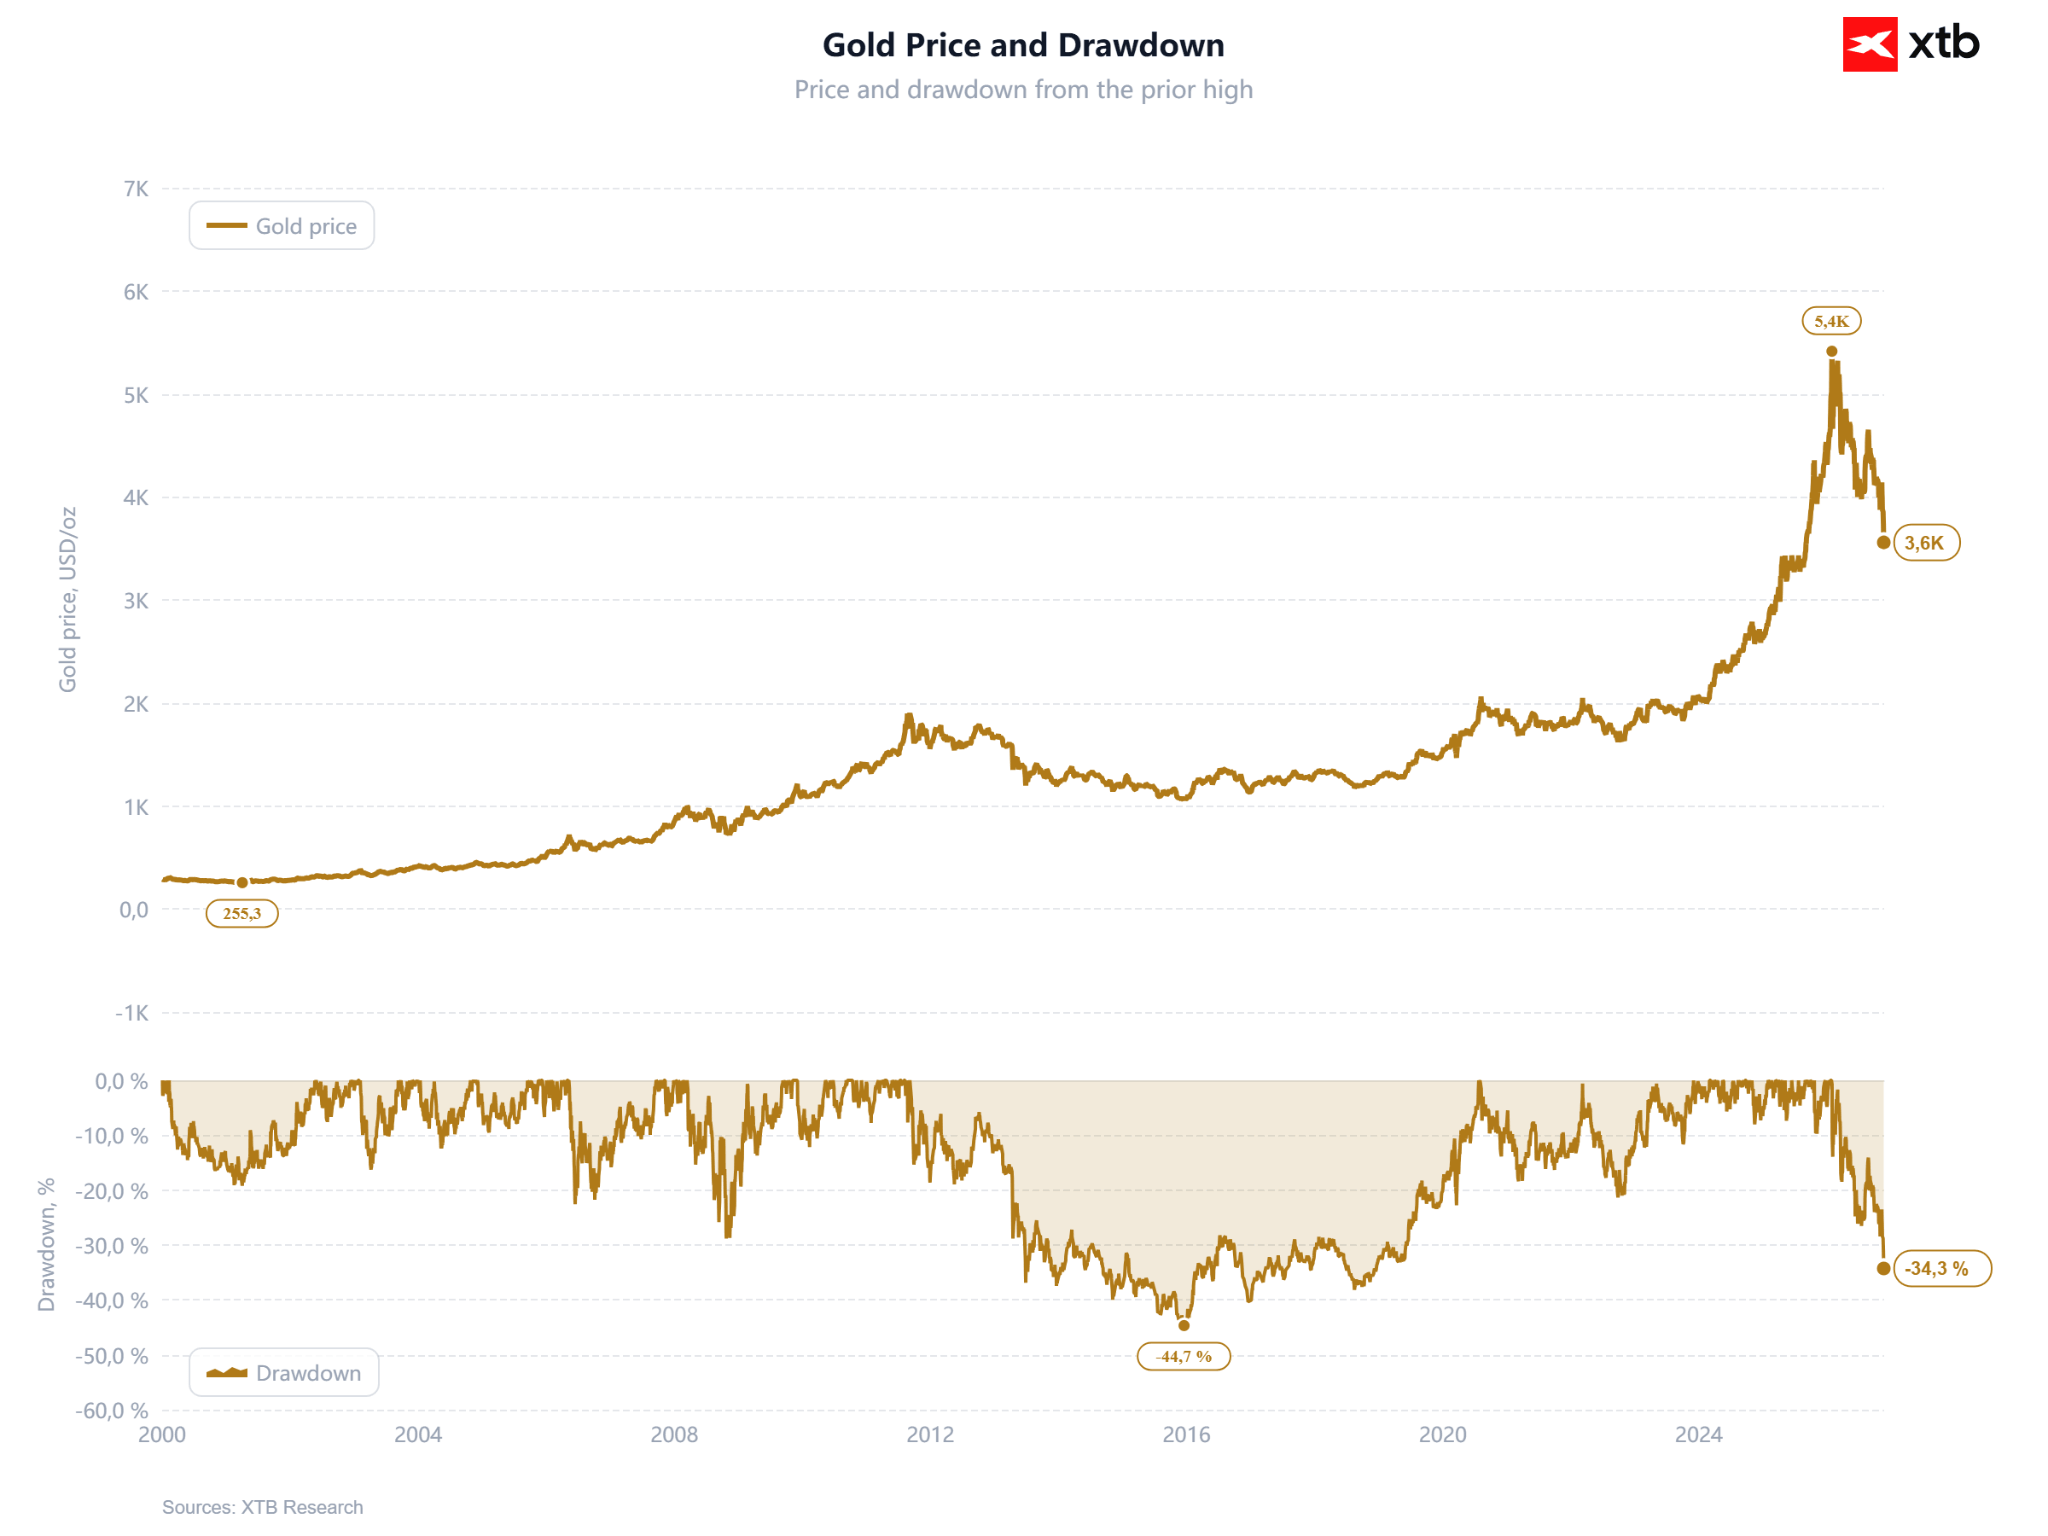 Poklesy od vrcholu už dosahujú viac ako 34 %. Rozsah prepadu je bezprecedentný. Zdroj: XTB
Kľúčové údaje:
- Spotové zlato: 3 559 USD/oz (20. novembra, ráno), čo predstavuje výpredaj okolo 2 %, no počas ázijskej seansy sme videli pokles o viac ako 3 % a úroveň pod 3 515 USD.
- Od rekordu 5 400 USD (28. januára 2026): -34 %. Od vypuknutia vojny medzi USA a Iránom (27. februára: 5 278 USD): -33 %.
- Striebro: 42,15 USD/oz, tento týždeň pokles o približne 14 %, od januárového vrcholu (116,6 USD) pokles o 64 %.
- Trh v súčasnosti počíta s 97 % pravdepodobnosťou zvýšenia sadzieb Fedu o 25 bps v decembri (CME FedWatch) a s 3 % pravdepodobnosťou zvýšenia o 50 bps
- Výnos 10-ročných amerických štátnych dlhopisov: 5,008 %, tento rok 28 zatvorení nad 5 %. Reálny výnos 10-ročných TIPS: 2,86 % v porovnaní s 1,89 % v deň rekordného maxima zlata.
- Dolárový index DXY: 103,8, najvyššie za 19 mesiacov, štvrtý týždeň rastu v rade.
Nasdaq 100: -15 % od vrcholu zo 6. októbra. MSCI World: -9 % od augustového vrcholu. Ázijské akcie smerujú k najhoršiemu týždňu od roku 2020.
Ide o likviditu? Čiastočne áno
Tento týždeň zlato klesá spolu s akciami, nie proti nim. Od 30. septembra zlato stratilo 13 %, rovnako ako index Nasdaq 100, zatiaľ čo striebro je dole o 29 %. Širší výpredaj na trhu spustila umelá inteligencia. Debut Anthropic na burze neobnovil dôveru v sektor, výsledky Nvidie poklesy nezastavili a taiwanské akcie zažívajú najhorší týždeň od roku 1991. Goldman Sachs poukazuje na „slabú likviditu, ktorá zosilňuje cenové pohyby". Je zrejmé, že ide o nútenú likvidáciu pozícií. Zlato tu plní úlohu bezpečného zdroja kapitálu na krytie strát spôsobených napríklad poklesom akciových trhov. Investori predávajú to, čo im prináša zisk a čo sa dá rýchlo speňažiť na pokrytie strát a výziev na doplnenie marže pri akciách. Po dvojročnom býčom trhu bolo práve zlato takýmto aktívom.
Treba zdôrazniť, že nejde o ojedinelú epizódu. Zlato sa tento rok správa ako rizikové aktívum. 60-dňová kĺzavá korelácia denných výnosov medzi zlatom a indexom MSCI World momentálne dosahuje 0,46 a v roku 2026 v priemere 0,48. Medzi rokmi 2019 a 2024 bol priemer 0,14. Zlato sa stalo preplnenou pozíciou, ktorú držia tí istí investori, čo vlastnia technologické akcie. Keď akcie klesajú, zlato s nimi často klesá tiež.
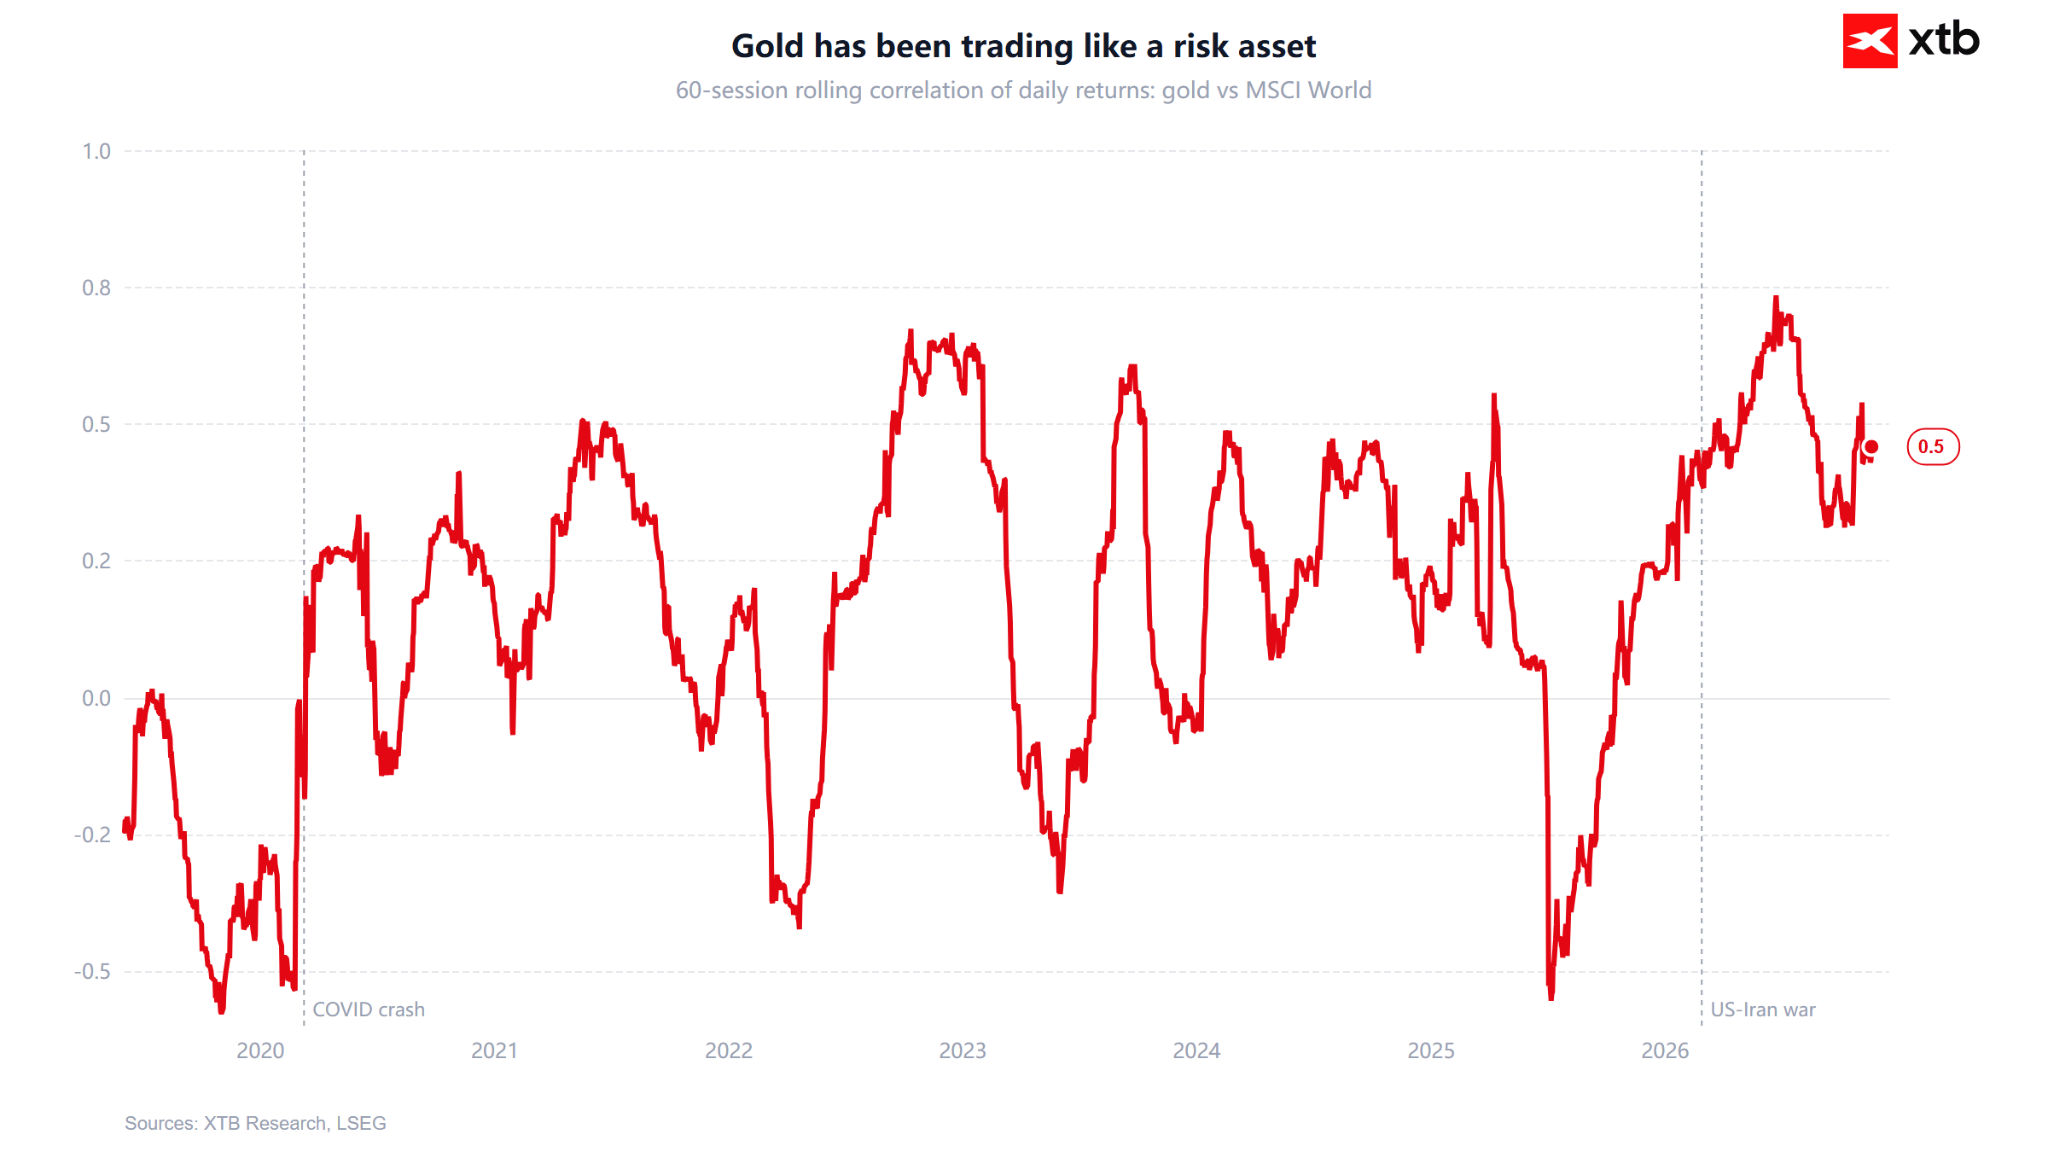
Likvidita však vysvetľuje najmä tempo poklesu, nie jeho smer. Zlato oslabuje už od februára, keď akcie ešte rástli. Hlavnými hybnými silami sú úrokové sadzby a americký dolár. Vojna s Iránom vyhnala ceny energií nahor (ropa Brent okolo 120 USD v marci a apríli) a zvýšila infláciu, zatiaľ čo Fed prešiel od znižovania sadzieb k signalizovaniu ich zvyšovania. Tento týždeň Goolsbee a Paulson naznačili, že sadzby budú musieť znova rásť. Zlato neprináša žiadny výnos, takže pri reálnych výnosoch blízko 3 % sú náklady príležitosti na jeho držanie najvyššie za niekoľko rokov.
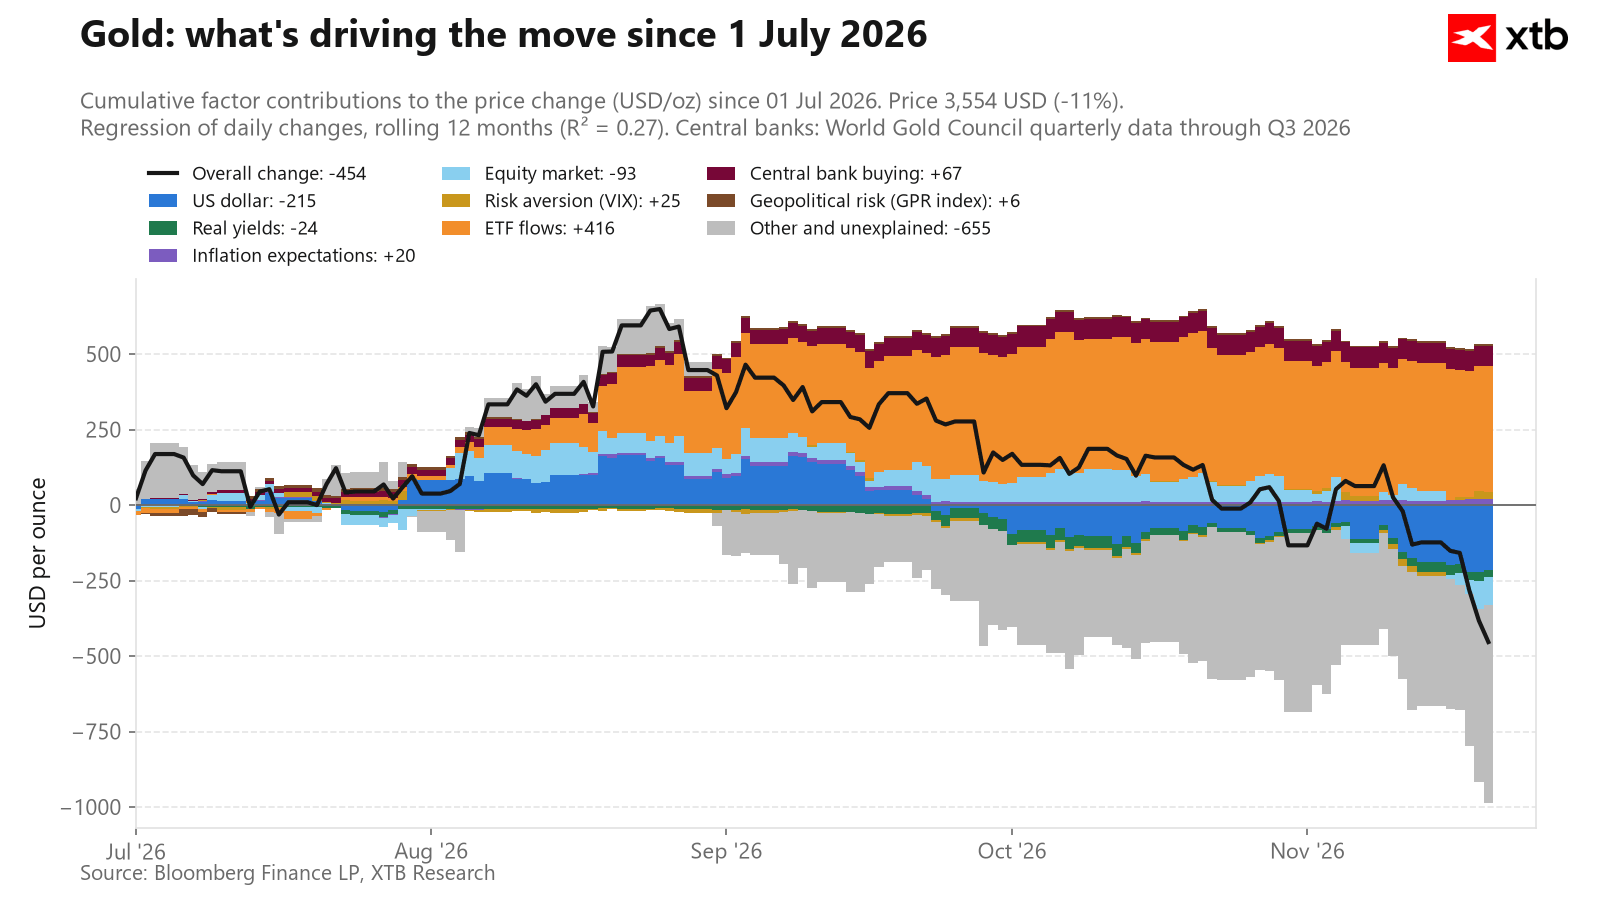 Väčšinu cenových pohybov na začiatku roka nebolo možné vysvetliť žiadnym jednotlivým faktorom. Išlo teda o čistú špekuláciu alebo vplyv geopolitických obáv. Aj v súčasnosti nevieme vysvetliť veľkú časť poklesu ceny zlata, ktorý môže súvisieť práve s faktormi likvidity. Zdroj: Bloomberg Finance LP, XTB
Smerujeme k opakovaniu roku 2020?
Z hľadiska cenového vývoja je podobnosť nápadná. 9. marca 2020 dosiahlo zlato lokálny vrchol (1 680 USD) a počas nasledujúcich 8 seáns stratilo 12,45 %. Investori počas krachu spôsobeného COVID-om predávali všetko. V roku 2026 zlato od lokálneho vrcholu z 9. novembra (4 140 USD) stratilo za 8 seáns 12,5 % – prakticky identicky. Dnes, v 9. seansе, dosahuje pokles okolo 14 %.
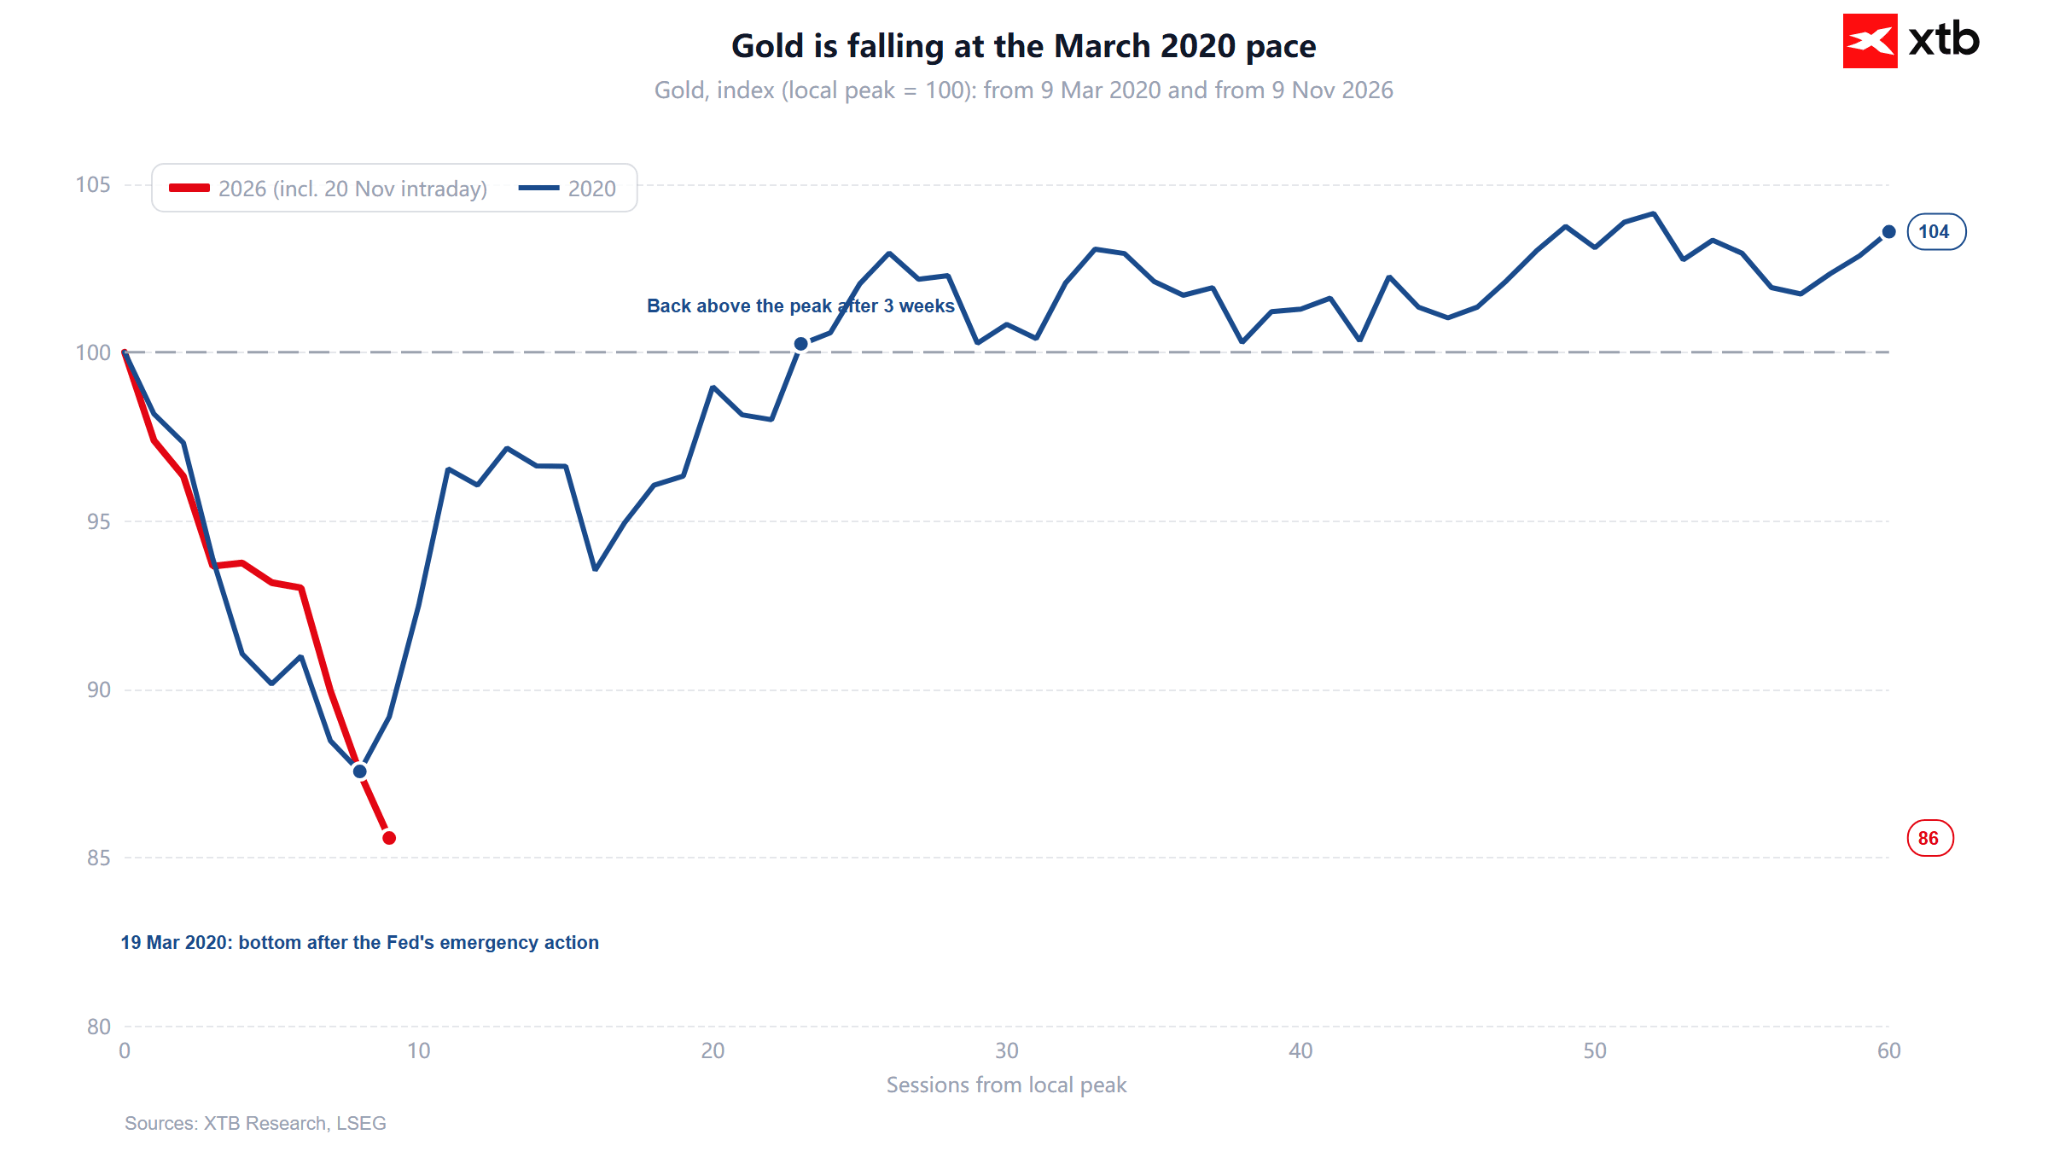
V roku 2020 nastalo dno 19. marca a do 9. apríla sa zlato už vrátilo nad úroveň spred výpredaja. V auguste dosiahlo nový rekord 2 064 USD, teda asi o 40 % nad marcovým minimom. Odraz však nespôsobilo len vyčerpanie ponuky. Fed znížil úrokové sadzby na nulu, spustil neobmedzené kvantitatívne uvoľňovanie a menové swapové linky a dolár začal oslabovať. Reálny výnos 10-ročných TIPS klesol z +0,64 % v deň dna na -1,09 % v auguste.
Dnes je reálny výnos 2,86 %, blízko tohtoročného maxima (2,95 % 5. októbra). Namiesto záchrany likvidity Fed signalizuje zvyšovanie sadzieb a americký dolár je na najsilnejšej úrovni za 19 mesiacov. Hoci teda cenový vývoj vyzerá podobne, makroekonomické podmienky sú úplne opačné.
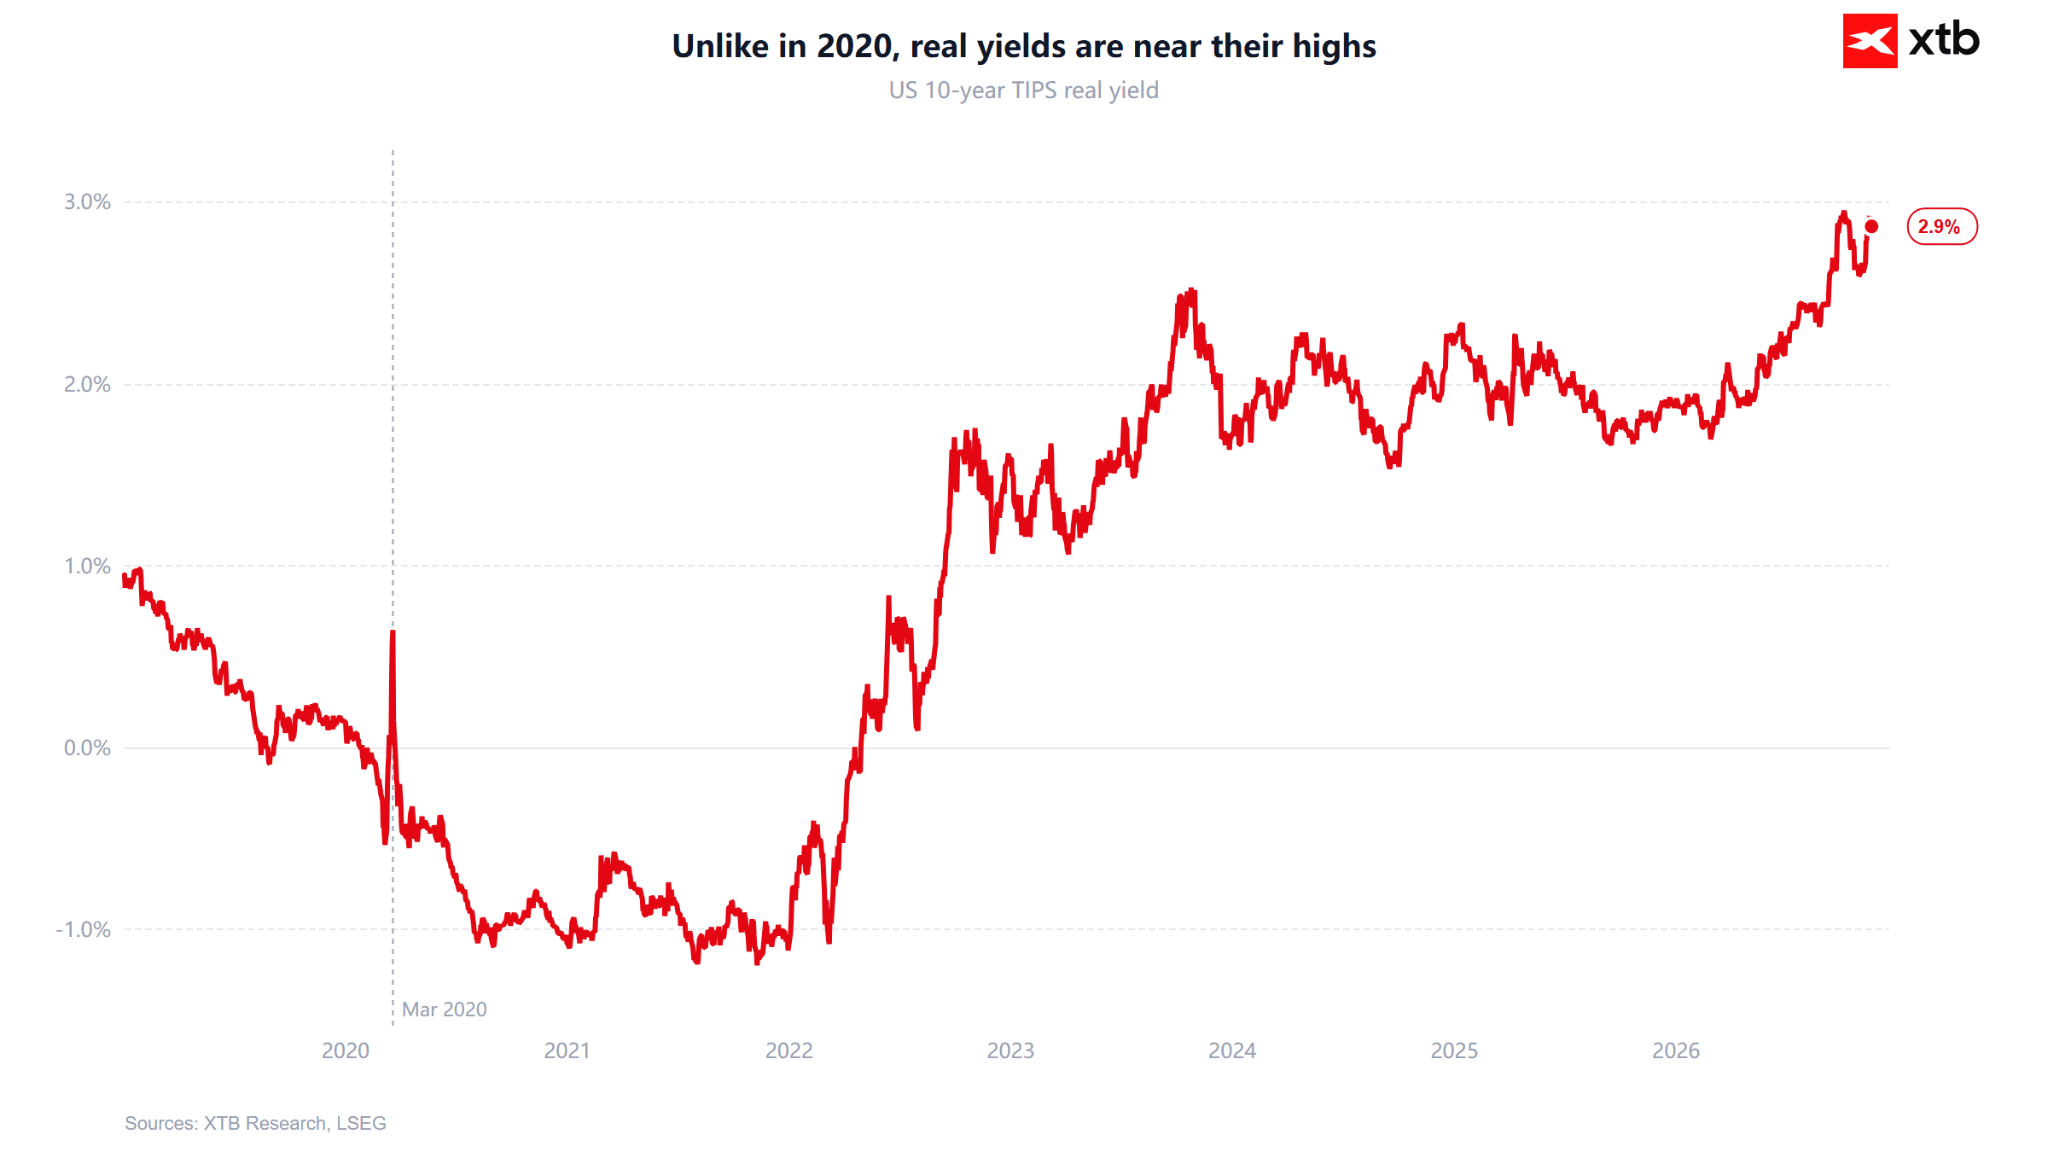
Scenár „2020" by si vyžadoval obrat v politike Fedu. K tomu by mohlo dôjsť, ak by sa výpredaj akcií spojených s umelou inteligenciou zmenil na úverový problém, napríklad kvôli zadlženiu v sektore dátových centier. V takom prípade by Fed musel uprednostniť finančnú stabilitu pred bojom proti inflácii. Pokiaľ ceny energií udržujú infláciu zvýšenú, takýto obrat je ťažší ako v roku 2020. Bez neho je pravdepodobnejšie spomalenie poklesov než rýchle zotavenie v tvare V.
Znižuje samit Trump – Si – Putin geopolitické riziko?
Táto udalosť má na trhy len okrajový vplyv a nie je príčinou výpredaja. Šen-čenská deklarácia sa venuje reforme OSN, jadrovému riziku, diplomatickej imunite a dodávkam paliva. Vôbec sa nezmieňuje o Ukrajine či Iráne. Podľa Breakingviews samit „nedokázal na trhoch zanechať výraznejší dojem". Navyše Putin po útoku na Krymský most vylúčil námorné a energetické prímerie.
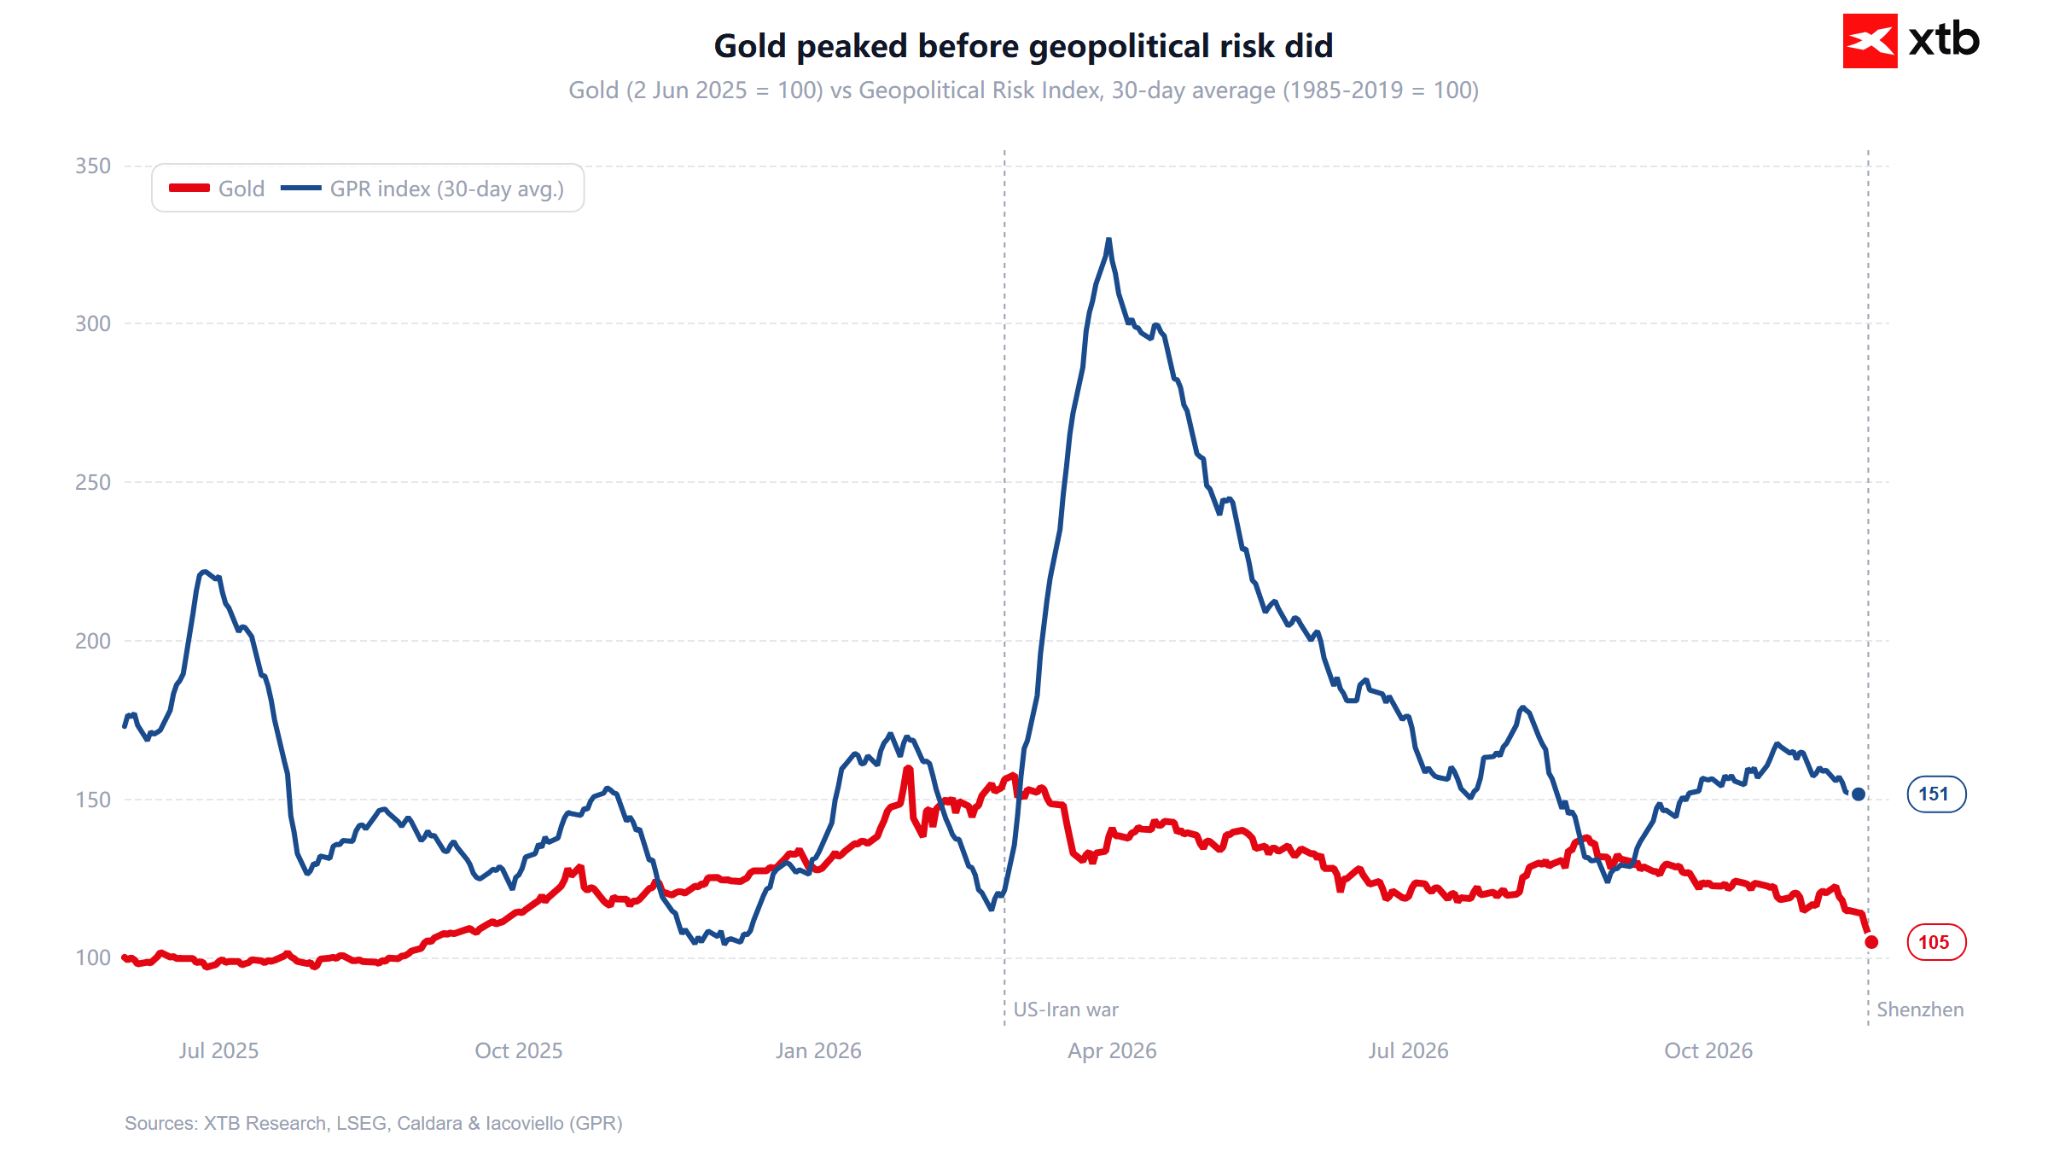
Dôležitejšie je, že zlato tento rok z geopolitiky vôbec netežilo. Index geopolitického rizika GPR (Caldara & Iacoviello, 30-dňový priemer) dosiahol vrchol koncom marca na úrovni 327. Zlato v tom istom období klesalo, pretože vojna znamenala vyššie ceny ropy, vyššiu infláciu a jastrabickejší Fed. Dnes sa GPR pohybuje okolo 151, stále nad normálom, no ďaleko od vrcholu. Paradoxne, ak deklarácia o posilnení dodávok paliva skutočne zníži ceny energií, mohla by z dlhodobého hľadiska pomôcť zlatu tým, že zmierni tlak na zvyšovanie úrokových sadzieb.
Čo by mohlo pokles zastaviť?
- Fyzický dopyt: prémie v Indii vzrástli na 17 USD/oz (z 8 USD pred týždňom) počas vrcholiacej svadobnej sezóny. Niektoré časti trhu čelia nedostatku fyzického zlata a striebra. V Číne sa prémie pohybujú medzi 9 až 13 USD, pričom investori berú korekciu ako príležitosť na nákup.
- Technické úrovne: technická analýza poukazuje na extrémne prepredaný trh. Články Reuters zdôrazňujú podpornú zónu v pásme 3 442 – 3 474 USD. Global X vidí „veľmi slabú podporu" až okolo 3 300 – 3 400 USD.
- Špekulatívne pozície podľa správy CFTC ukazujú relatívne nízky počet dlhých pozícií. Obvykle viedlo dosiahnutie približne 200-tisíc dlhých pozícií k pomerne rýchlemu odrazu. Treba však podotknúť, že čisté pozície nie sú mimoriadne nízke, predovšetkým kvôli veľmi malému počtu krátkych pozícií.
- Varovné signály: švajčiarsky vývoz zlata v októbri medzimesačne klesol o 34 % na 109,7 tony, najmä v dôsledku nižších dodávok do Londýna. ETF fondy začali predávať zlato, striebro a platinu.
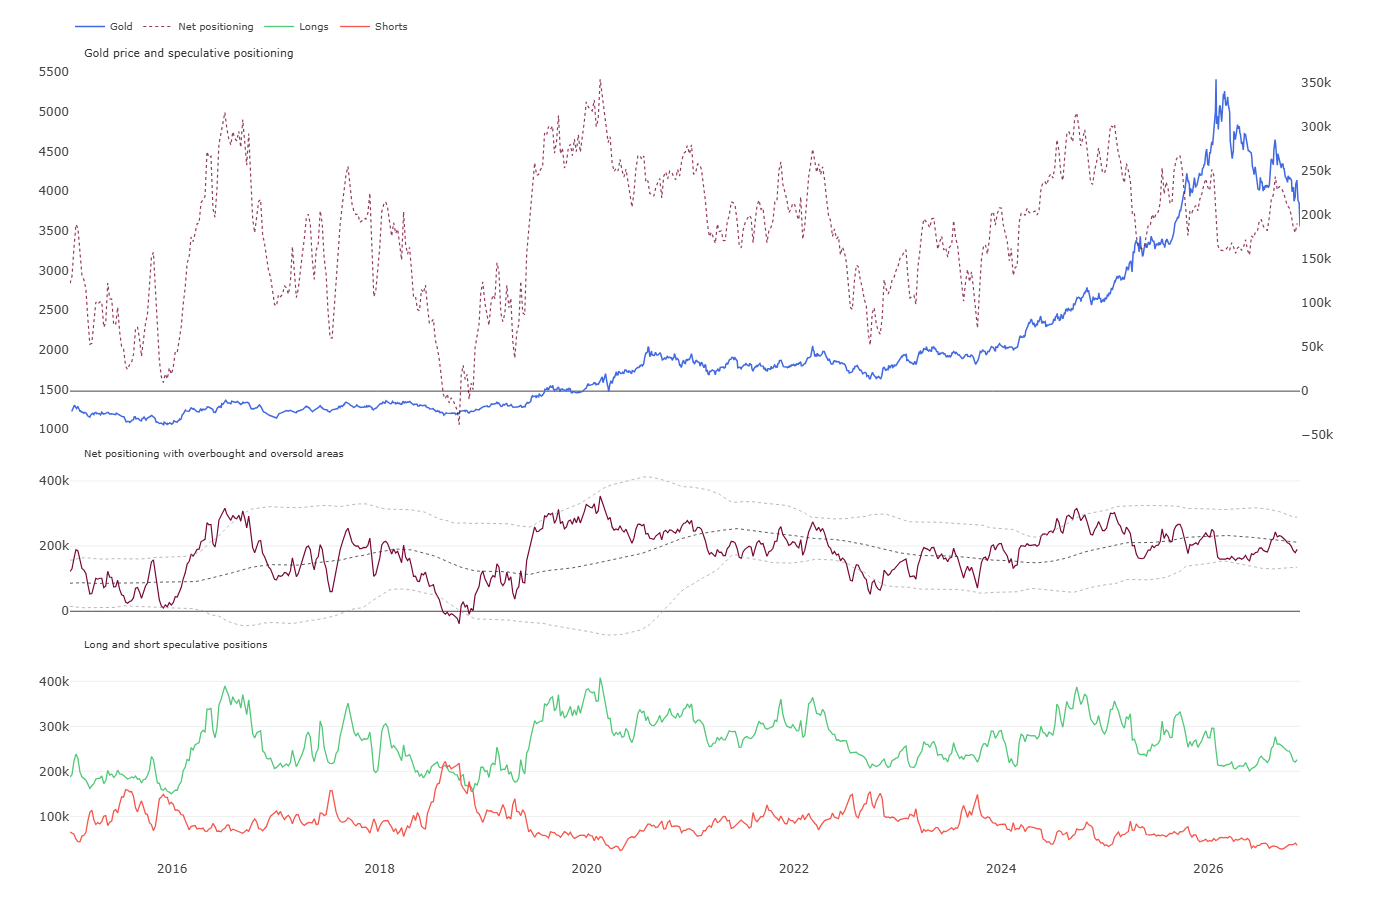 Špekulatívne pozície podľa správy COT, CFTC. Zdroj: CFTC, COT
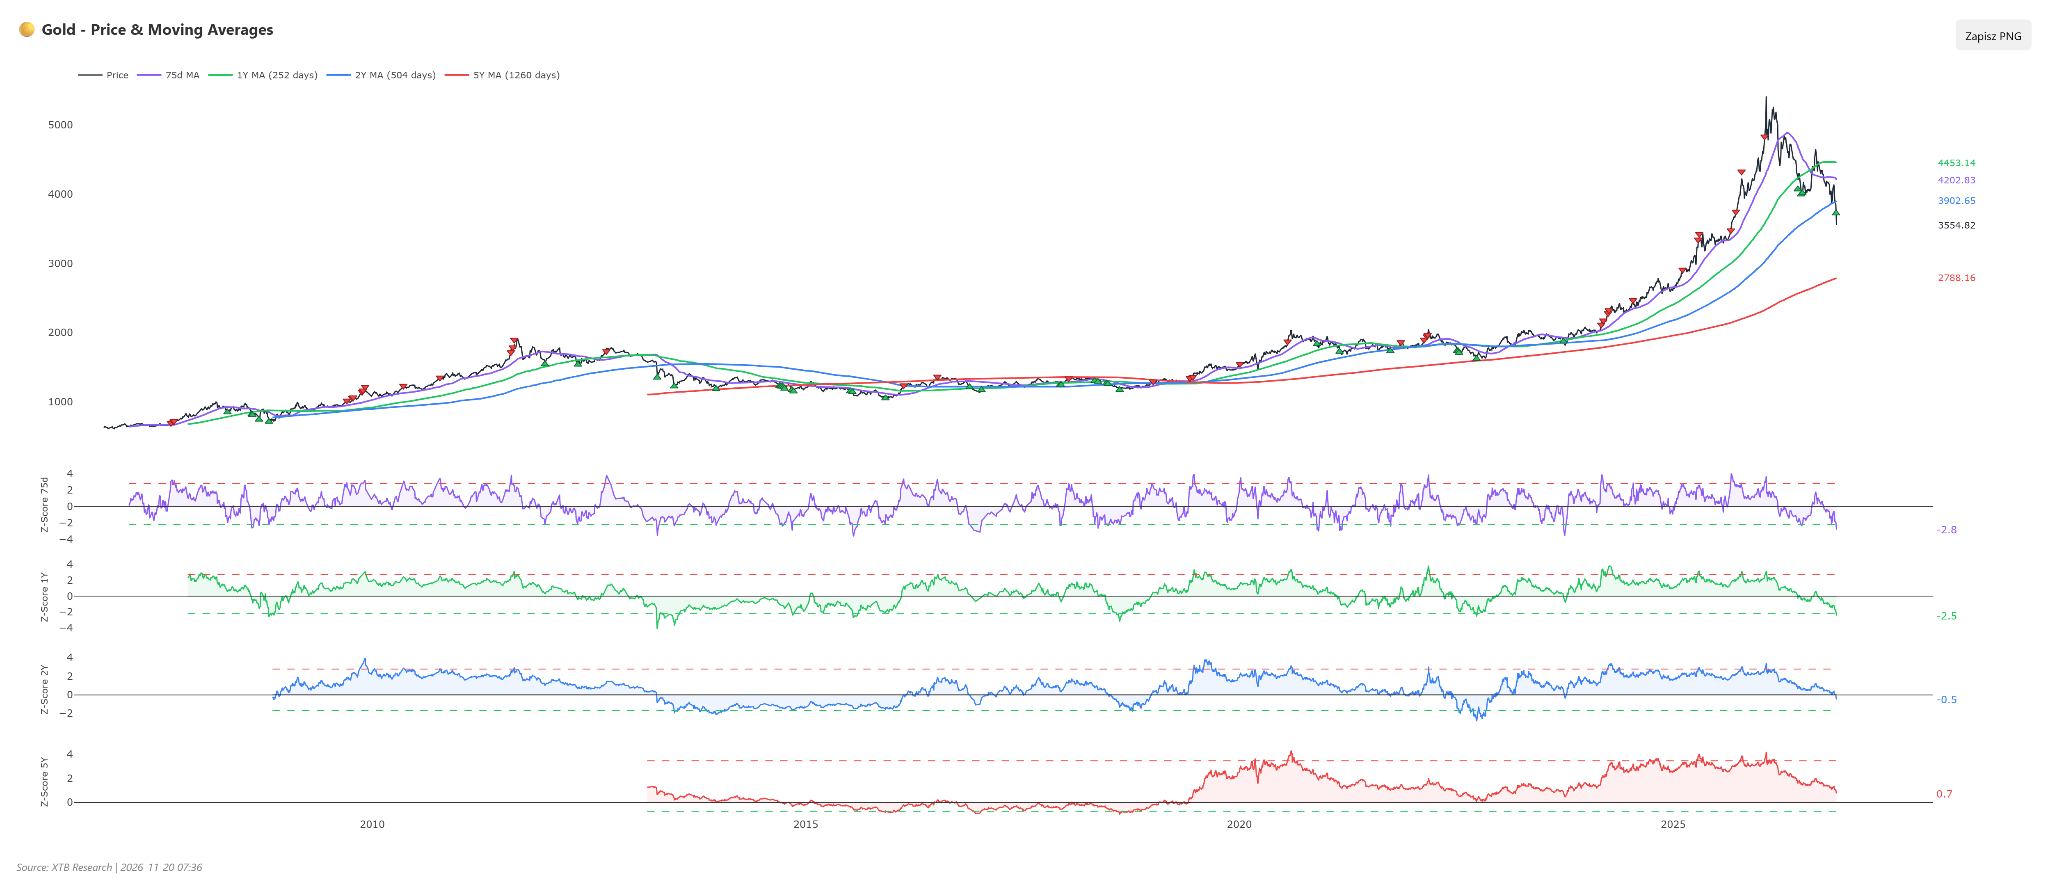 Odchýlky od 75-dňového a ročného kĺzavého priemeru začínajú generovať „slabé" signály prepredania. Silný signál nastáva po spätnom prekročení odchýlky zospodu nahor. Zdroj: XTB
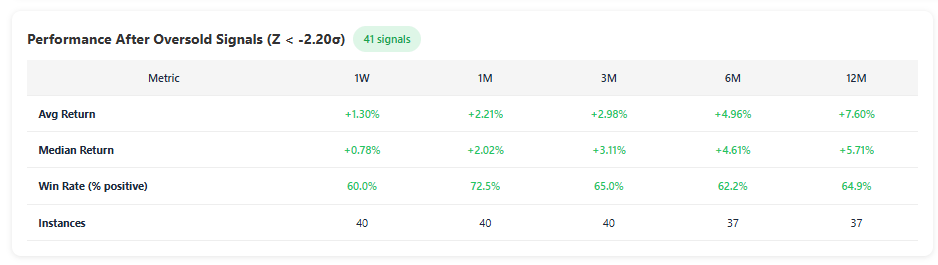 Vývoj ceny po prekročení extrémnych odchýlok od 75-dňového kĺzavého priemeru ukazuje, že minimálne v 60 % prípadov nasledoval po takýchto signáloch odraz. Na horizonte jedného mesiaca sa toto číslo zvyšuje na 70 %. Zdroj: XTB
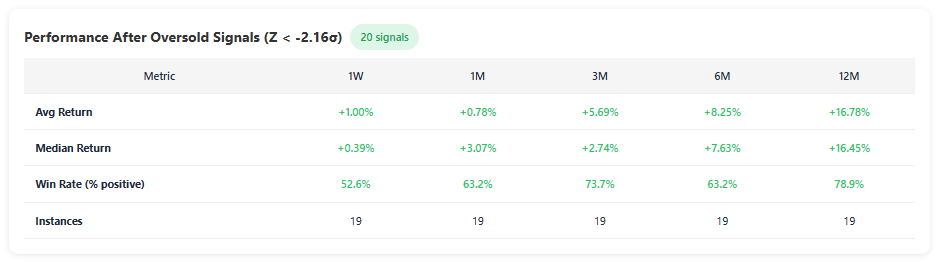 Vývoj ceny zlata po prekročení extrémnych odchýlok od ročného kĺzavého priemeru. Zdroj: XTB
Z technického hľadiska sa nachádzame v nikoho zóne. Podporné úrovne odvodené od cenových vrcholov ležia nad 3 400 USD. Prelomili sme 50,0% Fibonacciho retracement celej vzostupnej vlny aj 61,8% expanziu posledného veľkého zostupného impulzu. Ďalšie Fibonacciho podpory sú na úrovniach 3 260 a 3 060 USD. Napriek tomu stojí za zmienku extrémne nízky RSI, ktorý skôr tento rok generoval signály na krátkodobé odrazy. Zdroj: xStation5
Zhrnutie
Výpredaj zlata má tri vrstvy. Základom sú úrokové sadzby a dolár: vojna, od ktorej sa čakalo, že zlato podporí, namiesto toho podnietila infláciu a obrátila smerovanie politiky Fedu. Akcelerátorom je likvidita: prepad akcií spojených s umelou inteligenciou núti investorov predávať ziskové aktíva a zlato tento rok silne korelovalo s akciami. Samit v Šen-čene je v tomto kontexte len pozadím, nie skutočnou príčinou. Cenový vývoj pripomína marec 2020, no vtedajší odraz vytvorilo zníženie sadzieb Fedu na nulu a stiahnutie reálnych výnosov do záporného pásma. Dnes robí Fed presný opak. Opakovanie roku 2020 je možné len vtedy, ak trh prinúti Fed k obratu. Dovtedy je pravdepodobnejšia stabilizácia opretá o fyzický dopyt než rýchle zotavenie.
Zaujala Vás táto téma?
Okrem širokého spektra nástrojov od nás získate aj vzdelávacie materiály ako
Kurzy a e-booky:
- Trading pre začiatočníkov
- TOP 5 nástrojov Ondřeja Hartmana
- Obchodovanie komodít – ako investovať do komodít?
- Obchodovanie zlata Investovanie do zlata pre začiatočníkov
- Obchodovanie s plynom – Ako investovať do NATGAS?
Články:
- Obchodovanie uránu – Ako investovať do akcií uránu?
- Obchodovanie emisií – Ako investovať do emisií CO2?
- História a budúcnosť zemného plynu (NATGAS)
- Komodity (definície)
- Investovanie na komoditnom trhu

USA obmedzujú ďalšiu cestu k výrobe AI čipov, TSMC sprísňuje kontroly čínskych zákazníkov ⚠️


USA zvažujú novú vlnu útokov na Irán, európsky plyn zdražuje o 3 % 🛢️


📅 Ekonomický kalendár: Summit Trump–Si Ťin-pching–Putin pokračuje, na rade sú výsledky Walmartu (19. 11. 2026)


🌅 Ranný prehľad: Prichádza najväčší vstup na burzu v histórii (19. 11. 2026)
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.