


Trh úrokových sadzieb prešiel v posledných týždňoch nenápadnou, ale dramatickou premenou. Ešte pred mesiacom investori započítavali miernu normalizáciu menovej politiky. Dnes však implikované výnosové krivky väčšiny hlavných ekonomík vykresľujú úplne iný obraz: sériu výrazných zvýšení sadzieb v priebehu nasledujúcich štvrťrokov.
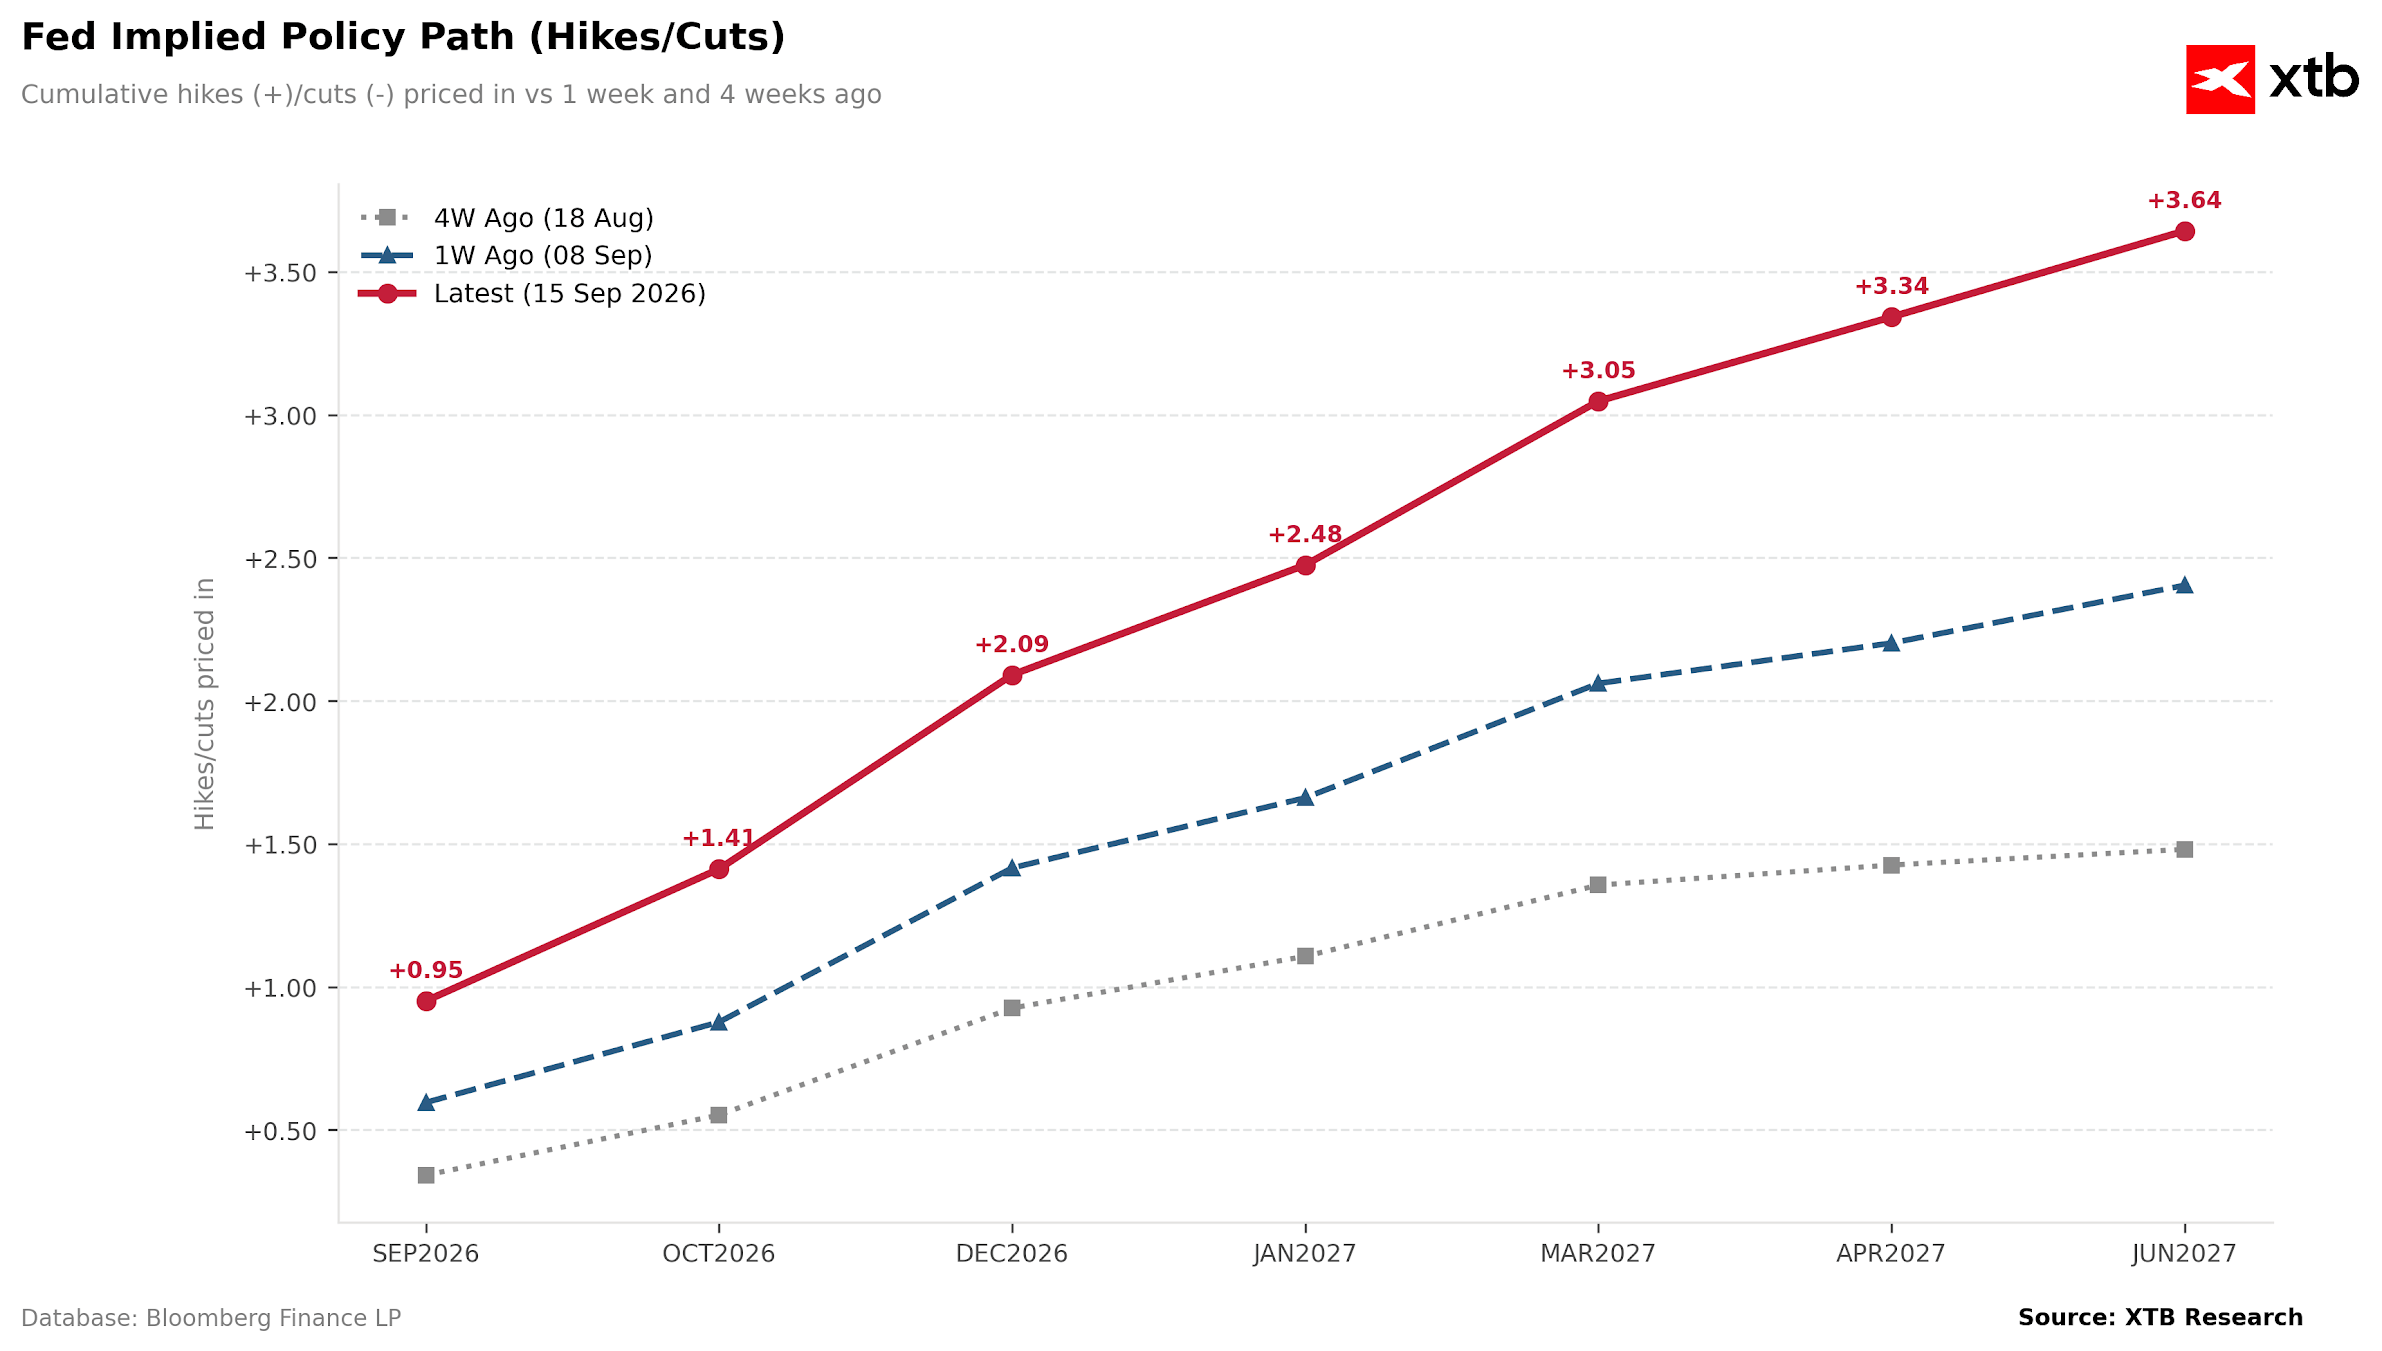
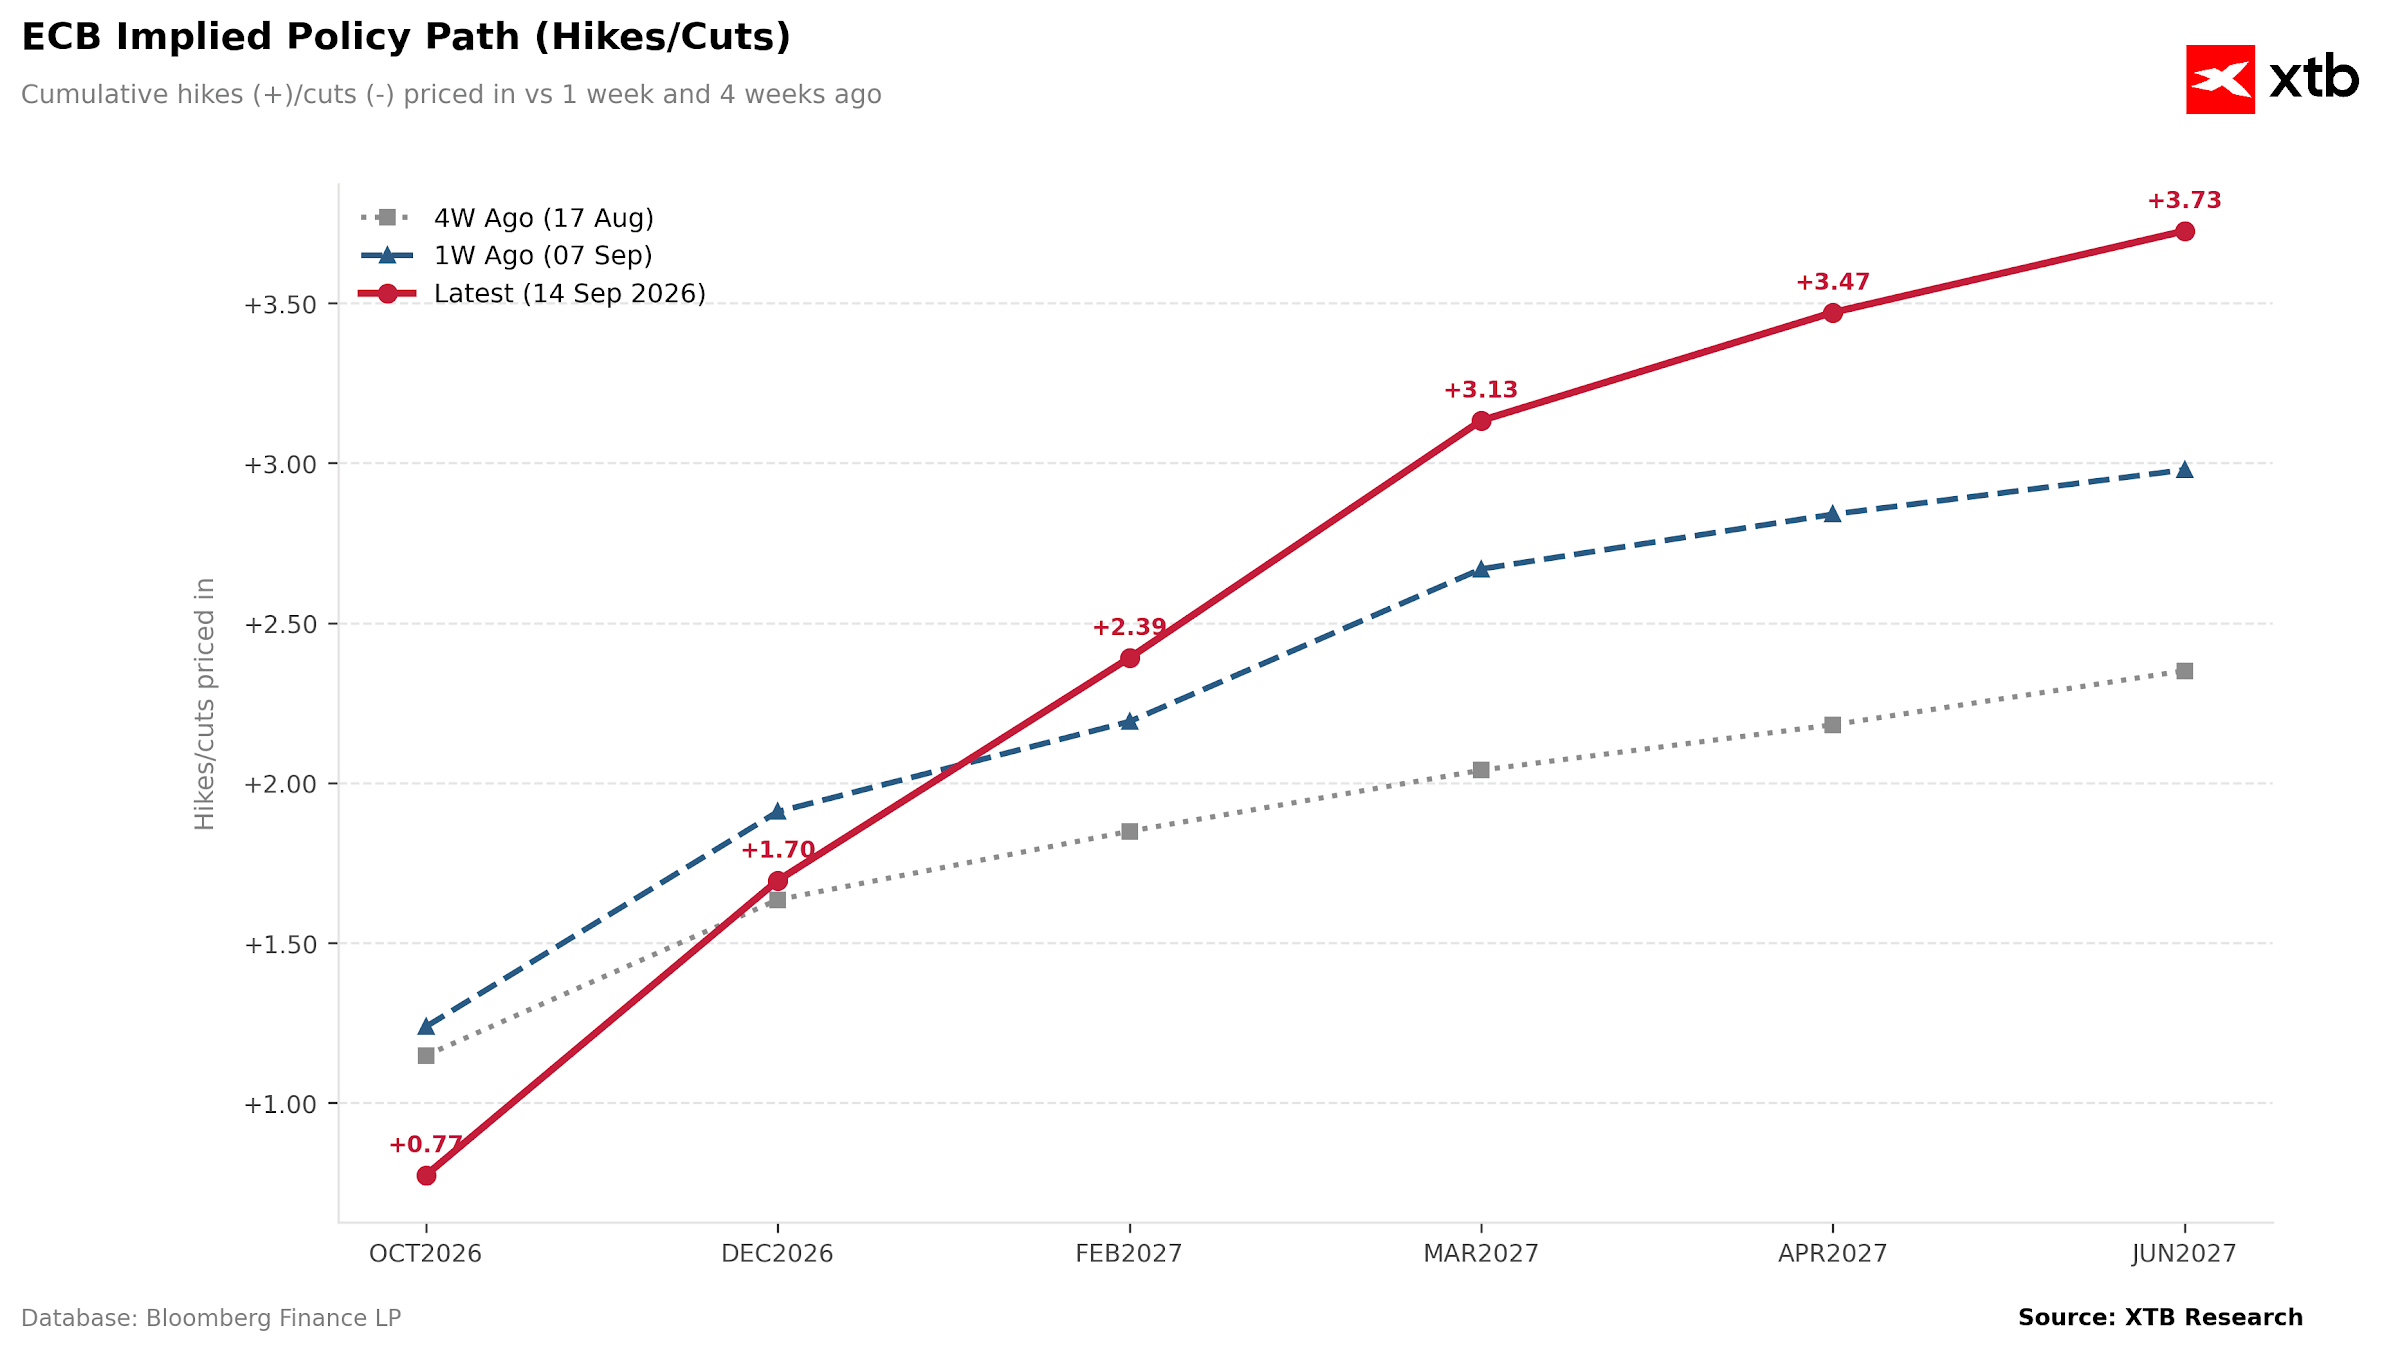
Najvýraznejšie je tento posun viditeľný na očakávanom vývoji sadzieb Fedu. Futures aktuálne do júna 2027 započítavajú kumulatívne celkovo 3,64 zvýšenia sadzieb, zatiaľ čo pred týždňom to bolo iba 2,40 a pred štyrmi týždňami len 1,49. Červená krivka sa doslova oddelila od zvyšku grafu, čo znamená, že trh rýchlo posúva očakávané sprísňovanie menovej politiky do skorších mesiacov. Podobný vývoj je viditeľný aj v eurozóne, kde trh do polovice roka 2027 započítava pri ECB 3,73 zvýšenia sadzieb...
Zdroj: XTB Research
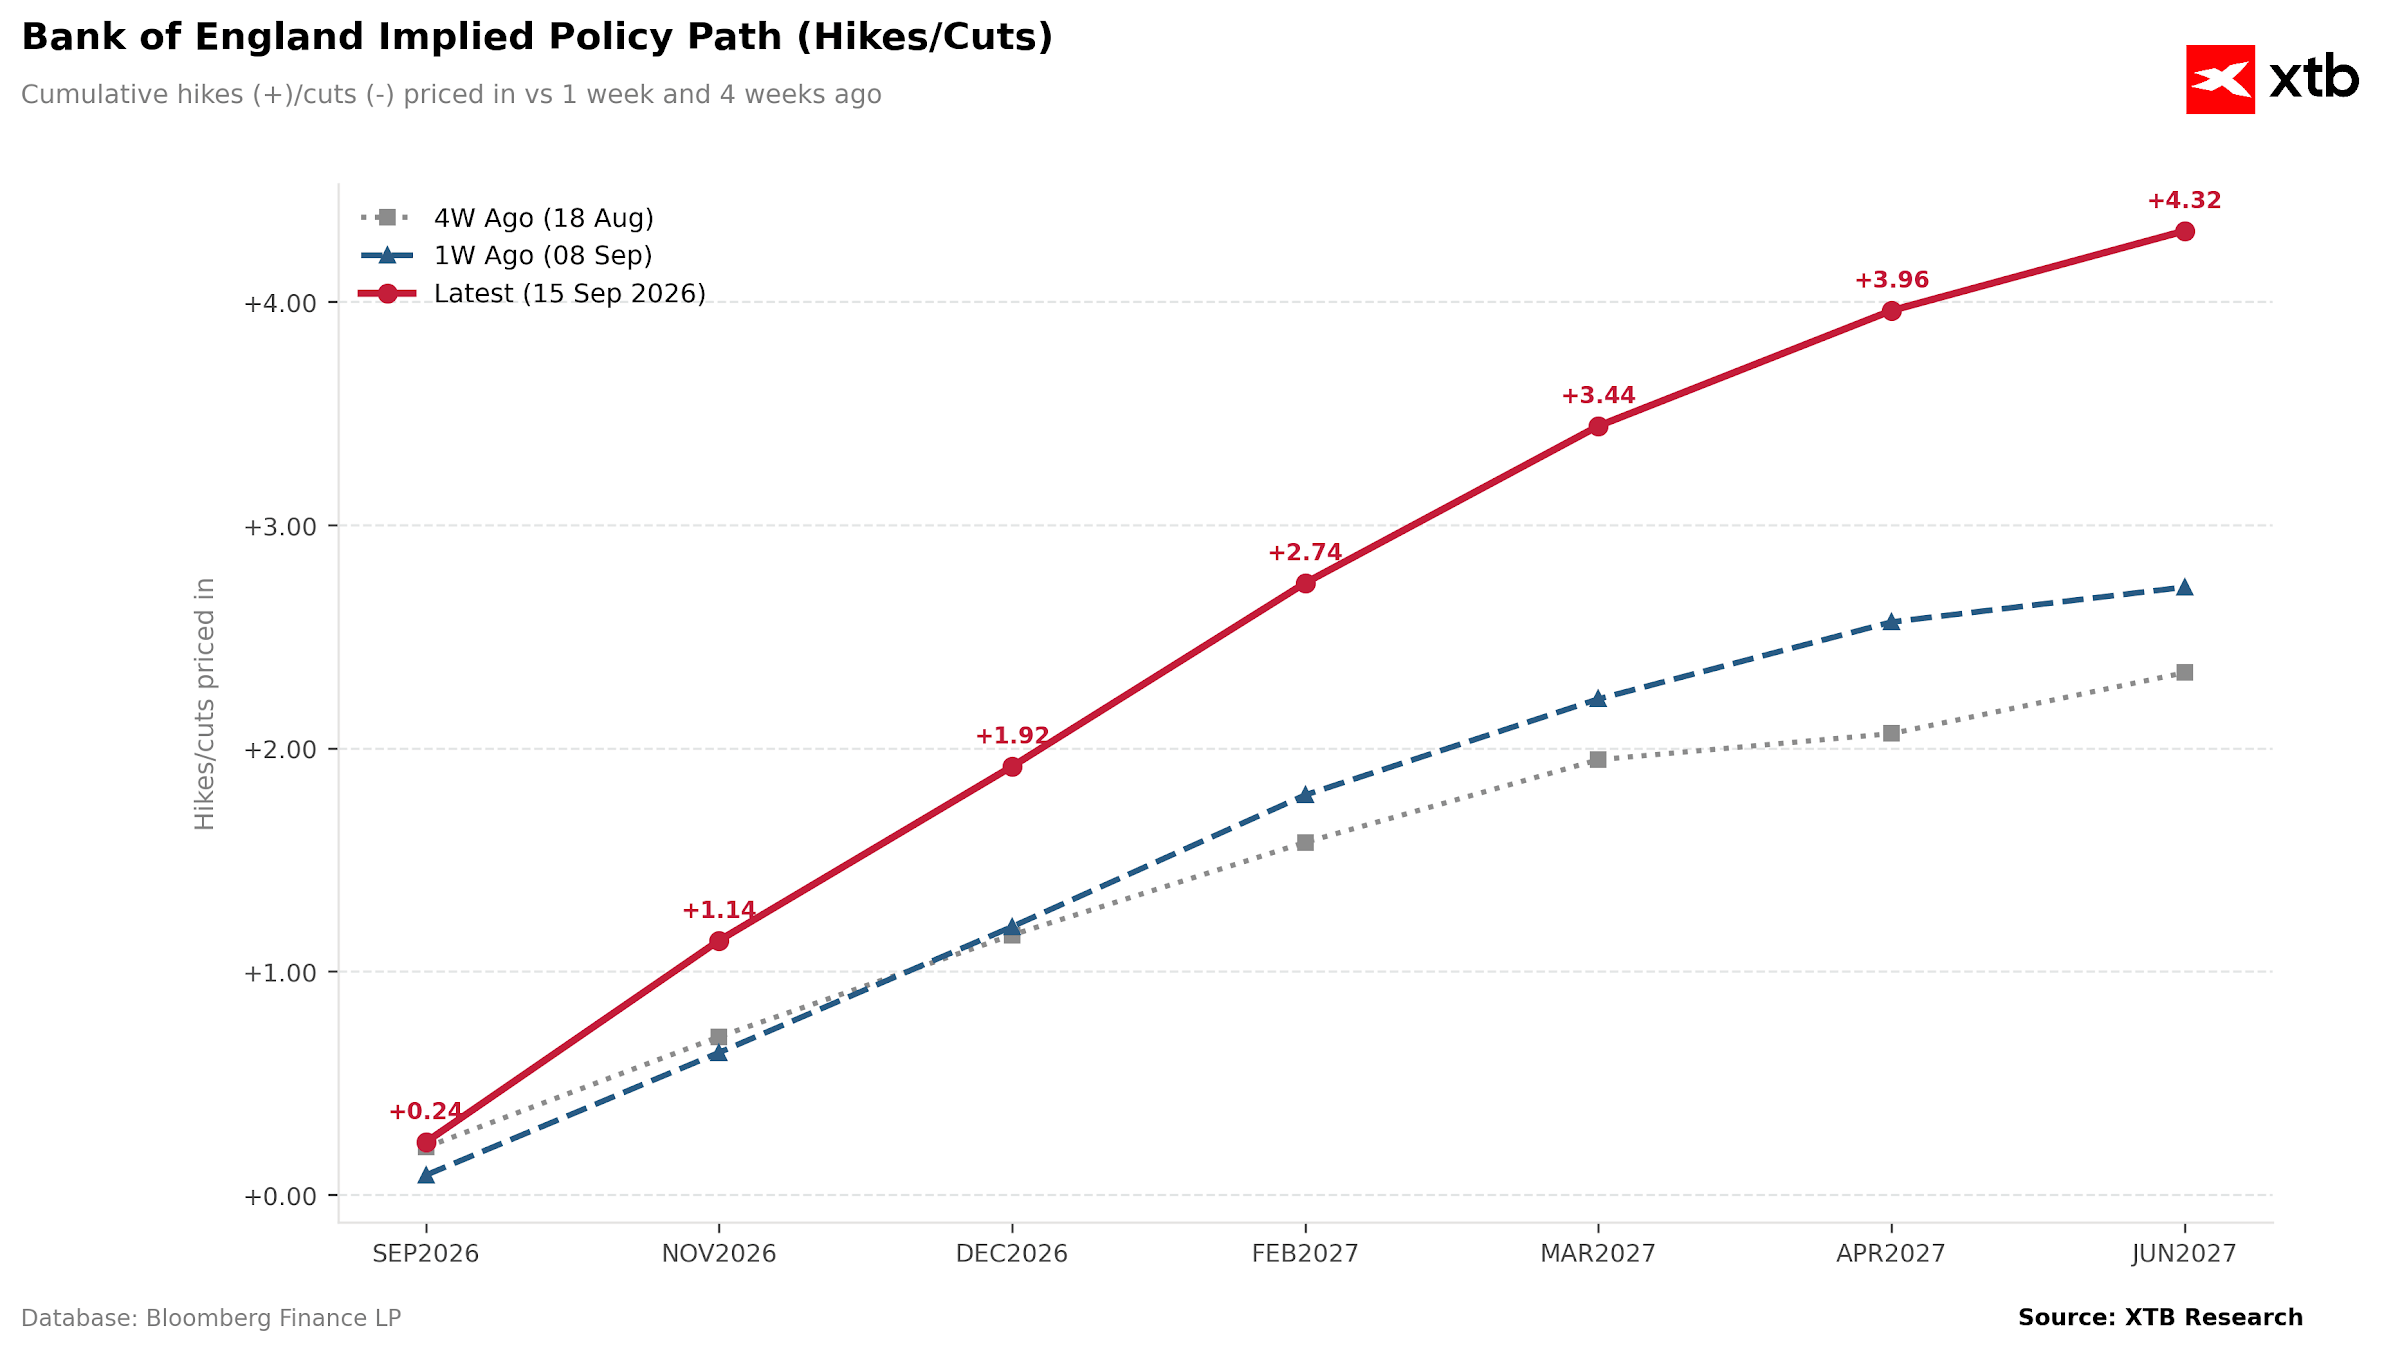
...a v Spojenom kráľovstve, kde Bank of England prekonáva všetky ostatné s očakávaním 4,32 zvýšenia sadzieb. Inými slovami, nejde iba o príbeh jednej centrálnej banky, ale o globálny obrat v menovej politike.
Zdroj: XTB Research
Zdroj: XTB Research
Tento vývoj potvrdzuje aj regionálny prehľad. Trhom očakávané ročné sadzby rastú prakticky všade – od USA a Kanady cez väčšinu trhov v regióne EMEA až po Austráliu, Nový Zéland a Kóreu. Medziročné zmeny pritom dosahujú 100 bázických bodov alebo viac. Výnimky, ako sú Brazília a Čína, iba potvrdzujú pravidlo. Trh vysiela jasný signál: peniaze budú opäť drahé, a to dlhodobo.
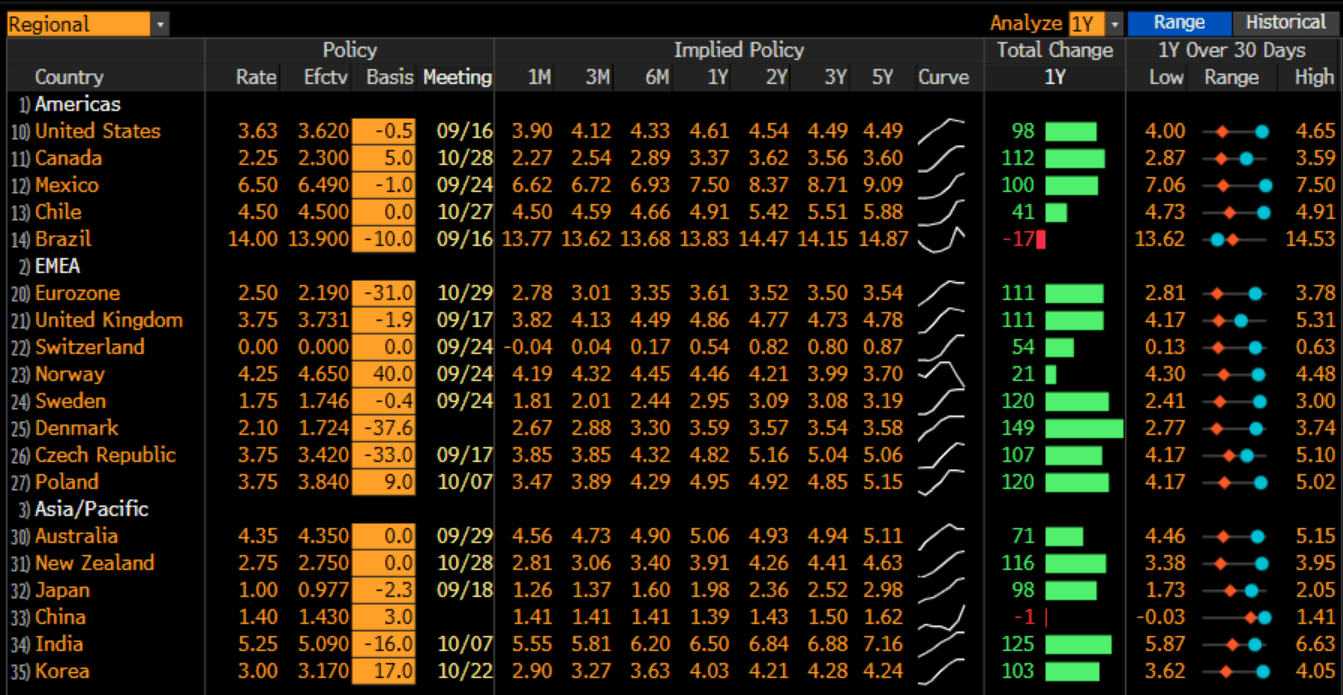
Zdroj: Bloomberg Finance LP
Čo stojí za týmto obratom? Najpravdepodobnejšie ide o kombináciu pretrvávajúcej inflácie v službách, vyšších cien pohonných hmôt a silnejších než očakávaných údajov z trhu práce. Centrálne banky dnes radšej volia opatrnejší prístup, než aby opäť stratili kontrolu nad inflačnými očakávaniami. Tie podporuje konflikt medzi Ruskom a Ukrajinou, ako aj konflikt medzi USA a Iránom a ďalšie napätie v regióne pred začiatkom zimnej sezóny.
Otázka, ktorú si teraz kladie každý portfólio manažér, znie: Čo to znamená pre akciové trhy? História naznačuje, že dlhodobo vyššie úrokové sadzby vytvárajú pre akcie skôr nepriaznivé prostredie, najmä pre rastové tituly. Vyššie sadzby zvyšujú diskontnú mieru a zároveň nastavujú vyššiu latku pre ocenenie akcií.
Reakcia však nemusí byť dramatická. Trhy sa dokážu s drahými peniazmi vyrovnať, ak ich sprevádza solídny rast firemných tržieb. Práve scenár, v ktorom silná ekonomika núti centrálne banky držať sadzby vyššie, je pre trhy oveľa ľahšie stráviteľný než stagflačná alternatíva.
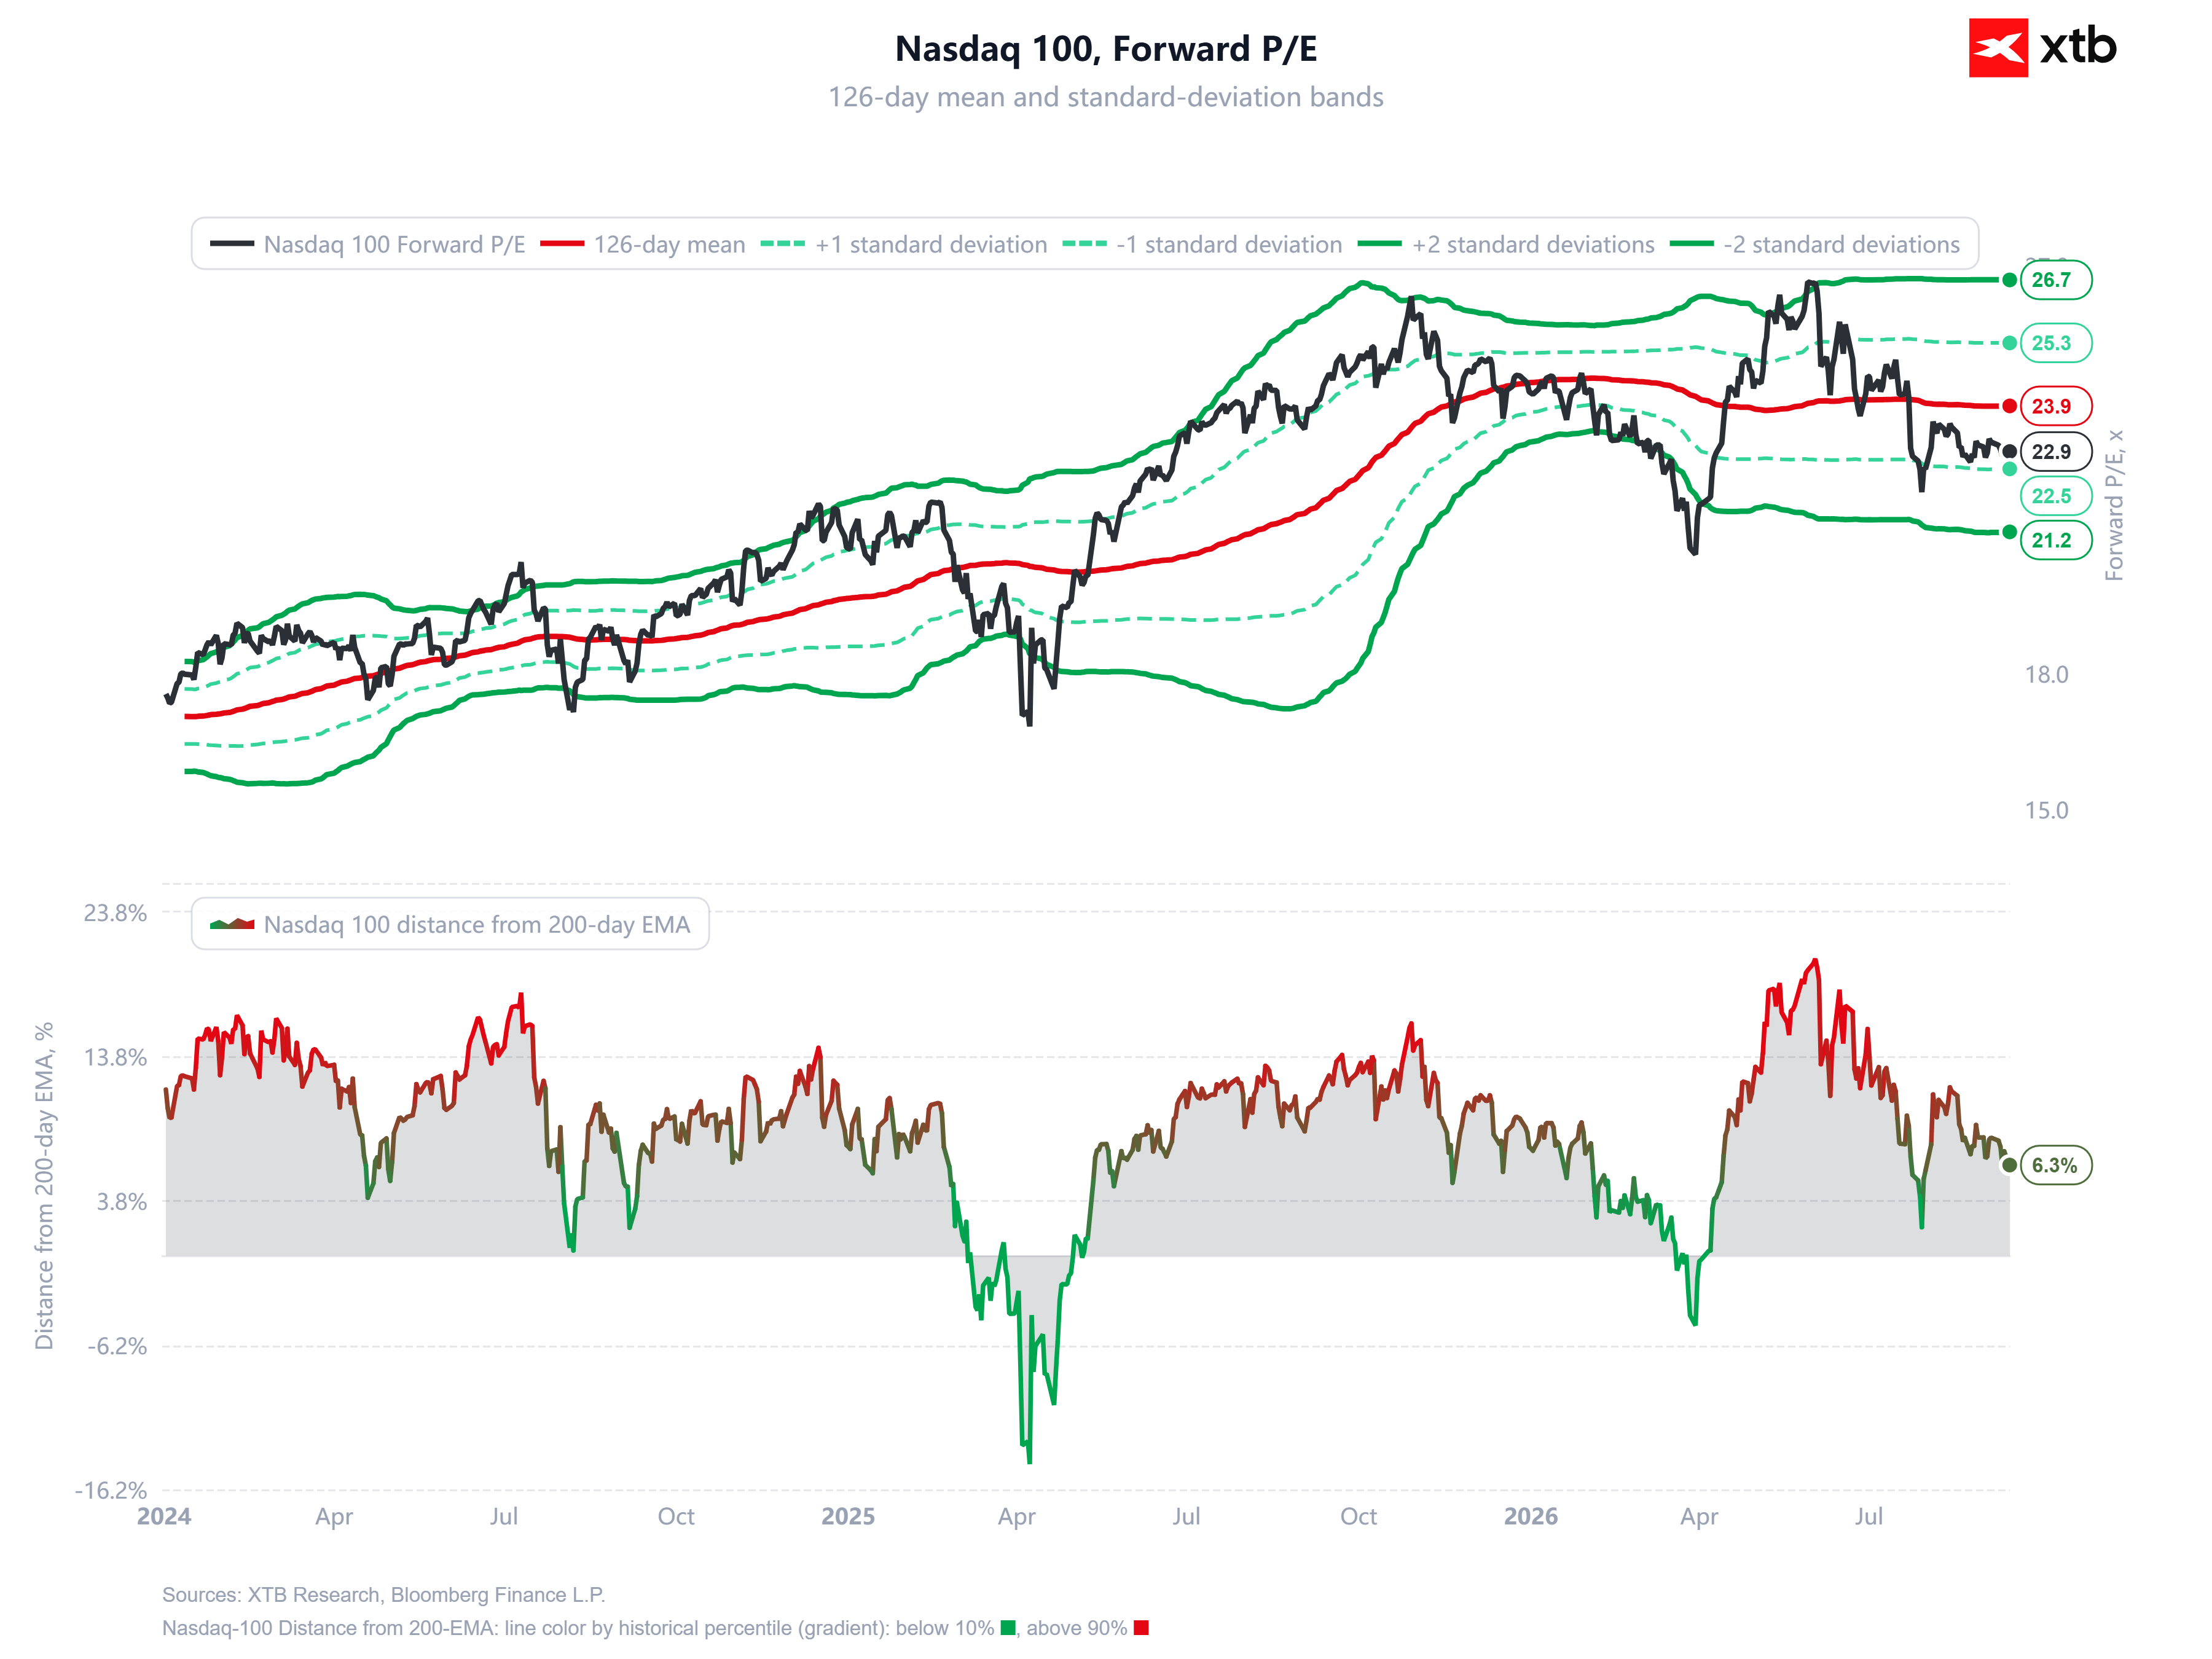
Zaujímavé je, že ocenenie akcií sa v súčasnosti nenachádza na extrémne vysokých úrovniach. Forward P/E indexu Nasdaq 100 dosahuje 22,9, čo je pod 126-dňovým priemerom 23,9 a približne na úrovni spodnej smerodajnej odchýlky. Ide o dôležitú nuansu: technologický index, ktorý sa stal symbolom éry lacných peňazí, vstupuje do potenciálne náročnejšieho prostredia úrokových sadzieb bez výraznej valuačnej bubliny. Odchýlka od 200-dňového kĺzavého priemeru dosahuje umiernených 6,3 %, takže o eufórii možno len ťažko hovoriť.
Zdroj: XTB Research
Záver? Ak má trh pravdu a skutočne sa vraciame do sveta vysokých úrokových sadzieb, akciové trhy toto prostredie pravdepodobne zvládnu bez zásadných otrasov. Treba však počítať s vyššou volatilitou a väčším významom výberu konkrétnych akcií. Drahé peniaze trestajú špekulácie, zatiaľ čo odmeňujú kvalitu a skutočné zisky. Relatívne umiernené ocenenie indexu Nasdaq navyše naznačuje, že časť tohto náročnejšieho scenára je už započítaná v cenách.
USA a Ázia zažívajú boom IPO, Európa naďalej zaostáva 🌍


Zlato oslabuje pred rozhodnutím Fedu 🟡⬇️


Komoditné zhrnutie – Zemný plyn, káva, ropa, zlato ☕ (15. 9. 2026)

Graf dňa: Zlato na päťtýždňových minimách – čo stojí za poklesom? 📉 (15. 9. 2026)
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.