

- Čínska vláda pripravuje nové opatrenia na podporu ekonomiky, stabilizáciu realitného trhu a zvýšenie príjmov domácností.
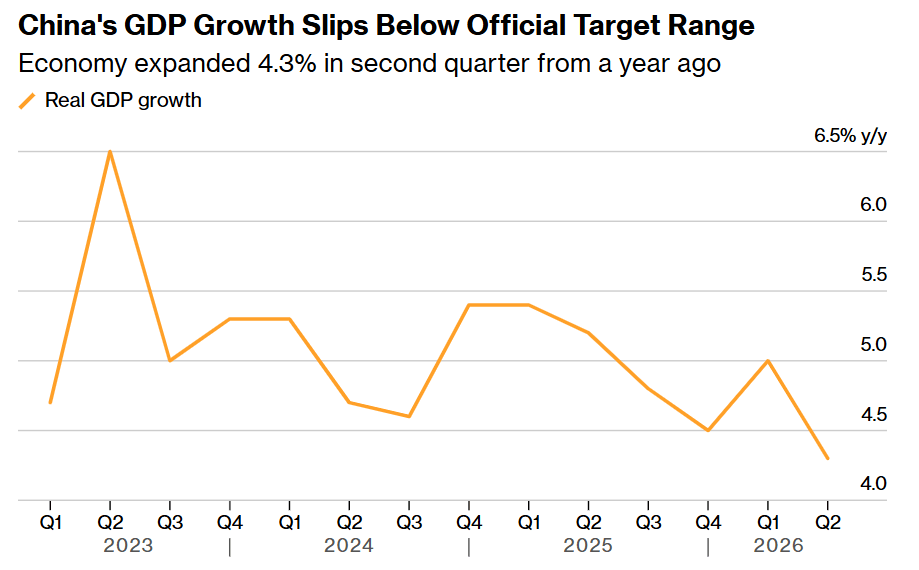
- HDP v druhom štvrťroku vzrástol o 4,3 %, čím zaostal za vládnym cieľom.
- Objem nesplácaných záväzkov domácností dosiahol na konci roka 2025 približne 2,2 bilióna jüanov.

- Čínska vláda pripravuje nové opatrenia na podporu ekonomiky, stabilizáciu realitného trhu a zvýšenie príjmov domácností.
- HDP v druhom štvrťroku vzrástol o 4,3 %, čím zaostal za vládnym cieľom.
- Objem nesplácaných záväzkov domácností dosiahol na konci roka 2025 približne 2,2 bilióna jüanov.
Čínska vláda naznačila, že pripraví ďalšie opatrenia na podporu ekonomiky. Po mesiacoch, keď zdôrazňovala predovšetkým plnenie už oznámených plánov, teraz sľubuje nové kroky na podporu rastu. Súčasne chce hľadať spôsoby, ako stabilizovať trh s nehnuteľnosťami, podporiť zamestnanosť a zvýšiť príjmy domácností.
Zmena prichádza v čase, keď čínske hospodárstvo stráca tempo. V druhom štvrťroku vzrástol hrubý domáci produkt medziročne o 4,3 %, teda pod spodnou hranicou tohtoročného vládneho cieľa 4,5 až 5 %. Spotreba slabne a investície ďalej klesajú. Nové opatrenia majú podľa analytikov pomôcť najmä vo zvyšnej časti roka, ich rozsah však vláda zatiaľ neupresnila.
Peking chce urýchliť vydávanie a využívanie dlhopisov, začatie infraštruktúrnych projektov a schvaľovanie investícií. Miestne samosprávy budú môcť využiť dosiaľ nevyčerpaný priestor na zadlženie. Centrálna banka má zvýšiť objem zvýhodneného financovania pre technologické firmy, poľnohospodárstvo a malé podniky. O konkrétnej pomoci realitnému trhu vláda ešte len rozhodne.
Slabý dopyt má však aj hlbšiu príčinu: časť domácností má čoraz väčšie problémy so splácaním. Podľa odhadu spoločnosti Gavekal Dragonomics malo na konci roka 2025 až 100 miliónov ľudí záväzky po splatnosti v celkovej výške najmenej 2,2 bilióna jüanov, približne 327 miliárd dolárov. Nejde o hodnotu všetkých úverov, ktoré banky oficiálne klasifikujú ako nesplácané, ale o širší odhad dlhov ľudí, ktorí meškajú s platbami.
Banky sa časti problémových spotrebiteľských úverov zbavujú predajom balíkov špecializovaným správcom pohľadávok, často len za zlomok ich nominálnej hodnoty. Tento proces teraz komplikuje prísnejší dohľad nad postupmi inkasných spoločností. Ak bude vymáhanie pomalšie a menej úspešné, investori môžu mať o ďalšie balíky úverov menší záujem. Bankám by sa tým sťažilo čistenie ich bilancií.
Pre investorov bude rozhodujúca podoba sľúbených opatrení. Podpora realitného trhu, pracovných miest a príjmov by mohla domácnostiam uľaviť a postupne oživiť spotrebu. Samotný prísľub nových stimulov však zatiaľ nehovorí, či budú dostatočné na prekonanie útlmu na trhu bývania a rastúcich problémov so splácaním.
Graf rastu čínskeho HDP (medziročná zmena, Q1 2023 – Q2 2026)
Zdroj: Bloomberg
Rast čínskej ekonomiky v posledných rokoch kolíše, ale od začiatku roka 2025 prevažne slabne. Po krátkom zrýchlení na 5 % v prvom štvrťroku 2026 spomalil v druhom štvrťroku na 4,3 %. Tým sa dostal pod spodnú hranicu tohtoročného vládneho cieľa 4,5 až 5 %. Práve tento rozdiel pomáha vysvetliť, prečo Peking teraz naliehavejšie hovorí o ďalších opatreniach.
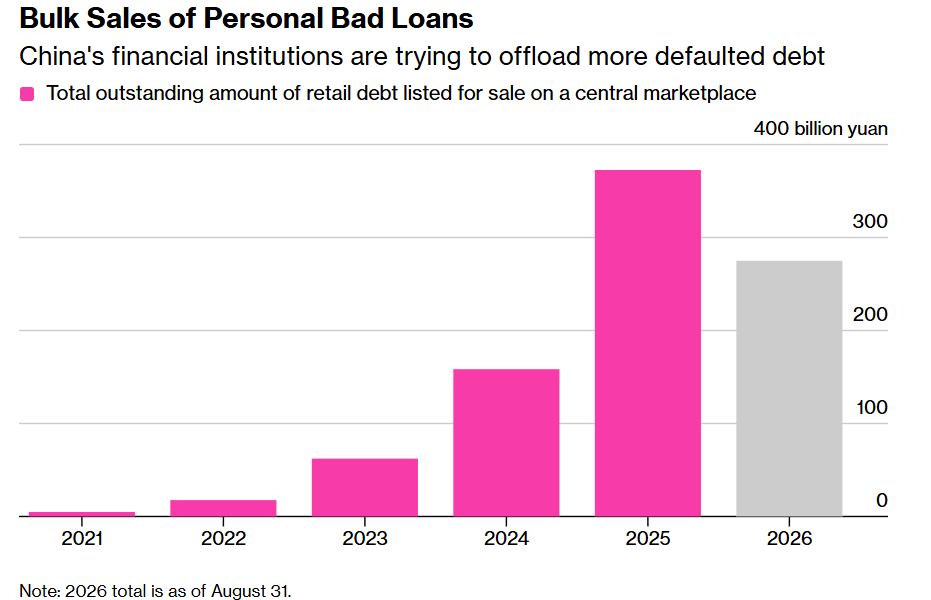
Graf predaja problémových osobných úverov v Číne (2021 – 2026)
Zdroj: Bloomberg
Objem nesplácaných osobných úverov ponúkaných na predaj na centrálnej platforme od roku 2021 výrazne vzrástol. V roku 2025 dosiahol podľa grafu približne 370 miliárd jüanov. Za prvých osem mesiacov roka 2026 predstavoval viac ako 275 miliárd jüanov. Tohtoročný stĺpec preto nemožno priamo porovnávať s celým minulým rokom ako dôkaz poklesu. Údaje navyše opisujú úvery zaradené do ponuky, nie objem skutočne dokončených predajov. Rastúca aktivita na platforme napriek tomu ukazuje, ako intenzívne sa finančné inštitúcie snažia problémových pohľadávok zbaviť.
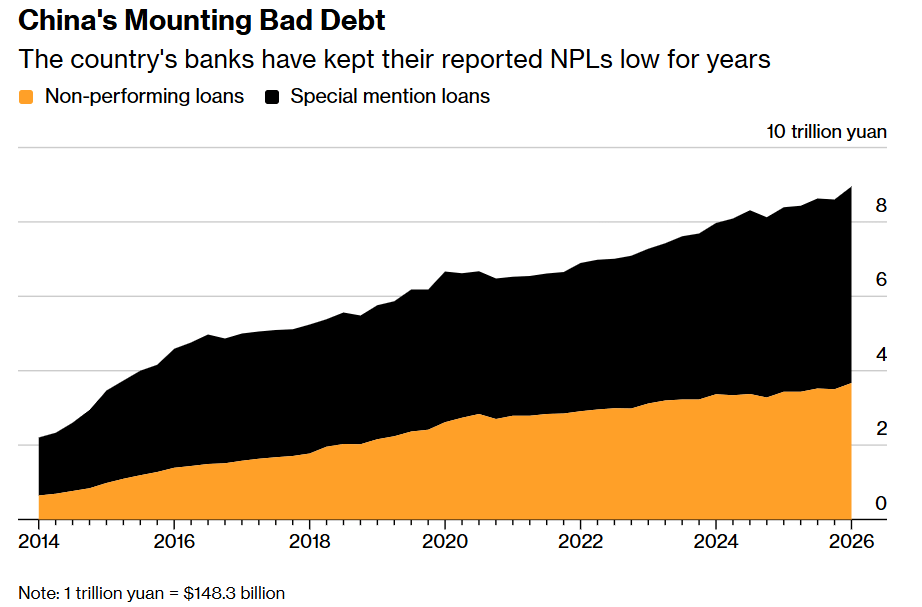
Graf problémových úverov čínskych bánk (2014 – 2026)
Zdroj: Bloomberg
Posledný graf zachytáva širšie úverové riziko v bankách: kombinuje nesplácané úvery a úvery v osobitnom sledovaní, pri ktorých sa objavujú známky problémov. Ich súhrnný objem od roku 2014 vytrvalo rastie a na konci zobrazeného obdobia presahuje 8 biliónov jüanov. Graf zahŕňa rôzne druhy bankových pôžičiek, takže ho nemožno zamieňať za odhad 2,2 bilióna jüanov záväzkov domácností po splatnosti. Spoločne však údaje ukazujú, že popri podpore rastu musí Čína riešiť aj dlhodobo narastajúce úverové riziko.


📅 Makro kalendár – Jastrabí krok RBA a lavína vystúpení centrálnych bankárov (29.09.2026)



🦘Ranné zhrnutie: Vyššie sadzby v Austrálii a ďalší rast cien ropy (29.09.2026)


Denné zhrnutie: Nedostatok pokroku v rokovaniach zaťažuje Wall Street aj drahé kovy (28. 9. 2026)


US Open: Wall Street začína týždeň v červených číslach 📉 (28. 9. 2026)
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.