


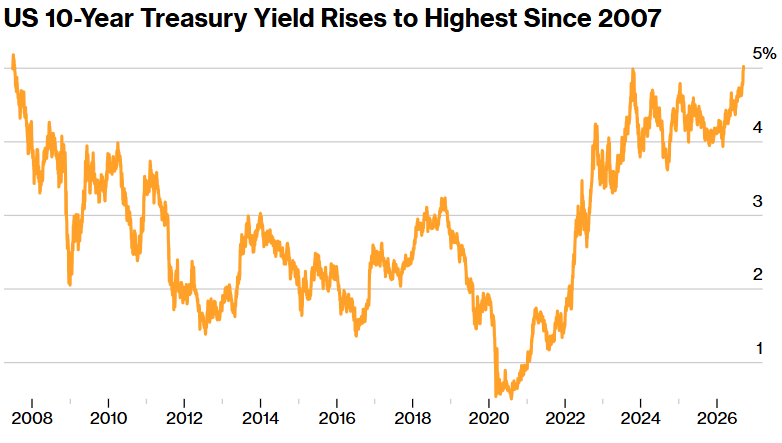
Americký dlhopisový trh sa dostáva pod ďalší tlak. Výnos 10-ročných štátnych dlhopisov USA v utorok vystúpil až na 5,02 %, čím prekonal maximum z roku 2023 a dostal sa na najvyššiu úroveň od roku 2007. Výpredaj prichádza len deň pred rozhodnutím Fedu o úrokových sadzbách a môže mať výrazný vplyv aj na akciové trhy.
Za rastom výnosov stojí kombinácia viacerých faktorov – vyššie ceny energií, pretrvávajúce inflačné riziká, rastúci objem vydávaného dlhu a slabší štrukturálny dopyt po amerických štátnych dlhopisoch.
Ropa zvyšuje obavy z ďalšej inflácie
Posledný impulz prišiel z energetického trhu. Rastúce geopolitické napätie na Blízkom východe naďalej podporuje ceny ropy a plynu, čo zvyšuje riziko, že inflácia zostane dlhšie zvýšená.
Práve táto situácia komplikuje pozíciu americkej centrálnej banky. Investori očakávajú, že Fed v stredu zvýši krátkodobé úrokové sadzby, čo by bolo prvé zvýšenie od júla 2023.
Ak by Fed sadzby ponechal bez zmeny alebo by jeho komunikácia naznačila miernejšie budúce sprísňovanie menovej politiky, dlhopisový trh by to mohol interpretovať ako nedostatočnú reakciu na inflačné riziká. Výsledkom by mohol byť ďalší rast dlhodobých výnosov.
Problémom je aj obrovská ponuka dlhopisov
Inflácia však nie je jediným dôvodom súčasného výpredaja. Americká vláda musí vydávať čoraz väčšie množstvo dlhopisov pre financovanie rozpočtových deficitov a refinancovanie staršieho dlhu.
Súčasne prudko rastie aj firemné zadlžovanie, okrem iného pre obrovské investície technologických spoločností do AI infraštruktúry a dátových centier.
Na trhu sa tak objavuje čoraz väčšie množstvo nového dlhu práve v čase, keď centrálne banky už nie sú takými významnými kupcami štátnych dlhopisov ako v období kvantitatívneho uvoľňovania. Podľa UBS je navyše štrukturálny dopyt po amerických dlhopisoch zo strany zahraničných oficiálnych inštitúcií výrazne slabší ako v minulosti.
Výnos 10-ročných dlhopisov je najvyššie od roku 2007
Zdroj: Bloomberg
Po globálnej finančnej kríze výnos 10-ročných amerických dlhopisov dlhodobo klesal a počas pandémie v roku 2020 sa prepadol hlboko pod 1 %. Od roku 2022 však nastal dramatický obrat. Kombinácia vysokej inflácie, sprísňovania menovej politiky a rastúcej ponuky dlhopisov vytlačila výnos postupne nad 4 % a teraz až k hranici 5 %. Aktuálne úrovne tak americký trh nevidel takmer dve desaťročia.
Práve hranica 5 % má zároveň výrazný psychologický význam. Hoci ju výnos krátko prekonal už v októbri 2023 a opäť v pondelok, nad touto úrovňou 10-ročný výnos neuzavrel obchodný deň od roku 2007.
Päť percent začína byť problémom pre akcie
Rast výnosov má významné dôsledky aj mimo samotného dlhopisového trhu. 10-ročné americké dlhopisy slúžia ako dôležitý základ pre oceňovanie hypoték, firemných úverov aj ďalších finančných produktov.
Pre akciový trh je navyše hranica 5 % citlivá. Bezpečné štátne dlhopisy začínajú investorom ponúkať atraktívny výnos bez nutnosti podstupovať rovnaké riziko ako pri akciách. Časť kapitálu sa preto môže presúvať z rizikovejších aktív práve do dlhopisov.
Vyššie bezrizikové sadzby zároveň znižujú súčasnú hodnotu budúcich firemných ziskov, čo býva problémom predovšetkým pre rastové a technologické spoločnosti s vysokými valuáciami.
Ďalšou zastávkou môže byť 6 %?
Kľúčovým krátkodobým katalyzátorom bude stredajšie rozhodnutie Fedu a následná komunikácia jeho predsedu Kevina Warsha. Trh bude sledovať nielen samotné rozhodnutie o sadzbách, ale predovšetkým nový výhľad ich ďalšieho vývoja.
Ak budú ceny energií pokračovať v raste a Fed nedokáže investorov presvedčiť o dostatočne tvrdom postoji proti inflácii, tlak na dlhopisy môže pokračovať.
ING dokonca upozorňuje, že výraznejšie prelomenie hranice 5 % by mohlo postupne dostať do hry úroveň 6 %. Takýto pohyb by už predstavoval výrazne náročnejšie prostredie nielen pre dlhopisy, ale aj pre akcie, úverový trh a celú americkú ekonomiku.
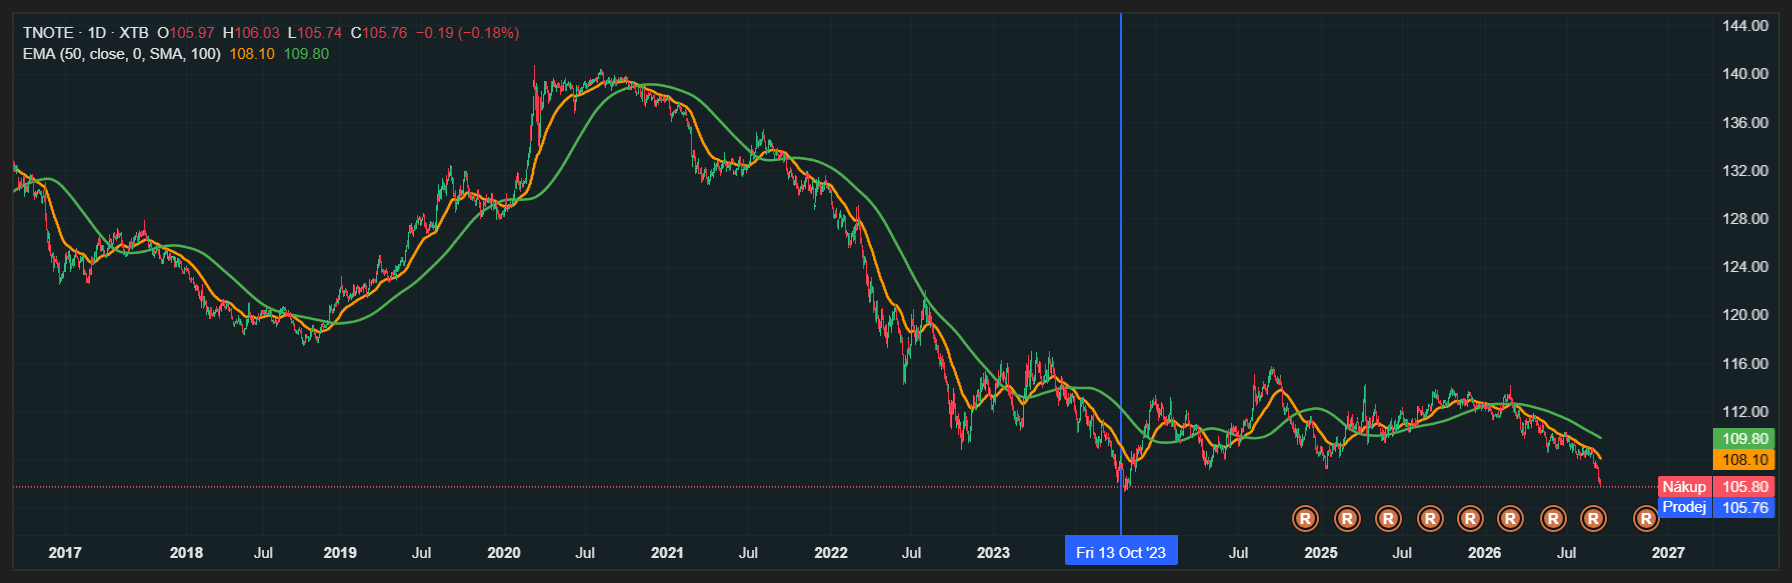
Graf amerických 10-ročných dlhopisov (TNOTE, D1)
Zdroj: xStation5
Cena amerických 10-ročných štátnych dlhopisov pokračuje v poklese a aktuálne sa pohybuje okolo 105,76 bodu. Trh sa dostal na najnižšie úrovne od októbra 2023, čo zodpovedá súčasnému prudkému rastu dlhopisových výnosov. Pri dlhopisoch totiž platí opačný vzťah medzi cenou a výnosom – pokles ceny znamená rast výnosu.
Technický obraz zostáva výrazne medvedí. Cena sa nachádza pod EMA 50 na úrovni 108,10 bodu aj pod SMA 100 okolo 109,80 bodu. Oba kĺzavé priemery tak teraz vytvárajú dôležitú rezistenčnú oblasť približne 108–110 bodov. Kým sa cena drží pod týmto pásmom, zostáva prevaha na strane predajcov.
Zásadná je teraz oblasť okolo 105,5–106 bodov, ktorá zodpovedá minimám z októbra 2023 a predstavuje dlhodobo významný support. Trh túto zónu aktuálne testuje. Jej presvedčivé prelomenie by znamenalo vytvorenie nových niekoľkoročných miním a mohlo by otvoriť priestor na pokračovanie poklesu. Zároveň by takýto pohyb zodpovedal scenáru, v ktorom by výnos 10-ročných amerických dlhopisov pokračoval výraznejšie nad hranicu 5 %.


Denné zhrnutie: Spomalenie AI nezastavuje rast výnosov


Japonský jen opäť oslabuje 💴
🎥 Krypto Briefing: Kľúčový týždeň! Hlasovanie o Clarity Act a zasadnutie Fedu

Hovädzie mäso v USA láme cenové rekordy. Trump otvára dvere dovozu z Brazílie 🥩
Tento materiál je marketingovou komunikáciou v zmysle čl. 24 ods. 3 smernice Európskeho parlamentu a Rady 2014/65/EÚ z 15. mája 2014 o trhoch s finančnými nástrojmi, ktorou sa mení smernica 2002/92/ES a smernica 2011/61/EÚ (MiFID II). Marketingová komunikácia nie je investičným odporúčaním ani informáciou odporúčajúcou alebo navrhujúcou investičnú stratégiu v zmysle nariadenia Európskeho parlamentu a Rady (EÚ) č. 596/2014 zo 16. apríla 2014 o zneužívaní trhu (nariadenie o zneužívaní trhu) a o zrušení smernice Európskeho parlamentu a Rady 2003/6/ES a smerníc Komisie 2003/124/ES, 2003/125/ES a 2004/72/ES a delegovaného nariadenia Komisie (EÚ) 2016/958 z 9. marca 2016, ktorým sa dopĺňa nariadenie Európskeho parlamentu a Rady (EÚ) č. 596/2014, pokiaľ ide o regulačné technické predpisy upravujúce technické opatrenia na objektívnu prezentáciu investičných odporúčaní alebo iných informácií, ktorými sa odporúča alebo navrhuje investičná stratégia, a na zverejňovanie osobitných záujmov alebo uvádzanie konfliktov záujmov v zmysle zákona č. 566/2001 Z. z. o cenných papieroch a investičných službách. Marketingová komunikácia je pripravená s najvyššou starostlivosťou, objektivitou, prezentuje fakty známe autorovi k dátumu prípravy a neobsahuje žiadne hodnotiace prvky. Marketingová komunikácia je pripravená bez zohľadnenia potrieb klienta, jeho individuálnej finančnej situácie a nijakým spôsobom nepredstavuje investičnú stratégiu. Marketingová komunikácia nepredstavuje ponuku na predaj, ponuku, predplatné, výzvu na nákup, reklamu alebo propagáciu akýchkoľvek finančných nástrojov. XTB S.A. organizačná zložka nezodpovedá za žiadne kroky alebo opomenutia klienta, najmä za nadobudnutie alebo predaj finančných nástrojov. XTB nezodpovedá za žiadnu stratu alebo škodu, vrátane, bez obmedzenia, akejkoľvek straty, ktorá môže vzniknúť priamo alebo nepriamo, spôsobená na základe informácií obsiahnutých v tejto marketingovej komunikácii. V prípade, že marketingová komunikácia obsahuje akékoľvek informácie o akýchkoľvek výsledkoch týkajúcich sa finančných nástrojov v nej uvedených, nepredstavujú žiadnu záruku ani prognózu budúcich výsledkov. Minulá výkonnosť nemusí nevyhnutne naznačovať budúce výsledky a každá osoba konajúca na základe týchto informácií tak robí výlučne na vlastné riziko.