


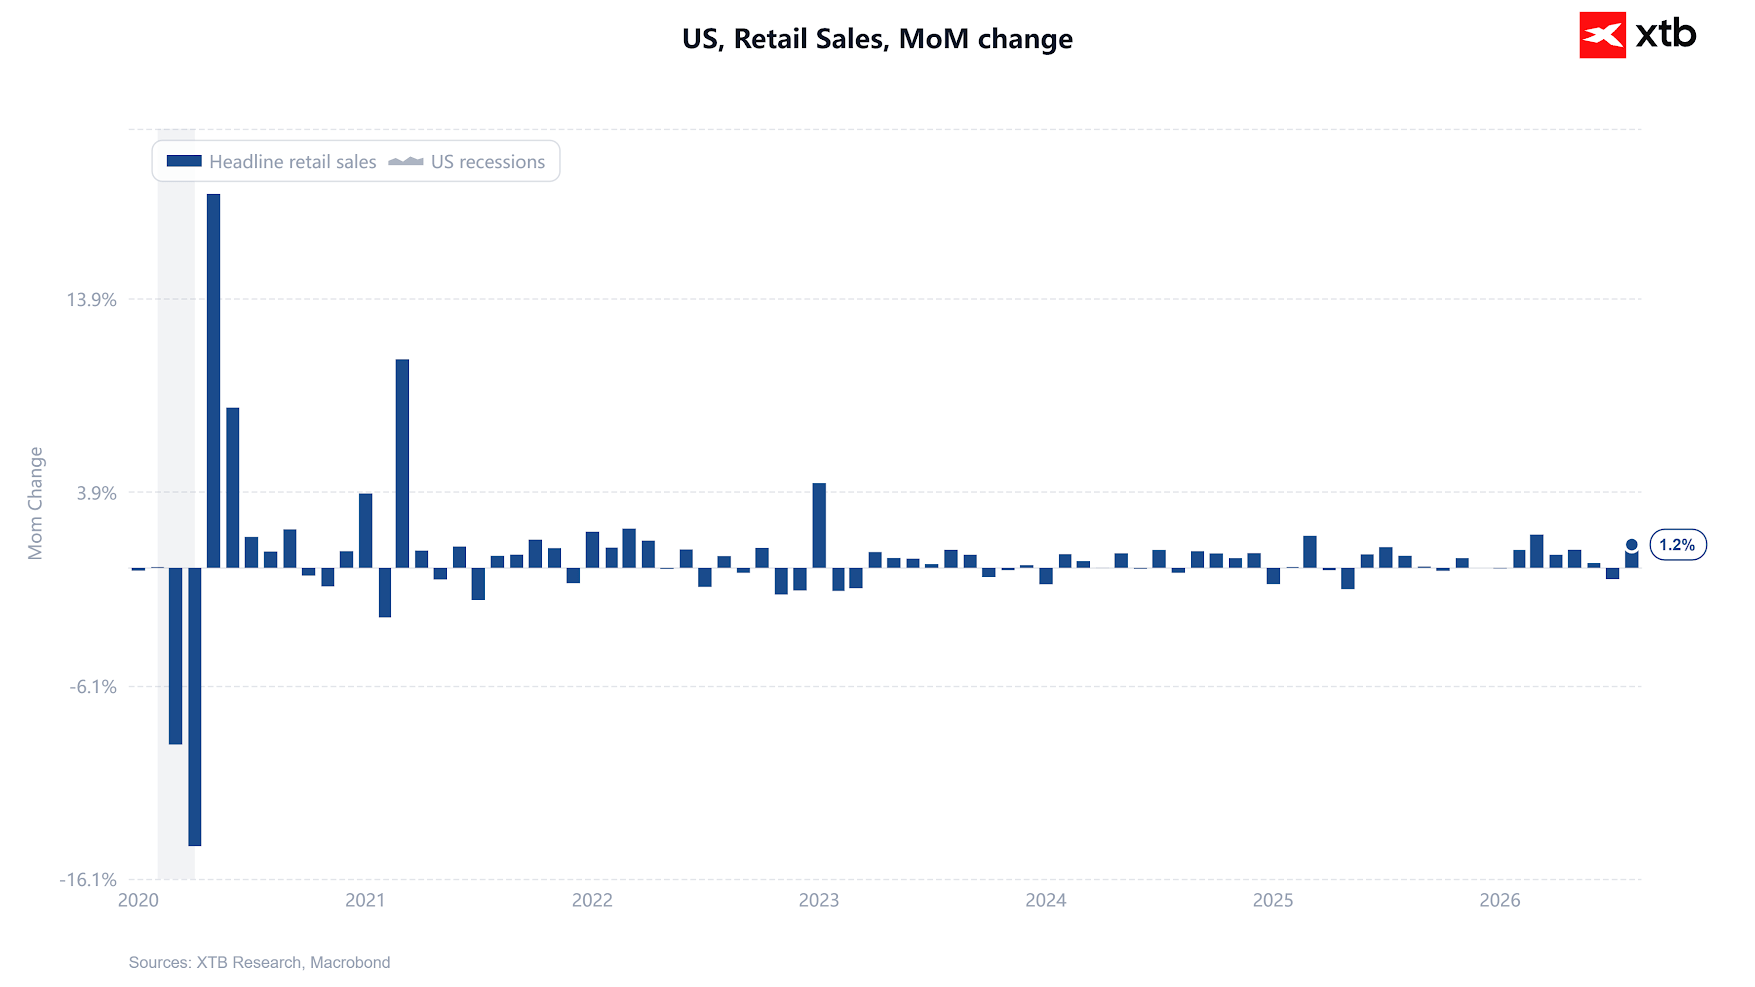
Doanh số bán lẻ tháng 8 tăng mạnh hơn dự kiến trên mọi phương diện, và mọi chỉ số bên dưới số liệu headline thậm chí còn mạnh hơn chính con số tổng thể. Với khả năng Fed tăng 25 điểm cơ bản đã được thị trường định giá tới 92% trước cuộc họp FOMC hôm nay, báo cáo này không thay đổi kỳ vọng cho tháng 9, nhưng khiến lập luận cho việc dừng lại sau đó trở nên khó bảo vệ hơn đáng kể.
Các số liệu chính:
- Headline: +1,2% so với tháng trước so với +0,8% dự kiến; mức -0,6% trước đó được điều chỉnh lên -0,5%
- Loại trừ ô tô: +1,4% so với +0,5% dự kiến, cao gần gấp ba lần kỳ vọng
- Nhóm kiểm soát (control group): +1,4% so với +0,4% dự kiến, sau mức -0,4% trong tháng 7; đây là chỉ số được sử dụng để theo dõi hàng hóa trong PCE và GDP
- Loại trừ ô tô và xăng: +1,2% so với -0,3% trước đó, cho thấy rõ nhất nhu cầu cơ bản
- Danh nghĩa so với cùng kỳ năm trước: 6,0% so với 5,01% trước đó
- Chi tiết theo nhóm: xăng dầu +3,1%, bán lẻ không qua cửa hàng +2,6%, nội thất +1,9%, điện tử và thiết bị gia dụng +1,6%, nhà hàng và quán bar +1,2%, hàng thể thao +1,2%, vật liệu xây dựng -0,2%
- Phản ứng của thị trường: tối thiểu. Xác suất tăng lãi suất vẫn không thay đổi ở khoảng 92%, thị trường vẫn định giá hai lần tăng lãi suất đầy đủ cho đến cuối năm, US10Y duy trì trên 5%
Lập luận về giá xăng không còn phù hợp
Doanh số bán lẻ được tính theo giá danh nghĩa, và tháng 8 là thời điểm cú sốc dầu mỏ tác động mạnh đến giá tại các trạm xăng. Doanh số tại các trạm xăng tăng 3,1% so với tháng trước chủ yếu phản ánh giá, không phải khối lượng. Giá Brent đã tăng khoảng 18% trong tháng. Đây thực sự là yếu tố làm méo số liệu headline.
Nhưng yếu tố này cũng đã được loại bỏ, và chỉ số loại trừ ô tô và xăng vẫn tăng 1,2%. Đây mới là điểm quan trọng. Chi phí nhiên liệu cao hơn thông thường sẽ hoạt động như một loại thuế lên ngân sách hộ gia đình: người tiêu dùng phải trả nhiều hơn tại trạm xăng và cắt giảm chi tiêu ở những nơi khác. Nhưng trong tháng 8, điều đó đã không xảy ra. Nhà hàng và quán bar — một trong những khoản đầu tiên các hộ gia đình thường cắt giảm khi chịu áp lực — vẫn tăng 1,2%. Chỉ có vật liệu xây dựng giảm, và mức giảm cũng chỉ rất nhẹ. Người tiêu dùng Mỹ đã hấp thụ một cú sốc năng lượng đáng kể mà không phải phân bổ lại chi tiêu bằng cách cắt giảm các khoản khác.
Tại sao điều này quan trọng đối với Fed
Các ngân hàng trung ương được cho là nên bỏ qua những cú sốc năng lượng từ phía nguồn cung, và lập luận cho cách tiếp cận này dựa trên một giả định: cú sốc đó sẽ tự làm suy yếu nhu cầu. Báo cáo này bác bỏ giả định đó. Khi chi tiêu đủ mạnh để hấp thụ hoàn toàn cú sốc giá nhiên liệu, các điều kiện cho hiệu ứng vòng hai đã xuất hiện. Các doanh nghiệp phải đối mặt với chi phí đầu vào và vận chuyển cao hơn sẽ nhận ra rằng họ có khả năng chuyển phần chi phí này sang người tiêu dùng.
Báo cáo này cũng làm suy yếu một nửa luận điểm về kịch bản đình lạm trên thị trường cổ phiếu. S&P 500 đã giảm xuống mức thấp nhất trong sáu tuần do giả định rằng cú sốc năng lượng kết hợp với Fed thắt chặt sẽ gây ra một cú sốc tăng trưởng. Dữ liệu này cho thấy hiện tại không có yếu tố “đình” — chỉ có “lạm”. Đây là sự kết hợp gây bất lợi cho trái phiếu hơn là cổ phiếu.
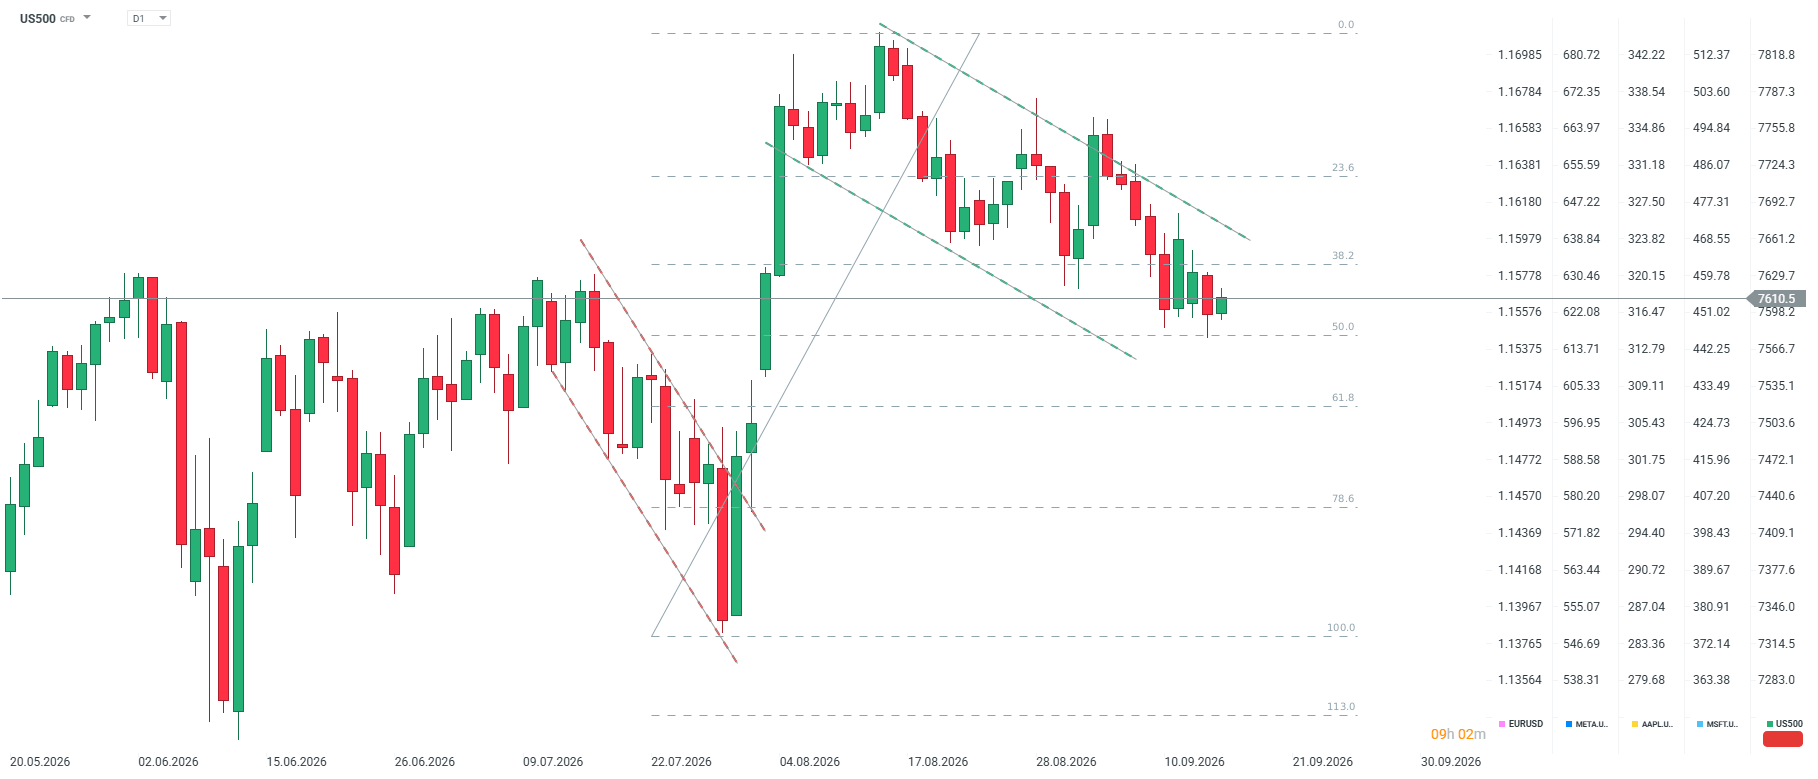 US500 tăng trong hôm nay sau khi chạm mức thấp nhất kể từ ngày 3/8. Tuy nhiên, trong những phút đầu tiên sau khi dữ liệu được công bố, US500 đã mất khoảng 7 điểm. Nguồn: XTB
Ba điểm cần lưu ý, nhưng không điểm nào mang tính ôn hòa
Đây là một nhịp phục hồi sau một tháng tiêu cực, do đó mức trung bình hai tháng cho thấy bức tranh bình thường hơn nhiều so với con số headline. Một phần sức mạnh ở nhóm nội thất và điện tử mang dấu hiệu của việc người tiêu dùng mua trước nhu cầu dự kiến giá sẽ tăng, qua đó kéo nhu cầu từ các quý tương lai lên hiện tại. Tuy nhiên, đây cũng là dấu hiệu của kỳ vọng lạm phát chưa được neo vững và vì vậy lại là một lập luận ủng hộ việc tăng lãi suất, chứ không phải phản đối. Ngoài ra, hiệu ứng lấn át chi tiêu do năng lượng tăng thường xuất hiện với độ trễ từ một đến hai tháng, vì vậy việc chưa xuất hiện trong tháng 8 không cho chúng ta biết gì về tháng 10.
Bối cảnh mà Fed đang đối mặt khá đơn giản nhưng không dễ chịu: một cú hích lạm phát từ phía nguồn cung xuất hiện trong khi phía cầu không cho thấy bất kỳ dấu hiệu hạ nhiệt nào. Đây chính là thời điểm các ngân hàng trung ương tăng lãi suất — và tiếp tục tăng lãi suất.


Phố Wall kỳ vọng gì ở S&P 500 trong quý tới? 🗽 Các nhóm ngành đáng chú ý


Vàng và bạc tăng trước quyết định của Fed


Thị trường nổi bật: Điều gì tiếp theo đối với thị trường chứng khoán Mỹ? (16.09.2026)


Tin đầu ngày: AI chậm lại nhưng lợi suất vẫn tăng
Nội dung tài liệu này chỉ được cung cấp mang tính thông tin chung và là tài liệu đào tạo. Bất kỳ ý kiến, phân tích, giá cả hoặc nội dung khác không được xem là tư vấn đầu tư hoặc khuyến nghị được hiểu theo luật pháp của Belize. Hiệu suất trong quá khứ không nhất thiết chỉ ra kết quả trong tương lai và bất kỳ khách hàng quyết định dựa trên thông tin này đều hoàn toàn tự chịu trách nhiệm. XTB sẽ không chịu trách nhiệm đối với bất kỳ tổn thất hoặc thiệt hại nào, bao gồm nhưng không giới hạn, bất kỳ tổn thất lợi nhuận nào, có thể phát sinh trực tiếp hoặc gián tiếp từ việc sử dụng hoặc phụ thuộc vào thông tin đó. Tất cả các quyết định giao dịch phải luôn dựa trên phán quyết độc lập của bạn.