


Trong những tháng gần đây, nhiều yếu tố đã cùng lúc khiến tâm lý đối với nhóm cổ phiếu liên quan đến năng lượng hạt nhân suy yếu, thể hiện rõ qua đà giảm của các doanh nghiệp có mức độ tiếp xúc lớn với lĩnh vực này, bao gồm Uranium Energy Corp, Cameco, Oklo, Kazatomprom, Denison Mines, NuScale, Centrus Energy và BWX Technologies. Tuy nhiên, điều quan trọng là diễn biến này hiện chưa cho thấy triển vọng dài hạn của năng lượng hạt nhân đang xấu đi. Thay vào đó, đây có vẻ giống một đợt hạ nhiệt của một câu chuyện đầu tư trước đó đã trở nên quá đông đúc, gắn chặt với sự bùng nổ của các trung tâm dữ liệu.
Một trong những nguyên nhân chính khiến tâm lý suy yếu là sự bất định ngày càng tăng về quy mô đầu tư vào các trung tâm dữ liệu trong tương lai. Trước đây, thị trường giả định rằng nhu cầu điện tăng nhanh từ cơ sở hạ tầng AI sẽ tạo ra động lực lớn cho năng lượng hạt nhân, bao gồm cả các dự án SMR. Hiện tại, nhà đầu tư đang trở nên chọn lọc hơn với luận điểm này. Holtec, công ty từng chuẩn bị IPO, cũng đã viện dẫn sự bất định xung quanh quá trình phát triển các trung tâm dữ liệu là một trong những yếu tố khiến điều kiện của ngành trở nên khó khăn hơn. Thị trường ngày càng đặt câu hỏi không chỉ về lượng điện cuối cùng sẽ cần đến đâu, mà còn về thời điểm các lò phản ứng mới thực sự đi vào vận hành và ai sẽ là bên tài trợ cho chúng.
Lãi suất cao và chi phí vốn đang tác động mạnh nhất đến các dự án cần nhiều vốn
Năng lượng hạt nhân đòi hỏi khoản đầu tư ban đầu rất lớn, trong khi lợi nhuận thường chỉ xuất hiện sau nhiều năm. Trong môi trường như vậy, lãi suất cao đồng nghĩa với chi phí tài trợ đắt đỏ hơn, tỷ lệ chiết khấu cao hơn và sức hấp dẫn thấp hơn đối với những dự án vẫn còn nhiều năm nữa mới có thể thương mại hóa.
Điều này đặc biệt quan trọng đối với các công ty trẻ đang phát triển SMR, vốn vẫn đang đốt tiền mặt và có thể cần thêm các vòng huy động vốn. Chi phí vốn duy trì ở mức cao càng lâu, áp lực lên bảng cân đối kế toán càng lớn và nhà đầu tư càng phải xem xét kỹ thời gian triển khai dự án, nhu cầu tài trợ cũng như con đường thực tế để đạt dòng tiền dương.
Nhà đầu tư tập trung nhiều hơn vào định giá, mức độ đốt tiền mặt và thời gian triển khai thực tế
Sau những đợt tăng giá cổ phiếu rất mạnh, một số công ty hạt nhân được định giá như thể quá trình thương mại hóa các công nghệ mới gần như chắc chắn sẽ diễn ra. Tuy nhiên, trong những tuần gần đây, sự hoài nghi đối với các hệ số định giá cao đã gia tăng, đặc biệt ở những công ty có doanh thu còn hạn chế và khả năng sinh lời vẫn còn rất xa.
Điều này càng trở nên rõ rệt khi các công ty phát hành thêm cổ phiếu và ngày càng có nhiều doanh nghiệp niêm yết cung cấp mức độ tiếp xúc với chủ đề năng lượng hạt nhân, làm giảm phần bù khan hiếm mà nhà đầu tư trước đây sẵn sàng trả.
Việc trì hoãn IPO của Holtec, một công ty hoạt động trong lĩnh vực năng lượng hạt nhân công nghiệp, là một dấu hiệu khác cho thấy nhà đầu tư không còn sẵn sàng trả gần như bất kỳ mức giá nào chỉ dựa trên câu chuyện tăng trưởng. Họ ngày càng đòi hỏi các hợp đồng cụ thể, dòng tiền có thể dự đoán và thời gian triển khai dự án thực tế hơn.
Uranium vẫn duy trì sức mạnh bất chấp đà bán tháo cổ phiếu hạt nhân
Thị trường uranium vật chất đang giữ vững tốt hơn nhiều so với giá cổ phiếu của nhiều công ty liên quan đến năng lượng hạt nhân. Giá uranium U₃O₈ giao ngay vẫn quanh mức 90 USD/pound và gần mức cao nhất trong năm, trong khi giá hợp đồng dài hạn thậm chí còn cao hơn. Điều này cho thấy điểm yếu gần đây của các công ty như BWXT, Oklo và NuScale liên quan nhiều hơn đến việc điều chỉnh các mức định giá cao, chi phí vốn tăng và sự hoài nghi ngày càng lớn về tốc độ thương mại hóa lò phản ứng, thay vì sự suy yếu của chính thị trường uranium.
Đáng chú ý, mặc dù hoạt động trên thị trường giao ngay tương đối trầm lắng, giá uranium vẫn tăng dần trong những tháng gần đây. Nhu cầu từ các công ty tiện ích và nhà sản xuất vẫn hiện hữu, trong khi mức giá cao hơn trên các hợp đồng dài hạn cho thấy người mua vẫn sẵn sàng trả phần bù để đảm bảo nguồn cung trong tương lai. Nói cách khác, thị trường vật chất hiện chưa xác nhận câu chuyện về sự suy yếu của các yếu tố cơ bản trong ngành hạt nhân, dù tâm lý đối với cổ phiếu hạt nhân đã xấu đi đáng kể.
Các trung tâm dữ liệu đang đối mặt với một vấn đề lớn. Tại sao?
Tại Mỹ, lượng yêu cầu kết nối của các khách hàng tiêu thụ điện lớn mới đã tăng lên quy mô khổng lồ, điều này có thể đồng nghĩa với việc sự bùng nổ năng lượng hạt nhân gắn với nhu cầu từ các trung tâm dữ liệu sẽ mất nhiều thời gian hơn để chuyển hóa thành kết quả tài chính của từng doanh nghiệp. Riêng ERCOT tại Texas đang theo dõi hơn 438 GW yêu cầu từ các phụ tải lớn, trong đó gần 89% đến từ các trung tâm dữ liệu. Điều này tương đương khoảng 390 GW nhu cầu tiềm năng chỉ riêng từ các trung tâm dữ liệu. Để so sánh, mức phụ tải đỉnh kỷ lục của toàn bộ hệ thống ERCOT chỉ vào khoảng 85,5 GW.
Tuy nhiên, những con số này cần được diễn giải hết sức thận trọng. Con số 390 GW không có nghĩa rằng lượng công suất trung tâm dữ liệu này chắc chắn sẽ được xây dựng. Các dự án trong danh sách chờ đang ở những giai đoạn phát triển rất khác nhau, một số nhà phát triển đăng ký công suất tại nhiều địa điểm tiềm năng, và một số dự án cuối cùng sẽ bị hủy bỏ. Đây chính là lý do ERCOT triển khai quy trình xác minh Batch Zero, nhằm phân biệt các dự án thực sự với những đơn đăng ký mang tính đầu cơ hơn.
Hiện không có một danh sách chờ trung tâm dữ liệu chính thức duy nhất trên toàn nước Mỹ. Tuy nhiên, đơn vị theo dõi ngành SAVRN hiện đang giám sát 224 dự án được xác định là đã bị trì hoãn, đình chỉ hoặc rút lại. Trong 117 trường hợp, sự phản đối từ cộng đồng địa phương được xác định là một trong những nguyên nhân; 55 trường hợp liên quan đến các thủ tục pháp lý, 49 trường hợp gặp vấn đề về quy hoạch và 39 trường hợp chịu ảnh hưởng bởi các lệnh tạm dừng tại địa phương. Đây không phải danh sách toàn diện tất cả các trung tâm dữ liệu đang được xây dựng, nhưng nó cho thấy quy mô của các rào cản hành chính.
Xây dựng vẫn tiếp diễn, nhưng thời gian triển khai bắt đầu bị kéo dài
Hồi tháng 4, FT, dẫn dữ liệu từ SynMax, cho biết gần 40% các trung tâm dữ liệu tại Mỹ dự kiến hoàn thành trong năm 2026 có thể bị trì hoãn hơn ba tháng. Những nguyên nhân chính bao gồm nguồn điện sẵn có không đủ, các vấn đề về cấp phép, thiếu lao động có kỹ năng và hạn chế về thiết bị.
Cơ sở hạ tầng điện đang trở thành một vấn đề đặc biệt nghiêm trọng. Thời gian chờ đối với một số máy biến áp cao thế đã tăng từ khoảng một năm trước khi AI bùng nổ lên vài năm hiện nay. Các công ty tiện ích và nhà phát triển ngày càng phải đặt mua thiết bị trước nhiều năm, bởi nếu không có máy biến áp, thiết bị đóng cắt và đường dây truyền tải mới, ngay cả một trung tâm dữ liệu đã hoàn thiện cũng có thể không thể đảm bảo đủ nguồn điện.
Bộ Năng lượng Mỹ (DOE) cũng cho biết nhu cầu điện từ các trung tâm dữ liệu tăng nhanh là một trong những nguyên nhân chính khiến lưới điện truyền tải của Mỹ cần được mở rộng đáng kể. Nói cách khác, điểm nghẽn đã chuyển từ thế giới GPU và vốn đầu tư sang các nhà máy điện, máy biến áp, đường dây truyền tải và giấy phép.
Môi trường pháp lý đã xấu đi đáng kể trong những ngày gần đây
Tín hiệu mới quan trọng nhất đến từ Texas. Ngày 21 tháng 9, Thống đốc Greg Abbott đã yêu cầu tạm dừng cấp phép cho các trung tâm dữ liệu cho đến khi hoàn tất việc kiểm toán các dự án đang được xử lý thông qua quy trình của ERCOT. Các dự án dự kiến sẽ được xem xét, trong đó có tác động đến độ tin cậy của lưới điện, mức tiêu thụ nước và cơ sở hạ tầng địa phương.
Điều này đáng chú ý bởi Texas là một trong những địa điểm trọng điểm của làn sóng cơ sở hạ tầng AI tại Mỹ. ERCOT trước đó đã triển khai quy trình Batch Zero đặc biệt cho những khách hàng có nhu cầu trên 75 MW, trong khi các nhà phát triển hiện phải cung cấp nhiều thông tin hơn đáng kể và chứng minh rằng các dự án là thực tế và đã đạt đủ mức độ phát triển cần thiết.
Một xu hướng tương tự cũng đang xuất hiện tại Virginia. Loudoun County, trung tâm của “Data Center Alley” tại Mỹ, đã đưa ra thời gian trì hoãn khoảng 12 tháng đối với việc xử lý các đơn đăng ký mới, trong khi chính quyền bang đang tăng cường xem xét chi phí điện, tiếng ồn và tác động của các trung tâm dữ liệu đối với cộng đồng địa phương.
Những dấu hiệu đầu tiên của sự thận trọng hơn về tài chính cũng đang xuất hiện, dù làn sóng bùng nổ vẫn tiếp diễn
Đây có thể là thay đổi đáng chú ý nhất từ góc độ thị trường cổ phiếu. SB Energy, được SoftBank hậu thuẫn và đang lên kế hoạch xây dựng cơ sở hạ tầng quy mô lớn cho OpenAI và Nvidia, đã làm chậm quá trình chuẩn bị IPO, vốn nhắm tới mức định giá khoảng 50 tỷ USD.
Theo FT, nhà đầu tư đã trở nên hoài nghi hơn về quy mô nguồn vốn cần thiết để xây dựng các khu phức hợp AI khổng lồ.
SB Energy đã ký hợp đồng cho công suất điện trong tương lai được tính bằng GW, nhưng đồng thời cần hơn 170 tỷ USD vốn đầu tư và vẫn chưa đưa bất kỳ trung tâm dữ liệu nào của riêng mình vào vận hành.
Do đó, thị trường bắt đầu đặt ra những câu hỏi tương tự như đối với các dự án SMR: không phải “liệu nhu cầu có tồn tại hay không?”, mà là “chi phí sẽ là bao nhiêu, ai sẽ tài trợ và khi nào dự án thực sự đi vào hoạt động?”
Nghịch lý là vấn đề lớn nhất dường như vẫn là nhu cầu quá lớn, chứ không phải nhu cầu không đủ. Theo các ước tính mới nhất của Morgan Stanley được FT dẫn lại, nhu cầu điện từ các trung tâm dữ liệu tại Mỹ có thể tăng mạnh đến mức vào năm 2028, khoảng cách tiềm năng giữa nguồn điện cần thiết và nguồn cung sẵn có có thể lên tới 30–40%.
Đây là ước tính của một ngân hàng đầu tư chứ không phải dự báo chính thức của hệ thống điện, nhưng xu hướng này nhìn chung phù hợp với những cảnh báo từ các đơn vị vận hành lưới điện.
Đối với câu chuyện đầu tư vào năng lượng hạt nhân/BWXT/SMR, do đó cần phân biệt hai vấn đề riêng biệt. Diễn biến tiêu cực là một số trung tâm dữ liệu có khả năng hoàn thành muộn hơn dự kiến, qua đó có thể trì hoãn nhu cầu đối với các nguồn điện mới. Mặt khác, vấn đề nền tảng vốn được kỳ vọng sẽ thúc đẩy mở rộng năng lượng hạt nhân — sự thiếu hụt nguồn điện đáng tin cậy 24/7 — vẫn chưa biến mất. Thay vào đó, khả năng tiếp cận nguồn điện đã trở thành một trong những điểm nghẽn chính của toàn bộ làn sóng cơ sở hạ tầng AI.
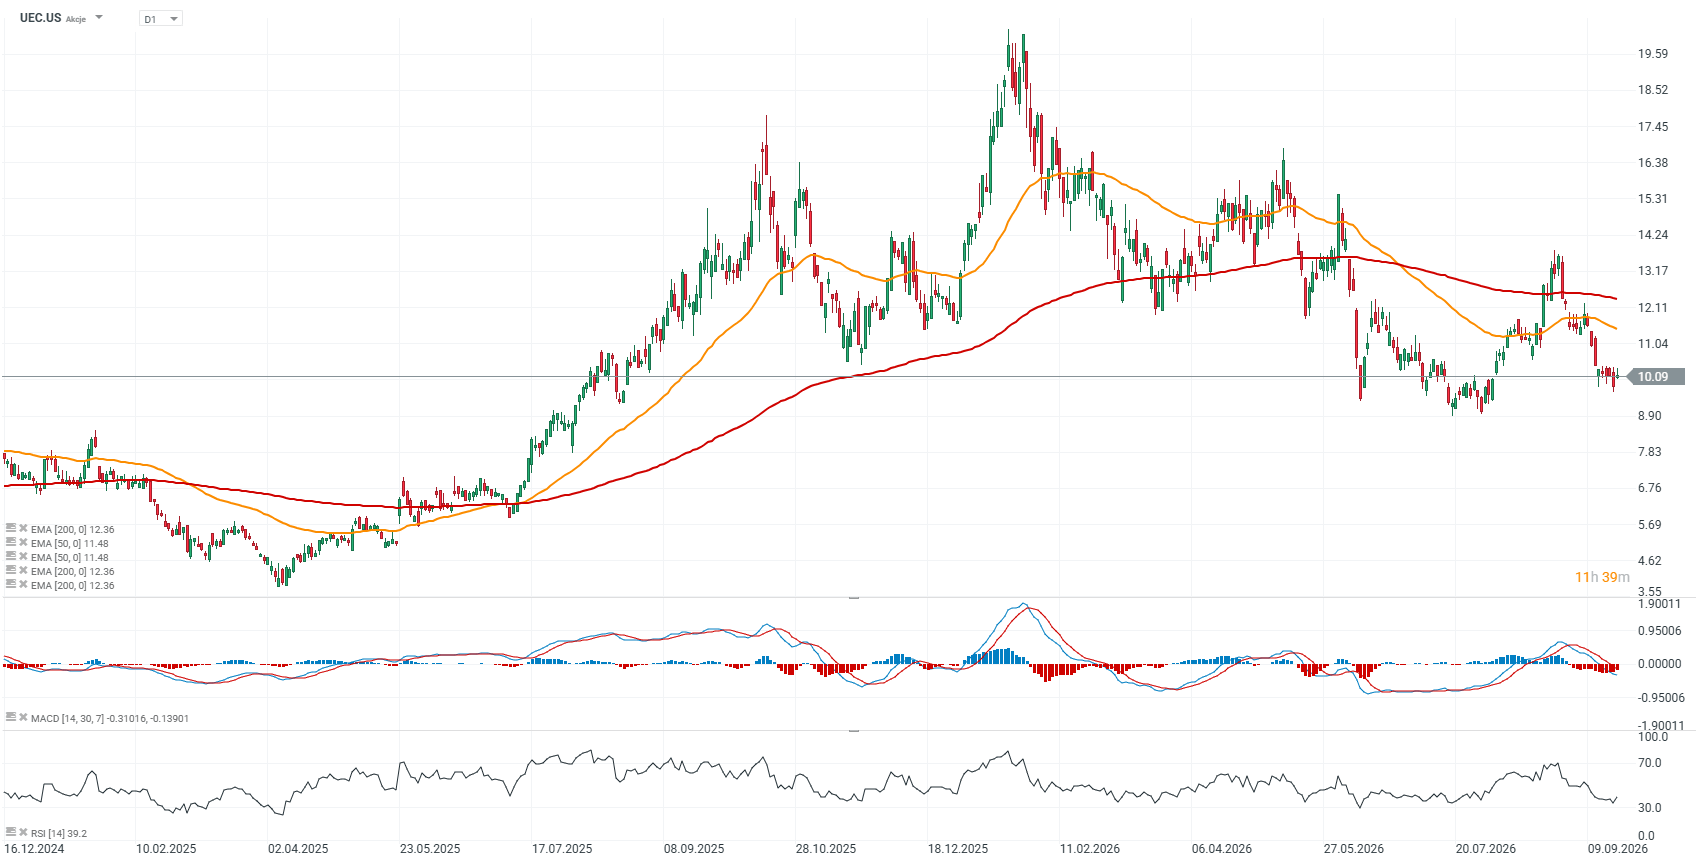
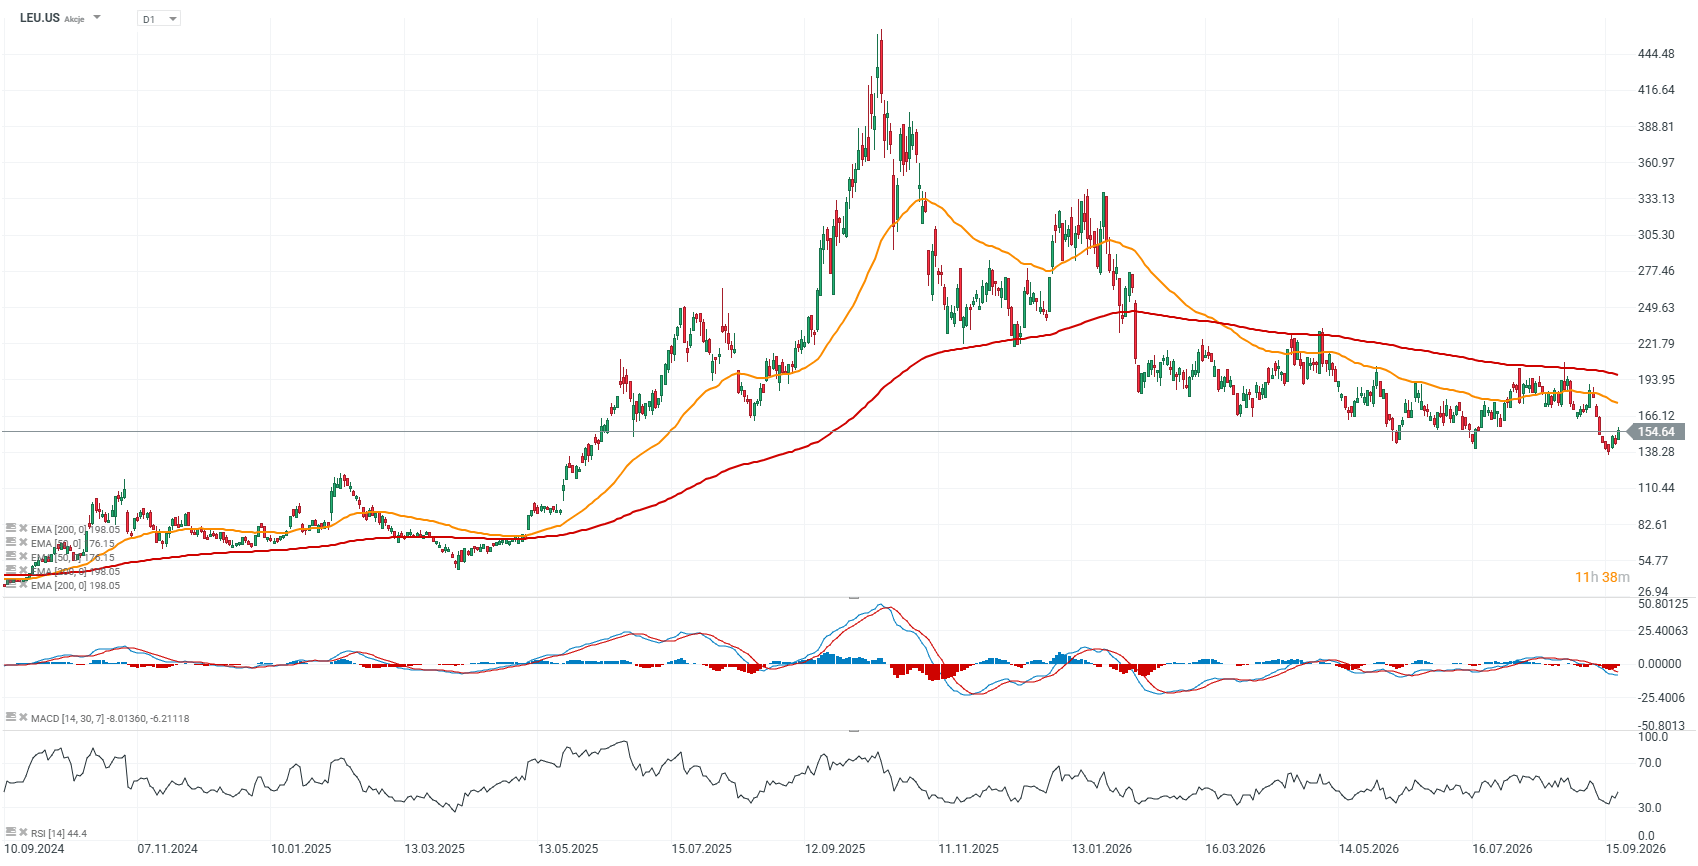
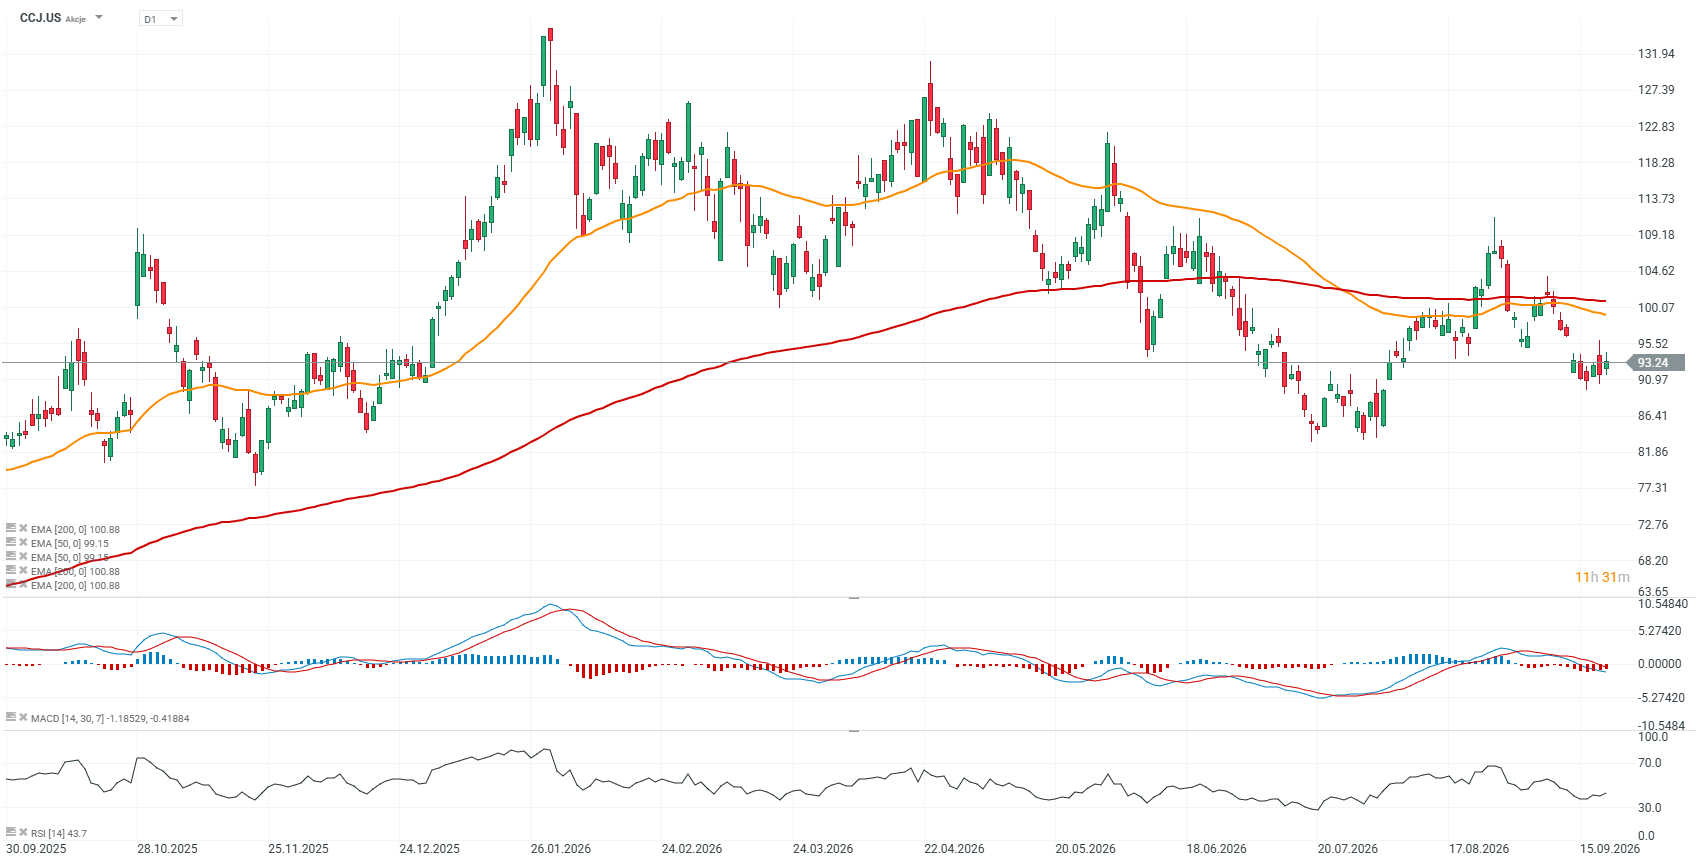
Biểu đồ giá Uranium Energy Corp UEC.US / Centrus Energy LEU.US / Cameco CCJ.US
Nguồn: xStation5
Nguồn: xStation5
Nguồn: xStation5



Tin đầu ngày: Bài phát biểu của Trump tại LHQ đưa Iran, Hormuz và AI vào tâm điểm

AWS được NATO phê duyệt. Mở ra cơ hội cho nhiều hợp đồng quốc phòng hơn
AMD vượt mốc vốn hóa 1 nghìn tỷ USD, Phố Wall nâng cao kỳ vọng



Thị trường nổi bật: Chỉ số US100 sắp có kỷ lục mới
Nội dung tài liệu này chỉ được cung cấp mang tính thông tin chung và là tài liệu đào tạo. Bất kỳ ý kiến, phân tích, giá cả hoặc nội dung khác không được xem là tư vấn đầu tư hoặc khuyến nghị được hiểu theo luật pháp của Belize. Hiệu suất trong quá khứ không nhất thiết chỉ ra kết quả trong tương lai và bất kỳ khách hàng quyết định dựa trên thông tin này đều hoàn toàn tự chịu trách nhiệm. XTB sẽ không chịu trách nhiệm đối với bất kỳ tổn thất hoặc thiệt hại nào, bao gồm nhưng không giới hạn, bất kỳ tổn thất lợi nhuận nào, có thể phát sinh trực tiếp hoặc gián tiếp từ việc sử dụng hoặc phụ thuộc vào thông tin đó. Tất cả các quyết định giao dịch phải luôn dựa trên phán quyết độc lập của bạn.