


Ngành quốc phòng đã duy trì vị thế là một trong những chủ đề đầu tư mạnh mẽ nhất trên thị trường cổ phiếu toàn cầu trong vài năm qua. Chi tiêu quốc phòng cao, chiến tranh tại Ukraine, căng thẳng an ninh ở Trung Đông và số lượng đơn đặt hàng quân sự gia tăng đã hỗ trợ cả doanh thu doanh nghiệp lẫn định giá cổ phiếu. Tuy nhiên, bức tranh hiện đang trở nên phức tạp hơn: một số công ty tiếp tục hưởng lợi từ ngân sách quốc phòng ở mức kỷ lục, trong khi những rủi ro liên quan đến hệ số định giá cao, chi phí mở rộng công suất sản xuất và khả năng thay đổi các ưu tiên địa chính trị ngày càng trở nên quan trọng.
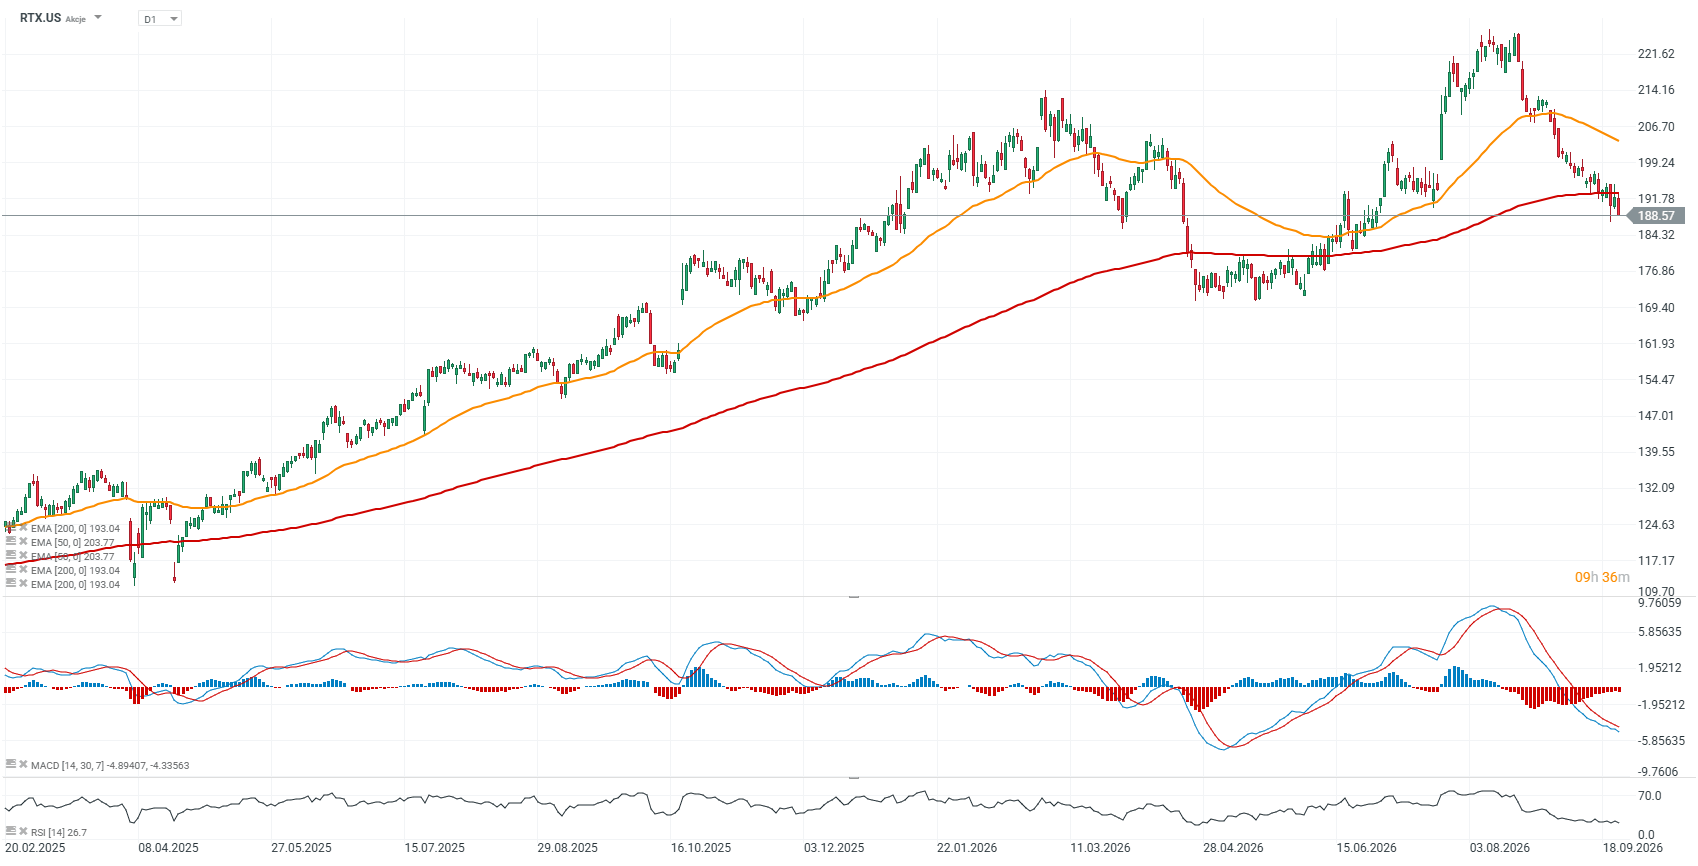
Đồng thời, chiến tranh dường như đang ngày càng mang tính “công nghệ”, đặt ra câu hỏi về mô hình kinh doanh của một số nhà thầu quốc phòng truyền thống khi phải cạnh tranh với những công ty như Palantir và, trong tương lai, có thể là các tập đoàn công nghệ lớn của Mỹ sở hữu khả năng AI tiên tiến. Tuy nhiên, vấn đề này không hoàn toàn một chiều. Trong năm nay, ngay cả RTX Corp, nhà thầu quốc phòng lớn nhất của Mỹ, trước đây được biết đến với tên Raytheon và được xem rộng rãi là một trong những doanh nghiệp hưởng lợi từ việc mở rộng sản xuất Patriot, THAAD và PAC-3, cũng gặp khó khăn. Cổ phiếu của công ty đã giảm xuống dưới một đường trung bình động dài hạn quan trọng và hiện thấp hơn khoảng 20% so với đỉnh. Vậy điều gì đang gây áp lực lên ngành quốc phòng?
Biểu đồ RTX, khung thời gian D1
Cổ phiếu RTX Corp đã điều chỉnh và hiện giao dịch dưới đường EMA200, được thể hiện bằng đường màu đỏ, lần đầu tiên kể từ tháng 5 năm nay. Tuy vậy, cổ phiếu vẫn tăng gần 115% trong 5 năm qua, so với khoảng 72% của S&P 500 và 98% của Nasdaq 100. Vậy RTX có hưởng lợi từ xu hướng lớn này không? Chắc chắn có, nhưng những giai đoạn suy yếu là điều khó tránh khỏi.
 Nguồn: xStation5
Defense stocks after several years of impressive gainsCổ phiếu quốc phòng sau vài năm tăng trưởng ấn tượng
Ngành quốc phòng Mỹ, đặc biệt là khu vực quốc phòng châu Âu, đã tăng trưởng rất mạnh trong vài năm qua, do đó việc xuất hiện một số hoạt động chốt lời không phải điều bất ngờ. Chiến tranh tại Ukraine, chi tiêu NATO tăng cao và nhu cầu bổ sung lượng đạn dược cũng như trang thiết bị đã thúc đẩy mạnh lượng đơn hàng tồn đọng của các nhà sản xuất quốc phòng lớn. Đồng thời, các nhà đầu tư ngày càng đặt câu hỏi liệu tốc độ tăng trưởng trong những năm gần đây có thể được duy trì hay không.
Định giá của nhiều công ty quốc phòng châu Âu vẫn ở mức cao, trong khi các nhà đầu tư ngày càng chú ý hơn đến chất lượng lượng đơn hàng tồn đọng, biên lợi nhuận và khả năng thực tế của các công ty trong việc mở rộng sản xuất. Địa chính trị cũng tiếp tục là một yếu tố quan trọng. Bất kỳ sự hạ nhiệt nào của chiến tranh tại Ukraine hoặc sự cải thiện tạm thời trong quan hệ Mỹ-Trung đều có thể làm giảm một phần phần bù rủi ro địa chính trị đã hỗ trợ ngành này trong những năm gần đây.
Các công ty quốc phòng châu Âu vẫn giao dịch với mức premium đáng kể
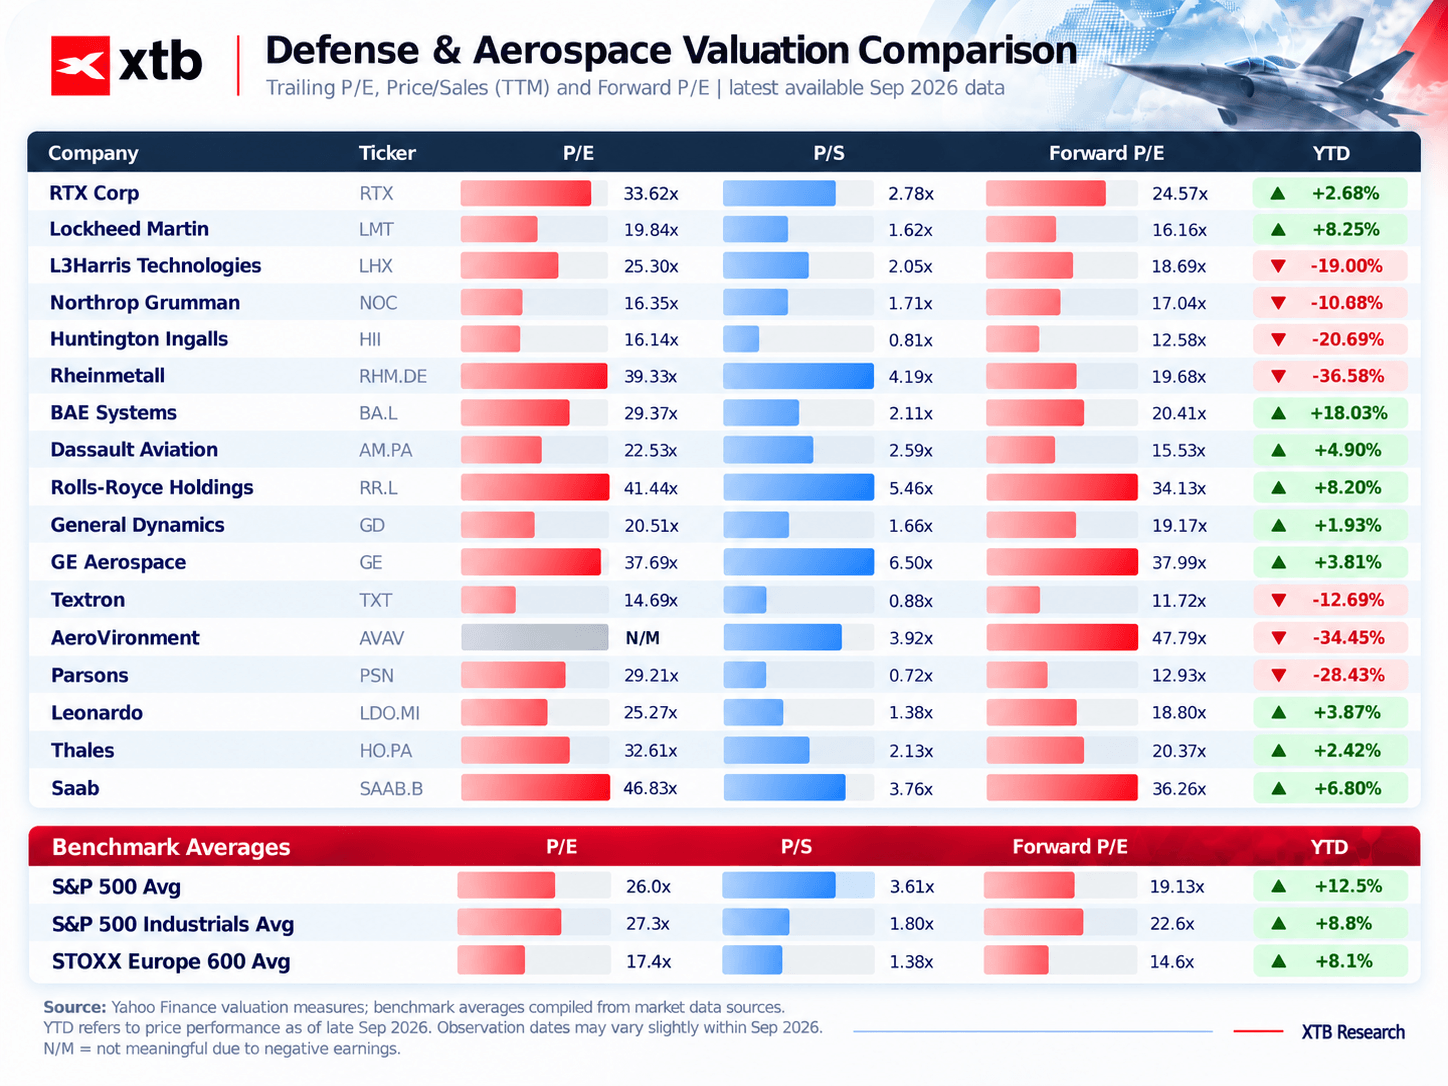
Các công ty quốc phòng lớn nhất châu Âu tiếp tục giao dịch ở mức định giá cao hơn đáng kể so với thị trường chung. Rheinmetall đang giao dịch với hệ số giá trên lợi nhuận (P/E) gần 40 lần, trong khi Saab giao dịch ở mức hơn 46 lần lợi nhuận. Hệ số định giá cao cũng xuất hiện ở các công ty như Rolls-Royce, GE Aerospace và một số nhà sản xuất công nghệ hàng không vũ trụ và tên lửa. Để so sánh, P/E trung bình của S&P 500 hiện ở khoảng 26 lần, trong khi STOXX Europe 600 giao dịch ở khoảng 17 lần lợi nhuận. Điều này cho thấy các nhà đầu tư vẫn sẵn sàng trả mức premium đáng kể để tiếp cận xu hướng chi tiêu quốc phòng gia tăng.
Tuy nhiên, không phải tất cả các công ty đều có vẻ đắt đỏ như nhau. Lockheed Martin, Northrop Grumman, Huntington Ingalls, General Dynamics và Textron giao dịch gần với các chuẩn định giá lịch sử của nhóm công nghiệp Mỹ hơn so với một số cái tên châu Âu có định giá cao nhất. Thậm chí, một số công ty được định giá thấp hơn 30–40% so với mức trung bình của chỉ số chung, trong đó có Huntington Ingalls, doanh nghiệp sản xuất tàu sân bay, và Textron, tập trung vào lĩnh vực hàng không và trực thăng.
Do đó, một yếu tố có thể tạo vùng đệm cho ngành là mức định giá tương đối thấp hơn của một số nhà thầu quốc phòng lớn tại Mỹ.
Nguồn: XTB Research, Yahoo Finance
“Premium quốc phòng” của châu Âu ngày càng khó được biện minh
Tại châu Âu, một câu hỏi quan trọng ngày càng được đặt ra là liệu lượng đơn hàng tồn đọng ở mức kỷ lục có thực sự chuyển hóa thành tăng trưởng lợi nhuận bền vững hay không. Lượng đơn hàng lớn không tự động đảm bảo khả năng sinh lời cao, đặc biệt khi việc thực hiện các hợp đồng đòi hỏi phải tăng mạnh số lượng nhân viên, xây dựng nhà máy mới và gia tăng chi tiêu vốn.
Một ví dụ điển hình là hợp đồng lớn liên quan đến tàu khu trục của Bundeswehr với Rheinmetall đã bị hủy bỏ dù hơn 2 tỷ EUR đã được chi tiêu. Điều này có thể khiến các nhà đầu tư thận trọng hơn về “chất lượng” lượng đơn hàng tồn đọng của các công ty quốc phòng châu Âu. Định giá cao cũng đồng nghĩa với dư địa sai sót thấp hơn. Khi các hệ số định giá cao hơn đáng kể so với thị trường chung, ngay cả một sự thất vọng vừa phải về tăng trưởng cũng có thể dẫn đến phản ứng mạnh hơn của giá cổ phiếu.
Rủi ro chính trị cũng không nên bị bỏ qua. Tại Tây Âu, bao gồm Đức, các đảng cánh hữu ủng hộ việc bình thường hóa quan hệ kinh tế với Nga đang ngày càng được ủng hộ. Không khó để hình dung rằng một sự thay đổi chính trị theo hướng này có thể, ít nhất trong ngắn hạn, làm suy yếu niềm tin vào tính bền vững của xu hướng gia tăng chi tiêu quốc phòng.
Tại Mỹ, chi phí mở rộng công suất sản xuất đang trở thành vấn
Các công ty quốc phòng Mỹ phải đối mặt với một nhóm thách thức có phần khác biệt. Nhu cầu đối với tên lửa, hệ thống phòng không và công nghệ không gian vẫn mạnh, nhưng việc gia tăng sản xuất đòi hỏi khoản đầu tư đáng kể. Trong bối cảnh lợi suất trái phiếu vẫn ở mức cao, chi phí vốn vẫn tương đối lớn, trong khi Lầu Năm Góc có thể trở nên thận trọng hơn trong việc sử dụng ngân sách công do quy mô nợ chính phủ Mỹ rất lớn và tiếp tục gia tăng.
Đối với các công ty như RTX, Lockheed Martin và General Dynamics, điều này đồng nghĩa với việc phải đồng thời tài trợ cho các dây chuyền sản xuất mới, xây dựng hàng tồn kho và thực hiện các hợp đồng chính phủ kéo dài nhiều năm. Những chương trình chiến lược lớn, bao gồm việc mở rộng sản xuất tên lửa và các dự án liên quan đến Golden Dome, có thể hỗ trợ doanh thu trong dài hạn, nhưng ban đầu có thể gây áp lực lên dòng tiền.
Các công ty nhỏ chịu áp lực lớn nhất. Điều này có ý nghĩa gì?
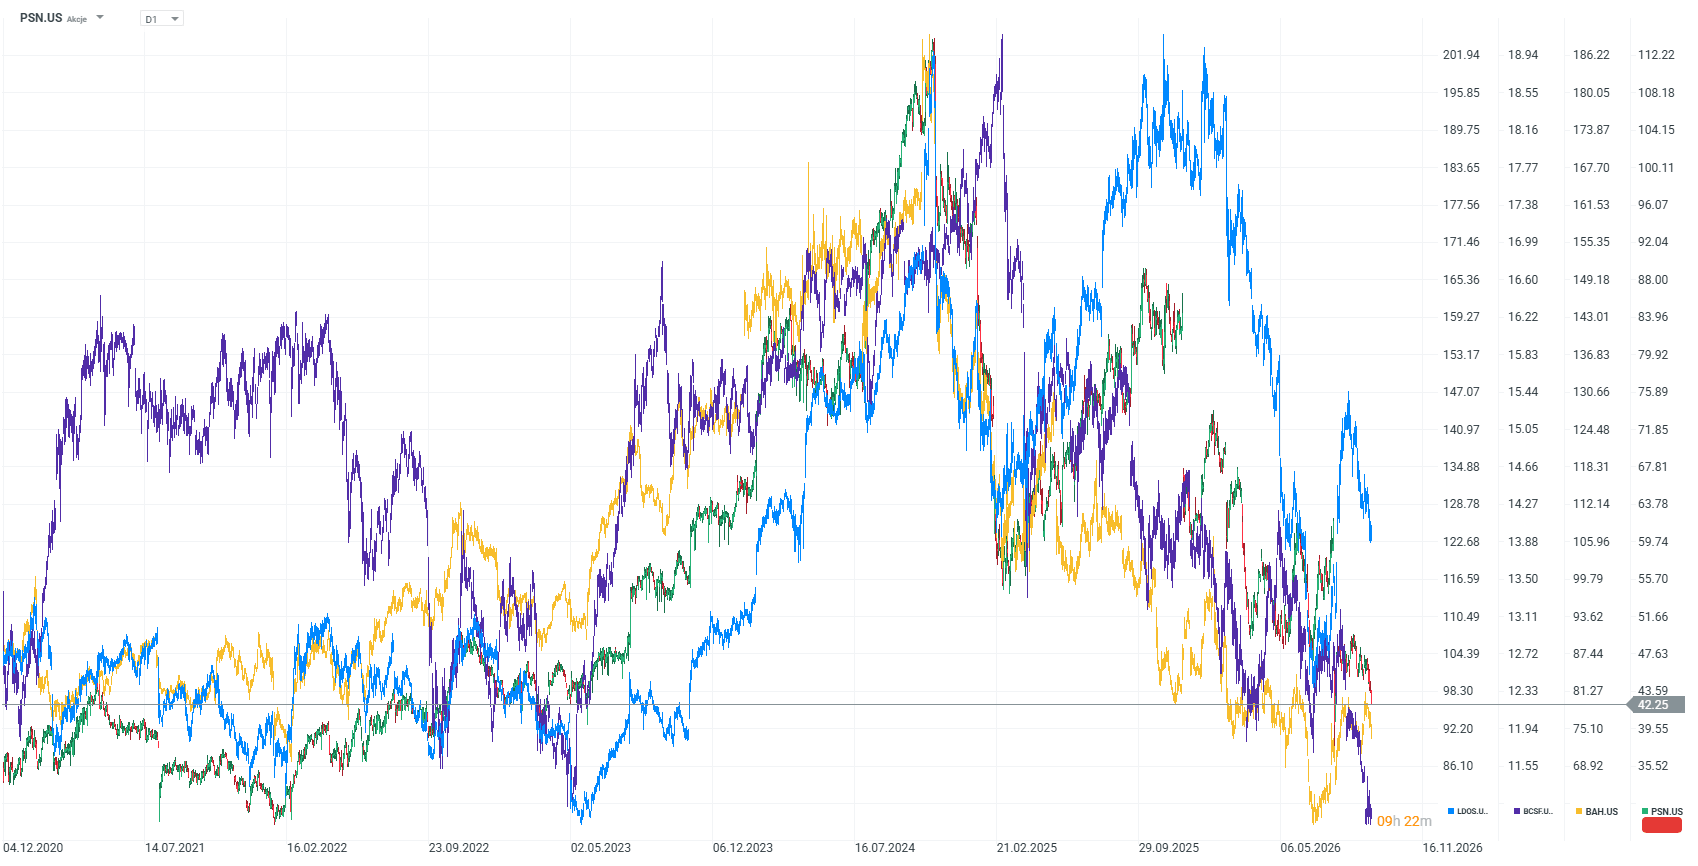
Diễn biến của một số nhà cung cấp quốc phòng quy mô nhỏ và vừa yếu hơn đáng kể. AeroVironment, Parsons, Booz Allen Hamilton, BNTX Technologies và nhiều công ty khác đã ghi nhận mức giảm mạnh, trong khi các nhà thầu lớn nhất có diễn biến ổn định hơn nhiều. Các công ty nhỏ thường nhạy cảm hơn với từng hợp đồng riêng lẻ, chi phí gia tăng và những thay đổi trong lịch trình mua sắm. Họ cũng thường có ít khả năng thương lượng hơn với các khách hàng lớn và các nhà thầu chính.
Về dài hạn, một rủi ro tiềm tàng khác là sự cạnh tranh ngày càng lớn từ các công ty công nghệ. Trong những lĩnh vực như công nghệ drone, hệ thống chiến đấu tự động, phân tích dữ liệu và trí tuệ nhân tạo, các nhà cung cấp quốc phòng truyền thống ngày càng phải cạnh tranh không chỉ với nhau mà còn với những công ty công nghệ đang tăng trưởng nhanh.
Do đó, ngành quốc phòng không còn đơn thuần là một câu chuyện đặt cược vào chi tiêu quân sự cao hơn. Việc lựa chọn doanh nghiệp, định giá, chất lượng lượng đơn hàng tồn đọng và khả năng chuyển hóa doanh thu tăng trưởng thành dòng tiền và lợi nhuận ngày càng trở nên quan trọng. Biểu đồ dưới đây cho thấy giá cổ phiếu của Parsons, Leidos, BAE và Booz Allen Hamilton, những công ty đã ghi nhận mức giảm hơn 50%.
Tất cả những yếu tố trên cho thấy các nhà đầu tư có thể sẽ tiếp tục lựa chọn có chọn lọc khi tìm kiếm cổ phiếu quốc phòng. Những công ty chịu ảnh hưởng nhiều hơn từ sự thay đổi trong phương thức chiến tranh, bao gồm tàu sân bay, trực thăng, tư vấn quân sự và cơ sở hạ tầng “hạng hai”, có thể tiếp tục giao dịch với mức chiết khấu trong thời gian dài hơn, trong khi các nhà sản xuất chủ chốt về tên lửa, hệ thống không gian và các công nghệ quan trọng có thể bước ra khỏi nhịp điều chỉnh với vị thế mạnh hơn. Khó có thể lập luận rằng kỷ nguyên bất ổn địa chính trị đã ở phía sau chúng ta. Đây vẫn là một xu hướng dài hạn có thể tiếp tục hỗ trợ những doanh nghiệp mạnh nhất sở hữu công nghệ chiến lược và năng lực sản xuất quan trọng.
 Nguồn: xStation5


Tin đầu ngày: Nasdaq tăng bất chấp lợi suất trái phiếu tăng 📈 Giá dầu dưới 100 USD



Mở phiên Mỹ: Phố Wall tăng điểm khi giá dầu giảm 🗽 Cổ phiếu Synopsys tăng mạnh sau khi HSBC nâng hạng

Microsoft đang biến Copilot thành “cỗ máy tạo doanh thu” từ AI

Tin đầu ngày: Đồng USD lập đỉnh mới, Phố Wall, vàng và Bitcoin giảm
Nội dung tài liệu này chỉ được cung cấp mang tính thông tin chung và là tài liệu đào tạo. Bất kỳ ý kiến, phân tích, giá cả hoặc nội dung khác không được xem là tư vấn đầu tư hoặc khuyến nghị được hiểu theo luật pháp của Belize. Hiệu suất trong quá khứ không nhất thiết chỉ ra kết quả trong tương lai và bất kỳ khách hàng quyết định dựa trên thông tin này đều hoàn toàn tự chịu trách nhiệm. XTB sẽ không chịu trách nhiệm đối với bất kỳ tổn thất hoặc thiệt hại nào, bao gồm nhưng không giới hạn, bất kỳ tổn thất lợi nhuận nào, có thể phát sinh trực tiếp hoặc gián tiếp từ việc sử dụng hoặc phụ thuộc vào thông tin đó. Tất cả các quyết định giao dịch phải luôn dựa trên phán quyết độc lập của bạn.