


Hợp đồng tương lai ca cao ICE (COCOA) giảm gần 4% và tiếp tục chịu áp lực sau nhịp phục hồi mạnh vào cuối tháng 8 và đầu tháng 9. Một mặt, lượng tồn kho trên ICE gia tăng và nguồn cung từ Bờ Biển Ngà cải thiện đang củng cố các yếu tố bất lợi từ phía nguồn cung. Mặt khác, thị trường vẫn đang tính đến rủi ro thời tiết và những lo ngại về chất lượng tại Tây Phi. Điều này tạo nên một bối cảnh điển hình trên thị trường hợp đồng tương lai: nguồn cung trong ngắn hạn đang gây áp lực lên giá, nhưng các yếu tố cơ bản trong trung hạn vẫn đủ bất định để khiến thị trường chưa thể loại bỏ hoàn toàn phần bù rủi ro.
-
Tồn kho ca cao trên ICE đã tăng lên mức cao nhất trong khoảng 2,25 năm, đạt 3.452.949 bao. Đây rõ ràng là yếu tố tiêu cực đối với giá, bởi nó cho thấy nguồn cung ca cao trên thị trường giao dịch qua sở giao dịch đang được cải thiện.
-
Áp lực bổ sung đến từ Bờ Biển Ngà. Cơ quan quản lý nước này cho biết khoảng 2,06 triệu tấn ca cao đã được thu hoạch từ tháng 6 đến cuối tháng 8, tăng 30% so với cùng kỳ năm trước.
-
Dữ liệu giao hàng tại cảng cũng tiếp tục duy trì ở mức cao. Từ đầu niên vụ quốc tế đến ngày 27/9, nông dân đã giao khoảng 2,18 triệu tấn ca cao, tăng 19,8% so với cùng kỳ năm trước.
-
Tuy nhiên, bức tranh không hoàn toàn đơn giản khi tốc độ giao hàng suy yếu trong tháng 9. Từ ngày 1 đến ngày 13/9, lượng ca cao giao hàng tại Bờ Biển Ngà thấp hơn khoảng 45,8% so với cùng kỳ năm trước. Điều này cho thấy số liệu cả niên vụ rất tích cực không nhất thiết đồng nghĩa với một khởi đầu mạnh mẽ tương tự cho chu kỳ mới.
-
Barry Callebaut cho biết thị trường ca cao toàn cầu hiện có nguồn cung dồi dào hơn so với giai đoạn khủng hoảng liên quan đến El Niño trong niên vụ 2023/24. Điều này củng cố nhận định rằng tình trạng thiếu hụt nguồn cung nghiêm trọng trong những năm trước đã dịu đi đáng kể.
-
Thời tiết vẫn là yếu tố hỗ trợ giá chính. Lượng mưa quá lớn và điều kiện nhiều mây tại Bờ Biển Ngà và Ghana đang làm gia tăng nguy cơ bệnh thối quả đen (black pod), đồng thời có thể làm giảm chất lượng hạt ca cao.
-
Các ước tính ban đầu cho niên vụ 2026/27 cũng chưa thực sự khả quan. Dự báo sản lượng tại Bờ Biển Ngà vào khoảng 1,8 triệu tấn, thấp hơn đáng kể so với mức khoảng 2,2 triệu tấn trong niên vụ 2025/26.
-
Ghana cũng tiếp tục là một điểm yếu của thị trường. Hội đồng Ca cao Ghana (Cocoa Board) ước tính sản lượng niên vụ 2026/27 đạt khoảng 650.000 tấn, so với mức 750.000 tấn trước đó, trong khi các dự báo bi quan hơn chỉ đưa ra mức 450.000–550.000 tấn.
-
Một số chuyên gia phân tích cũng đã hạ dự báo thặng dư ca cao toàn cầu. StoneX giảm dự báo thặng dư niên vụ 2026/27 xuống còn 25.000 tấn, từ mức 149.000 tấn trước đó, trong khi Transgraph Consulting dự báo thặng dư sẽ thu hẹp xuống khoảng 80.000 tấn, so với 415.000 tấn trong niên vụ 2025/26.
-
Rủi ro thời tiết cũng tiếp tục đóng vai trò quan trọng trong trung hạn. Khả năng hiện tượng El Niño quay trở lại có thể mang đến điều kiện nóng và khô hơn tại Tây Phi, vốn thường làm gia tăng nguy cơ suy giảm năng suất.
-
Các tín hiệu về nhu cầu đang trái chiều. Sản lượng nghiền ca cao tại châu Âu giảm 4,6% so với cùng kỳ trong Q2, xuống còn 316.366 tấn, cho thấy nhu cầu công nghiệp suy yếu.
-
Ngược lại, dữ liệu từ Bắc Mỹ và châu Á tích cực hơn nhiều. Sản lượng nghiền tại Bắc Mỹ tăng 7,7% so với cùng kỳ, lên 109.659 tấn, trong khi tại châu Á tăng mạnh 25%, đạt 224.646 tấn.
Hiện tại, thị trường đang mắc kẹt giữa nguồn cung trong ngắn hạn được cải thiện và nguy cơ một niên vụ tiếp theo kém tích cực hơn. Trong ngắn hạn, tồn kho gia tăng và lượng giao hàng mạnh hơn đang chiếm ưu thế. Tuy nhiên, xét ở các kỳ hạn xa hơn, thời tiết, triển vọng sản lượng của Ghana và chất lượng mùa vụ vẫn là những rủi ro mà thị trường không thể bỏ qua.
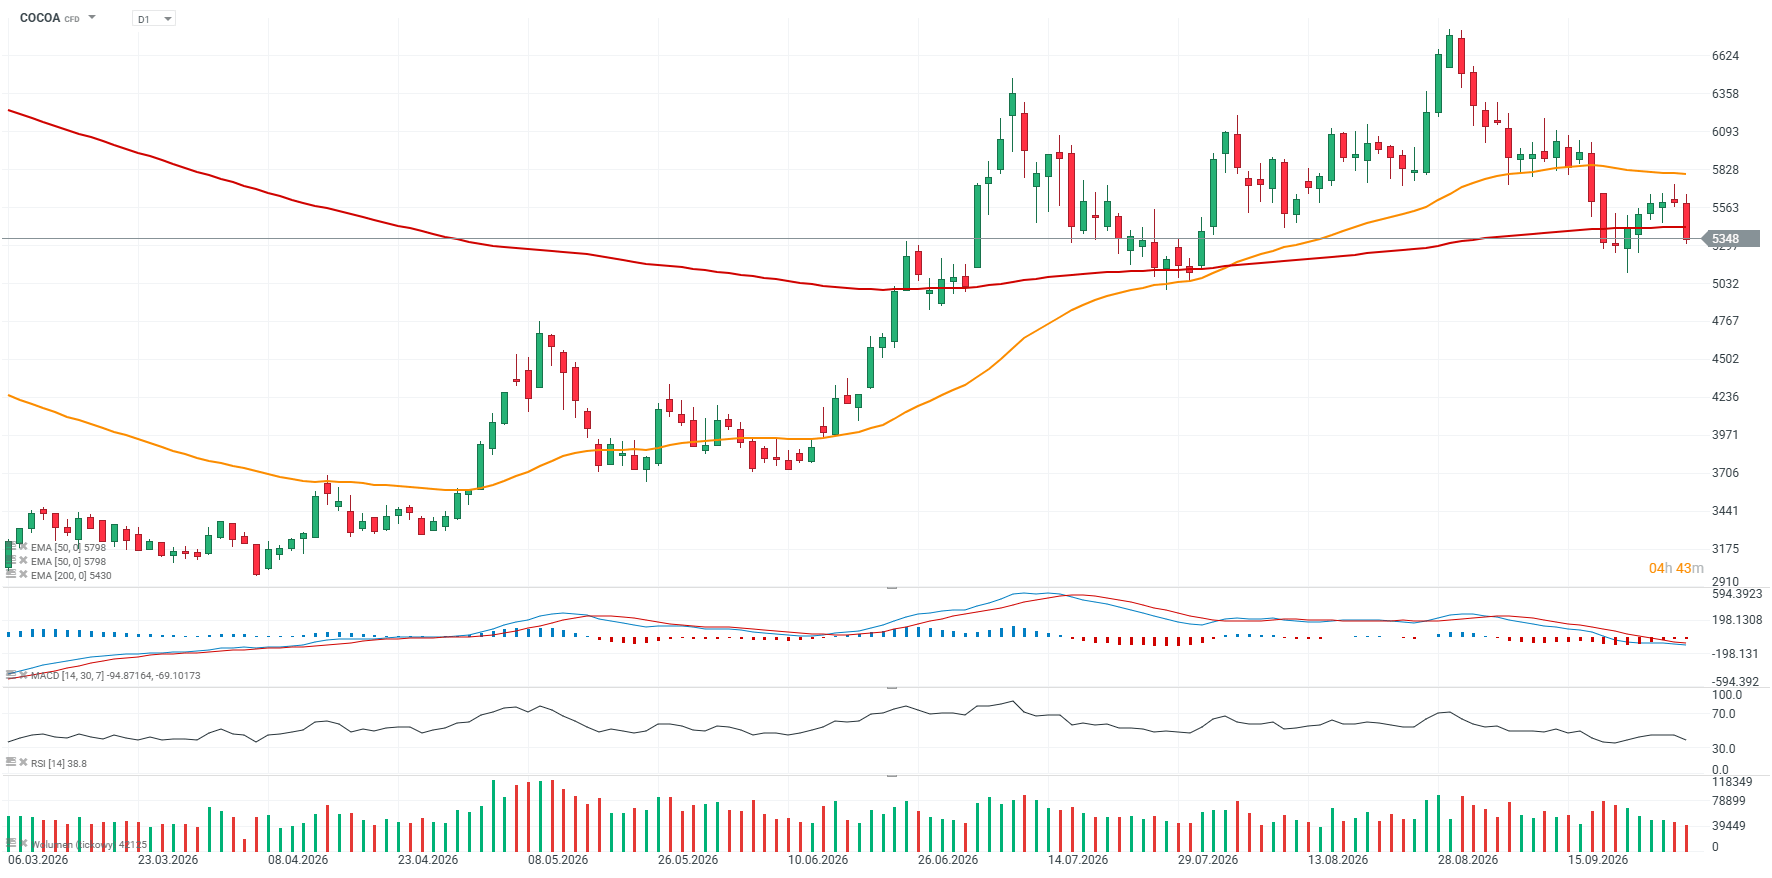 Nguồn: xStation5



Mở phiên Mỹ: Nasdaq cố gắng phục hồi sau nhịp giảm 🗽 Cổ phiếu Fair Isaac hoảng loạn


🚩 Giá dầu tiếp tục giảm

Thị trường nổi bật: Yếu tố Thời tiết góp phần giảm bớt áp lực giảm từ đợt đáo hạn hợp đồng NATGAS



Tóm tắt thị trường: Australia tăng lãi suất, trong khi giá dầu tiếp tục đi lên
Nội dung tài liệu này chỉ được cung cấp mang tính thông tin chung và là tài liệu đào tạo. Bất kỳ ý kiến, phân tích, giá cả hoặc nội dung khác không được xem là tư vấn đầu tư hoặc khuyến nghị được hiểu theo luật pháp của Belize. Hiệu suất trong quá khứ không nhất thiết chỉ ra kết quả trong tương lai và bất kỳ khách hàng quyết định dựa trên thông tin này đều hoàn toàn tự chịu trách nhiệm. XTB sẽ không chịu trách nhiệm đối với bất kỳ tổn thất hoặc thiệt hại nào, bao gồm nhưng không giới hạn, bất kỳ tổn thất lợi nhuận nào, có thể phát sinh trực tiếp hoặc gián tiếp từ việc sử dụng hoặc phụ thuộc vào thông tin đó. Tất cả các quyết định giao dịch phải luôn dựa trên phán quyết độc lập của bạn.