

- Khí tự nhiên Mỹ giao dịch quanh mức 3,12 USD/MMBtu sau đợt chuyển kỳ hạn hợp đồng tương lai gần đây và sự cố đường ống dẫn khí.
- TC Energy đã khắc phục sự cố trên đường ống Mountaineer Xpress, xóa bỏ phần bù rủi ro nguồn cung khỏi giá.
- Sản lượng tháng 9 ở mức kỷ lục và dự báo tồn kho cao gây áp lực lên giá, trong khi xuất khẩu LNG mạnh mẽ và vị thế bán khống cực đoan tạo ra rủi ro tăng giá.
Giá khí đốt xóa bỏ phần bù từ sự cố đường ống, nhưng thời tiết và LNG ngăn giá giảm sâu hơn
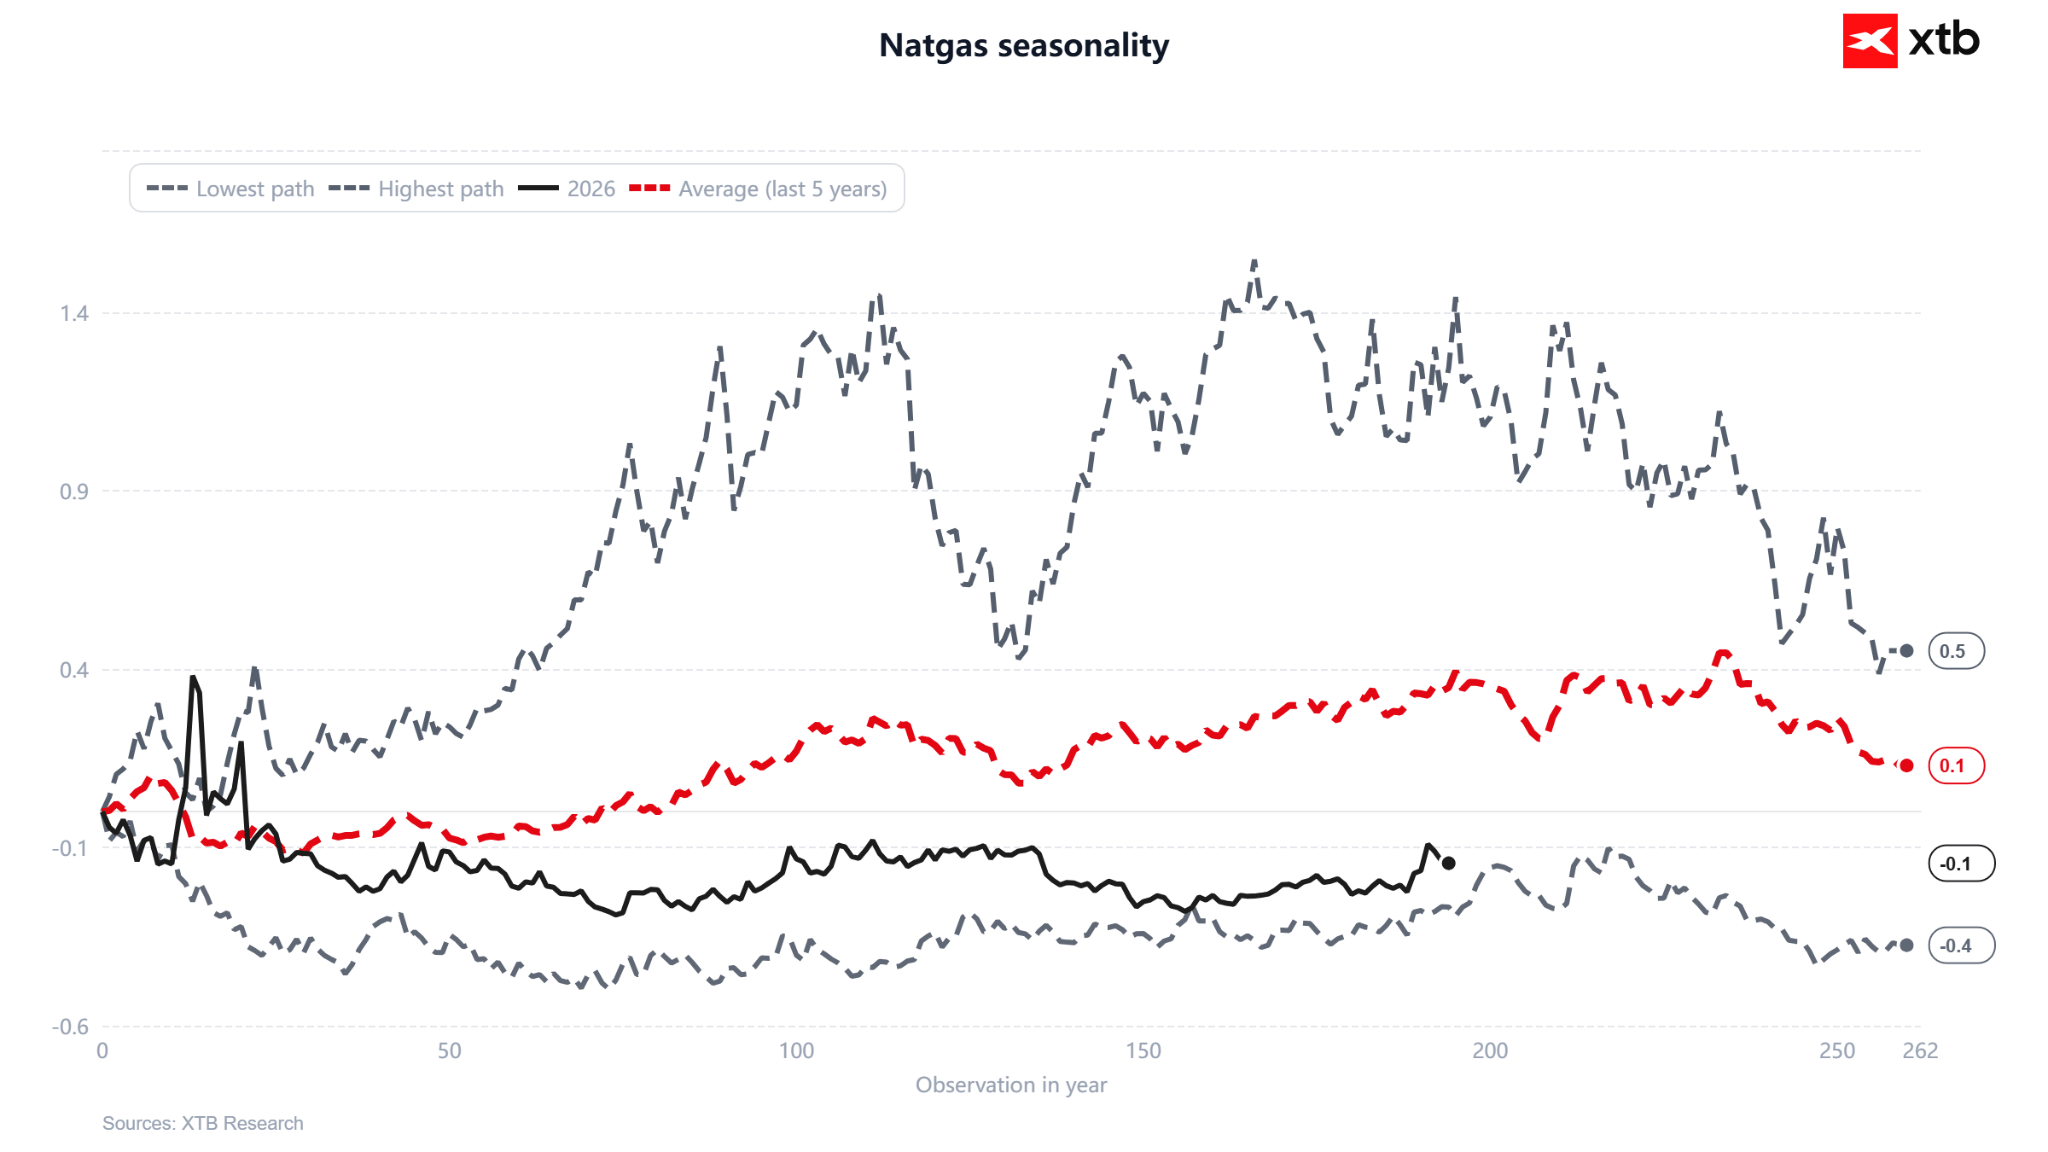
Khí tự nhiên Mỹ đang giao dịch quanh mức 3,12 USD/MMBtu và giảm trong phiên thứ hai liên tiếp. Tuy nhiên, cần lưu ý một chi tiết quan trọng có ảnh hưởng đến phân tích tiếp theo. Ngày 23/9, các hợp đồng tương lai đã chuyển kỳ hạn, và đây là nguyên nhân giải thích một phần đáng kể cho đà tăng đột biến của giá được thể hiện trên biểu đồ. Mức thay đổi 6,7% trong tháng và diễn biến theo năm cải thiện lên mức âm 6,3% phần lớn xuất phát từ việc chuyển sang chuỗi hợp đồng mới, thay vì một cú hích thực sự từ nhu cầu. Đường cong kỳ hạn của NATGAS trong mùa sưởi ấm vẫn đang ở trạng thái contango rất cao đối với hợp đồng tháng 1. Trong lịch sử, giá khí tự nhiên thường đạt đỉnh vào khoảng tháng 11.
Yếu tố thứ hai thúc đẩy giá là sự cố ngay tại Mỹ, chứ không phải tình hình ở Trung Đông. Thứ Năm tuần trước, TC Energy tuyên bố tình trạng bất khả kháng đối với đường ống Mountaineer Xpress tại West Virginia, khiến công suất vận chuyển giảm từ 1,4 đến 1,8 tỷ feet khối mỗi ngày. Thị trường đã tăng vọt lên mức cao nhất trong hai tháng rưỡi. Tuy nhiên, vào Chủ nhật, công ty thông báo sự cố đã được khắc phục, ngay lập tức xóa bỏ phần bù rủi ro nguồn cung khỏi giá.
Thời tiết tác động theo cả hai chiều
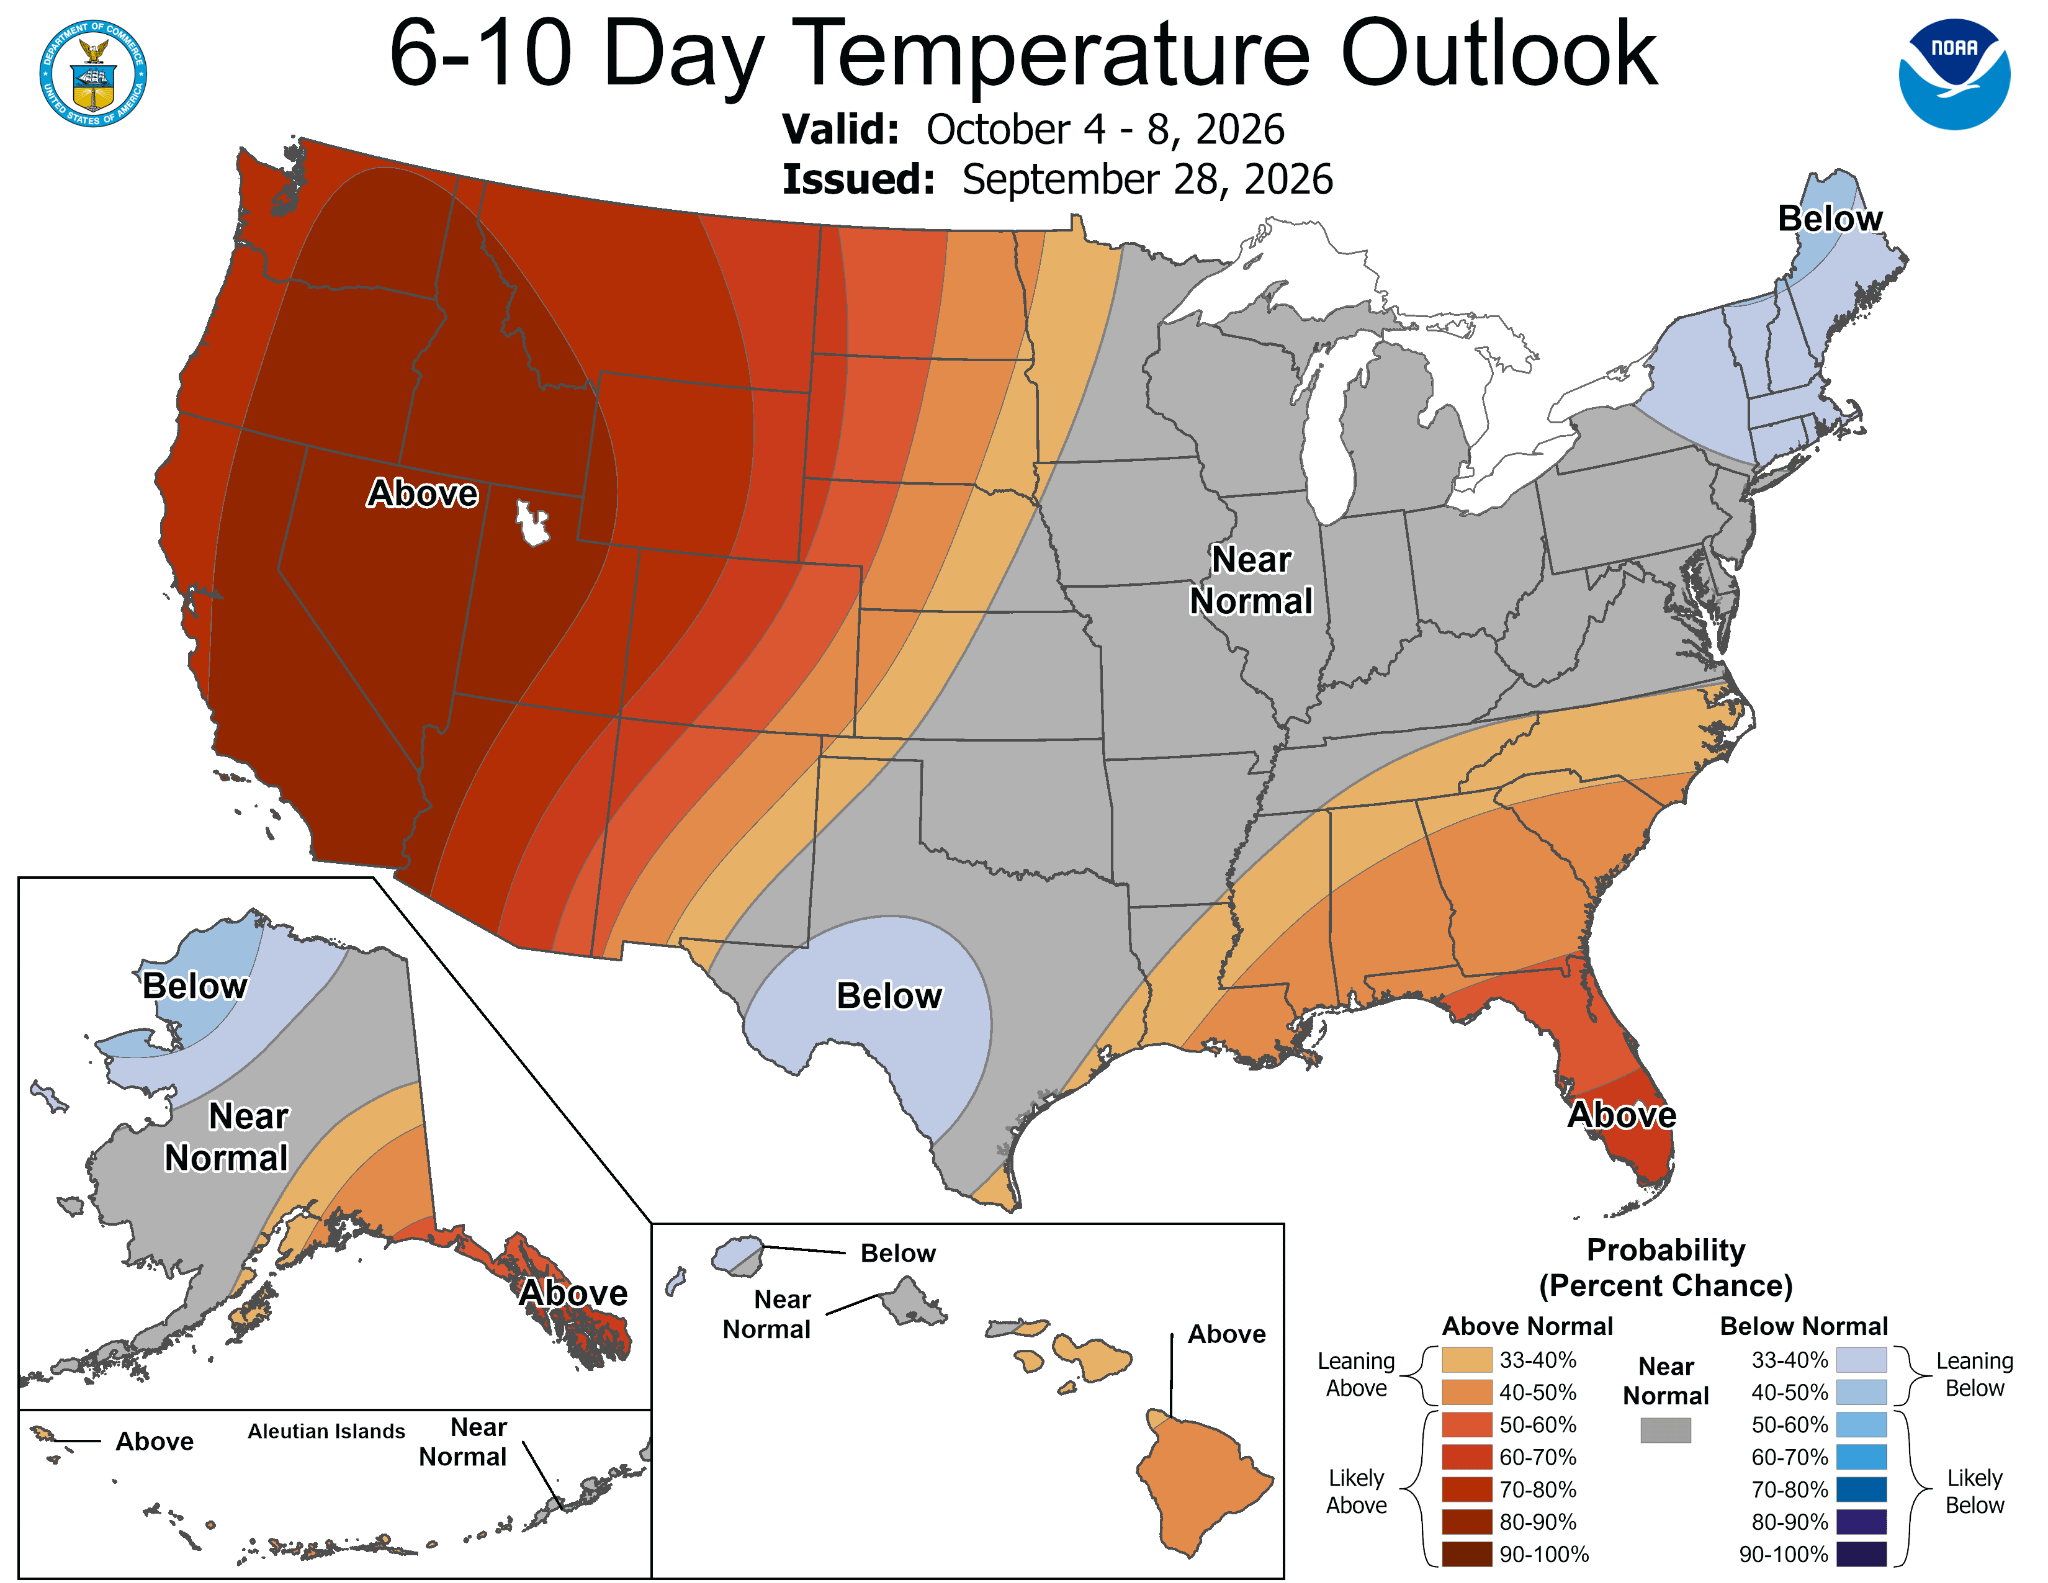
Bản đồ nhiệt độ tại thời điểm công bố báo cáo EIA cho thấy nhiệt độ cao hơn mức bình thường ở khu vực phía Nam, Trung Tây và miền Đông nước Mỹ, tiếp tục hỗ trợ nhu cầu làm mát. Tuy nhiên, dự báo của NOAA cho giai đoạn từ ngày 4 đến ngày 8/10 lại chuyển tín hiệu theo hướng bất lợi cho phe mua. Miền Tây được dự báo có nhiệt độ cao hơn đáng kể so với mức bình thường, với xác suất vượt 80%; khu vực Trung tâm và miền Đông duy trì quanh mức bình thường, trong khi thời tiết lạnh hơn chỉ xuất hiện tại New England và Texas. Đối với một thị trường đang bước vào mùa sưởi ấm, điều này đồng nghĩa với việc nhu cầu sưởi ấm có thể khởi đầu muộn hơn. Trong bối cảnh đó, kỳ vọng về một hiện tượng Siêu El Niño vẫn tồn tại — với mùa thu và mùa đông ấm hơn bình thường — đây là lập luận trung hạn nghiêm trọng nhất ủng hộ phe bán.
Cân bằng cung và cầu
Báo cáo EIA cho tuần kết thúc ngày 18/9 ghi nhận lượng tồn kho tăng thêm 53 tỷ feet khối, so với mức kỳ vọng 51 tỷ và mức trung bình 5 năm là 76 tỷ. Do đó, mức thặng dư so với chuẩn theo mùa đã thu hẹp từ 118 xuống còn 95 tỷ feet khối. Tồn kho thấp hơn 4,5% so với cùng kỳ năm trước, nhưng vẫn cao hơn 2,9% so với mức trung bình 5 năm.
Ở phía nguồn cung, bức tranh vẫn khá nặng nề. Sản lượng trung bình trong tháng 9 đạt 112,5 tỷ feet khối mỗi ngày, gần mức kỷ lục. EIA ước tính tồn kho vào cuối tháng 10 sẽ đạt 3.985 tỷ feet khối, mức cao nhất trong một thập kỷ và cao hơn 5% so với mức bình thường.
Yếu tố đối trọng là xuất khẩu. Dòng khí đến 9 cảng xuất khẩu LNG lớn đạt trung bình 17,9 tỷ feet khối mỗi ngày trong tháng 9, so với 17,2 tỷ trong tháng 8, và tăng lên 19,0 tỷ vào thứ Hai, bất chấp việc cảng Cove Point đang ngừng hoạt động để bảo trì. Các cơ sở lưu trữ khí đốt tại châu Âu hiện đầy 71%, so với mức trung bình 5 năm là 87%, duy trì sự cạnh tranh gay gắt giữa châu Á và châu Âu đối với các lô hàng LNG linh hoạt.
Phân tích kỹ thuật
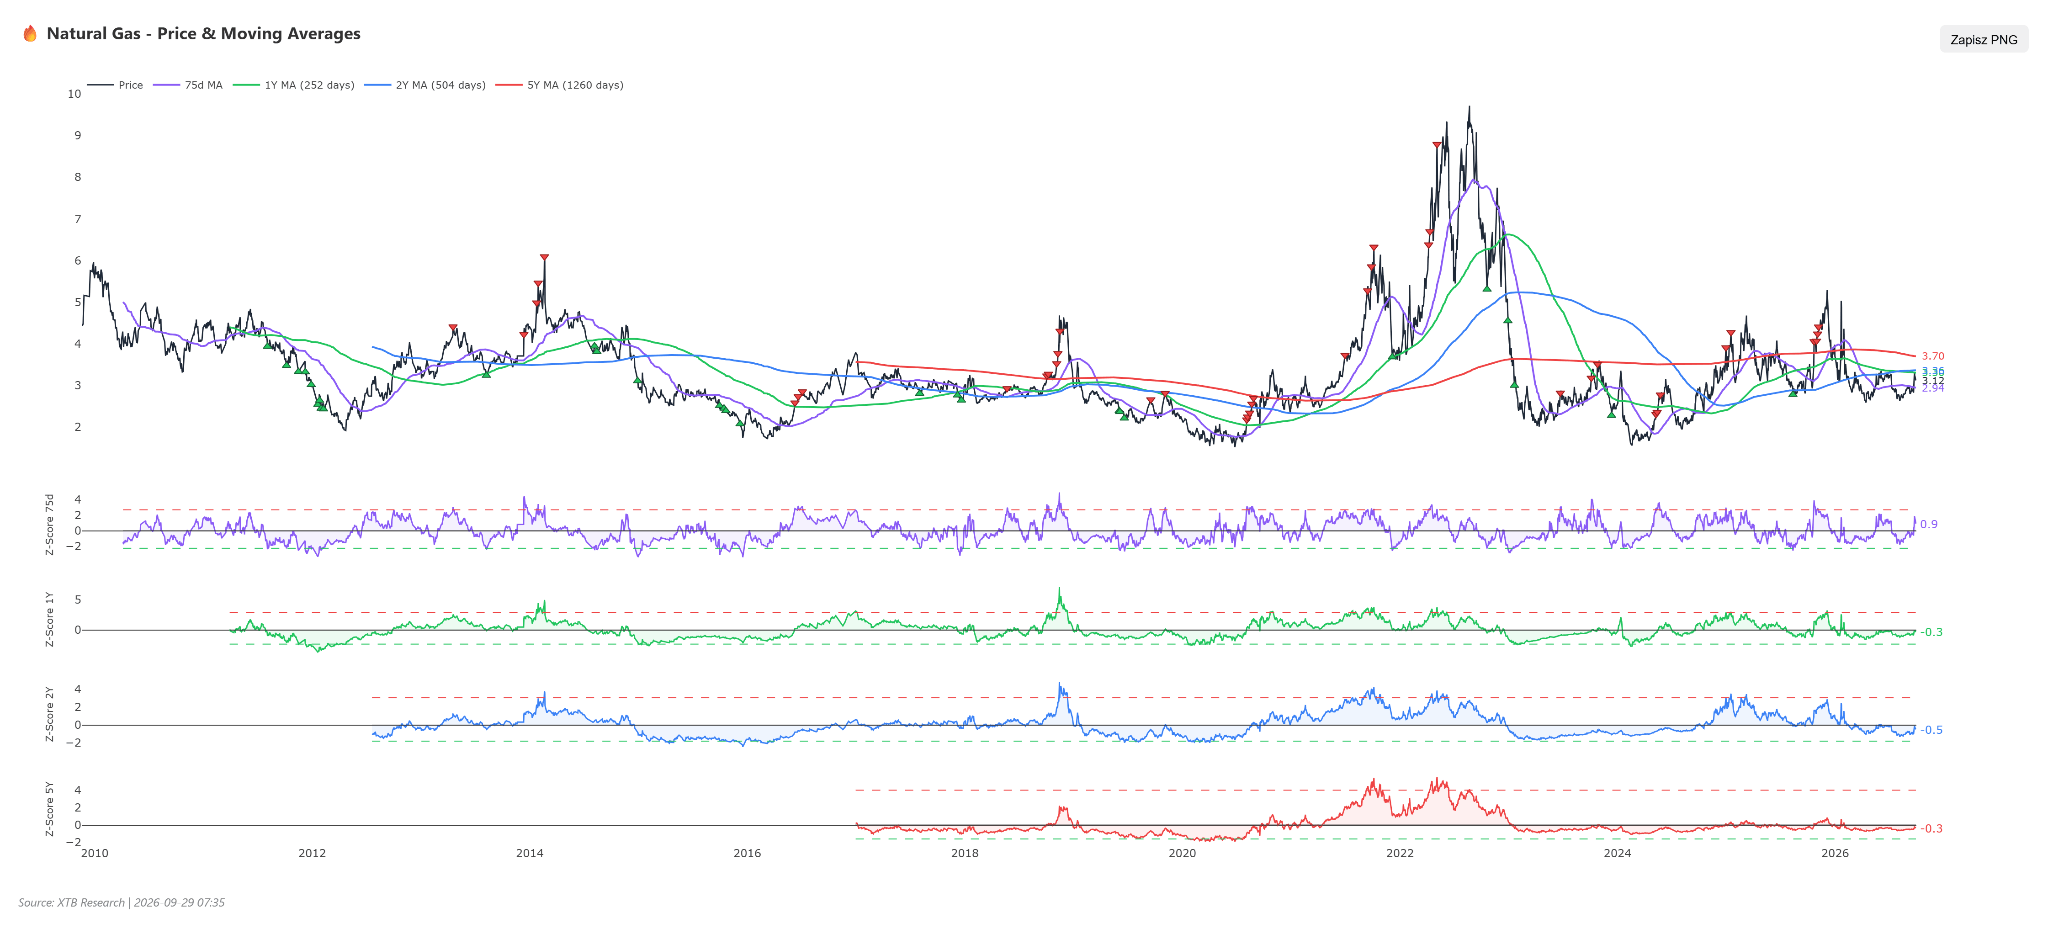
Giá đã bứt phá khỏi vùng tích lũy kéo dài nhiều tháng, với ngưỡng hỗ trợ phía dưới quanh 3,000 — đã được kiểm tra nhiều lần kể từ tháng 5 — nhưng sau đó chững lại tại vùng cung 3,25–3,36, nơi từng chặn đà tăng của giá trong tháng 6 và tháng 7. Nhịp điều chỉnh hiện tại từ cạnh trên của vùng này là phản ứng từ chối kháng cự điển hình. Một đường xu hướng tăng được nối từ các đáy tháng 8 và tháng 9 nằm bên dưới giá. Tuy nhiên, cần nhấn mạnh rằng cú bứt phá khỏi vùng tích lũy này có liên quan đến việc chuyển kỳ hạn hợp đồng. RSI ở mức 58,5 cho thấy động lượng đang gia tăng nhưng chưa phát tín hiệu quá mua. MACD vẫn duy trì cấu trúc tăng giá, song histogram bắt đầu thu hẹp, báo hiệu xung lực có thể đang suy yếu.
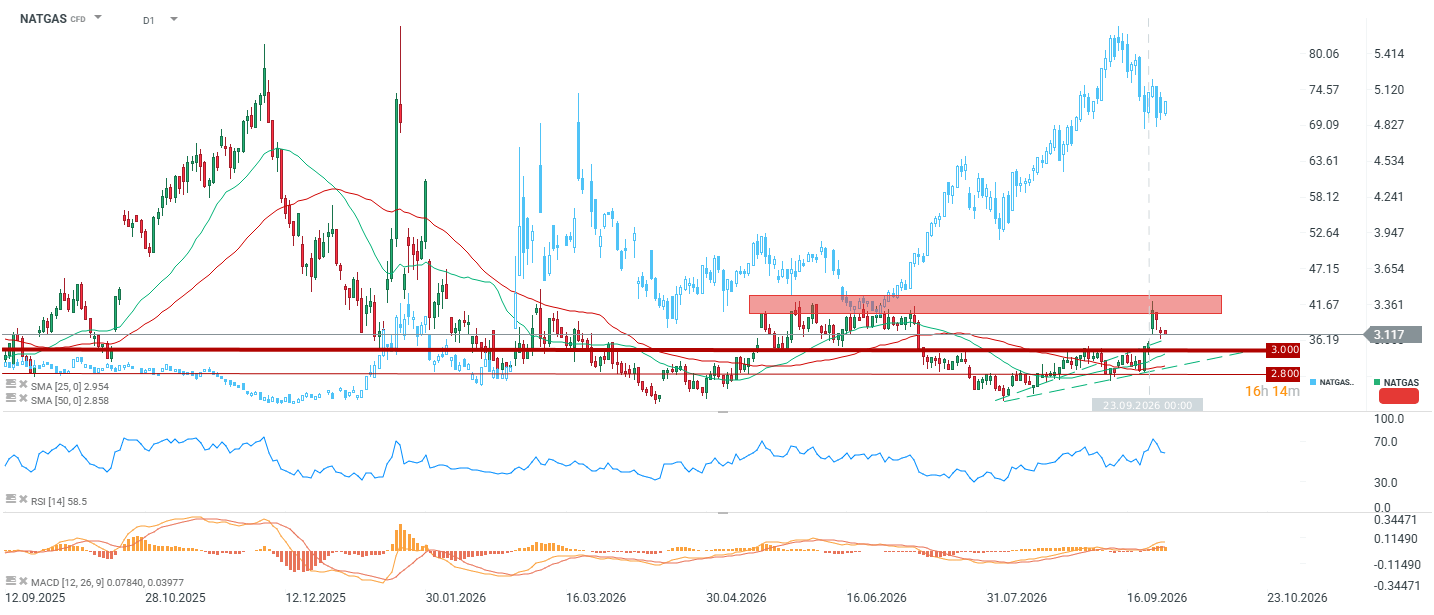
Hiện tại, giá đang nằm trên đường SMA 25 kỳ tại 2,954 và SMA 50 kỳ tại 2,858. Xét trong bối cảnh rộng hơn, cấu trúc vẫn mang tính giảm giá. Giá đã vượt lên trên các đường trung bình động 75 phiên và 1 năm quanh mức 3,12, nhưng vẫn nằm dưới đường trung bình 2 năm tại 3,36 và thấp hơn rõ rệt so với đường trung bình 5 năm tại 3,70. Chừng nào hai ngưỡng này chưa bị vượt qua, chúng ta vẫn đang nói về một nhịp phục hồi trong xu hướng giảm, chứ chưa phải sự thay đổi xu hướng dài hạn.
Định giá và vị thế thị trường
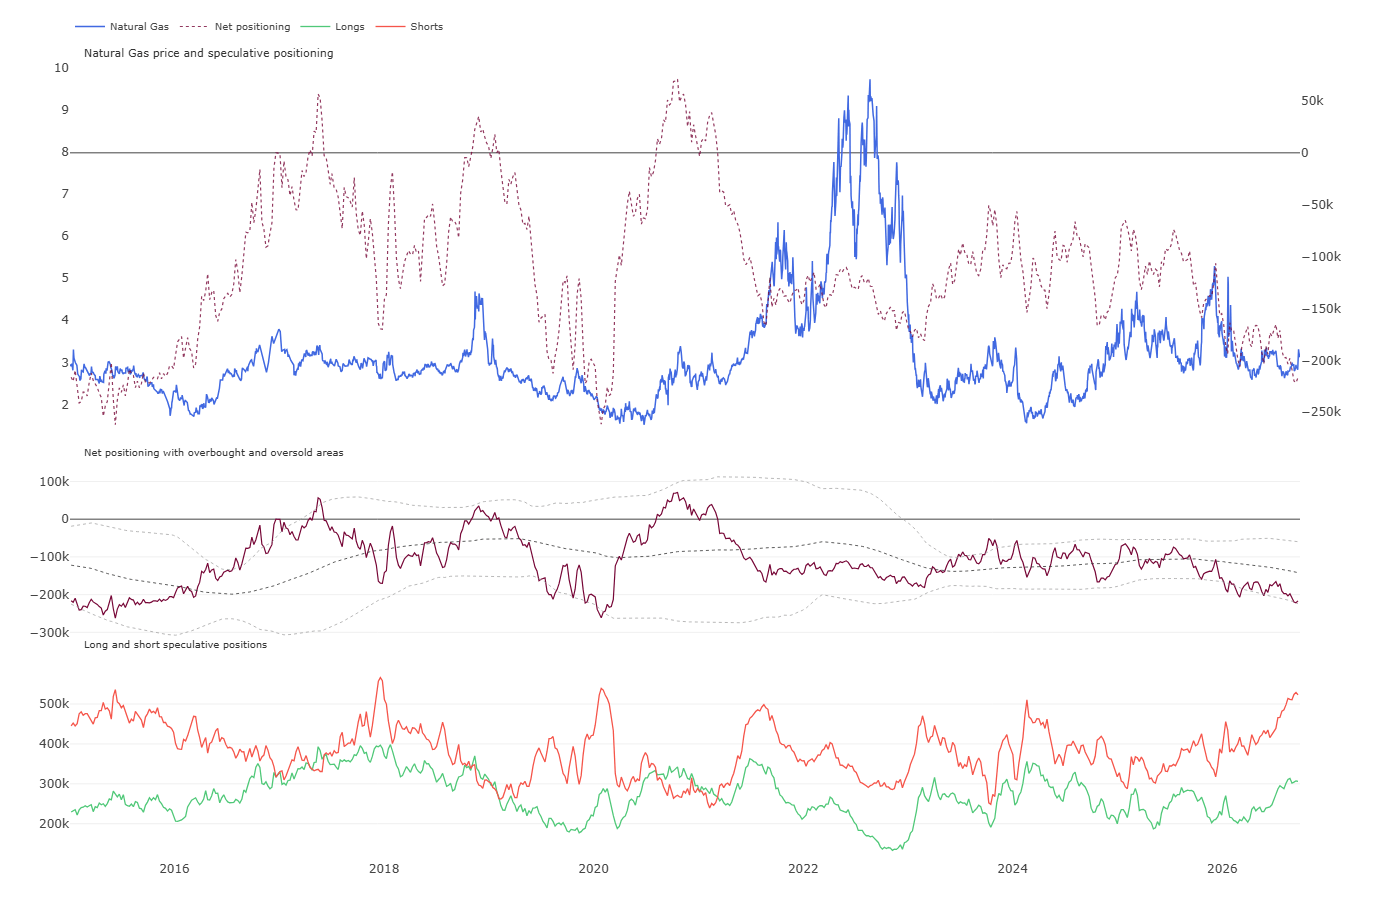
Z-score kỳ hạn 1 năm ở mức âm 0,30, kỳ hạn 2 năm là âm 0,50 và kỳ hạn 5 năm là âm 0,34. Điều này cho thấy hàng hóa đã thoát khỏi vùng bị định giá thấp sâu, nhưng vẫn chưa đắt. Tuy nhiên, yếu tố then chốt nằm ở thị trường hợp đồng tương lai. Vị thế đầu cơ ròng đã giảm xuống khoảng âm 220.000 hợp đồng, mức thấp nhất kể từ năm 2020 và gần đáy của vùng quá bán. Nguyên nhân là số lượng vị thế bán khống đã vượt 520.000 hợp đồng, mức cao kỷ lục. Vị thế cực đoan như vậy tạo ra rủi ro thực sự về việc các nhà đầu tư buộc phải đóng vị thế bán khống khi xuất hiện tín hiệu đợt lạnh đầu tiên. Hiện tại, đây là lập luận mạnh nhất ủng hộ phe mua, vượt xa bản thân yếu tố định giá.
Tổng kết
Đà tăng gần đây phần lớn là tổng hợp của hai tác động chỉ mang tính nhất thời — chuyển kỳ hạn hợp đồng và sự cố đường ống — cả hai hiện đã suy yếu. Sản lượng ở mức kỷ lục và dự báo tồn kho cao nhất trong một thập kỷ gây áp lực lên giá, trong khi xuất khẩu LNG gia tăng cùng vị thế bán khống cực đoan của các quỹ tạo ra rủi ro tăng giá bất đối xứng. Diễn biến thời tiết trong tháng 10 sẽ mang tính quyết định. Nếu kịch bản thời tiết ấm hơn xảy ra, thị trường sẽ quay trở lại vùng 2,80. Nếu đợt lạnh thực sự đầu tiên xuất hiện, quy mô vị thế bán khống có thể tạo ra một nhịp biến động mạnh hơn nhiều so với những gì các yếu tố cơ bản đơn thuần gợi ý. Dù vậy, ít nhất ở thời điểm hiện tại, có vẻ như sau mỗi đợt chuyển kỳ hạn, giá sẽ chịu áp lực giảm. Mặt khác, bất kỳ đợt không khí lạnh nào cũng có thể khiến giá tăng hai chữ số, xét đến mặt bằng giá hiện tại rất thấp.


Lịch kinh tế - Động thái diều hâu của RBA và làn sóng phát biểu từ các quan chức ngân hàng trung ương



Tóm tắt thị trường: Australia tăng lãi suất, trong khi giá dầu tiếp tục đi lên


Tin đầu ngày: Tiến triển đàm phán bế tắc gây áp lực lên Phố Wall và kim loại quý

Giá Vàng giảm 4%
Nội dung tài liệu này chỉ được cung cấp mang tính thông tin chung và là tài liệu đào tạo. Bất kỳ ý kiến, phân tích, giá cả hoặc nội dung khác không được xem là tư vấn đầu tư hoặc khuyến nghị được hiểu theo luật pháp của Belize. Hiệu suất trong quá khứ không nhất thiết chỉ ra kết quả trong tương lai và bất kỳ khách hàng quyết định dựa trên thông tin này đều hoàn toàn tự chịu trách nhiệm. XTB sẽ không chịu trách nhiệm đối với bất kỳ tổn thất hoặc thiệt hại nào, bao gồm nhưng không giới hạn, bất kỳ tổn thất lợi nhuận nào, có thể phát sinh trực tiếp hoặc gián tiếp từ việc sử dụng hoặc phụ thuộc vào thông tin đó. Tất cả các quyết định giao dịch phải luôn dựa trên phán quyết độc lập của bạn.