

- Bạch kim đang giao dịch ở mức 1.700 USD/oz sau nhịp điều chỉnh mạnh từ đỉnh tháng 1 gần 3.000 USD.
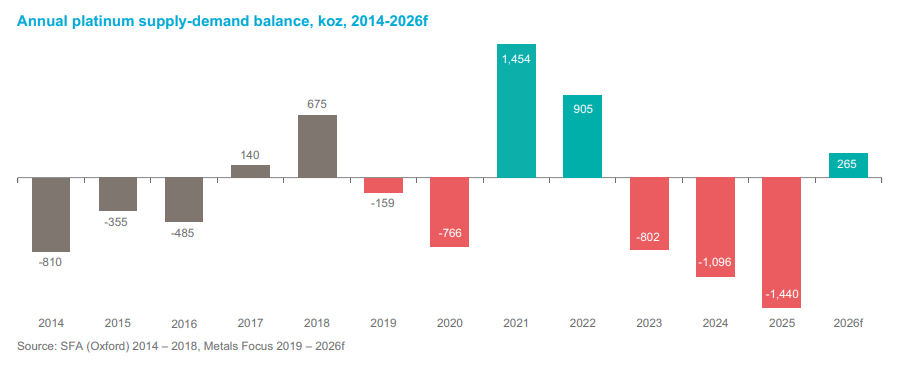
- Hội đồng Đầu tư Bạch kim Thế giới (WPIC) dự báo thị trường sẽ thặng dư 265.000 oz trong năm 2026, chủ yếu do dòng vốn rút khỏi các quỹ ETF.
- Hoạt động khai thác tại Nam Phi vẫn bị hạn chế bởi cơ sở hạ tầng xuống cấp và tình trạng thiếu đầu tư mang tính cơ cấu.
- Dữ liệu lạm phát Mỹ yếu hơn dự kiến làm giảm kỳ vọng Fed tiếp tục tăng lãi suất, qua đó hỗ trợ giá kim loại quý.
- Các chỉ báo kỹ thuật vẫn nghiêng về xu hướng giảm, trong khi giá đang kiểm định vùng hỗ trợ quan trọng 1.700 USD.
Bạch kim hiện được định giá ở mức 1.699 USD/oz, dù trong đợt tăng giá hồi tháng 1, kim loại này từng tiến rất gần mốc 3.000 USD, vượt qua các đỉnh lịch sử trước đó. Hiện tại, giá bạch kim giảm hơn 3% trong tuần, 2,5% trong tháng và 20,5% từ đầu năm, dù vẫn tăng khoảng 8,5% trong vòng 12 tháng. Giá hiện thấp hơn khoảng 42% so với mức đỉnh kỷ lục 2.923,70 USD hồi tháng 1. Sự so sánh này phản ánh khá rõ đặc điểm của thị trường: một đợt tăng mạnh vào đầu năm, sau đó là nhịp mất giá cũng mạnh không kém. Điều này cho thấy đà tăng trước đó chủ yếu được thúc đẩy bởi hoạt động đầu cơ và kỳ vọng các yếu tố cơ bản thay đổi, nhưng những yếu tố này hiện đang dần chuyển biến bất lợi cho kim loại này.
Thay đổi cơ bản quan trọng nhất nằm ở điều chỉnh cán cân cung cầu. Hội đồng Đầu tư Bạch kim Thế giới (WPIC) dự báo thị trường sẽ thặng dư 265.000 oz trong năm 2026, thay vì thâm hụt 297.000 oz như dự báo chỉ một quý trước đó. Mức điều chỉnh hơn 560.000 oz chỉ trong ba tháng là rất đáng kể đối với một thị trường có quy mô như vậy. Đây sẽ là lần đầu tiên thị trường ghi nhận thặng dư hàng năm kể từ năm 2022, sau ba năm liên tiếp thâm hụt.
Điều gì thực sự đã thay đổi?
Trái với suy nghĩ thông thường, nguyên nhân không nằm ở nguồn cung. Sản lượng khai thác dự kiến gần như đi ngang, ở mức 5.551 nghìn oz so với 5.561 nghìn oz một năm trước đó. Hoạt động tái chế tăng 8%, giúp tổng nguồn cung tăng 2%. Đây là mức thay đổi không đáng kể.
Toàn bộ sự thay đổi đến từ phía nhu cầu, vốn được dự báo giảm 18%. Điều này bao gồm ba thành phần với đặc điểm rất khác nhau.
- Đầu tư đảo chiều hoàn toàn. Từ dòng vốn vào 1,15 triệu oz trong năm 2025 sang dòng vốn rút ra 83.000 oz trong năm 2026. Riêng các quỹ ETF được dự báo mất 389.000 oz, sau khi tăng thêm 200.000 oz trong năm trước. Đây là động lực chính dẫn đến việc điều chỉnh dự báo, đồng thời cũng là điểm yếu nhất của dự báo này, như sẽ được phân tích bên dưới.
- Nhu cầu trang sức giảm 15% xuống còn 1.883 nghìn oz, trong đó nhu cầu tại Trung Quốc giảm 32% so với cùng kỳ năm trước trong quý II. Đây là phản ứng điển hình trước mức giá cao.
- Nhu cầu từ ngành ô tô giảm 4% xuống còn 2.904 nghìn oz. Tốc độ phổ cập xe điện chậm hơn dự kiến nghịch lý thay lại hỗ trợ nhu cầu chất xúc tác trong ngắn hạn, nhưng xu hướng cơ cấu vẫn không thay đổi.
- Ngành công nghiệp là phân khúc duy nhất tăng trưởng: tăng 5% lên 2.385 nghìn oz. Nhu cầu từ ngành thủy tinh phục hồi 23%, ngành điện tăng 19% và pin nhiên liệu tăng 8%.
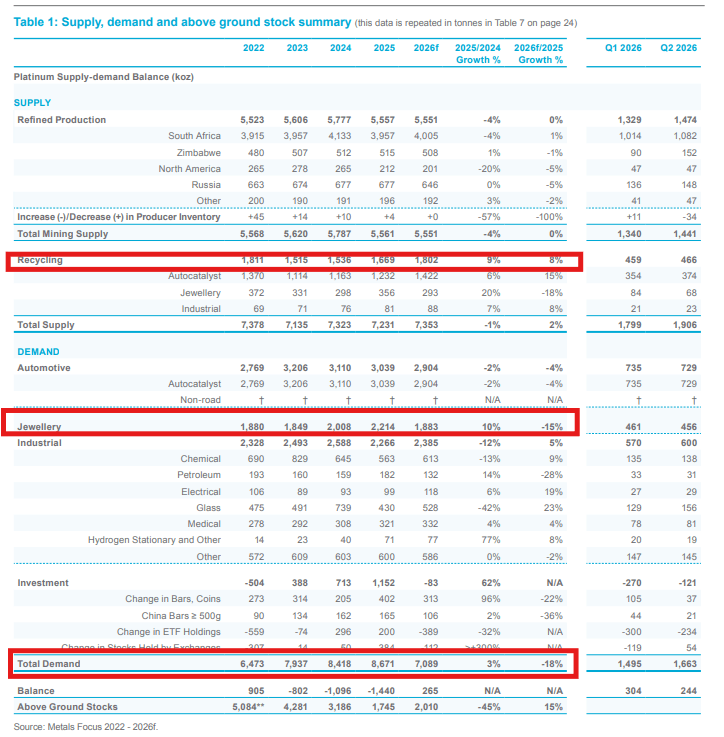 Nhu cầu trong năm 2026 dự kiến giảm gần 1/5. Nguồn: WPIC
Mức thặng dư này có ít đáng lo ngại hơn vẻ bề ngoài?
Điều này đưa chúng ta đến một chi tiết dễ bị bỏ qua trong các con số tổng quan. Chính WPIC lưu ý trong báo cáo mới nhất rằng thị trường thực tế có thể quay trở lại trạng thái thâm hụt trong nửa cuối năm, khi áp lực bán từ các quỹ ETF đã đi qua. Nói cách khác, toàn bộ mức thặng dư xuất hiện trong nửa đầu năm và là hệ quả của một đợt thanh lý các vị thế giấy mang tính nhất thời, thay vì sự mất cân đối kéo dài trên thị trường vật chất. Đà phục hồi rõ rệt của ngành thủy tinh là điểm đáng chú ý, dù trong lịch sử, những đợt phục hồi tương tự thường chỉ mang tính nhất thời.
Có một điểm cần nhấn mạnh. Lượng kim loại được quỹ bán ra không biến mất mà quay trở lại thị trường, làm tăng nguồn cung sẵn có tại thời điểm đó. Tuy nhiên, chính lượng kim loại này có thể quay trở lại quỹ khi tâm lý thị trường thay đổi. Một mức thặng dư xuất phát từ dòng vốn rút khỏi ETF về bản chất có thể đảo chiều, khác với mức thặng dư đến từ một mỏ khai thác mới.
Điều này được củng cố bởi lượng tồn kho trên mặt đất. Sau ba năm thâm hụt, lượng tồn kho đã giảm xuống khoảng 2.010 nghìn oz, tương đương khoảng 14 tuần nhu cầu. Ngay cả khi tính đến mức thặng dư trong năm nay, lượng dự trữ vẫn khá mỏng.
Về phía nguồn cung mang tính cơ cấu, tình hình không có gì cải thiện. Nam Phi chiếm khoảng 72% sản lượng khai thác toàn cầu, trong khi sản lượng của nước này hiện thấp hơn 26% so với mức đỉnh 5,3 triệu oz vào năm 2006. Những nguyên nhân đã quá rõ ràng và khó đảo ngược: các mỏ khai thác xuống cấp, chi phí tăng và nhiều năm thiếu đầu tư. Nguồn cung mới có tồn tại nhưng vẫn còn cách khá xa. Dự án Karo tại Zimbabwe, được Tharisa bảo đảm khoản tài trợ 294 triệu USD, chỉ dự kiến đi vào hoạt động trong quý IV/2027, với sản lượng giai đoạn đầu là 226.000 oz.
Vấn đề thực sự nằm ở lãi suất
Cán cân cung cầu vật chất rất quan trọng, nhưng hiện chỉ đóng vai trò thứ yếu. Giá được quyết định bởi chi phí cơ hội.
Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm hiện ở mức 5,24%, gần mức cao nhất kể từ năm 2007. Fed đã tăng lãi suất vào tháng 9 lần đầu tiên trong ba năm, và thị trường từng định giá xác suất 68% Fed tiếp tục tăng lãi suất trong tháng 10 và 95% trong tháng 12. Đối với một tài sản không sinh lợi suất, đây là môi trường bất lợi đáng kể.
Tuy nhiên, dữ liệu lạm phát PCE tháng 8 được công bố hôm nay thấp hơn rõ rệt so với kỳ vọng: lạm phát lõi ở mức 3,0% so với dự báo 3,3%, và mức tăng hàng tháng là 0,2% so với dự báo 0,3%. Xác suất Fed tăng lãi suất trong tháng 10 đã giảm từ 64% xuống 34% chỉ trong một tuần, đồng USD suy yếu, lợi suất giảm 4–5 điểm cơ bản và vàng nhận được lực hỗ trợ. Đây là yếu tố trực tiếp tích cực đối với bạch kim, đồng thời cho thấy định giá dựa trên xác suất 95% Fed tăng lãi suất trong tháng 12 cần được đánh giá lại.
Đồng thời, giá dầu giảm sau khi dòng chảy qua eo biển Hormuz được cải thiện cũng làm giảm bớt áp lực lạm phát, góp phần thúc đẩy diễn biến theo cùng chiều hướng.
Cũng cần nhớ rằng nếu thị trường chuyển sự chú ý khỏi những lo ngại về chính sách tiền tệ và tập trung vào các vấn đề tài khóa của Mỹ — yếu tố có thể đẩy giá vàng trở lại trên 5.000 USD — bạch kim cũng có thể phản ứng tích cực trước những diễn biến như vậy.
Định giá và vị thế thị trường
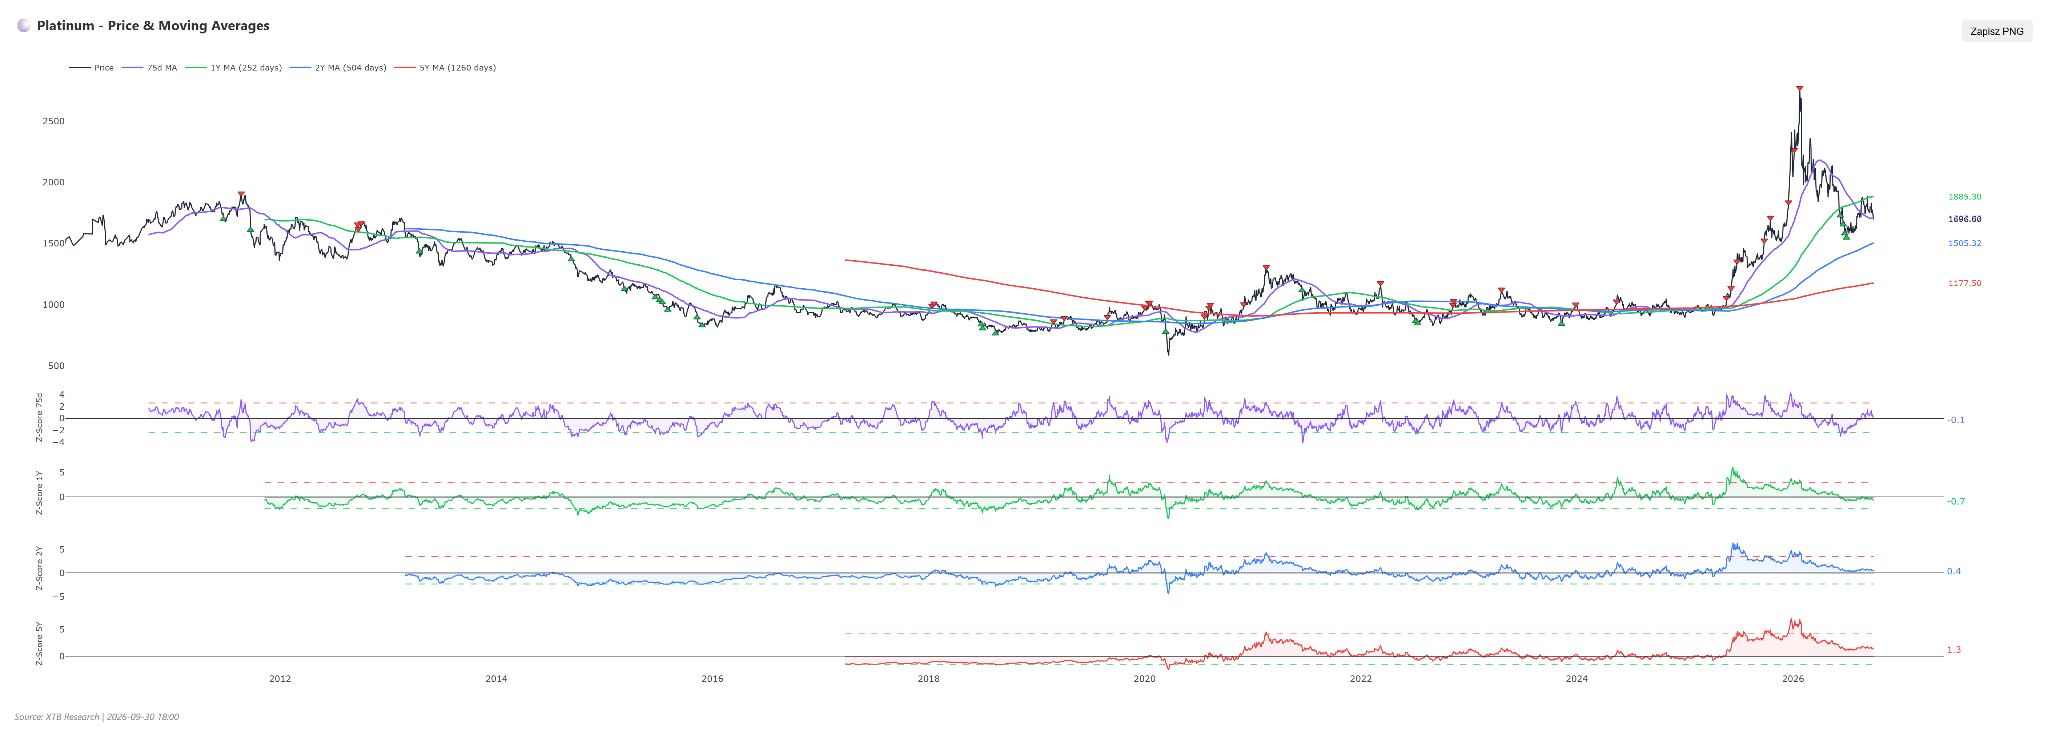
Z-score trong 1 năm ở mức -0,72, trong 2 năm là +0,42 và trong 5 năm là +1,32. Trong ngắn hạn, bạch kim đang ở mức giá thấp so với lịch sử của chính nó; nhưng xét trong khung thời gian dài hơn, giá vẫn cao hơn mức trung bình. Chỉ báo 5 năm cho thấy mức định giá cao hơn trung bình đang giảm dần một cách có hệ thống: từ 2,36 cách đây sáu tháng xuống 1,09 một quý trước, phục hồi lên 1,63 một tháng trước và hiện ở mức 1,32.
Theo dữ liệu CFTC tính đến ngày 22/9, vị thế đầu cơ ròng mua đạt 15.366 hợp đồng, Z-score ở mức -0,37 và nằm ở phân vị thứ 64,4 trong phân phối lịch sử. Tỷ trọng vị thế mua trong danh mục đầu cơ là 69,9%, với thay đổi hàng tuần chỉ ở mức +146 hợp đồng.
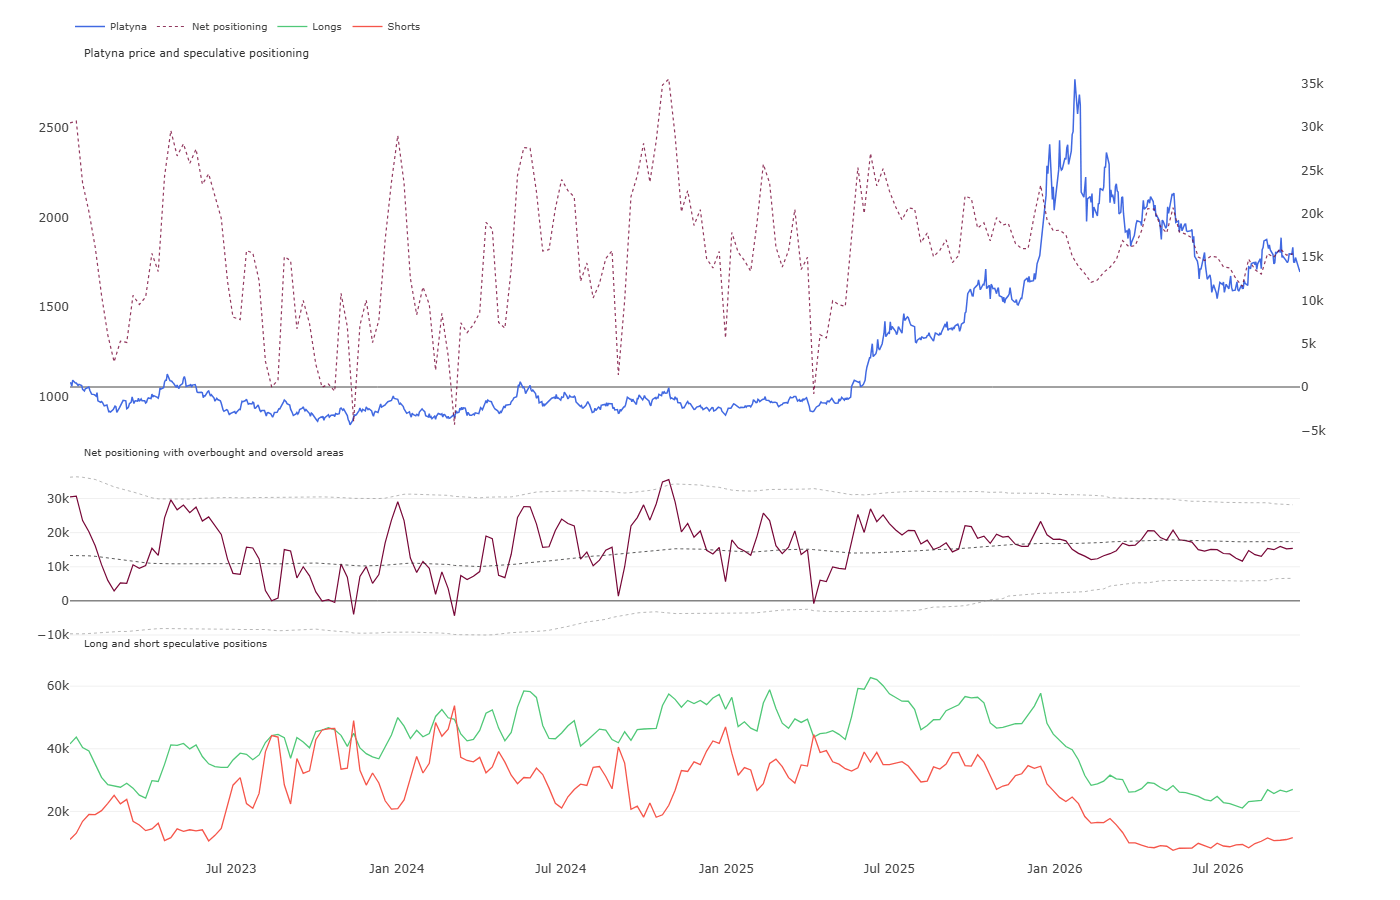
Sự kết hợp này cho thấy một điều khá rõ ràng. Các quỹ không tập trung quá đông ở phía mua, cũng không tích cực xây dựng các vị thế bán khống. Họ đơn giản là đang đứng ngoài thị trường. Một mặt, điều này hạn chế nguy cơ xảy ra làn sóng thanh lý dây chuyền, bởi không có nhiều vị thế để thanh lý trên quy mô lớn. Mặt khác, thị trường cũng thiếu động lực để kích hoạt một đợt short squeeze, qua đó thúc đẩy giá phục hồi nhanh chóng.
Bức tranh kỹ thuật
RSI ở mức 37 điểm, đang tiến gần vùng quá bán nhưng chưa chạm tới và cũng chưa phát tín hiệu đảo chiều. MACD và các đường trung bình động vẫn cho thấy xu hướng giảm. Giá hiện thấp hơn 3,13% so với đường trung bình động 50 ngày.
Biểu đồ ngày cung cấp thêm bối cảnh quan trọng. Mức 1.700 hiện tại không chỉ là một con số tròn, mà còn là vùng tích lũy trong tháng 11 và tháng 12/2025, trước khi giá tăng mạnh hướng tới mức đỉnh tháng 1. Giá đã quay trở lại đúng điểm khởi đầu của nhịp tăng đó. Những vùng như vậy hiếm khi bị phá vỡ ngay trong lần kiểm định đầu tiên, nhưng nếu để mất vùng này, đây sẽ là tín hiệu đáng kể, bởi bên dưới không còn cấu trúc hỗ trợ nào trong năm qua cho đến vùng 1.550.
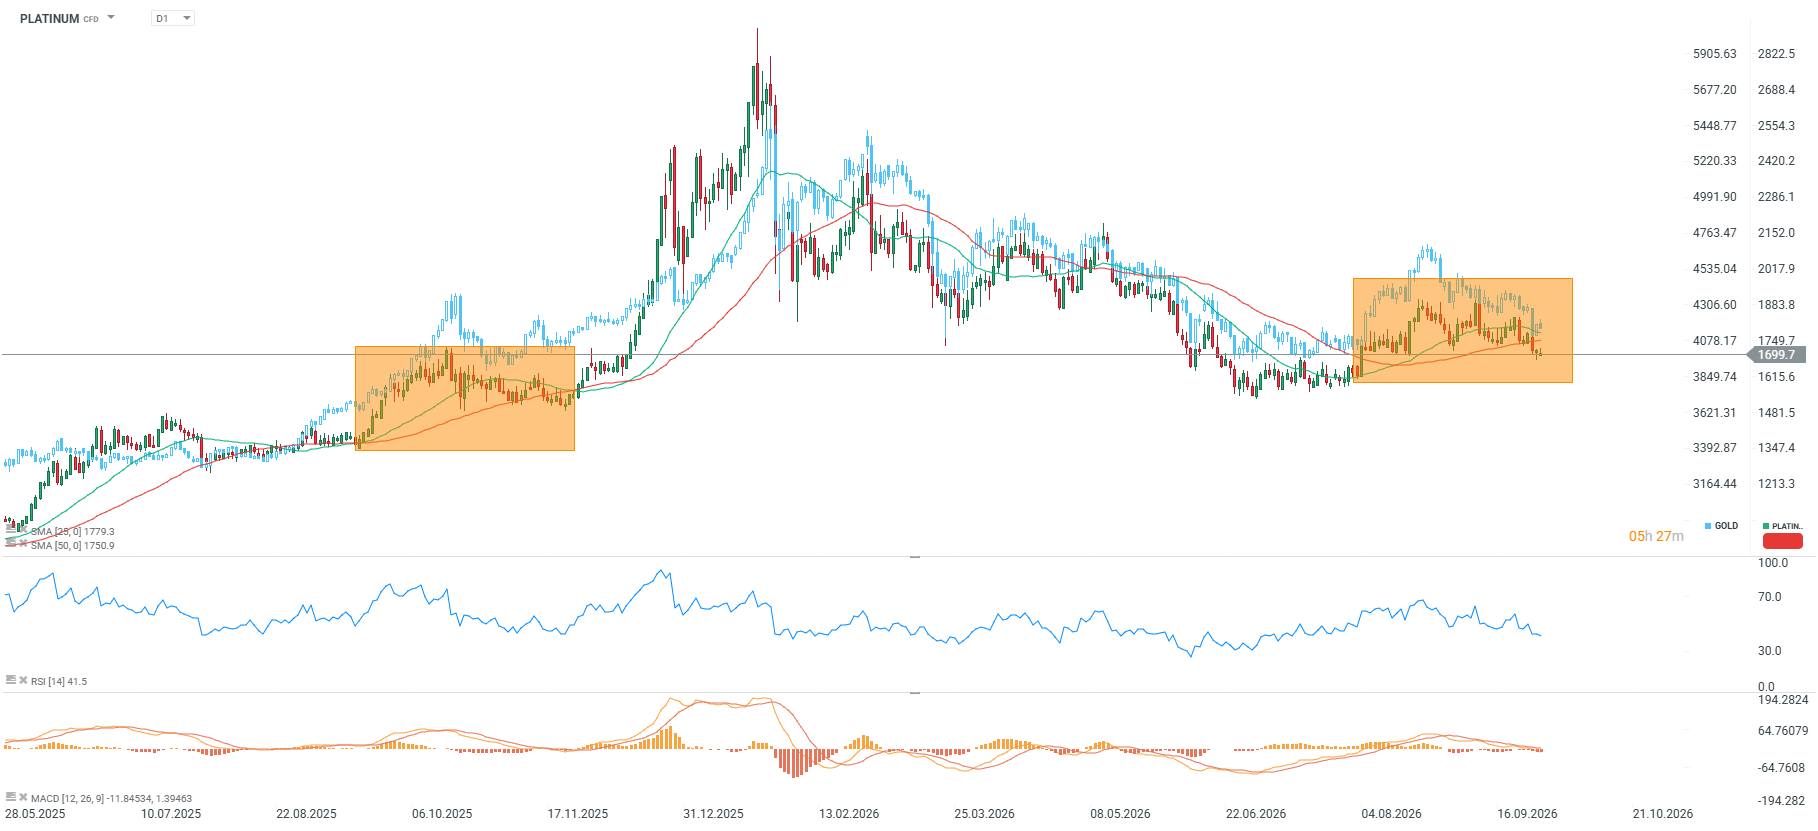
Cấu trúc giá kể từ mức đáy tháng 6 diễn biến như sau: thị trường tạo đáy gần 1.530, bật tăng lên 1.930 trong tháng 8, sau đó hình thành chuỗi đỉnh thấp dần (quanh 1.930 rồi 1.910) và hiện đang kiểm định đáy của vùng giá này. Đây là mô hình phân phối điển hình, và cho đến khi bị phá vỡ theo hướng tăng, lợi thế vẫn nghiêng về phía bên bán.
Kịch bản giảm, hiện đang được ưu tiên. Lợi suất trái phiếu kỳ hạn 10 năm duy trì gần 5,24% hoặc cao hơn, kết hợp với việc mức thặng dư dự báo trở thành hiện thực, có thể đẩy giá xuống dưới 1.660 và tiếp tục hướng tới 1.620. Kịch bản này được củng cố bởi MACD, cấu trúc các đường trung bình động và chuỗi đỉnh thấp dần kể từ tháng 8.
Kịch bản tăng. Đòi hỏi giá duy trì vững trên 1.700 và đóng cửa ngày phía trên ngưỡng này, lý tưởng nhất là được thúc đẩy bởi kỳ vọng Fed ôn hòa hơn và lợi suất giảm xuống dưới 5,00%. Việc lấy lại đường trung bình động 50 ngày sẽ mở ra cơ hội hướng tới 1.750, trong khi phá vỡ 1.820 sẽ vô hiệu hóa chuỗi xu hướng giảm trong tháng 8–9.
Kết luận
Bạch kim đang ở trong một vị thế khá đặc biệt: các yếu tố cơ bản của thị trường vật chất tốt hơn đáng kể so với những gì con số thặng dư tổng quan thể hiện — chủ yếu nhờ dòng vốn rút khỏi các quỹ ETF, vốn đã chấm dứt — cùng với những hạn chế về nguồn cung mang tính cơ cấu tại Nam Phi và lượng tồn kho mỏng. Tuy nhiên, lãi suất và đồng USD mạnh vẫn đang gây áp lực lớn lên giá.
Yếu tố bất lợi thứ hai này đang bắt đầu dịu lại. Nếu dữ liệu lạm phát Mỹ thấp hơn kỳ vọng được duy trì và Fed không tăng lãi suất trong tháng 12, bạch kim sẽ có cơ sở cơ bản vững chắc để phục hồi từ vùng hỗ trợ kỹ thuật. Tuy nhiên, trong khi chờ tín hiệu xác nhận, triển vọng kỹ thuật trong ngắn hạn vẫn nghiêng về xu hướng giảm.



📊Tin đầu ngày: Lạm phát PCE hạ nhiệt giúp Phố Wall giảm áp lực, giá dầu tăng bất chấp nguồn cung phục hồi

CẬP NHẬT MỚI: Tồn kho sản phẩm chưng cất giảm, thúc đẩy giá dầu phục hồi



Tóm tắt thị trường: AI thúc đẩy Nikkei 225 tăng điểm, giá dầu suy giảm

Giá ca cao giảm 4% 📉 Tồn kho cao có đang gây áp lực lên giá?
Nội dung tài liệu này chỉ được cung cấp mang tính thông tin chung và là tài liệu đào tạo. Bất kỳ ý kiến, phân tích, giá cả hoặc nội dung khác không được xem là tư vấn đầu tư hoặc khuyến nghị được hiểu theo luật pháp của Belize. Hiệu suất trong quá khứ không nhất thiết chỉ ra kết quả trong tương lai và bất kỳ khách hàng quyết định dựa trên thông tin này đều hoàn toàn tự chịu trách nhiệm. XTB sẽ không chịu trách nhiệm đối với bất kỳ tổn thất hoặc thiệt hại nào, bao gồm nhưng không giới hạn, bất kỳ tổn thất lợi nhuận nào, có thể phát sinh trực tiếp hoặc gián tiếp từ việc sử dụng hoặc phụ thuộc vào thông tin đó. Tất cả các quyết định giao dịch phải luôn dựa trên phán quyết độc lập của bạn.