


Trong tuần qua, điểm nhấn của thị trường là việc Fed tăng lãi suất lần đầu tiên sau hơn 3 năm, đồng thời phát đi tín hiệu cứng rắn về lạm phát. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm cũng đóng cửa tuần trên ngưỡng 5%, một môi trường vốn được xem là bất lợi đối với vàng.
Thế nhưng, kết thúc tuần qua, giá Vàng vẫn ghi nhận mức tăng hơn 1%. Diễn biến này cho thấy vàng có thể đang ngày càng ít nhạy cảm hơn với những cú sốc chính sách tiền tệ trong ngắn hạn, trong khi các yếu tố mang tính cấu trúc như rủi ro tài khóa, bất ổn địa chính trị, lạm phát dai dẳng và nhu cầu tích lũy vàng của các nhà đầu tư dài hạn tiếp tục đóng vai trò quan trọng. Nói cách khác, thị trường vàng dường như đang nhìn xa hơn một đợt tăng lãi suất 25 điểm cơ bản của Fed.
Fed tăng lãi suất nhưng vàng vẫn trụ vững
Xét theo mối quan hệ truyền thống, tuần vừa qua đáng lẽ phải là một tuần khó khăn đối với vàng. Fed tăng lãi suất thêm 25 điểm cơ bản lên 3,75-4%, trong khi Chủ tịch Kevin Warsh nhấn mạnh rằng lạm phát đã ở mức quá cao trong thời gian quá dài. Dự báo lãi suất mới cũng cho thấy phần lớn quan chức Fed kỳ vọng sẽ có thêm ít nhất một lần tăng lãi suất trong năm nay.
Trong khi đó, lợi suất trái phiếu Kho bạc Mỹ tiếp tục tăng, với lợi suất 10 năm vượt 5% vào cuối tuần. Lãi suất và lợi suất cao thường làm tăng chi phí cơ hội của việc nắm giữ vàng, một tài sản không tạo ra dòng tiền định kỳ. Vì vậy, việc vàng vẫn tăng giá trong bối cảnh này là một tín hiệu đáng chú ý.
Có thể hiểu, diễn biến này phản ánh việc nhà đầu tư đang nhìn xa hơn động thái tăng lãi suất của Fed. Cụ thể, dự báo kinh tế mới của Fed cho thấy một chu kỳ thắt chặt có thể nông và chậm hơn so với những gì thị trường từng lo ngại. Điều này giúp giải thích tại sao phản ứng tiêu cực của vàng đối với quyết định tăng lãi suất lại tương đối hạn chế.
Rủi ro tài khóa đang trở thành động lực quan trọng hơn
Một yếu tố ngày càng nổi bật trong câu chuyện của vàng là vấn đề tài khóa Mỹ. Nợ công cao, thâm hụt ngân sách lớn và nhu cầu đối với trái phiếu Kho bạc Mỹ có dấu hiệu thay đổi đang khiến thị trường phải đặt câu hỏi về mức độ bền vững của tài chính công Mỹ.
Đây là điểm cần đặc biệt lưu ý. Fed có thể kiểm soát lãi suất ngắn hạn, nhưng không thể hoàn toàn quyết định lợi suất dài hạn. Nếu lợi suất 10 năm tăng vì nhà đầu tư yêu cầu mức bù rủi ro cao hơn đối với nợ chính phủ Mỹ, thì việc Fed tăng lãi suất không nhất thiết đồng nghĩa với việc USD và lợi suất thực sẽ trở thành lực cản đủ mạnh để đảo ngược xu hướng dài hạn của vàng. Ngược lại, lợi suất cao trong bối cảnh rủi ro tài khóa gia tăng có thể trở thành một phần của chính câu chuyện hỗ trợ vàng.
Đó là sự khác biệt giữa lợi suất tăng vì nền kinh tế khỏe mạnh và lợi suất tăng vì nhà đầu tư yêu cầu premium cao hơn để nắm giữ trái phiếu. Trong trường hợp thứ hai, vàng có thể tiếp tục đóng vai trò như một tài sản phòng vệ trước rủi ro tài khóa và tiền tệ.
Nhu cầu đầu tư dài hạn đang dần quay lại?
Một tín hiệu đáng chú ý khác là dòng tiền vào các quỹ ETF vàng. Lượng vàng nắm giữ của các quỹ ETF đã tăng lên mức cao nhất trong 7 tháng, cho thấy dòng tiền đầu tư đang quay trở lại thị trường. Điều này đặc biệt quan trọng bởi nhu cầu từ nhóm nhà đầu tư dài hạn có thể ít nhạy cảm hơn với những thay đổi nhỏ trong lợi suất.
Khi đó, vàng không còn chỉ được mua vì kỳ vọng Fed sẽ cắt giảm lãi suất. Nhà đầu tư có thể mua vàng vì những lý do khác như phòng vệ trước rủi ro tài khóa, bất ổn địa chính trị, lạm phát hoặc sự suy giảm niềm tin vào các tài sản tài chính truyền thống. Chính sự đa dạng hóa động lực nhu cầu này giúp vàng có khả năng chống chịu tốt hơn trước môi trường lãi suất cao.
Vàng lặp lại bài học của giai đoạn 2022 - 2023?
Lịch sử gần đây cũng cung cấp một tham chiếu đáng chú ý. Trong giai đoạn 2022-2023, Fed đã tăng lãi suất mạnh và lợi suất trái phiếu Mỹ tăng đáng kể. Tuy nhiên, những yếu tố này không thể tạo ra một xu hướng giảm kéo dài đối với vàng. Lý do là nhu cầu cốt lõi đối với kim loại quý không hoàn toàn phụ thuộc vào lãi suất.
Nếu nhu cầu từ các nhà đầu tư dài hạn, ngân hàng trung ương và các dòng vốn phòng vệ tiếp tục tăng, vàng có thể hấp thụ phần lớn tác động tiêu cực từ lãi suất. Bối cảnh hiện tại thậm chí còn có thêm một số yếu tố hỗ trợ như bất ổn địa chính trị và những lo ngại ngày càng lớn về tình hình tài khóa của Mỹ.
Do đó, đợt tăng lãi suất lần này có thể làm chậm đà tăng của vàng, nhưng chưa đủ để thay đổi toàn bộ xu hướng nếu các động lực cấu trúc vẫn còn nguyên vẹn.
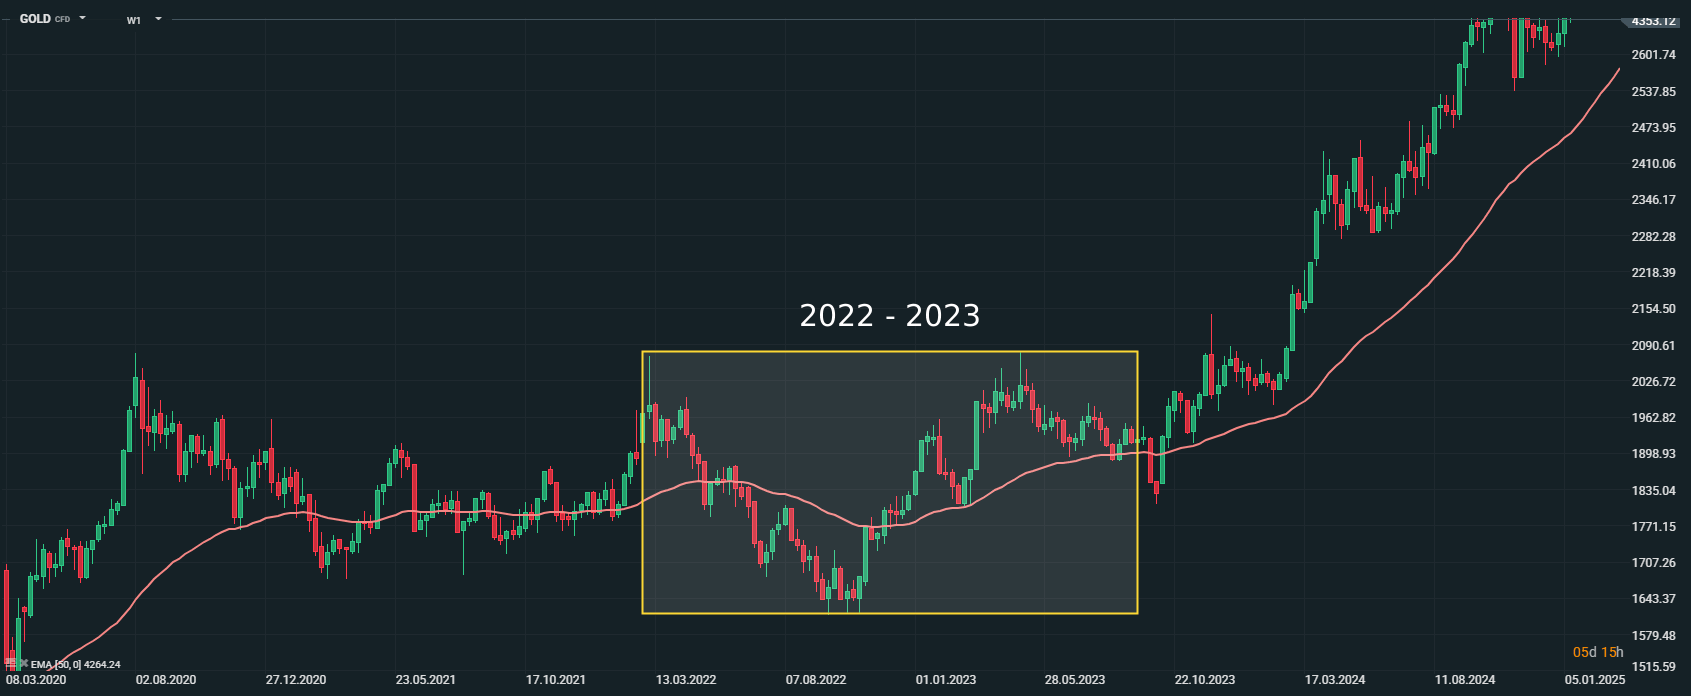
Biểu đồ giá Vàng giai đoạn 2022-2023. Nguồn: xStation5
Cần lưu ý gì trong tuần này?
Tuần này không có quá nhiều dữ liệu kinh tế Mỹ quan trọng. Điều đó có thể khiến thị trường vàng tập trung nhiều hơn vào các sự kiện sẽ xảy ra vào sắp tới:
Cuộc gặp thượng đỉnh Mỹ - Trung: Đây có thể được xem là sự kiện quan trọng nhất của tuần này. Dù mức độ căng thẳng đã giảm đi rất nhiều so với giai đoạn tháng 5 năm 2025, nhưng không vì thế mà thị trường sẽ bỏ qua bất kỳ yếu tố mới nào xuất hiện. Nhất là khi cuộc chiến tại Trung Đông đang được xem là bàn cờ chiến lược quan trọng của 2 nền kinh tế lớn nhất thế giới.
Phân tích kỹ thuật GOLD (khung thời gian H4)
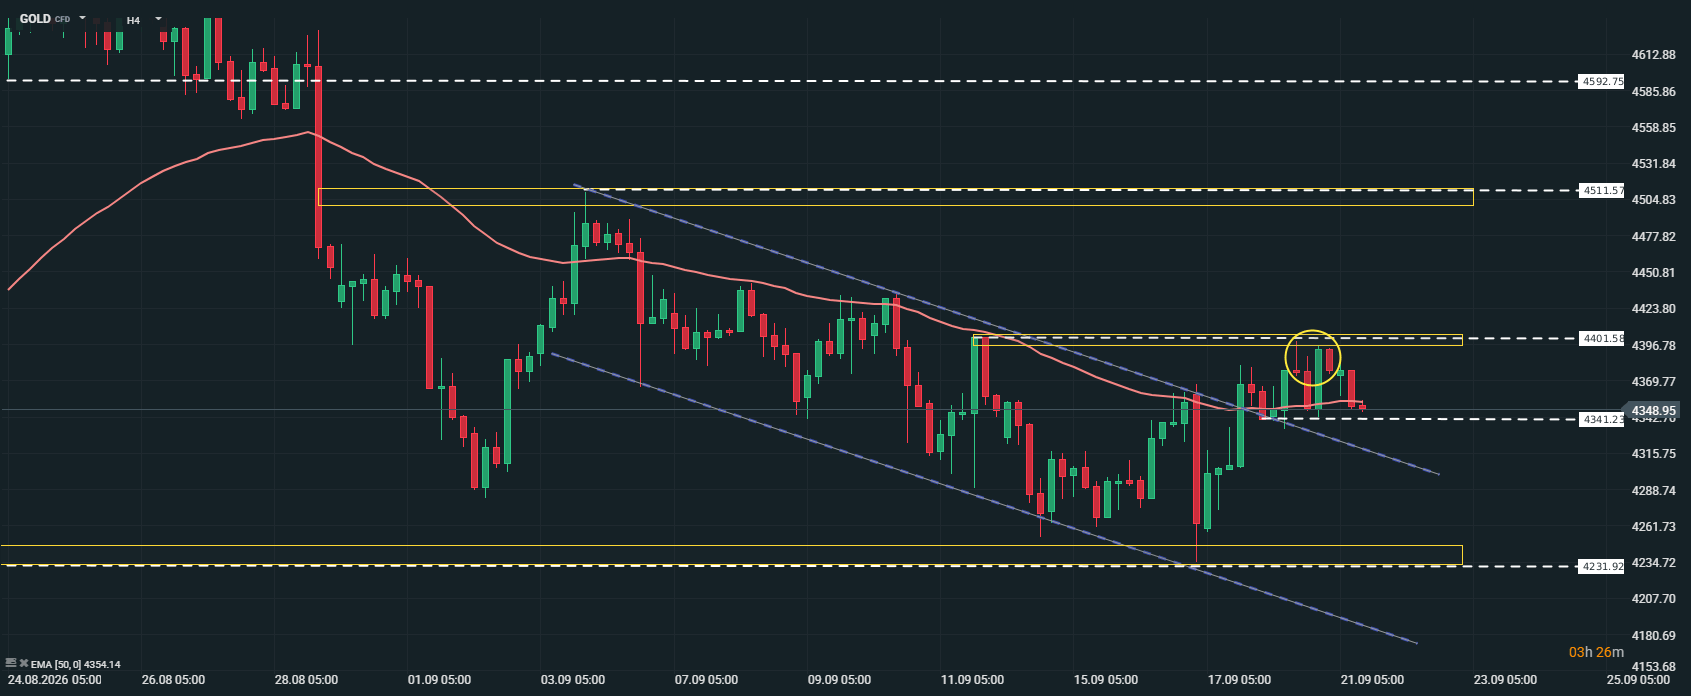
Nguồn: xStation5
Dù triển vọng cơ bản vẫn tương đối tích cực, nhưng giá vàng chưa hoàn toàn thoát khỏi các trở ngại kỹ thuật.
Vùng 4.420 - 4.440 USD/oz là hai ngưỡng kháng cự quan trọng trong ngắn hạn. Một cú breakout rõ ràng lên trên vùng này sẽ củng cố khả năng vàng bước vào một nhịp phục hồi bền vững hơn. Nếu vượt thành công, mục tiêu tiếp theo có thể hướng tới quanh khu vực 4.540 USD/oz.
Ngược lại, nếu vàng tiếp tục thất bại tại vùng 4.420 - 4.440 USD/oz, áp lực chốt lời có thể quay trở lại, đặc biệt nếu lợi suất thực và USD đồng thời tăng mạnh.
Vì vậy, trong ngắn hạn, phản ứng của vàng tại các vùng kỹ thuật sẽ quan trọng sẽ là tín hiệu rõ ràng cho hướng đi sắp tới của thị trường.


Tóm tắt thị trường: Trump-Xi trong bóng tối của căng thẳng địa chính trị (21.09.2026)

Ca cao giảm giá khi sản lượng tại châu Phi tăng và tồn kho ICE tiến gần mức cao nhất hai năm

📈 Vàng tăng 1% và xóa sạch mức giảm sau Fed. Kim loại quý đang quay trở lại đà tăng?


📊Tóm tắt thị trường: BoJ tăng lãi suất, nhưng đồng yên lại suy yếu một cách nghịch lý
Nội dung tài liệu này chỉ được cung cấp mang tính thông tin chung và là tài liệu đào tạo. Bất kỳ ý kiến, phân tích, giá cả hoặc nội dung khác không được xem là tư vấn đầu tư hoặc khuyến nghị được hiểu theo luật pháp của Belize. Hiệu suất trong quá khứ không nhất thiết chỉ ra kết quả trong tương lai và bất kỳ khách hàng quyết định dựa trên thông tin này đều hoàn toàn tự chịu trách nhiệm. XTB sẽ không chịu trách nhiệm đối với bất kỳ tổn thất hoặc thiệt hại nào, bao gồm nhưng không giới hạn, bất kỳ tổn thất lợi nhuận nào, có thể phát sinh trực tiếp hoặc gián tiếp từ việc sử dụng hoặc phụ thuộc vào thông tin đó. Tất cả các quyết định giao dịch phải luôn dựa trên phán quyết độc lập của bạn.