شرح الاكتتاب العام الأولي لشركة أنثروبيك: الوصول إلى الأسهم، التقييم، سوق الذكاء الاصطناعي البالغ 30 تريليون دولار، المخاطر الرئيسية، و ما ينبغي للمستثمرين مراقبته قبل الطرح العام.
شرح الاكتتاب العام الأولي لشركة أنثروبيك: الوصول إلى الأسهم، التقييم، سوق الذكاء الاصطناعي البالغ 30 تريليون دولار، المخاطر الرئيسية، و ما ينبغي للمستثمرين مراقبته قبل الطرح العام.
أصبحت أنثروبيك (Anthropic) واحدة من أشهر شركات التكنولوجيا و منافسًا رئيسيًا لشركة أوبن إيه آي (OpenAI) منذ إطلاق منظومة كلود (Claude) في مارس 2023. اعتبارًا من سبتمبر 2026، لدى أنثروبيك ما يقارب 30 مليون مستهلك و زائر من القطاع الخاص، بالإضافة إلى أكثر من 300,000 عميل من قطاع الأعمال، لكنها لا تزال شركة خاصة للذكاء الاصطناعي تمر بالمراحل المبكرة من التحضيرات لطرحها العام.
بينما ينتظر المشاركون في السوق تاريخ الاكتتاب العام الأولي الرسمي لشركة أنثروبيك، غالبًا ما يستكشفون التعرض غير المباشر من خلال الشركاء الاستراتيجيين المتداولين في الأسواق العامة، أو الأسواق الثانوية الخاصة، أو ببساطة ينتظرون إدراج أسهمها في سوق الأسهم. لا يستطيع مستثمرو التجزئة شراء أسهم أنثروبيك مباشرة من خلال حساب وساطة إلا بعد أن تُكمل الشركة اكتتابها العام الأولي (IPO) و تبدأ التداول في بورصة معترف بها. يُعد فهم الجدول الزمني التنظيمي و المخاطر الهيكلية أمرًا ضروريًا قبل تخصيص رأس المال لهذه الشركة البارزة في مجال الذكاء الاصطناعي.
أهم النقاط
-
يتطلب الوصول المباشر إلى أسهم أنثروبيك إتمام اكتتاب عام أولي رسمي ثم إدراج أسهمها في بورصة عامة.
- لم تؤكد الشركة موعدًا للطرح، حيث أشارت تقارير إعلامية إلى نافذة زمنية حول أواخر عام 2026 و أوائل عام 2027، لكن الشركة نفسها لم تؤيد أي جدول زمني.
- يبلغ تقييم الشركة في السوق الخاص 965 مليار دولار اعتبارًا من سبتمبر 2026، لكن أنثروبيك تستهدف تقييمًا قدره تريليونا دولار عند طرحها في سوق الأسهم، وفقًا لتقارير وول ستريت جورنال (WSJ) الصادرة في أغسطس.
- تمتلك أمازون (Amazon) حصة تقديرية تتراوح بين 19% و 21% في أنثروبيك (حوالي 190 مليار دولار)، بينما تمتلك ألفابت (Alphabet) نحو 14% (حوالي 130 مليار دولار)، مما يجعل كلتيهما من أكبر المستفيدين من نجاح طرح أسهم أنثروبيك في سوق الأسهم.
هل أنثروبيك متداولة في الأسواق العامة؟
لا، لا تزال أنثروبيك شركة خاصة إلى أن يكتمل طرحها العام و يبدأ تداولها في البورصة، ما يعني أن أسهمها غير متاحة حاليًا من خلال حساب وساطة عادي. تحافظ شركة أبحاث الذكاء الاصطناعي على وضعها كشركة خاصة للتحكم في توجهها الاستراتيجي دون الضغوط الفورية لتوقعات الأرباح الفصلية في الأسواق العامة.
حاليًا، يتكون هيكل ملكية أنثروبيك بصورة أساسية من الأعضاء المؤسسين، الموظفين الأوائل، مستثمري رأس المال الاستثماري الخاص، و الشركاء الرئيسيين من الشركات الاستراتيجية. يساعد فهم هذا الهيكل على توضيح سبب عدم تمكن الأشخاص الذين يبحثون عن كيفية شراء أسهم أنثروبيك مباشرة في السوق المفتوحة من القيام بذلك اليوم. تمتلك تكتلات تكنولوجية كبرى مثل أمازون (Amazon) و ألفابت (Alphabet) حصصًا كبيرة في الشركة: 19% و 14% على التوالي، رغم أن هذه الاتفاقيات غالبًا ما تتضمن حدودًا صارمة لملكية الأسهم للامتثال لمتطلبات مكافحة الاحتكار.
يكمن الفرق الأساسي بين الكيان المملوك للقطاع الخاص والشركة المتداولة في الأسواق العامة في الالتزامات التنظيمية و السيولة المستمرة في السوق. تعمل الشركة الخاصة دون إلزام بتقديم تقارير مالية عامة، حيث تفتقر إلى تقييم سوقي يومي موضوعي، و توفر سيولة محدودة للغاية لمساهميها الحاليين. بمجرد انتقال الشركة إلى بورصة عامة، يجب عليها الالتزام بمعايير الشفافية الصارمة التي تفرضها لجنة الأوراق المالية و البورصات الأمريكية (SEC).
هل تعلم: التقارير الخاصة مقابل العامة
يعمل الكيان المملوك للقطاع الخاص دون متطلبات الإفصاح المالي الصارمة المفروضة على الشركات المتداولة في الأسواق العامة. بينما يجب على الشركة العامة نشر تقارير الأرباح الفصلية (Q-10) و البيانات المالية السنوية المدققة (K-10) ليطلع عليها جميع المشاركين في السوق، فإن مؤسسة خاصة مثل أنثروبيك لا تشارك المقاييس المالية التفصيلية إلا مع أصحاب المصلحة الداخليين و المستثمرين الخاصين المسجلين. يؤدي هذا الافتقار إلى التقارير العامة إلى حجب التقييم الدقيق و معدل استنزاف السيولة النقدية التشغيلي عن سوق التجزئة الأوسع.
متى ستطرح أنثروبيك أسهمها للاكتتاب العام؟
لن يصبح التاريخ معروفًا إلا بعد أن تُكمل لجنة الأوراق المالية و البورصات الأمريكية (SEC) مراجعة الوثائق و يُفصح عن نشرة الإصدار للعامة. تحتفظ الشركة بالحق الكامل في تأجيل الطرح أو سحبه بالكامل. يعتمد التنبؤ بالموعد الدقيق لطرح أنثروبيك أسهمها للاكتتاب العام بشكل كامل على تجاوز الشركة للعقبات التنظيمية المعقدة و تحديد ظروف اقتصادية كلية مواتية.
يتبع المسار نحو الإدراج العام عمومًا عملية صارمة من ثلاث مراحل يراقبها مراقبو السوق من المؤسسات عن كثب. أولًا، تقدم الشركة بشكل سري مسودة بيان تسجيل أس-1 (S-1) إلى لجنة الأوراق المالية و البورصات الأمريكية لإجراء مراجعة تنظيمية أولية. ثانيًا، تقدم الشركة علنًا نشرة S-1 النهائية، كاشفة عن وضعها المالي، نماذج الإيرادات، و عوامل المخاطر التشغيلية أمام السوق الأوسع. ثالثًا، يجري الفريق التنفيذي جولة ترويجية عالمية لقياس اهتمام المؤسسات و تأمين التزامات رأس المال قبل تنفيذ الطرح و بدء أول يوم من التداول في السوق المفتوحة.
يؤدي تقديم مسودة S-1 السرية ببساطة إلى بدء عملية المراجعة لدى لجنة الأوراق المالية والبورصات الأمريكية، و لا يحدد موعدًا نهائيًا للطرح، أو عدد الأسهم، أو سعر الطرح. ينبغي للمستثمرين الذين يبحثون عن إشارات ملموسة على قرب الطرح مراقبة الكشف عن نشرة الإصدار العامة، و اختيار البنوك الاستثمارية الرئيسية التي ستتولى الاكتتاب، مع تحديد رمز السهم في البورصة، و الإعلان عن النطاقات الأولية المستهدفة للسعر.
قد يتأثر الجدول الزمني أيضًا بظروف السوق الأوسع، بما في ذلك التقدم المتوازي في الاكتتاب العام الأولي لشركة أوبن إيه آي (OpenAI) و الذي يمثل معيارًا مرجعيًا مهمًا للتقييم في قطاع الذكاء الاصطناعي التوليدي بأكمله. ينبغي التعامل مع أي تقارير إعلامية تتكهن بشهر محدد للطرح بحذر شديد إلى أن تصدر الشركة إيداعًا تنظيميًا رسميًا.
أطروحة أنثروبيك بشأن سوق الذكاء الاصطناعي البالغ 30 تريليون دولار
يُظهر تقدير أنثروبيك المُعلن لإجمالي السوق القابل للاستهداف (TAM) الذي يتجاوز 30 تريليون دولار مدى اتساع رؤية الشركة للدور الذي سيؤدي إليه الذكاء الاصطناعي في إعادة تشكيل أعمال المعرفة. كما أن الرقم أعلى من إجمالي السوق القابل للاستهداف (TAM) البالغ 28.5 تريليون دولار الذي استشهدت به سبيس إكس (SpaceX)، و التي وصفت فرصتها بأنها "أكبر سوق قابل للتنفيذ في تاريخ البشرية"، مع ارتباط جزء كبير من هذه الإمكانات بالذكاء الاصطناعي.
لكن بالنسبة للمستثمرين، تتمثل المسألة الحقيقية في التنفيذ. سيعتمد التقييم المستقبلي لأنثروبيك على قدرتها على تحويل هذه الفرصة النظرية إلى إيرادات قابلة للتوسع، حماية هوامش الربح، و تبرير الإنفاق الضخم على البنية التحتية المطلوب لمنافسة أوبن إيه آي (OpenAI) و جوجل (Google).
- ترى أنثروبيك، وفقًا للتقارير، أن إجمالي السوق القابل للاستهداف (TAM) لديها يتجاوز 30 تريليون دولار، و هو أعلى من تقدير سبيس إكس (SpaceX) البالغ 28.5 تريليون دولار.
- تستهدف الشركة تحقيق إيرادات تبلغ نحو 190– 200 مليار دولار بحلول عام 2028.
- يعزز إجمالي السوق القابل للاستهداف الأكبر سردية النمو طويلة الأجل قبيل اكتتاب عام أولي محتمل.
- تظل المخاطر الرئيسية مرتفعة، حيث تشمل كثافة رأس المال، المنافسة القوية، و عدم اليقين بشأن سرعة تحول تبني الذكاء الاصطناعي إلى إيرادات مستدامة.
كم تبلغ قيمة أنثروبيك؟
ينبع تقييم أنثروبيك من أحدث جولة تمويل خاصة لها، حيث يبلغ 965 مليار دولار اعتبارًا من سبتمبر 2026، و هو مقياس خاص بالشركة يختلف عن كونه مؤشرًا مباشرًا على سعر سهمها المستقبلي أو هدفها عند الاكتتاب العام الأولي. يتطلب تحديد قيمة أنثروبيك الفصل بين القيمة الإجمالية المقدرة للشركة و السعر الفردي للسهم الذي سيُتداول في نهاية المطاف في بورصة عامة.
ارتفع تقييم الشركة بسرعة عبر جولات التمويل الخاصة من السلسلة F، السلسلة G، و السلسلة H، مدفوعًا بتدفقات قوية من رأس المال المؤسسي. يتتبع نمو هذا التقييم معدل إيرادات سنوي بلغ نحو 47 مليار دولار في منتصف أغسطس 2026، مقابل 10 مليارات دولار من الإيرادات المسجلة طوال عام 2025، مدفوعًا بتوسع استخدام برمجيات المؤسسات. مع ذلك، تعمل الشركة حاليًا دون ربحية مستدامة مُعلنة وفق مبادئ المحاسبة المقبولة عمومًا (GAAP)، إذ تلقي تكاليف البنية التحتية الحاسوبية الضخمة بثقلها على الهوامش الإجمالية.
غالبًا ما يختلف التقييم الخاص بعد التمويل بشكل كبير عن تقييم الطرح العام النهائي بسبب تغير بيئات الاقتصاد الكلي و اختلاف قواعد المستثمرين. تتضمن جولات التمويل الخاصة شركات متخصصة في رأس المال الاستثماري مستعدة لقبول علاوات كبيرة مقابل انعدام السيولة، بينما تتطلب الأسواق العامة اتساقًا شفافًا في الأرباح من ربع إلى آخر. و بالتالي، فإن تقديم توقع موثوق للسعر اليوم أمر مستحيل دون بيانات مالية نهائية من نشرة S-1 و مقاييس دفتر أوامر المؤسسات الحالية. علاوة على ذلك، عند تقييم أسهم الذكاء الاصطناعي و زخمها في السوق الخاص، يجب على المستثمرين أن يتذكروا أن الأداء السابق لا يضمن النتائج المستقبلية.
📌 مثال: التقييم بعد التمويل مقابل سعر السهم
من المفاهيم الخاطئة الشائعة بين مستثمري التجزئة مساواة التقييم الخاص الضخم بسعر سهم فردي مرتفع. فإذا حصل مطور خاص للذكاء الاصطناعي على تقييم قدره 20 مليار دولار بعد التمويل، فإن ذلك يمثل ببساطة القيمة الإجمالية المقدرة لحقوق ملكية الشركة. إذا أصدرت الشركة مليار سهم، فإن السعر النظري للسهم هو 20 دولارًا. و إذا أصدرت 10 مليارات سهم، فإن سعر السهم هو دولاران. لذلك، فإن التقييم الخاص الذي تبلغ قيمته مليارات الدولارات لا يعني تلقائيًا أن السهم سيبدأ تداوله بمئات الدولارات للسهم في البورصة العامة.
كيف تستثمر في أنثروبيك؟
بعد اكتمال الاكتتاب العام الأولي، سيتمكن مستثمرو التجزئة من شراء الأسهم مباشرة من خلال حساب وساطة عادي، و لكن قبل الطرح، يظل الاستحواذ المباشر على الأسهم مقيدًا بشدة على المستثمرين الذين يستوفون معايير مالية صارمة للاعتماد. إذا كنت تتساءل عن كيفية الاستثمار في أنثروبيك، فيجب عليك تقييم السبل المختلفة للحصول على التعرض بناءً على حجم رأس المال المتاح لك و الوضع التنظيمي الحالي للشركة.
بعد الطرح
بمجرد إدراج الشركة رسميًا في بورصة عامة، يمكن للمستثمرين الاستثمار في الأسهم من خلال وضع أوامر شراء عادية عبر أي منصة وساطة مرخصة. يختلف شراء الأسهم في السوق المفتوحة خلال اليوم الأول من التداول اختلافًا كبيرًا عن الحصول على تخصيص أساسي في الاكتتاب العام الأولي، و الذي يحتفظ به متعهدو الاكتتاب عادةً لعملاء مؤسسيين حصريين. يجب على مستثمري التجزئة الذين يشترون في السوق العامة الثانوية التعامل مع التقلبات السعرية المرتفعة خلال جلسات التداول الأولية، و التي تتأثر بشدة بانتهاء فترات حظر بيع الأسهم بعد الاكتتاب العام الأولي، الأمر الذي يمكن أن يزيد فجأة من المعروض من الأسهم المتاحة.
قبل الطرح
تتضمن محاولة الاستحواذ على أسهم أنثروبيك قبل الاكتتاب العام الأولي (pre-IPO) التعامل مع السوق الثانوية الخاصة، حيث يحاول المساهمون الحاليون بيع أسهمهم المكتسبة إلى مشترين خارجيين. تتطلب هذه الآلية تسهيل المعاملات من خلال منصات متخصصة في الأسهم الخاصة، و تفرض أن يستوفي المشتري حدودًا صارمة لصافي الثروة والدخل للتأهل كمستثمر معتمد. بموجب قواعد لجنة الأوراق المالية و البورصات الأمريكية (SEC)، يُعرّف وضع المستثمر المعتمد في اللائحة D، القاعدة 501: بصورة عامة، يجب أن يتجاوز صافي ثروة الفرد مليون دولار باستثناء محل الإقامة الرئيسي، أو أن يتجاوز دخله السنوي 200,000 دولار بشكل فردي أو 300,000 دولار بالاشتراك مع الزوج أو الزوجة في كل من السنتين الأخيرتين. كما تؤهل بعض الشهادات المهنية أصحابها لذلك. تختلف هذه الحدود و التعريفات حسب الولاية القضائية. غالبًا ما تتجاوز الحد الأدنى لأحجام المعاملات على هذه الشبكات الخاصة 100,000 دولار، ما يفرض حاجزًا كبيرًا أمام دخول متوسط المشاركين من مستثمري التجزئة.
التعرض غير المباشر من خلال الأسهم العامة
يمكن للمستثمرين الذين لا يستوفون شروط الاعتماد الخاصة الاستفادة من تعرض جزئي وغير مباشر لنمو الشركة من خلال شراء أسهم شركائها الاستراتيجيين الرئيسيين المتداولة في الأسواق العامة. مع ذلك، يجب على المشاركين في السوق أن يقيّموا بدقة نسبة هذا التعرض؛ فالحصة في تكتل تبلغ قيمته تريليون دولار مثل أمازون (Amazon) أو ألفابت (Alphabet) تتأثر بصورة طاغية بعمليات التجارة الإلكترونية و البحث الأساسية الخاصة بهما، و ليس باستثمارهما الأقلية في مختبر واحد للذكاء الاصطناعي. بدلًا من ذلك، يمكن للمستثمرين استخدام صندوق استثمار متداول (ETF) أو صندوق مغلق يتتبع شركات التكنولوجيا الخاصة على وجه التحديد، رغم أن هذه الأدوات تفرض رسوم إدارة داخلية و غالبًا ما تتداول بعلاوة أو خصم عن صافي قيمة أصولها.
تحذير: مخاطر السوق الثانوية الخاصة
ينطوي شراء أسهم الملكية الخاصة قبل الاكتتاب العام الأولي الرسمي على مخاطر كبيرة تتعلق بالسيولة و الطرف المقابل. تتضمن المعاملات في السوق الثانوية الخاصة شراء حقوق في أسهم من موظفين سابقين أو مستثمرين أوائل، لكن يجب على الشركة نفسها الموافقة رسميًا على عمليات نقل الملكية هذه.
إذا مارست الشركة حقها في الرفض الأول أو رفضت عملية النقل، تصبح المعاملة باطلة. علاوة على ذلك، يواجه المشترون هياكل تسعير غير شفافة تمامًا، و انعدامًا مطلقًا للسيولة حتى الطرح العام، مع فترات حظر بيع مقيدة قد تمنعهم من بيع أسهمهم مباشرة بعد الاكتتاب العام الأولي.
ما الذي ينبغي عليك التحقق منه قبل الاستثمار في اكتتاب عام أولي بارز في مجال الذكاء الاصطناعي؟
قبل تخصيص رأس المال لطرح عام، ينبغي للمستثمرين فحص نشرة S-1 بعناية بحثًا عن مقاييس الربحية الأساسية، أعباء تكاليف البنية التحتية، و تركيزات الشركاء الاستراتيجيين، إذ إن التقييم المرتفع في السوق الخاص لا يضمن استقرار السهم بعد الطرح. يتطلب تقييم الصحة الأساسية لمؤسسة تعمل في مجال الذكاء الاصطناعي النظر إلى ما وراء زخم القطاع الأولي و التركيز على الاستدامة المالية الهيكلية. يستخدم المستثمرون الحذرون الإيداعات التنظيمية الرسمية لرسم صورة عن الصحة المالية للشركة من خلال تحليل عوامل المخاطر الرئيسية التالية:
- استدامة الإيرادات و الربحية: تحقق من المصادر الدقيقة للإيرادات المتكررة من قطاع المؤسسات و حدد ما إذا كانت الشركة تُظهر مسارًا واضحًا نحو تحقيق الربحية وفق مبادئ المحاسبة المقبولة عمومًا (GAAP) رغم التكاليف التشغيلية المرتفعة المرتبطة بالتطوير المستمر لنماذج الذكاء الاصطناعي.
- أعباء تكاليف البنية التحتية: حلّل التكلفة الهيكلية لقدرة الحوسبة الخام و اتفاقيات الاستضافة السحابية مع أطراف ثالثة، إذ يمكن لهذه النفقات كثيفة رأس المال أن تضغط بشدة على الهوامش التشغيلية لشركات الذكاء الاصطناعي التوليدي.
- تركيز الشركاء الاستراتيجيين: قيّم ما إذا كانت المؤسسة تعتمد بصورة مفرطة على شريك مؤسسي واحد سواء في البنية التحتية التكنولوجية أو التوزيع واسع النطاق، مما يضاعف مخاطر الطرف المقابل النظامية.
- هياكل حقوق التصويت و فترات حظر البيع: راجع هياكل حقوق التصويت مزدوجة الفئة لفهم ما إذا كان الفريق المؤسس يحتفظ بالسيطرة المطلقة على الشركة، و حدد تواريخ انتهاء فترات حظر البيع بدقة لتوقع ضغوط بيع مستقبلية من المطلعين.
يُعد الحفاظ على تخصيص مناسب للأصول أمرًا ضروريًا لأن الوتيرة السريعة للتغيير التكنولوجي في قطاع الذكاء الاصطناعي يمكن أن تجعل نماذج اللغة الحالية قديمة بسرعة. في نهاية المطاف، يتضمن تسعير الاكتتاب العام الأولي افتراضات استشرافية جريئة، و كما هو الحال مع جميع استثمارات الأسهم، فإن الأداء السابق لا يضمن النتائج المستقبلية.
ما هي أكبر مخاطر الاستثمار في أنثروبيك بعد الاكتتاب العام الأولي؟
يمكن أن تدخل أنثروبيك سوق الأسهم بإحدى أقوى قصص النمو في قطاع التكنولوجيا، لكن الأعمال التجارية العظيمة لا تجعل السهم العظيم تلقائيًا. قد يكون أكبر خطر هو التقييم: فإذا كان الاكتتاب العام الأولي قد سعّر بالفعل سنوات من تبني الذكاء الاصطناعي الاستثنائي، فقد لا يكون نمو الإيرادات القوي كافيًا حتى لتحقيق عوائد جذابة. لذلك ينبغي النظر إلى إجمالي السوق القابل للاستهداف (TAM) المُعلن البالغ 30 تريليون دولار باعتباره فرصة طويلة الأجل، و ليس توقعًا واقعيًا للإيرادات.
كما تظل اقتصاديات الذكاء الاصطناعي المتقدم غير مؤكدة. يتطلب تدريب النماذج المتقدمة و تشغيلها إنفاقًا ضخمًا على البنية التحتية، بينما يمكن أن تؤدي المنافسة من أوبن إيه آي (OpenAI) و جوجل (Google) و غيرهما إلى الضغط على الأسعار. سيحتاج المستثمرون إلى أدلة على قدرة أنثروبيك على تحويل التبني السريع إلى هوامش ربح و تدفقات نقدية مستدامة، بدلًا من تمويل النمو ببساطة من خلال تكاليف حوسبة متزايدة باستمرار.
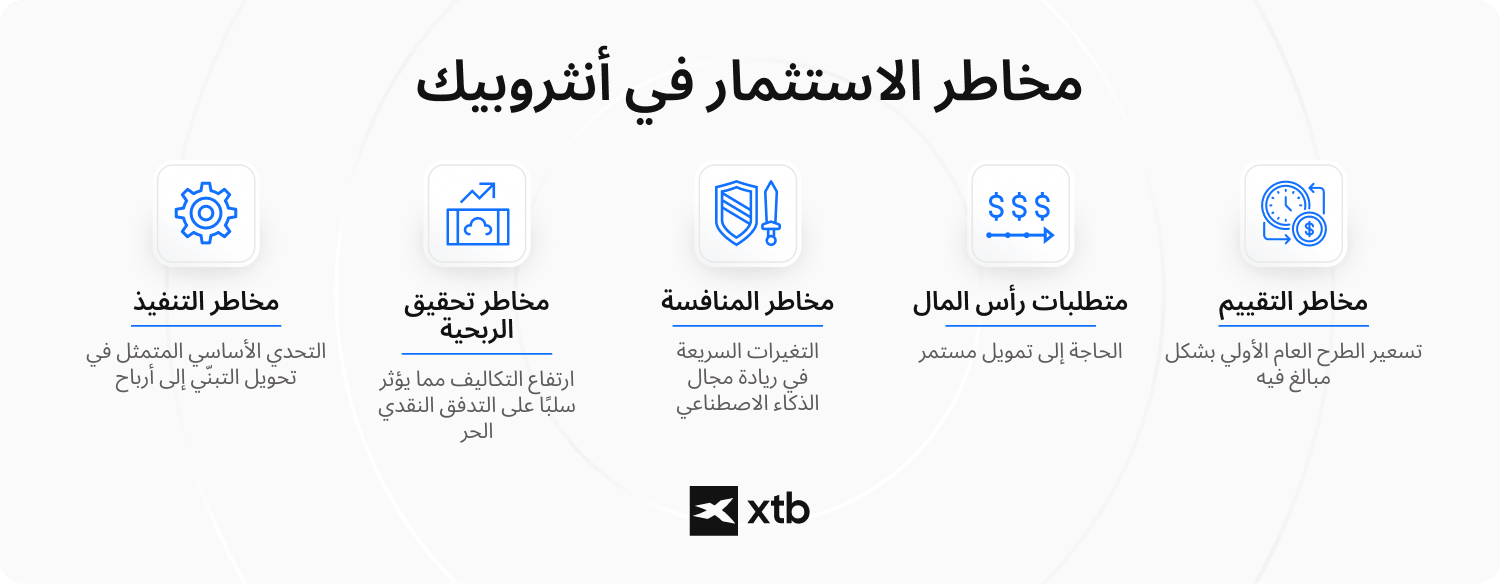
- مخاطر التقييم: قد يكون التقييم العدواني للاكتتاب العام الأولي قد عكس بالفعل سنوات من النمو الاستثنائي.
- مخاطر إجمالي السوق القابل للاستهداف (TAM): لا يعني سوق نظري بقيمة 30 تريليون دولار أن أنثروبيك قادرة على الاستحواذ على أكثر من جزء صغير منه.
- مخاطر الربحية: قد تؤدي التكاليف المرتفعة للحوسبة السحابية، الرقائق، و مراكز البيانات إلى إبقاء التدفق النقدي الحر دون المستوى الذي يوحي به نمو الإيرادات المعلن.
- مخاطر المنافسة: يمكن أن تتغير الريادة التكنولوجية في مجال الذكاء الاصطناعي بسرعة، مما قد يضعف قوة تسعير كلود (Claude) أو حصتها السوقية.
- متطلبات رأس المال: قد يتطلب التطوير المستمر للنماذج تمويلًا إضافيًا من خلال الأسهم أو الديون بعد الاكتتاب العام الأولي.
- التقلبات بعد الاكتتاب العام الأولي: يمكن أن يؤدي انخفاض نسبة الأسهم المتاحة للتداول في البداية، انتهاء فترات حظر البيع، و عمليات البيع من جانب المستثمرين الأوائل إلى تضخيم تقلبات الأسعار.
- مخاطر التنفيذ: سيعتمد مبرر تقييم أنثروبيك على تحويل التبني القوي للذكاء الاصطناعي إلى إيرادات متكررة، تحسين الهوامش، و تحقيق ربحية مستدامة في نهاية المطاف.
الأسئلة الشائعة FAQ
الأسئلة الشائعة
لا. لا تزال أنثروبيك شركة مملوكة للقطاع الخاص، ما يعني أن مستثمري التجزئة لا يستطيعون حاليًا شراء أسهم أنثروبيك من خلال حساب وساطة عادي. لن يصبح الوصول المباشر متاحًا إلا بعد أن تُكمل الشركة اكتتابًا عامًا أوليًا (IPO) و تبدأ التداول في بورصة عامة.
كانت أنثروبيك تستعد لطرح عام محتمل، لكن لم يتم تأكيد موعد ملزم للاكتتاب العام الأولي. ينبغي للمستثمرين التمييز بين التكهنات بشأن الاكتتاب العام الأولي و الطرح المُعلن عنه رسميًا.
قد تطرح أنثروبيك أسهمها للاكتتاب العام في أواخر عام 2026 أو أوائل عام 2027، لكن التوقيت لا يزال غير مؤكد. لا يزال يتعين على الشركة استكمال العملية التنظيمية، نشر نشرة الإصدار، و تحديد ما إذا كانت ظروف السوق مواتية بما يكفي للمضي قدمًا.
ستكون أهم المؤشرات على اقتراب الاكتتاب العام الأولي هي:
نشر نشرة الإصدار النهائية S-1،
تعيين متعهدي الاكتتاب الرئيسيين و الإفصاح عن البورصة،
الإعلان عن النطاق السعري الأولي للاكتتاب العام الأولي.
بالنسبة لمعظم مستثمري التجزئة، يصعب شراء أسهم أنثروبيك قبل الاكتتاب العام الأولي. عادةً ما تكون أسهم ما قبل الاكتتاب العام الأولي متاحة فقط من خلال الأسواق الثانوية الخاصة، أو المنصات المتخصصة، أو أدوات الاستثمار التي قد تتطلب صفة المستثمر المعتمد و التزامات استثمارية دنيا كبيرة.
تنطوي هذه المعاملات أيضًا على مخاطر سيولة و تسعير أعلى بكثير من شراء سهم مُدرج. قد تتطلب المعاملة الخاصة كذلك موافقة الشركة قبل إمكانية نقل الملكية.
يتمثل أحد الخيارات في التعرض غير المباشر من خلال الشركات المدرجة في الأسواق العامة التي تمتلك حصصًا كبيرة في أنثروبيك. تُعد أمازون (Amazon) و ألفابت (Alphabet) من بين أهم المساهمين الاستراتيجيين، رغم أن شراء أي من السهمين لا ينبغي اعتباره بديلًا مباشرًا عن امتلاك أسهم أنثروبيك.
تشمل السبل العملية:
الشركاء الاستراتيجيون المتداولون في الأسواق العامة مثل أمازون أو ألفابت،
صناديق الأسواق الخاصة أو كيانات الأغراض الخاصة (SPVs) حيثما كانت متاحة،
انتظار أن تُكمل أنثروبيك إدراجها في الأسواق العامة.
يستند التقييم الحالي لأنثروبيك إلى التمويل في السوق الخاص، و ليس إلى قيمة سوقية متداولة باستمرار في السوق العامة. يشير المقال إلى تقييم خاص يبلغ نحو 965 مليار دولار اعتبارًا من سبتمبر 2026.
لا ينبغي الخلط بين هذا الرقم و بين تقييم أنثروبيك النهائي عند الاكتتاب العام الأولي أو سعر سهمها المستقبلي. فقد يحدد المستثمرون في الأسواق العامة تقييمًا مختلفًا بشكل جوهري للشركة بمجرد توفر الإفصاحات المالية التفصيلية.
لا يمكن تقدير سعر موثوق لسهم أنثروبيك عند الاكتتاب العام الأولي قبل أن تنشر الشركة عدد أسهمها، هيكل رأس مالها، و النطاق السعري الأولي للطرح. لا يحدد التقييم الإجمالي للشركة بشكل مباشر سعر السهم الواحد.
فعلى سبيل المثال، يمكن أن يؤدي التقييم نفسه للشركة إلى أسعار مختلفة تمامًا للسهم اعتمادًا على عدد الأسهم القائمة. لذلك ينبغي التعامل مع أي هدف سعري محدد لسهم أنثروبيك قبل الإفصاح عن هذه التفاصيل باعتباره مجرد تكهن.
تشير التقارير إلى أن أنثروبيك تقدر إجمالي السوق القابل للاستهداف (TAM) بأكثر من 30 تريليون دولار لأنها تنظر إلى ما هو أبعد من روبوتات الدردشة، و تشمل نطاقًا واسعًا من الأعمال التي يمكن أن تنفذها نماذج الذكاء الاصطناعي أو تساعد في تنفيذها. يعد هذا الرقم أعلى من إجمالي السوق القابل للاستهداف البالغ 28.5 تريليون دولار الذي استشهدت به سبيس إكس (SpaceX).
من الأفضل فهم هذا التقدير باعتباره فرصة سوقية نظرية و ليس توقعًا للإيرادات. تعتمد أهميته الاستثمارية على مقدار هذا السوق الذي تستطيع أنثروبيك تحقيق إيرادات منه بشكل واقعي.
تشير التقارير إلى أن أنثروبيك تستهدف تحقيق إيرادات سنوية تبلغ نحو 190 – 200 مليار دولار بحلول عام 2028. قد يصبح هذا الهدف عنصرًا رئيسيًا في الجدل حول تقييم الاكتتاب العام الأولي، لكن المستثمرين سيحتاجون أيضًا إلى النظر في الهوامش، استنزاف السيولة النقدية، و الإنفاق على البنية التحتية. فنمو الإيرادات وحده لا يحدد ما إذا كانت شركة الذكاء الاصطناعي قادرة على تحقيق عوائد جذابة طويلة الأجل للمساهمين.
تشمل ملكية أنثروبيك مؤسسيها، موظفيها، مستثمري رأس المال، و شركاء التكنولوجيا الاستراتيجيين الرئيسيين. يُقدّر أن أمازون (Amazon) تمتلك نحو 19 – 21% من الشركة، بينما تمتلك ألفابت (Alphabet) نحو 14%.
تجعل هذه الحصص الشركتين مستفيدتين محتملين من نمو أنثروبيك، لكن أداء أسهمهما في سوق الأسهم لا يزال يتحدد بصورة طاغية من خلال أعمالهما الأساسية الأكبر بكثير.
تنشأ المخاطر الرئيسية من اقتصاديات الذكاء الاصطناعي المتقدم. يجب على أنثروبيك مواصلة الإنفاق بكثافة على البنية التحتية الحاسوبية في الوقت الذي تنافس فيه بعض أكبر شركات التكنولوجيا و أكثرها تمويلًا في العالم.
تشمل المخاطر الرئيسية:
ارتفاع تكاليف البنية التحتية و الحوسبة،
المنافسة الشديدة من أوبن إيه آي (OpenAI) و جوجل (Google) و مطوري الذكاء الاصطناعي الآخرين،
عدم اليقين بشأن الربحية، الحوكمة، و التخفيف المستقبلي لحصص المساهمين.
ستكون الإيداعات العامة المستقبلية للشركة ضرورية للحكم على ما إذا كان معدل نموها قادرًا على تبرير هذه المخاطر.
ينبغي أن يوفر إيداع S-1 أول نظرة شاملة على الوضع المالي لأنثروبيك. ينبغي للمستثمرين التركيز على تكوين الإيرادات، الهوامش الإجمالية، الخسائر التشغيلية، التدفقات النقدية، التزامات البنية التحتية، و تركيز العملاء.
كما ستهم الحوكمة. فقد تؤثر حقوق التصويت، ملكية المطلعين، و أحكام حظر البيع بشكل جوهري على كل من سيطرة المساهمين طويلة الأجل و تقلبات السهم قصيرة الأجل بعد الاكتتاب العام الأولي.
من المبكر جدًا إجراء تقييم موثوق، لأن أنثروبيك لم تفصح بعد عن المعلومات المالية الكاملة اللازمة لتقييمها كشركة عامة. تُعد فرصة النمو كبيرة، و كذلك متطلبات رأس المال و المخاطر التنافسية.
سيكون السؤال المحوري هو ما إذا كان تقييم الاكتتاب العام الأولي يترك مجالًا كافيًا للصعود مقارنة بالنمو و الربحية و إمكانات توليد التدفقات النقدية المتوقعة للشركة. فالمنتج القوي في مجال الذكاء الاصطناعي و إجمالي السوق القابل للاستهداف (TAM) الضخم لا يجعلان السهم ذا سعر جذاب تلقائيًا.