كل ما ينبغي للمستثمرين معرفته عن الطرح العام الأولي لأوبن إيه آي (OpenAI)، بدءًا من التقييم و التوقيت، وصولًا إلى حصة مايكروسوفت (Microsoft) و المخاطر الاستثمارية الرئيسية.
كل ما ينبغي للمستثمرين معرفته عن الطرح العام الأولي لأوبن إيه آي (OpenAI)، بدءًا من التقييم و التوقيت، وصولًا إلى حصة مايكروسوفت (Microsoft) و المخاطر الاستثمارية الرئيسية.
أوبن إيه آي (OpenAI) ليست حاليًا شركة متداولة علنًا، ما يعني أن مستثمري التجزئة لا يمكنهم شراء أسهمها في بورصات الأوراق المالية العامة. تشير تقديرات التمويل الاستثماري الأخيرة و تقديرات الأسواق الخاصة إلى أن تقييم شركة الذكاء الاصطناعي عند الطرح العام الأولي قد يصل إلى 850 مليار دولار أو أكثر، وفقًا لبلومبرغ (Bloomberg)، في حين تشير التكهنات الإعلامية إلى جدول زمني مبدئي للطرح يستهدف أواخر عام 2026 أو عام 2027.
يساعد فهم الآليات الأساسية الكامنة وراء الطرح العام الأولي المحتمل لأوبن إيه آي (OpenAI) المشاركين في السوق على تقييم الشائعات، و فهم المحطات الرئيسية للشركة، بالإضافة إلى التمييز بين التكهنات و الإفصاحات الرسمية المقدمة إلى الجهات التنظيمية. يوضح هذا الدليل الوضع الحالي للشركة باعتبارها شركة خاصة، مع خططها المحتملة لدخول الأسواق العامة، و المتطلبات المؤسسية المسبقة، وكيف يُقارن مسارها بمسار الشركات النظيرة في القطاع.
أهم النقاط
- الوضع كشركة خاصة: لا تزال أوبن إيه آي (OpenAI) شركة خاصة، ما يعني عدم وجود أسهم عادية متاحة للتداول العام أو رمز تداول لها في بورصات الأسهم حتى صيف عام 2026.
- الاستعدادات للإدراج: تشير التقارير إلى أن المناقشات الاستراتيجية المتعلقة بالطرح العام الأولي لأوبن إيه آي (OpenAI) جارية، بما في ذلك خطوات أولية محتملة مثل تقديم ملف سري، رغم أن الطرح الرسمي لم يتأكد بعد.
- توقعات التقييم و التوقيت: يقدّر محللو السوق أن الظهور الأول في السوق العامة قد يحقق تقييمًا للطرح العام الأولي يبلغ 850 مليار دولار في نهاية عام 2026 أو بداية عام 2027.
- المتطلبات المسبقة للظهور الأول: قبل طرح أسهمها للاكتتاب العام، يتعين على أوبن إيه آي (OpenAI) معالجة العوامل الهيكلية المتعلقة بهيكلها المؤسسي الفريد، و استيفاء إرشادات الامتثال التنظيمي.
هل أصبحت أسهم أوبن إيه آي (OpenAI) متداولة علنًا حتى الآن؟
أوبن إيه آي (OpenAI) ليست حاليًا شركة متداولة علنًا؛ إذ لا تزال شركة خاصة، و لا تمتلك أسهمًا عادية متاحة للجمهور في بورصات الأسهم حتى أغسطس 2026. في الشركات الخاصة، تقتصر ملكية الأسهم بصورة صارمة على المؤسسين، الموظفين، و شركات رأس المال الاستثماري و المستثمرين المؤسسيين المعتمدين، و ذلك من خلال جولات التمويل الخاص.
على خلاف الأسهم المدرجة في البورصات العامة، مثل ناسداك (Nasdaq) أو بورصة نيويورك (NYSE)، لا يمكن للمشاركين العاديين في السوق شراء أسهم الملكية الخاصة أو بيعها بحرية عبر حساب وساطة تقليدي.
غالبًا ما تشير التقارير الإعلامية المتعلقة بعمليات البيع الثانوي للأسهم الخاصة أو عروض الشراء إلى خيارات السيولة المتاحة للموظفين الأوائل قبل الطرح العام الأولي. مع ذلك، فإن المشاركة في معاملات السوق الثانوية الخاصة تختلف عن امتلاك أسهم عامة سائلة، يجب على الأفراد الذين يبحثون عن كيفية الاستثمار في أوبن إيه آي (OpenAI) إدراك أنه لا توجد أسهم مسجلة للشركة متاحة للجمهور.
تحذير: الادعاءات المتعلقة بما قبل الطرح العام الأولي و مخاطر السوق الثانوية
ينبغي للمشاركين الأفراد في السوق توخي الحذر بشأن المنصات غير الخاضعة للتنظيم أو الادعاءات التي تعرض "أسهمًا قبل الطرح العام الأولي" في شركات التكنولوجيا الخاصة. غالبًا ما تنطوي معاملات السوق الثانوية على اشتراطات للمستثمرين المعتمدين، رسوم إدارية مرتفعة، قيود صارمة على نقل الملكية، و انعدام شديد للسيولة. إن الانكشاف الاستثماري غير الرسمي قبل الطرح العام الأولي لا يعادل امتلاك أسهم عادية مسجلة و متداولة في بورصة أوراق مالية خاضعة للتنظيم.
هل ستُطرح أوبن إيه آي (OpenAI) للاكتتاب العام؟
تشير التقارير إلى وجود استعدادات لطرح أوبن إيه آي (OpenAI) للاكتتاب العام، بما في ذلك تقديم ملفات سرية محتملة إلى الجهات التنظيمية، لكن الطرح العام الأولي لأوبن إيه آي (OpenAI) لم يُؤكَّد أو يُستكمل رسميًا بعد حتى أغسطس 2026.
غالبًا ما تدرس شركات التكنولوجيا دخول أسواق رأس المال لجمع التمويل اللازم للنمو، توفير السيولة للمساهمين من خلال الأسواق الثانوية، و توسيع البنية التحتية للحوسبة. للبدء بهذه العملية دون الكشف فورًا عن التفاصيل التشغيلية للمنافسين، قد تقدم الشركة ملفًا سريًا إلى هيئة الأوراق المالية و البورصات الأمريكية (SEC) أو إلى هيئة تنظيمية مكافئة، ما يتيح إجراء عمليات تدقيق مالي و مراجعة أولية قبل الإعلان العام.
إن مراجعة مفهوم الطرح العام الأولي (IPO) توضح كيف تختلف هذه الخطوات الإدارية و التنظيمية عن الإدراج الفعلي في الأسواق العامة. يجب على المشاركين في السوق التمييز بين المناقشات المؤسسية الاستكشافية و بيان التسجيل الرسمي للطرح العام. إلى أن تقدم الشركة وثيقة تسجيل عامة، مثل النموذج إس1 (Form S-1)، و تحصل على الموافقة التنظيمية النهائية من هيئة الأوراق المالية و البورصات الأمريكية (SEC)، يظل أي إدراج محتمل في السوق العامة ضمن إطار التخطيط الهيكلي، و ليس إجراءً مؤسسيًا مضمونًا.
هل تعلم؟
بموجب أحكام تنظيمية مثل قانون الوظائف الأمريكي (JOBS Act)، يمكن للشركات المؤهلة تقديم مسودات غير علنية لبيانات التسجيل إلى الجهات التنظيمية المالية. يسمح ذلك للشركة المُصدِرة بالخضوع للمراجعة، الرد على الاستفسارات التنظيمية، و تحسين هيكل الطرح دون الكشف عن البيانات التشغيلية الخاصة أو المؤشرات المالية أو الأسرار التنافسية، و ذلك حتى فترة وجيزة قبل إطلاق جولة العروض الترويجية العامة للمستثمرين.
متى يمكن أن يحدث الطرح العام الأولي لأوبن إيه آي (OpenAI)؟
يشير الجدول الزمني المبدئي الوارد في تقارير السوق إلى أواخر عام 2026 أو عام 2027، رغم أن تاريخ الطرح العام الأولي الدقيق لم يتأكد بعد، و قد يتغير تبعًا لظروف السوق. من المرجح أن تحتاج الشركة إلى ضمان حدوث الظهور الأول في سوق الأسهم خلال فترة يسودها التفاؤل على نطاق واسع، مدفوعًا ليس فقط باتجاهات الذكاء الاصطناعي، بل أيضًا بظروف قوية عامة في سوق الأسهم.
يعتمد تحديد جدول زمني نهائي للظهور الأول في السوق بدرجة كبيرة على الاستقرار الاقتصادي الكلي، التقلبات العامة في السوق، و مستوى إقبال المؤسسات السائد على الأسهم التقنية. تشهد أسواق رأس المال دورات اقتصادية متغيرة، حيث قد تدفع الظروف غير المواتية أو انخفاض تقييمات القطاع قيادات الشركات إلى تأجيل عمليات الطرح العام المخطط لها.
إذا ازدادت التقلبات في أسواق الأسهم عمومًا، أو خضعت تقييمات قطاع الذكاء الاصطناعي لإعادة ضبط على مستوى القطاع بأكمله، فقد تمتد الفترة المستهدفة مبدئيًا لخريف عام 2026 بسهولة إلى عام 2027 أو إلى فترة لاحقة. كما تؤثر الجاهزية المؤسسية و الحوكمة بدرجة كبيرة في التوقيت. قبل إتمام الإدراج، يتعين على الشركة وضع تقارير مالية بمستوى الشركات العامة، مع ضوابط داخلية قوية، بالإضافة إلى تدفقات إيرادات طويلة الأجل يمكن التنبؤ بها، بما يتيح لها تحمل التدقيق الفصلي في الأسواق العامة.
ما هو التقييم المحتمل لأوبن إيه آي (OpenAI) عند الطرح العام الأولي؟
تضع تقديرات السوق التقييم المحتمل للطرح العام الأولي لأوبن إيه آي (OpenAI) في نطاق 850 مليار دولار، ما يضعها ضمن أكبر عمليات الظهور الأول في سوق الأسهم في التاريخ. تستند هذه الأرقام إلى جولة التمويل المغلقة التي بلغت 122 مليار دولار من رأس المال الملتزم به، بدعم من شركاء رئيسيين مثل أمازون (Amazon)، إنفيديا (Nvidia)، مايكروسوفت (Microsoft)، و سوفت بنك (SoftBank). مع ذلك، لا يزال التقييم النهائي غير معروف، و قد يتقلب حتى مع هدف سام ألتمان (Sam Altman) البالغ تريليون دولار.
يختلف تقييم الشركة الخاصة المحدد خلال جولات التمويل الاستثماري اختلافًا كبيرًا عن القيمة السوقية في الأسواق العامة. فالتقييمات الخاصة تمثل شروط صفقات متفقًا عليها بين مستثمرين مؤسسيين محددين و إدارة الشركة، بينما تعكس التقييمات في الأسواق العامة أسعارًا ديناميكية تحددها قوى العرض و الطلب عبر أسواق الأسهم العالمية بمجرد بدء التداول.
عندما يقيّم المحللون الماليون شركة ذكاء اصطناعي سريعة النمو، تؤثر عدة مؤشرات مالية رئيسية في تقييمات الطرح المحتملة:
- الإيرادات السنوية المتكررة (ARR): إيرادات الاشتراكات المتوقعة التي تأتي من اشتراكات برمجيات المستهلكين و عمليات دمج واجهات برمجة التطبيقات (API) للمؤسسات.
- متطلبات النفقات الرأسمالية: رأس المال طويل الأجل اللازم للبنية التحتية لمراكز البيانات، أجهزة الحوسبة المتخصصة، و تدريب النماذج.
- معنويات السوق و مضاعفات التقييم: مضاعفات الإيرادات على مستوى القطاع، المطبقة على أسهم البرمجيات و الذكاء الاصطناعي خلال دورات اقتصادية محددة.
- التميّز التنافسي: قدرات النماذج المملوكة، اعتماد منظومة المطورين، و الوعي بالعلامة التجارية مقارنة بالمنافسين.
ينبغي للمستثمرين تذكّر أن تقييمات جولات التمويل الاستثماري السابقة أو عمليات الطرح التاريخية في قطاع التكنولوجيا لا تضمن الأداء المستقبلي أو عوائد التداول الأولية. فالأداء السابق لا يضمن النتائج المستقبلية، و غالبًا ما تشهد الأسهم المدرجة حديثًا تقلبات سعرية مرتفعة عقب ظهورها الأول في السوق مباشرة.
لماذا قد تكون مايكروسوفت (Microsoft) أكبر المستفيدين من الطرح العام الأولي لأوبن إيه آي (OpenAI)؟
بينما لا تزال أوبن إيه آي (OpenAI) شركة خاصة، تتيح مايكروسوفت (Microsoft) للمستثمرين بالفعل تعرضاً استثماريًا غير مباشر و كبيرًا على الشركة الرائدة في مجال الذكاء الاصطناعي. بعد إعادة الهيكلة المؤسسية لأوبن إيه آي (OpenAI)، تمتلك مايكروسوفت حصة اقتصادية تُقدّر بنحو 27%، قد تتجاوز قيمتها 225 مليار دولار، وفقًا لتقديرات تستند إلى بيانات بلومبرغ (Bloomberg)، إذا ظهرت أوبن إيه آي (OpenAI) في السوق العامة بتقييم يبلغ 850 مليار دولار. من شأن ذلك أن يجعلها واحدة من أكبر الاستثمارات الاستراتيجية التي تمتلكها شركة تكنولوجيا مدرجة في البورصة على الإطلاق.
تتجاوز الشراكة حدود ملكية الأسهم بكثير. فقد استثمرت مايكروسوفت أكثر من 13 مليار دولار في أوبن إيه آي (OpenAI) منذ عام 2019، في حين تُعد أزور (Azure) منصة الحوسبة السحابية الرئيسية للشركة. إضافة إلى ذلك، فإن منتجات الذكاء الاصطناعي التابعة لمايكروسوفت، بما فيها كوبايلوت (Copilot) و جيت هب كوبايلوت (GitHub Copilot)، بالإضافة إلى مايكروسوفت 365 (Microsoft 365)، مدمجة بعمق مع تقنية أوبن إيه آي (OpenAI)، ما ينشئ مصادر متعددة للإيرادات طويلة الأجل.
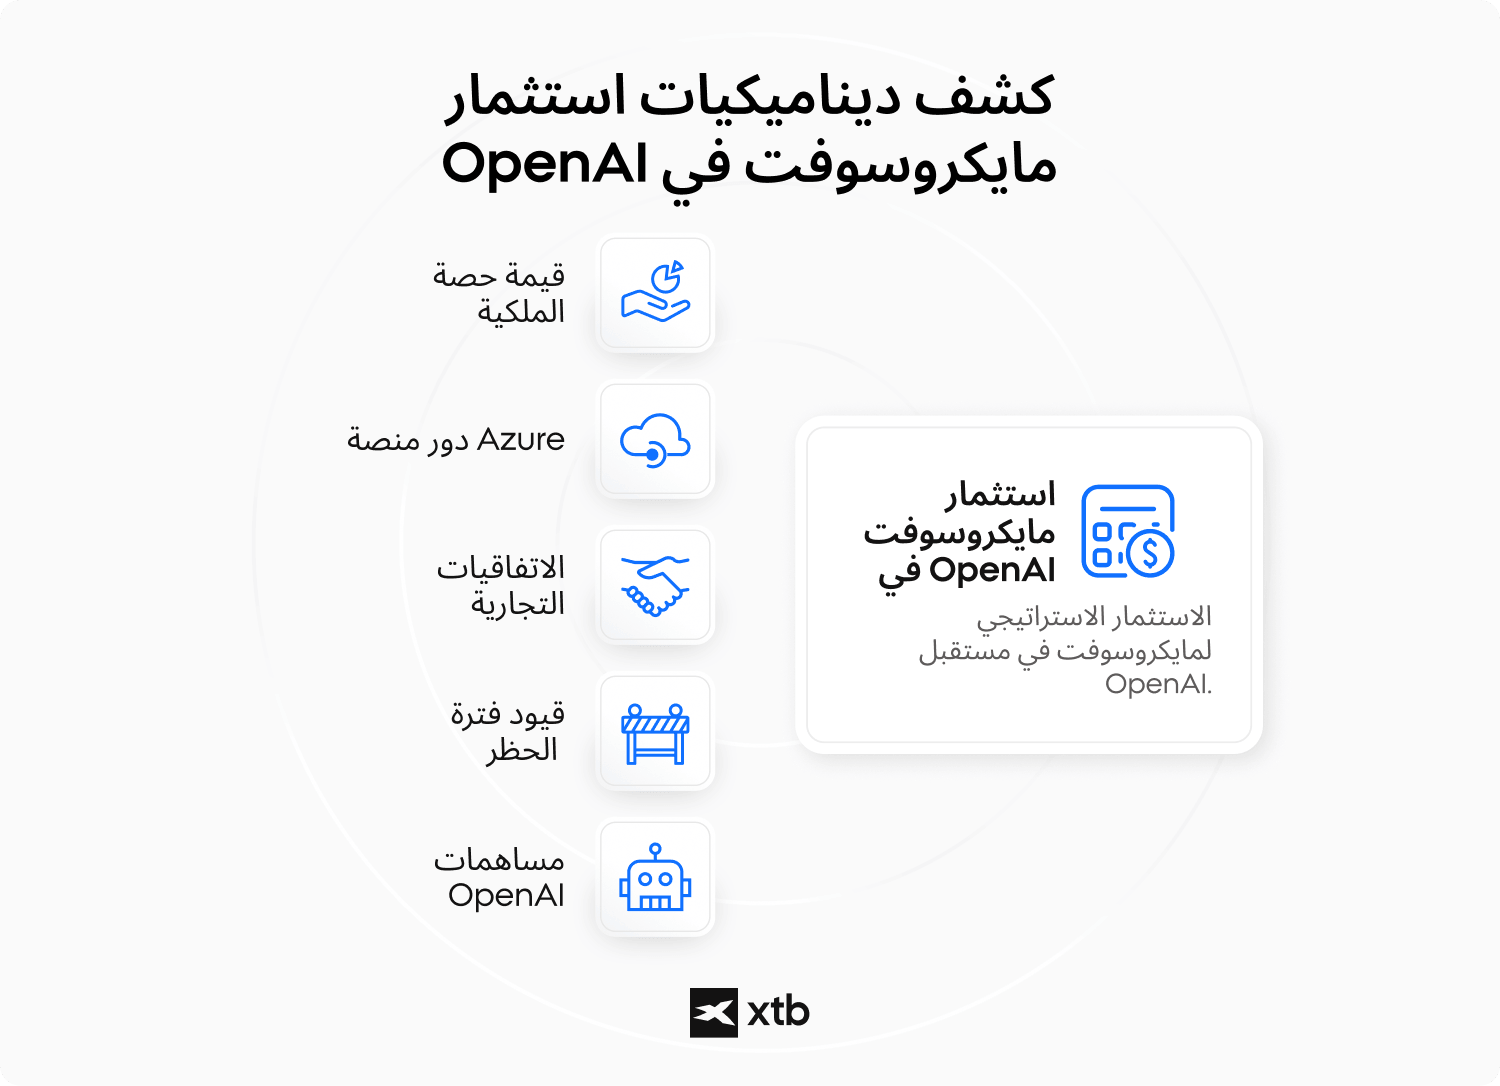
ينبغي للمستثمرين متابعة عدة عوامل مرتبطة بمايكروسوفت:
- قيمة حصة الملكية التي تبلغ نحو 27% بعد الطرح العام الأولي.
- دور أزور (Azure) في دعم احتياجات أوبن إيه آي (OpenAI) المتزايدة إلى الحوسبة.
- الاتفاقيات التجارية المستقبلية بين الشركتين.
- أي قيود على بيع أسهم مايكروسوفت بعد الطرح العام الأولي خلال فترة الحظر.
- مساهمة أوبن إيه آي (OpenAI) في منظومة الذكاء الاصطناعي الأوسع التابعة لمايكروسوفت.
مواجهة أوبن إيه آي (OpenAI) لمنافسة متزايدة: أنثروبيك (Anthropic)، جوجل (Google) و الذكاء الاصطناعي الصيني
على الرغم من أن أوبن إيه آي (OpenAI) لا تزال إحدى الشركات الرائدة في مجال الذكاء الاصطناعي في القطاع، فإن المنافسة تتصاعد بسرعة. يتنافس المنافسون، بمن فيهم أنثروبيك (Anthropic)، جيميني (Gemini) التابع لجوجل (Google)، لاما (Llama) التابعة لميتا (Meta)، غروك (Grok) التابعة لإكس إيه آي (xAI)، و النماذج الصينية مثل ديب سيك (DeepSeek) و علي بابا كوين (Alibaba's Qwen)، جميعًا على استقطاب عملاء المؤسسات و المطورين و زيادة حصصهم في السوق. نتيجة لذلك، سيعتمد التقييم طويل الأجل لأوبن إيه آي (OpenAI) بصورة متزايدة على الحفاظ على الريادة التكنولوجية، بدلًا من الاستفادة ببساطة من ميزة السبق إلى السوق.
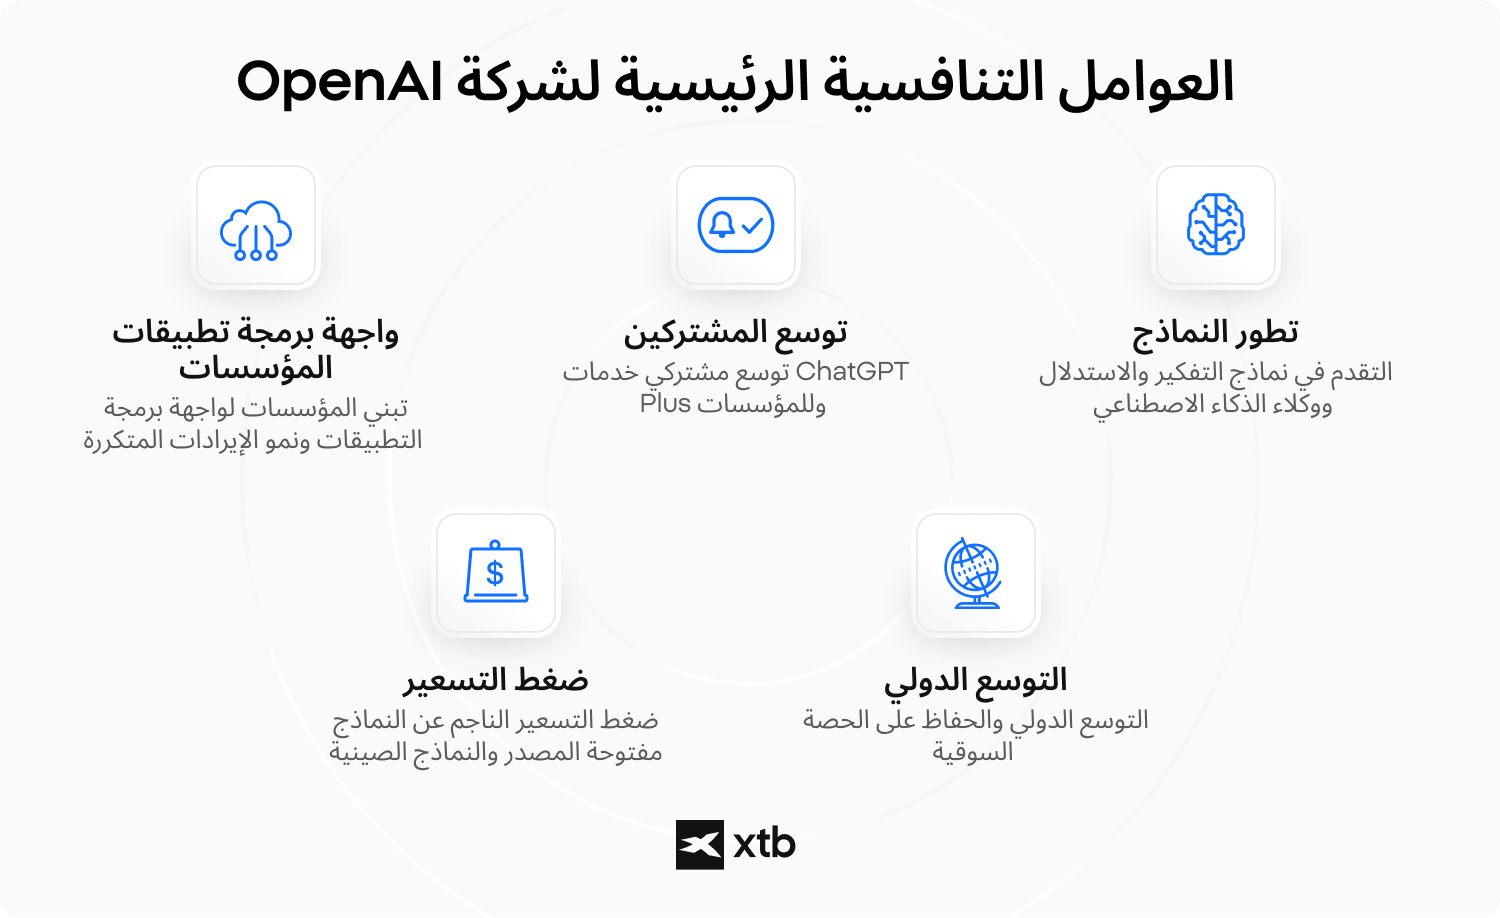
كما أصبحت المنافسة تعتمد بصورة متزايدة على الأسعار. إذ تقارن الشركات الآن بين مزودي خدمات الذكاء الاصطناعي ليس فقط على أساس أداء النماذج، بل أيضًا على أساس أسعار واجهات برمجة التطبيقات (API)، تكاليف الاستدلال، و التكامل مع الخدمات السحابية، مما يزيد الضغط على هوامش الربح في القطاع بأكمله. و تشمل العوامل التنافسية الرئيسية ما يلي:
- اعتماد واجهات برمجة التطبيقات (API) للمؤسسات و نمو الإيرادات المتكررة.
- التوسع في عدد مشتركي تشات جي بي تي بلس (ChatGPT Plus) و تشات جي بي تي إنتربرايز (ChatGPT Enterprise).
- التقدم في نماذج الاستدلال و وكلاء الذكاء الاصطناعي.
- ضغوط التسعير الناجمة عن النماذج مفتوحة المصدر و النماذج الصينية.
- التوسع الدولي و الحفاظ على الحصة السوقية.
لماذا تُعدّ اقتصاديات الرموز و تكاليف البنية التحتية مهمة؟
على خلاف شركات البرمجيات التقليدية، تعتمد أوبن إيه آي (OpenAI) على نموذج أعمال كثيف الاستخدام لرأس المال إلى حد كبير. إذ تستهلك كل استجابة يولدها الذكاء الاصطناعي قدرة حاسوبية، ما يعني أن نمو المستخدمين يجب أن يتجاوز باستمرار الإنفاق على البنية التحتية. بالنسبة للمستثمرين، لن تعتمد الربحية على نمو الإيرادات فحسب، بل أيضًا على مدى كفاءة أوبن إيه آي (OpenAI) في إدارة تكاليف الحوسبة.
أكملت الشركة مؤخرًا جولة تمويل قُدّرت قيمتها بنحو 850 مليار دولار، حيث جمعت خلالها 122 مليار دولار لتمويل نماذج الذكاء الاصطناعي من الجيل التالي و البنية التحتية. يتطلب تدريب أنظمة الذكاء الاصطناعي المتقدمة و تشغيلها استثمارات مستمرة في وحدات معالجة الرسومات (GPUs)، و مراكز البيانات، و الكهرباء، مما يجعل كفاءة التكاليف عاملًا حاسمًا في تحديد التقييم.
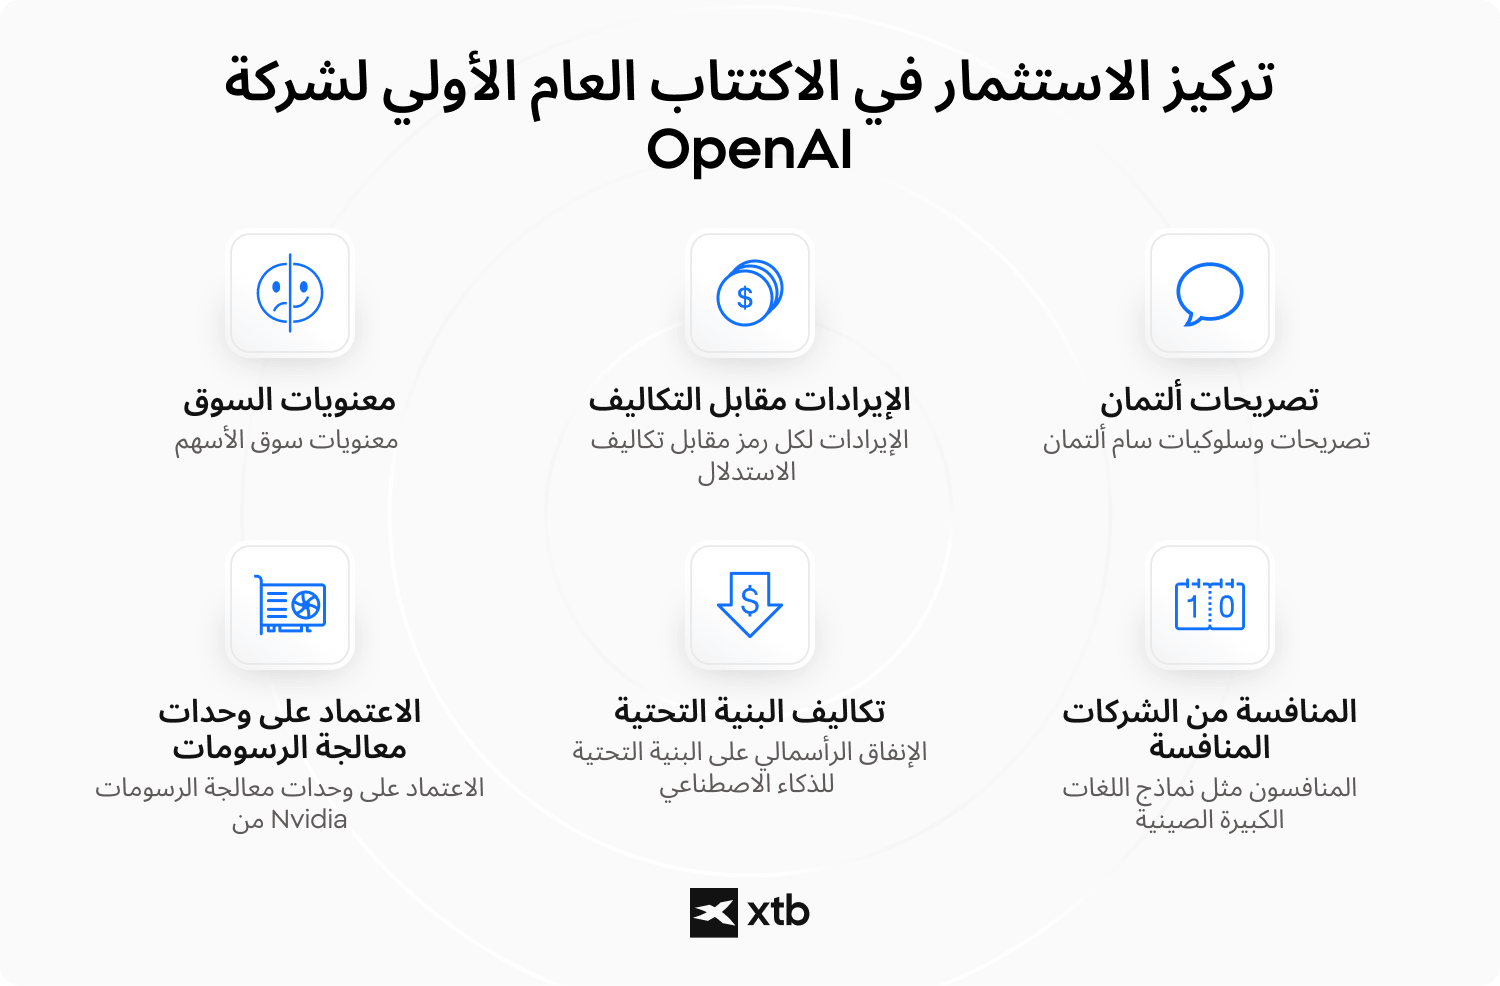
بعد الطرح العام الأولي، من المرجح أن يركز المستثمرون على ما يلي:
- الإيرادات لكل رمز مقابل تكاليف الاستدلال.
- هوامش الربح الإجمالية عبر خدمات تشات جي بي تي (ChatGPT) و واجهات برمجة التطبيقات (API).
- النفقات الرأسمالية على البنية التحتية للذكاء الاصطناعي.
- الاعتماد على وحدات معالجة الرسومات (GPUs) من إنفيديا (Nvidia) و مزودي الخدمات السحابية.
- تحسينات كفاءة النماذج و هوامش التشغيل.
ما الذي يجب أن يحدث قبل أن تتمكن أوبن إيه آي (OpenAI) من طرح أسهمها للاكتتاب العام؟
قبل أن يتم الطرح العام الأولي، يجب على أوبن إيه آي استيفاء متطلبات مسبقة رئيسية، بما في ذلك إعادة هيكلة هيكلها المؤسسي الفريد، تدقيق البيانات المالية، و استكمال متطلبات تقديم الملفات التنظيمية لدى السلطات المالية. ينبع أحد المتطلبات الهيكلية الأساسية من نظام الحوكمة التاريخي للشركة. فقد تأسست أوبن إيه آي (OpenAI) في عام 2015 كمنظمة غير ربحية، و أنشأت في عام 2019 إطارًا هجينًا يتكون من مجلس إدارة غير ربحي يشرف على كيان تجاري محدود الربحية.
لإجراء طرح عام قياسي، يجب على الإدارة إعادة تنظيم هذا الهيكل المؤسسي الهجين إلى هيكل تجاري تقليدي يتماشى مع المتطلبات القياسية لأسواق الأسهم و معايير الحوكمة المؤسسية. في عام 2025، أصبحت أوبن إيه آي جروب بي بي سي (OpenAI Group PBC) شركة منفعة عامة، لتحل محل آلية الربحية المحدودة بإطار آخر لا يزال موجّهًا نحو رسالتها العامة.
بالإضافة إلى إعادة الهيكلة المؤسسية، يجب استكمال عدة مراحل تنظيمية قياسية:
- البيانات المالية المدققة: بيانات مالية شاملة و مدققة لعدة سنوات، أُعدت وفقًا لمعايير المحاسبة المعترف بها للتحقق من العمليات.
- التسجيل الرسمي لدى هيئة الأوراق المالية و البورصات الأمريكية: تقديم وإصدار بيان تسجيل رسمي يتضمن تفاصيل المخاطر المؤسسية، الحوكمة، مصادر الإيرادات، و توزيع الأسهم.
- اختيار متعهد التغطية: الشراكة مع بنوك استثمارية لتنظيم عملية بيع الأسهم، إجراء العناية الواجبة، و تنسيق التخصيصات للمستثمرين المؤسسيين.
- الجولة الترويجية للمستثمرين المؤسسيين: إجراء عروض تقديمية من الإدارة للمشاركين المؤسسيين في السوق لتحديد السعر النهائي للأسهم قبل بدء التداول.
إن إظهار حوكمة مؤسسية شفافة، مثل توضيح توزيع الأسهم وضمان الإشراف على حقوق التصويت، يتماشى مع لوائح الشركات العامة – و يظل أمرًا ضروريًا قبل الإدراج في بورصة أسهم عامة.
كيف يقارن مسار أوبن إيه آي (OpenAI) إلى الطرح العام الأولي بمسار شركات الذكاء الاصطناعي الأخرى؟
أوبن إيه آي (OpenAI) واحدة من عدة شركات بارزة في مجال الذكاء الاصطناعي تدرس الانتقال إلى الأسواق العامة، مع توقعات مماثلة تحيط بـ شركة الذكاء الاصطناعي النظيرة أنثروبيك (Anthropic)، ما يضع هذه الخطوة ضمن دورة أوسع من عمليات الطرح العام الأولي على مستوى القطاع. لقد اجتذب قطاع الذكاء الاصطناعي استثمارات خاصة كبيرة، ما سمح لمطوري النماذج الأساسية الرئيسيين بالبقاء شركات خاصة مع تمويل عملياتهم الأساسية. مع ذلك، مع اتساع تكاليف الحوسبة و تسارع التوسع التنافسي، يقيّم كبار مطوري التكنولوجيا في مختلف أنحاء منظومة الذكاء الاصطناعي إمكانية الوصول إلى الأسواق العامة لتأمين رأس مال أسهم قابل للتوسع و طويل الأجل.
عند مراجعة عمليات الإدراج المحتملة واسعة النطاق، توفر السوابق التاريخية في السوق سياقًا مفيدًا. توضح عمليات الظهور الأول الكبرى السابقة لشركات التكنولوجيا، مثل الظهور العام لشركة ميتا (فايسبوك سابقًا) في عام 2012، و إدراج أرم هولدينغز (Arm Holdings) في سوق الأسهم عام 2023، أو الطرح العام الأولي التاريخي لشركة سبيس إكس (SpaceX) في عام 2026، كيف يمكن للاهتمام الكبير من الأسواق العامة أن يدفع حجم التداول الأولي، مع الاهتمام في السوق، و النقاش حول التقييم خلال المراحل المبكرة لاكتشاف السعر. ينطوي الانتقال من مطور تكنولوجيا خاص إلى مؤسسة متداولة علنًا على اعتبارات متميزة للمشاركين الأفراد في السوق:
- الوصول إلى الأسهم العادية العامة: تتيح الإدراجات العامة للمستثمرين عمومًا شراء الأسهم من خلال وسطاء مرخصين دون قيود المستثمرين المعتمدين.
- التقارير المالية التنظيمية: يجب على الشركات المتداولة علنًا نشر تقارير أرباح فصلية مدققة، مع الإفصاح عن النفقات التشغيلية و هوامش الربح.
- التقلبات الأولية في السوق: غالبًا ما تشهد الأسهم العامة المدرجة حديثًا تقلبات مرتفعة خلال جلسات التداول الأولية، بينما يحدد السوق القيمة العادلة.
- الحساسية للاقتصاد الكلي: تؤثر التحولات الأوسع في الاقتصاد الكلي و التصحيحات في قطاع التكنولوجيا مباشرةً على أسعار الأسهم العامة، بغض النظر عن مؤشرات النمو المستقلة.
🚩 مثال: يوضح الطرح العام الأولي لشركة سبيس إكس (SpaceX) في عام 2026 سبب أهمية تقلبات الطروحات العامة الأولية
أصبح الظهور الأول لسهم سبيس إكس (SpaceX) في سوق الأسهم في يونيو 2026 سريعًا واحدًا من أكثر عمليات الطرح العام الأولي متابعة خلال العام. ارتفعت الأسهم بنحو 60% تقريبًا خلال بضعة أسابيع فقط، مع دفع حماس المستثمرين تجاه قطاعي الفضاء و الذكاء الاصطناعي للتقييمات إلى الارتفاع بشكل حاد. مع ذلك، بحلول أوائل أغسطس، كان السهم قد انخفض بأكثر من 50% عن ذروته بعد الطرح العام الأولي، ما يذكّر المستثمرين بأن حتى الشركات العالمية قد تشهد تقلبات كبيرة في أسعارها مباشرة بعد الإدراج. لا يعني نجاح الأعمال بالضرورة ارتفاع سعر السهم بصورة مطردة، لا سيما خلال مرحلة اكتشاف السعر التي تعقب الطرح العام الأولي. قد يؤدي التقييم المرتفع لأوبن إيه آي (OpenAI) أيضًا إلى زيادة التقلبات بعد الظهور الأول للسهم في سوق الأسهم.
الأسئلة الشائعة
الأسئلة الشائعة
لا. اعتبارًا من عام 2026، لا تزال أوبن إيه آي شركة مملوكة للقطاع الخاص، ما يعني أن أسهمها غير مدرجة في ناسداك (Nasdaq) أو بورصة نيويورك (NYSE) أو أي بورصة أسهم عامة أخرى. لا يمكن للمستثمرين الأفراد شراء أسهم أوبن إيه آي من خلال حساب وساطة عادي إلى أن تستكمل الشركة رسميًا طرحًا عامًا أوليًا.
لا يوجد حاليًا تاريخ مؤكد رسميًا للطرح العام الأولي. تشير تكهنات السوق إلى أن الإدراج العام المحتمل قد يحدث في أواخر عام 2026 أو خلال عام 2027، رغم أن الجدول الزمني يعتمد على ظروف السوق، الموافقات التنظيمية، و إعادة الهيكلة المؤسسية للشركة.
تشير معظم تقديرات السوق الأخيرة إلى تقييم للطرح العام الأولي يبلغ نحو 850 مليار دولار، ما سيجعل أوبن إيه آي واحدة من أكبر الطروحات العامة في التاريخ. مع ذلك، سيعتمد التقييم النهائي في نهاية المطاف على طلب المستثمرين، الأداء المالي، و معنويات السوق الأوسع وقت الطرح.
بشكل عام، لا. تظل أسهم أوبن إيه آي متاحة فقط من خلال جولات التمويل الخاصة و المعاملات الثانوية التي تشمل المستثمرين المعتمدين، شركات رأس المال الاستثماري، و الموظفين. ينبغي التعامل بحذر مع أي منصة تدعي أنها تقدم أسهم أوبن إيه آي (OpenAI) "العامة" قبل الطرح العام الأولي.
تتمثل الطريقة غير المباشرة الأكثر شيوعًا في الاستثمار في الشركات التي تتمتع بتعرض تجاري كبير على أوبن إيه آي و تُعتبر مايكروسوفت على نطاق واسع المستفيد الرئيسي بسبب حصتها في الملكية، و شراكتها في البنية التحتية السحابية، بالإضافة إلى التكامل العميق لتكنولوجيا أوبن إيه آي عبر منتجات مثل كوبايلوت (Copilot)، و جيت هب كوبايلوت (GitHub Copilot)، و أزور (Azure). مع ذلك، فإن شراء أسهم مايكروسوفت لا يمنح ملكية مباشرة لأسهم أوبن إيه آي.
يمكن لعدة عوامل أن تؤخر طرحًا عامًا أوليًا مستقبليًا أو تخفض تقييمه، بما في ذلك ضعف أسواق الأسهم، و زيادة المنافسة من شركات مثل أنثروبيك (Anthropic)، جوجل (Google)، و ديب سيك (DeepSeek)، و ارتفاع تكاليف البنية التحتية للذكاء الاصطناعي، بالإضافة إلى التغييرات التنظيمية، و نمو الإيرادات بوتيرة أبطأ من المتوقع. كما هو الحال مع أي طرح عام أولي كبير، قد تكون ظروف السوق في نهاية المطاف مهمة بقدر أهمية الأداء المالي للشركة.
على خلاف شركات البرمجيات التقليدية، تتحمل أوبن إيه آي تكاليف كبيرة في كل مرة يتفاعل فيها المستخدمون مع نماذج الذكاء الاصطناعي التابعة لها. يتطلب تدريب أنظمة الذكاء الاصطناعي المتقدمة و تشغيلها مليارات الدولارات في وحدات معالجة الرسومات GPUs، و مراكز البيانات، و الكهرباء، مما يجعل كفاءة البنية التحتية أحد أهم محركات الربحية المستقبلية و التقييم طويل الأجل.
إذا وصلت أوبن إيه آي إلى تقييم قريب من تقديرات السوق الخاصة الحالية البالغة نحو 850 مليار دولار، فستكون ضمن أكبر طروحات شركات التكنولوجيا العامة على الإطلاق. من المرجح أن يتجاوز هذا الظهور الأول معظم عمليات إدراج شركات البرمجيات السابقة، و أن يصبح أحد الأحداث المحددة لسوق الأسهم في عصر الذكاء الاصطناعي.