

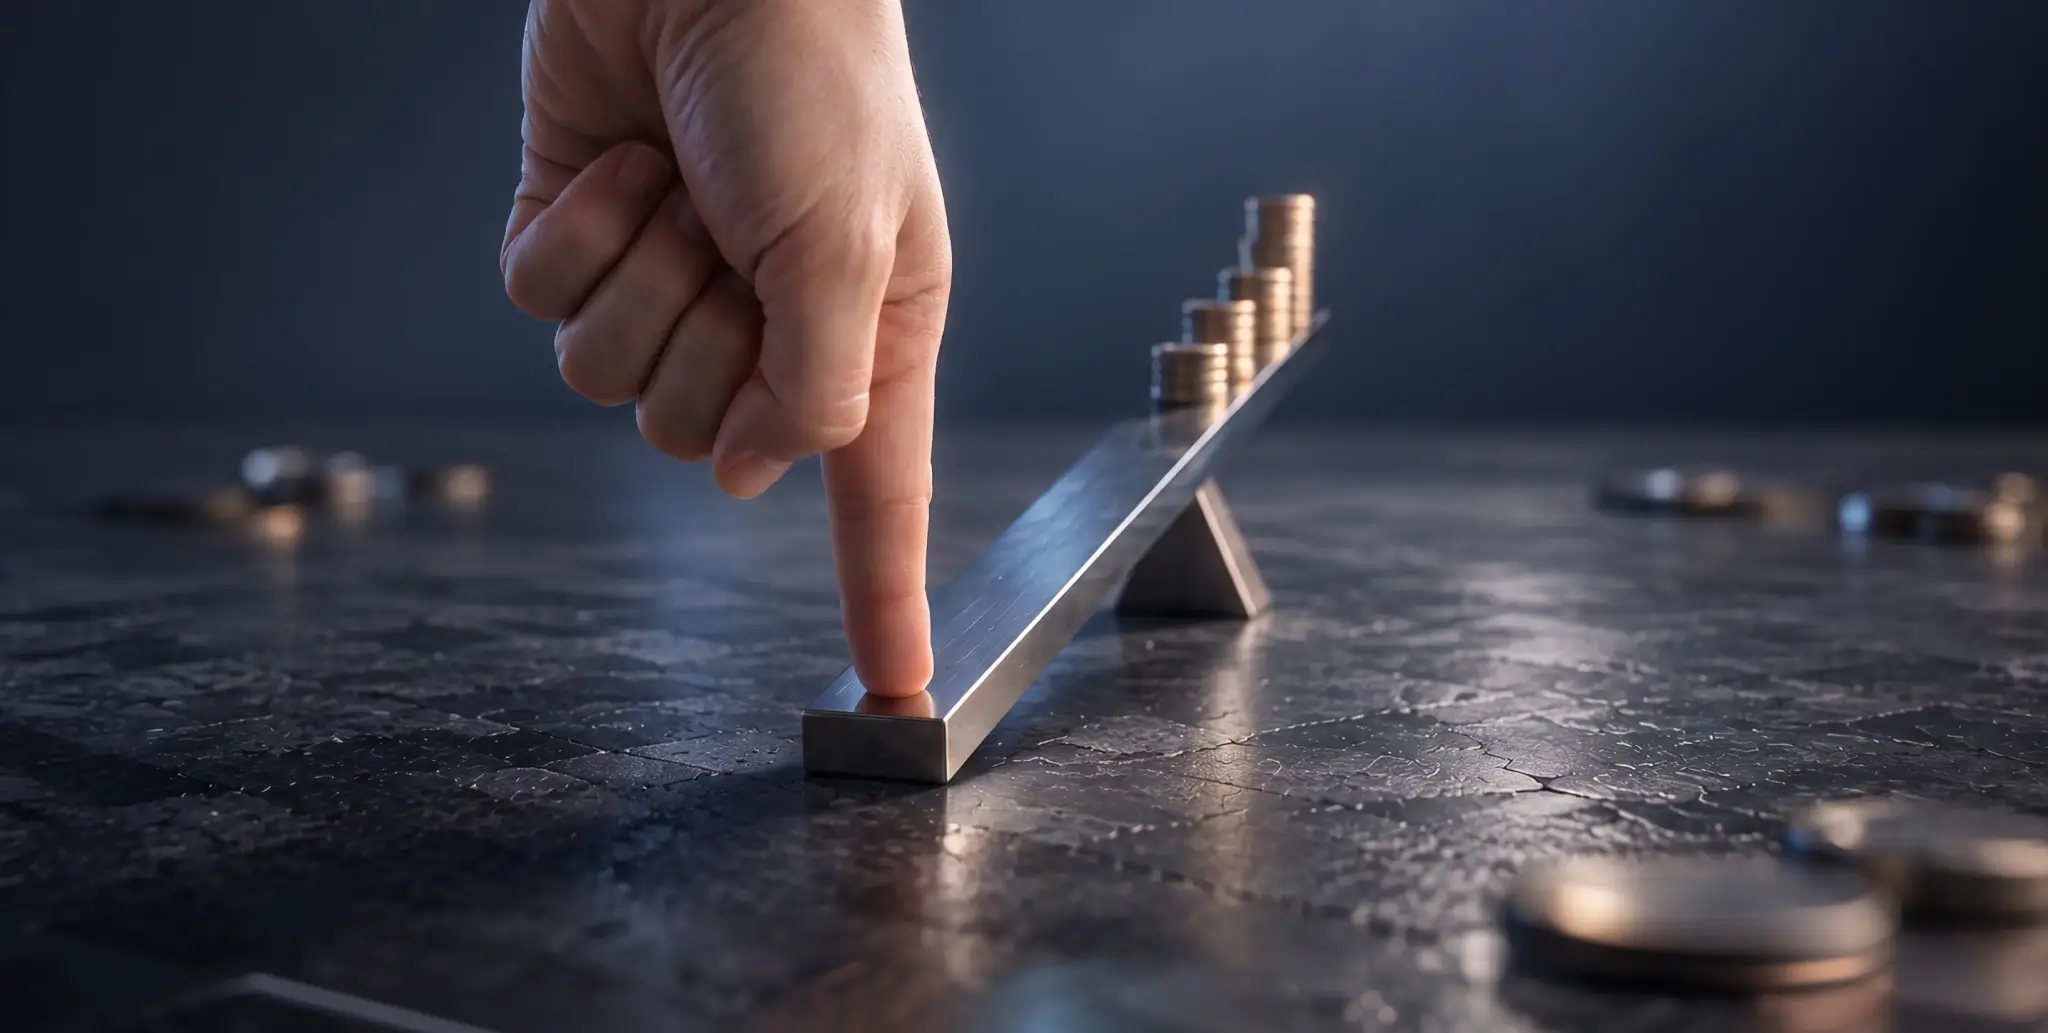
يريد القارئ فهم ماهية الرافعة المالية، حسابها من الميزانية العمومية، و الحكم على ما إذا كان مستوى معين منها يشير إلى كفاءة صحية لرأس المال أم إلى مخاطر مفرطة.
يريد القارئ فهم ماهية الرافعة المالية، حسابها من الميزانية العمومية، و الحكم على ما إذا كان مستوى معين منها يشير إلى كفاءة صحية لرأس المال أم إلى مخاطر مفرطة.
الرافعة المالية هي الاستخدام الاستراتيجي للأموال المقترضة (الديون) إلى جانب حقوق ملكية المساهمين لتمويل الأصول، بهدف مضاعفة العوائد المالية المحتملة على رأس مال الشركة. تحافظ الشركات المتداولة علنًا عبر مؤشرات الأسهم العالمية الرئيسية على نسب رافعة مالية متوسطة تتراوح من 2.0x إلى 3.5x أو أكثر. بينما يؤدي الاقتراض إلى زيادة القوة الشرائية الإجمالية للشركة و قدرتها على التوسع، فإن الالتزامات المالية الثابتة تضخم الخسائر في الوقت نفسه عندما تكون عوائد الأصول أقل من تكاليف التمويل. يسمح فهم هذه الآلية في الميزانية العمومية للشركة للمستثمرين بتقييم مخاطر الملاءة المالية، كفاءة رأس المال، و استقرار الأرباح عبر الدورات الاقتصادية المختلفة.
أهم النقاط
تستخدم الرافعة المالية رأس المال المقترض (الديون) لتمويل أصول الشركة و تعزيز العوائد على حقوق ملكية المساهمين.
تقيس نسبة الرافعة المالية إجمالي الأصول مقارنةً بحقوق ملكية المساهمين في الميزانية العمومية للشركة.
يعمل رأس المال المقترض كمضاعف متماثل، إذ يضخم العوائد الإيجابية خلال مراحل النمو و يعمّق صافي الخسائر خلال فترات تراجع السوق.
تختلف الرافعة المالية في الميزانية العمومية للشركة اختلافًا جوهريًا عن الاقتراض بالهامش المستخدم في تداول الرافعة المالية.
ما هي الرافعة المالية؟
الرافعة المالية هي استخدام الديون (رأس المال المقترض) لتمويل أصول الشركة بهدف زيادة العوائد المحتملة على حقوق الملكية. في التمويل المؤسسي، تعمل الرافعة المالية إلى حد كبير مثل الرافعة المادية، حيث يتحكم مقدار صغير من رأس مال حقوق الملكية في قاعدة أصول أكبر بكثير. عندما يبني مديرو الشركة هيكل رأس المال، فإنهم يختارون بين إصدار أسهم جديدة أو تحمل التزامات ديون على الشركة. يؤدي استخدام الديون إلى تجنب تخفيف ملكية المساهمين الحاليين، مما يسمح لحاملي الأسهم بالاستحواذ على جميع الأرباح المتحققة فوق تكلفة الاقتراض الثابتة.
يجب عدم الخلط بين الرافعة المالية للشركة في ميزانيتها العمومية و الهامش الذي يوفره الوسيط في تداول التجزئة. ففي الأسواق المالية، يمنح الوسطاء رافعة مالية قصيرة الأجل للمراكز مباشرةً إلى حسابات التداول، مما يضاعف التعرض المؤقت للسوق على عقود مالية محددة. على النقيض من ذلك، تعكس الرافعة المالية للشركة ديونًا هيكلية طويلة الأجل - مثل سندات الشركات، أو القروض المصرفية، أو التسهيلات الائتمانية - تصدرها الشركة لتمويل توسعات المصانع، أو عمليات الاستحواذ، أو المشاريع البحثية. لاستكشاف آليات تداول التجزئة، راجع الدليل الخاص بتداول الرافعة المالية.
من المهم بنفس القدر تمييز الرافعة المالية للشركة عن الرافعة التشغيلية. فبينما تقيس الرافعة التشغيلية كيفية تأثير التكاليف التشغيلية الثابتة، مثل إيجار المصنع و استهلاك المعدات، على الربح التشغيلي، تنشأ الرافعة المالية للشركة حصريًا من تكاليف التمويل الثابتة، و تحديدًا مصروفات فوائد الديون السنوية.
كيف تعمل الرافعة المالية؟
تضخم الديون كلًا من المكاسب و الخسائر على حقوق الملكية - فكلما ارتفعت الرافعة المالية، زاد التضخيم في كلا الاتجاهين. عندما تمول الشركة عملياتها باستخدام الأموال المقترضة، فإنها تتحمل تكلفة تمويل ثابتة في شكل مدفوعات فوائد منتظمة. بما أن مدفوعات الفائدة هذه تظل ثابتة بغض النظر عن مقدار الإيرادات التشغيلية التي تحققها الشركة، فإن أي زيادة في الدخل التشغيلي تتدفق مباشرةً إلى صافي الأرباح، مما يعزز صافي الدخل و يوسع العائد الإجمالي على حقوق الملكية (ROE).
تستخدم فرق الإدارة في الشركات الرافعة المالية عمدًا لزيادة قيمة المساهمين عندما يتجاوز العائد المتوقع على رأس المال المستثمر تكلفة الديون. فعندما تحقق الشركة عائدًا بنسبة 10% على الأصول الممولة بالديون التي تحمل معدل فائدة قدره 5%، فإن الفارق المتبقي البالغ 5% يعود بالكامل إلى المساهمين. تسمح هذه الآلية لشركة ذات نمو تشغيلي معتدل بتحقيق مكاسب متسارعة في حقوق الملكية.
مع ذلك، فإن هذه الآلية المالية متماثلة تمامًا. فإذا انخفضت الأرباح التشغيلية أو هبطت عوائد الأصول إلى ما دون معدل الفائدة الثابت، فلا يزال يتعين على الشركة الوفاء بالتزامات خدمة الديون التعاقدية. تمتص مدفوعات الفائدة الثابتة نسبة أكبر من الإيرادات المتراجعة، مما يؤدي بسرعة إلى تآكل صافي الدخل و ينتج عنه تضخيم الخسائر التي يتكبدها مستثمرو حقوق الملكية.
📌 مثال: تضخيم العائد على حقوق الملكية (ROE) و المخاطر
لنفترض الشركة "أ"، الممولة بالكامل بمليون دولار من حقوق الملكية، و التي تحقق 150,000 دولار من الأرباح قبل الفوائد و الضرائب (EBIT)، أي عائدًا بنسبة 15% على رأس المال. و لننظر الآن إلى الشركة "ب"، التي تمول الأصول نفسها باستخدام 500,000 دولار من حقوق الملكية و 500,000 دولار من الديون بمعدل فائدة سنوي قدره 6%، مما ينتج عنه مصروف فوائد قدره 30,000 دولار. بعد الفائدة، تحتفظ الشركة "ب" بمبلغ 120,000 دولار للمساهمين، محققةً عائدًا بنسبة 24% على حقوق الملكية (ROE). مع ذلك، إذا انخفضت الأرباح قبل الفوائد و الضرائب (EBIT) إلى 20,000 دولار، تظل الشركة" ب" مدينةً بمبلغ 30,000 دولار من الفوائد، مما يؤدي إلى خسارة قدرها 10,000 دولار (عائد -2% على حقوق الملكية)، بينما لا تزال الشركة "أ"تحقق 20,000 دولار، محققةً عائدًا بنسبة 2% على حقوق الملكية.
كيف تحسب الرافعة المالية؟
أكثر نسب الرافعة المالية شيوعًا هي نسبة إجمالي الأصول إلى حقوق الملكية (أو نسبة الديون إلى حقوق الملكية)، و يتم حسابها مباشرةً من الميزانية العمومية. المقياس الأساسي الذي يستخدمه المحللون الماليون هو صيغة مضاعف حقوق الملكية، التي توضح عدد الدولارات من إجمالي الأصول التي يتم التحكم فيها مقابل كل دولار من حقوق ملكية المساهمين. و تُعبّر الصيغة الرياضية عنها كما يلي:
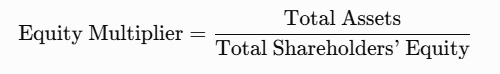
بدلاً من ذلك، يقيّم المحللون الرافعة المالية بشكل متكرر باستخدام نسبة الدين إلى حقوق الملكية، التي تقارن إجمالي التزامات الديون مباشرةً بحقوق ملكية المساهمين.
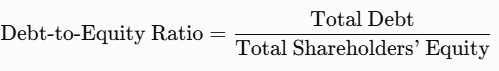
يعبّر كلا المقياسين عن الرافعة المالية في الميزانية العمومية كمضاعف رقمي (مثل 2.5x) بدلًا من التعبير عنها كنسبة مئوية. وتتم تغطية التعليمات التفصيلية خطوة بخطوة حول تحديد بنود الميزانية العمومية هذه في كيفية قراءة الميزانية العمومية.
فعلى سبيل المثال، يُظهر تقييم البيانات المالية المنشورة لشركة أبل (Apple Inc.) للسنة المالية 2024 إجمالي أصول مُبلغًا عنه قدره 364.98 مليار دولار مقابل إجمالي حقوق ملكية للمساهمين قدره 56.95 مليار دولار. بقسمة إجمالي الأصول على حقوق الملكية، نحصل على مضاعف حقوق ملكية يبلغ نحو 6.41x.
- لإجراء تقييم كامل للرافعة المالية في تقرير شركة، استخرج المقاييس المالية الأساسية التالية:
- إجمالي الأصول، الذي يمثل مجموع حيازات الميزانية العمومية المتداولة و غير المتداولة.
- إجمالي حقوق الملكية، الذي يمثل قيمة ملكية المساهمين المتبقية بعد خصم الالتزامات.
- إجمالي الديون، الذي يجمع الالتزامات قصيرة الأجل و التزامات الاقتراض طويلة الأجل.
- مصروفات الفائدة، المفصلة ضمن قائمة الدخل لحساب التزامات التغطية السنوية.
يسمح فهم هذه المدخلات في الميزانية العمومية للمستثمرين بحساب نسبة الدين إلى حقوق الملكية القياسية و تقييم استقرار هيكل رأس المال بشكل عام.
ما هي درجة الرافعة المالية (DFL)؟
تقيس درجة الرافعة المالية (DFL) حساسية ربحية السهم (EPS) للتغيرات في الدخل التشغيلي (EBIT). و تحديدًا، توضح النسبة المئوية للتغير في ربحية السهم الناتجة عن تغير بنسبة 1% في الأرباح قبل الفوائد و الضرائب (EBIT). على عكس نسب الرافعة المالية التقليدية في الميزانية العمومية، التي تقدم صورة ثابتة لوضع ديون الشركة، تلتقط درجة الرافعة المالية (DFL) كيفية تضخيم تكاليف التمويل الثابتة لتأثير التغيرات في الأداء التشغيلي على أرباح المساهمين.
التعريف العام لدرجة الرافعة المالية هو:
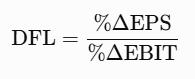
عند مستوى محدد من الدخل التشغيلي، يتم حساب درجة الرافعة المالية (DFL) عادةً باستخدام الأرباح قبل الفوائد و الضرائب (EBIT) و مصروفات الفائدة:
تفترض هذه الصيغة المبسطة أن الشركة لا تدفع توزيعات أرباح للأسهم الممتازة و تتجاهل آثار الضرائب. قد تتضمن الصيغ الأكثر شمولًا كليهما عند الاقتضاء.
تشير درجة الرافعة المالية الأعلى إلى حساسية أكبر للأرباح تجاه التغيرات في الربح التشغيلي. فعلى سبيل المثال، إذا كانت درجة الرافعة المالية لشركة ما تبلغ 2.0، فمن المتوقع أن تؤدي زيادة بنسبة 10% في الأرباح قبل الفوائد و الضرائب (EBIT) إلى زيادة تبلغ نحو 20% في ربحية السهم (EPS). على العكس، فإن انخفاض الأرباح قبل الفوائد و الضرائب بنسبة 10% سيؤدي إلى انخفاض يبلغ نحو 20% في ربحية السهم، مع افتراض بقاء جميع العوامل الأخرى دون تغيير.
الشركة التي لا تمتلك ديونًا حاملة للفائدة لديها درجة رافعة مالية (DFL) تبلغ 1.0، ما يعني أن ربحية السهم تتغير بالتناسب مع الأرباح قبل الفوائد و الضرائب، نظرًا لعدم وجود تكاليف تمويل ثابتة لتضخيم التغيرات في الأرباح التشغيلية.
هل الرافعة المالية جيدة أم سيئة؟
الرافعة المالية ليست جيدة أو سيئة بطبيعتها - إذ يعتمد تقييمها على مستواها، استقرار إيرادات الشركة، و المعايير المرجعية للقطاع. عند استخدامها بحكمة، يسمح الاقتراض للشركات الكفؤة بتمويل المشاريع الرأسمالية، و تسريع النمو، مع تحقيق عائد أعلى على حقوق الملكية (ROE) دون إصدار أسهم تؤدي إلى تخفيف الملكية. علاوةً على ذلك، في العديد من الأنظمة الضريبية، تكون مدفوعات فوائد ديون الشركات قابلة للخصم الضريبي، مما ينشئ درعًا ضريبيًا للشركة يقلل من التكلفة الفعلية لرأس المال.
مع ذلك، تؤدي مستويات الديون المرتفعة إلى زيادة مخاطر الشركات على المدى الطويل. إذ تجعل الرافعة المالية المفرطة الشركات عرضة للخطر أثناء فترات الركود الاقتصادي، لأن تكاليف خدمة الديون الثابتة يجب دفعها حتى إذا انخفضت الإيرادات بشكل حاد. يمكن أن تؤدي مستويات الديون المرتفعة إلى خفض التصنيف الائتماني، و ارتفاع أسعار الفائدة على إعادة تمويل الديون، أو إفلاس الشركة. عند إجراء تقييمات شاملة للقيمة، يجمع المستثمرون بين مقاييس الرافعة المالية و أدوات مثل نسبة السعر إلى الأرباح (P/E) و أطر التحليل الأساسي الأوسع.
يتطلب تحديد ما إذا كانت نسبة الرافعة المالية المحددة آمنة تحليل المعايير المرجعية للقطاع الصناعي:
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
تحذير: مخاطر الملاءة المالية الناجمة عن الديون المفرطة
تقيّد التزامات الديون المرتفعة بشدة المرونة المالية للشركات. خلال فترات التباطؤ الاقتصادي أو فترات ارتفاع أسعار الفائدة المرجعية، مثل دورات أسعار الفائدة التي لوحظت في عام 2026، تواجه الشركات ذات الرافعة المالية المفرطة مخاطر أعلى للتخلف عن السداد و عقبات أمام إعادة تمويل الديون. قيّم دائمًا قدرة خدمة الديون مقارنةً باستقرار التدفقات النقدية التشغيلية بدلًا من الاعتماد فقط على قيم حقوق الملكية في الميزانية العمومية.
الملخص العام
يتطلب تقييم الرافعة المالية للشركات تحقيق توازن بين كفاءة رأس المال ومخاطر الملاءة المالية. عندما تحقق الشركة عوائد على رأس المال أعلى من تكلفة ديونها، تعمل الرافعة المالية بفعالية على مضاعفة عوائد حقوق الملكية. مع ذلك، و بما أن أعباء الديون الثابتة تستمر في جميع الظروف الاقتصادية، فإن مراقبة نسب الرافعة المالية و نسبة تغطية الفائدة تساعد المستثمرين على تحديد الشركات التي تمتلك هياكل رأس مال مستدامة.
الأسئلة الشائعة FAQ
الأسئلة الشائعة
الرافعة المالية هي استخدام الأموال المقترضة (الديون) لتمويل أصول الشركة بدلًا من الاعتماد فقط على حقوق ملكية المساهمين. وإذا حققت الشركة عائدًا أعلى على استثماراتها من تكلفة الاقتراض، فيمكن للرافعة المالية أن تزيد عوائد المساهمين. مع ذلك، إذا انخفضت الأرباح، فإن الديون تضخم الخسائر بالسرعة نفسها.
أكثر نسب الرافعة المالية شيوعًا هي:
الرافعة المالية = إجمالي الأصول ÷ إجمالي حقوق الملكية
على سبيل المثال، إذا كانت لدى شركة أصول بقيمة 500 مليون دولار و حقوق ملكية للمساهمين بقيمة 200 مليون دولار، فإن نسبة الرافعة المالية لديها تبلغ 2.5x. يمكن للمستثمرين حساب هذه النسبة مباشرةً من الميزانية العمومية.
لا توجد نسبة "جيدة" عالمية لأن الرافعة المالية تختلف باختلاف القطاع. غالبًا ما تعمل شركات المرافق و البنوك بمستويات رافعة مالية أعلى بكثير من شركات البرمجيات. بدلًا من مقارنة الشركات عبر قطاعات مختلفة، ينبغي للمستثمرين مقارنة الرافعة المالية مع المنافسين المباشرين و متوسط القطاع التاريخي.
لا. يمكن للرافعة المالية المعتدلة أن تحسن العوائد و تساعد الشركات على تمويل التوسع دون إصدار أسهم جديدة. تظهر المشكلات عندما تصبح الديون كبيرة جدًا مقارنةً بالتدفقات النقدية، مما يجعل من الصعب دفع الفوائد خلال فترات التراجع الاقتصادي أو ارتفاع أسعار الفائدة.
تنشأ الرافعة المالية من اقتراض الأموال و دفع الفوائد على الديون. أما الرافعة التشغيلية فتنشأ من التكاليف التشغيلية الثابتة مثل المصانع أو المعدات أو الإيجار. قد تمتلك الشركة رافعة تشغيلية مرتفعة، أو رافعة مالية مرتفعة، أو كليهما، أو لا تمتلك أيًا منهما.
كل ما يلزم لحساب الرافعة المالية متاح في الميزانية العمومية. ينبغي للمستثمرين مراجعة إجمالي الأصول، إجمالي الالتزامات، حقوق ملكية المساهمين، و إجمالي الديون. يمكن بعد ذلك العثور على مصروفات الفائدة في قائمة الدخل لتقييم مدى سهولة قدرة الشركة على خدمة ديونها.
تقيس درجة الرافعة المالية (DFL) مدى حساسية ربحية السهم (EPS) للتغيرات في الربح التشغيلي (EBIT).تعني درجة الرافعة المالية الأعلى أن حتى التغير البسيط في الدخل التشغيلي يمكن أن يؤدي إلى تغير أكبر بكثير في أرباح المساهمين، مما يجعل الشركة أكثر حساسية من الناحية المالية.
تستخدم العديد من الشركات الناجحة الديون عمدًا لأن الاقتراض قد يكون أرخص من إصدار أسهم جديدة. كما تسمح الديون للمساهمين الحاليين بتجنب تخفيف ملكيتهم، مع إمكانية زيادة العائد على حقوق الملكية، شريطة أن تحقق الشركة عائدًا يتجاوز تكاليف التمويل.
تؤثر الرافعة المالية على ملف مخاطر الشركة، استقرار الأرباح، العائد على حقوق الملكية، و قدرتها على الصمود أمام فترات التراجع الاقتصادي. غالبًا ما تشهد الشركات التي لديها ديون مفرطة تقلبات أكبر في أسعار أسهمها خلال فترات الركود، لأن المستثمرين يشعرون بالقلق بشأن إعادة التمويل و الملاءة المالية.
تشير الرافعة المالية للشركات إلى الاقتراض طويل الأجل الذي تستخدمه الشركات لتمويل عمليات الأعمال و الاستثمارات. أما الرافعة المالية في التداول فيوفرها الوسيط حيث تسمح للمتداولين بالتحكم في مراكز سوقية أكبر باستخدام هامش إيداع صغير نسبيًا. على الرغم من أن كليهما يضخم المكاسب و الخسائر، فإنهما يعملان في سياقين مختلفين تمامًا.


