يهدف القارئ إلى تعلم قراءة القوائم المالية وتحليلها للإجابة عن ثلاثة أسئلة أساسية: هل الشركة مربحة؟ هل وضعها المالي سليم؟ وهل أرباحها حقيقية؟ مع تحديد أهم النسب والملاحظات وعلامات التحذير قبل الاستثمار.
يهدف القارئ إلى تعلم قراءة القوائم المالية وتحليلها للإجابة عن ثلاثة أسئلة أساسية: هل الشركة مربحة؟ هل وضعها المالي سليم؟ وهل أرباحها حقيقية؟ مع تحديد أهم النسب والملاحظات وعلامات التحذير قبل الاستثمار.
يمكنك تحليل شركة من خلال الإجابة عن ثلاثة أسئلة أساسية - هل تحقق الشركة أرباحًا، هل تتمتع بوضع مالي سليم، و هل تولّد نقدًا حقيقيًا – بالإضافة إلى ربط كل سؤال بإحدى القوائم المالية الرئيسية الثلاث. يمكنك عادةً العثور على هذه المستندات ضمن التقرير السنوي للشركة أو إيداع 10-Kالموجود في قسم علاقات المستثمرين. يركز هذا الدليل بشكل صارم على كيفية قراءة القوائم المالية؛ و إذا كنت تريد أن تفهم ماهية هذه المستندات أولًا، فابدأ باستكشاف أنواع القوائم المالية.
قبل التعمق في المستندات، ضع هذه المبادئ الأساسية في اعتبارك:
أهم النقاط
- تتطلب قراءة القوائم المالية الإجابة عن ثلاثة أسئلة محددة حول الشركة، بدلًا من حفظ هياكل المستندات.
- تجيب القوائم المالية الرئيسية الثلاث كل منها عن سؤال مختلف يتعلق بالربحية، الوضع المالي، و توليد النقد.
- لا يساوي الربح المحاسبي النقد الموجود في البنك، و لهذا السبب يقيّم المستثمرون جميع المستندات معًا.
- تعمل الإيضاحات المرفقة بالقوائم المالية كدليل إرشادي؛ و تجاهلها يجعل الأرقام مضللة.
كيفية قراءة القوائم المالية: من أين تبدأ و بأي ترتيب؟
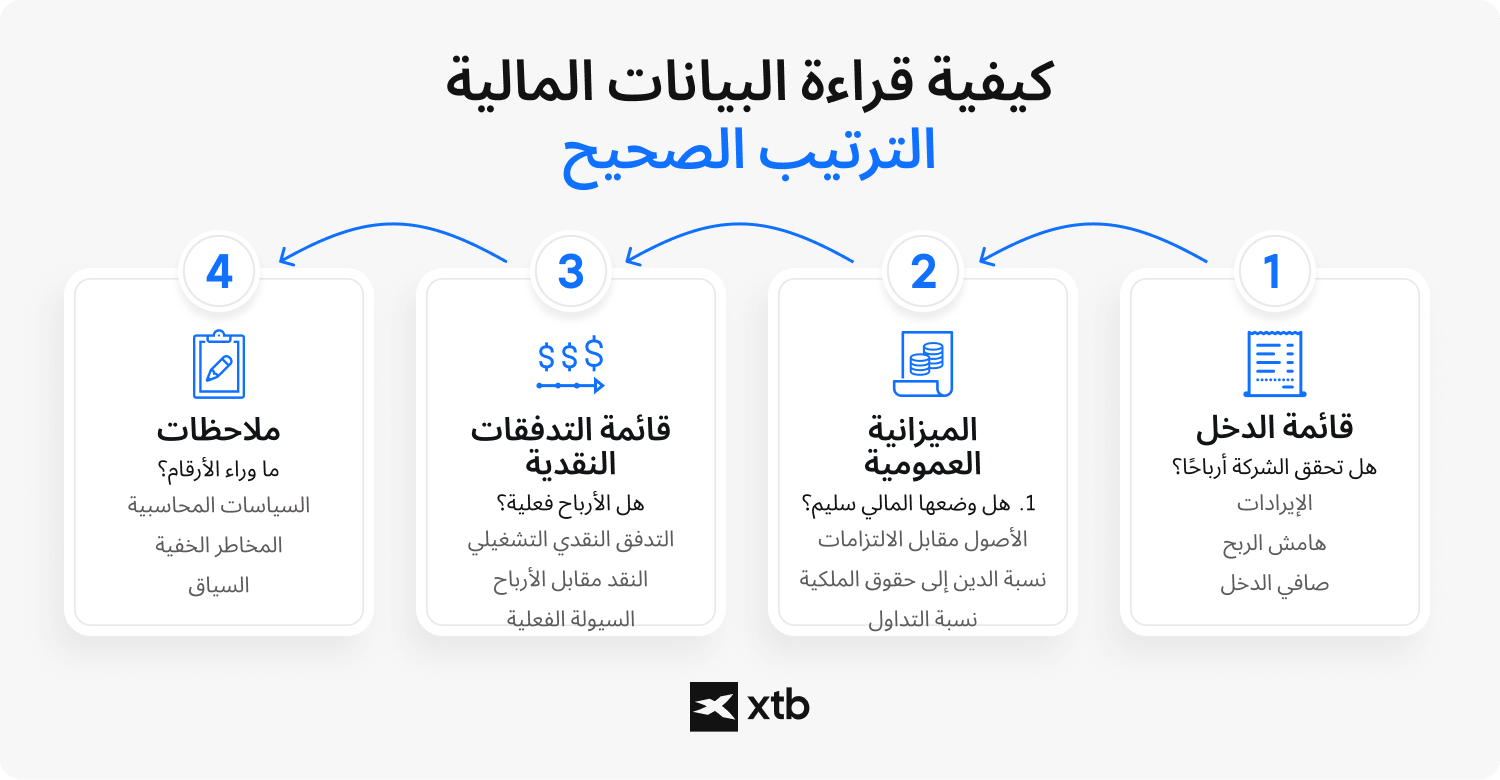
لتقييم الشركة بفعالية، تبدأ قراءة القوائم المالية بـ قائمة الدخل لمعرفة ما إذا كانت تحقق أرباحًا، ثم تنتقل إلى الميزانية العمومية للتحقق من الوضع المالي، و تنتهي بـ قائمة التدفقات النقدية للتحقق مما إذا كان الربح يساوي النقد الحقيقي.
تؤدي الإجابة عن هذه الأسئلة الثلاثة إلى بناء صورة كاملة لعمليات النشاط التجاري. يضمن الانتقال من سؤال الربحية إلى التحقق من توليد النقد الفعلي أن تكون الأرباح المُعلنة مدعومة بأموال ملموسة. يجب عليك قراءة الإيضاحات المرفقة بالقوائم المالية بالتزامن مع هذه المستندات الأساسية الثلاثة.
توفر الإيضاحات السياق اللازم لفهم كيفية احتساب الشركة لأرقامها. بدون هذه القراءة المتوازية، تصبح عملية تعلم كيفية قراءة القوائم المالية أشبه بالتخمين، لأن الإيضاحات تتضمن سياسات محاسبية مهمة و تفسيرات لبنود محددة.
📌 مثال
قراءة القوائم المالية بالترتيب الصحيح
تخيل أن شركة تُعلن عن ارتفاع الإيرادات و زيادة صافي الدخل في قائمة الدخل. يبدو ذلك إيجابيًا، لكن الميزانية العمومية تُظهر أن الدين قد ارتفع بشكل حاد، بينما تكشف قائمة التدفقات النقدية أن التدفق النقدي التشغيلي أضعف بكثير من الربح المُعلن. من خلال قراءة القوائم بالترتيب – و التحقق من الإيضاحات - يمكنك أن ترى أن النشاط التجاري ينمو، لكن مخاطره المالية و تحويل الأرباح إلى نقد قد يكونان في تدهور.
1. هل تحقق الشركة أرباحًا؟ (قراءة قائمة الدخل)
لتقييم ما إذا كان النشاط التجاري يولّد أرباحًا، تقرأ قائمة الدخل من خلال فحص اتجاه الإيرادات، هامش الربح، و صافي الدخل عبر عدة فترات بدلًا من ربع سنة واحد.
غالبًا ما يؤدي تقييم فترة تقرير واحدة إلى تضليل المستثمرين بسبب التقلبات الموسمية أو الأحداث غير المتكررة. بدلًا من ذلك، يكشف تحليل نمو الإيرادات على أساس سنوي ما إذا كانت العمليات الأساسية تتوسع. تعزل الربح التشغيلي المتكرر عن أي بنود غير متكررة لتحديد الربحية الحقيقية.
تلخص قائمة الدخل إيرادات الشركة و مصروفاتها خلال إطار زمني محدد. يوضح هذا المستند صافي الدخل مباشرة، مشيرًا إلى ما يتبقى بعد طرح جميع التكاليف. تساعد مراقبة هذه الأرقام على تحديد ما إذا كان نموذج أعمال الشركة قابلًا للاستمرار على المدى الطويل.
2. هل تتمتع الشركة بوضع مالي سليم؟ (قراءة الميزانية العمومية)
لتقييم الوضع المالي للشركة، تقرأ الميزانية العمومية من خلال مقارنة العلاقة بين الأصول و الالتزامات، حساب نسبة الدين إلى حقوق الملكية، و مراجعة حقوق المساهمين.
يحافظ النشاط التجاري السليم على الدين بما يتناسب مع حقوق الملكية، و يحتفظ بأصول سائلة كافية لتغطية التزاماته قصيرة الأجل. هناك نسبتان يمكنك حسابهما مباشرة من الميزانية العمومية لجعل ذلك قابلًا للقياس:
- نسبة الدين إلى حقوق الملكية = إجمالي الالتزامات / حقوق المساهمين. تشير قراءة أقل من 1.0 إلى تمويل متحفظ، بينما تشير قيمة أعلى من 2.0 غالبًا إلى ارتفاع الرافعة المالية و زيادة المخاطر المالية. تختلف المستويات المقبولة حسب القطاع، لذا فإن القطاعات كثيفة رأس المال مثل شركات المرافق تعمل طبيعيًا بمستويات أعلى من شركات البرمجيات.
- النسبة الجارية = الأصول المتداولة / الالتزامات المتداولة. تعني القيمة التي تزيد على 1.0 أن الشركة تستطيع تغطية التزاماتها قصيرة الأجل بأصول قصيرة الأجل؛ بينما تشير القيمة الأقل من 1.0 إلى ضغوط محتملة على السيولة. يبحث العديد من المستثمرين عن نسبة جارية تتراوح بين 1.5 و 3.0 باعتبارها هامش أمان مريحًا.
يؤكد تحليل هيكل الأصول بعد ذلك أن الشركة تمتلك موارد تولّد قيمة مستقبلية بدلًا من بنود خاملة أو مبالغ في تقييمها.
توفر الميزانية العمومية صورة عن ما تملكه الشركة و ما تدين به في نقطة زمنية محددة. يكشف فحص حقوق المساهمين عن صافي القيمة العائدة إلى المالكين. إذا كنت ترغب في التعمق أكثر في هذه الآليات، فإن استكشاف كيفية قراءة الميزانية العمومية يوفر رؤى أكثر تفصيلًا.
3. هل الربح حقيقي؟ (قراءة التدفقات النقدية و ربط القوائم الثلاث)
للتحقق مما إذا كان الربح المُعلن يمثل أموالًا فعلية، تحلل قائمة التدفقات النقدية من خلال التحقق من وجود تدفق نقدي تشغيلي إيجابي، ثم تربط القوائم الثلاث معًا لأن الربح المحاسبي لا يساوي النقد.
يتطلب فهم كيفية قراءة القوائم المالية ربط صافي الدخل بحقوق الملكية في الميزانية العمومية، ثم تسويته في النهاية من خلال قائمة التدفقات النقدية. يجب عليك تتبع مصدر النقد، و التمييز بين الأموال المتولدة من العمليات اليومية و الأموال التي يتم جمعها من خلال التمويل الخارجي. يؤكد التدفق النقدي التشغيلي الإيجابي أن النشاط الأساسي يولّد أموالًا ملموسة.
تعمل الإيضاحات المرفقة بالقوائم المالية كدليل إرشادي لاكتشاف المخاطر الخفية. تنظر في الإيضاحات للكشف عن السياسات المحاسبية القوية، البنود خارج الميزانية العمومية، و التعديلات غير المتكررة. تُعد هذه الخطوة حاسمة لربط قائمة التغيرات في حقوق الملكية بالوضع النقدي الإجمالي.
هل تعلم؟
تسمح القواعد المحاسبية للشركات بتسجيل الإيرادات قبل أن تتلقى فعليًا النقد من العملاء. يؤدي ذلك إلى سيناريو قد يُظهر فيه النشاط التجاري صافي دخل ضخمًا على الورق، و مع ذلك يكافح لدفع فواتيره لأن النقد لم يصل بعد. احرص دائمًا على مقارنة الربح بالتدفق النقدي التشغيلي للتأكد من أن الأرباح حقيقية.
4. كيف تفسر القوائم المالية ضمن سياقها؟
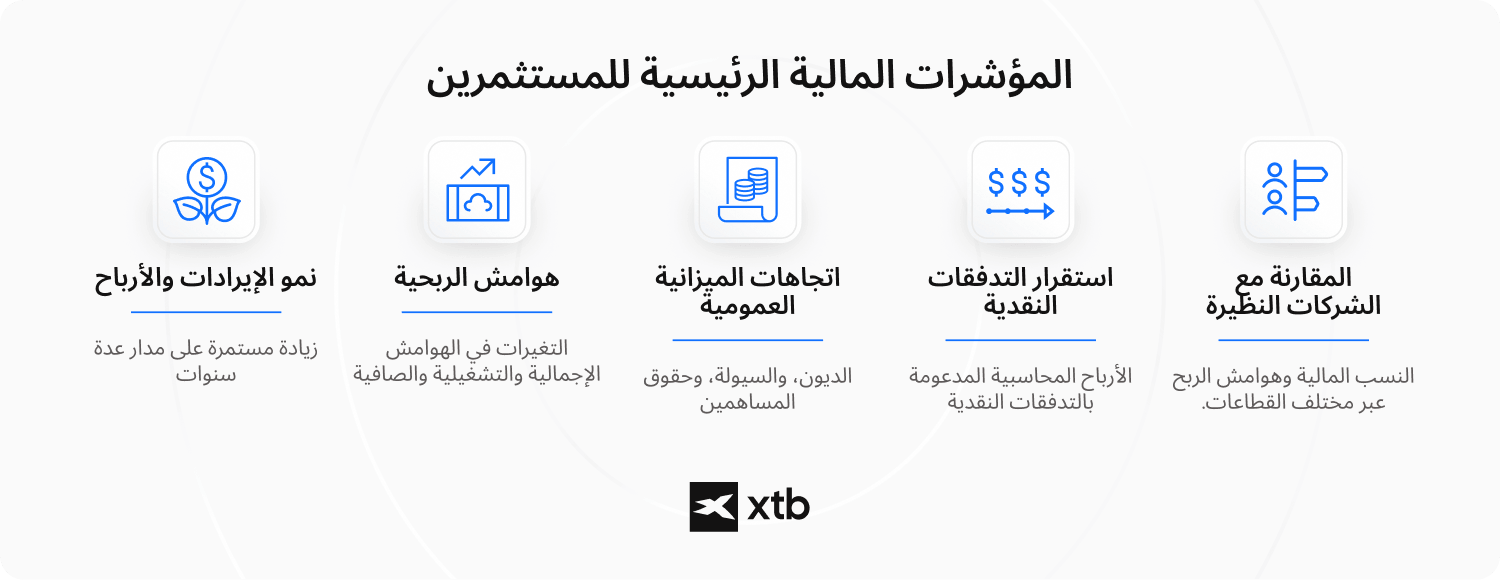
لتفسير القوائم المالية بفعالية، يجب مقارنة النتائج عبر فترات تقرير متعددة و مع الشركات النظيرة في القطاع للتمييز بين التقلبات المؤقتة و الاتجاهات طويلة الأجل. يساعد هذا النهج على التمييز بين التقلبات المؤقتة و الاتجاهات طويلة الأجل، مع توفير صورة أوضح عن الربحية، الاستقرار المالي، و الأداء التشغيلي.
عند تفسير القوائم المالية، يبحث المستثمرون عادةً عن:
- نمو مستمر في الإيرادات و الأرباح على مدى عدة سنوات بدلًا من ربع سنة استثنائي واحد.
- التغيرات في الربحية من خلال مقارنة الهوامش الإجمالية، التشغيلية، و الصافية بمرور الوقت.
- اتجاهات الميزانية العمومية، بما في ذلك مستويات الديون، السيولة، و حقوق المساهمين.
- اتساق التدفقات النقدية، بما يؤكد أن الأرباح المحاسبية مدعومة بالنقد الناتج عن العمليات.
- مقارنات مع الشركات النظيرة، لأن النسب المالية و الهوامش تختلف بشكل كبير بين القطاعات و نماذج الأعمال.
إن فهم القوائم المالية ضمن هذا السياق الأوسع يقلل من خطر استخلاص استنتاجات من أحداث مؤقتة أو أرقام محاسبية معزولة. يمكن لأدوات الذكاء الاصطناعي تسريع قراءة القوائم المالية من خلال استخراج الأرقام و رصد الاتجاهات، لكنها لا تستطيع أن تحل محل الحكم البشري. لا تزال الإيضاحات، السياسات المحاسبية، و البنود خارج الميزانية العمومية تتطلب مراجعة بشرية، لا ينبغي أن يكون أي ملخص آلي الأساس الوحيد لاتخاذ قرار استثماري.
لماذا يركز المستثمرون الناجحون على القوائم المالية؟
لطالما كانت القوائم المالية أساس الاستثمار الأساسي لأنها تتيح للمستثمرين تقييم الواقع الاقتصادي للشركة بدلًا من روايتها السوقية. لقد شدد العديد من أشهر المستثمرين في العالم - بمن فيهم وارن بافيت، هوارد ماركس، جويل جرينبلات، بيتر لينش، بنيامين جراهام، و ستانلي دراكنميلر - مرارًا على أن فهم النشاط التجاري يبدأ بفهم قوائمه المالية، حتى و إن كانوا يطبقون في نهاية المطاف فلسفات استثمارية مختلفة.
ركز مستثمرو القيمة مثل بنيامين جراهام و وارن بافيت تاريخيًا على الربحية المستمرة، الميزانيات العمومية المتحفظة، و قوة توليد النقد عند اختيار الأنشطة التجارية. يجمع نهج جويل جرينبلات الاستثماري بين الربحية و كفاءة رأس المال، بينما يسلط هوارد ماركس الضوء بشكل متكرر على أهمية تقييم المخاطر المالية و قوة الميزانية العمومية قبل النظر في العوائد المحتملة. على الرغم من أن ستانلي دراكنميلر معروف بشكل أساسي كمستثمر في الاقتصاد الكلي، فقد شدد مرارًا على أن نمو الأرباح القوي، تحسن التدفقات النقدية، و تغير الأساسيات هي محركات رئيسية لأداء الأسهم على المدى الطويل.
يوفر التاريخ أمثلة عديدة على أهمية قراءة القوائم المالية:
- إنرون (2001): سلطت الإفصاحات المعقدة و الالتزامات خارج الميزانية العمومية الضوء على أهمية قراءة الإيضاحات – و ليس فقط الأرقام المالية الرئيسية.
- ليمان براذرز (2008): أصبح ارتفاع الرافعة المالية و تدهور جودة الميزانية العمومية واضحين قبل انهيار الشركة، مما يوضح سبب أهمية تحليل الديون.
- أبل: عكست سنوات من نمو التدفق النقدي التشغيلي و توسع الربحية تعزيز الوضع التنافسي للشركة قبل فترة طويلة من تحولها إلى واحدة من أكبر الشركات في العالم من حيث القيمة السوقية.
- إنفيديا: أظهر تسارع نمو الإيرادات، اتساع الهوامش، و التدفق النقدي التشغيلي الاستثنائي خلال طفرة الذكاء الاصطناعي كيف يمكن للقوائم المالية المحسنة أن تدعم ارتفاعًا سريعًا في تقييم السوق.
تسلط هذه الأمثلة الضوء على مبدأ مهم: نادرًا ما تتنبأ القوائم المالية بالمستقبل، لكنها توفر أدلة موضوعية على كيفية تطور النشاط التجاري. و بدلًا من الاعتماد على العناوين الرئيسية أو معنويات السوق قصيرة الأجل، يجمع المستثمرون ذوو الخبرة بين تحليل القوائم المالية، تقييم المزايا التنافسية، جودة الإدارة و التقييم بالإضافة إلى اتجاهات القطاع قبل اتخاذ قرارات الاستثمار.
نادراً ما تحدد القوائم المالية وحدها ما إذا كان السهم استثمارًا جيدًا. كما يؤكد هوارد ماركس كثيرًا، لا يتعلق الاستثمار فقط بما تشتريه، بل أيضًا بالسعر الذي تدفعه. يستخدم المستثمرون المحترفون عادةً القوائم المالية كنقطة انطلاق لتحليل أعمق، إذ يجمعون بين الأداء التاريخي و العوامل النوعية مثل الوضع التنافسي، تخصيص رأس المال، الحوكمة المؤسسية، و آفاق النمو المستقبلية.
ما هي علامات التحذير التي يجب أن تنتبه إليها؟
عند قراءة القوائم المالية، يراقب المستثمرون علامات التحذير مثل وجود أرباح محاسبية دون نقد، تصاعد الديون، و الأحداث غير المتكررة التي تضخم الأرباح، مع تجنب خطأ تحليل مستند واحد بمعزل عن غيره.
يؤدي الاعتماد على مستند واحد أو فترة تقرير واحدة إلى تكوين صورة مشوهة عن الشركة. من علامات التحذير الكلاسيكية وجود صافي دخل إيجابي مقترن بتدفق نقدي تشغيلي سلبي، مما يشير إلى مشكلات محتملة في تحصيل النقد. يجب عليك أيضًا التدقيق في الإيضاحات بحثًا عن سياسات محاسبية قوية قد تعزز الربحية مؤقتًا.
يتطلب إجراء تحليل أساسي شامل التعرف على علامات التحذير هذه قبل تخصيص رأس المال. يمكنك دمج هذه الرؤى في نماذج التقييم، مثل التدفقات النقدية المخصومة، لتحديد القيمة الحقيقية للشركة. و في نهاية المطاف، يتطلب تعلم كيفية قراءة القوائم المالية اتباع نهج شامل لجميع البيانات المتاحة.
تنبيه
أكثر الأخطاء شيوعًا التي يرتكبها المستثمرون هو قراءة قائمة مالية واحدة بمعزل عن غيرها. فوجود قائمة دخل قوية لا يعني الكثير إذا كشفت الميزانية العمومية عن ديون هائلة لا يمكن إدارتها.
الأسئلة الشائعة FAQ
الأسئلة الشائعة
يبدأ معظم المستثمرين بقائمة الدخل لتقييم الربحية، ثم يراجعون الميزانية العمومية لتقييم القوة المالية، و ينتهون بقائمة التدفقات النقدية للتأكد مما إذا كانت الأرباح المعلنة مدعومة بتوليد نقد حقيقي. تساعد قراءة القوائم بهذا التسلسل على تكوين صورة كاملة عن الأداء المالي للشركة.
لا توجد قائمة مالية واحدة هي الأهم. تشرح قائمة الدخل الربحية، و تكشف الميزانية العمومية عن الاستقرار المالي، حيث تقيس قائمة التدفقات النقدية السيولة. عادةً ما يحلل المستثمرون القوائم الثلاث معًا لأن كل قائمة تجيب عن سؤال مختلف حول النشاط التجاري.
يُحتسب صافي الدخل باستخدام محاسبة الاستحقاق، ما يعني أنه يمكن الاعتراف بالإيرادات و المصروفات قبل انتقال النقد. تُجري قائمة التدفقات النقدية تعديلات على هذه الفروقات المحاسبية، موضحةً مقدار النقد الذي دخل فعليًا إلى النشاط التجاري أو خرج منه خلال فترة إعداد التقارير.
يكون النظر في عدة فترات لإعداد التقارير أكثر إفادةً عمومًا من مراجعة ربع سنة أو سنة واحدة. تساعد مقارنة القوائم المالية عبر الزمن على تحديد الاتجاهات طويلة الأجل في الإيرادات، الربحية، الديون و توليد النقد، مع تقليل تأثير الأحداث المؤقتة.
ينبغي للمبتدئين التركيز على عدد قليل من المؤشرات الرئيسية: ما إذا كانت الإيرادات تنمو، ما إذا كانت الشركة تحقق أرباحًا باستمرار، ما إذا كانت الديون لا تزال قابلة للإدارة، و ما إذا كان التدفق النقدي التشغيلي إيجابيًا. توفر هذه الأساسيات نقطة انطلاق قوية قبل تحليل النسب المالية الأكثر تقدمًا.
تشرح الإيضاحات كيفية إعداد الأرقام المعلنة، و توفر إفصاحات إضافية قد لا تظهر مباشرةً في القوائم الرئيسية. غالبًا ما تتضمن معلومات حول السياسات المحاسبية، التزامات الديون، الإجراءات القانونية، المخاطر الجوهرية، و المعاملات غير المعتادة التي يمكن أن تؤثر في كيفية تفسير المستثمرين للأرقام.
تنشر الشركات العامة عادةً القوائم المالية في قسم علاقات المستثمرين على مواقعها الإلكترونية. كما تتوفر من خلال أنظمة الإيداعات التنظيمية، مثل قاعدة بيانات EDGAR التابعة لهيئة الأوراق المالية و البورصات الأمريكية (SEC) في الولايات المتحدة الأمريكية، و كذلك على العديد من مواقع البورصات و منصات البيانات المالية.
تشمل علامات التحذير الشائعة انخفاض التدفق النقدي التشغيلي رغم ارتفاع الأرباح، الزيادة السريعة في الديون، انكماش هوامش الربح، تكرار المكاسب غير المتكررة التي تعزز الأرباح، و التغيرات الكبيرة في السياسات المحاسبية. تستحق هذه الأمور إجراء تحقيق أكثر دقة قبل اتخاذ قرار استثماري.
تُعد القوائم المالية وفقًا لمعايير محاسبية معتمدة، لكنها لا تزال تتطلب تفسيرًا دقيقًا. يمكن للأحداث المؤقتة، التقديرات المحاسبية، و المعاملات غير المعتادة أن تؤثر في النتائج المعلنة، و لهذا ينبغي للمستثمرين تحليل عدة فترات لإعداد التقارير و مراجعة الإفصاحات المصاحبة.
نادرًا ما يعتمد المستثمرون المحترفون على مقياس واحد. فهم يقارنون القوائم المالية على مدى عدة سنوات، يقارنون النتائج مع المنافسين، يقيّمون النسب المالية الرئيسية، و يتحققون من أن الأرباح المعلنة مدعومة بتدفق نقدي تشغيلي مستدام قبل تقييم القيمة السوقية للشركة.