يرغب القارئ في فهم ماهية أسهم شركات رقائق الذاكرة، و الشركات التي تصنّع الذاكرة (DRAM، NAND، و HBM)، بالإضافة إلى كيفية الحصول على تعرض لهذا القطاع، بحيث يحصل على نظرة محايدة حول أبرز الشركات، أسباب التقلبات التي يشهدها القطاع، و أنواع الأدوات الاستثمارية المتاحة، دون تقديم توصية بالشراء.
يرغب القارئ في فهم ماهية أسهم شركات رقائق الذاكرة، و الشركات التي تصنّع الذاكرة (DRAM، NAND، و HBM)، بالإضافة إلى كيفية الحصول على تعرض لهذا القطاع، بحيث يحصل على نظرة محايدة حول أبرز الشركات، أسباب التقلبات التي يشهدها القطاع، و أنواع الأدوات الاستثمارية المتاحة، دون تقديم توصية بالشراء.
تمثل أسهم شركات رقائق الذاكرة الشركات التي تصنّع مكونات الذاكرة و تبيعها، أو التي توفر معدات التصنيع اللازمة لإنتاجها. على عكس معالجات المنطق التي تتولى إجراء العمليات الحسابية على البيانات، تنقسم هذه المكونات إلى ثلاث فئات رئيسية: تُستخدم ذاكرة الوصول العشوائي الديناميكية (DRAM) كذاكرة تشغيل نشطة، و تعمل ذاكرة فلاش (NAND) كوحدة تخزين دائمة، بينما توفر ذاكرة النطاق الترددي العالي (HBM) معدل نقل البيانات الضخم الذي تتطلبه مسرّعات الذكاء الاصطناعي. يُعد سوق الذاكرة العالمي ضخمًا، حيث تسيطر أكبر ثلاث شركات فيه، و هي سامسونج (Samsung)، إس كيه هاينكس (SK Hynix)، و مايكرون (Micron)، على ما يقرب من 90 % من إجمالي إنتاج رقائق الذاكرة. يوضح هذا الدليل أبرز أسهم شركات أشباه الموصلات في قطاع الذاكرة، و يستكشف طرقًا مختلفة للحصول على تعرض للسوق دون التوصية باستثمارات محددة.
فيما يلي أهم النقاط المتعلقة بقطاع الذاكرة:
-
تشكل ذاكرة الوصول العشوائي الديناميكية (DRAM)، ذاكرة فلاش (NAND)، و ذاكرة النطاق الترددي العالي (HBM) أساس سوق الذاكرة، حيث تؤدي وظائف مختلفة تتراوح بين المعالجة النشطة و التخزين الدائم.
- تهيمن مجموعة محدودة من الشركات، بما فيها سامسونج (Samsung)، إس كيه هاينكس (SK Hynix)، و مايكرون (Micron)، على إنتاج الذاكرة عالميًا.
- يشهد القطاع دورات اقتصادية حادة، حيث تؤثر أسعار المكونات بشكل مباشر في إيرادات الشركات و تقلبات أسعار أسهمها.
- يمكن للمستثمرين الوصول إلى هذا القطاع من خلال الأسهم الفردية أو صناديق الاستثمار المتداولة (ETFs) أو الأدوات المشتقة، و لكل منها مستويات مخاطر مختلفة.
ما هي أبرز الشركات المصنّعة لرقائق الذاكرة؟
يتميز سوق الذاكرة بتركيز شديد، حيث تستحوذ مجموعة محدودة من الشركات، أبرزها سامسونج (Samsung)، إس كيه هاينكس (SK Hynix)، و مايكرون (Micron)، على الغالبية العظمى من الإنتاج العالمي لذاكرة الوصول العشوائي الديناميكية (DRAM).
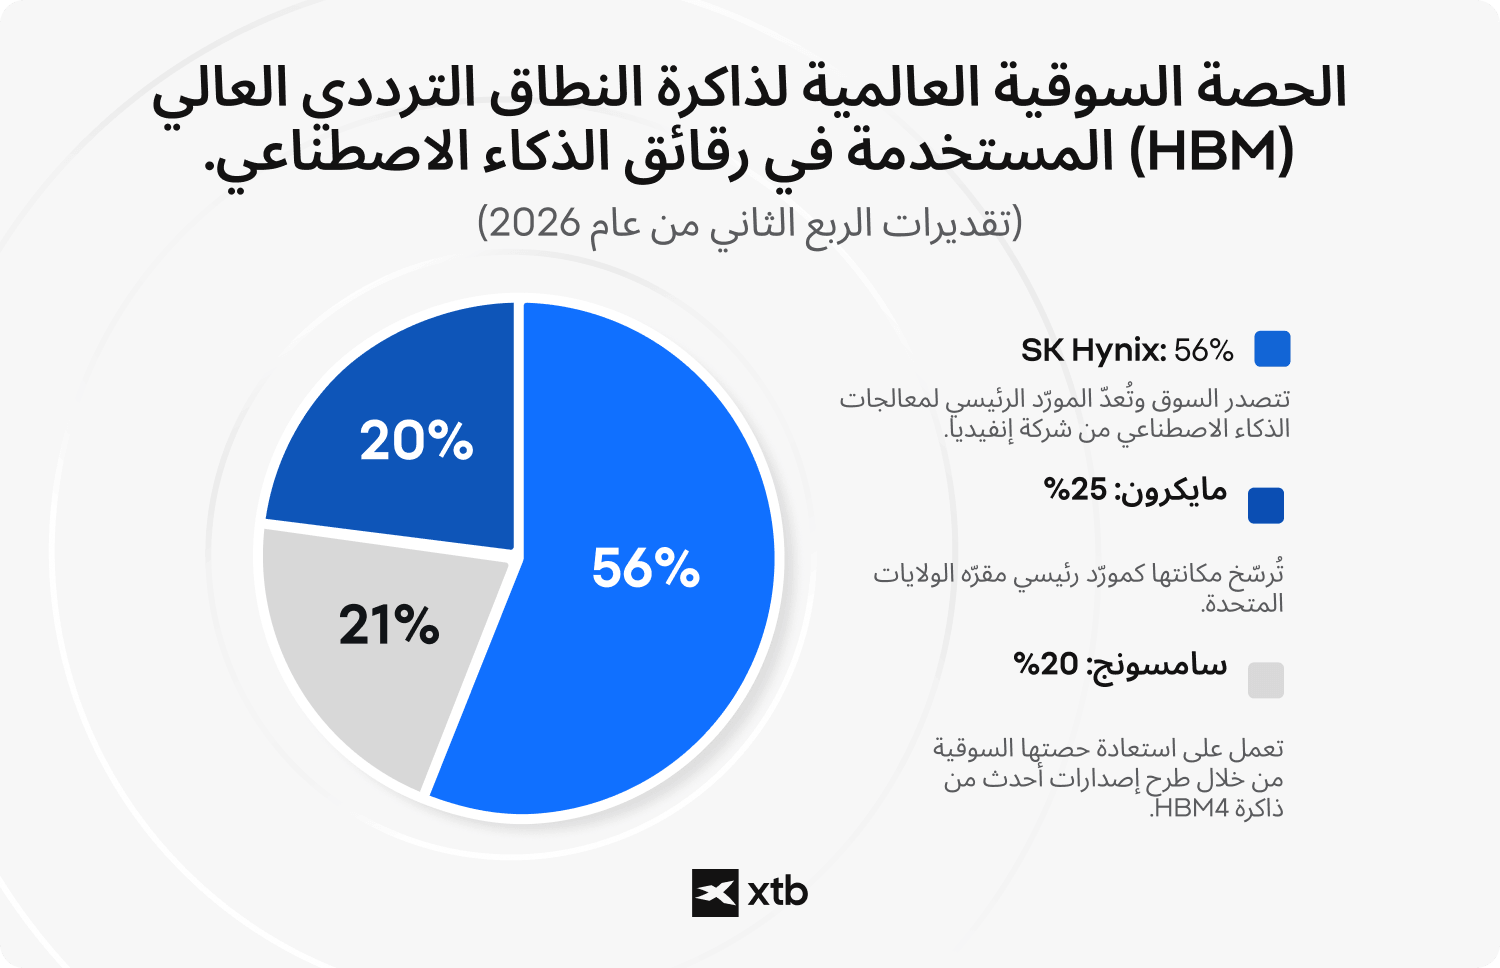
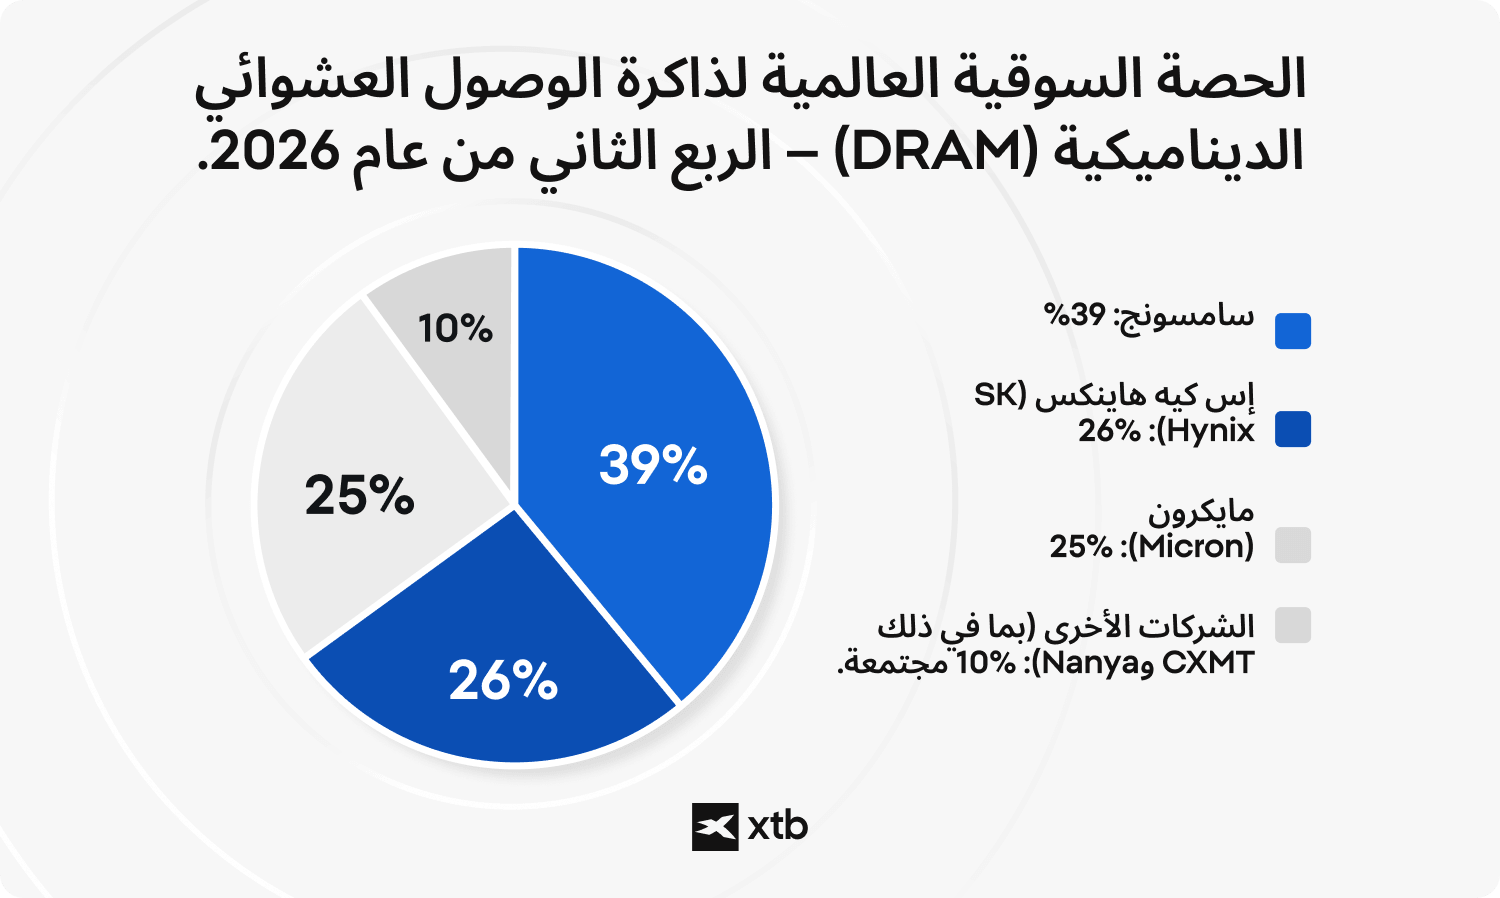
المصدر: تقرير كاونتر بوينت ريسيرش (Counterpoint Research) حول ذاكرة DRAM و HBM، اعتبارًا من الربع الثاني من عام 2026
البيانات تقديرية و قد لا تكون دقيقة بالكامل، كما تتغير الحصص السوقية لذاكرتي HBM وDRAM بمرور الوقت لا تُعد شركتا سان ديسك (SanDisk) و ويسترن ديجيتال (Western Digital) من المنتجين الرئيسيين لهاتين التقنيتين، إذ تتخصص الشركتان في سوق ذاكرة NAND.
مايكرون تكنولوجي (MU)
تعمل شركة مايكرون تكنولوجي (Micron Technology) باعتبارها إحدى الشركات الأمريكية الرائدة في تصنيع كل من ذاكرة الوصول العشوائي الديناميكية (DRAM) و ذاكرة فلاش (NAND). تتميز بكونها الشركة الأمريكية الكبرى الوحيدة المدرجة في البورصة و المتخصصة حصريًا في تصنيع رقائق الذاكرة. من خلال الاطلاع على أحدث تقرير سنوي للشركة وفق النموذج 10-K، يمكن للمستثمرين أن يروا بوضوح كيفية توزيع الإيرادات بشكل حصري بين مكونات الذاكرة النشطة و التخزين، على عكس التكتلات الاقتصادية شديدة التنوع.
بالنسبة إلى المستثمرين، يجعل نموذج الأعمال هذا، الذي يركز نسبيًا على نشاط محدد، شركة مايكرون شديدة الحساسية للتغيرات في أسعار الذاكرة، المخزونات، و دورة أشباه الموصلات الأوسع نطاقًا. كما يتزايد تعرض الشركة لذاكرة النطاق الترددي العالي (HBM) و منتجات مراكز البيانات، ما يربط أرباحها المستقبلية بشكل متزايد بالإنفاق على البنية التحتية للذكاء الاصطناعي، الطلب على الخوادم، و وتيرة اعتماد تقنيات الذاكرة من الجيل التالي.
تذكّر أن الأداء السابق لا يُعد مؤشرًا على النتائج المستقبلية.
إس كيه هاينكس (SK Hynix)
إس كيه هاينكس (SK Hynix) هي شركة كورية جنوبية لتصنيع الرقائق الإلكترونية، و تنتج كلاً من ذاكرة الوصول العشوائي الديناميكية (DRAM) و ذاكرة فلاش (NAND). تحتل الشركة موقعًا محوريًا في سلسلة توريد ذاكرة النطاق الترددي العالي (HBM)، ما يجعلها موردًا رئيسيًا للبنية التحتية للذكاء الاصطناعي و مراكز البيانات.
لقد ازدادت أهمية مكانة الشركة في سوق HBM بشكل خاص، مع احتياج مسرّعات الذكاء الاصطناعي إلى نطاق ترددي للذاكرة أكبر بكثير مما تتطلبه أنظمة الحوسبة التقليدية. أما بالنسبة إلى المستثمرين، يعني ذلك أن تعرض إس كيه هاينكس لا يقتصر على دورة ذاكرة DRAM التقليدية، بل يشمل أيضًا قطاع ذاكرة الذكاء الاصطناعي الأسرع نموًا، حيث يمكن أن تؤثر الطاقة الإنتاجية و معدلات نجاح التصنيع مع التغليف المتقدم و اعتماد العملاء للمنتجات بشكل كبير في هوامش الربح و الحصة السوقية.
تذكّر أن الأداء السابق لا يُعد مؤشرًا على النتائج المستقبلية.
سامسونج للإلكترونيات (Samsung Electronics)
تُصنّف سامسونج للإلكترونيات باعتبارها أكبر منتج لرقائق الذاكرة على مستوى العالم. اعتبارًا من عام 2026، تمثل مكونات الذاكرة أكبر قطاع في أعمال هذه المجموعة العملاقة، التي تشمل أيضًا الهواتف الذكية، الإلكترونيات الاستهلاكية، و مسابك تصنيع الرقائق المنطقية، حيث تشكل رقائق الذاكرة نحو 70 % من إجمالي إيرادات الشركة في منتصف عام 2026، في حين كانت النسبة المعتادة تاريخيًا تبلغ 25 %.
على عكس شركات الذاكرة الأكثر تخصصًا، توفر سامسونج تعرضًا لعدة أسواق في قطاع أشباه الموصلات و التكنولوجيا الاستهلاكية في الوقت نفسه. يمكن لهذا التنويع أن يقلل الاعتماد على فئة واحدة من المنتجات، لكن ارتفاع مساهمة الذاكرة يعني أيضًا أن التغيرات في أسعار DRAM، NAND، و HBM أصبحت أكثر أهمية بشكل متزايد لربحية المجموعة. تظل قدرة الشركة على المنافسة في أجيال HBM المتقدمة و الحفاظ على نطاقها التصنيعي من العوامل الأساسية في تقييمها الاستثماري.
تذكّر أن الأداء السابق لا يُعد مؤشرًا على النتائج المستقبلية.
سان ديسك (SNDK)
ظهرت شركة سان ديسك (SanDisk) نتيجة انفصالها عن شركة ويسترن ديجيتال (Western Digital)، لتعمل باعتبارها شركة مستقلة في مجال ذاكرة فلاش (NAND). يتيح هذا الانفصال للشركة التركيز بالكامل على تقنيات ذاكرة فلاش ذات الحالة الصلبة، بدلًا من تقنيات التخزين التقليدية القائمة على الأقراص الدوارة.
و بالتالي، توفر الشركة تعرضًا أكثر مباشرة لأسعار NAND، و الطلب على وحدات التخزين ذات الحالة الصلبة (SSD) في قطاع المؤسسات، و التحول المستمر من التخزين المعتمد على محركات الأقراص الصلبة (HDD) إلى ذاكرة فلاش في العديد من التطبيقات. مع ذلك، لا تزال أرباحها شديدة التأثر بالدورات الاقتصادية، لأن ذاكرة NAND تظل عرضة بشكل خاص لفائض المعروض و تصحيحات المخزونات و التحركات الحادة في متوسط أسعار البيع. قد يشكل الطلب على التخزين في مراكز البيانات و الاستثمار في البنية التحتية المرتبطة بالذكاء الاصطناعي محركًا إضافيًا للنمو على المدى الطويل.
تذكّر أن الأداء السابق لا يُعد مؤشرًا على النتائج المستقبلية.
ويسترن ديجيتال (WDC) و سيجيت (STX)
تركز شركتا ويسترن ديجيتال (Western Digital) و سيجيت (Seagate) بدرجة كبيرة على تخزين البيانات و محركات الأقراص الصلبة (HDD)، بدلًا من التصنيع المباشر لرقائق الذاكرة، حيث توفر الشركتان تعرضًا للطلب الأوسع على تخزين البيانات في أسواق المستهلكين و المؤسسات.
و بالتالي، يختلف ملفهما الاستثماري عن ملف شركات مثل مايكرون أو إس كيه هاينكس. فبدلًا من الاعتماد بشكل أساسي على أسعار DRAM أو HBM، ترتبط شركتا ويسترن ديجيتال و سيجيت بدرجة أكبر بالطاقة الاستيعابية لتخزين البيانات في قطاع المؤسسات، و البنية التحتية للحوسبة السحابية، بالإضافة إلى نمو البيانات لدى شركات الحوسبة السحابية فائقة النطاق. لا يزال الذكاء الاصطناعي محركًا مهمًا للطلب، لأن عمليات التدريب و الاستدلال تولّد كميات هائلة من البيانات التي يجب تخزينها بتكلفة اقتصادية، ما يواصل دعم دور محركات الأقراص الصلبة عالية السعة إلى جانب وحدات تخزين فلاش.
تذكّر أن الأداء السابق لا يُعد مؤشرًا على النتائج المستقبلية.
تذكّر أن الأداء السابق لا يُعد مؤشرًا على النتائج المستقبلية.
مورّدو المعدات و الملكية الفكرية (IP)
لا تقوم شركات مثل إيه إس إم إل (ASML) و أبلايد ماتيريالز (Applied Materials) و رامبوس (Rambus) بتصنيع رقائق الذاكرة مباشرة. بل توفر آلات الطباعة الحجرية المعقدة و معدات التصنيع بالإضافة إلى التراخيص الخاصة بالملكية الفكرية (IP) اللازمة لمصنّعي الرقائق، مما يتيح وسيلة غير مباشرة للاستفادة من نمو القطاع. تتأثر هذه الشركات عمومًا بالإنفاق الرأسمالي على أشباه الموصلات بدرجة أكبر من تأثرها بالتحركات اليومية في أسعار الذاكرة.
عندما يوسّع منتجو الذاكرة مصانع أشباه الموصلات، أو يقدمون تقنيات تصنيع جديدة، أو يستثمرون في ذاكرة HBM و قدرات التغليف المتقدم، يمكن لمورّدي المعدات و التكنولوجيا الاستفادة من ذلك حتى قبل وصول الرقائق الإضافية إلى السوق. في الوقت نفسه، يمكن أن يؤدي التراجع في دورة الذاكرة إلى تأجيل المصنّعين لاستثماراتهم، ما يجعل خطط الإنفاق الرأسمالي مؤشرًا مهمًا لهذا الجزء من سلسلة التوريد.
🚩مثال
أدى ازدهار البنية التحتية للذكاء الاصطناعي إلى واحدة من أقوى موجات الارتفاع التي شهدتها صناعة أشباه موصلات الذاكرة على الإطلاق.
بين أبريل 2025 (في ظل مخاطر اندلاع حرب تجارية عالمية) و أغسطس 2026، كثّف المستثمرون عمليات شراء الشركات التي يُتوقع أن تستفيد من النقص العالمي في رقائق ذاكرة الذكاء الاصطناعي، و لا سيما ذاكرة النطاق الترددي العالي (HBM)، التي أصبحت مكونًا أساسيًا لمسرّعات الذكاء الاصطناعي التابعة لشركة إنفيديا (NVIDIA).
خلال هذه الفترة، حققت سان ديسك (SanDisk) أقوى أداء، حيث ارتفع سعر سهمها بنحو + 11160 %، تلتها مايكرون تكنولوجي (Micron Technology) بارتفاع يقارب + 250 %، ثم إس كيه هاينكس (SK Hynix) بنحو + 340 %، و سامسونج للإلكترونيات (Samsung Electronics) بمكاسب بلغت نحو + 60 %.
عكست هذه الموجة ارتفاع أسعار HBM، و التوسع السريع في الاستثمار بمراكز بيانات الذكاء الاصطناعي، و سنوات من نقص الاستثمار في الطاقة الإنتاجية العالمية لتصنيع الذاكرة. مع ذلك، و على الرغم من هذه المكاسب الاستثنائية، لا يزال القطاع شديد التأثر بالدورات الاقتصادية، فقد شهدت أسهم الذاكرة تاريخيًا تصحيحات حادة بمجرد بدء العرض في اللحاق بالطلب. في نهاية المطاف، تراجعت أسهم شركات رقائق الذاكرة، حيث انخفضت بنسبة تتراوح بين 30% و 50% من أعلى مستوياتها على الإطلاق خلال الفترة بين يونيو و أغسطس 2026.
تذكّر أن أسعار الأسهم تتغير بمرور الوقت، و لا يُعد الأداء السابق مؤشرًا موثوقًا على النتائج المستقبلية.
لماذا تحظى أسهم شركات رقائق الذاكرة باهتمام كبير في عام 2026؟
أدى الطلب على ذاكرة النطاق الترددي العالي (HBM) من مراكز البيانات و تطبيقات الذكاء الاصطناعي إلى تركيز اهتمام استثنائي على أسهم شركات رقائق الذاكرة، لكن القطاع لا يزال دوريًا بطبيعته. تتمثل الآلية الأساسية التي تحرك هذه الشركات في دورة مستمرة من الازدهار و الانكماش. فعندما تطلب مراكز البيانات و مصنّعو الإلكترونيات ذاكرة تفوق الكميات التي تستطيع المصانع إنتاجها، ترتفع أسعار ذاكرة DRAM و ذاكرة فلاش NAND بشكل حاد، ما يؤدي مباشرة إلى زيادة إيرادات شركات رقائق الذاكرة و أسعار أسهمها. و على العكس من ذلك، عندما يتجاوز الإنتاج الطلب، يؤدي فائض المعروض أو تخمة المخزونات الناتجة إلى انهيار أسعار المكونات، ما يجبر الشركات على البيع بخسارة. قد شهد السوق تاريخيًا فائضًا حادًا في المعروض في عام 2023 تقريبًا، أعقبه انتعاش قوي مدفوع بالذكاء الاصطناعي امتد خلال عامي 2024 و 2026.
هل تعلم؟
صُممت ذاكرة النطاق الترددي العالي (HBM) خصيصًا من خلال تكديس شرائح ذاكرة DRAM عموديًا. تتيح هذه البنية ثلاثية الأبعاد انتقال البيانات بسرعة أكبر بكثير بين الذاكرة و المعالج، و هو أمر ضروري لتدريب نماذج الذكاء الاصطناعي الكبيرة في مراكز البيانات الحديثة.
في عام 2026، تحول التركيز بدرجة كبيرة نحو ذاكرة النطاق الترددي العالي نتيجة بعض التوقعات المتفائلة. فعلى سبيل المثال، يتوقع بنك أوف أمريكا (Bank of America) أن يصل سوق HBM إلى 54.6 مليار دولار في عام 2026، ما يمثل زيادة سنوية بنسبة 58% مقارنة بعام 2025. مع الانتقال إلى عام 2027، تتماشى التوقعات مع مسار توسع نحو مستوى 75 مليار دولار.
يتسم التقلب بالحدة؛ فعلى سبيل المثال، سجلت بعض الشركات مثل سان ديسك (SanDisk)، اعتبارًا من أغسطس 2026، نموًا سنويًا في أسعار أسهمها بلغ 3400%. غير أن هذا النمو السريع يأتي مصحوبًا بتصحيحات يومية حادة، حيث تشهد الشركات الكبرى بانتظام انخفاضات تتراوح بين 8% و 10% خلال يوم تداول واحد، أو حتى أكثر من ذلك.
بسبب هذه التقلبات، يصبح توقيت الدخول إلى السوق عاملًا مهمًا من عوامل المخاطرة بالنسبة إلى المهتمين بأسهم الذكاء الاصطناعي. فالدخول خلال ذروة دورة التوسع يعرّض المستثمرين لخسائر كبيرة خلال التصحيح الحتمي. و يجب على المستثمرين تذكّر أن الأداء السابق ليس مؤشرًا موثوقًا على النتائج المستقبلية. يتطلب هذا القطاع نفقات رأسمالية ضخمة لإنشاء مصانع تصنيع جديدة، كما يعتمد بدرجة كبيرة على مراكز التصنيع الآسيوية، ما يخلق مخاطر جغرافية و مخاطر تركّز.
ما هي العوامل التي تحرك أسعار أسهم شركات رقائق الذاكرة و أرباحها؟
تتأثر أسهم شركات رقائق الذاكرة بشكل أساسي بالتغيرات في أسعار DRAM و NAND و مستويات العرض والمخزوناتبالإضافة إلى مزيج المنتجات. نظرًا إلى أن رقائق الذاكرة تُعد منتجات موحدة نسبيًا، فإن حتى التحولات الصغيرة بين العرض و الطلب يمكن أن تؤدي إلى تغييرات كبيرة في متوسط أسعار البيع و هوامش الربح الإجمالية مع أرباح الشركات المصنّعة.
قد تصبح الدورة أكثر أهمية بشكل خاص عندما يوسّع المنتجون طاقتهم الإنتاجية في الوقت نفسه. فعادةً ما يدعم الطلب القوي و العرض المحدود الأسعار، في حين يمكن أن تؤدي المخزونات الزائدة و الإنتاج المفرط إلى الضغط سريعًا على الأرباح، أما بالنسبة إلى المستثمرين، تشمل أبرز المؤشرات المفيدة التي ينبغي مراقبتها ما يلي:
- متوسط أسعار بيع ذاكرة DRAM، و NAND (ASPs)
- مستويات المخزون لدى الشركات المصنّعة و العملاء
- النفقات الرأسمالية و الطاقة الإنتاجية الجديدة
- مزيج المنتجات، و لا سيما منتجات HBM الأعلى قيمة و ذاكرة مراكز البيانات
كيف تُحدث ذاكرة HBM تغييرًا في صناعة رقائق الذاكرة؟
تُغيّر ذاكرة النطاق الترددي العالي اقتصاديات صناعة الذاكرة، من خلال جعل الذاكرة المتقدمة مكونًا أساسيًا في البنية التحتية للذكاء الاصطناعي، بدلًا من كونها مجرد سلعة تُستخدم للتخزين أو الحوسبة العامة. إذ تعمل HBM على تكديس عدة قوالب من ذاكرة DRAM عموديًا، ما يسمح لمسرّعات الذكاء الاصطناعي بالوصول إلى كميات أكبر بكثير من البيانات و بنطاق ترددي أعلى بدرجة ملحوظة.
و بالنسبة إلى مصنّعي الذاكرة، يخلق ذلك فرصة للانتقال نحو منتجات أكثر تخصصًا و تتطلب مستويات أعلى من التطور التقني. مع ذلك، تتطلب HBM أيضًا تقنيات تغليف متقدمة و معدلات نجاح مرتفعة في التصنيع مع اعتماد على كبار عملاء رقائق الذكاء الاصطناعي، ما يعني أن كفاءة التنفيذ تظل عاملًا مهمًا. ينبغي للمستثمرين الذين يتابعون سوق HBM إيلاء اهتمام خاص لما يلي:
- الطاقة الإنتاجية لذاكرة HBM و معدلات نجاح التصنيع
- اعتماد العملاء لأجيال HBM الجديدة
- التعرض لمسرّعات الذكاء الاصطناعي و الطلب من مراكز البيانات
- تأثير نمو HBM في هوامش الربح و مزيج المنتجات الإجمالي
ما هي أكبر المخاطر التي تواجه سوق رقائق الذاكرة العالمي؟
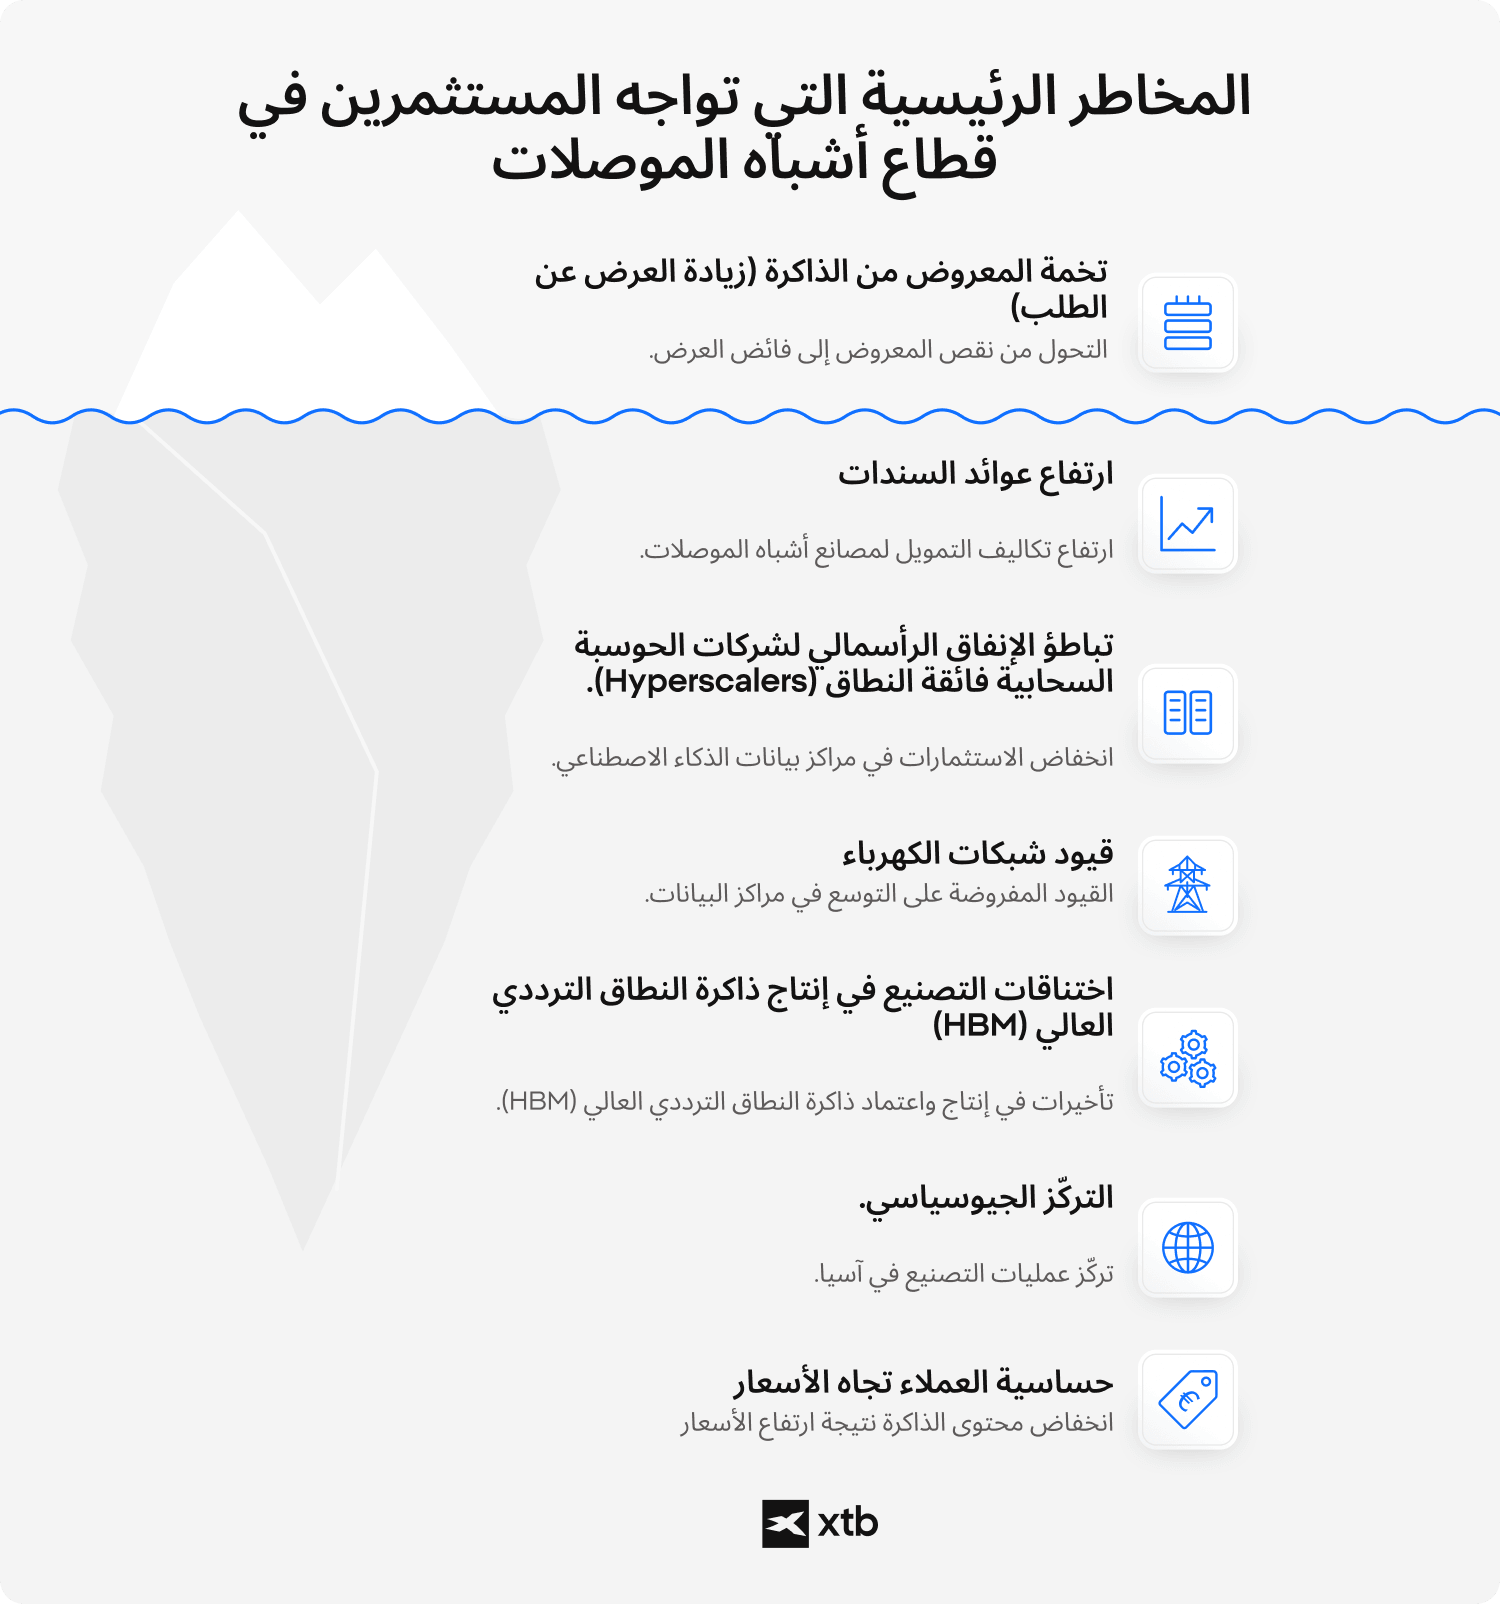
يتمثل الخطر الأكبر في أن يتحول النقص الحالي في المعروض في نهاية المطاف إلى فائض في المعروض مستقبلًا. فقد كان قطاع الذاكرة دائمًا نشاطًا تجاريًا شديد التأثر بالدورات الاقتصادية: فعندما يتجاوز الطلب على DRAM و NAND الطاقة الإنتاجية المتاحة، ترتفع الأسعار بسرعة و تتوسع هوامش الربح، و يستجيب المصنّعون بزيادة نفقاتهم الرأسمالية. لكن المشكلة تظهر لاحقًا، لأن الطاقة الإنتاجية الجديدة غالبًا ما تدخل السوق في الوقت الذي يبدأ فيه الطلب بالتراجع. فتتراكم المخزونات، تنخفض متوسطات أسعار البيع، و يمكن أن تتدهور الأرباح بسرعة كبيرة. لم تختفِ هذه الآلية الأساسية لمجرد أن الذكاء الاصطناعي أصبح الآن الموضوع الاستثماري المهيمن.
مع ذلك، قد يجعل الذكاء الاصطناعي هذه الدورة مختلفة. فذاكرة HBM أكثر تعقيدًا من ذاكرة السلع التقليدية، حيث تتطلب تقنيات تغليف متقدمة و معدلات نجاح مرتفعة في التصنيع و اعتمادًا من كبار عملاء رقائق الذكاء الاصطناعي، مما يرفع الحواجز التكنولوجية و يمكن أن يدعم هوامش ربح أقوى. في الوقت نفسه، يرتبط الطلب على ذاكرة DRAM الخاصة بالخوادم و ذاكرة HBM بشكل متزايد بإنفاق شركات الحوسبة السحابية فائقة النطاق، بدلًا من اقتصاره على الهواتف الذكية و أجهزة الكمبيوتر الشخصية. قد يجعل ذلك دورة الانتعاش الحالية أقوى من الناحية الهيكلية و ربما أطول أمدًا، لكنه لا يلغي احتمال أن يلحق التوسع القوي في الطاقة الإنتاجية بالطلب في نهاية المطاف.
ارتفاع العوائد، اختناقات مراكز البيانات، و حدود الإنفاق على الذكاء الاصطناعي
هناك أيضًا مخاطر اقتصادية كلية أوسع نطاقًا يسهل التقليل من شأنها. تتطلب البنية التحتية للذكاء الاصطناعي استثمارات رأسمالية ضخمة للغاية، لذا فإن استمرار ارتفاع عوائد السندات العالمية يزيد تكاليف التمويل لمراكز البيانات، شبكات الطاقة، مصانع أشباه الموصلات، و منشآت التغليف المتقدم. بالتالي، يمكن أن تؤثر العوائد المرتفعة سلبًا على أسهم الذاكرة مرتين: إذ تزيد تكلفة بناء البنية التحتية التي تولّد الطلب المستقبلي على ذاكرة النطاق الترددي العالي (HBM)، بينما تضغط في الوقت نفسه على مضاعفات تقييم الأسهم.
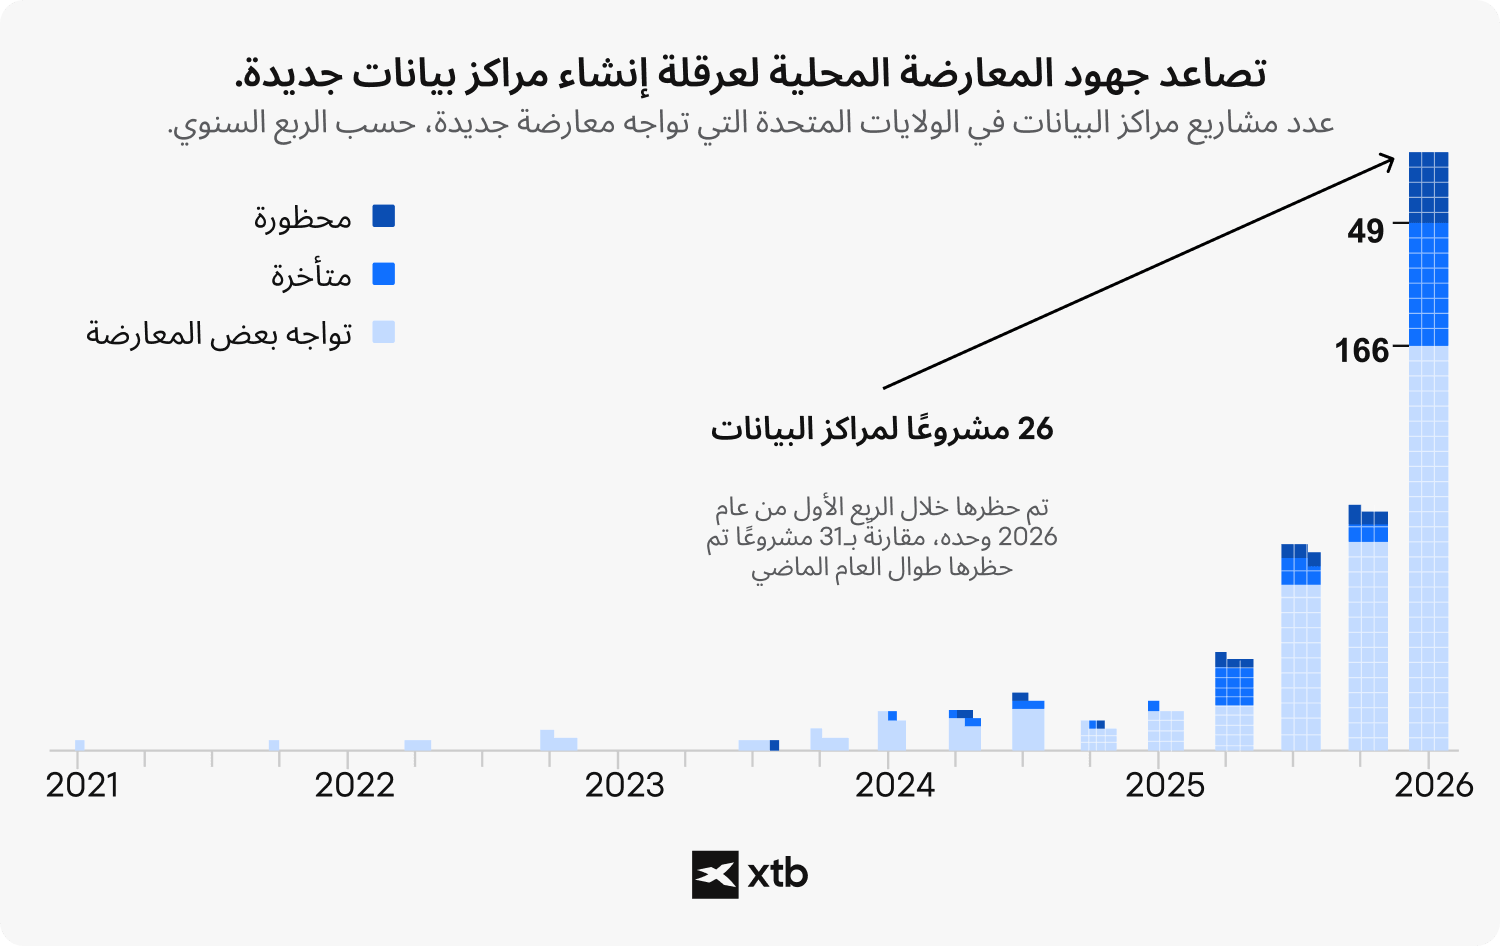
أصبحت البنية التحتية المادية قيدًا آخر. ففي الولايات المتحدة الأمريكية، ازدادت المعارضة لإنشاء مراكز بيانات جديدة بشكل حاد بسبب المخاوف المتعلقة باستهلاك الكهرباء و استخدام المياه، بالإضافة إلى سعة شبكات الكهرباء و التكاليف المحلية. وفقًا لموقع داتا سنتر ووتش (Data Center Watch)، جرى منع أو تأخير عشرات المشاريع في أوائل عام 2026، مما يوضح أن نشر الذكاء الاصطناعي أصبح مقيدًا بشكل متزايد، ليس فقط بتوافر الرقائق، بل أيضًا بالطاقة، التصاريح، و السياسات المحلية. إذا تباطأ بناء مراكز البيانات، فقد تتأخر أيضًا طلبات وحدات معالجة الرسومات (GPUs)، ذاكرة HBM، و ذاكرة DRAM للخوادم و حلول التخزين المؤسسي.
أما بالنسبة إلى المستثمرين، يعني ذلك أن السؤال المحوري لم يعد يقتصر على ما إذا كان الطلب على الذكاء الاصطناعي سينمو أم لا. فمن شبه المؤكد أنه سينمو. أما السؤال الأصعب فهو ما إذا كان إنفاق شركات الحوسبة السحابية العملاقة، البنية التحتية للكهرباء، بناء مراكز البيانات، و إمدادات الذاكرة، قادرة جميعها على التوسع بالوتيرة نفسها تقريبًا. إذا لم تتمكن من ذلك، فقد ينتقل سوق الذاكرة من النقص إلى اختلال التوازن بسرعة مفاجئة، و هذا هو بالضبط سبب استمرار أهمية متابعة متوسط أسعار البيع (ASPs)، المخزونات، النفقات الرأسمالية (capex)، الطاقة الإنتاجية لذاكرة HBM، و الاستثمار في مراكز البيانات عن كثب.
كيف يمكنك الاستثمار في أسهم رقائق الذاكرة؟
يمكنك الاستثمار في أسهم رقائق الذاكرة من خلال شراء الأسهم الفردية أو صناديق الاستثمار المتداولة (ETFs) المتخصصة في القطاع أو الأدوات المشتقة مثل عقود الفروقات (CFDs)، حيث لكل منها مستوى مختلف من المخاطر. بالنسبة للمستثمرين الذين يبحثون في كيفية الاستثمار في الأسهم، فإن شراء أسهم شركات فردية مثل ميكرون أو إس كيه هاينكس يتيح تعرضًا مباشرًا و مركزًا لدورة سوق الذاكرة. تتيح هذه الطريقة الاستفادة الكاملة من ارتفاع أسعار DRAM و ذاكرة فلاش NAND، لكنها تعرّض المحفظة أيضًا بالكامل لمخاطر الشركات الفردية، مثل عيوب التصنيع أو التأخيرات في تطوير أجيال الذاكرة التالية.
أما الباحثون عن التنويع، فغالبًا ما يلجؤون إلى الصناديق المتداولة في البورصة. من الضروري هنا فهم ماهية صندوق الاستثمار المتداول (ETF)؛ إذ تضم صناديق الاستثمار المتداولة في قطاع التكنولوجيا و أشباه الموصلات سلالًا من عشرات الشركات، مما يساعد على توزيع المخاطر. على الرغم من أن أسهم رقائق الذاكرة تشكل جزءًا من هذه الصناديق، فإن وجود مصممي رقائق المنطق و مصنّعي المعدات يخفف من حجم المكاسب و الخسائر المرتبطة بدورة سوق الذاكرة على حد سواء.
تحذير
تتيح الأدوات المشتقة مثل عقود الفرق (CFDs) للمستثمرين التداول على تحركات أسعار أسهم رقائق الذاكرة دون امتلاك الأصل الأساسي. مع ذلك، تستخدم عقود الفرق الرافعة المالية، التي تضاعف الأرباح المحتملة و الخسائر المحتملة على حد سواء. احرص دائمًا على فهم آليات التداول بالهامش قبل المشاركة.
أخيرًا، ينبغي لمن يتساءلون عن ماهية عقود الفرق (CFD) أن يعلموا أنها تتيح المضاربة على تحركات الأسعار في كلا الاتجاهين. بغض النظر عن المسار المختار، فإن الحد من التقلبات الدورية المتأصلة في شركات تصنيع رقائق الذاكرة يتطلب فهمًا واضحًا لأفقك الاستثماري، و كما هو الحال دائمًا في الأسواق المالية، فإن الأداء السابق لا يضمن النتائج المستقبلية.
الأسئلة الشائعة FAQ
الأسئلة الشائعة
أسهم رقائق الذاكرة هي أسهم الشركات التي تصنّع أشباه موصلات الذاكرة، مثل DRAM و ذاكرة فلاش NAND و الذاكرة ذات النطاق الترددي العالي (HBM)، أو التي توفر المعدات و التقنيات المستخدمة في إنتاجها. يشمل هذا القطاع الشركات المصنّعة المباشرة مثل سامسونج (Samsung)، إس كيه هاينكس (SK Hynix)، و ميكرون (Micron)، إلى جانب موردي معدات أشباه الموصلات و الملكية الفكرية.
بالنسبة إلى المستثمرين، يتمثل التمييز الأساسي في الفرق بين منتجي الذاكرة المباشرين و الموردين غير المباشرين. فالشركات المصنّعة المباشرة أكثر تأثرًا بالتغيرات في أسعار الذاكرة، بينما قد يستفيد موردو المعدات و التكنولوجيا من دورات الاستثمار الأوسع في قطاع أشباه الموصلات.
تهيمن كل من سامسونج للإلكترونيات (Samsung Electronics) ، إس كيه هاينكس (SK Hynix)، و ميكرون تكنولوجي (Micron Technology) على صناعة الذاكرة العالمية، و لا سيما في قطاع DRAM. كما تتمتع هذه الشركات بتعرض ملحوظ لقطاع NAND، و بشكل متزايد لذاكرة HBM، رغم اختلاف مراكزها التنافسية و مزيج منتجاتها.
يكتسب حجم هذه الشركات أهمية لأن تصنيع الذاكرة يتطلب تقنيات تصنيع متقدمة و نفقات رأسمالية كبيرة و إنتاجًا عالي الكفاءة. تجعل هذه الحواجز دخول منافسين جدد إلى السوق بسرعة أمرًا صعبًا.
تُعد DRAM ذاكرة تشغيل مؤقتة تستخدمها المعالجات، بينما تخزّن NAND البيانات بشكل دائم في منتجات مثل محركات الأقراص ذات الحالة الصلبة (SSDs)، الهواتف الذكية، و أنظمة التخزين في مراكز البيانات. أما HBM فهي شكل متخصص من ذاكرة DRAM، صُمم لتوفير نطاق ترددي أعلى بكثير من خلال تكديس شرائح الذاكرة عموديًا.
أما بالنسبة إلى المستثمرين، لا ينبغي التعامل مع هذه الأسواق على أنها متطابقة. إذ تتأثر NAND بدرجة كبيرة بالعرض و التسعير، بينما ترتبط HBM بشكل أوثق بمسرّعات الذكاء الاصطناعي و الطلب المتقدم من مراكز البيانات.
تتسم أسهم رقائق الذاكرة بالتقلبات الدورية لأن العرض و الطلب قد يختل توازنهما بسرعة كبيرة. فعندما يرتفع الطلب بوتيرة أسرع من الإنتاج، ترتفع أسعار الذاكرة و قد تتوسع هوامش أرباح الشركات المصنّعة بشكل حاد. عندما تدخل كميات مفرطة من المعروض إلى السوق، يمكن أن تنخفض الأسعار و الأرباح بالسرعة نفسها.
تزداد حدة هذه الدورة بسبب ارتفاع التكاليف الثابتة في الصناعة. إذ يتعين على شركات تصنيع الذاكرة مواصلة الاستثمار في مصانع أشباه الموصلات و المعدات، و لذلك يمكن أن يكون للتغيرات في معدلات الاستخدام، المخزونات، و التسعير تأثير كبير على الأرباح.
تشمل أهم المؤشرات الدالة على دورة السوق ما يلي:
متوسط أسعار بيع DRAM و NAND
مستويات المخزون
معدلات استخدام الطاقة الإنتاجية
النفقات الرأسمالية و الطاقة الإنتاجية الجديدة
تتأثر أسهم رقائق الذاكرة بشكل كبير بأسعار DRAM، NAND، المخزونات، الطاقة الإنتاجية، هوامش الربح، و مزيج المنتجات. نظرًا إلى أن منتجات الذاكرة موحّدة نسبيًا، فإن حتى التغيرات المحدودة في العرض و الطلب يمكن أن يكون لها تأثير كبير على الربحية.
لذلك، ينبغي للمستثمرين النظر إلى ما هو أبعد من نمو الإيرادات المعلن. فتحسن الأسعار و انخفاض المخزونات مع ارتفاع كفاءة التصنيع و زيادة حصة المنتجات الأعلى قيمة، مثل HBM، يمكن أن تؤدي جميعها إلى تحسين الأرباح بشكل ملموس.
تُحدث الذاكرة ذات النطاق الترددي العالي (HBM) تغييرًا في قطاع الذاكرة من خلال جعل الذاكرة المتقدمة عنصرًا أساسيًا في البنية التحتية للذكاء الاصطناعي. إذ تتطلب مسرّعات الذكاء الاصطناعي تدفقًا هائلًا للبيانات، و تساعد HBM على توفير ذلك من خلال تكديس عدة شرائح DRAM عموديًا و وضعها بالقرب من المعالج.
بالنسبة إلى شركات تصنيع الذاكرة، يمكن أن تحسّن HBM مزيج المنتجات و توفر فرصًا لتحقيق إيرادات أعلى قيمة. مع ذلك، فهي تتطلب أيضًا تقنيات تغليف متطورة و كفاءة تصنيع عالية و اعتمادًا من كبار عملاء رقائق الذكاء الاصطناعي، ما يجعل جودة التنفيذ أمرًا بالغ الأهمية.
تميل الشركات التي تمتلك أنشطة قوية في مجال الذاكرة ذات التردد العالي (HBM) و ذاكرة مراكز البيانات إلى أن تكون الأكثر تعرضًا بشكل مباشر للطلب على البنية التحتية للذكاء الاصطناعي. ترتبط إس كيه هاينكس و ميكرون ارتباطًا وثيقًا بنمو HBM، بينما تتمتع سامسونج أيضًا بتعرض واسع عبر فئات الذاكرة المتقدمة.
لا يقتصر التعرض للذكاء الاصطناعي على HBM وحدها. إذ يمكن لذاكرة DRAM الخاصة بالخوادم و محركات SSD المؤسسية بالإضافة إلى التغليف المتقدم و معدات أشباه الموصلات أن تستفيد أيضًا من زيادة الاستثمار في مراكز البيانات و الحوسبة المعززة.
تشمل المقاييس الأكثر فائدة متوسط أسعار البيع، هامش الربح الإجمالي، مستويات المخزون، النفقات الرأسمالية، التدفق النقدي الحر، و مزيج المنتجات. يمكن أن تساعد هذه المؤشرات في توضيح ما إذا كانت دورة سوق الذاكرة تتحسن أم تضعف.
كما ينبغي للمستثمرين مراقبة مدى سرعة توسع الشركات المصنّعة في الطاقة الإنتاجية لذاكرة HBM، و ما إذا كانت أجيال الذاكرة الجديدة تحصل بنجاح على اعتماد العملاء الكبار.
تشمل المقاييس الرئيسية التي ينبغي متابعتها ما يلي:
هامش الربح الإجمالي و التدفق النقدي الحر
متوسط أسعار بيع DRAM و NAND (ASPs)
أيام المخزون
النفقات الرأسمالية (capex) و الطاقة الإنتاجية لذاكرة HBM و كفاءة التصنيع
يمكن لشركات الذاكرة الاستفادة من النمو طويل الأجل للذكاء الاصطناعي، لأن المسرّعات المتقدمة تتطلب كميات كبيرة من الذاكرة السريعة. لقد أصبحت الذاكرة ذات التردد العالي (HBM) على وجه الخصوص جزءًا متزايد الأهمية من أنظمة الذكاء الاصطناعي و البنية التحتية لمراكز البيانات.
مع ذلك، لا تزال الذاكرة نشاطًا تجاريًا يتسم بالتقلبات الدورية، و حتى إذا نما الطلب على الذكاء الاصطناعي على نحو هيكلي، فإن فترات فائض العرض و انخفاض الأسعار إلى جانب النفقات الرأسمالية الكبيرة قد تظل تتسبب في تقلبات كبيرة في الأرباح و أسعار الأسهم.
تشمل المخاطر الرئيسية فائض العرض، انخفاض أسعار الذاكرة، ضعف الطلب، ارتفاع النفقات الرأسمالية، مشكلات التصنيع، و التركّز الجغرافي السياسي. كما يعتمد القطاع بدرجة كبيرة على منشآت التصنيع المتقدمة و سلاسل الإمداد العالمية لأشباه الموصلات.
تؤدي التحولات التكنولوجية إلى مستوى آخر من المخاطر، فالشركة التي تتخلف عن منافسيها في مجالات HBM أو التغليف أو الجيل التالي من DRAM قد تفقد حصتها السوقية حتى خلال دورة صناعية قوية.
يمكن للمستثمرين الاستثمار في هذا القطاع من خلال الأسهم الفردية أو صناديق الاستثمار المتداولة (ETFs) المتخصصة في أشباه الموصلات أو المنتجات المشتقة مثل عقود الفرق (CFDs). توفر كل طريقة توازنًا مختلفًا بين التركّز، التنويع، و المخاطر.
توفر الأسهم المباشرة أوضح تعرض لشركات الذاكرة الفردية، بينما توزّع صناديق الاستثمار المتداولة المخاطر على مجموعة أوسع من شركات أشباه الموصلات. أما المشتقات فتضيف الرافعة المالية و تتطلب مزيدًا من الحذر لأن الخسائر قد تتضخم.