يرغب القارئ في فهم ماهية الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) و كيفية حسابها، و يصبح قادرا على احتسابها من البيانات المالية للشركة، و شرح معنى كل مكوّن، بالإضافة إلى التعرّف على القيود الرئيسية للمؤشر.
يرغب القارئ في فهم ماهية الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) و كيفية حسابها، و يصبح قادرا على احتسابها من البيانات المالية للشركة، و شرح معنى كل مكوّن، بالإضافة إلى التعرّف على القيود الرئيسية للمؤشر.
تشير EBITDA إلى الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك، وهي بمثابة مقياس مستخدم على نطاق واسع لقياس الربحية التشغيلية للشركة. يتم احتسابها عادةً من خلال أخذ الدخل التشغيلي و إضافة كل من الإهلاك و الاستهلاك، مما قد ينتج عنه أرباح تشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) بقيمة 1.5 مليون دولار لشركة لديها دخل تشغيلي قدره مليون دولار وإهلاك قدره 500,000 دولار. ويستخدم المستثمرون هذا المقياس لمقارنة الأداء التشغيلي للشركات المختلفة من خلال استبعاد تأثير هياكل رأس مالها ومعدلاتها الضريبية، على الرغم من أنه ينطوي على قيد ملحوظ يتمثل في تجاهل النفقات الرأسمالية (capex).
أهم النقاط
-
الصيغة الكاملة لـ EBITDA:هي اختصار يعني الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك.
- الصيغة: يمكنك حسابها من خلال إضافة الإهلاك والاستهلاك إلى الدخل التشغيلي، أو من خلال العمل بشكل عكسي و إضافة المصروفات غير التشغيلية إلى صافي الدخل.
- الاستخدام الأساسي: يستخدمها المستثمرون لتقييم و مقارنة الربحية التشغيلية الأساسية دون تأثير الدين، الضرائب و القواعد المحاسبية غير النقدية.
- القيد الرئيسي: لا تُعد بديلاً عن التدفق النقدي الحر، لأنها تتجاهل تكاليف مهمة مثل النفقات الرأسمالية و التغيرات في رأس المال العامل.
ما هي الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA)؟ المعنى، الصيغة، و كيفية حسابها
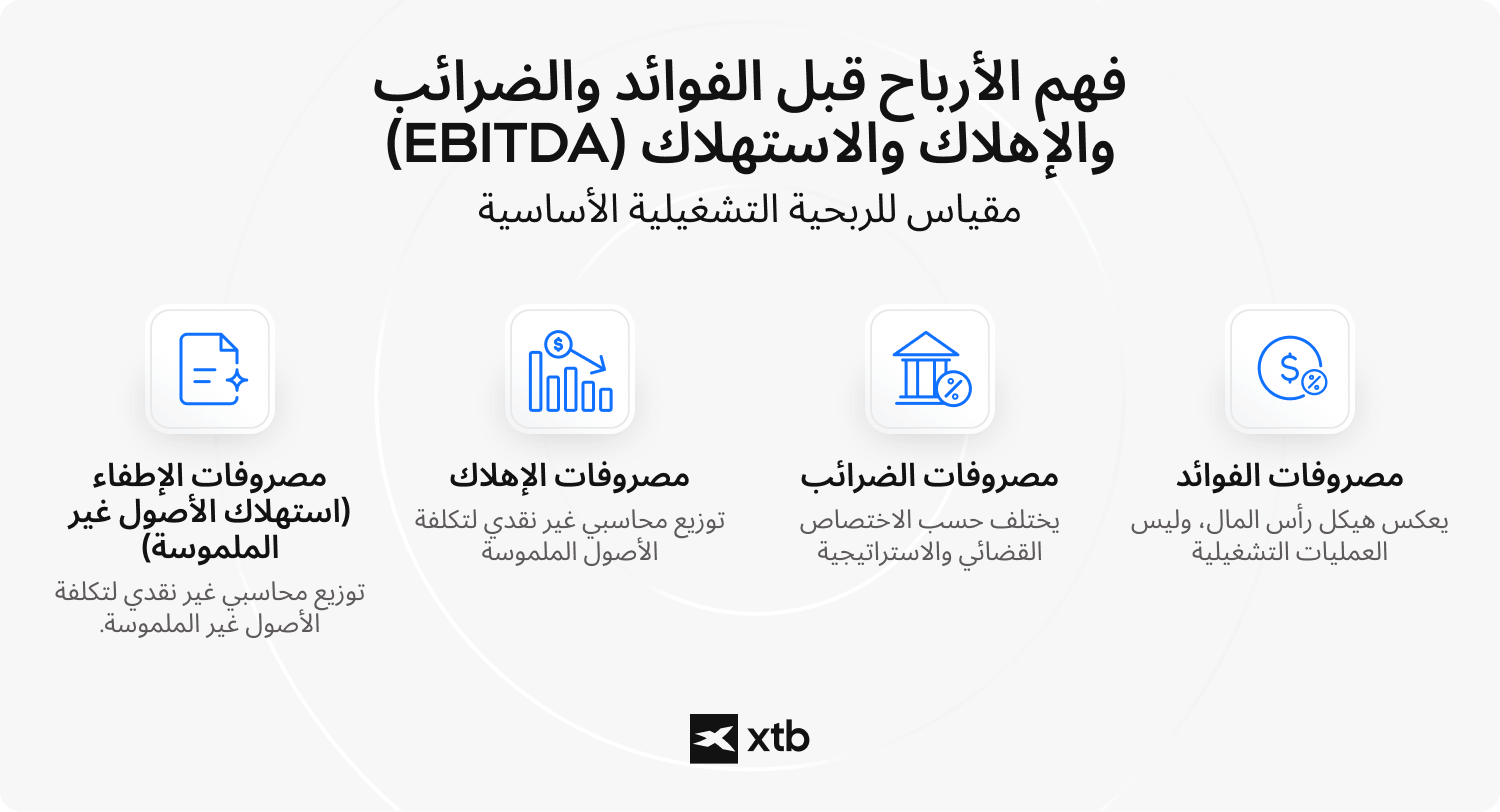
"EBITDA" هي اختصار للأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك، حيث تمثل مقياسًا للربحية التشغيلية للشركة قبل خصم هذه المصروفات المالية و المحاسبية المحددة. يساعدك هذا المقياس على فهم ما تكسبه الشركة من عمليات أعمالها الأساسية فقط. لفهم معنى الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) بشكل كامل، من المفيد تقسيم الاختصار إلى مكوناته الفردية:
- الأرباح (Earnings): تشير إلى الربح الأساسي الناتج عن عمليات الأعمال خلال فترة محددة.
- قبل (Before): يشير إلى أن البنود اللاحقة لم يتم خصمها بعد من رقم الأرباح (أو تمت إضافتها مرة أخرى).
- الفوائد (Interest): تمثل تكلفة خدمة الدين أو الدخل المكتسب من الأرصدة النقدية، بما يعكس هيكل رأس المال وليس العمليات.
- الضرائب (Taxes): هي مصروف ضريبة الدخل المدفوع للحكومات، و الذي يختلف بناءً على الولاية القضائية و الاستراتيجيات الضريبية.
- الإهلاك (Depreciation): يشير الإهلاك إلى التوزيع المحاسبي غير النقدي لتكلفة الأصول الملموسة (مثل الآلات أو العقارات) على مدار أعمارها الإنتاجية.
- الاستهلاك (Amortisation): يشير الاستهلاك إلى التوزيع المحاسبي غير النقدي لتكلفة الأصول غير الملموسة (مثل براءات الاختراع أو العلامات التجارية أو البرمجيات) بمرور الوقت.
هل تعلم؟
شاعت الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) في ثمانينيات القرن العشرين خلال طفرة عمليات الاستحواذ بالرافعة المالية (LBOs)، حيث استخدمها المستثمرون لتحديد ما إذا كانت الشركة المستهدفة تتمتع بربحية تشغيلية كافية لخدمة الديون الضخمة اللازمة لتمويل عملية الاستحواذ.
على الرغم من أنها أثبتت فائدتها في مقارنة الشركات، فقد أشار النقاد منذ فترة طويلة إلى أنها ليست مقياسًا للتدفق النقدي لأنها تستبعد النفقات الرأسمالية، التغيرات في رأس المال العامل، مصروفات الفوائد، و الضرائب.
ما هي صيغة الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA)، و كيف تحسبها؟
يتم حساب الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) بطريقتين أساسيتين: النهج التصاعدي الذي يبدأ من صافي الدخل، أو النهج التنازلي الذي يبدأ من الدخل التشغيلي. تُعد معرفة كيفية قراءة البيانات المالية أمرًا ضروريًا، إذ ستستخرج نقاط البيانات اللازمة بشكل أساسي من قائمة الدخل و بيان التدفقات النقدية للشركة.
تبدأ الصيغة التصاعدية من رقم الربح النهائي و تضيف مرة أخرى المصروفات غير التشغيلية و غير النقدية:
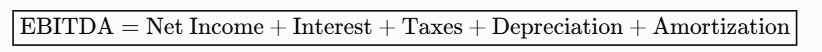
EBITDA = الدخل الصافي + الفوائد + الضرائب + الإهلاك + الإستهلاك
تبدأ الصيغة التنازلية من مستوى أعلى في قائمة الدخل، حيث تأخذ الدخل التشغيلي (الذي يستبعد بالفعل الفوائد و الضرائب) و تضيف مرة أخرى المصروفات غير النقدية:

EBITDA = الدخل التشغيلي (EBIT) + الإهلاك + الإستهلاك
📌 مثال
لنتخيل شركة تصنيع افتراضية تُدعى تيك كورب (TechCorp) وتُعلن عن بياناتها المالية السنوية. حققت الشركة إيرادات قدرها 10,000,000 دولار. بعد خصم جميع المصروفات التشغيلية و غير التشغيلية، أعلنت عن صافي دخل قدره 1,500,000 دولار.
تُظهر قائمة الدخل مصروفات فوائد قدرها 400,000 دولار ومصروفات ضريبية قدرها 500,000 دولار. يُظهر بيان التدفقات النقدية إهلاكًا قدره 800,000 دولار و استهلاكًا قدره 200,000 دولار.
باستخدام النهج التصاعدي: 1,500,000 دولار (صافي الدخل) + 400,000 دولار (الفوائد) + 500,000 دولار (الضرائب) + 800,000 دولار (الإهلاك) + 200,000 دولار (الاستهلاك) = أرباح تشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) قدرها 3,400,000 دولار.
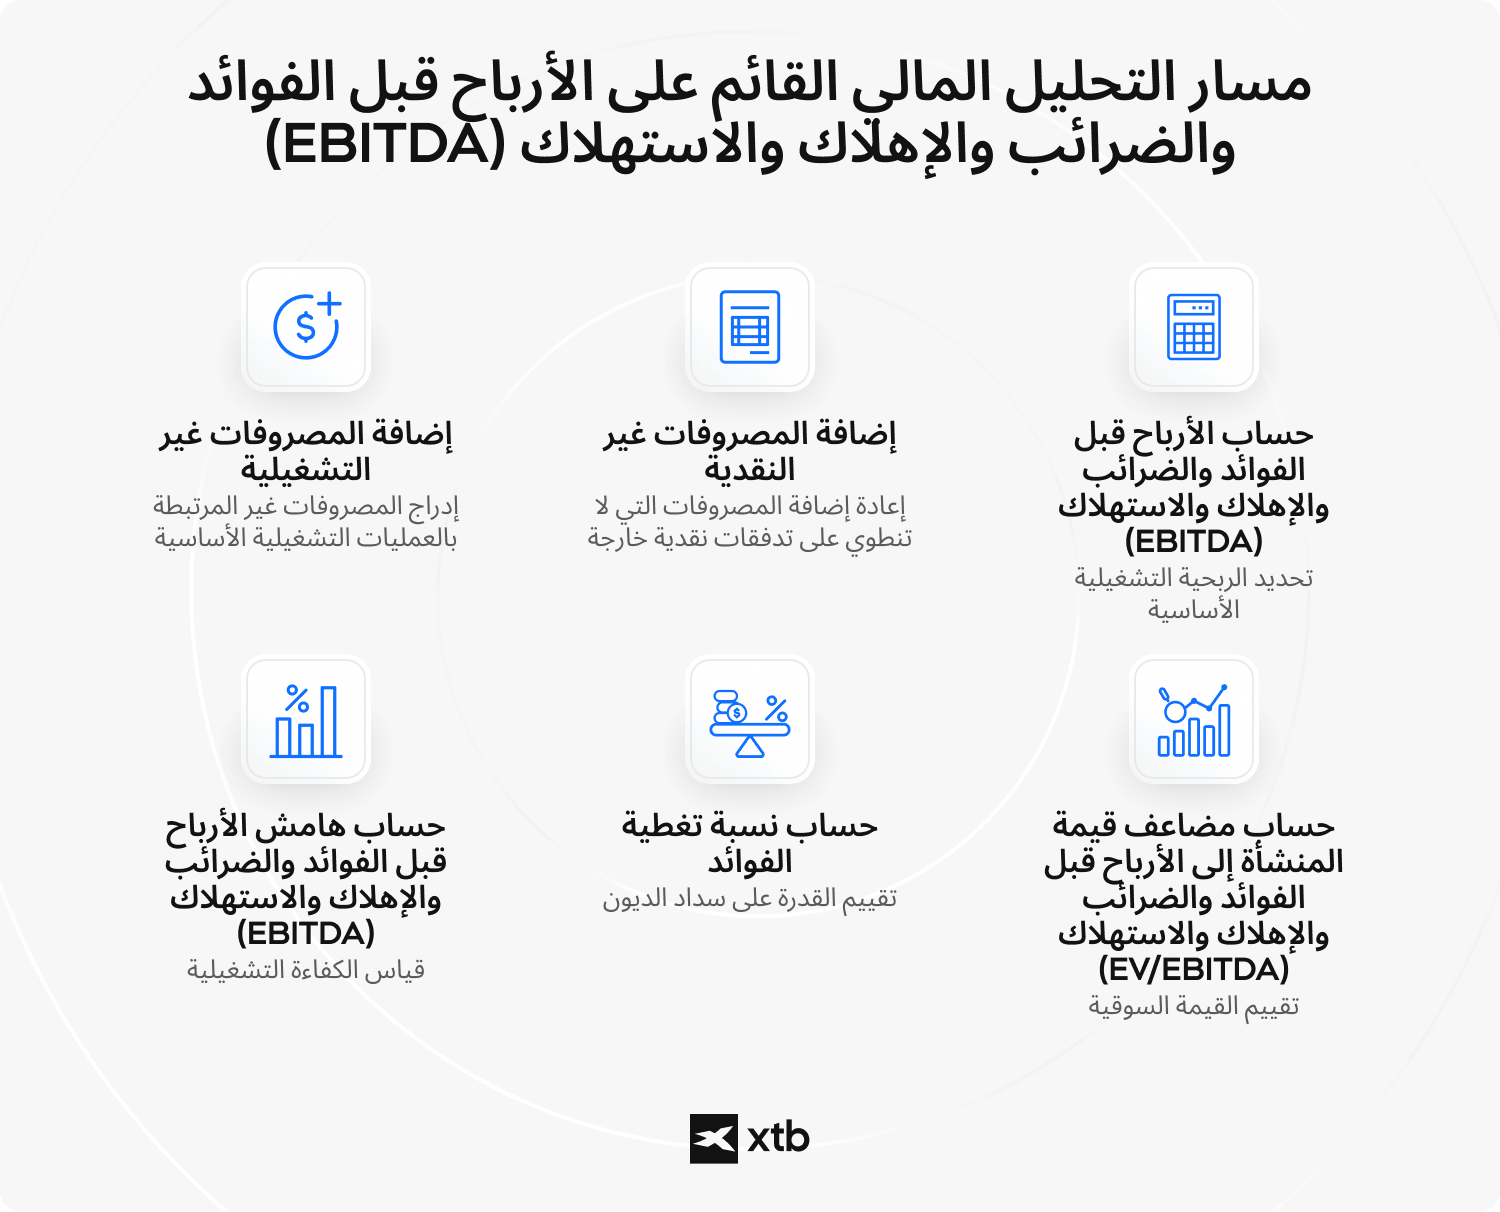
هامش (EBITDA)، و نسبة تغطية الفوائد، و مضاعف قيمة المنشأة إلى الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EV/EBITDA) موضحة
بمجرد حساب الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA)، غالبًا ما يستخدمها المستثمرون كنقطة انطلاق للعديد من المؤشرات ذات الصلة، بما في ذلك هامش "EBITDA"، نسبة تغطية الفوائد، و مضاعف قيمة المنشأة إلى الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EV/EBITDA). تساعد هذه المقاييس في تقييم الكفاءة التشغيلية، القدرة على خدمة الديون، و التقييم، رغم أنه لا ينبغي استخدام أي منها بشكل منفرد. لفهم كيفية عمل ذلك، لننظر في سيناريو عملي لشركة تجزئة افتراضية تحقق إجمالي إيرادات قدره 5,000,000 دولار.
تُظهر بياناتها المالية صافي دخل قدره 500,000 دولار، و مصروف فوائد قدره 100,000 دولار، بالإضافة إلى ضرائب قدرها 150,000 دولار، و إجمالي إهلاك و استهلاك قدره 250,000 دولار. بافتراض أن قيمة المنشأة (EV) للشركة تبلغ 8,000,000 دولار، إليك كيفية حساب المقياس الأساسي و مؤشراته المالية الأكثر شيوعًا:
- أساس الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA): تجد مقياس التشغيل الأساسي من خلال إضافة المصروفات غير التشغيلية وغير النقدية مرة أخرى إلى صافي الدخل (500,000 دولار + 100,000 دولار + 150,000 دولار + 250,000 دولار)، مما ينتج عنه ربحية تشغيلية قدرها 1,000,000 دولار.
- هامش الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA): تقيس الكفاءة التشغيلية للشركة من خلال قسمة EBITDA (مليون دولار) على إجمالي إيراداتها (5,000,000 دولار)، مما يمنحك هامشًا قدره 20%. تخبرك هذه النسبة أنه مقابل كل دولار من المبيعات التي تحققها الشركة، تحتفظ بـ 20 سنتًا من الأرباح التشغيلية الأساسية.
- نسبة تغطية الفوائد: تقيّم قدرة الشركة على سداد التزامات ديونها بسهولة من خلال قسمة EBITDA (1,000,000 دولار) على مصروف الفوائد (100,000 دولار)، مما ينتج عنه نسبة تغطية قدرها 10 مرات. وشير المضاعف الأعلى إلى المستثمرين إلى أن الشركة تحقق تدفقًا نقديًا تشغيليًا أكثر من كافٍ لخدمة ديونها الحالية.
- مضاعف قيمة المنشأة إلى الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EV/EBITDA): تقيّم القيمة السوقية للشركة من خلال قسمة إجمالي قيمة المنشأة (8,000,000 دولار) على EBITDA (1,000,000 دولار)، مما ينتج عنه مضاعف قدره 8 مرات. يستخدم المستثمرون هذا المؤشر بشكل متكرر بدلًا من نسبة السعر إلى الأرباح (P/E) التقليدية لمقارنة تقييمات أهداف الاستحواذ المحتملة، لأنه يأخذ في الاعتبار كلاً من الديون و الكفاءة التشغيلية.
ماذا تخبرك الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) فعليًا، و لماذا يستخدمها المستثمرون؟
تُظهر الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) ربحية العمليات الأساسية للشركة بشكل مستقل عن هيكل رأس مالها، ضرائبها، و قراراتها المحاسبية، مما يسهل مقارنة الشركات ببعضها البعض. عندما تنظر إلى صافي الدخل، ستبدو الشركة ذات الديون المرتفعة أقل ربحية من شركة مماثلة خالية من الديون بسبب مدفوعات الفوائد. من خلال التركيز بشكل صارم على الربحية التشغيلية، تزيل الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) هذه التشوهات الهيكلية و المتعلقة بالاختلافات في الاختصاصات القضائية، حيث تعمل كمؤشر بديل للتدفق النقدي التشغيلي.
و لأنها تستبعد التكاليف الهيكلية المتغيرة، يستخدمها المستثمرون كمقياس أساسي مرجعي، بالرغم من أنها غالبًا ما تُدمج مع نسب مشتقة أخرى للحصول على صورة كاملة عن التقييم و الهوامش. فعلى سبيل المثال، تمنحك مقارنة المقياس بإجمالي الإيرادات هامش الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA)، الذي يعبر عن الربحية التشغيلية كنسبة مئوية.
كما يقارن المحللون بشكل متكرر بين الأرباح قبل الفوائد و الضرائب (EBIT) و الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) لمعرفة التأثير الدقيق للإهلاك غير النقدي على صافي الأرباح. علاوة على ذلك، في عمليات التقييم، يقسم المستثمرون قيمة المنشأة على هذا المقياس للوصول إلى نسبة قيمة المنشأة إلى الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EV/EBITDA)، والمعروفة شائعًا باسم مضاعف EBITDA. في الحالات التي تتحمل فيها الشركة مصروفات كبيرة لمرة واحدة، قد ينظر المحللون إلى الأرباح التشغيلية المعدلة قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (Adjusted EBITDA) لتطبيع الأرباح بشكل أكبر.
ما هي قيود الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA)؟
تتجاهل الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) النفقات الرأسمالية (capex)، و التغيرات في رأس المال العامل، و تكاليف خدمة الدين، مما يعني أنها قد تبالغ في تقدير القدرة الحقيقية للشركة على توليد النقد. على الرغم من كونها أداة مفيدة للغاية للمقارنة، فإن الاعتماد عليها بشكل أعمى يمكن أن يخفي الالتزامات المالية العميقة و استنزاف النقد داخل الشركة. تشير ورقة بحثية نُشرت عام 2018 من قِبل بونز، دي كوك و فيريست (Bouwens, De Kok and Verriest) إلى أن الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) قد تجعل الربحية و توليد النقد يبدوان أقوى مما هما عليه، لا سيما في الشركات ذات الرافعة المالية و الكثيفة رأس المال.
أحد أكبر المفاهيم الخاطئة هو أن الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) مطابقة للتدفق النقدي. و هذا غير صحيح. لأنها تتجاهل النفقات الرأسمالية، فإنها لا تأخذ في الاعتبار النقد الفعلي الذي يجب على الشركة إنفاقه للحفاظ على قاعدة أصولها المادية أو توسيعها. علاوة على ذلك، فهي ليست مماثلة لإجمالي الربح؛ إذ يخصم إجمالي الربح تكلفة السلع المباعة فقط من الإيرادات، بينما تخصم EBITDA أيضًا المصروفات التشغيلية اليومية. يجعلها هذا مختلفة عن أساليب التقييم الأكثر تعقيدًا، مثل تحليل التدفقات النقدية المخصومة.
غالبًا ما يشير النقاد إلى أن الإدارة قد تتلاعب بهذا المقياس أو أنه يخفي نقاط الضعف الحقيقية أثناء فترات الانكماش الاقتصادي، لأن الفوائد و الضرائب التي يتجاهلها المقياس تمثل تدفقات نقدية خارجة حقيقية و إلزامية. لهذا السبب، تقدم الشركات أحيانًا الأرباح التشغيلية المعدلة قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (Adjusted EBITDA) لتسوية الأرقام، و هي ممارسة تتطلب تدقيقًا من المستثمرين لضمان عدم إخفاء المصروفات الجارية المشروعة.
تحذير
لا تحل الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) محل التدفق النقدي الحر. يمكن أن تتمتع الشركة بملف ربحية تشغيلية إيجابي ومتنامٍ، لكنها لا تزال تواجه الإفلاس إذا لم تتمكن من تغطية مدفوعات الفوائد الفعلية أو متطلبات النفقات الرأسمالية الضخمة.
ما رأي المستثمرين المحترفين في الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA)؟
لا تزال الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) واحدة من أكثر المقاييس إثارة للجدل في التحليل المالي. هي مفيدة لأنها تزيل تأثير الفوائد، الضرائب، الإهلاك، و الاستهلاك، مما يجعل الشركات أسهل في المقارنة. تكمن المشكلة في أن هذه البساطة نفسها يمكن أن تخفي أيضًا تكاليف مهمة.
- لطالما حذّر وارن بافيت (Warren Buffett) من أن الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) يمكن أن تجعل الشركات تبدو أكثر صحة مما هي عليه في الواقع، لأن الإهلاك غالبًا ما يعكس التكلفة الحقيقية لاستبدال الأصول.
- كان تشارلي مونغر (Charlie Munger) أكثر مباشرة، إذ قال إن الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) يمكن أن تشبه "أرباحًا هراء" عندما يتعامل المستثمرون معها كبديل عن توليد النقد الحقيقي.
- كما حذّر هوارد ماركس (Howard Marks) من الاعتماد بشكل مفرط على مقاييس التقييم المبسطة، خاصة عندما تشجع المستثمرين على تجاهل الديون، أو كثافة رأس المال، أو جودة الأعمال.
- عبّر أشواث داموداران (Ashwath Damodoran) عن مخاوف مماثلة، مؤكدًا أنه لا ينبغي الخلط بين الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) و التدفق النقدي.
في الوقت نفسه، لا تزال للأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) استخداماتها. غالبًا ما تستخدمها شركات الأسهم الخاصة، المقرضون، و محللو عمليات الاندماج و الاستحواذ (M&A) كنقطة انطلاق لمقارنة الشركات ذات هياكل رأس المال، الملفات الضريبية، و السياسات المحاسبية المختلفة. يمكن للأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) أن تساعد في قياس الربحية التشغيلية، و لكن ينبغي التحقق منها مقابل التدفق النقدي الحر، النفقات الرأسمالية، مستويات الديون، و احتياجات رأس المال العامل.
الأسئلة الشائعة FAQ
الأسئلة الشائعة
ليس بالضرورة. تشير الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) الأعلى عمومًا إلى ربحية تشغيلية أقوى، لكنها لا تعني تلقائيًا أن الشركة أكثر صحة من الناحية المالية. ينبغي للمستثمرين أيضًا تقييم التدفق النقدي الحر، مستويات الديون، متطلبات النفقات الرأسمالية، و هوامش الربح، نظرًا لأن الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) تستبعد عدة تكاليف مهمة.
لا يوجد معيار مرجعي عالمي، لأن هوامش الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) تختلف اختلافًا كبيرًا بين الصناعات. غالبًا ما تسجل الشركات التي تتطلب أصولًا قليلة، مثل شركات البرمجيات، هوامش EBITDA أعلى بكثير من الشركات المصنعة أو شركات المرافق أو شركات الطيران، حيث يكون الإهلاك و الاستثمار الرأسمالي أكبر بكثير. عادةً ما تكون المقارنة الأكثر أهمية بين الشركات العاملة ضمن الصناعة نفسها.
تستبعد الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) المصروفات غير النقدية مثل الإهلاك و الاستهلاك، لكنها تتجاهل أيضًا النفقات الرأسمالية، التغيرات في رأس المال العامل، مدفوعات الفوائد، و الضرائب. يعكس التدفق النقدي الحركة الفعلية للنقد إلى داخل الشركة و خارجها، مما يجعله مقياسًا أوسع للصحة المالية.
تُبلغ العديد من الشركات عن الأرباح التشغيلية المعدلة قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (Adjusted EBITDA) لاستبعاد البنود لمرة واحدة أو غير المتكررة مثل تكاليف إعادة الهيكلة، و التسويات القانونية، أو المصروفات المتعلقة بعمليات الاستحواذ. الهدف هو تقديم صورة أوضح عن الأداء التشغيلي المتكرر. مع ذلك، ينبغي للمستثمرين مراجعة هذه التعديلات بعناية، لأن الشركات قد تعرّف الأرباح التشغيلية المعدلة قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (Adjusted EBITDA) بطرق مختلفة.
تستخدم الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) بشكل شائع في الصناعات كثيفة رأس المال التي يكون فيها الإهلاك كبيرًا، بما في ذلك التصنيع، الاتصالات، الطاقة، التعدين، النقل، و العقارات. كما أنها واحدة من أكثر المقاييس استخدامًا في عمليات الاندماج و الاستحواذ (M&A)، الأسهم الخاصة، و تقييم الشركات.
نعم. قد تعلن الشركة عن أرباح تشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) إيجابية بينما تسجل خسارة صافية، لأن مصروفات الفوائد، الضرائب، الإهلاك، و الاستهلاك تُخصم بعد حساب الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA). من الممكن أيضًا أن تشهد شركة ذات أرباح تشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) إيجابية تدفقًا نقديًا حرًا سلبيًا إذا كانت النفقات الرأسمالية أو سداد الديون كبيرة.
تتضمن قيمة المنشأة إلى الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EV/EBITDA) كلاً من حقوق ملكية الشركة و ديونها من خلال قيمة المنشأة، مما يسهل مقارنة الشركات ذات هياكل التمويل المختلفة. على عكس نسبة السعر إلى الأرباح (P/E)، فهي أقل تأثرًا بمصروفات الفوائد، معدلات الضرائب و السياسات المحاسبية، و لهذا السبب تُستخدم على نطاق واسع في التقييم و تحليل عمليات الاستحواذ.
لا. تكون الأرباح التشغيلية قبل الفوائد، الضرائب، الإهلاك، و الإستهلاك (EBITDA) أكثر إفادة لبعض الشركات مقارنة بغيرها. قد تبدو الشركات ذات متطلبات النفقات الرأسمالية المرتفعة أو الديون الكبيرة أقوى مما هي عليه في الواقع إذا نُظر إلى EBITDA شكل منفرد. لهذا السبب، يجمع المستثمرون المحترفون عادةً بينها و بين التدفق النقدي الحر، نسب الرافعة المالية، و مقاييس الربحية الأخرى قبل استخلاص النتائج.