


انخفضت أسهم شركة "إنفيديا" (Nvidia) بنحو 30% عن ذروتها الأخيرة، وهو ما يمثل أكبر عملية بيع مكثفة منذ أوائل ربيع عام 2025؛ حين أدت المخاوف من اندلاع حرب تجارية محتملة بين الولايات المتحدة من جهة، والصين وأوروبا من جهة أخرى، إلى تراجع السهم بأكثر من 40% عن مستوياته القياسية آنذاك. وتعود الأسباب الرئيسية لهذا التراجع الأخير إلى مخاوف تتعلق بأعمال "إنفيديا" في الصين، بالإضافة إلى تقارير حديثة تشير إلى وجود علاقة شخصية محتملة بين الرئيس التنفيذي والمؤسس المشارك "جينسن هوانغ" وشخص يُزعم أنه يعمل لصالح الاستخبارات الصينية. ورغم أن هذه التقارير قد تستمر في التأثير سلباً على معنويات المستثمرين تجاه السهم، إلا أن تأثيرها الفعلي على جوهر أعمال "إنفيديا" قد يظل محدوداً.
ومن الصعب أيضاً تجاهل حقيقة أنه لو ظهرت مثل هذه التقارير في فترة أكثر إيجابية لقطاع التكنولوجيا، لربما تجاهلها السوق إلى حد كبير. ويبدو أن حجم رد الفعل الحالي وحالة عدم اليقين المحيطة بـ "إنفيديا" -والتي أدت إلى عمليات بيع حادة وأداء ضعيف بشكل ملحوظ مقارنة بقطاع التكنولوجيا ككل- ترتبط بشكل أكبر بنفسية السوق والمخاوف بشأن قدرة الشركة على الحفاظ على مكانتها التنافسية المهيمنة.
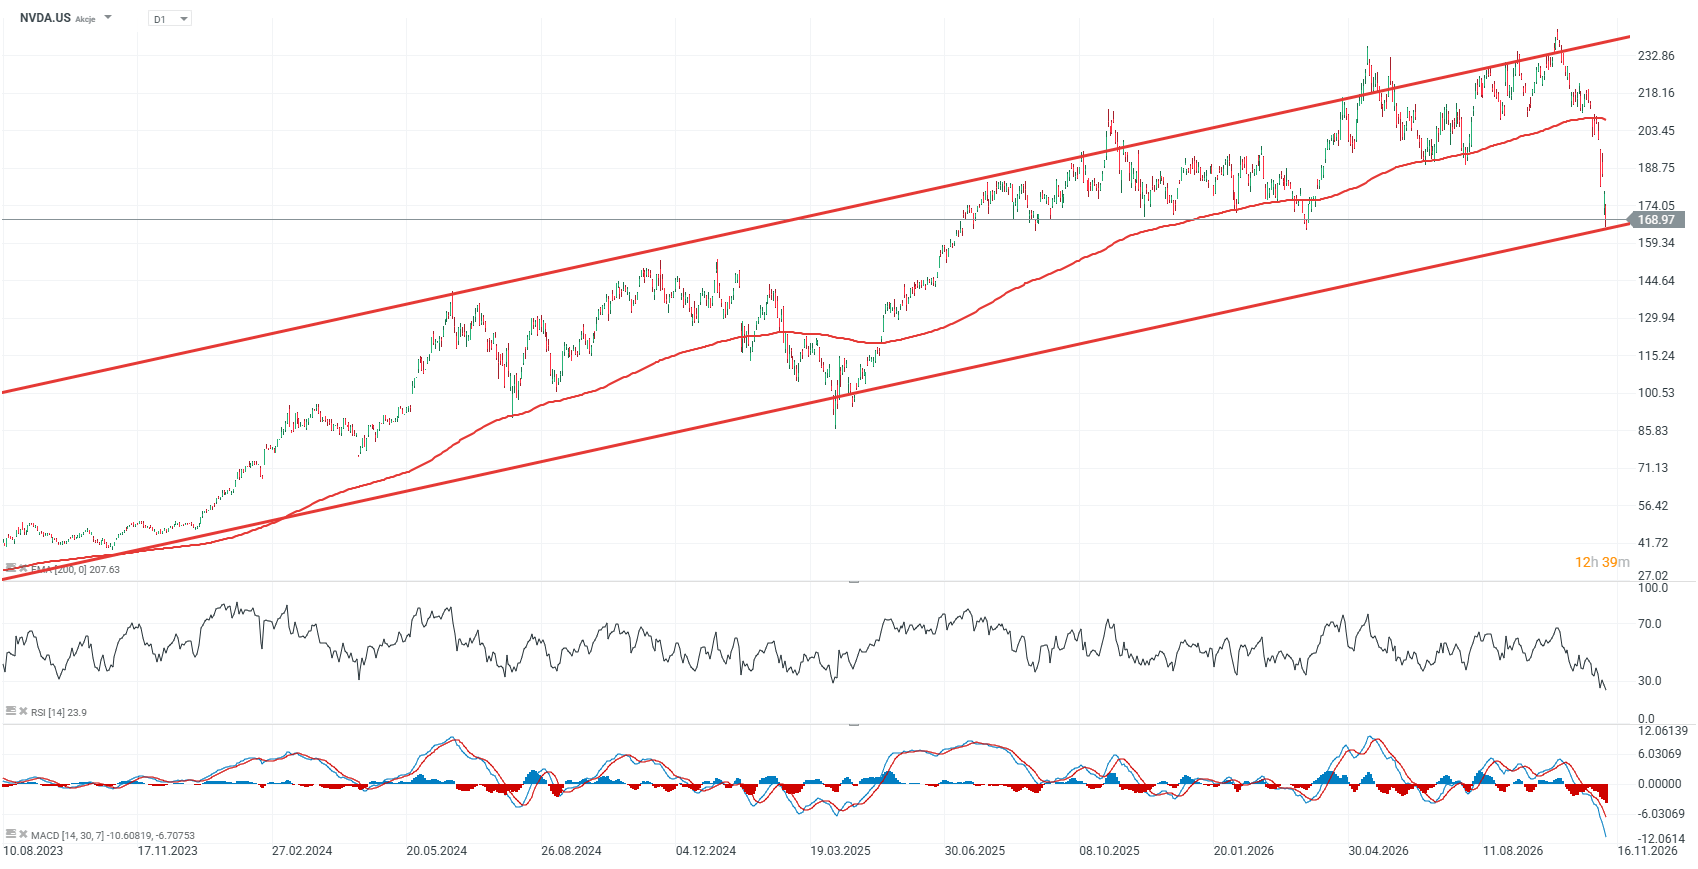
أسهم "إنفيديا" (NVDA.US) - الإطار الزمني اليومي (D1)
منذ عام 2023، لم تشهد أسهم "إنفيديا" سوى تراجعين بحجم مماثل؛ الأول حدث في صيف عام 2024 بنسبة بلغت نحو 30%، تلاه تعافٍ قوي جداً للسهم. أما التصحيح الثاني -وهو الأكبر- فقد وقع بين يناير وأبريل 2025، حين انخفضت الأسهم بنحو 44% عن مستوياتها المسجلة في مطلع ذلك العام. وفي ذلك الوقت، تداول سهم "إنفيديا" عند مستويات تقل بنسبة تصل إلى 31% عن متوسطه المتحرك الأسي لمدة 200 يوم (EMA200 - الخط الأحمر)، لكنه لم يبقَ في مسار هبوطي مستمر إلا لفترة وجيزة.
أما التراجع الحالي عن الذروة فقد تجاوز الآن 30%، في حين انخفض السهم بنحو 20% دون مستوى المتوسط المتحرك الأسي لمدة 200 يوم. ومن الناحية الفنية، تكمن المسألة الجوهرية في مدى قدرة السهم على استعادة منطقة الـ 190 دولاراً -التي شهدت سابقاً تحركات سعرية مهمة- ومن ثم العودة للصعود فوق مستوى 200 دولار، حيث يقع حالياً المتوسط المتحرك الأسي لمدة 200 يوم (EMA200). على الجانب السلبي، قد يمثل مستوى 150 دولاراً منطقة دعم مهمة، تتوافق تقريباً مع القمم المحلية التي سُجلت في الفترة الانتقالية بين عامي 2024 و2025.
وقد تراجع تقييم شركة "إنفيديا" (Nvidia) ليصل إلى نحو 13.5 ضعف الأرباح المتوقعة خلال الأشهر الاثني عشر المقبلة، مقارنة بمتوسط يبلغ قرابة 19 ضعفاً للشركات المدرجة في مؤشر "ناسداك 100". ويشير هذا إلى وجود خصم كبير في التقييم، لا سيما بالنظر إلى جودة أعمال "إنفيديا" واستمرار معدلات نمو الإيرادات والأرباح عند مستويات مرتفعة للغاية. وإذا ظلت أسواق وحدات معالجة الرسومات (GPU) والبنية التحتية للذكاء الاصطناعي بعيدة عن حالة فائض العرض، فقد تظل أسهم "إنفيديا" تمتلك إمكانية قوية للعودة إلى مسار صعودي طويل الأجل.
المصدر: XTB
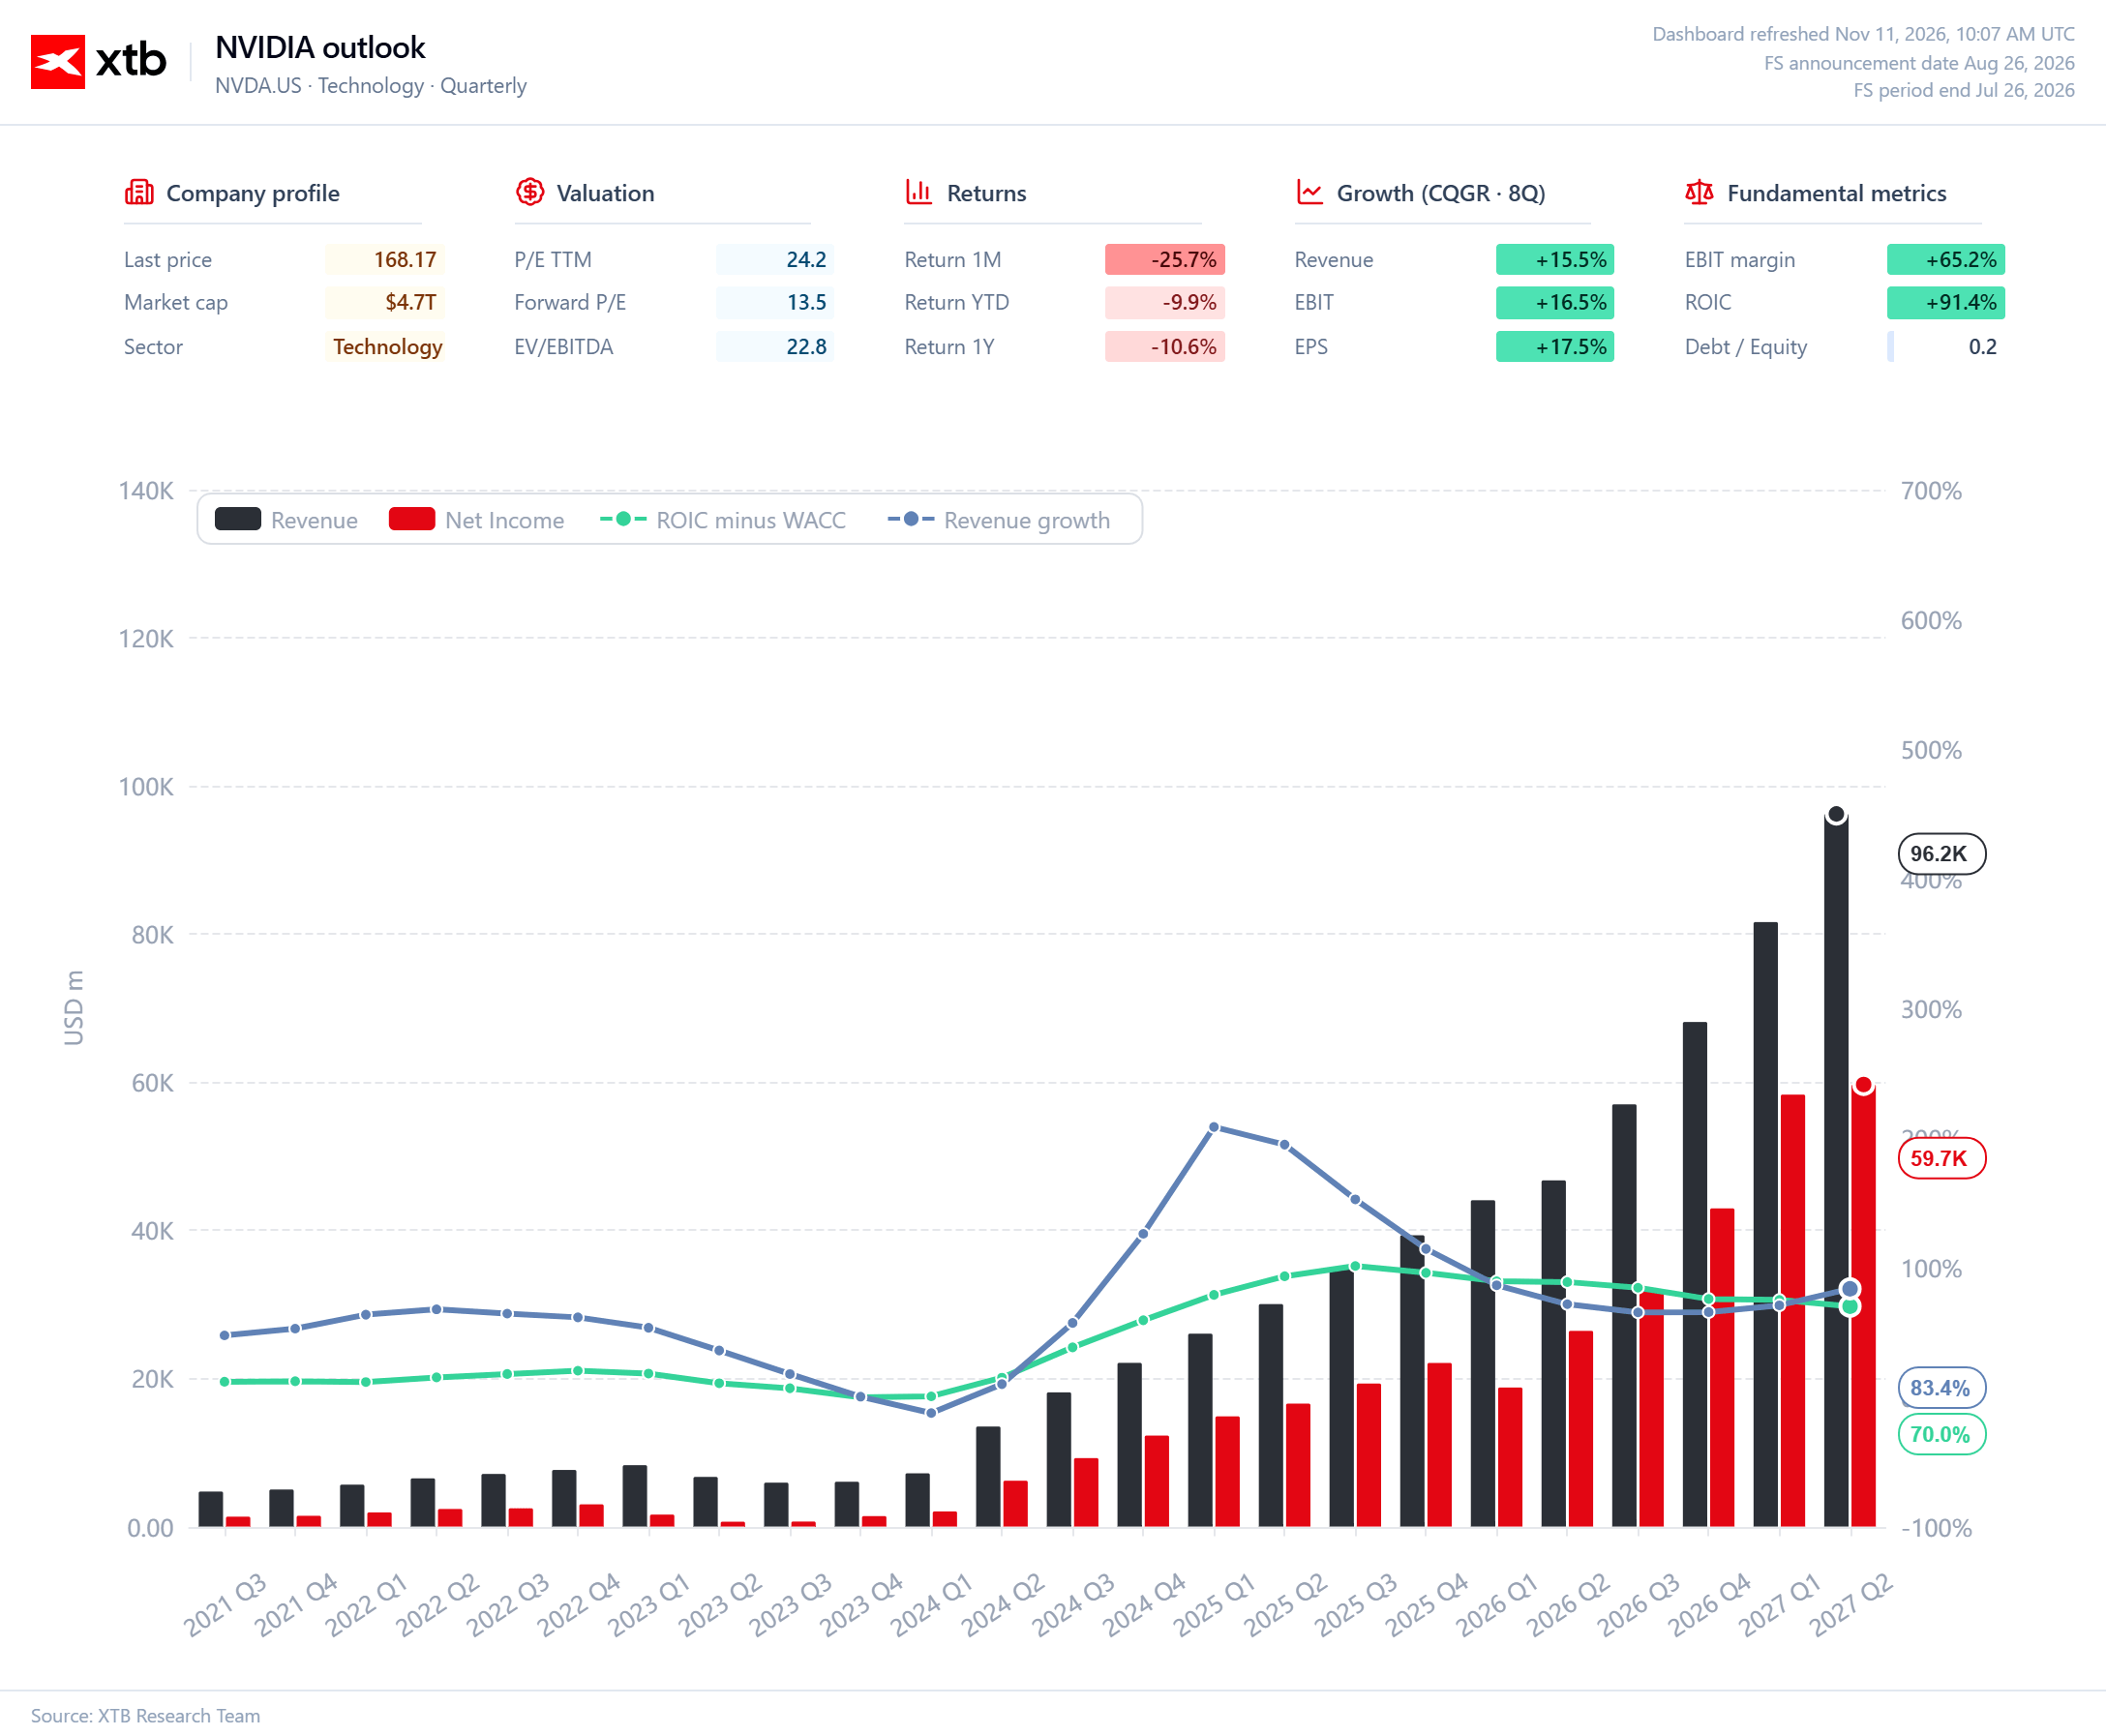
الإيرادات، وصافي الدخل، والفارق عن تكلفة رأس المال
يوضح الرسم البياني الثالث بشكل جليّ حجم التحول الذي شهدته شركة "إنفيديا" (Nvidia)؛ من مجرد مُصنِّع لرقائق الرسوميات إلى واحدة من أكثر شركات التكنولوجيا ربحية في العالم. فقد ارتفعت الإيرادات الفصلية من بضعة مليارات من الدولارات فقط في عام 2021 لتصل -وفقاً للتوقعات- إلى نحو 96 مليار دولار أمريكي في الربع الثاني من عام 2027، بينما قد يقترب صافي الدخل من 60 مليار دولار أمريكي. والأهم من ذلك، أن الأرباح تنمو بوتيرة أسرع من الإيرادات، مما يسلط الضوء على "الرافعة التشغيلية" الاستثنائية الناتجة عن هوامش الربح المرتفعة لمنصة الذكاء الاصطناعي الخاصة بـ "إنفيديا"، والحجم الهائل لأعمالها في قطاع مراكز البيانات. وفي الوقت ذاته، يظل ما يُعرف بـ "فارق القيمة الاقتصادية المضافة" (EVA spread) -والذي يُعرَّف هنا بالفرق بين العائد على رأس المال المستثمر (ROIC) ومتوسط تكلفة رأس المال المرجح (WACC)- قريباً من 70 نقطة مئوية؛ مما يشير إلى أن "إنفيديا" تواصل خلق قيمة اقتصادية جوهرية مقابل كل دولار إضافي يُعاد استثماره في الشركة.
يُعد هذا المؤشر جوهرياً وأكثر أهمية من نمو الإيرادات بمفرده؛ فالنمو لا يخلق قيمة للمساهمين إلا عندما يظل العائد المحقق من الاستثمارات الإضافية أعلى من تكلفة رأس المال. ورغم أن نمو الإيرادات يشهد حالياً حالة من "التطبيع" مقارنة بالتوسع الهائل الذي سُجِّل في عامي 2024 و2025، إلا أنه لا يزال -وفقاً للتوقعات- مرتفعاً بشكل استثنائي، حيث يتجاوز 80%. لذا، فإن الخطر الرئيسي لا يكمن في غياب النمو، بل في احتمالية تراجع هوامش الربح والعائد على رأس المال المستثمر (ROIC) تدريجياً؛ وذلك مع تصاعد المنافسة من قِبل شركة "إيه إم دي" (AMD) والرقائق المخصصة (ASICs)، وزيادة القوة التفاوضية لمزودي الخدمات السحابية الضخمة (hyperscalers)، فضلاً عن ارتفاع تكاليف تطوير الأجيال المتعاقبة من منصات الشركة. تظل الأسس الاقتصادية لشركة "إنفيديا" قوية للغاية، ولكن عند هذا المستوى من الحجم، ستعتمد عوائد المساهمين مستقبلاً بشكل متزايد على قدرة الشركة على الحفاظ على "خندقها الاقتصادي" (ميزتها التنافسية المستدامة)، بدلاً من الاعتماد ببساطة على استمرار النمو السريع في سوق الذكاء الاصطناعي.
المصدر: أبحاث XTB
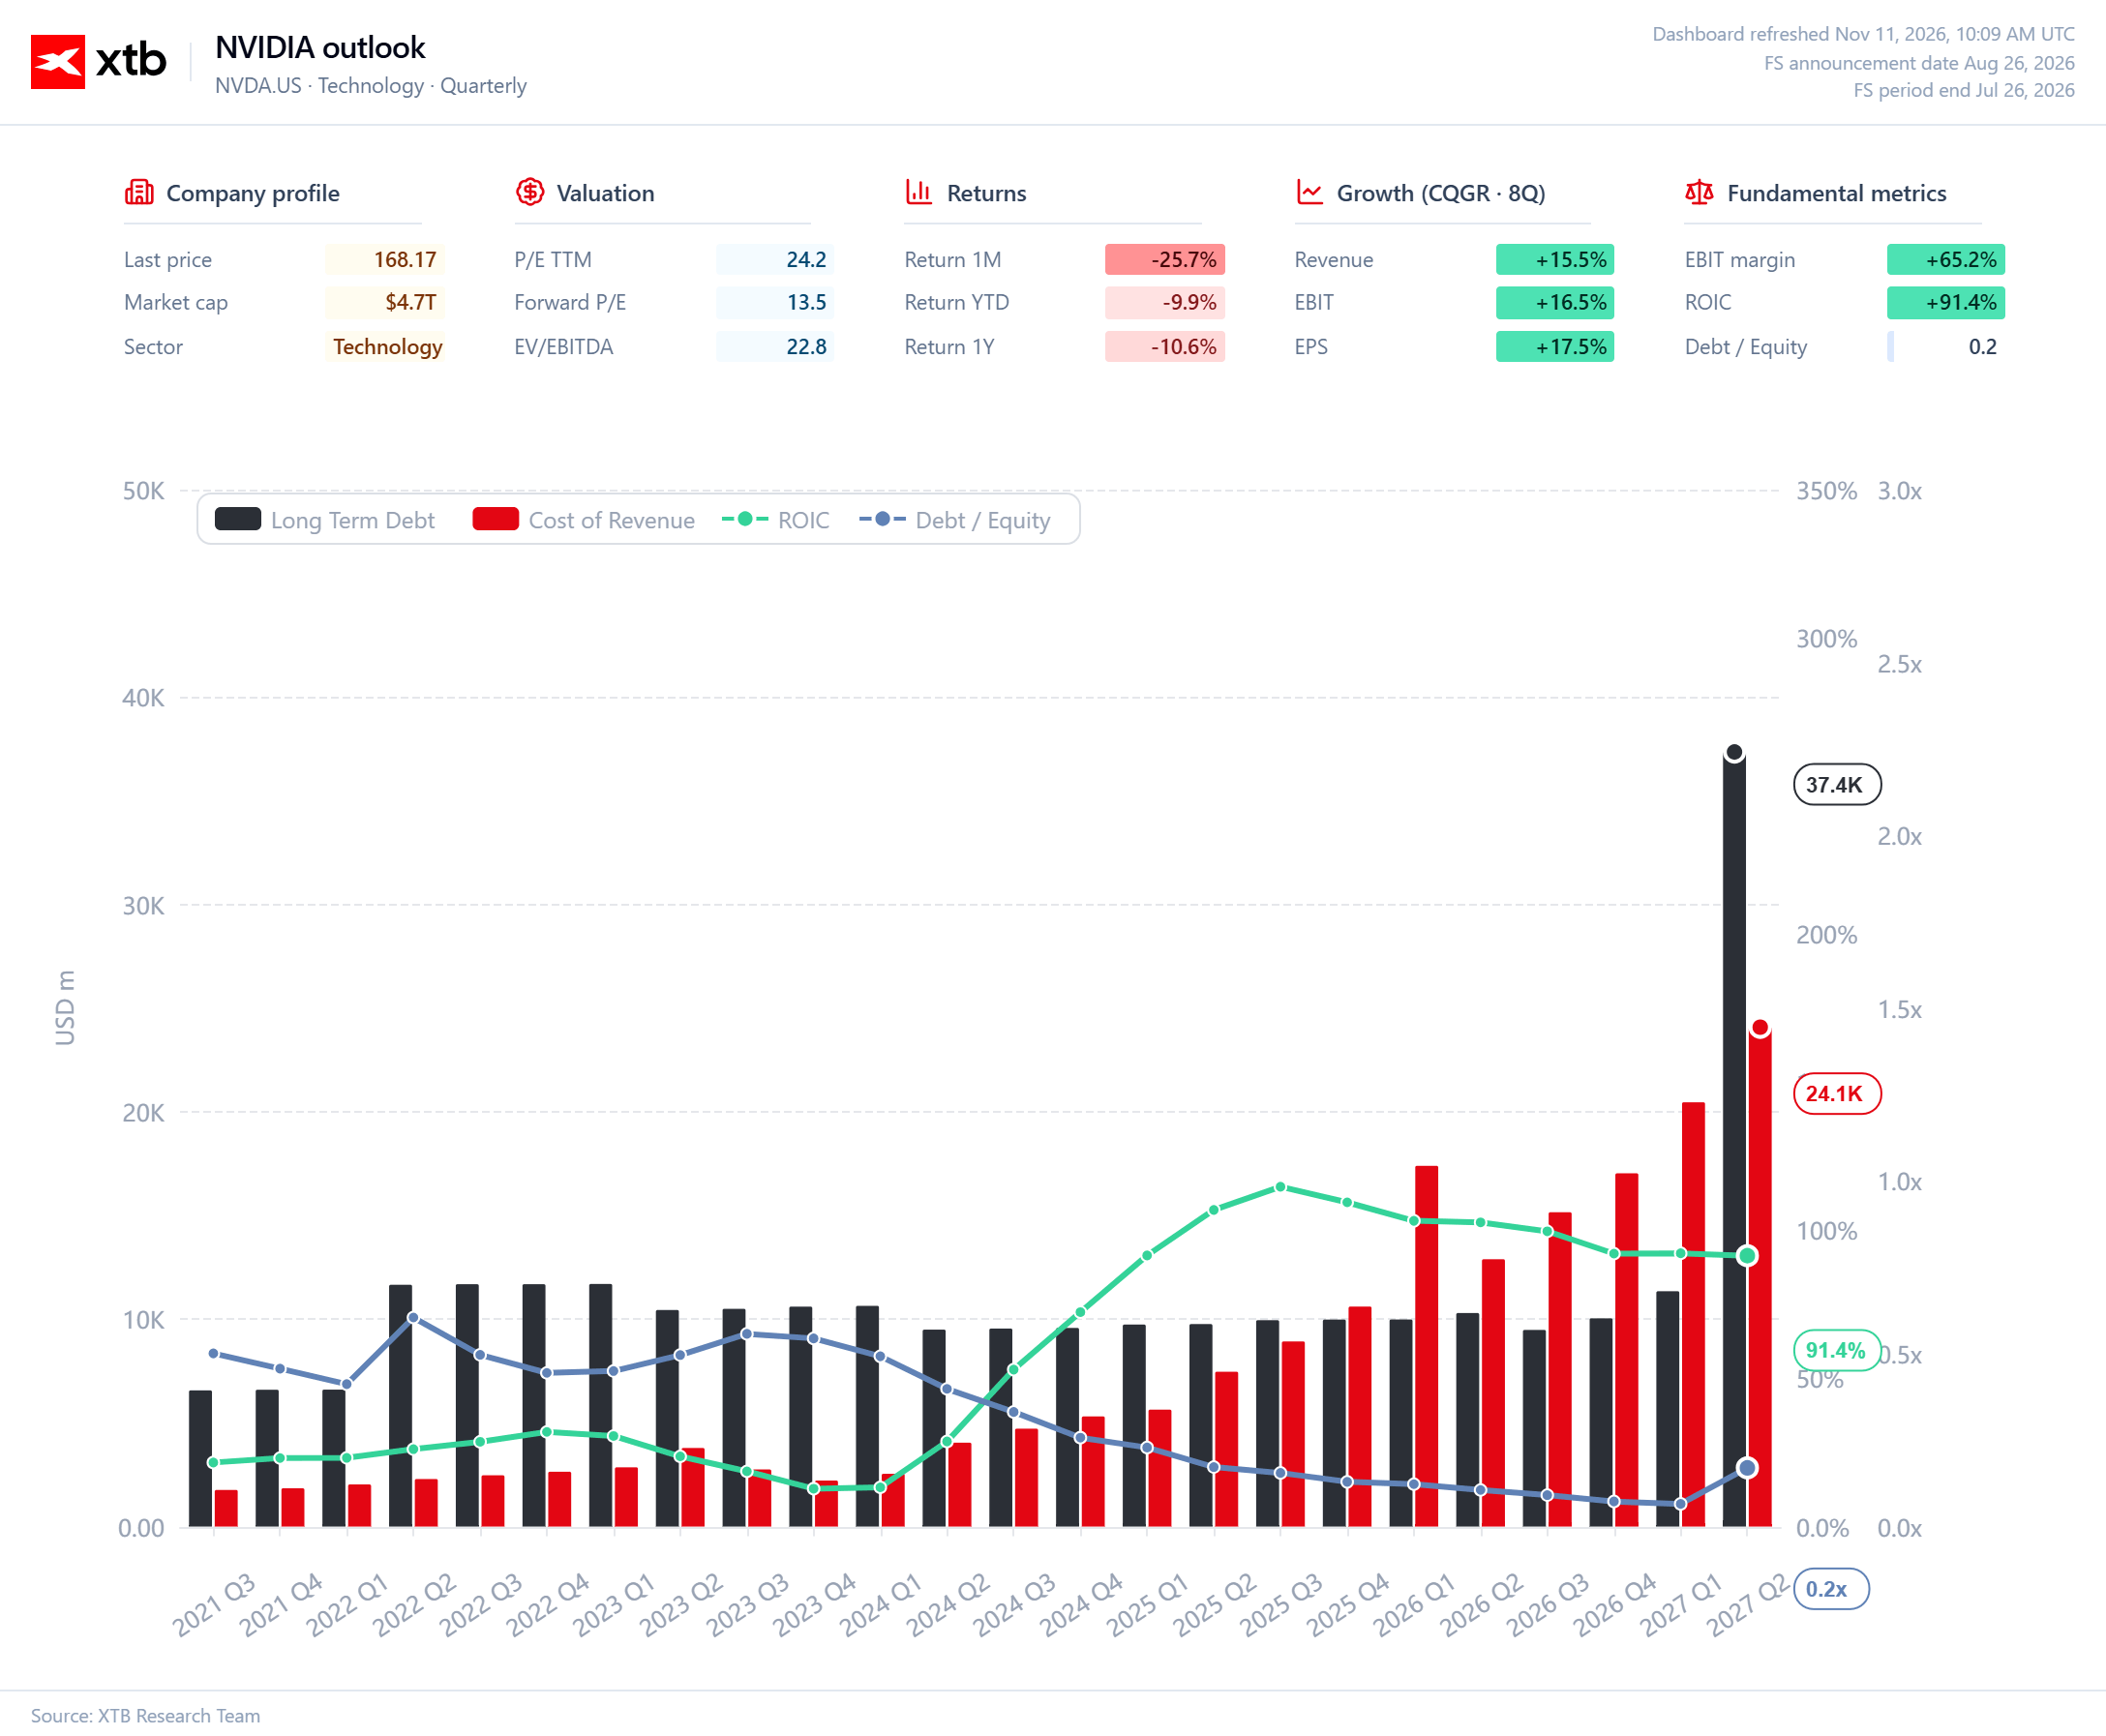
الميزانية العمومية، والعائد على رأس المال المستثمر (ROIC)، والتقييم
يُظهر الرسم البياني الأول بوضوح أن شركة "إنفيديا" (Nvidia) لا تزال تتمتع بكفاءة استثنائية في استخدام رأس المال، حتى وهي تدخل مرحلة تتسم بنطاق تشغيلي ومالي أوسع بكثير. ولا يزال العائد على رأس المال المستثمر (ROIC) يحوم حول 91%، مما يشير إلى أن الشركة تواصل تحقيق عوائد مرتفعة للغاية على رأس المال الموظف في أعمالها، رغم التوسع السريع في الإيرادات والتكاليف التشغيلية. وفي الوقت ذاته، تظل نسبة الدين إلى حقوق الملكية منخفضة للغاية عند مستوى 0.2 ضعف تقريباً؛ وهو ما يعني أن نمو "إنفيديا" لا يتم تمويله عبر الاقتراض المكثف، بل يعتمد بشكل أساسي على قدرة الشركة الذاتية على توليد النقد.
وبناءً على ذلك، ينبغي النظر إلى الزيادة المتوقعة في الديون طويلة الأجل -لتصل إلى نحو 37 مليار دولار أمريكي- في سياق توسع نطاق أعمال الشركة، وليس كمؤشر على تدهور جودة ميزانيتها العمومية. كما أصبح تقييم الشركة أكثر جاذبية؛ إذ تبلغ نسبة السعر إلى الربحية (P/E) بناءً على الأرباح المحققة نحو 24.2 ضعفاً، بينما تنخفض النسبة بناءً على الأرباح المتوقعة مستقبلاً إلى 13.5 ضعفاً فقط، مما يسلط الضوء على حجم نمو الأرباح الذي تتضمنه تقديرات المحللين حالياً. ورغم أن نسبة قيمة المنشأة إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EV/EBITDA) -التي تبلغ نحو 22.8 ضعفاً- تظل مرتفعة نسبياً من الناحية المطلقة، إلا أنه بالنظر إلى مستوى العائد على رأس المال المستثمر (ROIC) الحالي لدى "إنفيديا" ومسار نمو أرباحها، فإن هذا التقييم لم يعد يعكس ذلك النوع من "العلاوة السعرية" المفرطة التي شوهدت في المراحل الأولى من طفرة الذكاء الاصطناعي. لذا، لم يعد السؤال الجوهري بالنسبة للمستثمرين مقتصراً على ما إذا كانت "إنفيديا" تبدو باهظة الثمن مقارنة بالسوق ككل، بل أصبح يتمحور حول قدرة الشركة على الحفاظ على عوائدها الاستثنائية على رأس المال لفترة كافية تسمح بتحقيق توقعات الأرباح المضمنة في مضاعفات التقييم المستقبلية.
المصدر: أبحاث XTB (XTB Research)
التدفق النقدي الحر، والمخزونات، وتحويل النقد
يسلط الرسم البياني الثاني الضوء على تحول مهم في اقتصاديات شركة "إنفيديا" (Nvidia)؛ إذ تولد الشركة مبالغ ضخمة من التدفق النقدي الحر، ولكن في الوقت ذاته، يتم تخصيص المزيد من رأس المال لدعم النمو المستقبلي. فقد تضاعف التدفق النقدي الحر عدة مرات في السنوات الأخيرة، متجاوزاً حاجز الـ 30 إلى 40 مليار دولار أمريكي في أقوى فصولها المالية، مما يؤكد قدرة الشركة الاستثنائية على تحقيق عوائد مالية من الطلب المتزايد على مسرعات الذكاء الاصطناعي. وفي الوقت نفسه، تشهد المخزونات نمواً أسرع بكثير مما كان عليه الحال في المرحلة السابقة من الدورة الاقتصادية، وتشير التوقعات إلى أنها قد تتجاوز 30 مليار دولار أمريكي. ويعكس هذا بشكل رئيسي توسع نطاق الإنتاج لدى "إنفيديا"، والحاجة إلى تأمين المكونات والقدرات التصنيعية قبل وقت كافٍ.
ولا ينبغي تفسير ذلك تلقائياً على أنه مؤشر على تراجع الطلب؛ ومع ذلك، تجدر مراقبة نمو المخزونات مقارنة بالإيرادات، حيث غالباً ما يكون هذا أحد المؤشرات الأولية على بدء تدهور دورة قطاع أشباه الموصلات. ولا يزال هامش التدفق النقدي الحر مرتفعاً للغاية عند حوالي 42%، مما يظهر أن "إنفيديا" تواصل تحويل جزء كبير من إيراداتها إلى سيولة نقدية، حتى مع تزايد متطلبات رأس المال العامل. ومن ناحية أخرى، يظهر مؤشر أكثر حذراً يتمثل في انخفاض نسبة تحويل التدفق النقدي الحر (FCF conversion ratio) إلى حوالي 0.6 ضعف، مما يشير إلى أن نمو التدفق النقدي بدأ يتأخر عن نمو الأرباح المحاسبية المعلنة. وطالما أن زيادة المخزونات تترجم إلى مبيعات قوية ومستمرة لمنتجات "بلاك ويل" (Blackwell) و"روبن" (Rubin) والبنية التحتية الأوسع للذكاء الاصطناعي، فيمكن اعتبار ذلك "تكلفة للنمو". أما إذا استمرت المخزونات في النمو بوتيرة أسرع من الإيرادات لعدة فصول متتالية، فسيصبح ذلك أحد أول المؤشرات التحذيرية الجوهرية.
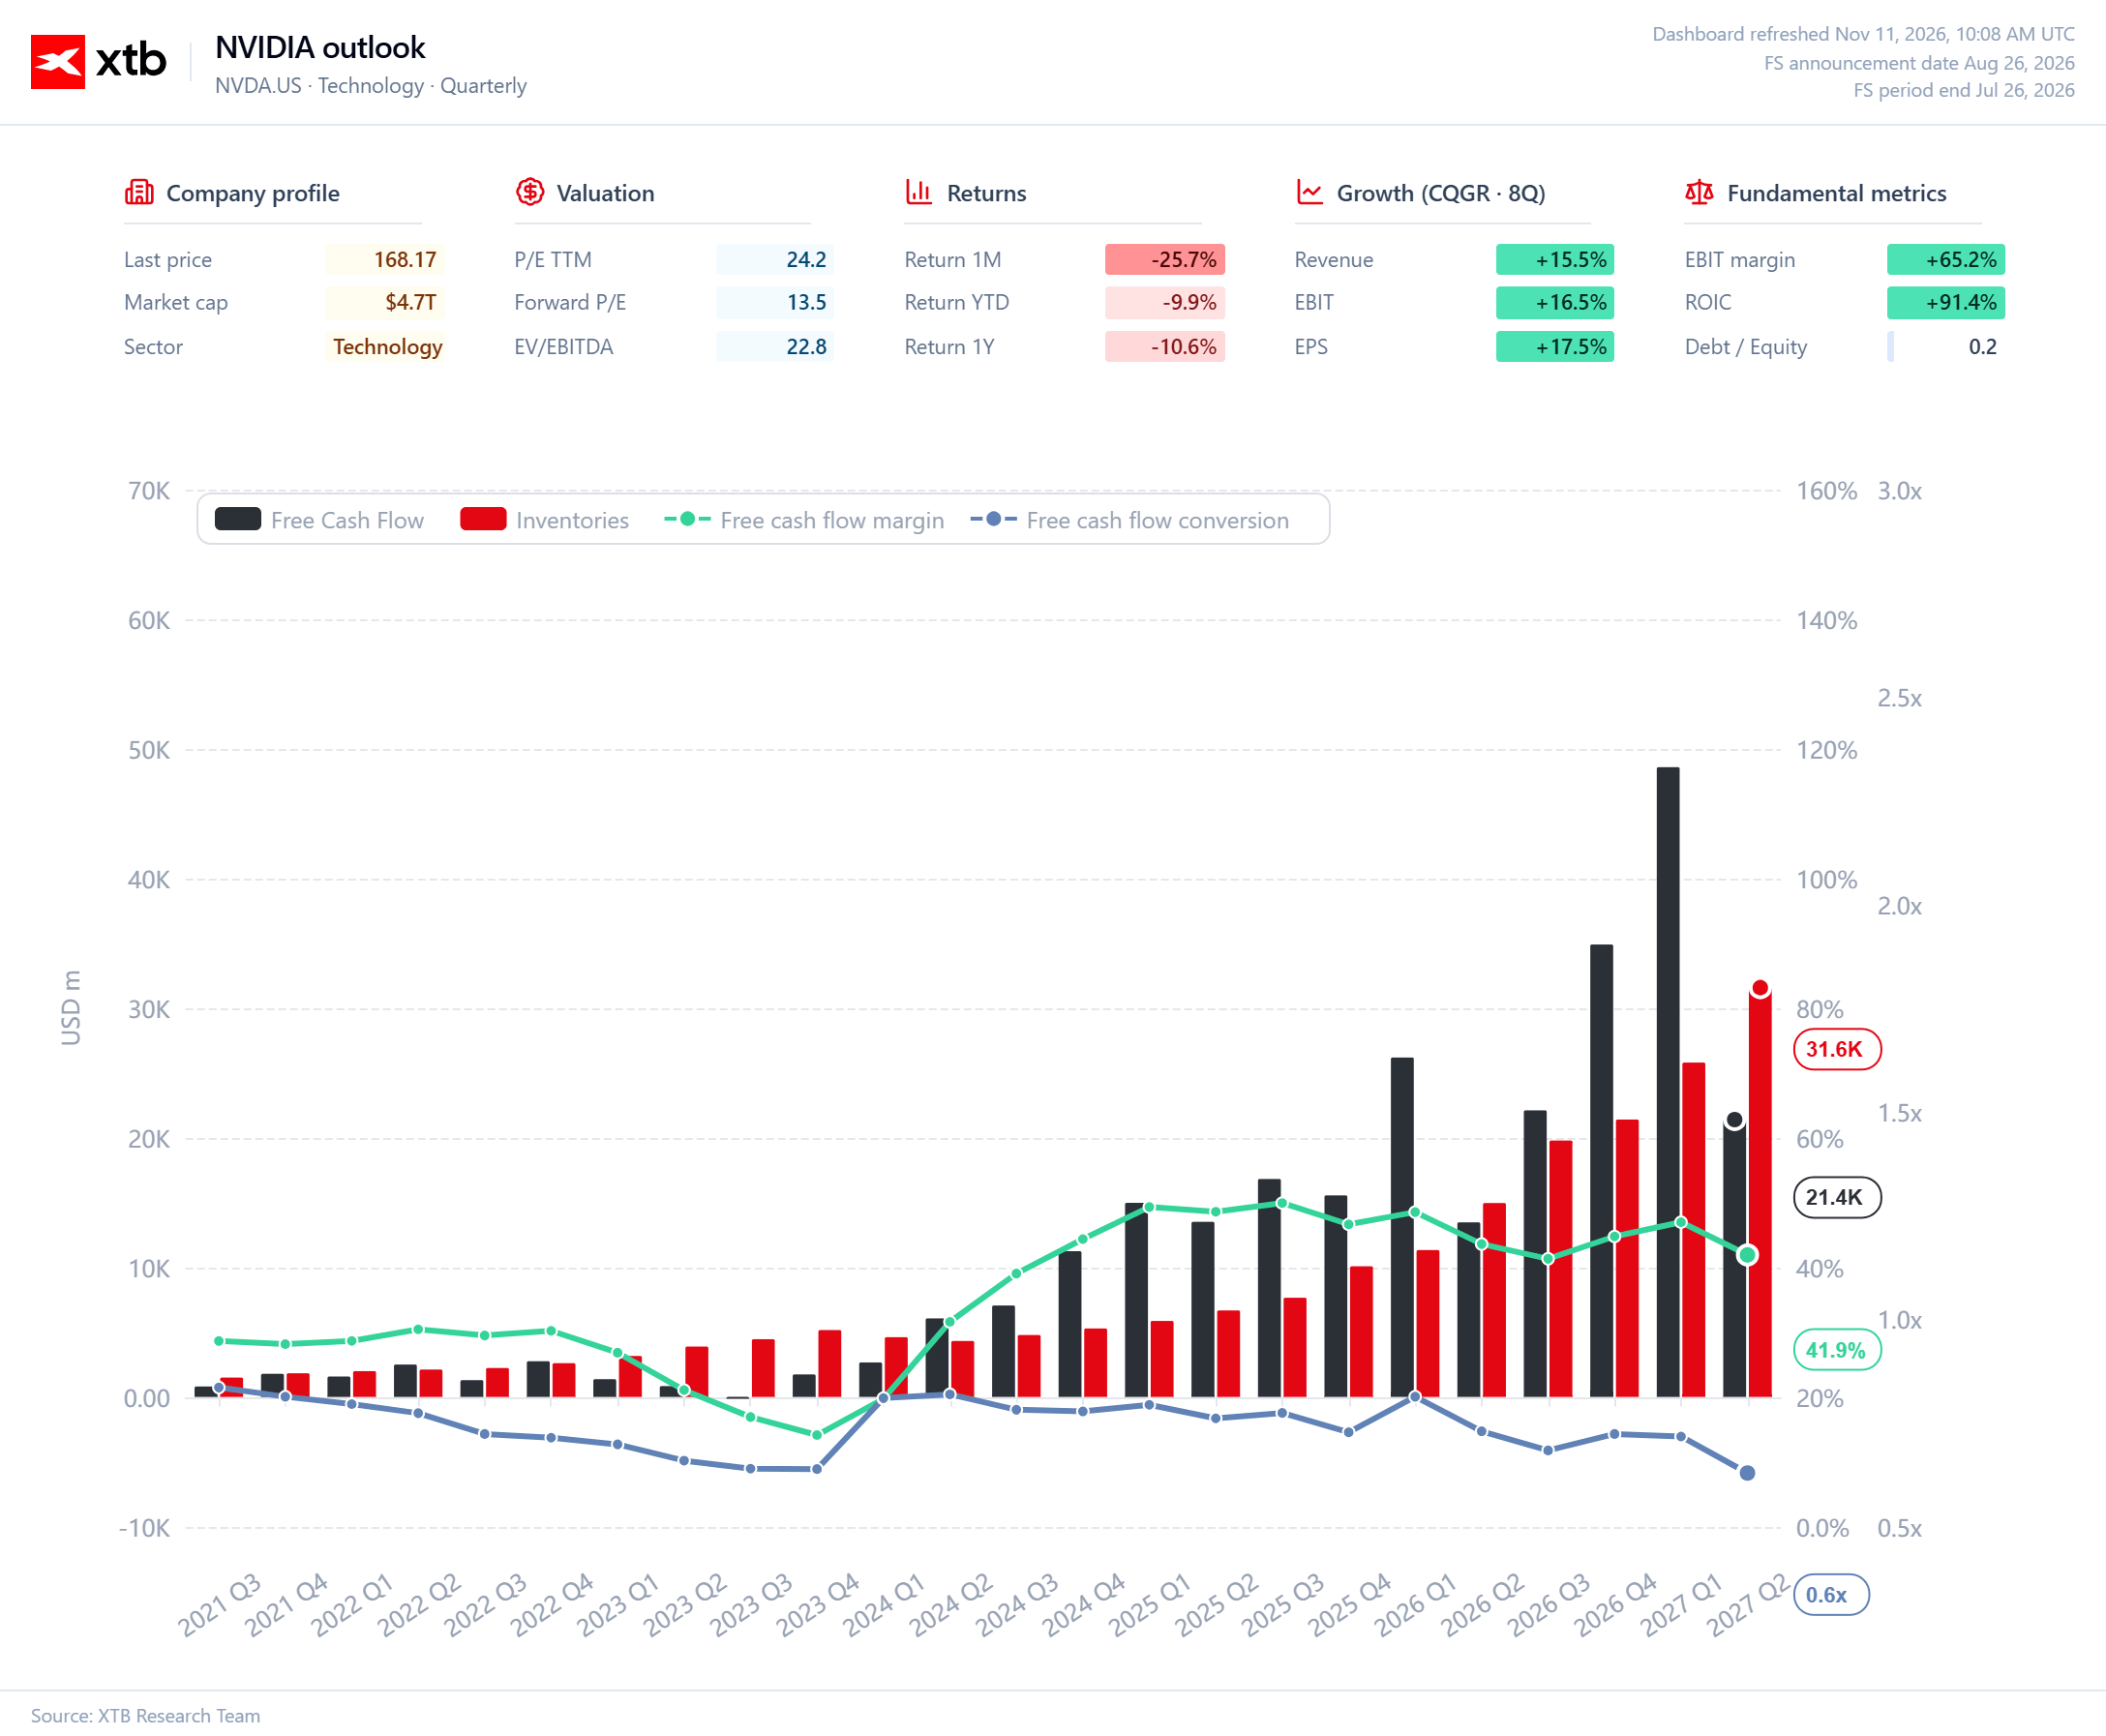 المصدر: XTB Research


التقويم الاقتصادي: موسم أرباح الشركات الأوروبية تحت المجهر في ظل أجندة اقتصادية كلية هادئة (11 نوفمبر 2026)

إفتتاح الأسواق الأمريكية: ارتفاع التضخم (مؤشر أسعار المستهلك) يضعف المعنويات، وشركة "أنثروبيك" (Anthropic) تستهدف تقييماً بقيمة 1.4 تريليون دولار

قفزة تاريخية: أرباح "أدنوك للغاز" تتضاعف إلى 4.92 مليار درهم في الربع الثالث من عام 2026

سعر طرح شركة "أنثروبيك" (Anthropic): هل يبدو تريليون دولار رقماً معقولاً؟