

- سجلت العقود الآجلة للمؤشرات الأمريكية مكاسب طفيفة، في انتظار المستثمرين لقرار لجنة السوق المفتوحة الفيدرالية وإصدار أحدث التوقعات الاقتصادية الكلية ومخطط النقاط.
- بيانات قوية لمبيعات التجزئة الأمريكية: ارتفعت مبيعات أغسطس بشكل غير متوقع بنسبة 1.2% على أساس شهري (مقابل توقعات بارتفاعها بنسبة 0.8% على أساس شهري)، متعافية بعد انخفاضها في يوليو.
- قطاع أشباه الموصلات يدعم مؤشر ناسداك: ارتفعت أسهم شركة إنتل (INTC.US) في تداولات ما قبل افتتاح السوق وفي بداية الجلسة بعد تقارير عن محادثات مع شركة إس كيه هاينكس بشأن الإنتاج الأولي للذاكرة في الولايات المتحدة.
- انخفاض حاد في أسهم شركة جيه بي هانت (JBHT.US): تراجعت أسهم شركة النقل بأكثر من 12% بعد إصدارها تحذيراً بشأن الأرباح وعزت ذلك إلى ارتفاع تكاليف التشغيل.

- سجلت العقود الآجلة للمؤشرات الأمريكية مكاسب طفيفة، في انتظار المستثمرين لقرار لجنة السوق المفتوحة الفيدرالية وإصدار أحدث التوقعات الاقتصادية الكلية ومخطط النقاط.
- بيانات قوية لمبيعات التجزئة الأمريكية: ارتفعت مبيعات أغسطس بشكل غير متوقع بنسبة 1.2% على أساس شهري (مقابل توقعات بارتفاعها بنسبة 0.8% على أساس شهري)، متعافية بعد انخفاضها في يوليو.
- قطاع أشباه الموصلات يدعم مؤشر ناسداك: ارتفعت أسهم شركة إنتل (INTC.US) في تداولات ما قبل افتتاح السوق وفي بداية الجلسة بعد تقارير عن محادثات مع شركة إس كيه هاينكس بشأن الإنتاج الأولي للذاكرة في الولايات المتحدة.
- انخفاض حاد في أسهم شركة جيه بي هانت (JBHT.US): تراجعت أسهم شركة النقل بأكثر من 12% بعد إصدارها تحذيراً بشأن الأرباح وعزت ذلك إلى ارتفاع تكاليف التشغيل.
وضع السوق والمؤشرات
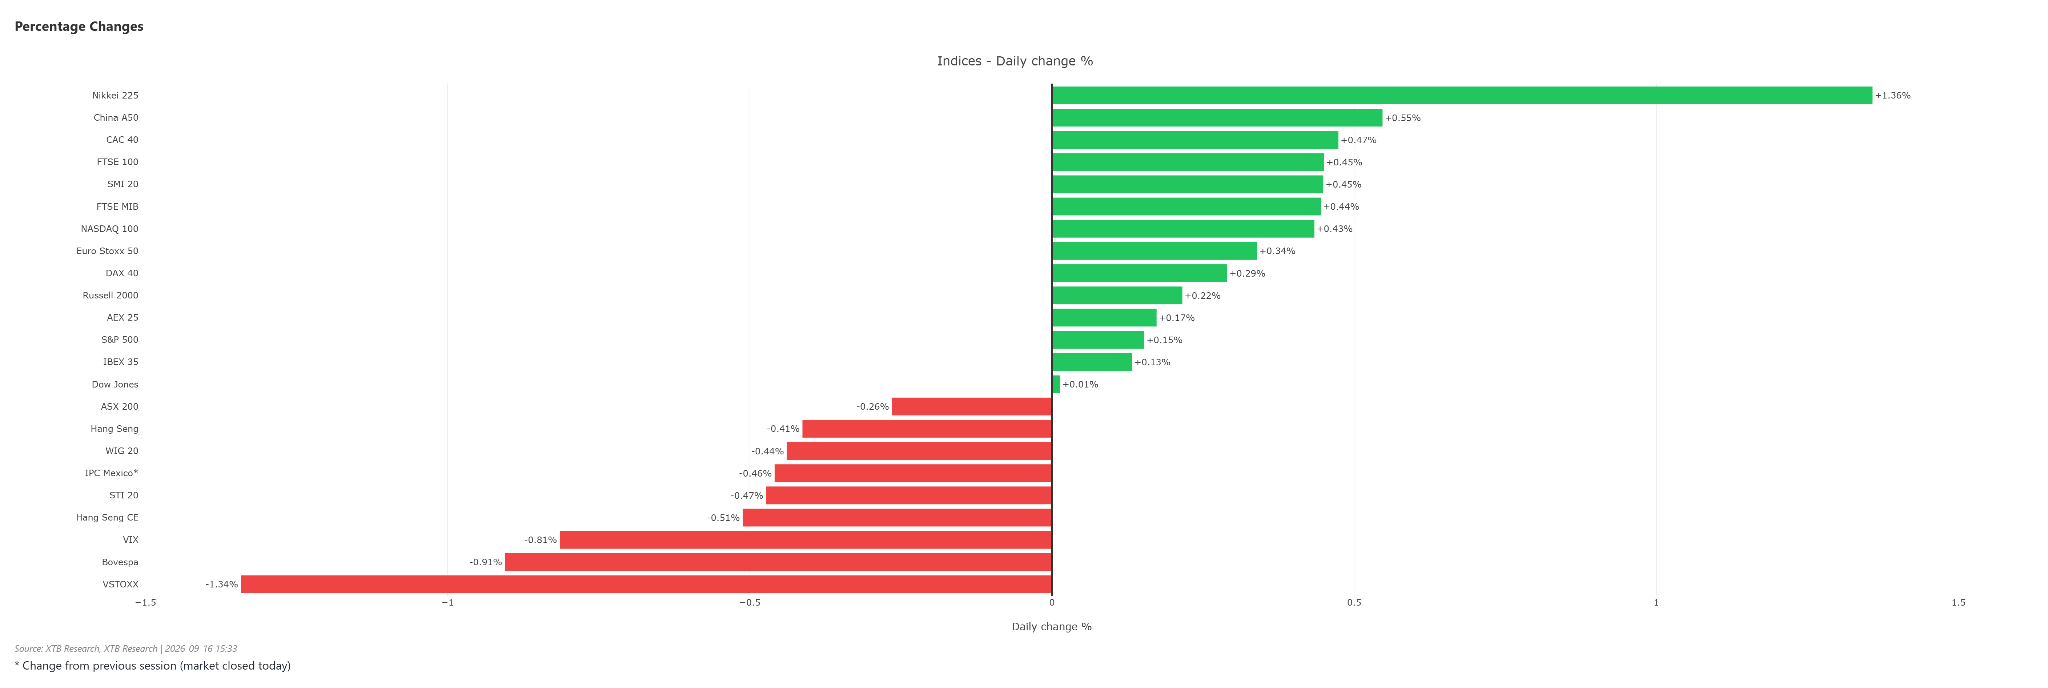
أثارت قراءات مؤشر أسعار المستهلكين (CPI) لشهر أغسطس وبيانات مبيعات التجزئة التي جاءت أقوى من المتوقع (بزيادة 1.2% على أساس شهري) نقاشات في السوق حول الخطوات المرتقبة لمجلس الاحتياطي الفيدرالي. وتُشير تسعيرات السوق إلى احتمالية تتجاوز 90% لرفع أسعار الفائدة بمقدار 25 نقطة أساس خلال اجتماع اليوم. وسينصب التركيز بشكل كبير على الرسائل الصادرة عن المؤتمر الصحفي ومخطط "النقاط" (dot plot) المحدث، حيث ستحدد هذه العناصر ما إذا كان التوجه المتشدد (المائل لرفع الفائدة) سيستمر في الأرباع القادمة. وفي المقابل، يوفر تباطؤ وتيرة ارتفاع أسعار النفط الخام واستقرار سوق سندات الخزانة بعض الارتياح الطفيف.
وفيما يتعلق بالسوق الفورية وعقود الآجلة، نلاحظ محاولات للتماسك والتعافي عقب التراجعات الأخيرة:
- US500 (العقود الآجلة لمؤشر S&P 500): تسجل العقود مكاسب تتراوح بين 0.2% و0.3%، في محاولة لتكوين قاع محلي عند مستوى 7606 نقطة تقريباً.
- US100 (العقود الآجلة لمؤشر Nasdaq 100): تحقق مكاسب بنسبة 0.4% إلى 0.5%، معوضةً بذلك الضعف الذي شهدته الجلسات السابقة، وذلك بفضل القوة النسبية لأسهم شركات التكنولوجيا الكبرى وقطاع أشباه الموصلات.
- US30 (العقود الآجلة لمؤشر Dow Jones): تسجل تراجعاً طفيفاً بنسبة 0.2%، حيث لا تزال متأثرة بتقارير متباينة الأداء من قطاعي الصناعة والنقل.
- US2000 (العقود الآجلة لمؤشر Russell 2000): تشهد ارتداداً بنسبة 0.4%، رغم أن أسهم الشركات ذات القيمة السوقية الصغيرة لا تزال شديدة الحساسية لارتفاع عوائد السندات.
التحليل الفني لمؤشر US500 (على الإطار الزمني اليومي D1)
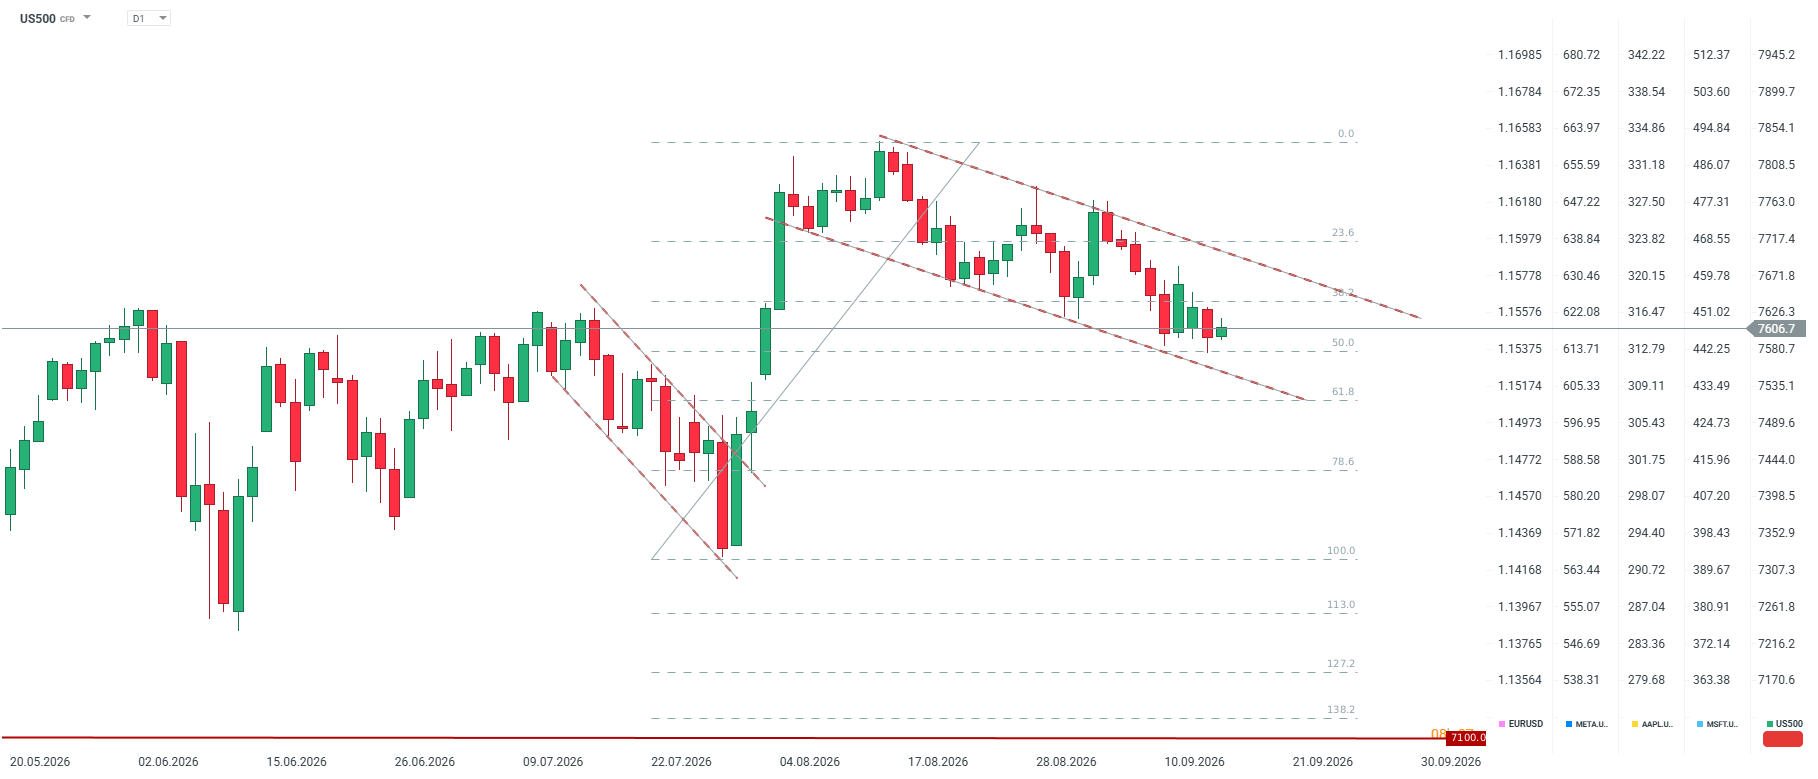
منذ بلوغ القمة عند مستوى 7854 نقطة في منتصف شهر أغسطس، يتحرك المؤشر ضمن قناة هابطة واضحة. وتتسم عملية التصحيح الجارية بالانتظام، حيث تظهر أجسام الشموع صغيرة الحجم مع تداخل قوي في النطاقات السعرية وغياب لجلسات "الاستسلام" (البيع الذعري). ويشير هذا المشهد الفني إلى تصحيح ضمن الاتجاه السائد وليس انهياراً حاداً للسوق.
عند تطبيق مستويات تصحيح فيبوناتشي على الموجة الصاعدة الممتدة من أدنى مستوى في يوليو (حوالي 7353 نقطة) إلى قمة أغسطس (7854 نقطة)، نجد أن السعر الحالي يقع في منطقة حاسمة لاتخاذ القرار. فقد تم كسر مستوى التصحيح 38.2% عند 7626 نقطة، ويختبر السوق حالياً مستوى الدعم عند 50.0% (7581 نقطة)؛ وتؤكد الذيول السفلية الطويلة للشموع خلال الجلسات الأربع الماضية وجود نشاط شرائي في هذه المنطقة.
المستويات الرئيسية:
- المقاومة (حوالي 7700 / 7717): الحد العلوي للقناة الهابطة + مستوى تصحيح فيبوناتشي 23.6%
- المقاومة (7763): منطقة رد فعل سعري محلي
- المقاومة (7808 / 7854): أعلى مستويات تاريخية سُجلت في أغسطس
- الدعم (7581): مستوى تصحيح فيبوناتشي 50.0% (يتم اختباره حالياً)
- الدعم (7535): مستوى تصحيح فيبوناتشي 61.8% + الحد السفلي للقناة الهابطة
- الدعم (7444 ← 7353): مستوى تصحيح فيبوناتشي 78.6% وأدنى مستوى في يوليو
السيناريوهات:
- يؤدي إغلاق شمعة يومية فوق مستوى 7700 نقطة تقريباً إلى إلغاء الهيكل الهابط وفتح الطريق لاختبار مستويات 7763–7854 نقطة مجدداً. وفي المقابل، فإن إغلاق الجلسة دون مستوى 7535 نقطة سيؤدي إلى كسر كل من مستوى تصحيح 61.8% والحد السفلي للقناة (وهو التقاء فني قوي وحيد على هذا الرسم البياني)، مما يحفز هبوطاً نحو 7444 نقطة، مع احتمالية حدوث تصحيح كامل للاتجاه الصاعد السابق وصولاً إلى 7353 نقطة. أما مستويات الامتداد عند 113.0% (7262 نقطة) و127.2% (7171 نقطة) فتمثل سيناريو مرتبطاً بحالة "الركود التضخمي" (stagflation) أكثر من كونها سيناريو فنياً بحتاً. في نطاق 7535–7700 نقطة، لا يتمتع أي من الطرفين بأفضلية دائمة (مع احتمالية صعود بنحو 95 نقطة وهبوط بنحو 70 نقطة)، مما يجعل هذه المنطقة مرحلة "ترقب وحذر".
- تنبيه هام: قد تفقد جميع السيناريوهات الفنية المذكورة أعلاه صلاحيتها فور صدور إعلان اللجنة الفيدرالية للسوق المفتوحة (FOMC) في الساعة 8:00 مساءً بتوقيت وسط أوروبا. ونظراً لأن الأسواق قد سعّرت بالفعل احتمال رفع أسعار الفائدة بنسبة 92%، فإن نبرة "مخطط النقاط" (dot plot) والمؤتمر الصحفي الذي سيديره "كيفن وارش" ستكون حاسمة في تحديد الاتجاه الذي سيخرج منه المؤشر من نطاق 7535–7700 نقطة.
أبرز مستجدات الشركات
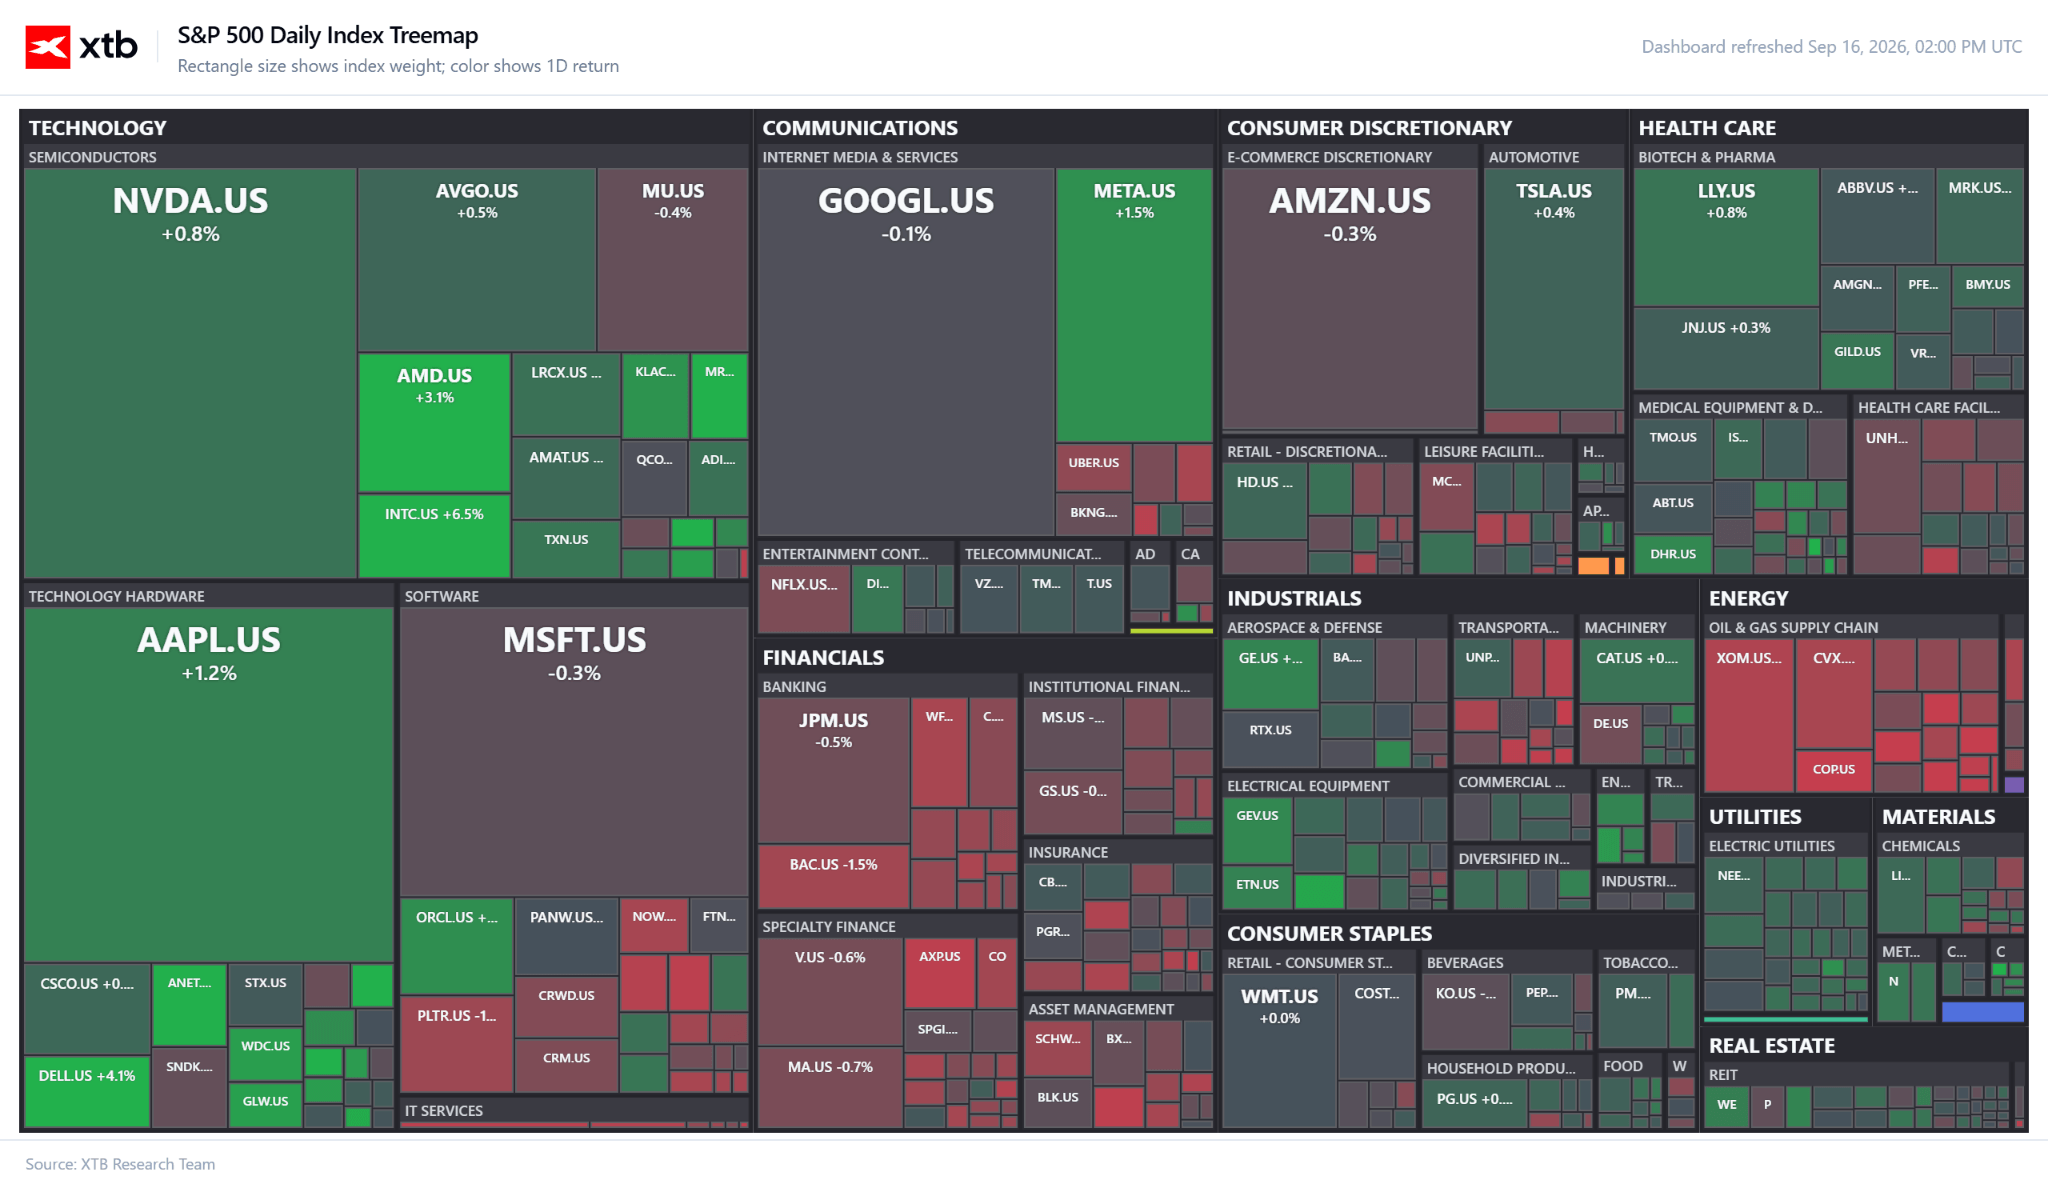
- Intel (INTC.US) (+4.4%): مكاسب عقب تقارير صحفية تشير إلى محادثات متقدمة مع شركة SK Hynix بشأن تصنيع رقائق الذاكرة داخل الولايات المتحدة.
- JB Hunt Transport Services (JBHT.US) (-12.3%): عمليات بيع حادة إثر تحذيرات الإدارة -خلال مؤتمر لبنك "مورغان ستانلي"- بشأن ارتفاع التكاليف التشغيلية وتوقعات أضعف للأرباح.
- Alvotech (ALVO.US) (+8.5%): ارتفاع السهم بعد رفع تصنيفه مرتين من قبل بنك "باركليز" إلى فئة "زيادة الوزن النسبي" (overweight) قبيل قرار مرتقب من إدارة الغذاء والدواء الأمريكية (FDA).
- Rocket Pharmaceuticals (RCKT.US) (+1.1%): صعود السهم عقب رفع تصنيفه من قبل شركة "نيدهام" (Needham) إلى فئة "شراء" (بدلاً من "احتفاظ")، وذلك بفضل التقدم المحرز في المناقشات مع إدارة الغذاء والدواء بشأن تصميمات التجارب السريرية للأمراض النادرة.
- SimilarWeb (SMWB.US) (+0.71%): رفع التصنيف إلى فئة "شراء" من قبل شركة "نيدهام" بعد سلسلة من الاجتماعات مع إدارة الشركة.
- Bloom Energy (BE.US) (+5.3%): مكاسب تأتي في ظل الطلب القوي على الشركات العاملة في مجال البنية التحتية للطاقة المخصصة للذكاء الاصطناعي.
- Expedia (EXPE.US) (-1.7%): تراجع السهم بعد خفض تصنيفه من قبل "مورغان ستانلي" إلى فئة "نقص الوزن النسبي" (underweight) مع تحديد سعر مستهدف عند 235 دولاراً.
- Ardagh Metal Packaging (AMBP.US) (-1.4%): انخفاض السهم عقب حكم قضائي في لوكسمبورغ يمنع بيع أصول تابعة لقسم التغليف المعدني في الشركة؛ ومع ذلك، نجحت الشركة في تقليص خسائرها الأولية بشكل كبير. شركات "العظماء السبعة": تشهد تداولات تميل إلى الارتفاع الطفيف إجمالاً؛ حيث سجلت كل من Nvidia (+0.8%) وMeta Platforms (+1.5%) وTesla (+0.8%) وApple (+1.2%) مكاسب، في حين سجلت Alphabet (-0.1%) وAmazon (-0.3%) تراجعاً طفيفاً، وسجلت Microsoft (-0.45%) خسائر طفيفة.



مخطط اليوم: ما التالي بالنسبة لسوق الأسهم الأمريكية؟ (16.09.2026)



حصاد الأسواق: السوق تسعى لتحقيق التوازن قبيل قرار الاحتياطي الفيدرالي (16-09-2026)

حصاد الأسواق: خام برنت عند 107 دولارات، وموجة بيع في أسهم الذكاء الاصطناعي (15/09/2026)

ملخص يومي: تباطؤ زخم الذكاء الاصطناعي لا يحد من ارتفاع العوائد.