

- يتجه المستثمرون نحو تجنب المخاطرة في ظل استمرار ارتفاع أسعار النفط الخام (حيث تجاوز سعر خام برنت 111 دولاراً للبرميل).
- ارتفعت أسهم شركة "لوكهيد مارتن" بنسبة 7.8%، وذلك عقب رفع توقعات أرباحها للعام بأكمله وتحقيق أرباح قوية في قطاع الصواريخ.
- تعتزم شركة "سبيس إكس" الاستحواذ على محطات قاعدية لشبكة اتصالات متنقلة، مما دفع أسهم شركة "كراون كاسل" للصعود بنسبة 11%.
تشهد جلسة يوم الجمعة في بورصة نيويورك انطلاقاً يتسم بنزعة قوية لتجنب المخاطر، مع توجه رؤوس الأموال نحو الملاذات الآمنة. ولا تزال معنويات السوق تحت ضغط الصراع المستمر في الشرق الأوسط، الذي أدى إلى ارتفاع أسعار سلع الطاقة، مما يثير المخاوف من عودة الضغوط التضخمية قبيل انتخابات الكونغرس الأمريكي المرتقبة.
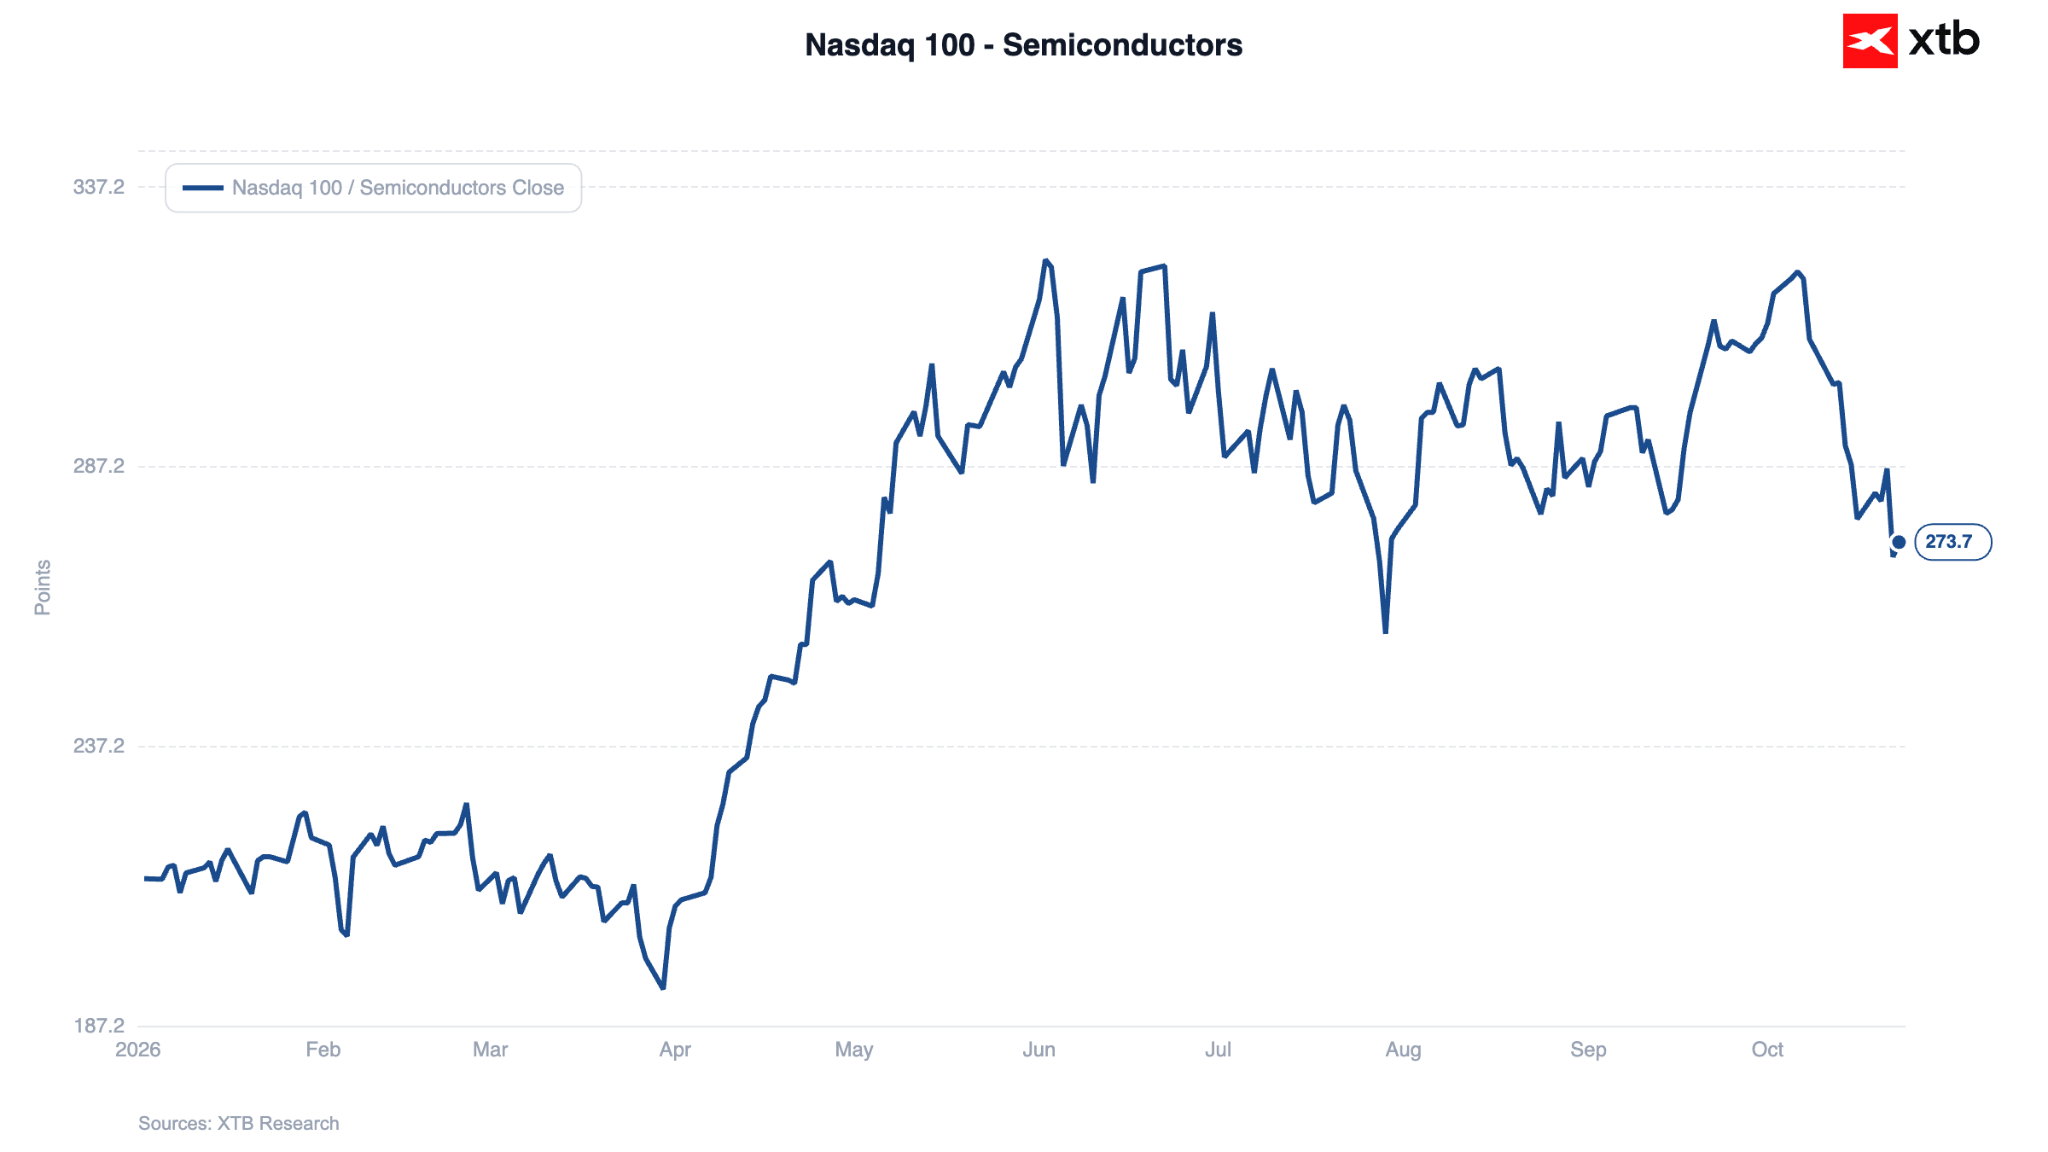
وفي الوقت ذاته، يواصل المستثمرون المؤسسيون إعادة تقييم الشركات المستفيدة من ثورة الذكاء الاصطناعي، حيث يقومون بتحويل السيولة من قطاع أشباه الموصلات إلى قطاعات دفاعية، مثل السلع الاستهلاكية الأساسية والمرافق العامة.
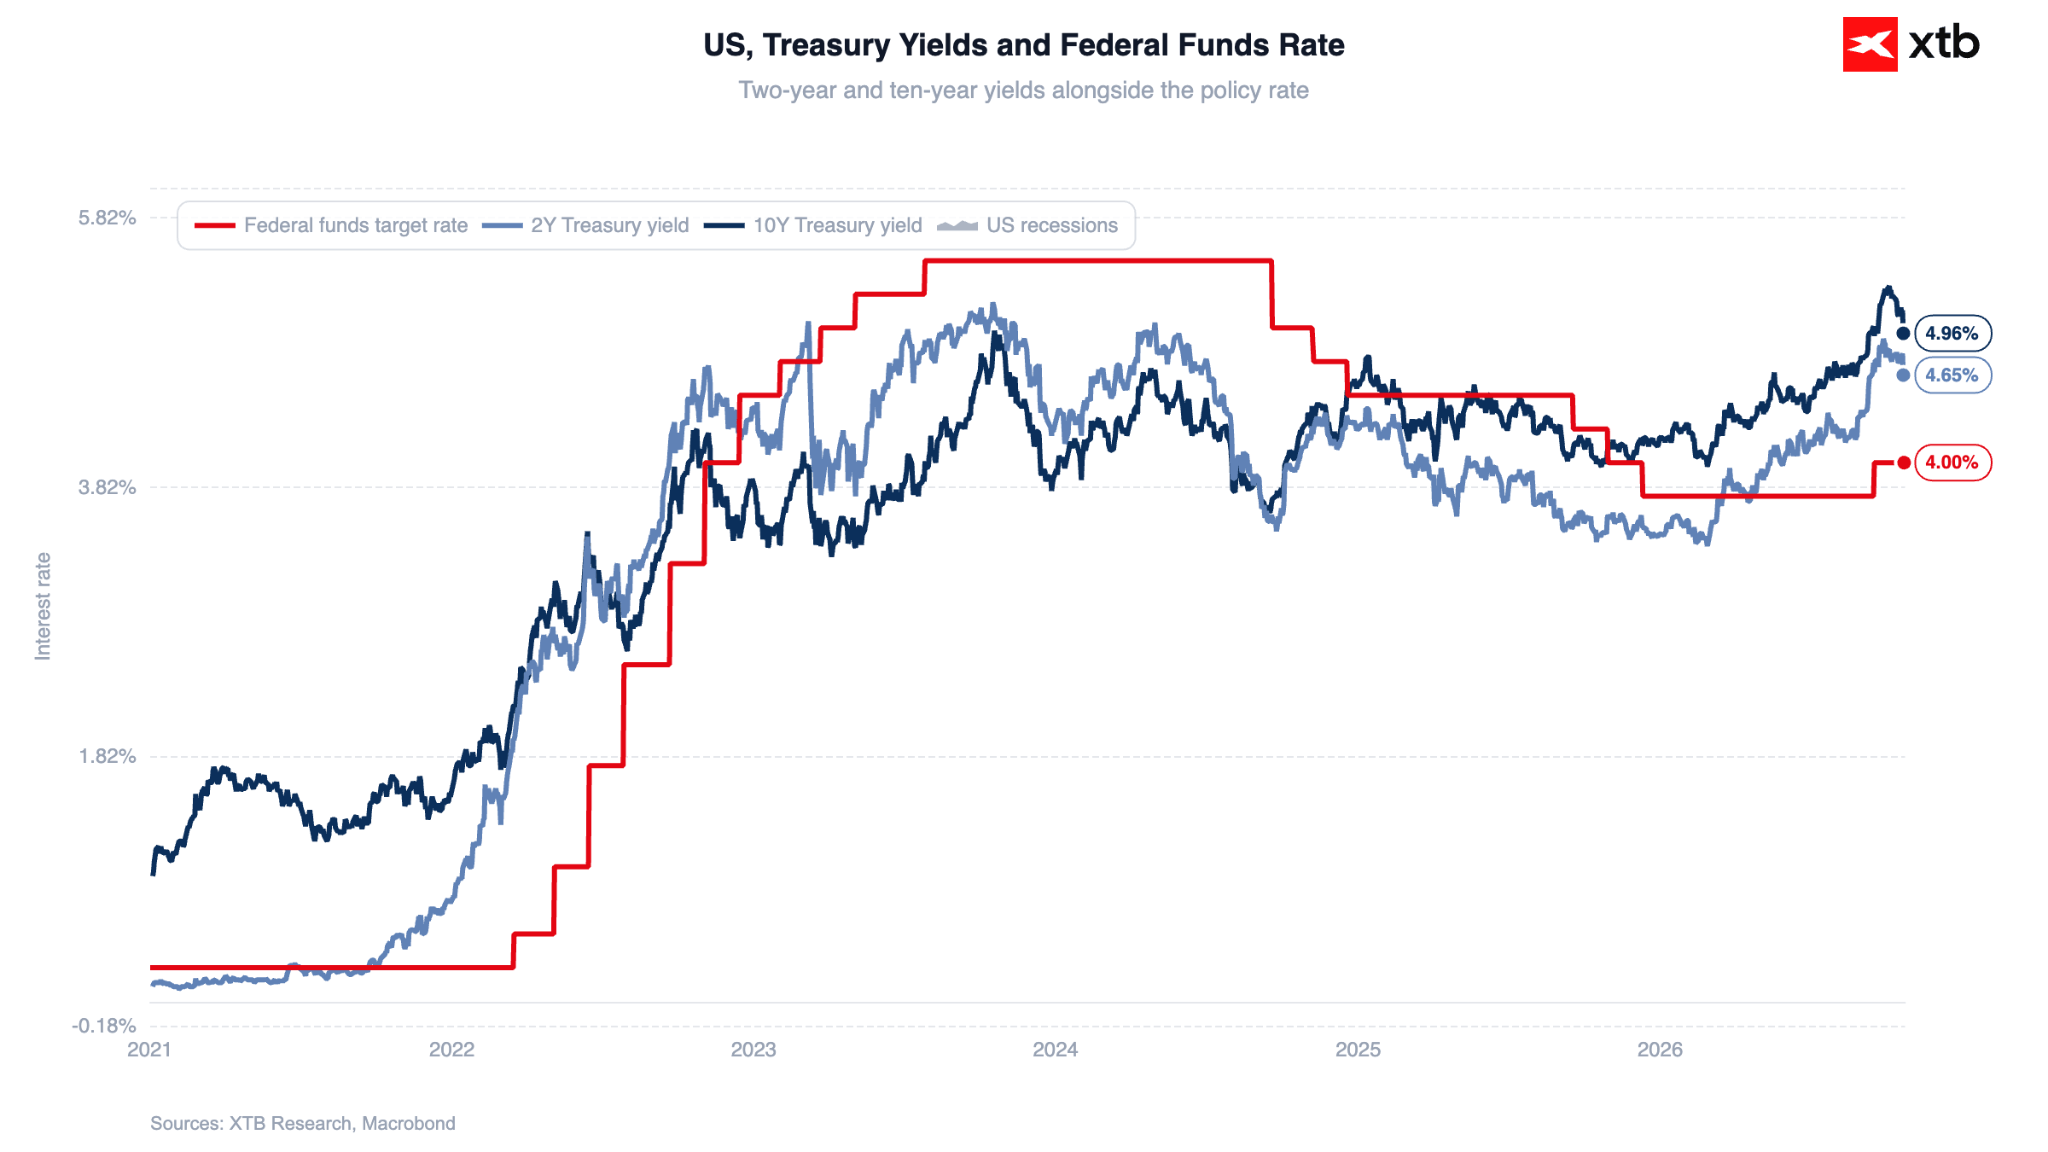
أما في سوق الدين، فقد توقف تراجع عوائد سندات الخزانة الأمريكية لأجل 10 سنوات بالقرب من الحاجز النفسي البالغ 5%.
الشكل 1: سعر الفائدة المستهدف من قبل الاحتياطي الفيدرالي، وعوائد سندات الخزانة الأمريكية لأجل عامين و10 سنوات (2021-2026)
 المصدر: XTB Research, 23.10.2026
ضغوط السلع الأساسية تحدد مسار السوق
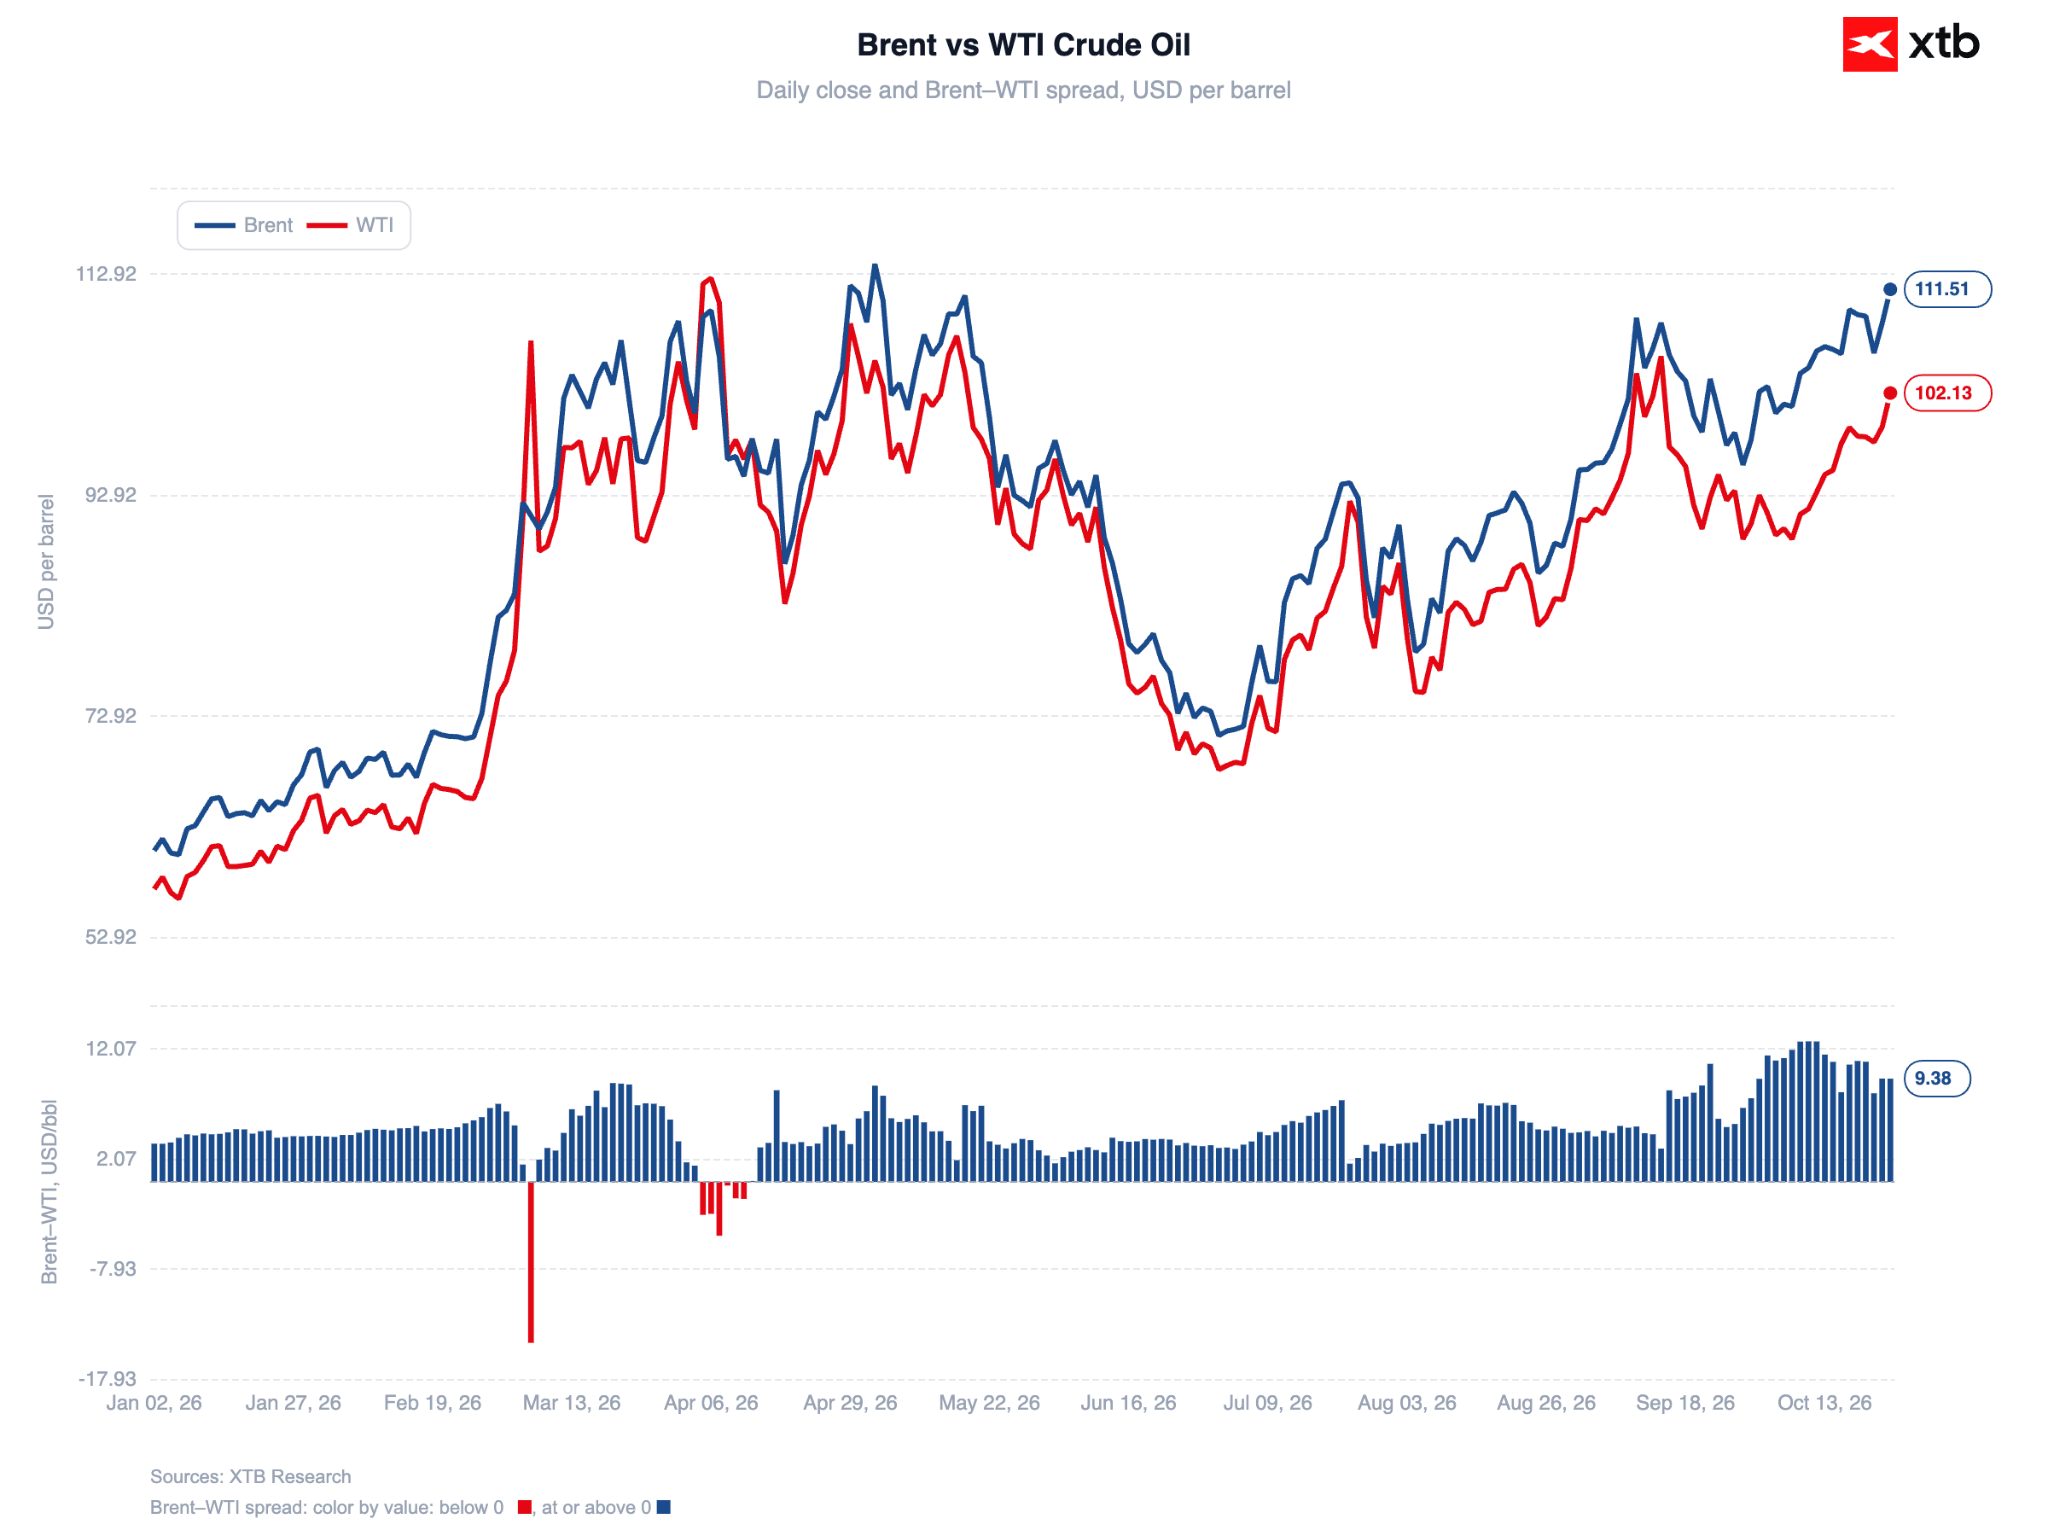
في أعقاب الهجمات التي شنها مسلحون حوثيون على ميناء ينبع السعودي ومنشآت نفطية تابعة لشركة "أرامكو"، تجاوزت أسعار خام برنت حاجز 111 دولاراً أمريكياً، بينما يحوم سعر خام غرب تكساس الوسيط (WTI) حول مستوى 102 دولار للبرميل. ولا يكترث سوق النفط بالتقارير التي تشير إلى وصول شحنات مؤقتة من الديزل الروسي إلى الولايات المتحدة، حيث يركز السوق في تسعيره على مخاطر حدوث جمود عسكري طويل الأمد في منطقة مضيق هرمز.
الشكل 2: خام برنت وخام غرب تكساس الوسيط (2026)
 المصدر: XTB Research, 23.10.2026
تصدعات في سردية الذكاء الاصطناعي
في غضون ذلك، وفي قطاع الذكاء الاصطناعي، تشهد فروق العائد على الائتمان (credit spreads) اتساعاً ملحوظاً. وبدأ المستثمرون يطرحون سؤالاً جوهرياً: من سيموّل النفقات المتزايدة بوتيرة سريعة لشركات الحوسبة فائقة النطاق (hyperscalers) -في ظل وصول عوائد الديون إلى 5%- لا سيما وأن شركة "أوبن إيه آي" (OpenAI) نفسها اضطرت إلى خفض تقييمها المستهدف من 1.4 تريليون دولار أمريكي إلى 1.25 تريليون دولار أمريكي؟
الشكل 3: مؤشر "ناسداك 100" - شركات أشباه الموصلات (2026)
 المصدر: XTB Research, 23.10.2026
صورة متباينة في بيانات مؤشرات مديري المشتريات (PMI)
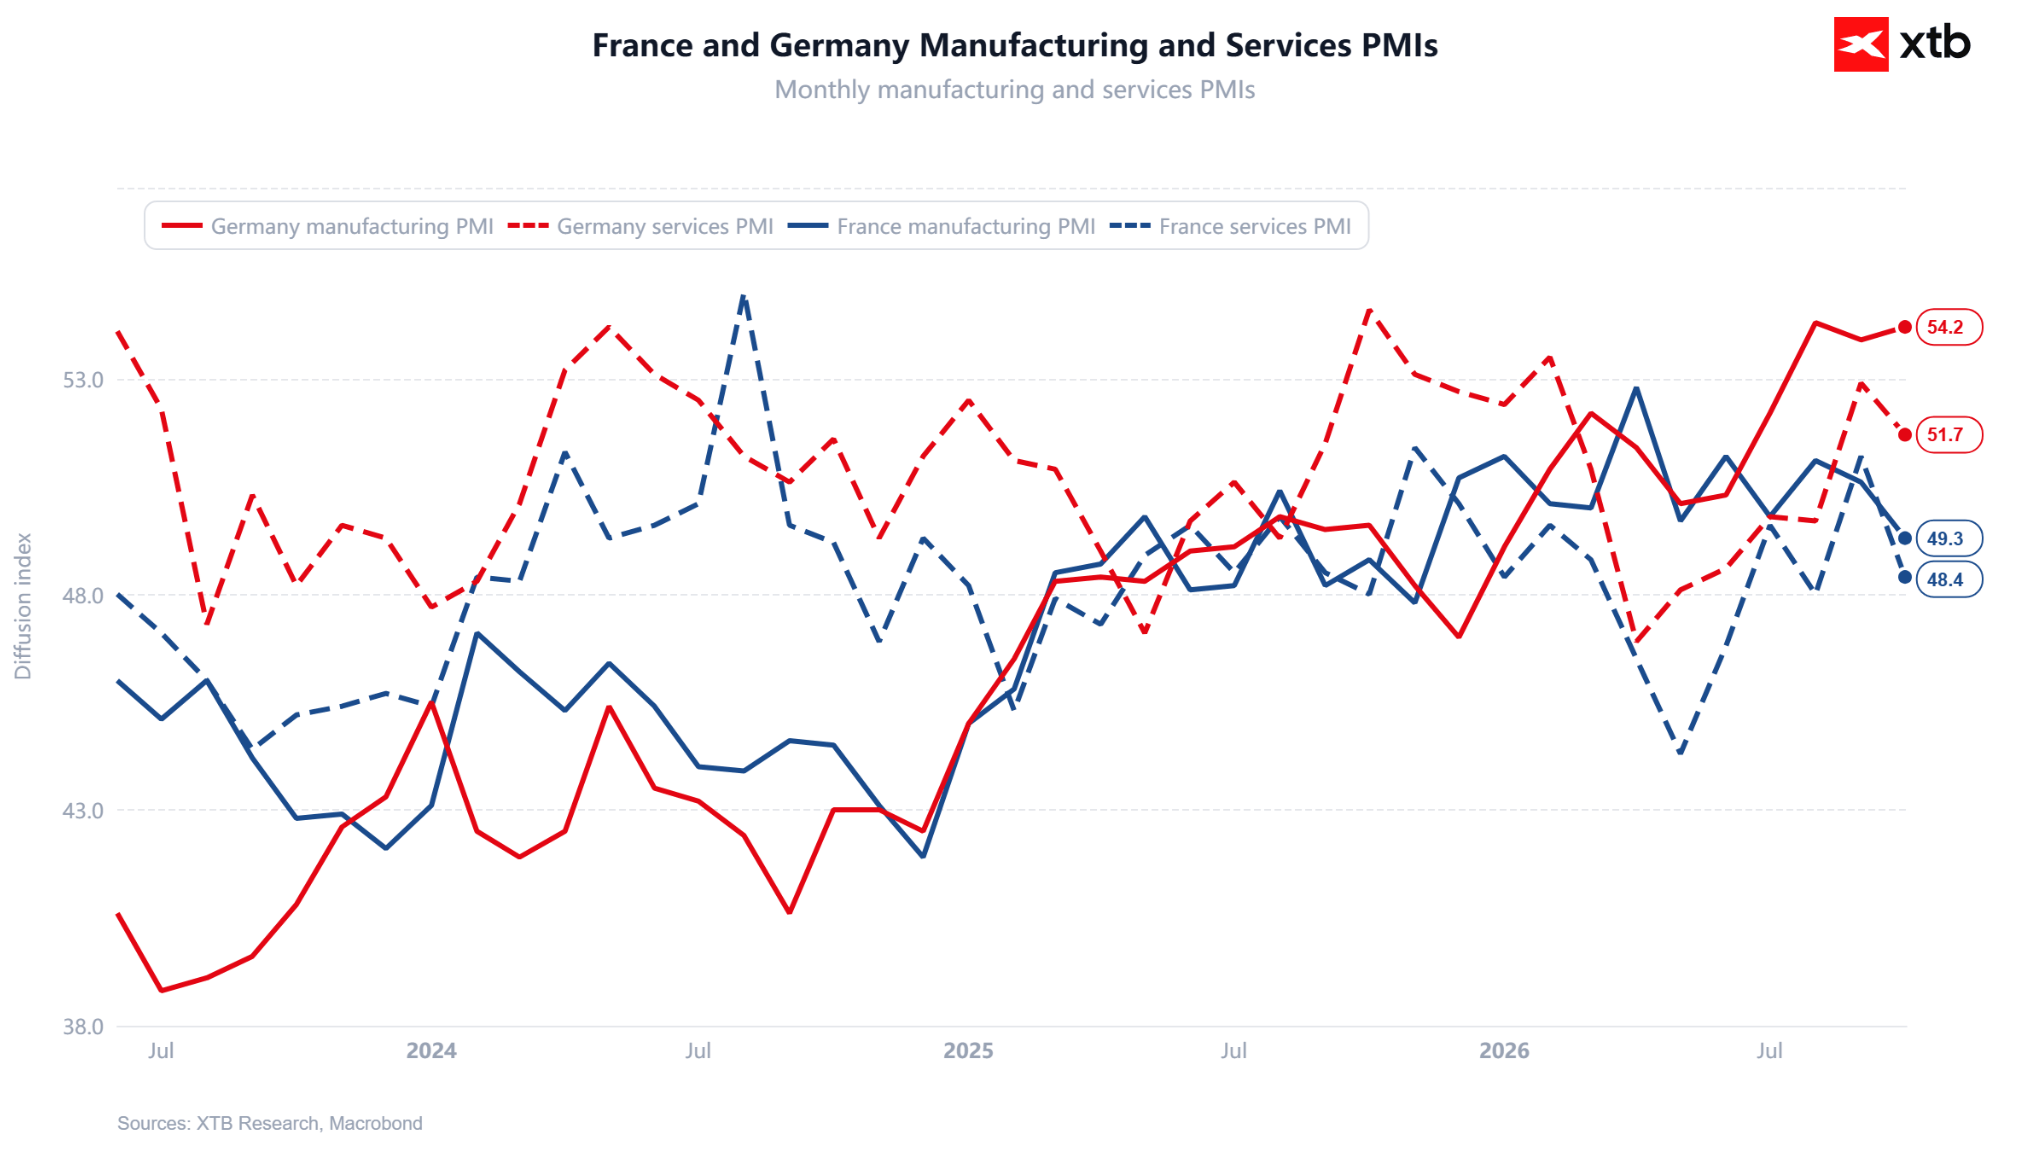
في أوروبا، جاءت قراءات مؤشرات مديري المشتريات مخيبة للآمال (حيث انخفض المؤشر المركب لمنطقة اليورو إلى 51.9)، ويعزى ذلك بشكل رئيسي إلى فرنسا (حيث بلغ المؤشر المركب 48.4).
الشكل 4: مؤشرات مديري المشتريات (PMI) لكل من ألمانيا وفرنسا (2024-2026)
 المصدر: XTB Research, 23.10.2026
- باستثناء فترة الجائحة، انخفضت ثقة الأعمال في فرنسا إلى أدنى مستوى لها منذ أزمة الديون عام 2012.
- شهد التوظيف في فرنسا تراجعاً، في حين سجل نمواً في ألمانيا وبقية دول منطقة اليورو.
- تسارع معدل نمو مشتريات المواد الخام ليصل إلى أعلى مستوى له منذ 4 سنوات ونصف (وهو ما يعكس تكوين المخزونات، على غرار ما حدث في أبريل).
- سجلت أسعار المدخلات أعلى مستوياتها منذ مايو، بينما جاءت أسعار المخرجات أقل مما كانت عليه في سبتمبر (مما يشير إلى تقلص هوامش الربح).
- تتسق البيانات مع استمرار التشدد الاقتصادي، رغم أن المشكلات في فرنسا قد تشكل عائقاً أمام ذلك.
وفي المملكة المتحدة، جاءت القراءة قوية بشكل مفاجئ (53.1 نقطة).
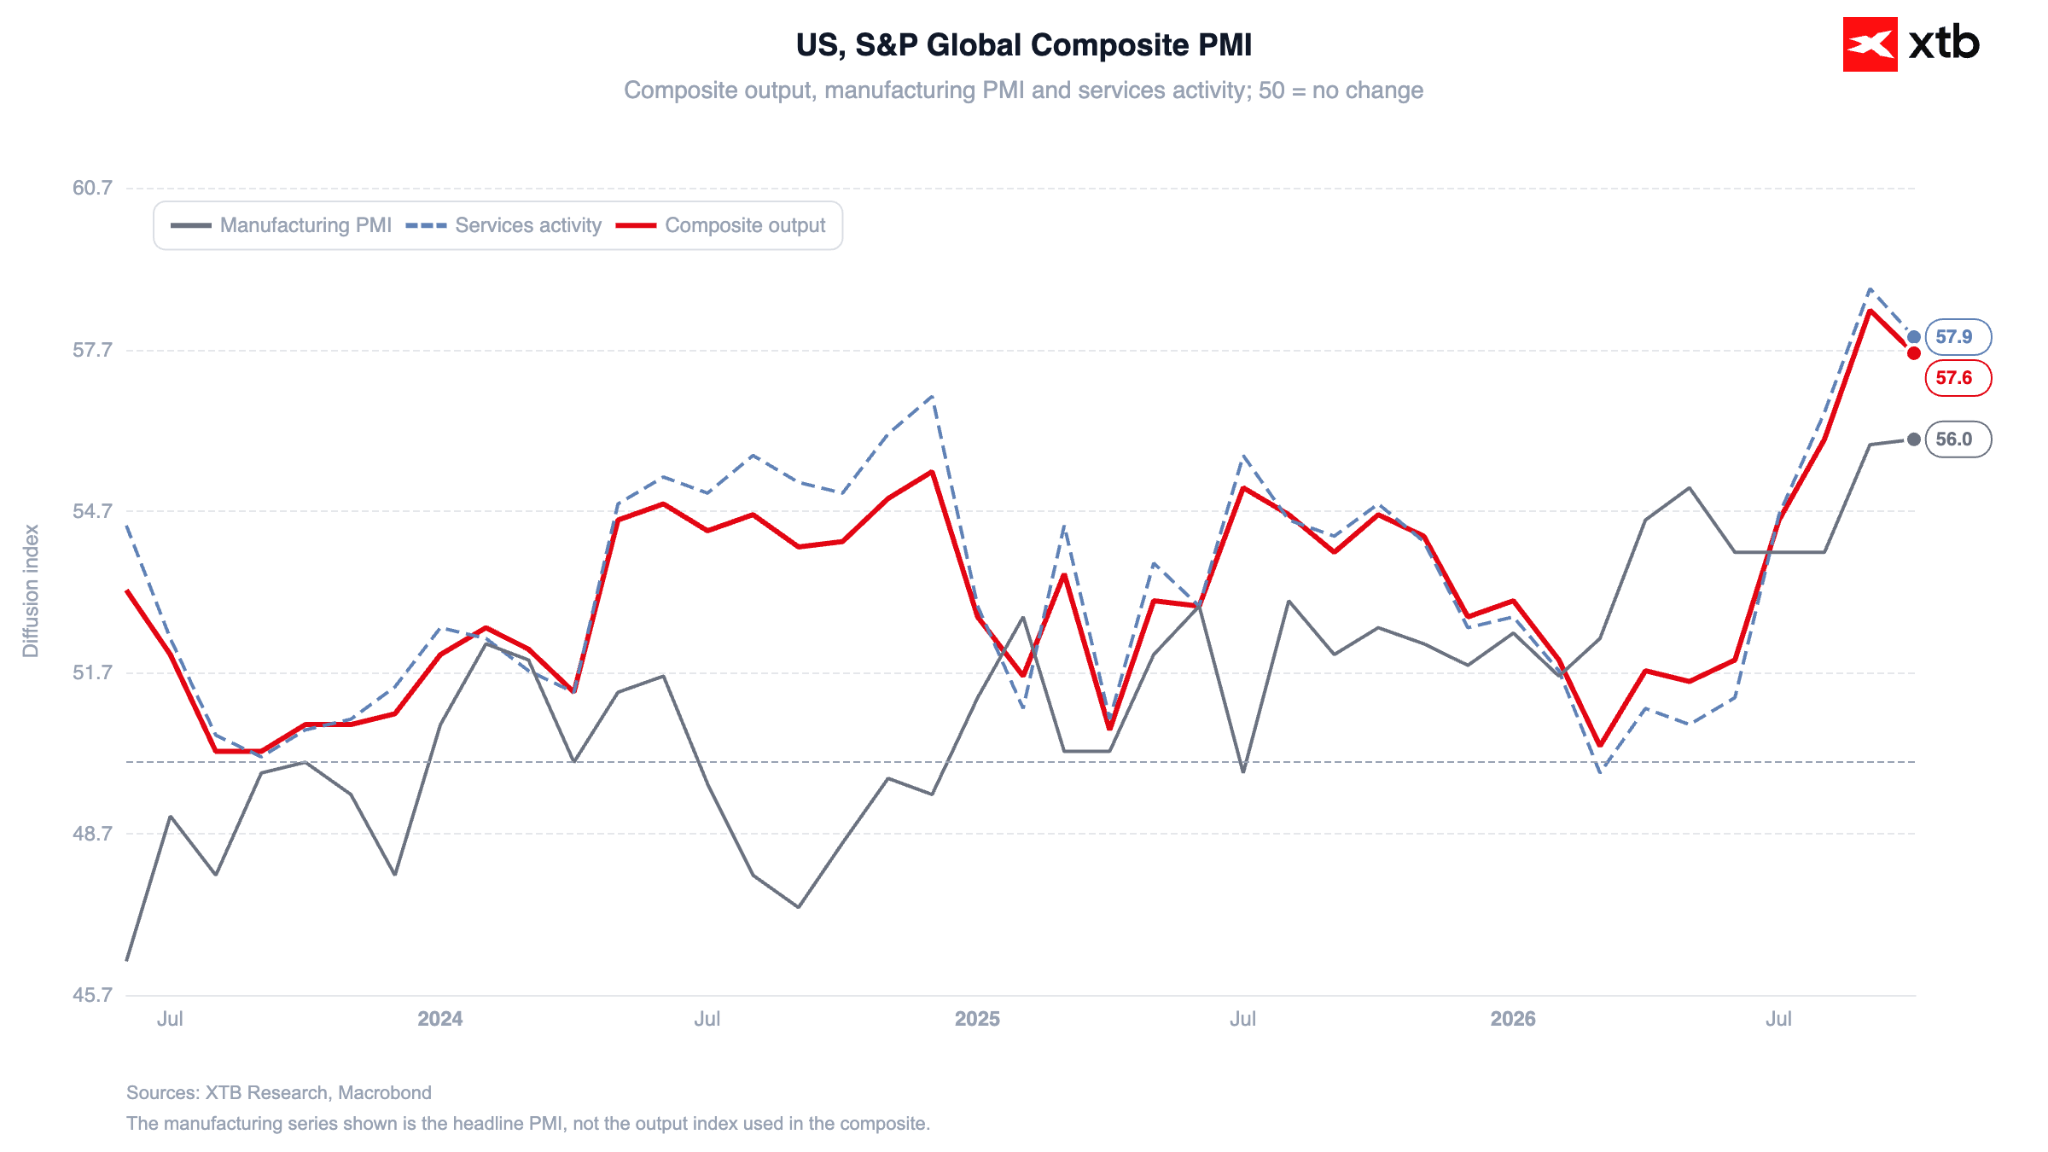
أظهرت بيانات الولايات المتحدة تباطؤاً، لكنها لا تزال تشير إلى نمو في الناتج المحلي الإجمالي بنحو 4% (حيث يبلغ التقدير الآني للربع الثالث 3.5%). وقد كان أداء قطاع التصنيع (56 نقطة) أقل بقليل من أداء قطاع الخدمات (57.9 نقطة).
الشكل 5: مؤشرات مديري المشتريات (PMI) للولايات المتحدة (2024-2026)
 المصدر: XTB Research, 23.10.2026
- تجدر الإشارة، مع ذلك، إلى أن الوضع ينعكس عند النظر إلى التوقعات لمدة 12 شهراً. علاوة على ذلك، يشهد قطاع التصنيع نمواً في التوظيف بأسرع وتيرة له منذ مارس 2012.
- وتشهد الأسعار في قطاع التصنيع ارتفاعاً بوتيرة أسرع منها في قطاع الخدمات (وهو أمر يبدو منطقياً بالنظر إلى الارتفاع الحاد في أسعار النفط).
- كما تسجل طلبيات التصدير الجديدة للسلع نمواً لأول مرة منذ يونيو من العام الماضي، في حين تشهد صادرات الخدمات توسعاً بأقوى وتيرة لها منذ يوليو 2023.
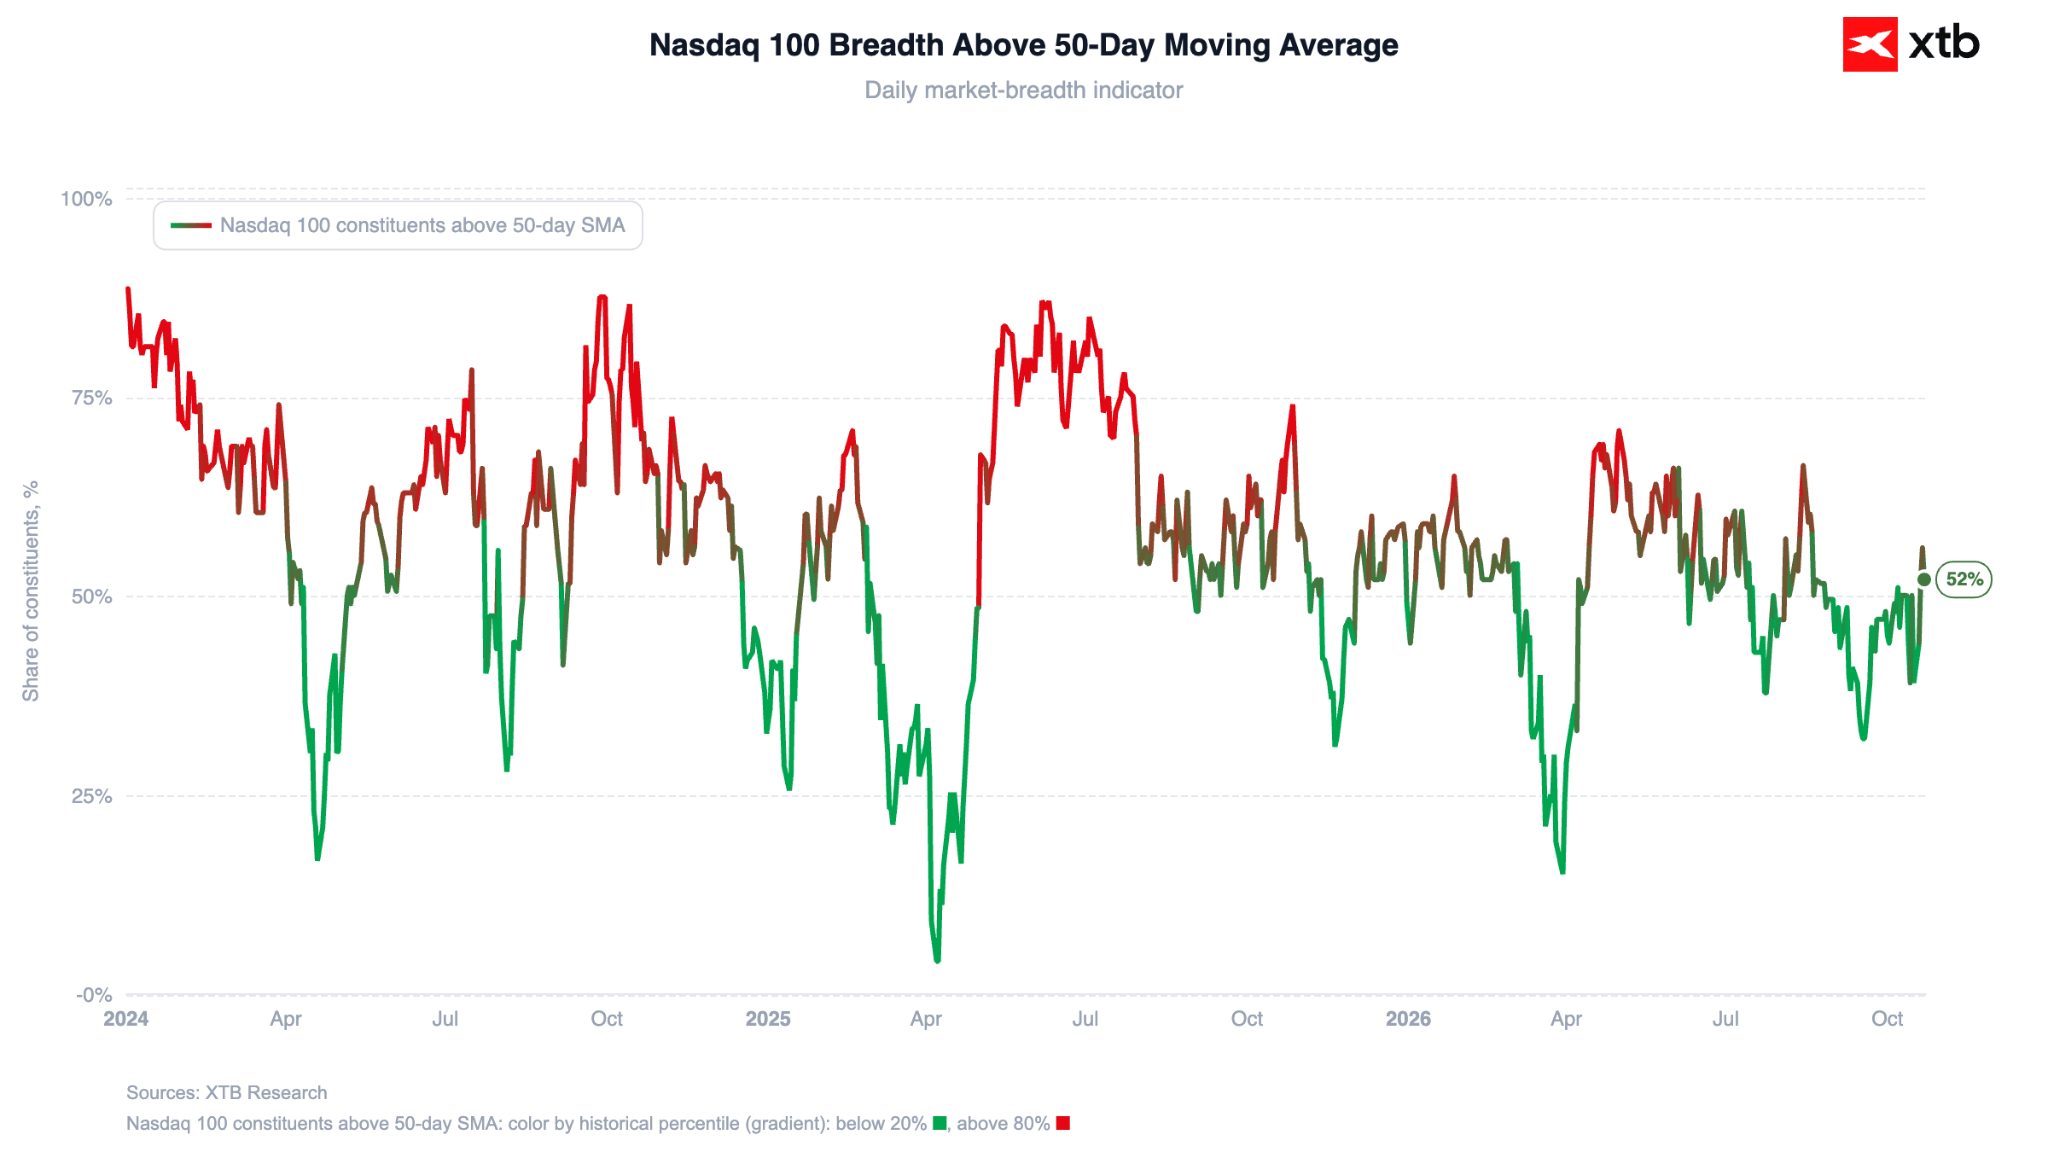
الشكل 6: نسبة الشركات التي تتداول فوق متوسطها المتحرك لـ 50 يوماً ضمن مؤشر "ناسداك 100" (2024-2026)
المؤشرات
يسيطر اللون الأحمر على "وول ستريت"، رغم أن حدة عمليات البيع في أسهم شركات التكنولوجيا الكبرى بدأت تظهر بوادر أولية على الاستقرار:
- مؤشر US500: عند 7,665 نقطة (-0.5%)؛ لا يزال المؤشر تحت ضغط عمليات البيع في الشركات ذات القيمة السوقية الضخمة، لكن قوة الأسهم الدفاعية تحد من وتيرة التراجع.
- مؤشر US100: عند 29,071 نقطة (-0.1%)؛ بعد عمليات البيع التي شهدها يوم الخميس، بدأ المؤشر المرجعي لقطاع التكنولوجيا في الاستقرار بفضل عمليات شراء انتقائية للأسهم التي تراجعت أسعارها.
- مؤشر US30: عند 52,485 نقطة (-1.1%)؛ وهو الأضعف أداءً في هذه الجلسة نتيجة عمليات بيع في القطاع المالي، الذي يعد عرضة للتأثر بتشديد شروط الائتمان.
- مؤشر US2000: عند 2,774 نقطة (-0.6%)؛ حيث تفقد الشركات ذات القيمة السوقية الصغيرة مكاسبها في ظل ارتفاع أسعار النفط وتزايد تكاليف خدمة الديون.
الشكل 6: نسبة الشركات التي تتداول فوق متوسطها المتحرك لـ 50 يوماً ضمن مؤشر "ناسداك 100" (2024-2026)
 المصدر: XTB Research, 23.10.2026
أبرز أخبار الشركات
- إعادة تشكيل قطاع الاتصالات (خطط "سبيس إكس"): أدت تقارير حول عزم شركة "سبيس إكس" (SpaceX) الاستحواذ على ما لا يقل عن 80 ألف محطة قاعدية لإطلاق شبكتها الخاصة للهواتف المحمولة إلى تحركات واسعة في رؤوس الأموال داخل القطاع. فقد شهدت أسهم الشركات المالكة للبنية التحتية السلبية (غير النشطة) ارتفاعاً ملحوظاً؛ حيث صعد سهم "كراون كاسل" (Crown Castle - CCI.US) بنحو 11%، بينما ارتفع سهم "أمريكان تاور" (American Tower - AMT.US) بنحو 8%. وفي المقابل، يواجه مشغلو الاتصالات التقليديون احتمالية اشتداد المنافسة؛ إذ تراجع سهم "إيه تي آند تي" (AT&T - T.US) بنسبة 4%، وانخفض سهم "تي-موبايل يو إس" (T-Mobile US - TMUS.US) بنسبة 5%.
- "لوكهيد مارتن" (Lockheed Martin - LMT.US): ارتفعت أسهم عملاق الصناعات الدفاعية بنحو 7.8% عقب رفع الشركة لتوقعات أرباحها للعام بأكمله (لتتراوح ربحية السهم المعدلة بين 30.35 و30.75 دولاراً، وهو ما يتجاوز تقديرات السوق التي كانت تميل نحو الحد الأدنى من هذا النطاق). وجاءت هذه النتائج مدفوعة بنمو نسبته 24% على أساس سنوي في الأرباح التشغيلية لقطاع الصواريخ، بالإضافة إلى وصول حجم الطلبيات المتراكمة إلى مستوى قياسي بلغ 292 مليار دولار، في ظل النزاعات الدائرة في الشرق الأوسط وأوكرانيا.
- "موديرنا" (Moderna - MRNA.US): تراجعت أسهم الشركة بنحو 6% لتصل إلى حوالي 189 دولاراً (مما رفع خسائرها الأسبوعية إلى أكثر من 13%)، وذلك بعد أن قوبلت أحدث بيانات التجارب السريرية -المتعلقة بدراسات متقدمة حول لقاح مخصص لعلاج الورم الميلانيني- بفتور من قبل المستثمرين.
- "ديكرز أوتدور" (Deckers Outdoor - DECK.US): هبطت أسهم الشركة بنسبة 8% بعد خفض توقعات صافي إيراداتها السنوية لعلامتي "يو جي جي" (UGG) و"هوكا" (Hoka) إلى مستويات أقل من تقديرات السوق، مما دفع عدداً من شركات الوساطة المالية إلى خفض تصنيف السهم (بما في ذلك خفض تصنيفه إلى مستوى "أقل من الوزن النسبي" - underweight من قبل "بايبر ساندلر").
- "رينغ سنترال" (RingCentral - RNG.US): قفز سهم الشركة بنحو 15.2% بعد رفع توقعاتها للأرباح التشغيلية المعدلة للعام بأكمله.
- "ميتا بلاتفورمز" (Meta Platforms - META.US): انخفض السهم بنسبة 1.8% ليصل إلى حوالي 637 دولاراً، مما دفع عوائده الأسبوعية للهبوط بنسبة 10%. ورغم متانة الأسس المالية للشركة، إلا أنها تتأثر بحالة التراجع العام في قطاع التكنولوجيا؛ حيث انخفض مؤشر القوة النسبية (RSI) إلى مستوى 36.8، بينما بلغ مضاعف الربحية (P/E ratio) 22.0. أمريكان إكسبريس (AXP.US): انخفضت أسهمها بنسبة 1.9% (-12% منذ بداية العام) حيث جاء حجم المعاملات والإيرادات في الربع الثالث أقل بقليل من توقعات المحللين، على الرغم من الحفاظ على جودة محفظة ائتمانية جيدة.
- جنرال موتورز (GM.US): تتجه الشركة نحو أسوأ أسبوع لها منذ أكثر من 20 شهرًا (بانخفاض حوالي 8% على أساس أسبوعي). ومع ذلك، يوصي محللو وول ستريت (بما في ذلك BNP Paribas وStoneX) عمومًا بشراء الأسهم عند انخفاض سعرها، مشيرين إلى مضاعفات التقييم المنخفضة للغاية وتزايد التدفقات النقدية.
- SLB (SLB.US): ارتفعت أسهم شركة خدمات حقول النفط بنسبة 2% بعد أن تجاوزت أرباح الربع الثالث المعدلة توقعات السوق، مدفوعة بانتعاش واضح في أنشطة الحفر في الشرق الأوسط.
أهم توجهات السوق
- هل هي فقاعة تنفجر أم فرصة العمر؟: يتزايد نقاش المستثمرين الأفراد حول ظاهرة "استنزاف السيولة" في البنية التحتية السحابية، مما يسلط الضوء على التباين المتزايد بين الزيادة الهائلة في استخدام النموذج (93 ضعفًا) وعدم وجود عائد مباشر على الاستثمار لدى مزودي الخدمة.
- الغيرة تجاه قطاع الدفاع: أثار ارتفاع أسهم شركة لوكهيد مارتن (+17% خلال تسع جلسات) نقاشات حول المكاسب الضائعة في القطاعات الدفاعية التي استفادت من عدم الاستقرار الجيوسياسي.
- الخوف من التخفيض القسري للديون: يسود القلق حيال التقارير التي تشير إلى أسوأ أسبوع لصناديق التحوط العالمية منذ الجائحة. يخشى بعض المستثمرين موجة من التصفية القسرية للمراكز في قطاع أشباه الموصلات، بينما تتوقع مجموعة متنامية من الباحثين عن فرص استثمارية مميزة انتعاشًا حادًا بعد عمليات البيع المكثفة.
الأسواق على صفيح ساخن: هجمات على السعودية ونتائج عمالقة التكنولوجيا



ملخص السوق: نتائج "مقبولة" لا تكفي؛ أسهم التكنولوجيا تواصل تراجعها، وأسعار النفط تسجل أعلى مستوى لها منذ مايو (22 أكتوبر 2026)


من المتوقع أن تنفق "تسلا" 5 مليارات دولار، لكنها حققت بدلاً من ذلك نتيجة إيجابية. فهل ستظل "تسلا" شركة سيارات بعد عام من الآن؟


شركة "ميتا" تحقق أرقاماً قياسية، رغم تكبدها خسائر نقدية؛ ومع ذلك، يواصل المستثمرون -في الوقت الراهن على الأقل- دعم خطة زوكربيرغ