

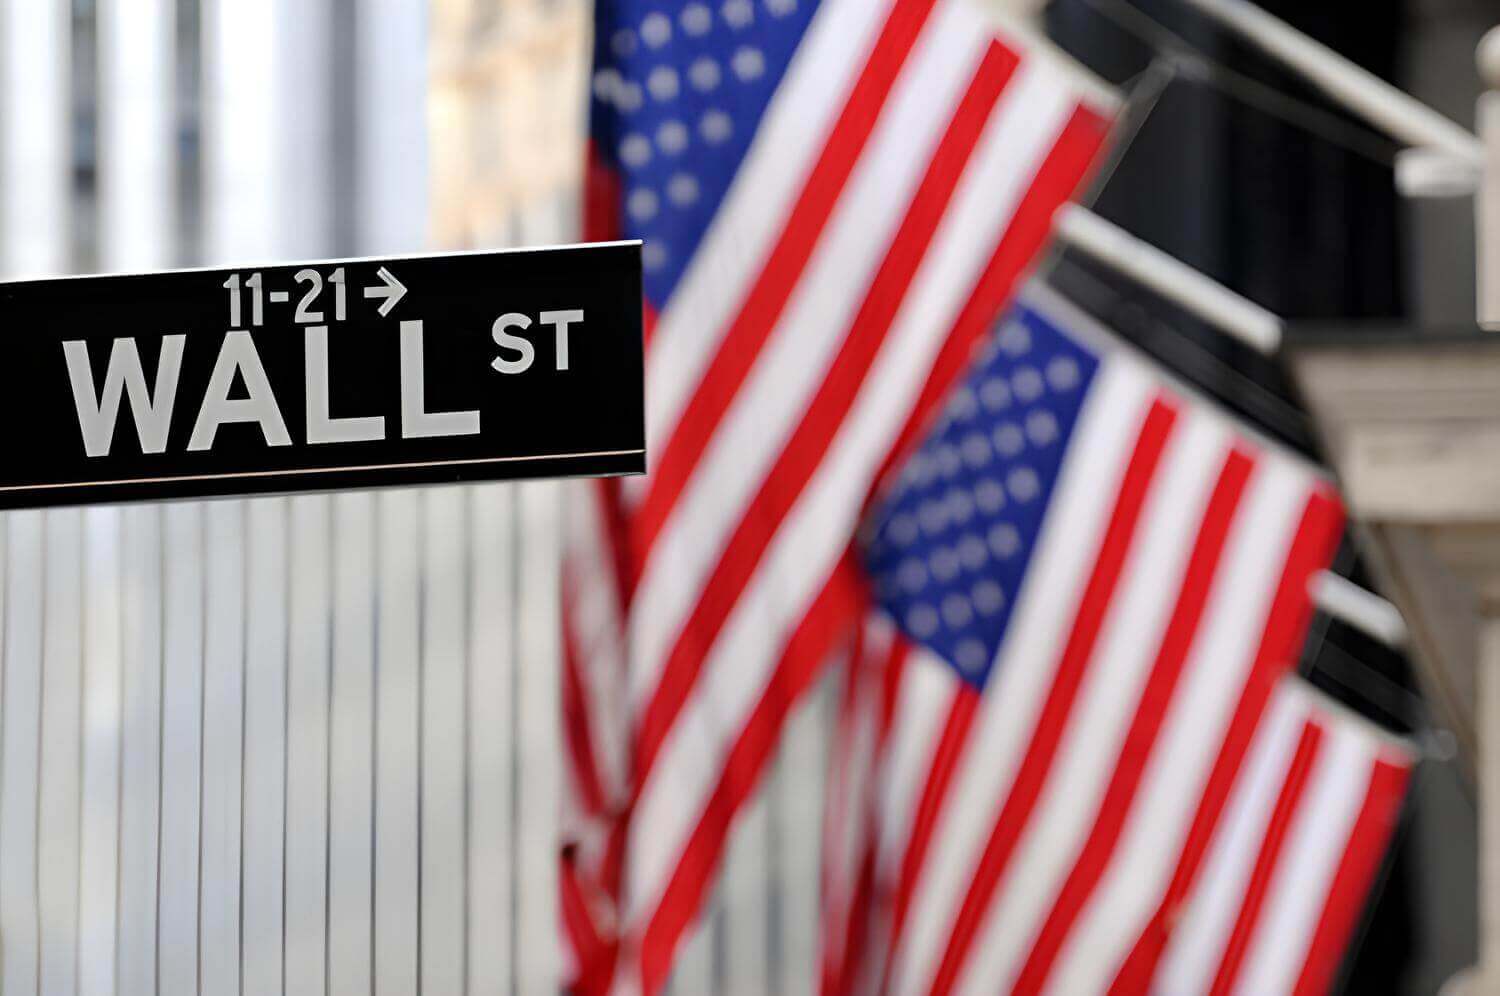
- ارتفع (Core PCE) بنسبة 3.0% على أساس سنوي في شهر أغسطس، مقابل توقعات بلغت 3.3%، مما أدى على الفور إلى تراجع عوائد السندات وقيمة الدولار.
- عززت المراجعة الخاصة بالناتج المحلي الإجمالي الأمريكي للربع الثاني زخم النمو الاقتصادي، حيث ارتفع المعدل السنوي للنمو من 1.5% إلى 2.2%، مدفوعاً بزيادة حقيقية في الإنفاق الاستهلاكي بلغت 0.6% على أساس شهري.
- استهلت العقود الآجلة لمؤشرات الأسهم في نيويورك الجلسة بمكاسب؛ إذ ارتفع (US100) -الذي يغلب عليه الطابع التكنولوجي- بنسبة 0.35%، في حين صعد (US500) الأوسع نطاقاً بنسبة 0.23%.
بدأت تعاملات يوم الأربعاء -وهو اليوم الأخير من الشهر والربع السنوي- في "وول ستريت" وسط أجواء تميل نسبياً نحو الإقبال على المخاطرة، مدفوعةً بحزمة هامة من البيانات الاقتصادية الكلية الأمريكية. فقد أظهر تقرير مكتب التحليل الاقتصادي (BEA) -الذي صدر في الساعة 8:30 صباحاً بتوقيت نيويورك- تباطؤاً طال انتظاره في مؤشر التضخم المفضل لدى الاحتياطي الفيدرالي. وتدفقت رؤوس الأموال فوراً نحو الأسهم التي كانت قد شهدت تراجعاً في أسعارها خلال الأيام الماضية، في حين انخفضت عوائد سندات الخزانة وأسعار صرف الدولار إلى أدنى مستوياتها اليومية. ويتعزز تفاؤل المشترين بحقيقة أن تباطؤ وتيرة الأسعار يتزامن مع صمود لافت للمستهلك؛ إذ سجل الإنفاق الحقيقي للأمريكيين أكبر قفزة شهرية له منذ أكثر من عام. وتتجه أنظار المستثمرين الآن نحو سوق العمل (مع ترقب تقرير الوظائف غير الزراعية يوم الجمعة) والنتائج المالية لشركة "مايكرون تكنولوجي" (Micron Technology) المقرر إعلانها الليلة، والتي ستشكل اختباراً حاسماً لتقييمات الشركات المرتبطة بمجال الذكاء الاصطناعي.
**تباطؤ التضخم في مؤشر نفقات الاستهلاك الشخصي الأساسي وقوة المستهلك يخففان الضغط عن الاحتياطي الفيدرالي**
تمثل الحدث الأبرز قبل بدء التداولات في صدور مؤشر نفقات الاستهلاك الشخصي (PCE) لشهر أغسطس. فقد ارتفع مؤشر نفقات الاستهلاك الشخصي الأساسي -الذي يستثني أسعار الغذاء والطاقة المتقلبة- بنسبة 0.2% على أساس شهري (وهي نسبة أقل من توقعات السوق البالغة 0.3%) وبنسبة 3.0% على أساس سنوي، وهي قراءة جاءت أقل بكثير من التوقعات السنوية البالغة 3.3%. أما المؤشر العام لنفقات الاستهلاك الشخصي فقد سجل نمواً بنسبة 0.3% على أساس شهري و3.4% على أساس سنوي. وفي الوقت نفسه، قام مكتب التحليل الاقتصادي بتعديل معدل نمو الناتج المحلي الإجمالي الأمريكي للربع الثاني بالرفع ليصل إلى 2.2% (بمعدل سنوي)، مقارنة بالتقديرات الأولية التي كانت تشير إلى 1.5%.
استجابةً لهذه البيانات، تراجعت عوائد سندات الخزانة الأمريكية لأجل 10 سنوات بشكل حاد من أعلى مستوياتها المسجلة منذ عدة سنوات، كما انخفض مؤشر الدولار إلى أدنى مستوياته خلال الجلسة اليوم. ويُعزز انحسار ضغوط التكلفة - إلى جانب ارتفاع الإنفاق الاستهلاكي بنسبة 0.9% على أساس شهري (أو 0.6% بالقيمة الحقيقية) - سيناريو "الهبوط الناعم" للاقتصاد، ويُخفف من مخاوف الأسواق بشأن المزيد من عمليات رفع أسعار الفائدة بشكل حاد قبل اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) المقرر عقده في 28 أكتوبر.
تعكس مراكز التداول عند افتتاح الجلسة عودة الطلب على الأصول عالية المخاطر:
- US500: عند مستوى 7755.4 نقطة (+0.23%، -0.64% على أساس أسبوعي) – استجاب مؤشر السوق الأوسع نطاقاً محققاً مكاسب بفضل القراءة المنخفضة للتضخم الأساسي، ونجح في الحفاظ على مناطق الدعم الرئيسية بعد تعرض العقود الآجلة لضغوط بيعية في التعاملات الصباحية.
- US100: عند مستوى 30757.8 نقطة (+0.35%، -0.53% على أساس أسبوعي) – حقق قطاع التكنولوجيا مكاسب مدعوماً بانخفاض عوائد سندات الخزانة وتعافي قطاع أشباه الموصلات.
- US30: عند مستوى 51741.0 نقطة (-0.01%، -0.83% على أساس أسبوعي) – استقر المؤشر الصناعي التقليدي بالقرب من مستويات إغلاق الأمس، متأثراً بضغوط من بعض أسهم قطاعي السلع والدفاع.
- US2000: عند مستوى 2839.3 نقطة (+0.28%، -0.71% على أساس أسبوعي) – استفادت الشركات ذات القيمة السوقية الصغيرة من حالة الانفراج في سوق الديون، مما ساعدها على تقليص خسائرها الأسبوعية بشكل ملحوظ.
التحليل الفني لمؤشر US500
يُظهر الرسم البياني اليومي (D1) لمؤشر US500 هيكلاً عاماً لاتجاه صاعد، بدأ بحركة صعودية قوية انطلقت من أدنى مستوى سُجل في مارس 2026 عند 6368 نقطة (مستوى تصحيح فيبوناتشي 100%). يتداول السعر حالياً حول مستوى 7760 نقطة، محافظاً على بقائه فوق المتوسطات المتحركة الرئيسية: المتوسط المتحرك البسيط (SMA) السريع لفترة 25 يوماً عند 7707.2 نقطة، والمتوسط المتحرك البسيط الأبطأ لفترة 50 يوماً عند 7680.8 نقطة.
يشير الوضع على الرسم البياني اليومي إلى أنه بعد بلوغ قمة محلية قرب مستوى 7853.6 نقطة، دخل السوق في مرحلة تصحيح طفيف؛ حيث اختبر بنجاح منطقة طلب أفقية واسعة النطاق تقع بين 7500 و7595.7 نقطة (وهي منطقة مدعومة بمستوى تصحيح فيبوناتشي 23.6% عند 7503.1 نقطة). وتُظهر الشموع اليومية الأخيرة تشكّل قاعدة سعرية فوق مستوى الدعم 7719.2 نقطة، مع وجود دفاع قوي عن المتوسط المتحرك البسيط لفترة 25 يوماً.
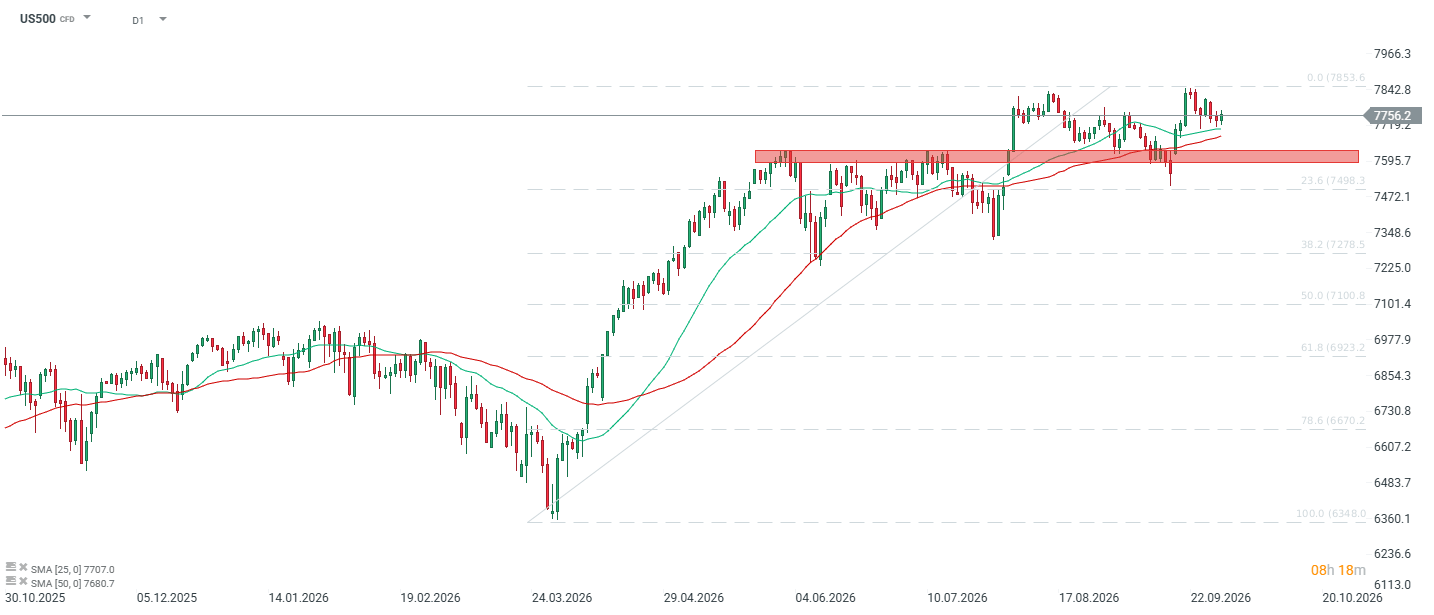
السيناريو الصعودي: إن الثبات فوق مستوى 7719 نقطة ومتوسط الحركة البسيط (SMA) لفترة 25 يوماً (عند 7707 نقاط) يفتح المجال أمام المشترين لاختبار القمم المحلية مجدداً عند نطاق 7842.8–7853.6 نقطة. وسيؤدي الاختراق فوق مستوى المقاومة هذا إلى تأكيد استمرار الزخم الصعودي نحو الحاجز النفسي عند مستوى 8000 نقطة.
السيناريو الهبوطي: سيؤدي كسر مستويات متوسط الحركة البسيط لفترتي 25 و50 يوماً (أي إغلاق شمعة الإطار الزمني اليومي دون مستوى 7680 نقطة) إلى إبطال إشارة الصعود قصيرة الأجل ودفع الأسعار للتراجع مجدداً نحو منطقة الدعم الرئيسية الواقعة بين 7595.7 و7503.1 نقطة (مستوى تصحيح فيبوناتشي بنسبة 23.6%).
أبرز أخبار الشركات
- مناقصات الدفاع والعقود الحكومية تثير تبايناً في الأداء: ارتفع سهم شركة "بوينغ" (BA.US) بنسبة 2.0% بعد فوزها بعقد مرموق من البحرية الأمريكية لإنتاج مقاتلات الجيل التالي لبرنامج "توب غان" (Top Gun)، متفوقةً بذلك على منافس لها في القطاع.
- نتيجة لذلك، انخفض سهم الشركة المنافسة الخاسرة، "نورثروب غرومان" (NOC.US)، بنسبة 4.3% عند الافتتاح.
- تأثر شركات التكنولوجيا الكبرى والبنية التحتية السحابية بإصدارات الذكاء الاصطناعي: شهدت أسهم التكنولوجيا انتعاشاً انتقائياً عقب صدور بيانات مؤشر نفقات الاستهلاك الشخصي الأساسي (Core PCE).
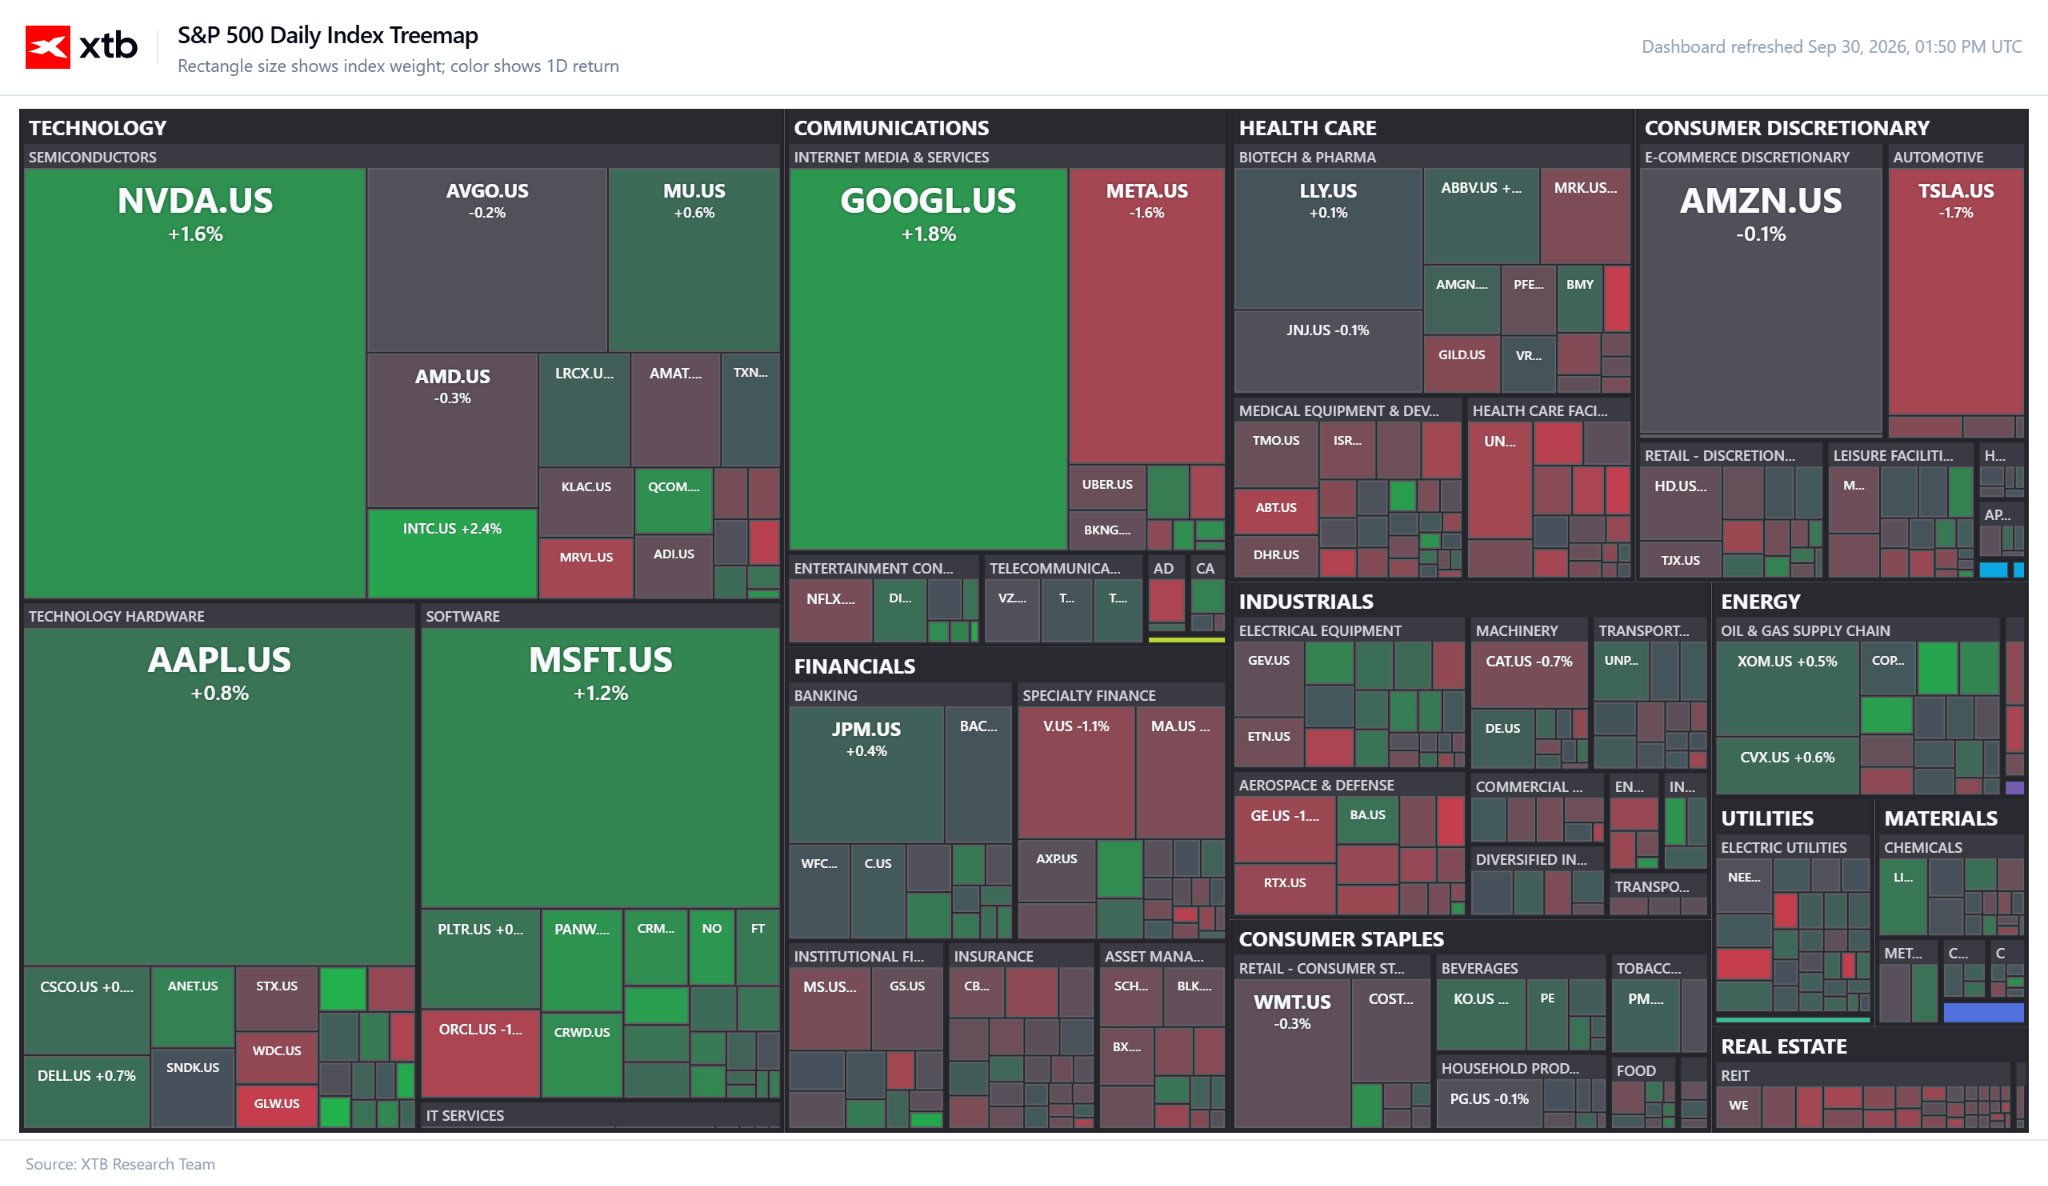
- ارتفع سهم "ألفابت" (GOOGL.US) بنسبة 1.90% ليصل إلى 346.02 دولاراً (مؤشر القوة النسبية RSI عند 47.41، ونسبة السعر إلى الأرباح P/E عند 17.07، ومتوسط السعر المستهدف في وول ستريت عند 433.94 دولاراً)،
- ارتفع سهم "مايكروسوفت" (MSFT.US) بنسبة 1.20% ليصل إلى 515.78 دولاراً (متوسط تقييمات المحللين 4.83/5، والسعر المستهدف 561.39 دولاراً)،
- كما ارتفع سهم "أبل" (AAPL.US) بنسبة 0.8% ليصل إلى 332.67 دولاراً.
- سجلت شركة "إنفيديا" (Nvidia - NVDA.US)، الرائدة في مجال الذكاء الاصطناعي، ارتفاعاً بنسبة 1.43% لتصل إلى 230.41 دولاراً (مع نسبة سعر إلى ربحية تبلغ 28.44 وتوصية إجماعية بـ "الشراء" وسعر مستهدف عند 301.86 دولاراً)، مدعومة جزئياً بأنباء تفيد بأن شركة "CoreWeave" ستطرح رقائق "Vera CPU" المخصصة لوكلاء الذكاء الاصطناعي المستقلين.
- في الوقت نفسه، ارتفع سهم "أمازون" (Amazon - AMZN.US) بنسبة طفيفة بلغت 0.14% ليصل إلى 246.95 دولاراً (نسبة سعر إلى ربحية 19.66 وسعر مستهدف 314.42 دولاراً)، وذلك بفضل صفقة تمتد لعدة سنوات مع شركة "Synopsys" بقيمة تتجاوز مليار دولار لتوفير حلول ملكية فكرية خاصة بالرقائق (silicon IP) لخدمات "AWS" السحابية.
- على الجانب الآخر، انخفض سهم "ميتا بلاتفورمز" (Meta Platforms - META.US) بنسبة 1.93% ليصل إلى 724.60 دولاراً، كما تراجع سهم "تسلا" (Tesla - TSLA.US) -الذي يواجه صعوبات- بنسبة 1.75% ليصل إلى 346.70 دولاراً (بانخفاض 21.5% منذ بداية العام، ومؤشر القوة النسبية RSI عند 44.87).
- افتتح سهم "أدفانسد مايكرو ديفايسز" (AMD - AMD.US) التداولات على ارتفاع بنسبة 0.48% عند 610.03 دولاراً (حيث تأتي الشركة بعد صعود هائل بنسبة 183.5% منذ بداية العام، مع نسبة سعر إلى ربحية مرتفعة تبلغ 154.11 وسعر مستهدف عند 498.29 دولاراً).
- يُلاحظ وجود زخم قوي عبر سلسلة توريد الأجهزة؛ إذ ارتفع سهم "أبلايد ماتيريالز" (Applied Materials - AMAT.US) بنسبة 5.19% ليصل إلى 511.87 دولاراً، وصعد سهم "لومينتوم هولدينغز" (Lumentum Holdings - LITE.US) بقوة بنسبة 5.60% ليصل إلى 969.98 دولاراً، في حين تتركز أنظار "وول ستريت" على النتائج الفصلية لشركة "مايكرون تكنولوجي" (Micron Technology) المقرر إعلانها بعد إغلاق السوق. كما سُجل انخفاض حاد لسهم شركة "فير آيزاك" (Fair Isaac - FICO.US)، حيث هوى بنسبة 26.99% ليصل إلى 612.00 دولاراً.
- أدى هذا التراجع أيضاً إلى سحب سهم "إكويفاكس" (Equifax - EFX.US) للهبوط (بنسبة 3.41% ليصل إلى 140.63 دولاراً).
- في غضون ذلك، تعافت أسهم شركة "FactSet Research Systems" (FDS.US) خلال ساعات التداول العادية بنسبة 0.78% لتصل إلى 260.86 دولاراً، وذلك بعد خسائر أولية سُجلت قبل افتتاح السوق نتيجة توقعات أضعف من المتوقع لربحية السهم على المدى الطويل لعام 2027.
- تراجع سهم شركة "Moderna" (MRNA.US) بنسبة 6.0% عقب خفض محللي "Citigroup" لتصنيف السهم إلى "بيع"؛ إذ رأوا أن التفاؤل المحيط بأدوية علاج الأورام قد انعكس بالفعل بالكامل في سعر السهم الحالي.
- في المقابل، ارتفع سهم "Vanda Pharmaceuticals" (VNDA.US) بنسبة 4.0% بعد إعلان الشركة أن عقار "Hetlioz" قد حقق هدفه الرئيسي في تجارب المرحلة الثالثة المخصصة لعلاج اضطرابات الساعة البيولوجية (إيقاع الساعة البيولوجية).
- كما صعد سهم "Achieve Life Sciences" (ACHV.US) بنسبة 3.0% بعد أن بدأت شركة "Stifel" تغطية السهم بتوصية "شراء"، مشيرةً إلى احتمالية نجاح العقار المرشح للشركة والمخصص للمساعدة في الإقلاع عن التدخين في الأسواق.
- شهد سهم شركة التجزئة "Lululemon Athletica" (LULU.US) تراجعاً بنسبة 3.62% ليصل إلى 96.86 دولاراً.
- حقق سهم شركة الوساطة "Robinhood Markets" (HOOD.US) مكاسب بنسبة 2.0% عقب طرح أدوات تعتمد على الذكاء الاصطناعي للمساعدة في استراتيجيات الاستثمار، وإطلاق عقود آجلة دائمة (perpetual futures) لعملات مشفرة مختارة.
- ارتفع سهم "GameStop" (GME.US) -وهو أحد الأسهم التي تحظى بشعبية كبيرة بين متداولي "أسهم الميم" (meme stocks)- بنسبة 1.0%، وذلك بعد أن كشف إفصاح مقدم لهيئة الأوراق المالية والبورصات (SEC) عن قيام رئيس مجلس الإدارة والرئيس التنفيذي "رايان كوهين" بشراء أسهم إضافية في الشركة بقيمة 10.6 مليون دولار.
- يشير الوضع على الرسم البياني اليومي إلى أنه بعد بلوغ قمة محلية قرب مستوى 7853.6 نقطة، دخل السوق في مرحلة تصحيح طفيف؛ حيث اختبر بنجاح منطقة طلب أفقية واسعة النطاق تقع بين 7500 و7595.7 نقطة (وهي منطقة مدعومة بمستوى تصحيح فيبوناتشي 23.6% عند 7503.1 نقطة).
- تُظهر الشموع اليومية الأخيرة تشكّل قاعدة سعرية فوق مستوى الدعم 7719.2 نقطة، مع وجود دفاع قوي عن المتوسط المتحرك البسيط لفترة 25 يوماً.
نبض قطاع التجزئة
- استقبلت مجتمعات المستثمرين الأفراد في منتديات مثل "WallStreetBets" و"r/StockMarket" بيانات الاقتصاد الكلي الصادرة صباحاً بشيء من الارتياح.
- وسرعان ما تصدرت النقاشاتُ المواضيعَ المتعلقة بانخفاض مؤشر نفقات الاستهلاك الشخصي الأساسي (Core PCE) السنوي إلى 3.0%، حيث اعتبر المستخدمون هذه القراءة المنخفضة إشارة واضحة على تراجع حدة التوجهات المتشددة (التي تميل لرفع الفائدة) داخل الاحتياطي الفيدرالي.
- ولا يزال ثاني أكثر المواضيع سخونةً اليوم هو النتائج الفصلية المرتقبة لشركة "مايكرون تكنولوجي" (Micron Technology - MU)؛ إذ تظهر المنتديات انقساماً واضحاً بين مراكز استثمارية تراهن بقوة على ارتفاع السهم (عبر خيارات الشراء/Call Options) وبين مخاوف من عمليات جني الأرباح، وذلك في ظل توقعات مرتفعة لأداء قطاع أشباه الموصلات.
- كما عاد "رايان كوهين" ليجذب اهتمام المتداولين الأفراد؛ حيث أدت عملية شرائه لأسهم في شركة "غيم ستوب" (GameStop) بقيمة 10.6 مليون دولار إلى تجدد التكهنات بشأن عودة زخم أسهم "الميم" (meme stocks)، رغم أن الارتفاع في سعر السهم (+1%) ظل محدوداً مقارنةً بتدفقات رؤوس الأموال المؤسسية الضخمة التي تقدر بملايين الدولارات.
- وفي الوقت نفسه، يتواصل النقاش الحيوي في المنتديات حول تنويع المحافظ الاستثمارية بعيداً عن فقاعة شركات التكنولوجيا الكبرى، مدفوعاً بتقارير تشير إلى مشاركة قياسية لصناديق التحوط في سوق سندات الخزانة (بما يتجاوز 30 تريليون دولار)، وحقيقة أن شركة واحدة فقط من بين أكبر عشر شركات أمريكية تقدم حالياً عائداً يفوق عائد الديون طويلة الأجل لأجل 30 عاماً.
التقويم
أبرز البيانات والأحداث المرتقبة:
- بعد إغلاق السوق (30 سبتمبر): التقرير المالي لشركة "مايكرون تكنولوجي" (MU.US) عن الربع الرابع من السنة المالية (وهو اختبار جوهري لتقييم القيمة السوقية في قطاع أشباه الموصلات).
- (3 أكتوبر): تقرير سوق العمل الأمريكي لشهر سبتمبر (بيانات التوظيف في القطاع غير الزراعي، ومعدل البطالة، ونمو الأجور).
- 28 أكتوبر: قرار اللجنة الفيدرالية للسوق المفتوحة (FOMC) بشأن أسعار الفائدة.


انخفاض PCEفي الولايات المتحدة عن المتوقع، وتجاوز GDP التوقعات 🗽 ردود فعل وول ستريت


نظرة استباقية على نتائج "مايكرون": ربع قياسي لم يعد كافياً
نتائج أرباح شركة "مايكرون" (Micron) اليوم بعد إغلاق السوق. فهل سيتلقى صعود أسهم الذكاء الاصطناعي دفعة جديدة؟


قمة الذكاء الاصطناعي في البيت الأبيض: ترامب يجمع عمالقة التكنولوجيا لرسم مستقبل الابتكار والرقابة