


«إذا كنت لا تعرف جوهر الأمر، فاعلم أنه يتعلق بالمال»؛ مقولةٌ تنطبق على الواقع في أغلب الأحيان.
ويمكن صياغتها بأسلوب آخر: «إذا كنت لا تعرف سبب الهبوط، فاعلم أن السبب هو الاحتياطي الفيدرالي».
تشبه موجة البيع الحالية في الأسواق المالية -من حيث زخمها- حالات الذعر المعتادة في الأسواق أو انفجار فقاعة مضاربية. ونظراً للمكاسب التي تحققت بفضل "السباق" أو "الثورة" في مجال الذكاء الاصطناعي، قد يميل المرء إلى تبني التفسير الثاني، لكن البيانات المتاحة لا تقدم مبرراً منطقياً لحجم هذا التراجع. فمؤشرات التقييم، والتوقعات، وأساسيات السوق لا تشير إلى وجود "فقاعة"، بل إلى فترة اتسمت فيها التقييمات ومضاعفات الأسعار بارتفاع طفيف عن المتوسط، وهو ما كان مدعوماً -في أغلب الحالات- بتحسن في النتائج المالية. إذن، ما سبب هذا التراجع الذي يتسم بمثل هذا الزخم القوي؟
بدأت الأسواق ترسل إشارات تفيد بأن تكلفة مواصلة مكافحة التضخم قد ترتفع بوتيرة أسرع مما يعتقده أعضاء الاحتياطي الفيدرالي حالياً. كما أن الفعالية الحقيقية لسياسة الاحتياطي الفيدرالي في كبح التضخم لا تزال دون المستوى المأمول. ومع ذلك، فإن التوجه الحالي للسياسة النقدية ومسار رفع أسعار الفائدة المتوقع للأرباع القادمة ليسا بالأمر الجديد؛ فما الذي تغير في السوق ليبرر هذا الانخفاض الكبير وبهذه السرعة؟
تعد النفقات الرأسمالية الموجهة للذكاء الاصطناعي ضخمة وغير مسبوقة، وهو تحدٍ تدركه الشركات والمستثمرون منذ أكثر من عام. فعمليات الإنفاق التي تُقاس بتريليونات الدولارات لا يمكن الإعلان عنها أو التراجع عنها بين عشية وضحاها. لكن سياسة الاحتياطي الفيدرالي بدأت تقوض أسس طفرة الذكاء الاصطناعي بشكل يفوق بكثير أي شكوك قد تثار حول تبني هذه التقنية أو تسويقها تجارياً.
لقد كان تحدي تمويل البنية التحتية للذكاء الاصطناعي كبيراً منذ البداية. وقد زادت التوترات الجيوسياسية -التي دفعت توقعات التضخم نحو الارتفاع- من صعوبة هذا التحدي، لكنه ظل مع ذلك أمراً ممكناً. وفي ظل السياسة النقدية التقييدية التي يتبعها الاحتياطي الفيدرالي، كان تنفيذ استثمارات الذكاء الاصطناعي يعتمد بشكل جوهري على قرارات رجل واحد، وهو: جينسن هوانغ.
هل سيصمد "رهان الذكاء الاصطناعي" (AI trade) في غياب جينسن هوانغ؟
اتبع جينسن هوانغ سياسة مثيرة للجدل تمثلت في تمويل الأطراف المقابلة وتقديم ضمانات لكيانات ومشاريع رئيسية. لقد كان هو المهندس والمُنفذ والداعم الأكبر لهذه السياسة. وقد أشار مايكل بوري، من بين آخرين، إلى أن هذه الآلية تشكل تهديداً خطيراً للسوق. وبفعله هذا، نجح هوانغ -بمفرده تقريباً- في خفض تكاليف التمويل الحقيقية وتقليص مستوى المخاطر التي يسعرها السوق للقطاع بأكمله. وتبين أن نقطة الضعف في هذه الآلية لم تكن قوى السوق، بل غياب جينسن نفسه.
وقد تم تعيين كوليت كريس، المديرة المالية السابقة لشركة "إنفيديا" (Nvidia)، لتشغل منصب جينسن هوانغ. ورغم أن تقييم أسلوب كريس الإداري قد يكون مسألة تقديرية، إلا أن الأهم هنا هو نظرة السوق إليها؛ إذ يُنظر إلى كريس على أنها أكثر حذراً بكثير في توظيف رأس المال. وقد اختيرت لتولي منصب الرئيس التنفيذي المؤقت، حيث كان يُؤمل أن يضفي نهجها الهادئ والمتحفظ نوعاً من الاستقرار. لكن هذا التغيير جاء في لحظة حرجة، حيث كان قطاع الذكاء الاصطناعي في أمس الحاجة إلى الجرأة التي تميز بها هوانغ، وإلى قدرته على تسخير احتياطيات "إنفيديا" النقدية الضخمة.
ولا يقتصر الأمر على مجرد انطباعات؛ فقد سُجلت خلافات سابقة بين كريس وجينسن حول قضايا تمويلية جوهرية. وتفيد تقارير "رويترز" بأن كريس وفريقها دخلوا في نقاشات حادة مع هوانغ وقسم المبيعات بشأن صفقات عالية المخاطر، شملت شركات مثل "أوبن إيه آي" (OpenAI) و"لامبدا" (Lambda). كما تشير التقارير إلى تقليص الدعم المقترح لمشروع مراكز البيانات الخاص بـ "أوبن إيه آي" من 250 مليار دولار إلى 120 مليار دولار. ورغم أن هذا لا يمثل بالضرورة مؤشراً نهائياً على السياسة التي ستتبعها كريس كرئيسة تنفيذية، إلا أن السوق حالياً لا يملك ترف الانتظار لرؤية ما سيحدث.
إن أي تراجع -يصعب قياس حجمه بدقة- في مستوى انخراط "إنفيديا" يعني زيادة ملموسة في المخاطر، وبالتالي ارتفاعاً في العائد الذي يطلبه المستثمرون. وهذا هو المحرك المباشر لعمليات التراجع التي خفضت تقييمات الشركات الرئيسية في هذا القطاع بنسب تصل إلى عشرات بالمائة، رغم تحسن نتائج أعمالها.
رسم بياني: فارق العائد على السندات ذات التصنيف الاستثماري (IG spread) مقابل مؤشر "ناسداك 100" (NASDAQ 100)
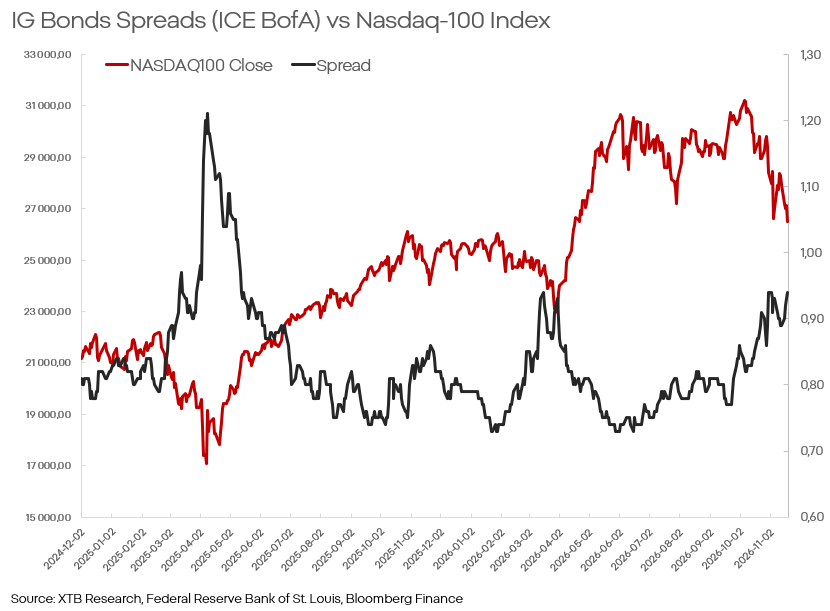
يمثل الخط الأسود التعويض الإضافي الذي يتوقعه المستثمرون مقابل إقراض الأموال للشركات ذات الجودة الائتمانية العالية، بدلاً من إقراضها للحكومة الأمريكية. ومن ثم، فإن صعود هذا الخط يشير إلى تزايد تجنب المخاطر، وإلى ظروف تمويل أقل ملاءمة للشركات. وغالباً ما يتزامن ذلك على الرسم البياني مع انخفاض في أسعار الأسهم، وهو ما حدث مؤخراً أيضاً.
لم تتغير الأرباح، لكن المخاطر تغيرت؛ وهو ما يستوجب تعديل التقييمات نحو الانخفاض.
ما الخطوة التالية؟
إن التراجعات الناجمة عن سيناريو متطرف كهذا -والذي يصعب تقدير قيمته- لا تملك حداً أدنى أو سقفاً واضحاً.
قد تستمر هذه التراجعات إلى حين التوصل إلى تقدير رقمي دقيق لحجم تراجع دور شركة "إنفيديا" (Nvidia)، ومن ثم دمجه في نماذج تقييم الشركات العاملة في قطاع الذكاء الاصطناعي.
وهناك أيضاً عوامل أخرى قد تساهم (وإن لم يكن ذلك حتمياً) في تهدئة الأسواق:
- إنهاء الحرب في إيران: يُعد التوصل إلى نهاية سريعة ومستدامة للحرب في إيران سيناريو مستبعداً للغاية في الوقت الراهن، وإن كان ليس مستحيلاً. ورغم أن التكهن بكيفية حدوث ذلك لا يعد أمراً مجدياً، إلا أن زوال الضغوط التضخمية الناتجة عن أسعار النفط والوقود والغاز بشكل سريع قد يشكل دافعاً قوياً لتغيير التوقعات المتعلقة بالتضخم وسياسات الاحتياطي الفيدرالي بين عشية وضحاها، مما يمنح الشركات متنفساً أكبر.
- عودة "جينسن" أو نهجه: يتمثل سيناريو آخر لتهدئة الأسواق في عودة "جينسن" إلى "إنفيديا"، أو صدور تصريح واضح وصريح من الرئيس التنفيذي الحالي (أو من سيخلفه مستقبلاً) يؤكد فيه الالتزام بمواصلة نهج "جينسن" وفلسفته الإدارية، وبطريقة تكتسب ثقة الأسواق.
- تغيير في مسار الاحتياطي الفيدرالي: قد يقوم الاحتياطي الفيدرالي، لأسباب متنوعة، بتغيير توجهاته بشأن أسعار الفائدة. فحدوث تحول جوهري في خطابه أو سياساته من شأنه أن يخفض التوقعات المتعلقة بتكاليف الديون والاستثمار، وهو ما قد يكون كافياً لتهدئة الأسواق.


الولايات المتحدة: تراجع ضغوط البيع، وشركة "أنثروبيك" (Anthropic) تتخلى عن المكاسب التي حققتها عقب طرحها العام الأولي


ملخص الأسواق: الأسهم العالمية تسجل خسائر للجلسة السابعة على التوالي، وشركة "أنثروبيك" (Anthropic) تفشل في طمأنة السوق (20 نوفمبر 2026)
ملخص السوق: "أنثروبيك" (Anthropic) تعزز المعنويات، لكن التوجه المتشدد للاحتياطي الفيدرالي يبقي الدولار عند مستويات مرتفعة


نتائج "بالو ألتو": رقم قياسي جديد على وقع أزمة الأمن السيبراني