


بدايةً، سيصدر قرار اللجنة الفيدرالية للسوق المفتوحة (FOMC) في تمام الساعة 6:00 مساءً، بدلاً من الموعد المعتاد في الساعة 7:00 مساءً.
ما السبب؟
يحدث الانتقال إلى التوقيت الشتوي (انتهاء العمل بالتوقيت الصيفي) في الولايات المتحدة في أول يوم أحد من شهر نوفمبر، بينما يتم ذلك في أوروبا في عطلة نهاية الأسبوع الكاملة الأخيرة من شهر أكتوبر.
أمور تجدر معرفتها مسبقاً
لن يتضمن هذا الاجتماع نشر "ملخص التوقعات الاقتصادية" (SEP)، والذي من المتوقع صدوره في ديسمبر. يتضمن هذا الملخص ما يُعرف بـ "مخطط النقاط" (Dot Plot)، الذي يوضح توقعات أسعار الفائدة لنهاية السنوات القادمة، إلى جانب توقعات النمو الاقتصادي، ومعدلات البطالة، ومؤشر نفقات الاستهلاك الشخصي (PCE) -سواء الإجمالي أو الأساسي-.
يأتي قرار أسعار الفائدة قبل أيام قليلة من الانطلاق الرسمي لانتخابات التجديد النصفي في الولايات المتحدة (3 نوفمبر). ومع ذلك، فقد بدأ التصويت المبكر بالفعل في العديد من الولايات، مما يتيح للناخبين المسجلين الإدلاء بأصواتهم شخصياً قبل يوم الانتخابات.
تشير استطلاعات الرأي حالياً إلى احتمالية فوز الحزب الديمقراطي في كلا مجلسي الكونغرس، مع تقدم أوضح في مجلس النواب.
التوقعات
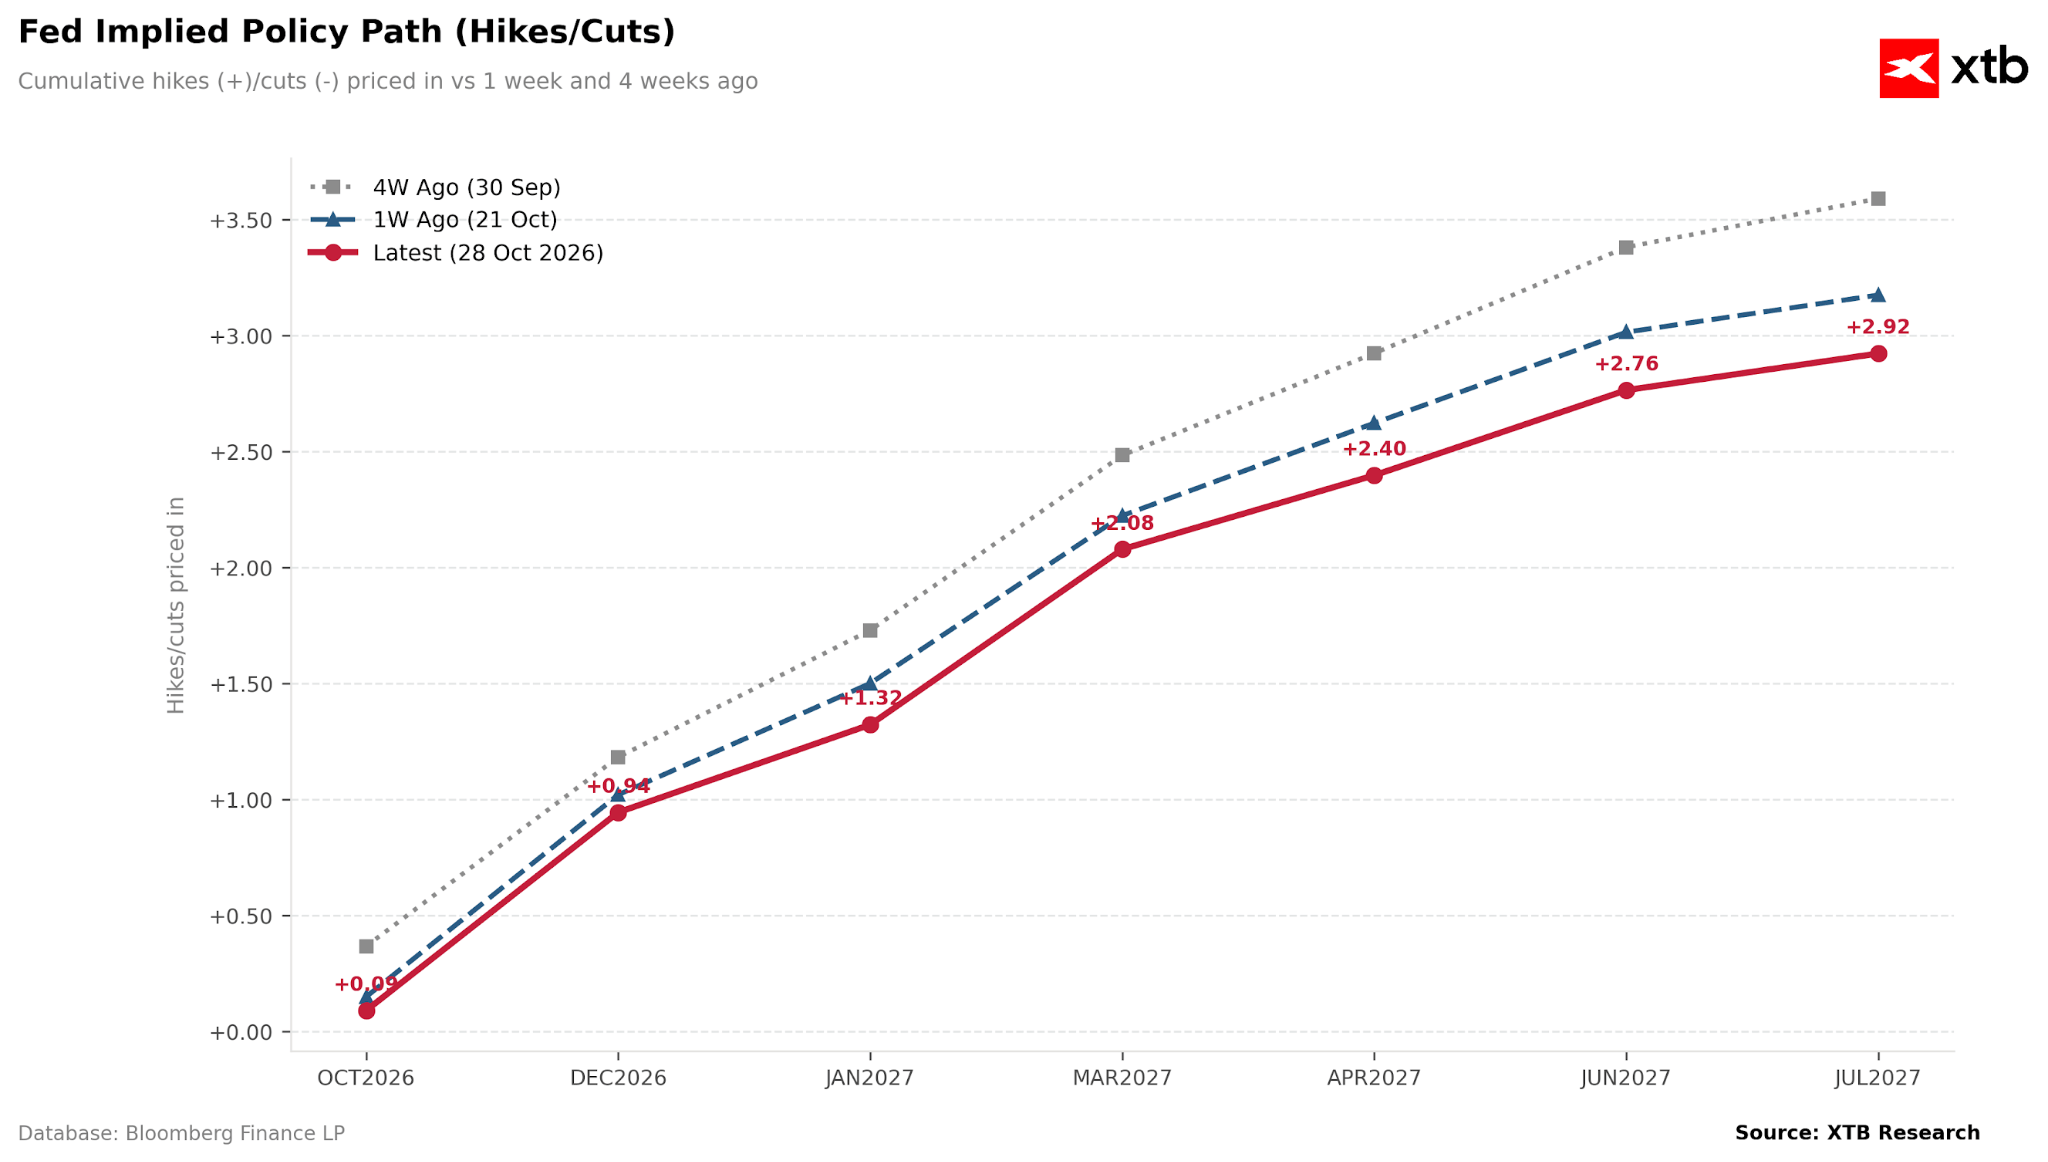
تُقدّر الأسواق احتمالية رفع أسعار الفائدة في اجتماع اليوم بأقل من 10%، في حين أنها تضع في الحسبان بشكل كامل رفعاً للفائدة في شهر ديسمبر، يليه رفعان إضافيان قبل منتصف عام 2027.
الشكل 1: مسار أسعار الفائدة الفيدرالية وفقاً لتوقعات الأسواق (2026 - 2027)
 المصدر: XTB Research, 28.10.2026
من غير المتوقع أن يكون القرار بالإجماع؛ إذ قد يعارض ثلاثة أعضاء -يتبنون نهجاً متشدداً- قرار الإبقاء على أسعار الفائدة، مؤيدين رفعها، وهم: بيث هاماك (كليفلاند)، ولوري لوغان (دالاس)، ونيل كاشكاري (مينيابوليس). وفي هذه الحالة، ستكون نتيجة التصويت 9 مقابل 3 لصالح تثبيت أسعار الفائدة، وهو ما يمكن اعتباره -من منظور السوق- موقفاً يتراوح بين الحياد والتشدد الطفيف.
وإذا ما صوّت عدد أكبر من الأعضاء لصالح رفع أسعار الفائدة، فقد يكتسب الدولار دعماً إضافياً. ومع ذلك، لم تشر تصريحات أدلى بها مسؤولون آخرون مؤخراً -من بينهم كيفن وارش، وجون ويليامز، وفيليب جيفرسون- إلى أي توجه لدعم رفع الفائدة في اجتماع اليوم.
ستتجه أنظار المستثمرين بشكل رئيسي نحو المؤتمر الصحفي الذي سيعقب الاجتماع. وسيكون لنبرة حديث كيفن وارش وأي توجيهات تتعلق بخطوات السياسة النقدية المستقبلية تأثيرٌ مباشر على أداء الدولار، لا سيما وأن الأسواق قد وضعت بالفعل احتمال تثبيت أسعار الفائدة في اجتماع اليوم ضمن حساباتها بالكامل.
بيانات الاقتصاد الكلي
التضخم
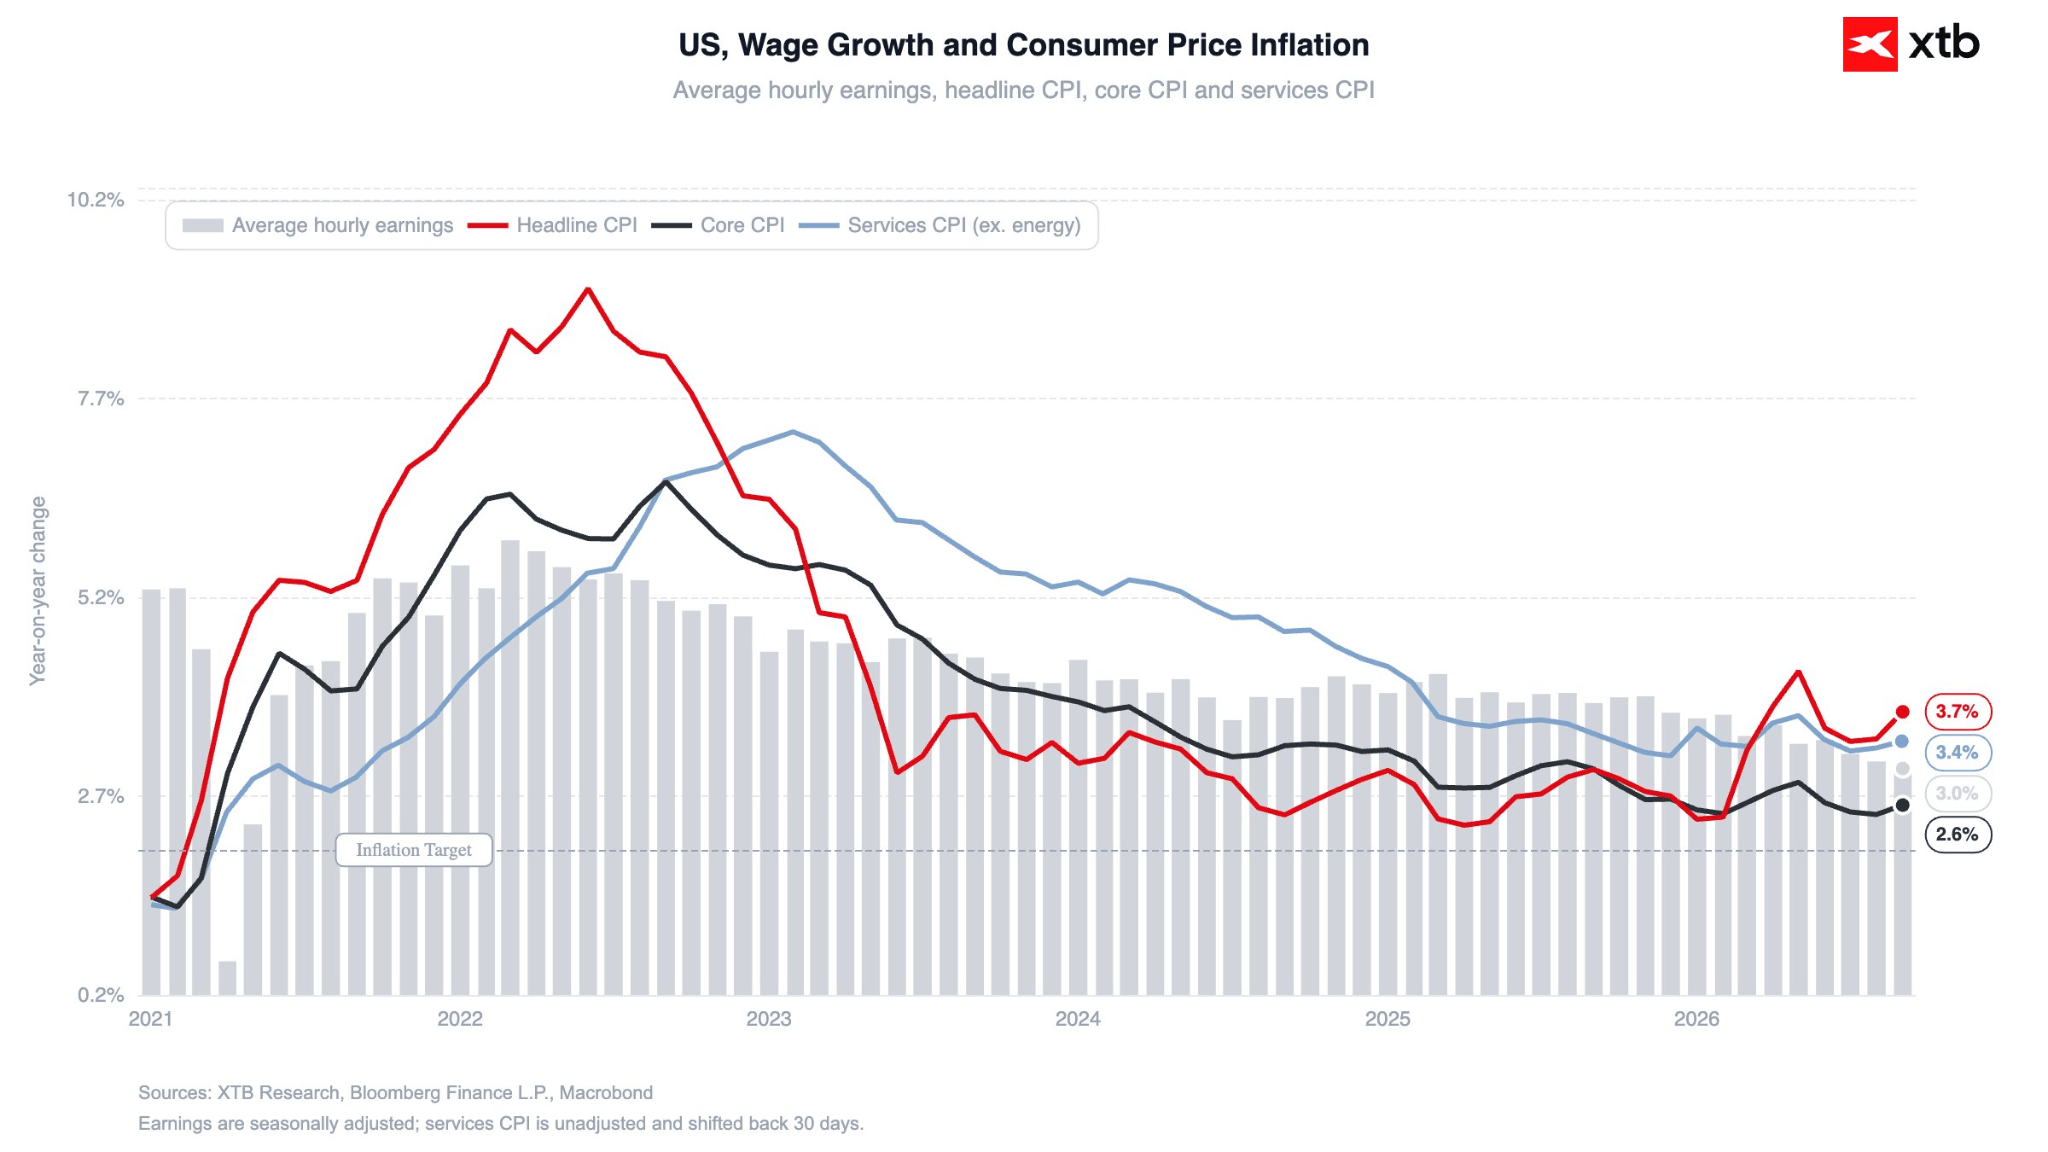
جاءت مؤشرات أسعار المستهلكين (CPI) لشهر سبتمبر أعلى من التوقعات بمقدار 0.1 نقطة مئوية. فقد شهدت أسعار الطاقة ارتفاعاً حاداً مدفوعةً بتكاليف الوقود (التي زادت بنسبة 9.1% على أساس شهري، وبنسبة 34% على أساس سنوي). كما ظهرت ضغوط سعرية في فئات أخرى؛ حيث ارتفعت أسعار أجهزة الحاسوب بنسبة 9.7% على أساس سنوي.
الشكل 2: تضخم أسعار المستهلكين ونمو الأجور في الولايات المتحدة (2026 - 2027)
 المصدر: XTB Research, 28.10.2026
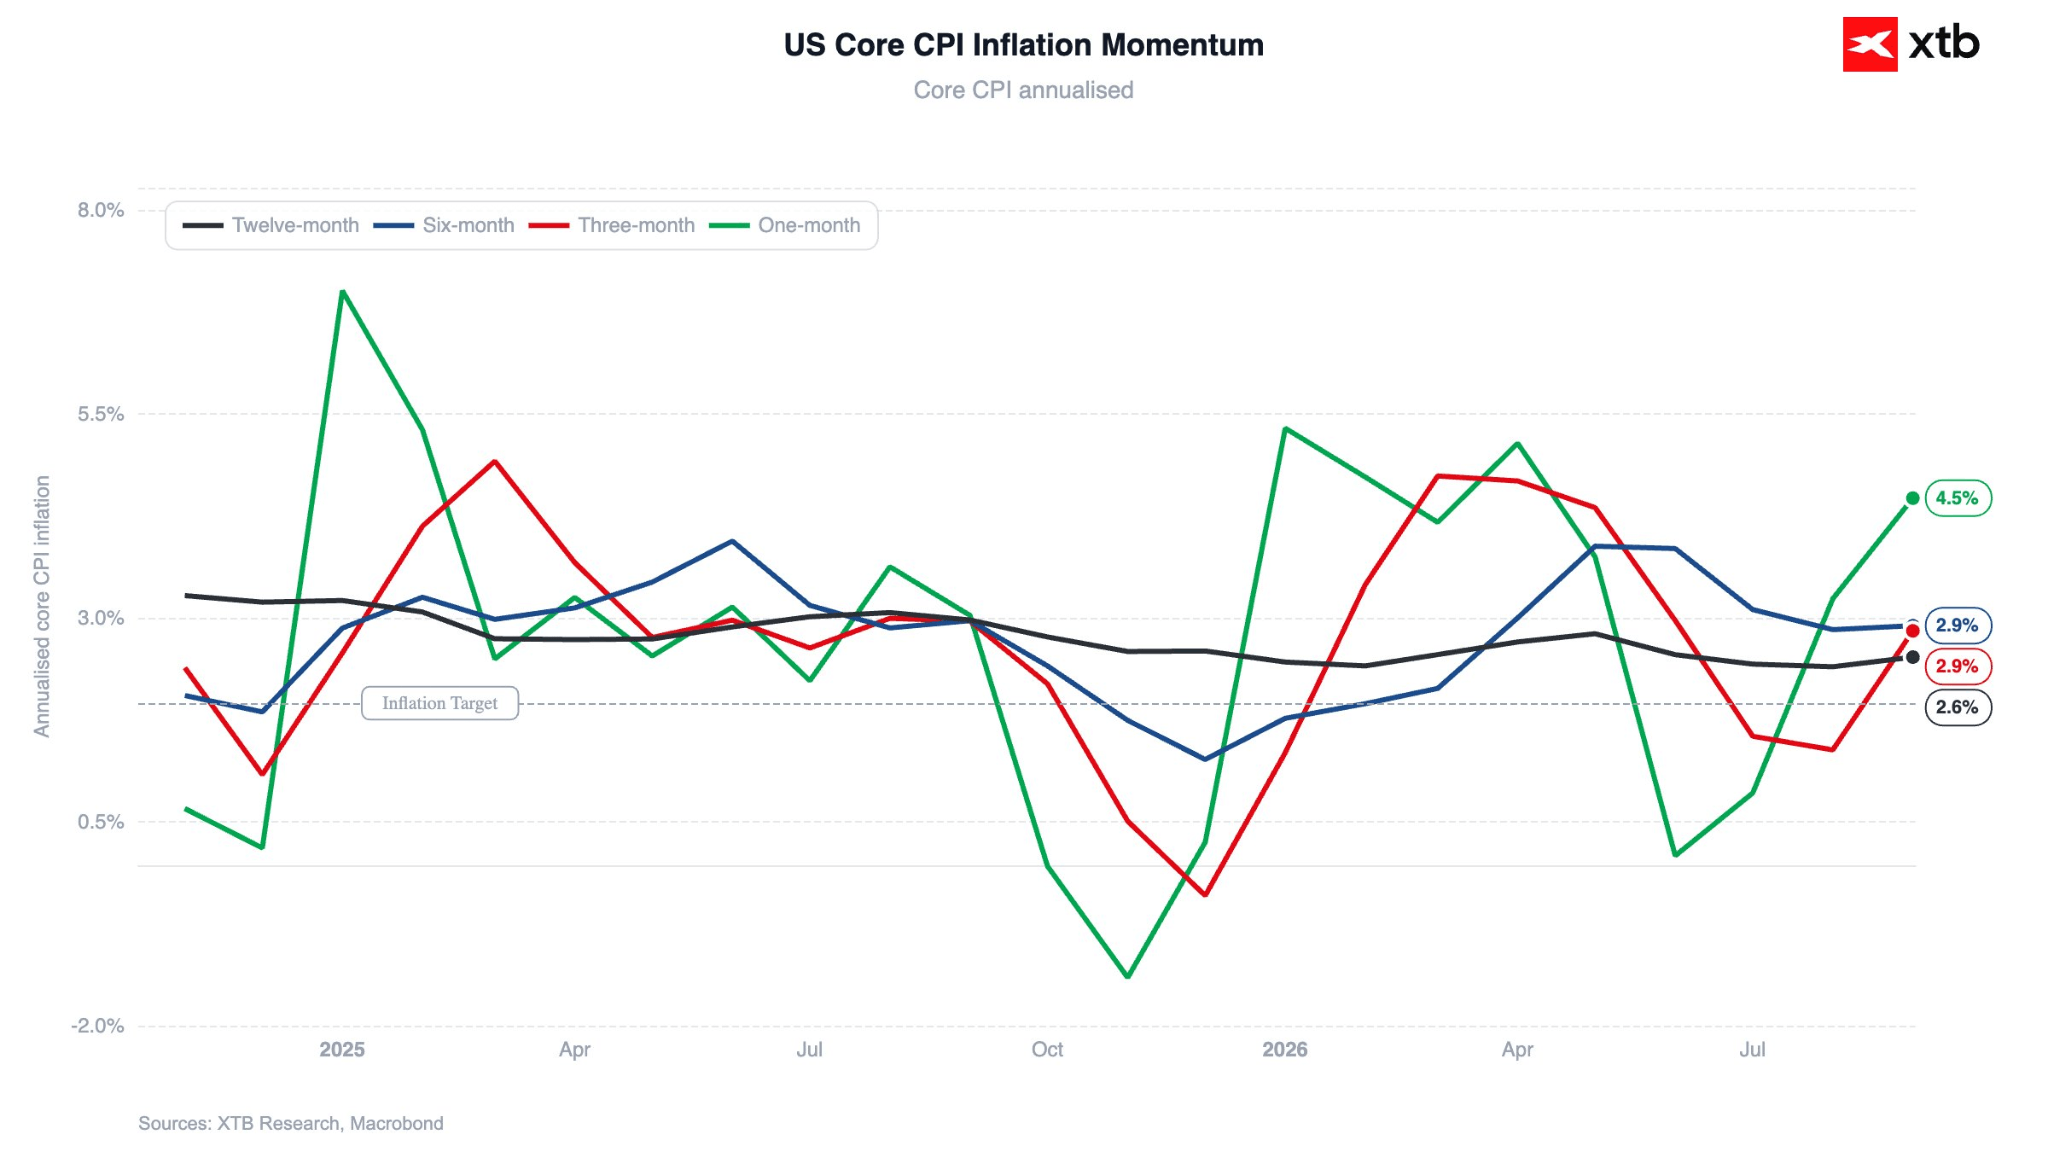
على أساس شهري، تسارع معدل التضخم العام ليصل إلى 0.6% (وهي أسرع وتيرة خلال خمسة أشهر)، في حين ارتفع التضخم الأساسي بنسبة 0.3%. وكما كان متوقعاً، عاد زخم التضخم الأساسي -محسوباً على أساس سنوي لفترة ثلاثة أشهر- ليتجاوز مجدداً المستهدف الذي حدده الاحتياطي الفيدرالي.
الشكل 3: زخم التضخم الأساسي في الولايات المتحدة (2025 - 2026)
 المصدر: XTB Research, 28.10.2026
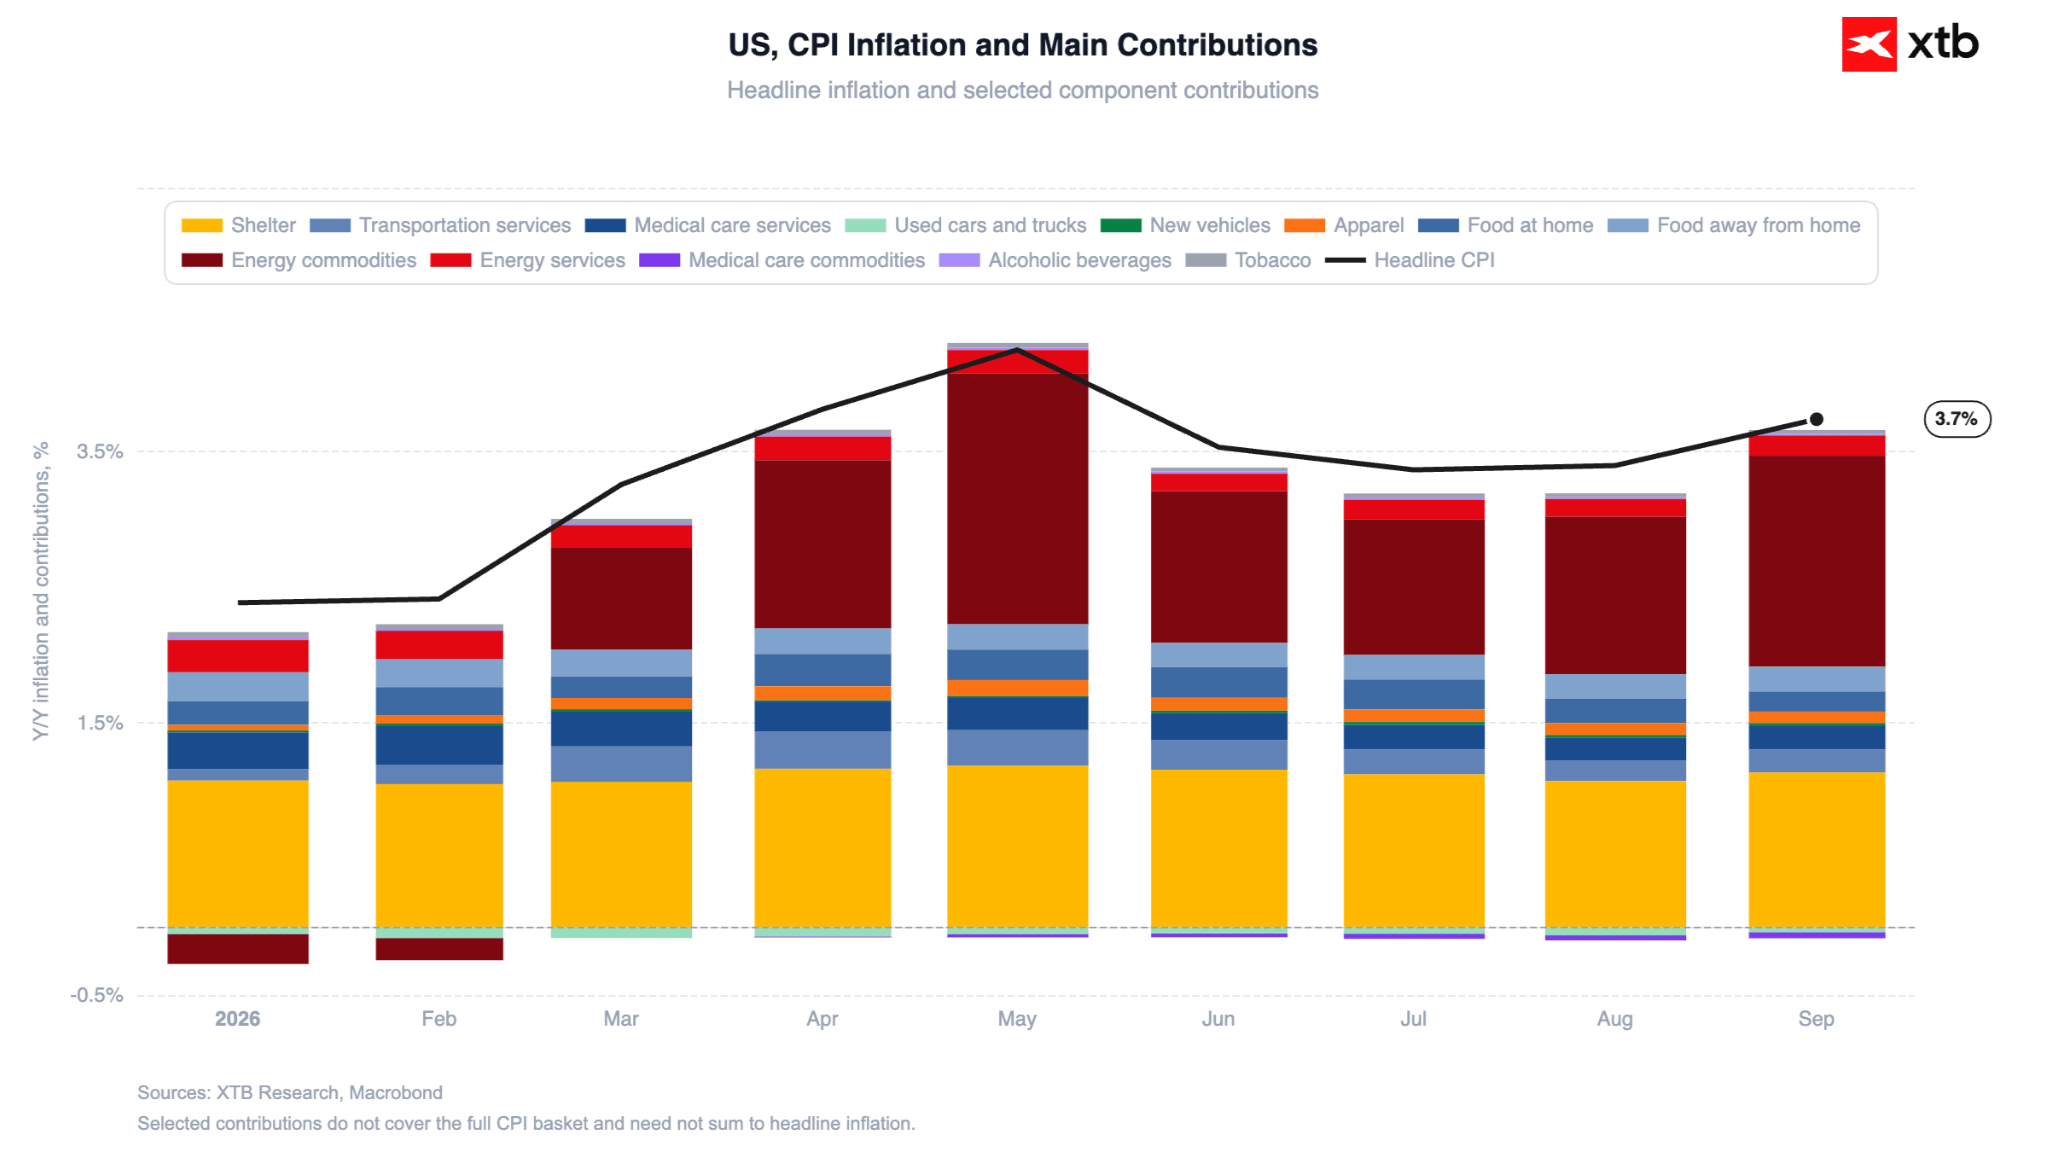
كان الارتفاع الكبير في التضخم الأساسي مدفوعاً في معظمه بعنصر واحد، وهو "الإيجار المعادل للمالك" (OER)، مما يثير تساؤلات حول ما إذا كان هذا الصعود مجرد خلل مؤقت.
الشكل 4: تحليل مكونات مؤشر أسعار المستهلك في الولايات المتحدة (2026)
 المصدر: XTB Research, 28.10.2026
لم تؤدِّ الأسعار المرتفعة للنفط الخام والغاز الطبيعي المسال بعدُ إلى تأثير ملموس على الاقتصاد الأمريكي ككل، وإن كان لا يمكن استبعاد تزايد هذا الأثر وانتقاله بشكل أوضح خلال الأشهر المقبلة.
المعنويات
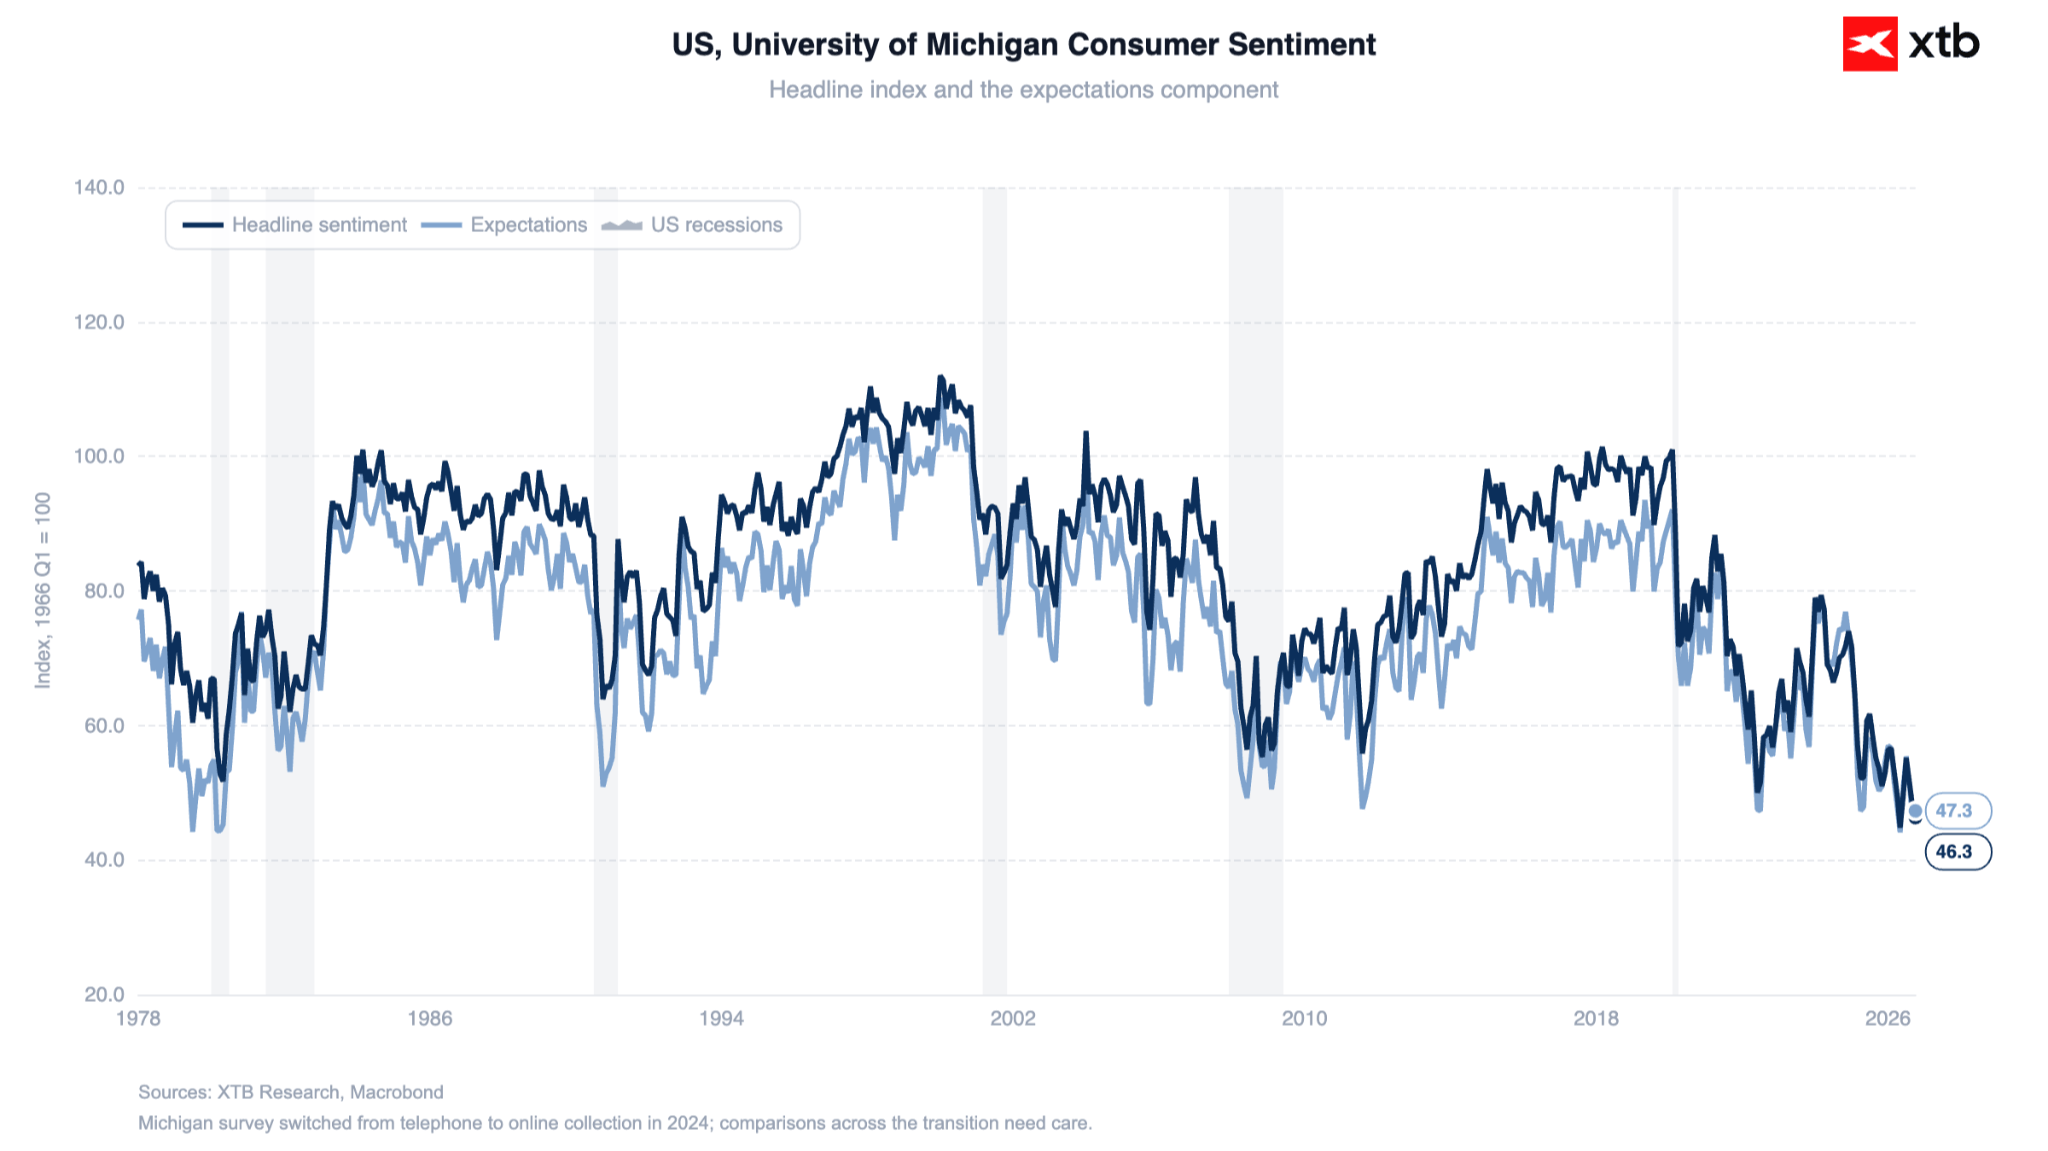
لا تزال معظم مؤشرات معنويات المستهلكين عند مستويات متدنية -أو قريبة منها- لم تُسجَّل منذ سنوات عديدة، كما لا يزال التباين في نمو الاستهلاك بين الأسر ذات الدخل المنخفض (الثلث الأدنى) والأسر ذات الدخل المرتفع (الثلث الأعلى) كبيراً.
الشكل 5: مؤشرات جامعة ميشيغان لمعنويات المستهلكين (1976 - 2026)
 المصدر: XTB Research, 28.10.2026
الطلب المحلي
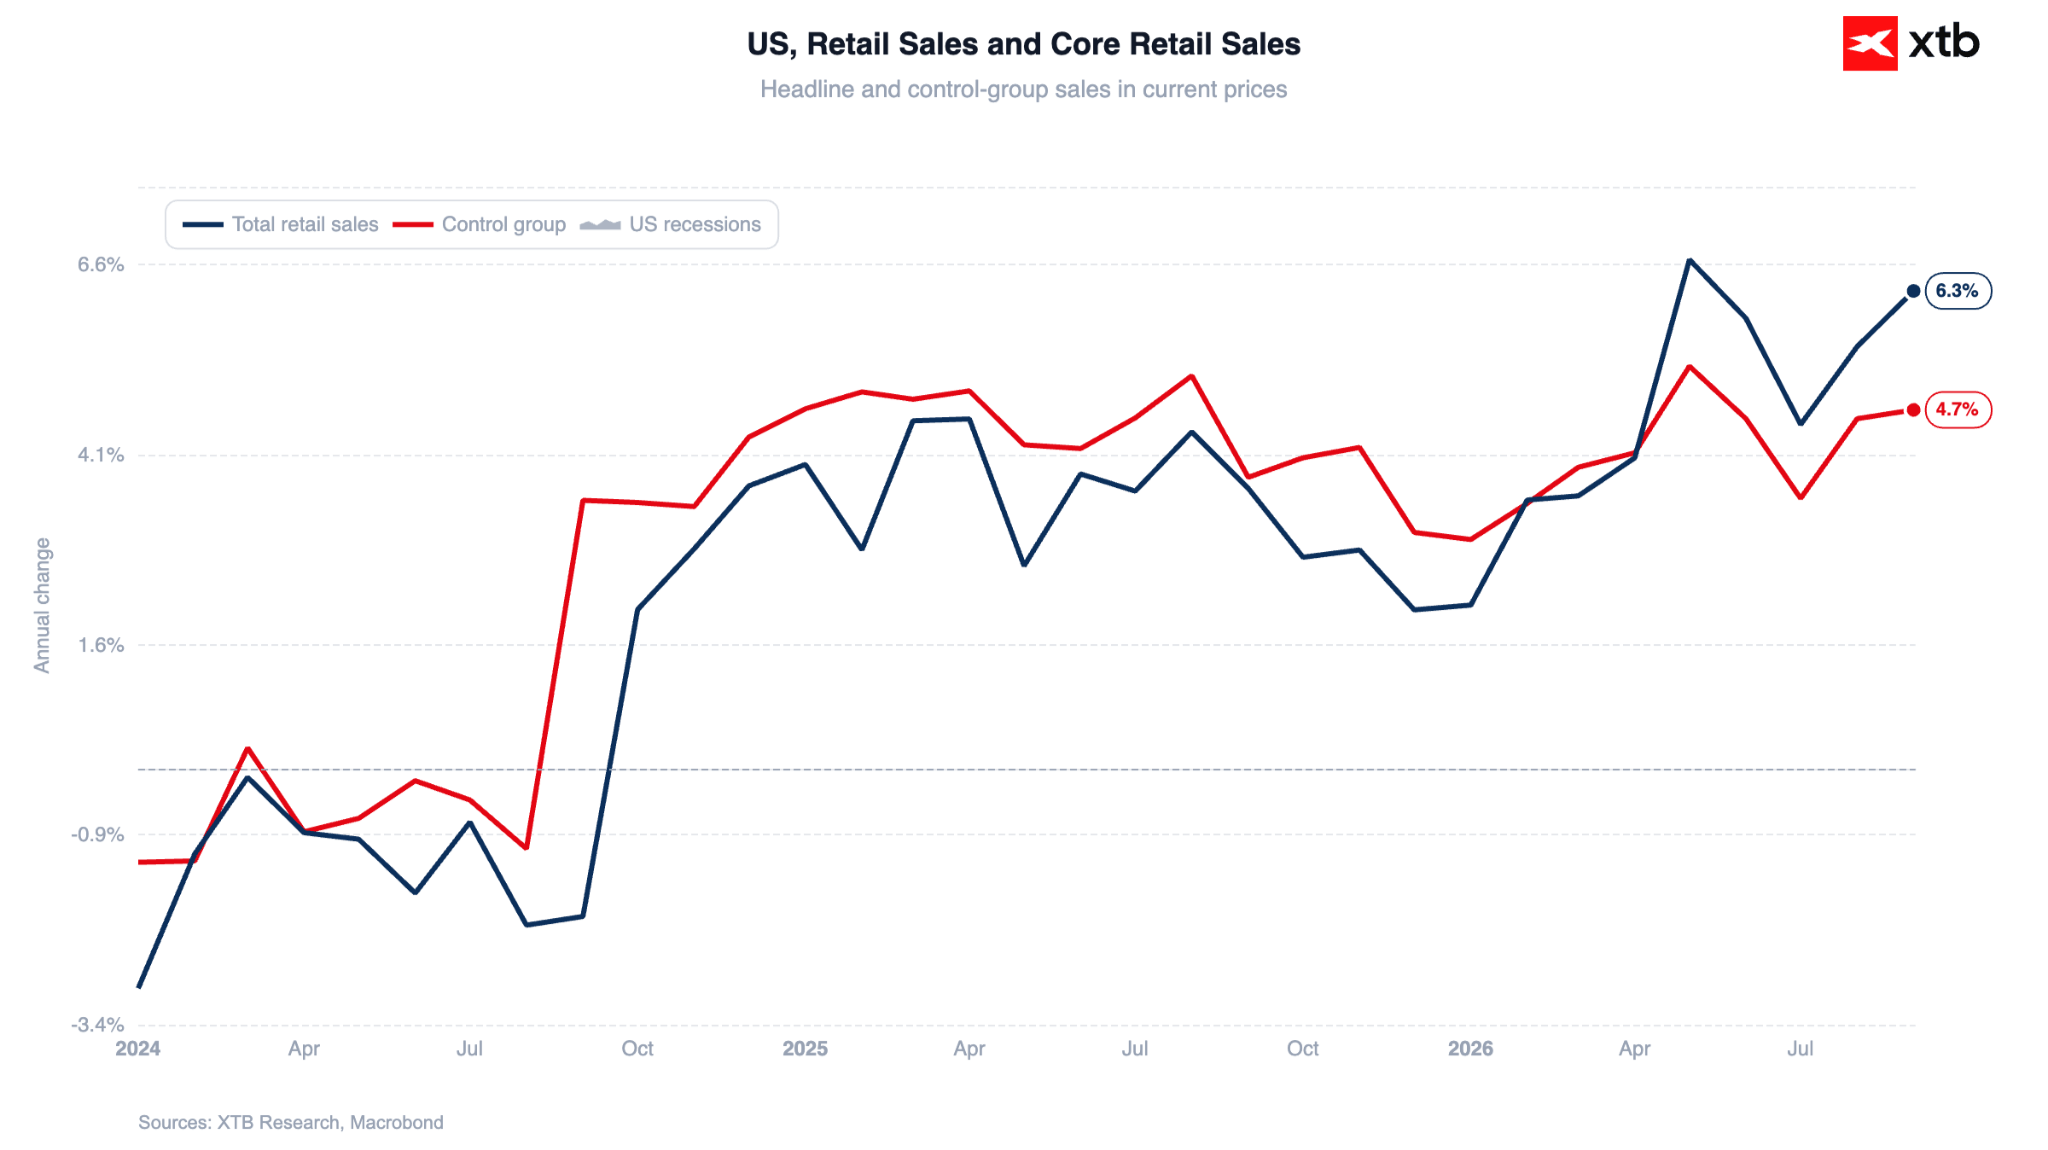
مع ذلك، جاءت مبيعات التجزئة أعلى من التوقعات (+6.3% على أساس سنوي). وتجدر الإشارة، في المقابل، إلى أن إنفاق المستهلكين لا يزال يتلقى دعماً كبيراً من خلال تراجع مدخرات الأسر.
الشكل 6: مبيعات التجزئة في الولايات المتحدة (2024 - 2026)
المصدر: أبحاث XTB، 28 أكتوبر 2026
المؤشرات الاستباقية
سجلت بيانات مؤشر مديري المشتريات (PMI) تراجعاً طفيفاً، لكنها لا تزال تشير إلى نمو قوي في الناتج المحلي الإجمالي بنحو 4%.
يُظهر قطاع التصنيع (56.0) أداءً أقل قوة مقارنة بقطاع الخدمات (57.9)؛ ومع ذلك، فإن التوقعات للأشهر الاثني عشر القادمة تشير إلى عكس ذلك. علاوة على ذلك، يشهد التوظيف في قطاع التصنيع أسرع وتيرة نمو له منذ مارس 2012.
- سجلت طلبيات التصدير الجديدة للسلع نمواً لأول مرة منذ يونيو من العام الماضي، في حين حققت صادرات الخدمات أقوى معدل نمو لها منذ يوليو 2023.
- تشهد تكاليف المدخلات ارتفاعاً في قطاع التصنيع بوتيرة أسرع منها في قطاع الخدمات، وهو ما يعكس الزيادات الحادة في أسعار النفط الخام.
ميشال جوزفياك، محلل الأسواق المالية في XTB

عاجل: بنك كندا يرفع أسعار الفائدة لأول مرة منذ 3 سنوات، لكنه يشير إلى توخي الحذر بشأن أي خطوات إضافية



ملخص السوق: تجدد الثقة في الذكاء الاصطناعي يدفع تعافي سوق الأسهم (27 أكتوبر 2026)



📈 ملخص يومي: انخفاض أسعار النفط ونشرة إصدار "أنثروبيك" (Anthropic) يحرّكان الأسواق

🚀 مخطط اليوم: الغاز الأوروبي يقترب أكثر فأكثر من 100 يورو لكل ميغاواط/ساعة