


ارتفع سعر الذهب اليوم بأكثر من 1%، على الرغم من تراجع المعنويات تجاه الأصول عالية المخاطر. ويأمل المتفائلون في السوق أن يكون المعدن النفيس قد استوعب بالفعل معظم الخسائر الناجمة عن ارتفاع عوائد سندات الخزانة الأمريكية. ومن بين العوامل التي قد تدفع نحو انتعاش أقوى: تحسن الأوضاع المتعلقة بإيران، أو تراجع التوقعات بشأن المزيد من رفع أسعار الفائدة من قبل الاحتياطي الفيدرالي الأمريكي. ومع ذلك، لا يبدو أي من هذين الأمرين مرجحاً في الوقت الراهن؛ مما يعني أن استقرار السعر عند مستوى يتراوح بين 4100 و4150 دولاراً أمريكياً يُعزى في الغالب إلى عوامل فنية بحتة. وفي الوقت ذاته، قد توفر سياسة وزارة الخزانة الأمريكية دعماً إضافياً قبل نهاية العام.
- ظل الذهب تحت الضغط منذ أن رفع الاحتياطي الفيدرالي أسعار الفائدة بمقدار 25 نقطة أساس في سبتمبر، وإن كان حجم التراجع معتدلاً نسبياً مقارنة بالارتفاع الحاد في أسعار الفائدة الأمريكية، سواء الاسمية أو الحقيقية. فقد صعد عائد سندات الخزانة الأمريكية لأجل 10 سنوات نحو 5.3%، بينما اقترب عائد سندات الخزانة المحمية من التضخم (TIPS) -التي تُستخدم غالباً كمؤشر لأسعار الفائدة الحقيقية- من مستوى 3%.
- وقد يشير رد الفعل المحدود نسبياً للذهب تجاه هذه التطورات إلى ضعف الارتباط السلبي التاريخي بين الذهب وأسعار الفائدة. فخلال شهري أغسطس وأوائل سبتمبر، واصل المستثمرون زيادة انكشافهم على الذهب رغم ارتفاع عوائد السندات؛ حيث عزز المستثمرون الأفراد مراكزهم في صناديق الاستثمار المتداولة المدعومة بالذهب، بينما زاد المستثمرون المؤسسيون من مراكزهم الشرائية (الطويلة) في سوق العقود الآجلة.
- ولا تزال البنوك المركزية تمثل مصدراً مهماً للطلب على الذهب. فقد كان بنك الشعب الصيني مجدداً من بين أكبر المشترين للسبائك، رغم انخفاض عدد البنوك المركزية التي تعمل على زيادة احتياطياتها من الذهب. وأظهر أحدث استطلاع أجراه مجلس الذهب العالمي أن نسبة قياسية تبلغ 45% من البنوك المركزية تتوقع زيادة احتياطياتها من الذهب خلال العام المقبل، وهو ما قد يترجم إلى طلب أقوى من القطاع الرسمي في حال حدوث تصحيحات سعرية كبيرة. وإذا تبين أن جزءاً من الضغوط التضخمية الحالية في الولايات المتحدة هو أمر مؤقت، فقد يمنح ذلك الاحتياطي الفيدرالي مساحة أكبر للحد من وتيرة التشديد النقدي، لا سيما إذا استقرت الأوضاع في منطقة الشرق الأوسط.
البنوك المركزية تسرّع وتيرة شراء الذهب مجدداً؛ سبتمبر يسجل أقوى أداء في نحو عامين.
يظل طلب البنوك المركزية أحد أهم الركائز الهيكلية لسوق الذهب؛ فوفقاً للبيانات الأولية الصادرة عن مجلس الذهب العالمي، والمستندة إلى تقارير البنوك المركزية وصندوق النقد الدولي، اشترت السلطات النقدية نحو 63 طناً من الذهب خلال شهر سبتمبر. ويُعد هذا أعلى إجمالي شهري منذ نوفمبر 2024، ومؤشراً واضحاً على أن القطاع الرسمي يواصل زيادة حيازاته من الذهب، رغم وصول أسعاره الاسمية إلى مستويات قياسية تاريخية.
وتبرز أهمية نشاط بنك الشعب الصيني بشكل خاص؛ فقد واصل البنك زيادة احتياطياته من الذهب في الأشهر الأخيرة، وبحسب بيانات مجلس الذهب العالمي، فإنه يمتلك حالياً نحو 2410 أطنان من المعدن النفيس، حيث يشكل الذهب ما يقرب من 9% من إجمالي احتياطيات الصين. ومن منظور السوق، لا يقتصر هذا التوجه على تنويع الأصول فحسب، بل يندرج أيضاً ضمن مسعى تدريجي لتقليل الاعتماد على الدولار الأمريكي كعملة احتياطية مهيمنة.
ويرى بعض المشاركين في السوق أن هذا الاتجاه قد يزداد قوة في السنوات المقبلة؛ فبالنسبة للعديد من المؤسسات في الأسواق الناشئة، قد لا يكون اليورو أو الين البديل الطبيعي للدولار، بل الذهب. وهناك عامل آخر يتمثل في تزايد استخدام الدولار كأداة للسياسة الاقتصادية وفرض العقوبات، مما قد يدفع بعض الدول إلى تعزيز تنويع أصولها الاحتياطية.
وفي الوقت ذاته، لا يبدو مشهد طلب البنوك المركزية على الذهب أحادي الجانب تماماً؛ فبينما لا يزال الطلب قوياً للغاية، اضطرت بعض الدول هذا العام إلى بيع جزء من احتياطياتها من الذهب لتوفير السيولة، وذلك في أعقاب اندلاع الصراع بين المحور الأمريكي-الإسرائيلي وإيران. ومع ذلك، لا يغير هذا من الاتجاه العام؛ ففي ظل تزايد حالة عدم اليقين الجيوسياسي وتصاعد النقاش حول استقرار العملات الورقية، يظل الذهب يؤدي دوره كأصل احتياطي استراتيجي.
المستثمرون يتوقعون تسجيل الذهب مستويات قياسية جديدة خلال عام أو عامين.
على الرغم من التصحيح الملحوظ الذي شهدته أسعار الذهب مقارنة بذروة يناير، يعتقد بعض مديري الصناديق أن المعدن النفيس قد يسجل مستويات قياسية تاريخية جديدة في غضون فترة زمنية قصيرة نسبياً. وتشير بعض التوقعات إلى إمكانية تحقيق رقم قياسي جديد خلال 12 إلى 18 شهراً، بينما ترجح تقديرات أكثر تحفظاً أن يستغرق ذلك ما يصل إلى عامين. لا يزال السوق يشهد تقلبات حادة. ففي شهر يناير، ارتفع سعر الذهب ليتجاوز 5500 دولار للأونصة، مسجلاً أعلى مستوى له على الإطلاق بعد موجة صعود قوية للغاية. ومنذ ذلك الحين، شهدت الأسعار تصحيحاً كبيراً، رغم أنها لا تزال عند مستويات مرتفعة للغاية وفقاً للمعايير التاريخية. وفي يوم الأربعاء، انخفض سعر الذهب بنحو 2% ليهبط دون مستوى 4100 دولار للأونصة، مع تزايد توقعات المستثمرين بأن يقوم الاحتياطي الفيدرالي الأمريكي برفع أسعار الفائدة مجدداً.
وعلى المدى القصير، تظل سياسة الاحتياطي الفيدرالي ومستويات العوائد الحقيقية من بين المخاطر الرئيسية التي تؤثر على أسعار الذهب. فارتفاع أسعار الفائدة يزيد من "تكلفة الفرصة البديلة" للاحتفاظ بأصل لا يدر عائداً، مما يعني أن أي زيادات إضافية في أسعار الفائدة قد تحد من وتيرة أي تعافٍ في الأسعار. ومن ناحية أخرى، فإن العوامل طويلة الأجل المؤثرة على الطلب على الذهب تتجاوز نطاق السياسة النقدية الأمريكية وحدها.
كما تستمد الأسعار دعماً من البيئة الاقتصادية الكلية الأوسع؛ إذ تتزايد المخاوف بشأن أوضاع المالية العامة، وتتراجع الثقة في العملات الورقية، فضلاً عن تزايد حاجة البنوك المركزية إلى الحفاظ على القيمة الحقيقية لاحتياطياتها. ويرى بعض المشاركين في السوق أن مستوى 4000 دولار للأونصة قد يمثل نقطة انطلاق محتملة لموجة صعودية كبرى أخرى، رغم أنه لا ينبغي اعتبار ذلك تأكيداً على وصول السوق إلى أدنى مستوياته.
تراجع الثقة في الدولار وتزايد الديون يدعمان الطلب طويل الأجل على الذهب
تُعد حالة تدهور المالية العامة في الاقتصادات الكبرى - ولا سيما في الولايات المتحدة - واحدة من أهم الحجج الداعمة لتوقعات صعود الذهب على المدى الطويل. إذ يثير تزايد الديون الحكومية مخاوف من أن تلجأ البنوك المركزية، خلال الركود الاقتصادي القادم، مرة أخرى إلى سياسات نقدية تيسيرية للغاية وإلى توسيع المعروض النقدي من جديد. وعلى عكس العملات الورقية (الإلزامية)، لا يمكن زيادة المعروض من الذهب بسرعة بمجرد قرار من البنك المركزي؛ وتظل هذه الميزة إحدى الركائز الأساسية للاستثمار في هذا المعدن النفيس على المدى الطويل.
وهناك أيضاً مخاوف متزايدة في السوق بشأن احتمال حدوث أزمة مالية أكثر خطورة. وتشير التقارير إلى أن بعض المكاتب العائلية (التي تدير ثروات العائلات الثرية) تعمل على زيادة حيازاتها من الذهب مع تقليص حصة السندات الحكومية في محافظها الاستثمارية، حيث تنظر إلى سبائك الذهب كأداة لتنويع الاستثمارات في ظل بيئة اقتصادية كلية تتسم بعدم الاستقرار المتزايد. كما يظل الدور الجيوسياسي للدولار عاملاً مهماً؛ فكلما زاد استخدام العملة الأمريكية كأداة للضغط السياسي أو لفرض العقوبات، تعززت دوافع بعض الدول لتقليل اعتمادها عليها. وفي سيناريو كهذا، قد يستفيد الذهب ليس فقط من الطلب التقليدي عليه كملاذ آمن، بل أيضاً من تحول تدريجي في هيكل الاحتياطيات العالمية.
تواجه البنوك المركزية بشكل متزايد تساؤلات حول كيفية الحفاظ على القيمة الحقيقية لاحتياطياتها في ظل بيئة تتسم بارتفاع مستويات الديون، وعدم اليقين المالي، وتراجع الثقة في العملات الورقية. وهذا يوفر دعماً جوهرياً قوياً لسوق الذهب. وإذا استمرت التوترات الجيوسياسية، وحالة عدم الاستقرار المالي، والمخاوف بشأن المسار المستقبلي للسياسات المالية والنقدية، فقد تظل الضغوط الهيكلية الداعية لزيادة مخصصات الذهب في المحافظ الاستثمارية كبيرة، حتى في أوقات التصحيحات السعرية الدورية التي قد تكون حادة.
الرسم البياني للذهب (إطار زمني يومي - D1)
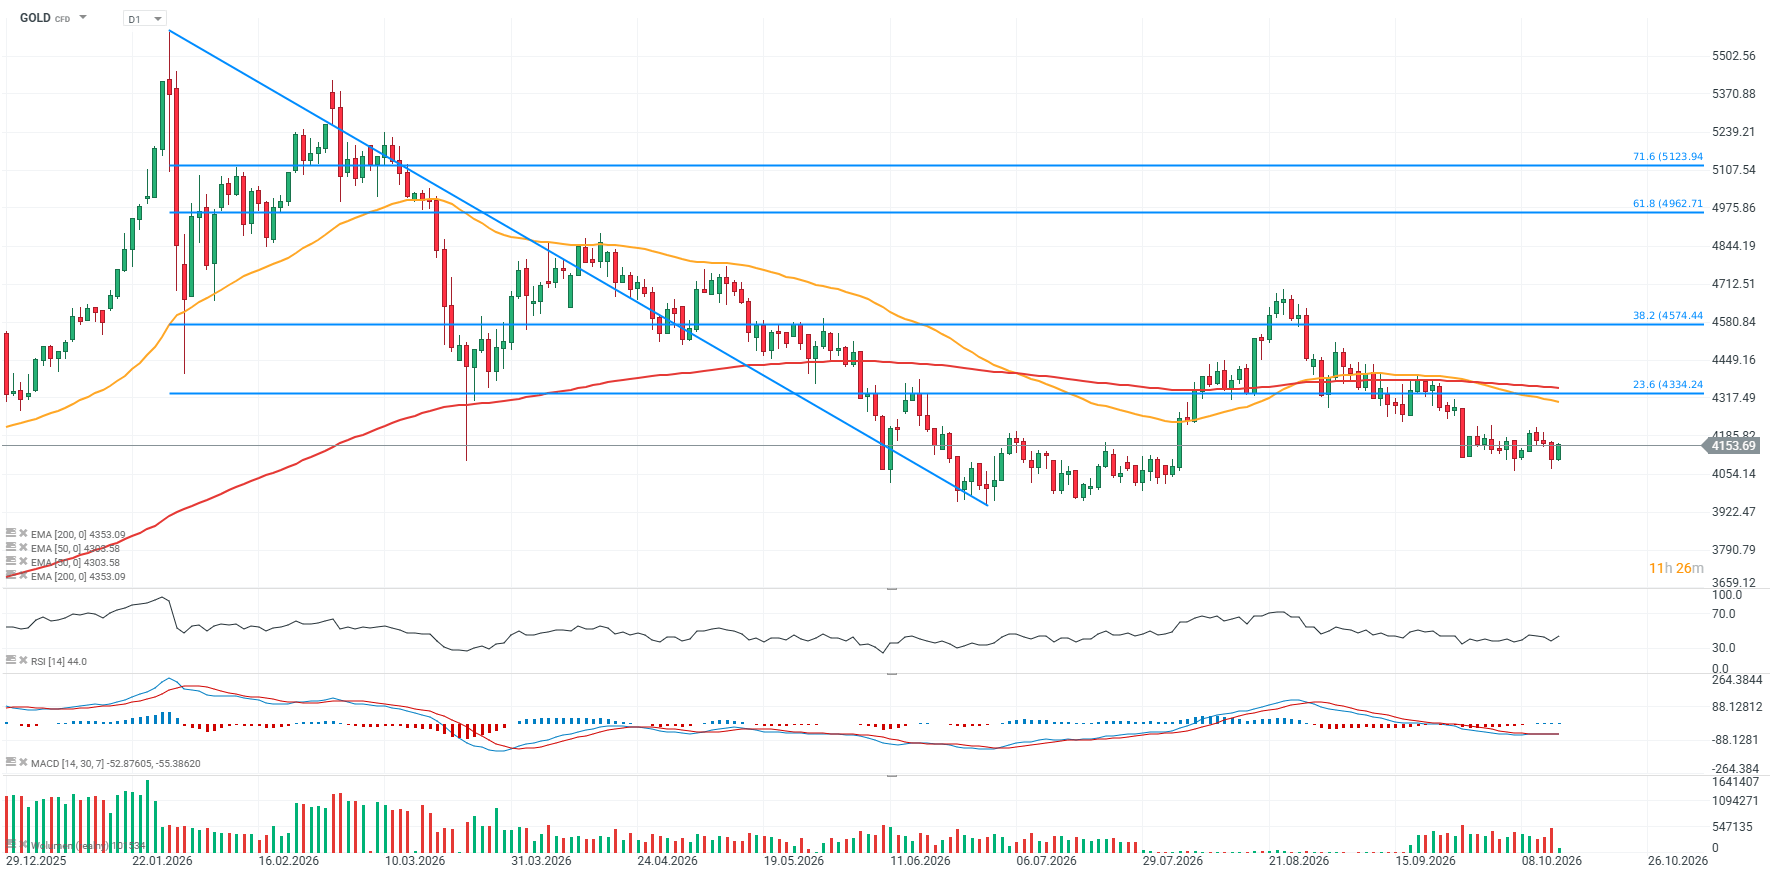 المصدر: XTB


عمليات بيع مكثفة في أشباه الموصلات 📉🖥️


التقويم الاقتصادي: الأسهم الأوروبية تفتتح على انخفاض ⬇️؛ هل سيؤكد مؤشر أسعار المنتجين (PPI) الاتجاه التضخمي الذي أظهره مؤشر أسعار المستهلك (CPI)؟ ❓

🚨 ملخص الصباح: دولار أضعف، ذهب قوي، وقطاع تكنولوجيا في حالة هبوط حر—ما الذي يحرّك السوق؟ ❓

ملخص يومي: ارتفاع التضخم يضغط على الأسواق، وقطاع أشباه الموصلات الأكثر تضرراً (14 أكتوبر 2026)