


تتداول العقود الآجلة في وول ستريت بانخفاض بنحو 0.2%، بينما تراجعت المؤشرات الآسيوية بنحو 0.6%، وتشير العقود الآجلة للأسهم الأوروبية إلى احتمال مزيد من الخسائر عند الافتتاح. فشلت المحادثات الأمريكية الإيرانية التي عُقدت في نيويورك في تحقيق الاختراق المأمول، في حين تعاود عوائد السندات الارتفاع.
- صرح الرئيس الإيراني مسعود بيزشكيان بأن طهران لن تسمح بحرية الملاحة عبر مضيق هرمز طالما بقيت العقوبات والحصار الأمريكي قائمين. وتؤكد تصريحاته مدى صعوبة التوصل إلى اتفاق سلام رغم الجهود المبذولة لإحياء المفاوضات، في حين يبقى خطر انقطاع تدفقات النفط ومشتقات الطاقة قائماً.
- يتفاقم بيع السندات العالمية بعد صدور أقوى بيانات لمؤشر مديري المشتريات الأمريكي منذ عام 2021 وضعف الطلب في مزاد سندات الخزانة الأمريكية لأجل خمس سنوات. ويستقر عائد سندات الخزانة الأمريكية لأجل 10 سنوات قرب 5.11% بعد ارتفاعه يوم الأربعاء بمقدار 15 نقطة أساس، وهو أكبر ارتفاع منذ اضطرابات السوق التي أعقبت إعلان ترامب عن فرض تعريفات جمركية في أبريل 2025.
- امتدّ الضغط ليشمل أسواق آسيا والمحيط الهادئ. وشهدت السندات انخفاضًا في اليابان وأستراليا ونيوزيلندا، بينما تراجعت ديون الأسواق الناشئة أيضًا. واقترب متوسط العائد على سندات الحكومات العالمية من 4%.
- يزيد المستثمرون رهاناتهم على تشديد السياسة النقدية من قبل الاحتياطي الفيدرالي بعد أول رفع لسعر الفائدة الأسبوع الماضي منذ عام 2023. وتتوقع أسواق المال الآن رفعين إضافيين لسعر الفائدة خلال اجتماعات الاحتياطي الفيدرالي الثلاثة المقبلة.
- صرح محافظ الاحتياطي الفيدرالي، مايكل بار، أمس، بأنه من المرجح أن يكون هناك حاجة إلى مزيد من التشديد النقدي لإعادة التضخم إلى هدف 2%.
- لا تزال العوائد المرتفعة وتوقعات المزيد من رفع أسعار الفائدة المصدر الرئيسي للضغط على الأصول الخطرة، بما في ذلك البيتكوين، الذي تراجع إلى حوالي 84,000 دولار.
- يتراجع النفط عن جزء من مكاسبه الأخيرة. وبعد تجديد العقود، افتتح خام برنت قرب 97 دولارًا للبرميل. ولا يزال الذهب تحت ضغط بعد انخفاضه بنسبة 1.7% أمس، ويتداول قرب 4,290 دولارًا للأونصة. وتؤدي أسعار الفائدة المرتفعة وعوائد السندات إلى تقليل جاذبية المعادن النفيسة نسبيًا.
- انخفضت أسهم البر الرئيسي الصيني بأكثر من 1%، على الرغم من تصريح وزير الخزانة سكوت بيسنت بأن الولايات المتحدة والصين اتفقتا على تمديد اتفاقية التجارة بينهما لشهرين إضافيين.
- وصل شي جين بينغ إلى واشنطن في أول زيارة دولة له إلى الولايات المتحدة منذ 11 عامًا، ما وجّه أنظار السوق نحو العلاقات التجارية والاتفاقيات المحتملة بين بكين وإدارة ترامب.
- تعمل إدارة ترامب مع شركات التكرير على فرض قيود طوعية على صادرات الوقود بهدف تقليل الشحنات الخارجية وزيادة الإمدادات المحلية، على الرغم من أن العقود الآجلة للديزل (LSGASOIL) ظلت مستقرة بشكل عام بعد التمديد.
- ارتفع معدل البطالة في أستراليا إلى 4.6% من 4.5%، متجاوزًا التوقعات التي كانت تشير إلى 4.5%. ومع ذلك، زاد التوظيف بمقدار 39.5 ألف وظيفة، وهو أعلى بكثير من التوقعات التي كانت تشير إلى 20 ألف وظيفة، مقارنةً بانخفاض سابق قدره 15.8 ألف وظيفة، بينما ارتفع معدل المشاركة في سوق العمل إلى 67.1% من 66.9%.
- من المقرر أن يعلن البنك الوطني السويسري اليوم قراره بشأن السياسة النقدية، يليه بنك ريكسبانك السويدي. من المتوقع أن يُبقي البنكان المركزيان أسعار الفائدة دون تغيير. ستصدر بيانات مؤشر ثقة الأعمال الألماني (Ifo) الساعة 8 صباحًا بتوقيت غرينتش، بينما ستصدر بيانات طلبات إعانة البطالة الأمريكية ومبيعات التجزئة الكندية الساعة 12:30 ظهرًا بتوقيت غرينتش.
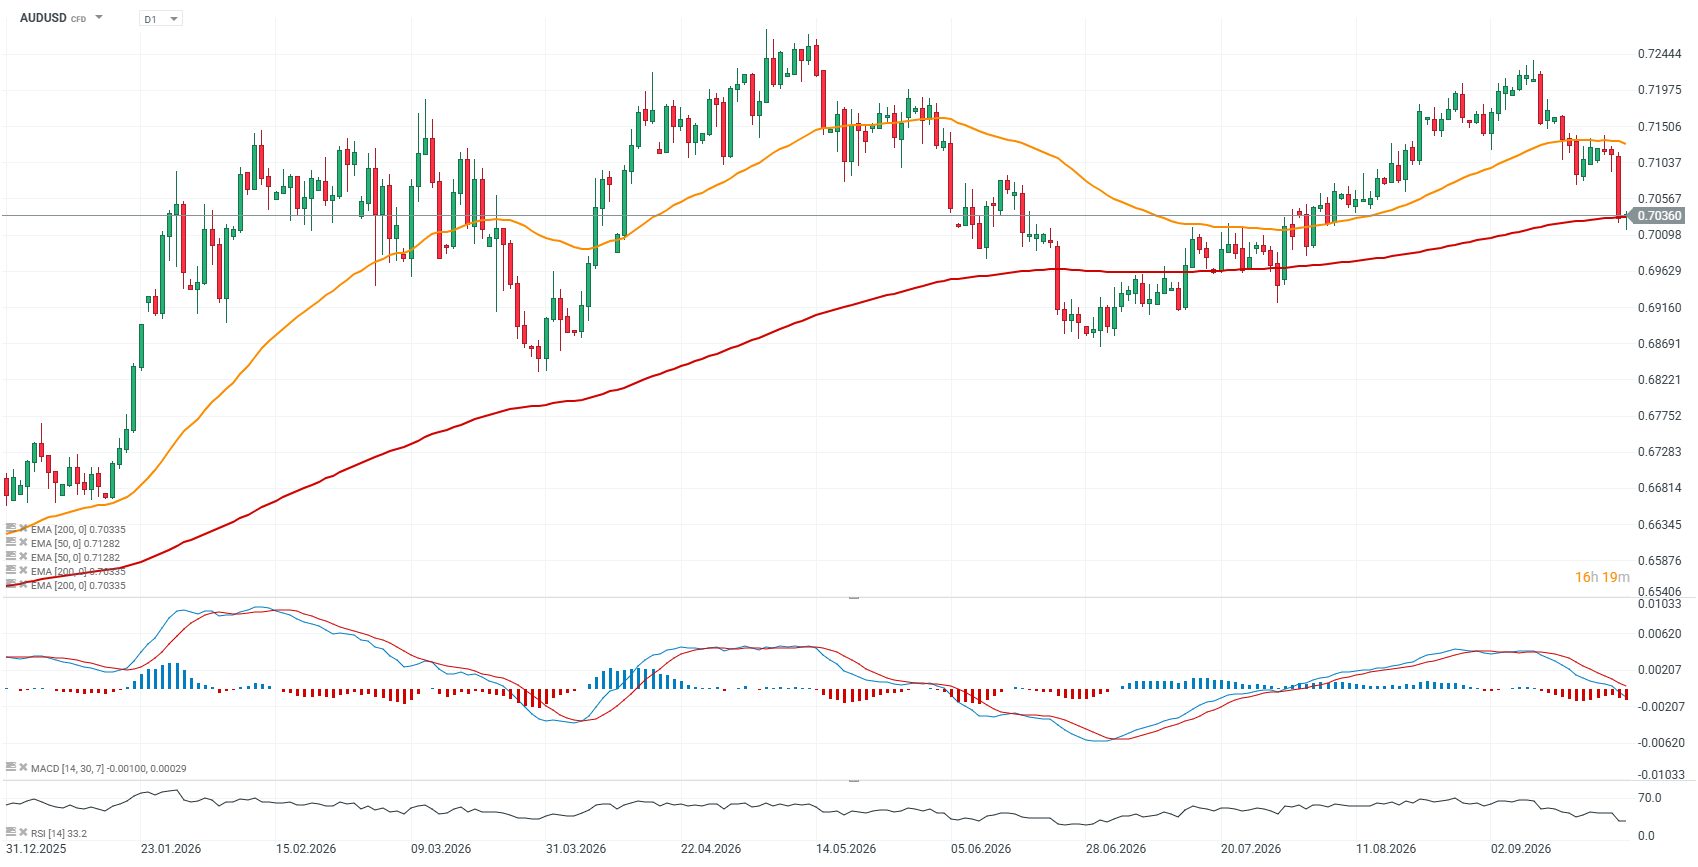
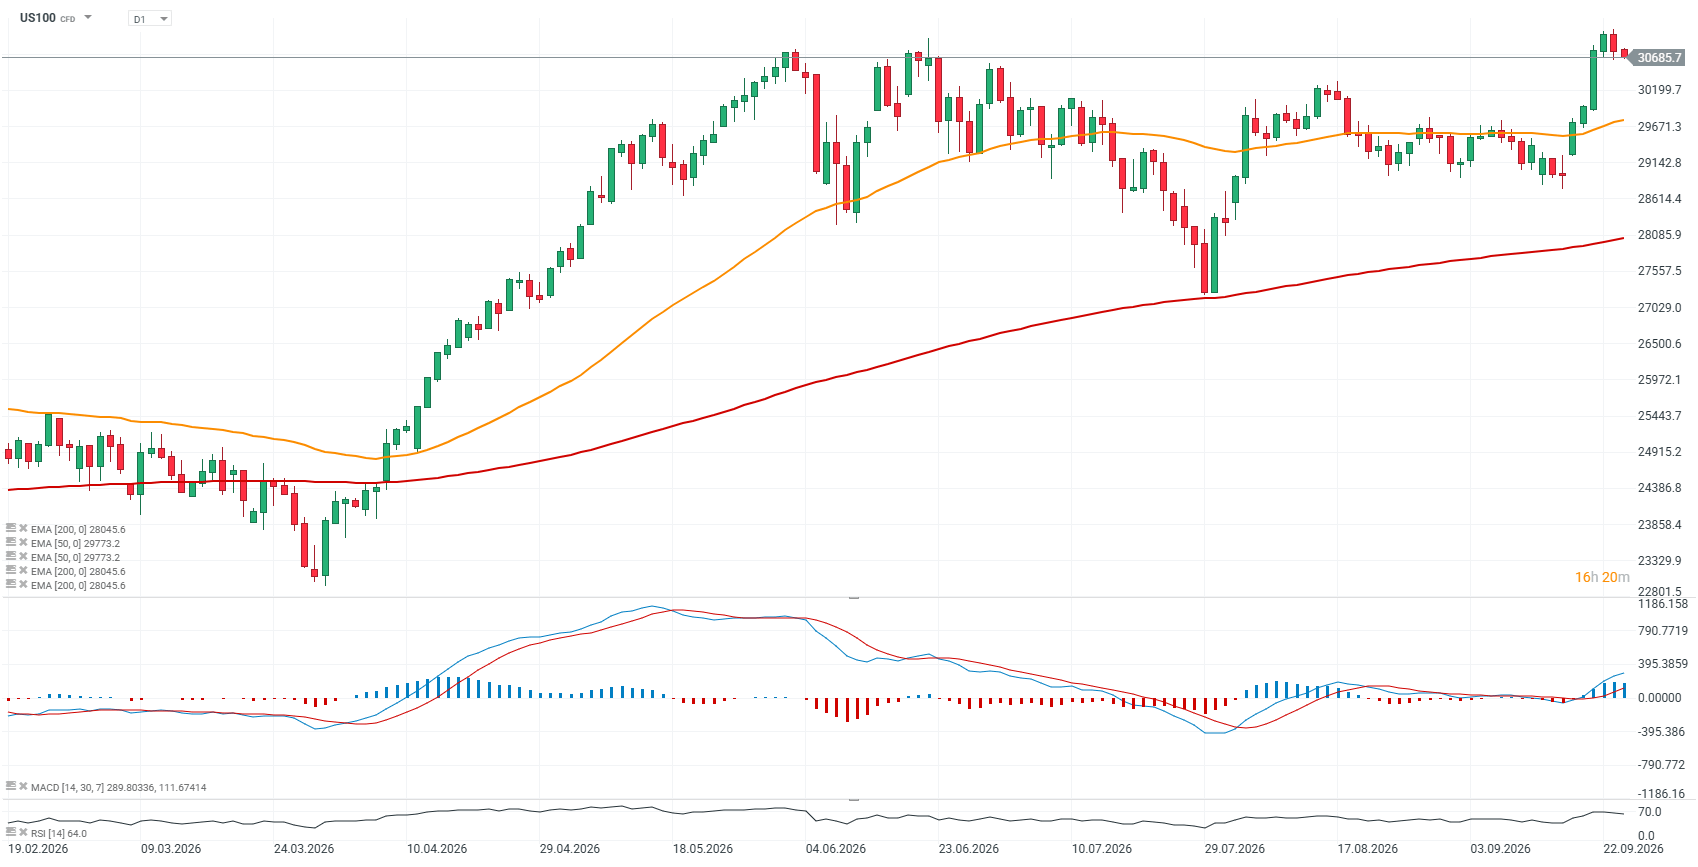
رسوم بيانية (AUDUSD) و US100 (إطار زمني يومي واحد):
على الرغم من تباين بيانات سوق العمل الأسترالية، حيث ارتفعت البطالة بالتزامن مع زيادة ملحوظة في التوظيف، يحاول AUDUSD استعادة خسائره ويختبر متوسطه المتحرك الأسي لـ 200 يوم (EMA200) (الخط الأحمر) في محاولة للعودة إلى الاتجاه الصعودي. يشهد الدولار الأسترالي ارتفاعًا طفيفًا مقابل الدولار الأمريكي.
 المصدر: xStation5
سجل ناسداك 100 الآجل انخفاضًا خلال جلستين متتاليتين، ولكنه لا يزال فوق مستوى 30,000 نقطة. في الوقت الحالي، ينبغي التعامل مع هذا الانخفاض كتصحيح طبيعي ضمن اتجاه صعودي قوي. تقع مقاومة رئيسية قرب مستوى 30,800 نقطة، ولن يفتح الطريق نحو 31,000 نقطة وما فوق إلا اختراق هذا المستوى. ولا تزال منطقة 29,700-30,000 نقطة تمثل دعمًا هامًا للزخم الصعودي.
 المصدر: xStation5
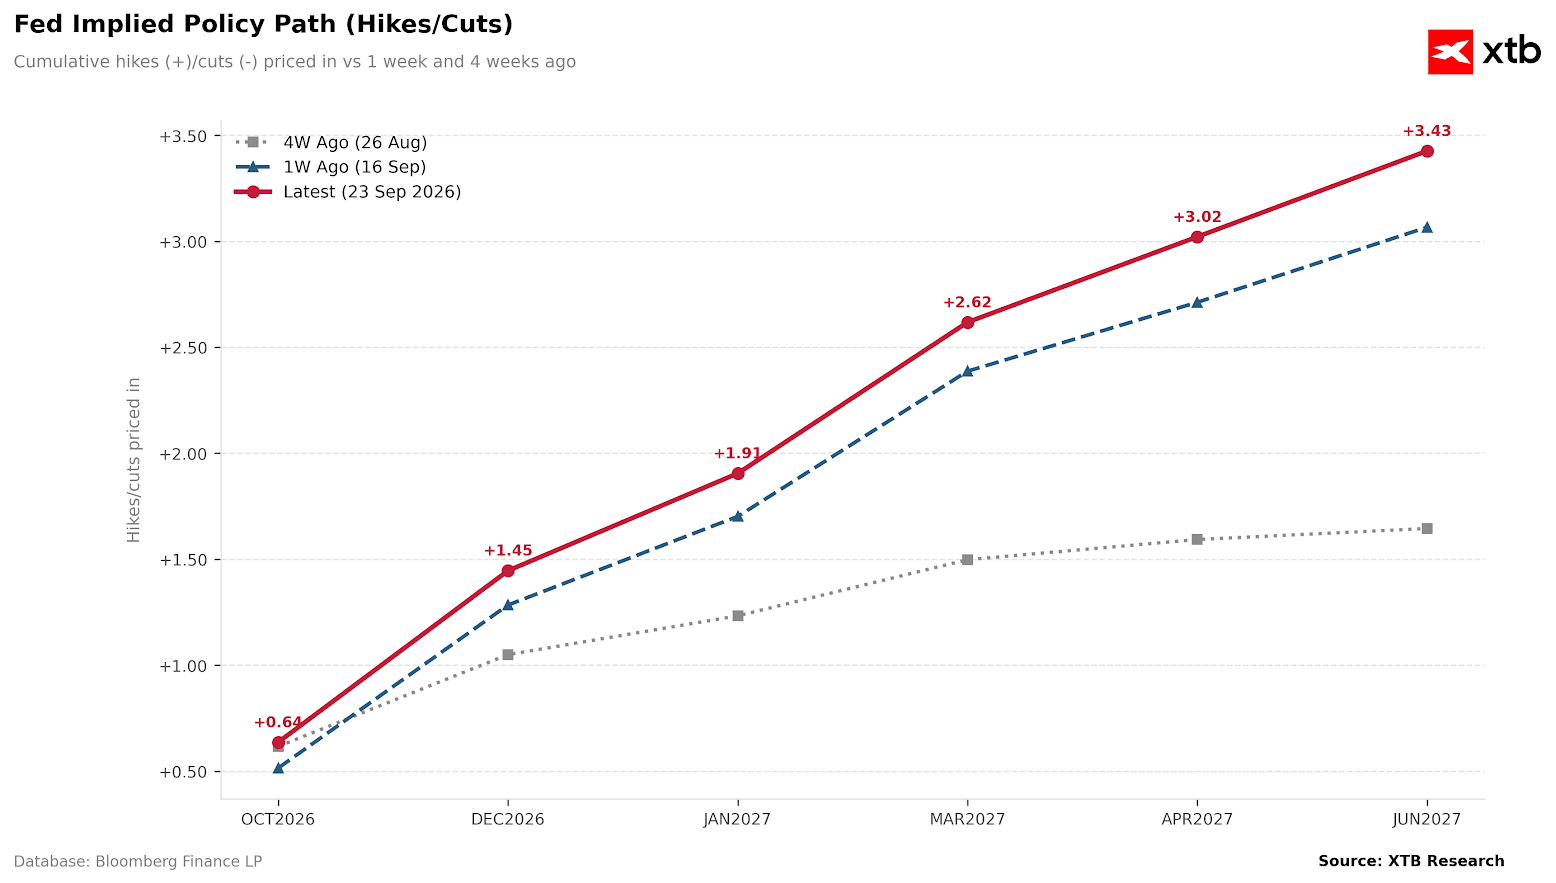
لقد تحوّل السوق بشكل واضح نحو نهج أكثر تشدداً من جانب الاحتياطي الفيدرالي، حيث يتوقع السوق زيادات أكبر بكثير في أسعار الفائدة مقارنةً بما كان عليه الوضع قبل شهر. وبحلول يونيو 2027، تشير العقود الآجلة إلى إجمالي تراكمي يبلغ حوالي 3.4 زيادات، مقارنةً بحوالي 1.6 زيادة متوقعة قبل أربعة أسابيع. وجاء هذا التحوّل الأكبر بعد اجتماع الاحتياطي الفيدرالي الأخير وقراءات مؤشر مديري المشتريات الأولية القوية لقطاعي التصنيع والخدمات الصادرة أمس. وقد عززت هذه البيانات قناعة المستثمرين بأن أسعار الفائدة الأمريكية ستظل مرتفعة على الأرجح لفترة أطول.
 المصدر: XTB Research



ملخص اليوم: الدولار الأمريكي يسجل مستويات قياسية جديدة، وول ستريت والذهب والبيتكوين تتراجع (23.09.2026)

مؤشرات داو جونز و S&P 500 وناسداك 100: أسعار الأسهم والسندات في البورصة الأمريكية
مؤشر مديري المشتريات الأمريكي يرتفع بشكل حاد إلى أعلى مستوى له في خمس سنوات

ملخص السوق: المؤشرات الأوروبية تحت ضغط قوة الدولار 🚩 أسهم شركات الحوسبة الكمية تحقق مكاسب، وسهم IONQ يقفز بنسبة 12%