


استعادت "وول ستريت" معظم خسائرها المبكرة يوم أمس، حيث أنهى مؤشر "إس آند بي 500" (S&P 500) الجلسة دون تغيير يُذكر تقريباً، رغم ارتفاع أسهم معظم الشركات المكونة له. وقد تحسنت المعنويات في السوق عقب تصريحات جون ويليامز، المسؤول في الاحتياطي الفيدرالي، الذي أشار إلى احتمالية الحاجة لرفع أسعار الفائدة مرة أخرى هذا العام، مع استبعاد الحاجة لمزيد من الزيادات في عام 2027.
- انخفضت عوائد سندات الخزانة، بينما تراجع الضغط على قطاع التكنولوجيا خلال النصف الثاني من الجلسة. وأغلق مؤشر أشباه الموصلات تعاملات الأمس منخفضاً بنسبة 0.2% فقط، مستعيداً بذلك جزءاً كبيراً من خسائره السابقة، في حين سجلت أسهم "مايكروسوفت" مستوى قياسياً مرتفعاً، مما يبرز كيف يمكن لقوة الأداء في قطاع ما من "وول ستريت" أن تعوض الضعف في قطاع آخر.
- لا تزال المعنويات تجاه قطاع التكنولوجيا ضعيفة نسبياً في أعقاب النتائج المتباينة التي أعلنت عنها شركة "ASML"، بينما يشهد الدولار الأمريكي تراجعاً طفيفاً اليوم. وقد قلصت العقود الآجلة لمؤشر "ناسداك 100" والأسهم الأوروبية جزءاً من مكاسبها بعد تحذير "ASML" من أن الإمدادات قد لا تكفي لتلبية الطلب بالكامل خلال العامين المقبلين، رغم أن الشركة رفعت في الوقت ذاته الحد الأدنى لتوقعات مبيعاتها لعام 2026 مدفوعةً بالطلب القوي المرتبط بالذكاء الاصطناعي.
- أعلنت "ASML" عن صافي مبيعات بقيمة 11.66 مليار يورو للربع الثالث، مقابل توقعات بلغت 11.72 مليار يورو، في حين تجاوز صافي الربح التوقعات بشكل ملحوظ ليصل إلى 4.96 مليار يورو مقارنة بـ 4.1 مليار يورو كانت متوقعة. كما قامت الشركة بتضييق نطاق توقعاتها لإيرادات العام بأكمله لتتراوح بين 44 و45 مليار يورو، رافعةً بذلك الحد الأدنى للنطاق من 43 مليار يورو في التقديرات السابقة.
- بالنسبة للربع الرابع، تتوقع "ASML" أن يتراوح صافي المبيعات بين 14.2 مليار و15.2 مليار يورو، حيث يتجاوز الحد الأعلى لهذا النطاق متوسط توقعات السوق (وفقاً لبيانات LSEG) البالغ 14.2 مليار يورو. وتتلقى النظرة المستقبلية للشركة على المدى الطويل دعماً إضافياً من التزام شركتي "سامسونج" و"TSMC" باستخدام أنظمة الطباعة الحجرية فوق البنفسجية القصوى ذات الفتحة العددية العالية (High NA EUV)، والتي يُتوقع أن تلعب دوراً محورياً في الجيل القادم من أشباه الموصلات المتطورة.
- ستتجه الأنظار اليوم إلى تقرير مؤشر أسعار المستهلكين (CPI) في الولايات المتحدة، المقرر صدوره في الساعة 12:30 ظهراً بتوقيت غرينتش. تتوقع الأسواق تسارع معدل التضخم السنوي إلى 3.6% (مقارنة بـ 3.4% سابقاً) والمعدل الشهري إلى 0.6% (مقارنة بـ 0.4% سابقاً). وقد تؤدي أسعار البنزين المرتفعة إلى رفع القراءة الرئيسية للتضخم لشهر سبتمبر، رغم أنه من المتوقع أن تظهر الضغوط السعرية الأساسية -باستثناء الغذاء والطاقة- علامات على التباطؤ. وفي الوقت نفسه، أشار كريستوفر والر إلى أن ارتفاع عوائد سندات الخزانة طويلة الأجل يساهم بالفعل في تشديد الأوضاع المالية في القطاعات الحساسة لأسعار الفائدة، مثل قطاعي الإسكان والسيارات، مما قد يقلل الحاجة إلى مزيد من رفع أسعار الفائدة.
- من المقرر أن تعلن شركتا "بلاك روك" (BlackRock) و"بنك أوف أمريكا" (Bank of America) عن نتائجهما المالية قبل افتتاح السوق الأمريكية. كما سيراقب المستثمرون التطورات الصادرة عن "يوم المستثمر" لشركة "أنثروبيك" (Anthropic) في حوالي الساعة 16:00 بتوقيت غرينتش، حيث قد تؤثر هذه التطورات على معنويات السوق في قطاع الذكاء الاصطناعي. ومن المقرر أن يتحدث باركين، المسؤول في الاحتياطي الفيدرالي، في الساعة 19:30، بينما سينشر الاحتياطي الفيدرالي في الساعة 20:00 "الكتاب البيج" (Beige Book)، الذي يقدم رؤى إضافية حول أوضاع القطاع الخاص الأمريكي.
- تحاول الأسهم الآسيوية التعافي، حيث ارتفع مؤشر "إم إس سي آي" (MSCI) لمنطقة آسيا والمحيط الهادئ بنحو 0.5% بعد جلستين متتاليتين من الخسائر، رغم أن الصين لا تزال تمثل نقطة ضعف نسبية في المنطقة؛ إذ انخفض مؤشر "سي إس آي 300" (CSI 300) بنحو 0.3% مقترباً من نطاق "السوق الهابطة" (bear market) من الناحية الفنية، بعد تراجعه بأكثر من 15% عن ذروته المسجلة في يونيو.
- جاءت بيانات التضخم في الصين لشهر سبتمبر (مؤشر أسعار المستهلكين) أقل بقليل من التوقعات، مسجلة 0.9% على أساس سنوي مقابل توقعات بـ 1.0% وقراءة سابقة بلغت 0.8%، في حين ارتفع المؤشر بنسبة 0.2% على أساس شهري مقارنة بـ 0.4% سابقاً. وفي المقابل، ارتفع تضخم أسعار المنتجين بنسبة 5.0% على أساس سنوي، متجاوزاً التوقعات التي كانت تشير إلى 4.4% والقراءة السابقة البالغة 3.8%.
- ارتفع خام برنت بنحو 0.6% ليتجاوز مستوى 106 دولارات للبرميل، وسط تصاعد الهجمات في الشرق الأوسط وتزايد حالة عدم اليقين بشأن استئناف شحنات الطاقة من الخليج العربي؛ حيث حذر الحوثيون أمس من هجمات محتملة تستهدف البنية التحتية النفطية السعودية. لا يزال الاحتياطي الفيدرالي ملتزماً بهدفه المتمثل في إبقاء التضخم عند مستوى 2%، حيث أكدت سوزان كولينز أن البنك المركزي لا يعتزم إعادة النظر في هذا الهدف. كما أشارت إلى أن الاحتياطي الفيدرالي يتبنى نظرة شاملة للاقتصاد عند تقييم السياسة النقدية، مع إيلاء اهتمام وثيق لنطاق الضغوط التضخمية والمستويات المرتفعة من عدم اليقين الاقتصادي.
- أقرت كولينز بأن أسعار الفائدة المرتفعة تفرض تحديات على الاقتصاد، في حين تأخذ نماذج الاحتياطي الفيدرالي في الاعتبار أيضاً مستويات الدين الحكومي؛ مما يشير إلى أن القرارات المستقبلية بشأن أسعار الفائدة ستظل مرهونة بالموازنة بين التضخم والظروف الاقتصادية وتكاليف الإبقاء على سياسة نقدية تقييدية.
- تظل المخاطر الجيوسياسية ومخاطر الطاقة حاضرة في المشهد أيضاً؛ إذ أعلنت القيادة المركزية الأمريكية أن القوات الأمريكية ساعدت شركاءها في الخليج على نقل أكثر من 19 مليون برميل من النفط الخام عبر المضيق، بينما صرح الرئيس زيلينسكي بأن هجوماً صاروخياً باليستياً روسياً على كييف استهدف بشكل رئيسي البنية التحتية للطاقة، بما في ذلك محطة "CHPP-4".
مخطط US100 (الفاصل الزمني H1)
تراجعت العقود الآجلة لمؤشر ناسداك 100 مرة أخرى بعد وقت قصير من وصولها إلى المتوسط المتحرك 50 (الخط البرتقالي، حوالي 30900 نقطة)، والذي يظل مستوى المقاومة الرئيسي في الوقت الحالي. أثار تقرير أرباح ASML القوي، وإن لم يكن خاليًا من العيوب، رد فعل هبوطيًا مفاجئًا في المؤشر، في حين يبدو أن منطقة الدعم الرئيسية تبلغ الآن حوالي 30600 نقطة، مدعومة بردود فعل الأسعار الأخيرة.
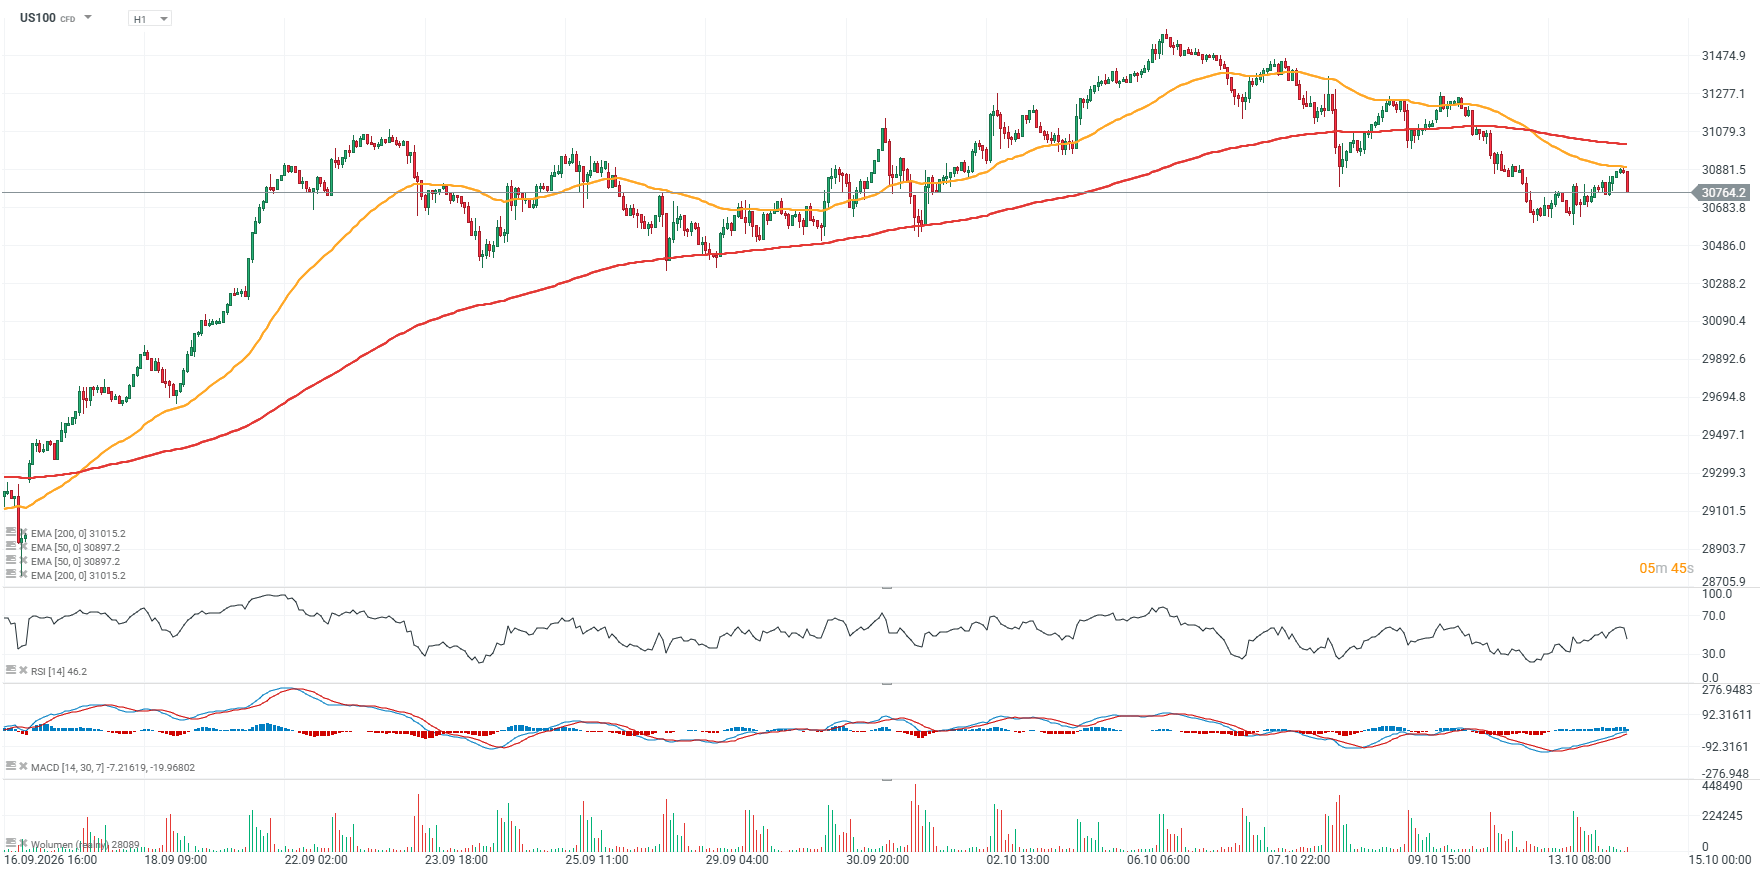
المصدر: XTB
إصدار عقاري بـ 420 مليون ريال: السعودية تعزز سوق التمويل السكني بتصنيفات ائتمانية عالمية

مجموعة "المجلس": الرابط الاستراتيجي بين رأس المال العالمي ورؤية الإمارات التنموية بـ 20 مشروعاً رائداً
السعودية تخطط لرفع قدرة خط أنابيب شرق غرب إلى 10 ملايين برميل يومياً
دبي ترسم مستقبل الملاحة الجوية: انطلاق معرض المطارات 2026 نحو التحول الرقمي والاستدامة