


- التطورات الجيوسياسية: رفض الرئيس الأمريكي دونالد ترامب مقترح إيران بشأن وقف مشروط لإطلاق النار وإعادة فتح مضيق هرمز في غضون سبعة أيام، معلناً أن الهجمات ستُستأنف بعد انتخابات نوفمبر. وتتصاعد التوترات في الشرق الأوسط؛ حيث تشير التقارير إلى إطلاق إيران صاروخ "كروز" في المضيق، بينما استهدف الحوثيون في اليمن مدينة الرياض، مما أدى إلى تعطيل حركة الملاحة الجوية في المطار. أما القمة الأمريكية الصينية في واشنطن -التي اختتمت أعمالها- فقد أسفرت عن نتائج محدودة، شملت تمديد الهدنة التجارية لمدة شهرين فقط، والتوصل إلى اتفاق مبدئي بشأن خفض الرسوم الجمركية وإجراء حوار حول الذكاء الاصطناعي.
- الاقتصاد: ارتفعت أرباح القطاع الصناعي الصيني بنسبة 4.2% فقط على أساس سنوي في شهر أغسطس، مسجلةً بذلك أضعف أداء لها هذا العام، وهو ما يعكس الضغوط الناجمة عن ضعف الطلب وارتفاع تكاليف الطاقة. وفي اليابان، قفز معدل تضخم أسعار المنتجين (PPI) إلى 3.7% في أغسطس، مسجلاً أسرع وتيرة له منذ أكثر من عامين. وتزامن ذلك مع صدور محضر اجتماع بنك اليابان لشهر يوليو، الذي أشار إلى إدراك بعض صناع السياسات لمخاطر ارتفاع التضخم وتأييدهم لرفع أسعار الفائدة بوتيرة أسرع.
- تحركات الأسواق الرئيسية: تتداول العقود الآجلة للأسهم الأمريكية (مؤشرات "داو جونز" و"إس آند بي 500" و"ناسداك-100") على انخفاض قبيل افتتاح السوق، مما أدى إلى محو جزء من مكاسب الأسبوع الماضي. وتأتي هذه التحركات كرد فعل مباشر على الارتفاع الحاد في عوائد سندات الخزانة الأمريكية، حيث وصل عائد السندات لأجل 10 سنوات إلى نطاق 5.17% - 5.23%، وهو أعلى مستوى له منذ عام 2007. ويضغط ارتفاع تكلفة رأس المال بشكل خاص على معنويات المستثمرين تجاه شركات التكنولوجيا العاملة في تطوير البنية التحتية للذكاء الاصطناعي، إذ أصبحت تكلفة خدمة الديون تشكل عبئاً متزايداً عليها.
- الأسواق الآسيوية: اتسمت جلسة التداول في منطقة آسيا والمحيط الهادئ بالتراجع، مدفوعةً بتصاعد التوترات في الشرق الأوسط وارتفاع عوائد السندات الأمريكية. وقد فقد مؤشر "نيكي" الياباني مكاسبه الصباحية ليتداول الآن في النطاق السلبي (على انخفاض طفيف)، متأثراً بعمليات البيع في العقود الآجلة لمؤشر "ناسداك" الأمريكي. بعد عطلة نهاية أسبوع طويلة، هوى مؤشر "كوسبي" (Kospi) في كوريا الجنوبية بنسبة 2.36% تحت وطأة عمليات بيع مكثفة لأسهم شركات التكنولوجيا العملاقة، في حين تراجع مؤشر "سي إس آي 300" (CSI 300) الصيني بنسبة 1.4% عقب صدور بيانات صناعية ضعيفة. وكانت هونغ كونغ من الأسواق القليلة التي سجلت مكاسب، حيث ارتفع مؤشر "هانغ سنغ" (Hang Seng) بنحو 0.6% إلى 0.7% بفضل الأداء القوي لقطاع الطاقة.
- العملات: في سوق الصرف الأجنبي، يجري تداول أزواج العملات الرئيسية ضمن نطاقات ضيقة نسبياً، ويُعد الدولار النيوزيلندي الأفضل أداءً حالياً. ولا يزال الدولار الأمريكي قوياً مدعوماً بارتفاع العوائد، حيث ارتفع سعر صرف الدولار مقابل الين الياباني بنسبة 0.32% هذا الصباح ليتم تداوله عند مستوى 157.75 تقريباً.
- السلع: قفزت أسعار النفط بشدة بعد انسحاب الولايات المتحدة من الاتفاق النووي الإيراني؛ إذ ارتفع خام برنت بنسبة 2.7% ليصل إلى ما يقرب من 100 دولار للبرميل، بينما صعد خام غرب تكساس الوسيط (WTI) بنسبة 1.8% ليصل إلى حوالي 94 دولاراً. وفي الوقت نفسه، أثرت قوة سوق السندات سلباً وبشكل كبير على المعادن النفيسة، مما أدى إلى زيادة تكلفة الفرصة البديلة لحيازتها. وقد كسر الذهب مستوى دعم فني رئيسي، متراجعاً إلى ما دون 4200 دولار للأونصة (انخفاض بنسبة 2.16%)، في حين انخفضت الفضة بنحو 3.75%.
- الشركات: ارتفعت أسهم شركة "نورثرن ستار" (Northern Star) الأسترالية بأكثر من 9% بعد أن رفض مجلس إدارتها عرض استحواذ بقيمة 27 مليار دولار مقدم من شركة "غولد فيلدز" (Gold Fields)، معتبراً أن العرض يقلل من قيمة الشركة الحقيقية. وفي الولايات المتحدة، تتجه الأنظار نحو شركة "سبيس إكس" (SpaceX) التي تستعد لإجراء رحلة تجريبية رابعة عشرة لصاروخها "ستارشيب" (Starship) بهدف تحقيق أول دخول للمدار على الإطلاق. كما تدرس الإدارة الأمريكية فرض حظر لمدة 90 يوماً على صادرات وقود الديزل؛ وهي خطوة يرى محللو "غولدمان ساكس" أنها قد تخفض أسعار الديزل محلياً، لكنها في الوقت نفسه قد ترفع تكاليف البنزين على المستهلكين الأمريكيين وتضر بهوامش أرباح المصافي.
- العملات المشفرة: يأتي أداء سوق الأصول الرقمية ضمن اتجاه أوسع نطاقاً يتمثل في العزوف عن المخاطرة، وهو الاتجاه الذي أثاره ارتفاع العوائد. شهدت عملة البيتكوين تراجعاً بنسبة تزيد عن 1.6% صباح اليوم، لتهبط إلى مستوى يفوق بقليل 83,220 دولاراً.
- نظرة على أداء اليوم: ستواصل الأسواق اليوم تفاعلها مع الاضطرابات الجيوسياسية والضغوط الناجمة عن سوق السندات. وفي وقت لاحق من الأسبوع، ستبرز عوامل محورية تترقبها أنظار المستثمرين، وفي مقدمتها تقرير أرباح شركة "ميكرون" (Micron) المقرر صدوره يوم الأربعاء -والذي سيحدد ملامح الأداء لقطاع أشباه الموصلات- إلى جانب بيانات هامة حول الاقتصاد الكلي في الولايات المتحدة؛ إذ من المتوقع أن تحدد قراءة يوم الأربعاء لمؤشر نفقات الاستهلاك الشخصي (PCE) -وهو مقياس التضخم المفضل لدى الاحتياطي الفيدرالي- وتقرير الوظائف الأمريكي المرتقب يوم الجمعة، المسار المستقبلي لأسعار الفائدة.
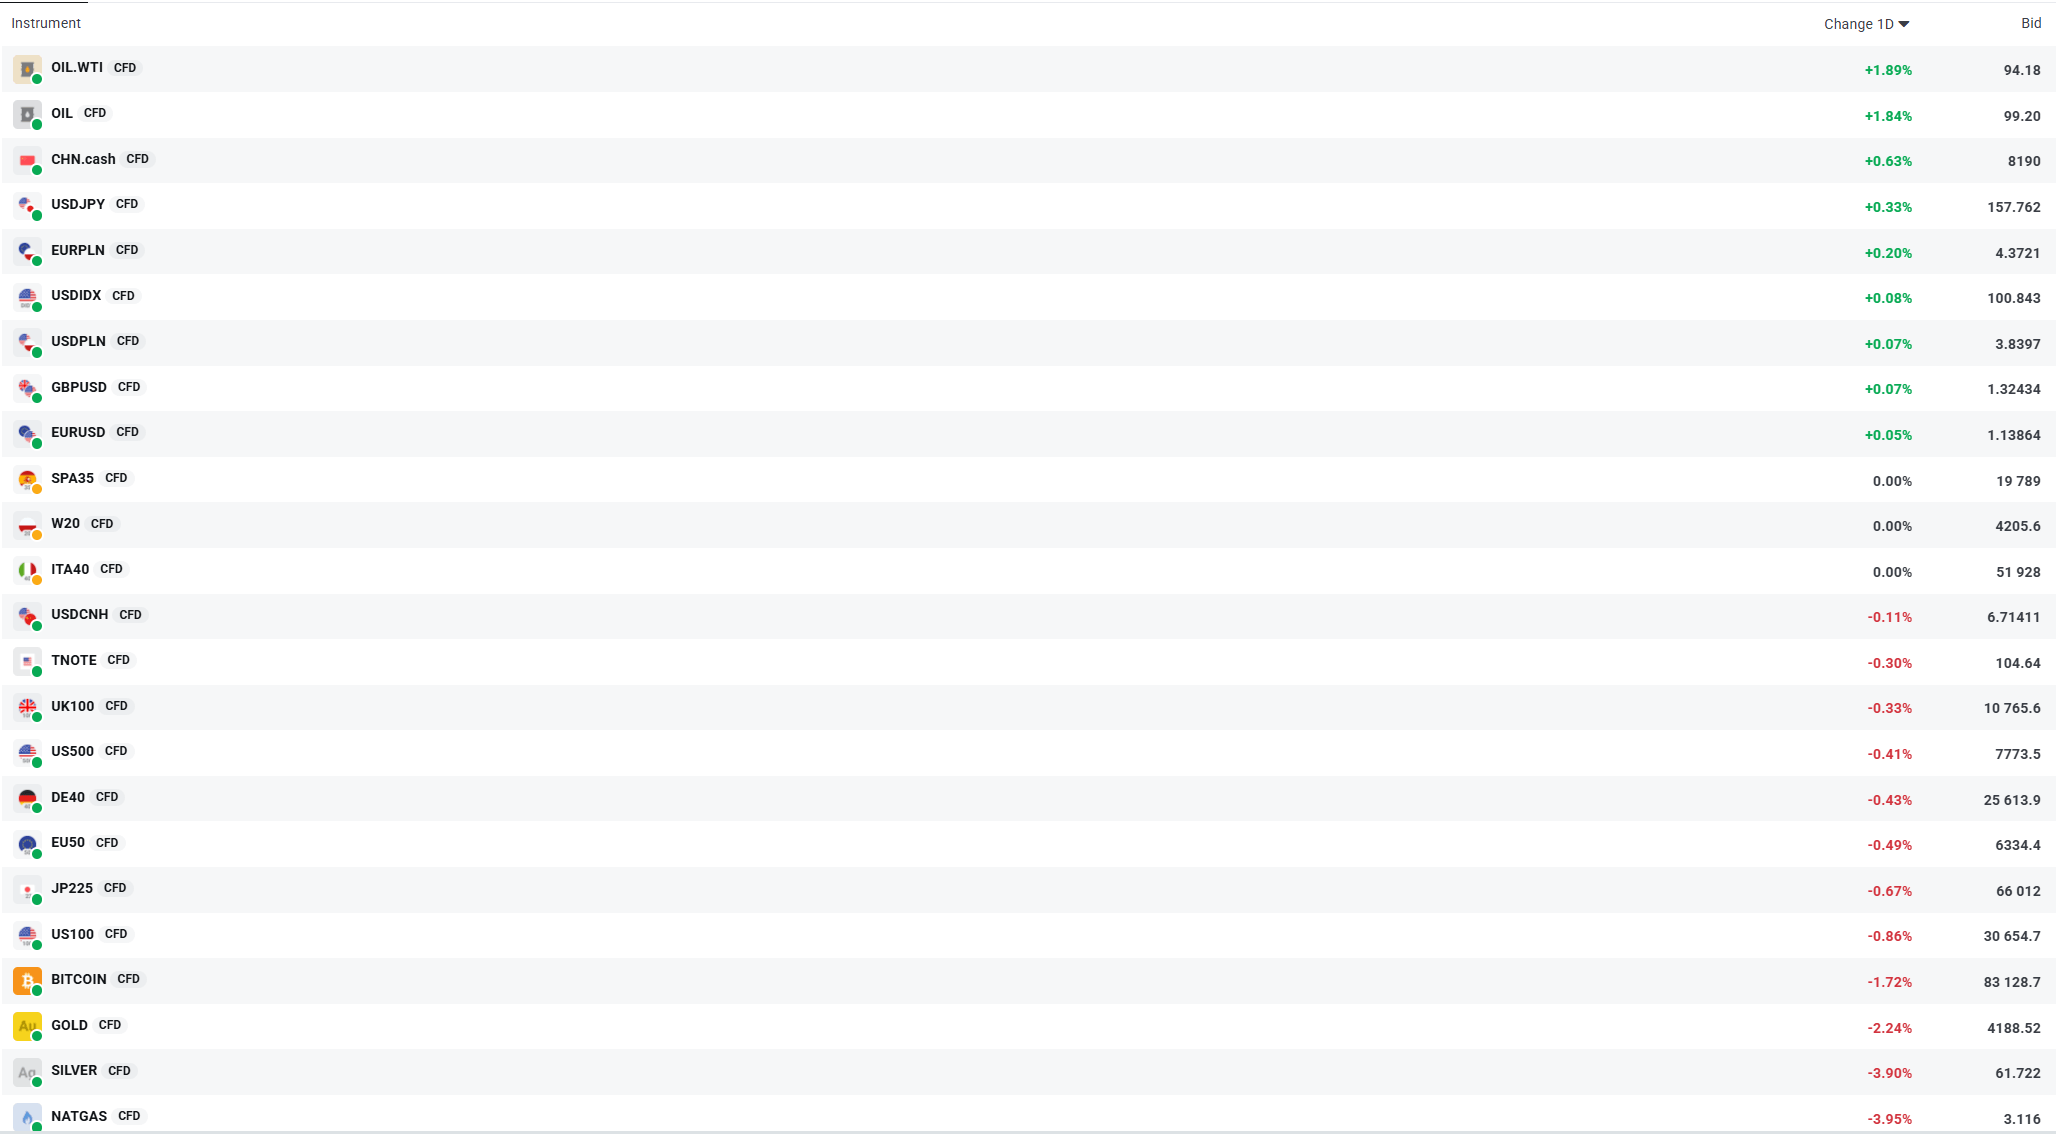
تظهر حالة من التقلب حالياً في عدد من الأدوات المالية المختارة؛ إذ يسجل الذهب أداءً ضعيفاً للغاية متراجعاً بأكثر من 2%، في حين انخفضت الفضة بنحو 4%. المصدر: XTB


ملخص يومي: مكاسب لمؤشر "ناسداك" رغم ارتفاع عوائد السندات 📈 النفط دون مستوى 100 دولار.


ثلاث أسواق تجدر مراقبتها الأسبوع المقبل (25.09.2026)
مشروع هيئة السوق المالية الجديد: نقلة نوعية لتحسين ممارسات الطروحات الأولية في السعودية


أسعار النفط تتراجع بنسبة 3.5% 📉 وإيران تؤكد موقفها القوي في المفاوضات مع الولايات المتحدة.