

- ارتفعت العقود الآجلة لناسداك 100 بأكثر من 1% بعد أسوأ موجة بيع أسبوعية للمؤشر منذ أبريل 2025.
- نما الناتج المحلي الإجمالي للصين في الربع الثالث بنسبة 4.5% على أساس سنوي، متجاوزًا التوقعات التي كانت تشير إلى 4.4%.
- تراجع سعر خام برنت إلى حوالي 108 دولارات أمريكية بعد أن اقترب من 112 دولارًا أمريكيًا وسط استقرار تدفقات النفط من الخليج العربي.
- ستختبر نتائج الأرباح الفصلية القادمة لشركات نتفليكس، وتسلا، وميتا، وآي بي إم ثقة السوق في قطاع الذكاء الاصطناعي.
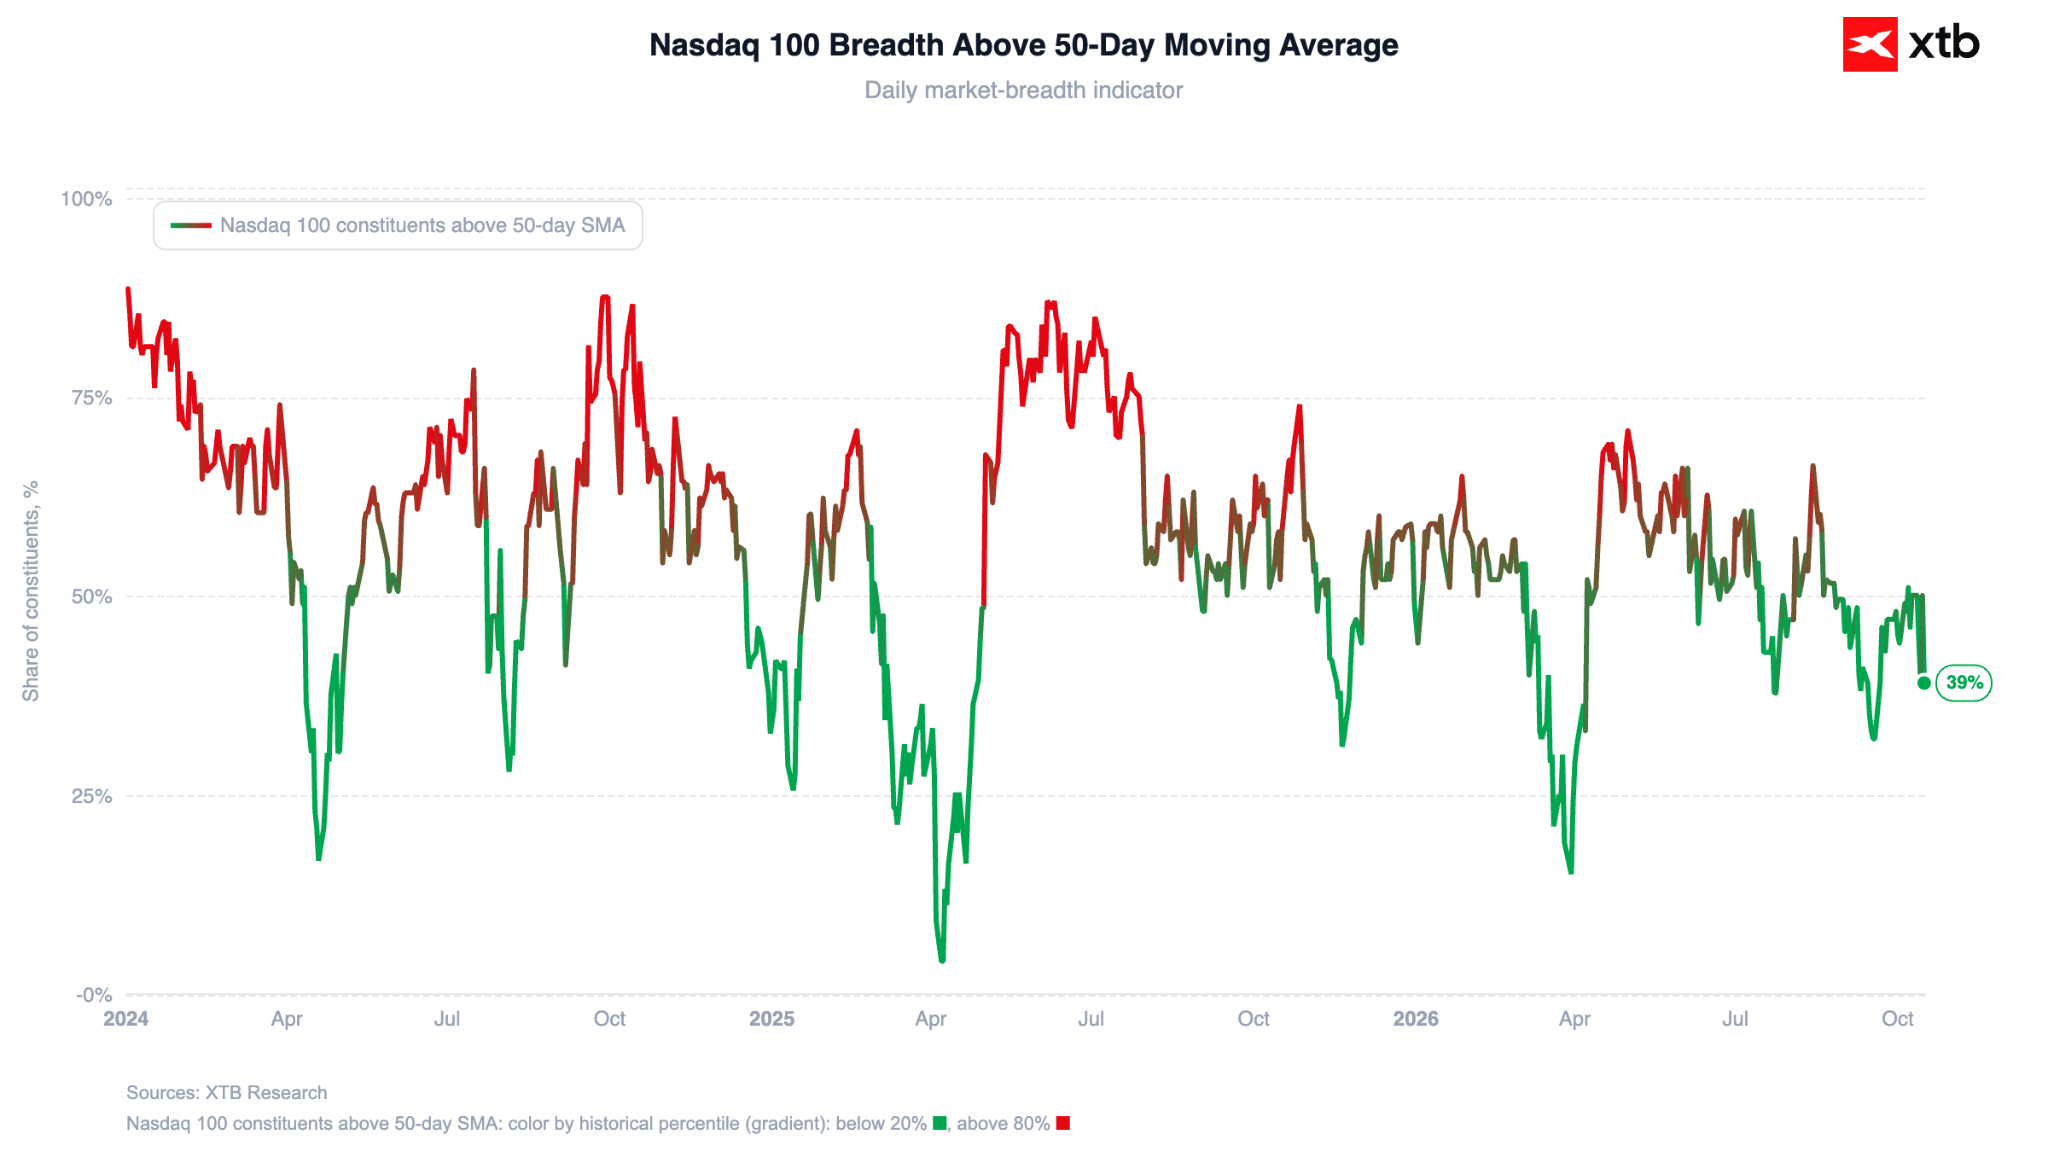
ان الأسبوع الماضي الأسوأ بالنسبة ل"ناسداك" منذ أبريل 2025، وهو الوقت الذي أُعلن فيه عن فرض أعلى تعريفات جمركية على الصادرات المتجهة إلى الولايات المتحدة منذ أكثر من 100 عام.
الشكل 1: نسبة الشركات المدرجة في "ناسداك 100" التي تتداول فوق متوسطها المتحرك لمدة 50 يوماً (2024 - 2026)
 المصدر: XTB Research, 19.10.2026
نشهد اليوم تحسناً طفيفاً في معنويات السوق؛ إذ ارتفعت عقود "ناسداك 100" الآجلة بأكثر من 1%، بينما حقق مؤشر "إس أند بي 500" (S&P 500) مكاسب بنحو 0.7%. وفي المقابل، يتراجع سعر النفط الخام مبتعداً عن أعلى مستوياته في خمسة أشهر، في حين لا تزال عوائد السندات الأمريكية أقل بكثير من ذروتها المسجلة مؤخراً.
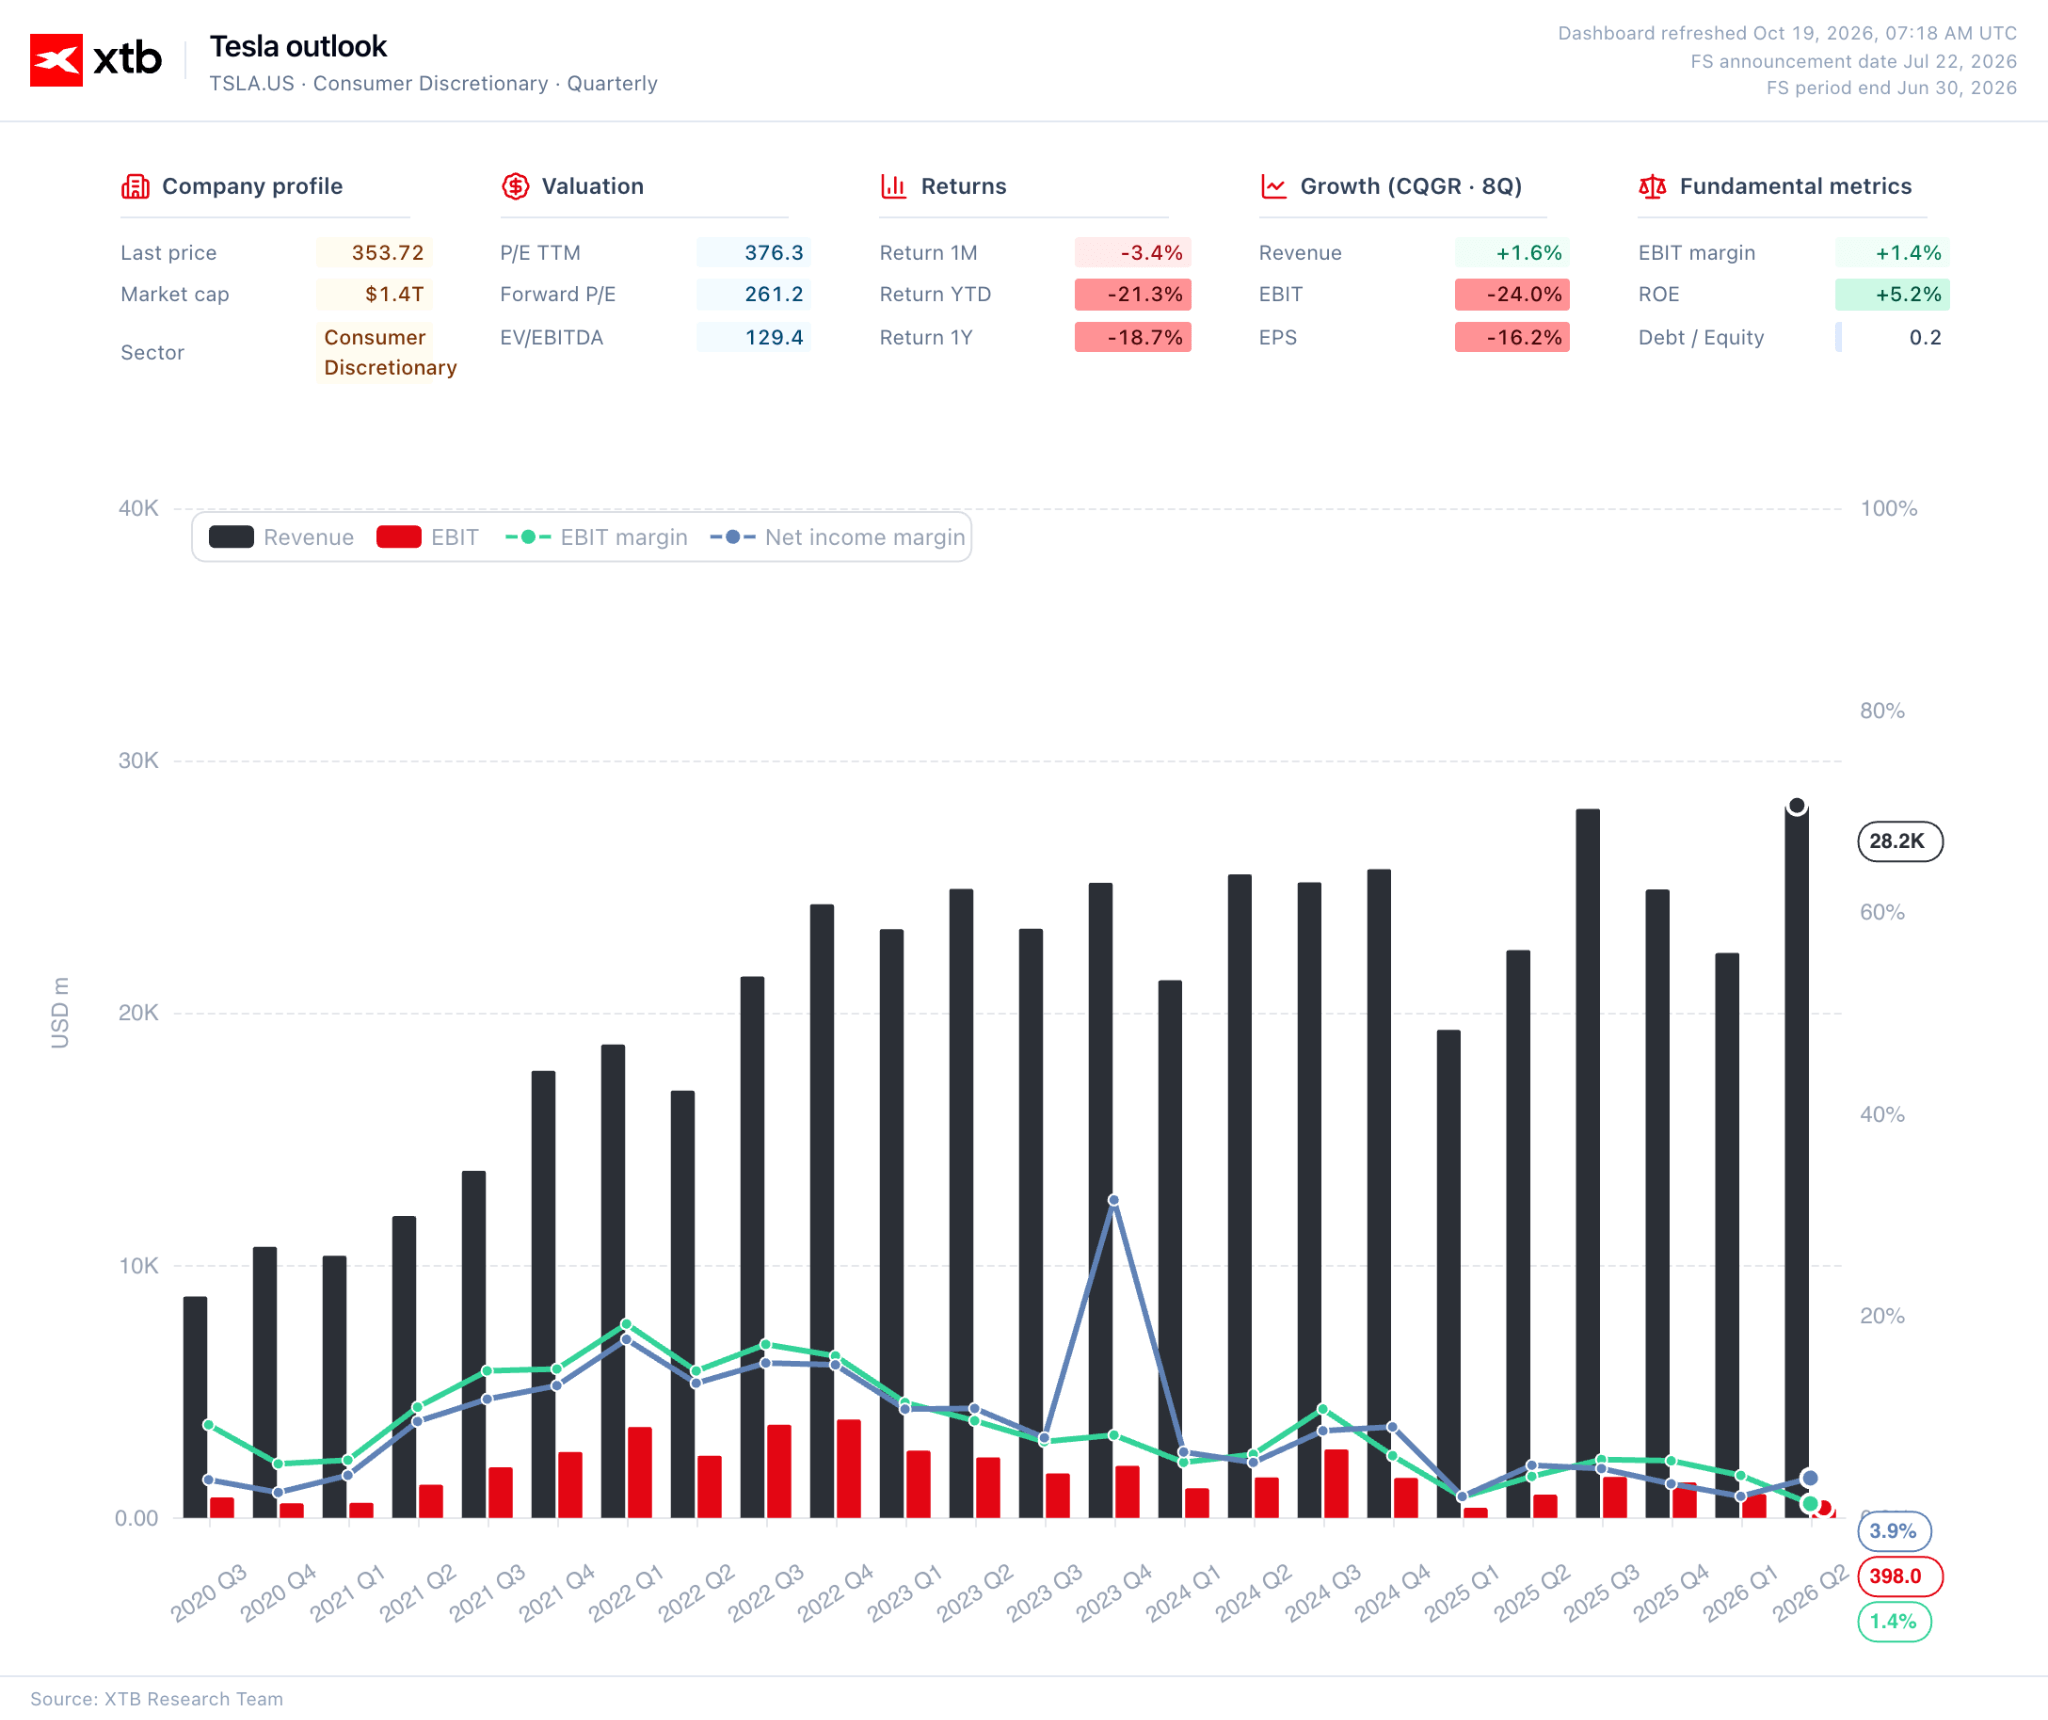
ونترقب في الفترة المقبلة إعلان النتائج الفصلية لكل من "نتفليكس" و"تسلا" و"ميتا" و"آي بي إم" (IBM)؛ وهي نتائج ستكشف ما إذا كانت عمليات البيع المكثفة لأسهم التكنولوجيا في الأسبوع الماضي مجرد رد فعل مبالغ فيه، أم أنها تمثل إشارة تحذيرية تتعلق بقطاع "الاستثمار في الذكاء الاصطناعي" برمته.
الشكل 2: لوحة بيانات شركة "تسلا" (2024 - 2026)
 المصدر: XTB Research, 19.10.2026
🌏 أبرز البيانات الاقتصادية الكلية
الاثنين
الصين
- سجل الناتج المحلي الإجمالي في الربع الثالث نمواً بنسبة 4.5% على أساس سنوي (مقابل توقعات بـ 4.4%، وقراءة سابقة بلغت 4.3%). وعلى أساس ربع سنوي، بلغ النمو 1.2% (مقابل توقعات بـ 1.1%).
- ارتفع الإنتاج الصناعي بنسبة 5.5% على أساس سنوي في سبتمبر (مقابل توقعات بـ 5.4%، وقراءة سابقة بلغت 5.2%).
- تسارعت مبيعات التجزئة لتسجل نمواً بنسبة 1.1% على أساس سنوي، متجاوزةً بذلك التوقعات (0.5%) والقراءة السابقة (0.4%) بشكل ملحوظ.
- انخفض الاستثمار في الأصول الثابتة بنسبة 7.2% منذ بداية العام وحتى تاريخه على أساس سنوي (مقابل توقعات بانخفاض قدره 7.3%).
- انخفض معدل البطالة إلى 5.2%، مقارنة بـ 5.3% في القراءة السابقة.
- واصلت أسعار المنازل تراجعها، وإن كان بوتيرة أبطأ (-2.8% على أساس سنوي، مقارنة بـ -3.0% سابقاً).
📆 التقويم الاقتصادي
الاثنين
كندا: مؤشر أسعار المستهلك (التضخم) لشهر سبتمبر
- التوقيت: 1:30 مساءً
- التوقعات: 3.2%
- القراءة السابقة: 3.0%
الثلاثاء
المملكة المتحدة: معدل البطالة (للأشهر الثلاثة حتى أغسطس)
- التوقيت: 7:00 صباحاً
- التوقعات: 5.0%
- القراءة السابقة: 4.9%
الولايات المتحدة: تصاريح البناء لشهر سبتمبر
- التوقيت: 1:30 مساءً
- التوقعات: 1.40 مليون
- القراءة السابقة: 1.403 مليون
📆 التقويم الاقتصادي (بقية الأسبوع)
الثلاثاء، 20 أكتوبر
07:00 صباحاً - المملكة المتحدة: معدل البطالة (وفقاً لمنظمة العمل الدولية - ILO)
الأربعاء، 21 أكتوبر
07:00 صباحاً - المملكة المتحدة: مؤشر أسعار المستهلك (التضخم) على أساس سنوي
03:30 مساءً - الولايات المتحدة: مخزونات النفط الخام (وزارة الطاقة الأمريكية)
الخميس، 22 أكتوبر
01:30 مساءً - الولايات المتحدة: مطالبات إعانات البطالة الأولية
03:30 مساءً - الولايات المتحدة: مخزونات الغاز الطبيعي (إدارة معلومات الطاقة الأمريكية - EIA)
الجمعة، 23 أكتوبر
12:30 صباحاً - اليابان: مؤشر أسعار المستهلك (التضخم) على أساس سنوي
09:00 صباحاً - منطقة اليورو: مؤشر مديري المشتريات (PMI) الأولي لقطاعي الخدمات والتصنيع
02:45 مساءً - الولايات المتحدة: مؤشر مديري المشتريات (PMI) الأولي لقطاعي الخدمات والتصنيع
03:00 مساءً - الولايات المتحدة: مؤشر ثقة المستهلك الصادر عن جامعة ميشيغان (قراءة أولية)
🗂️ إعلانات أرباح الشركات
- Fifth Third Bancorp ($FITB.US) – قبل افتتاح السوق
- Cleveland-Cliffs ($CLF.US) – قبل افتتاح السوق
- Steel Dynamics ($STLD.US) – بعد إغلاق السوق
- Zions Bancorporation ($ZION.US) – بعد إغلاق السوق
- W. R. Berkley ($WRB.US) – بعد إغلاق السوق
- Western Alliance Bancorporation ($WAL.US) – بعد إغلاق السوق
🗂️ إعلانات أرباح الشركات (بقية الأسبوع)
- الثلاثاء: Netflix، وIntuitive Surgical، وGeneral Electric، وRTX، و3M، وUnited Airlines، وMSCI، وCapital One، وGeneral Motors، وNorthrop Grumman.
- الأربعاء: Tesla، وMeta Platforms، وIBM، وLam Research، وTexas Instruments، وNextEra Energy، وSAP، وAT&T، وQuantumScape، وAbbott، وMoody's، وPhilip Morris، وThermo Fisher، وSouthwest Airlines، وElevance Health.
- الخميس: Spotify، وBeyond Meat، وWestern Digital، وProcter & Gamble، وLockheed Martin، وNokia، وHoneywell، وBlackstone، وDeckers، وNasdaq، وAmerican Airlines، وNewmont، وComfort Systems، وComcast، وUnion Pacific.
- الجمعة: American Express، وSchlumberger، وBooz Allen Hamilton، وRithm Capital، وEni.
3 أسواق تستحق المتابعة
- النفط – اقترب خام برنت من مستوى 112 دولاراً يوم الجمعة، قبل أن يتراجع بنحو 2% يوم الاثنين ليصل إلى حوالي 108 دولارات. وأفاد وزير الطاقة الأمريكي، كريس رايت، بأن تدفقات النفط من الخليج العربي عادت إلى نحو 80% من مستوياتها المسجلة قبل النزاع، في حين لا تزال إمدادات المنتجات المكررة محدودة. وفي الوقت ذاته، تستمر الحوادث الإقليمية -بما في ذلك تعرض ناقلة نفط لأضرار في الخليج العربي وسقوط مروحية بالقرب من الحدود اليمنية- مما يبقي على وجود "علاوة مخاطر" (risk premium) في الأسعار.
- سندات الخزانة (T-Note) – بعد انخفاض بلغ نحو 17 نقطة أساس في الأسبوع الماضي (وهو أكبر تراجع منذ أبريل 2025، وتزامن مع عمليات بيع بنسبة 5.5% في مؤشر Nasdaq 100)، استقرت عوائد السندات عند مستوى يقارب 5.06%. ويبدو أن سندات الخزانة تستعيد دورها كملاذ آمن في حال حدوث المزيد من الاضطرابات المرتبطة بالإنفاق على الذكاء الاصطناعي.
- US100 – بعد أسوأ أسبوع له منذ موجة البيع التي شهدها شهر أبريل (على خلفية التعريفات الجمركية)، تتجه الأنظار الآن نحو نتائج الأرباح الفصلية لشركات Netflix وTesla وMeta وIBM. وستحدد هذه النتائج ما إذا كانت المخاوف التي ظهرت الأسبوع الماضي بشأن تمويل النفقات الرأسمالية الموجهة للذكاء الاصطناعي (بما في ذلك التطورات المتعلقة بشركتي CoreWeave وAnthropic) مجرد تعثر مؤقت، أم أنها بداية لتصحيح أوسع في قطاع الذكاء الاصطناعي.
—
ميشال جوزفياك، محلل الأسواق المالية في شركة XTB



حصاد الأسواق: "ناسداك" ينتعش قبيل إعلان نتائج أرباح شركات التكنولوجيا الكبرى (Mag7)، والسندات تستعيد جاذبيتها، وأسعار النفط تتراجع عن ذروتها


عمليات بيع مكثفة في أشباه الموصلات 📉🖥️

شركة TSMC تحطم الأرقام القياسية مجدداً مدفوعةً بطفرة الذكاء الاصطناعي

ملخص يومي: ارتفاع التضخم يضغط على الأسواق، وقطاع أشباه الموصلات الأكثر تضرراً (14 أكتوبر 2026)