



تشهد الفترة الصباحية تقييمات لتداعيات قرار الاحتياطي الفيدرالي الصادر بالأمس، إلى جانب صدور سلسلة من تقارير الأرباح لشركات التكنولوجيا الكبرى. وكما كان متوقعاً، أبقى الاحتياطي الفيدرالي أسعار الفائدة دون تغيير، مع تسجيل أصوات معارضة ذات توجهات "تشددية" (تميل لرفع الفائدة) من قِبل هاماك وكوك. ومع ذلك، لم يحمل المؤتمر الصحفي لرئيس الاحتياطي الفيدرالي، كيفن وارش، أي مفاجآت تشددية، مما أدى إلى تراجع الدولار وانخفاض عوائد السندات قصيرة الأجل. وفي المقابل، تأثرت المعنويات سلباً بخيبة أمل تتعلق بشركة "ألفابت" (Alphabet)؛ إذ جاءت نتائجها أضعف من التوقعات -سواء من حيث الإيرادات أو الأرباح- مما دفع عقود مؤشر "ناسداك" الآجلة للهبوط. أما في آسيا، فقد اختتمت الأسواق جلسة التداول بأداء متباين، في ظل استيعاب المستثمرين لقرارات الاحتياطي الفيدرالي وتقارير شركات التكنولوجيا؛ وكان مؤشر "كوسبي" (KOSPI) الكوري الجنوبي الأضعف أداءً، متأثراً بنتائج شركة "سامسونج" التي جاءت دون التوقعات المرتفعة للغاية. وتشير العقود الآجلة في أوروبا إلى افتتاح مستقر (مؤشر "يورو ستوكس 50" يرتفع بنسبة 0.1%).
تشهد أسعار النفط تحركات لافتة اليوم؛ إذ تتراجع رغم وجود علاوة مخاطر جيوسياسية كانت حاضرة في الفترة السابقة. ويعود ذلك إلى تزايد الآمال في التوصل إلى وساطة، في أعقاب تقارير تتحدث عن اتصالات مكثفة بين إيران والولايات المتحدة عبر أطراف وسيطة، بالإضافة إلى تواصل نائب الرئيس "فانس" مع المسؤول الإيراني المتشدد "رضائي". ويمثل هذا تحولاً في المشهد السائد خلال الأيام الماضية، حيث كانت الأسواق تركز بشكل أساسي على احتمالية تصعيد التوترات.
العوامل المؤثرة على الأسواق اليوم:
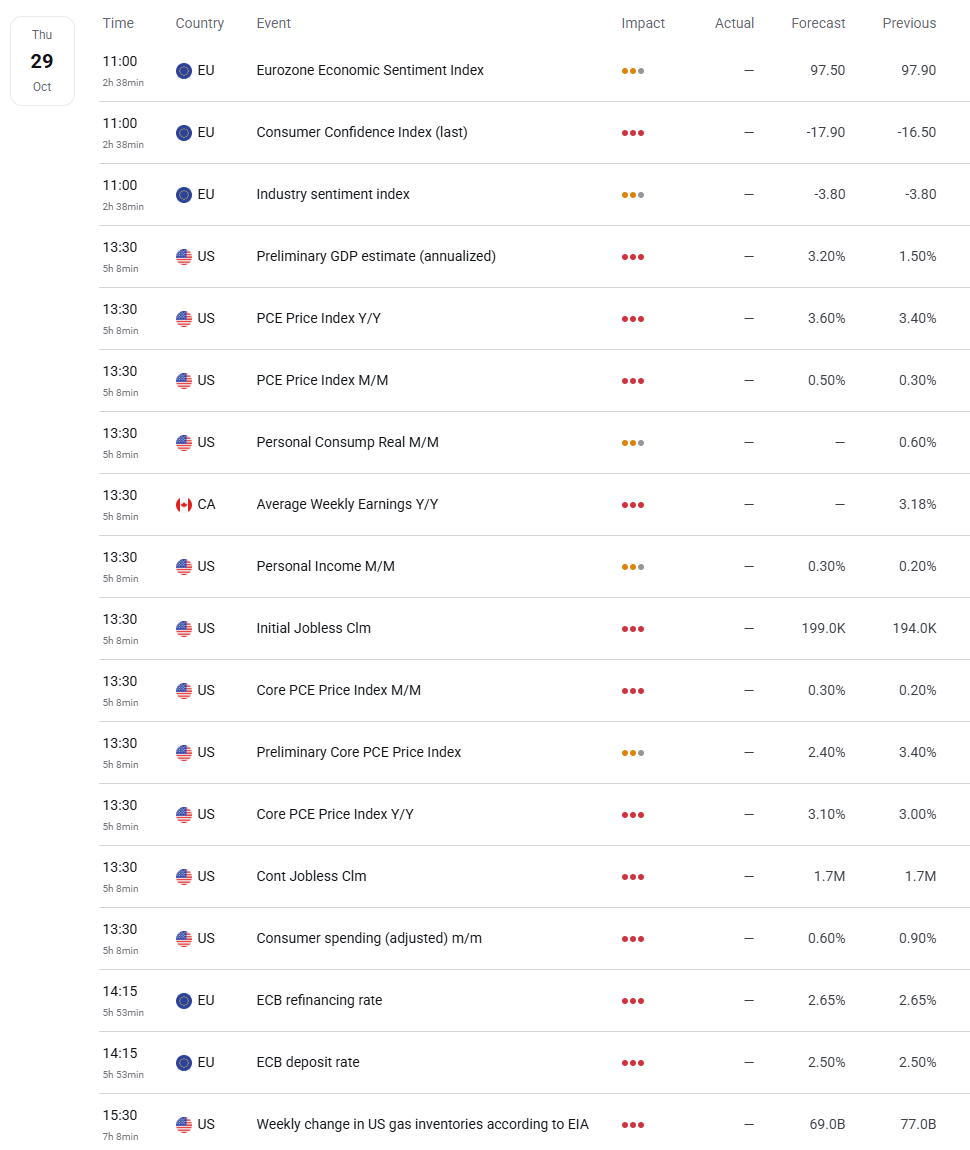
يشهد اليوم صدور مجموعة مكثفة من البيانات. فقبل الظهيرة، وتحديداً في الساعة 11:00، ستصدر مؤشرات متنوعة حول المعنويات الاقتصادية في منطقة اليورو (تشمل مؤشر المعنويات الاقتصادية، وثقة المستهلكين، ومعنويات القطاع الصناعي). أما الحدث الأبرز فسيكون خلال الجلسة الأمريكية بعد الظهر في الساعة 13:30، حيث سيتم الإعلان عن قراءة شهر سبتمبر لمؤشر نفقات الاستهلاك الشخصي (PCE) -وهو المقياس المفضل لدى الاحتياطي الفيدرالي- إلى جانب التقديرات الأولية للناتج المحلي الإجمالي للربع الثالث (بمعدل سنوي، مع توقعات عند 3.2% مقابل 1.5% في القراءة السابقة)، بالإضافة إلى بيانات طلبات إعانة البطالة الأسبوعية (المتوقع تسجيل نحو 199 ألف طلب). وتشير التوقعات إلى ارتفاع مؤشر نفقات الاستهلاك الشخصي الأساسي بنسبة 0.3% على أساس شهري و3.1% على أساس سنوي، مع نمو إنفاق المستهلكين بنسبة 0.5% على أساس شهري. وفي ظل النبرة "التيسيرية" التي اتسم بها المؤتمر الصحفي الأخير، تميل المخاطر نحو حدوث رد فعل في حال جاءت البيانات ضعيفة؛ إذ لن تُحدث النتائج القوية تغييراً جوهرياً، بينما قد تؤدي النتائج الضعيفة إلى تعزيز الشكوك حول سيناريو التشديد النقدي.
وفي الساعة 14:15، سيعلن البنك المركزي الأوروبي عن قراره بشأن أسعار الفائدة؛ حيث من المتوقع الإبقاء على سعر إعادة التمويل عند 2.65% وسعر الفائدة على الودائع عند 2.50%، لذا ستكون نبرة المؤتمر الصحفي لرئيسة البنك، كريستين لاغارد، عاملاً حاسماً. وسيُختتم اليوم في الساعة 15:30 بصدور تقرير إدارة معلومات الطاقة الأمريكية (EIA) حول مخزونات الغاز.
كما يلقي موسم إعلانات الأرباح بظلاله على وتيرة الأسواق؛ فقد صدرت تقارير من أوروبا أظهرت نتائج قوية لشركات النفط (حيث سجلت "شل" ربحية سهم بلغت 1.93 دولار مقابل توقعات بـ 1.79 دولار، مع تدفق نقدي تشغيلي قدره 21 مليار دولار؛ كما تجاوزت "توتال إنيرجي" التوقعات على كافة الأصعدة). وفي المقابل، حققت كل من "لويدز" و"أديداس" نتائج جيدة، بينما جاءت نتائج "فولكس فاجن" مخيبة للآمال، مسجلة خسارة تشغيلية بلغت 5.86 مليار دولار مع تراجع في هوامش الربح. أما في "وول ستريت"، وقبيل بدء الجلسة، تترقب الأسواق نتائج شركات مثل "إيلي ليلي" (Eli Lilly)، و"ماستركارد" (Mastercard)، و"كاتربيلر" (Caterpillar)، و"ميرك" (Merck). بعد الجلسة، ستصدر تقارير هامة من أمازون (AMZN.US)، لا سيما فيما يتعلق بنمو خدمات أمازون السحابية (AWS) وتعليقاتها على الإنفاق الرأسمالي في مجال الذكاء الاصطناعي، ومن إنتل (INTC.US). وبعد الأداء الضعيف لشركة ألفابت، يقع على عاتق أمازون الآن مهمة استعادة الثقة العامة في قطاع التكنولوجيا، وهي مهمة شاقة.
وفي هذا السياق، يجدر مراقبة ما إذا كان توجه الاحتياطي الفيدرالي المتساهل، واحتمال تخفيف حدة التوترات بشأن إيران، سيعوضان خيبة الأمل من أداء ألفابت، وكيف سيتفاعل السوق مع بيانات الإنفاق الاستهلاكي الشخصي/الناتج المحلي الإجمالي قبيل قرار البنك المركزي الأوروبي.



حصاد الأسواق - معلومات أساسية لبدء يومك 💡


«ورش» يغيّر قواعد اللعبة، والاحتياطي الفيدرالي يلتقط أنفاسه [تعليق عقب اجتماع اللجنة الفيدرالية للسوق المفتوحة]

ملخص يومي: "أوراكل" تدفع السوق نحو الارتفاع، والدولار يضعف عقب اجتماع الاحتياطي الفيدرالي (28.10.2026)
استجواب الواقع أو التكامل مع الواقع: ملخص مؤتمر كيفن وارش