


لا تزال عقود القمح الآجلة (WHEAT) تتعرض لضغوط بيعية بعد تسعة أسابيع متتالية من الانخفاض، فقدت خلالها الأسعار أكثر من 20% من قيمتها. وتتمثل العوامل الرئيسية التي تثقل كاهل السوق في توقعات زيادة الصادرات الروسية، وآفاق وفرة المعروض العالمي من الحبوب، والمحادثات الثلاثية التي تضم روسيا والولايات المتحدة والصين، بالإضافة إلى مفاوضات أخرى مع أوكرانيا قد تسهم في استقرار صادرات الحبوب عبر البحر الأسود. وفي الوقت ذاته، تظهر مؤشرات على تحسن الطلب على القمح الأمريكي، بينما تواصل الصناديق الاستثمارية المضاربة الاحتفاظ بمراكز بيع مكشوفة (short positions) كبيرة، مما يعزز احتمالية حدوث ارتداد سعري حاد. واعتباراً من 4 نوفمبر 2026، لا يزال السوق عالقاً بين إشارات أساسية متضاربة، وإن كانت الضغوط القادمة من جانب العرض هي التي تهيمن على المشهد.
القمح: تطورات السوق الرئيسية حتى 4 نوفمبر 2026
- سجلت عقود القمح الآجلة في بورصة شيكاغو للسلع (CBOT) تراجعاً للأسبوع التاسع على التوالي، لتفقد بذلك نحو 24% من قيمتها مقارنة بذروتها السابقة. ويظل المصدر الرئيسي لهذا الضغط هو احتمالية زيادة الصادرات الروسية، لا سيما بعد أن سمحت موسكو مجدداً للسفن المحملة بالحبوب بمغادرة بحر آزوف، وذلك للمرة الأولى منذ 10 يوليو.
- وتشير بيانات وزارة الزراعة الأمريكية (USDA) إلى وجود طلب قوي على الصادرات؛ إذ بلغ حجم مبيعات القمح الأمريكي الموجهة للتصدير في الأسبوع المنتهي في 22 أكتوبر نحو 849,800 طن متري، وهو أعلى مستوى مسجل خلال الموسم التسويقي 2026/2027.
- كما أبدت الصين اهتماماً بشراء القمح الأمريكي من صنف "القمح الأحمر الشتوي اللين" (soft red winter wheat)، رغم أن طلبات الحصول على عروض أسعار لا يمكن اعتبارها حتى الآن صفقات تصدير مؤكدة.
- ووفقاً لتقرير "التزامات المتداولين" (CoT) الصادر عن لجنة تداول السلع الآجلة (CFTC)، احتفظت الصناديق الاستثمارية (managed money funds) بمركز بيع صافٍ يعادل نحو 74,600 عقد من عقود القمح في بورصة شيكاغو (CBOT) حتى تاريخ 27 أكتوبر، مما يعكس توجهاً هبوطياً قوياً لدى المستثمرين المضاربين.
الصادرات الروسية وتوقعات المحاصيل الوفيرة تضغط على أسعار القمح
تظل احتمالية زيادة صادرات الحبوب الروسية أحد العوامل الرئيسية التي تحد من فرص ارتفاع أسعار القمح. فاستئناف حركة خروج السفن من بحر آزوف قد يؤدي إلى زيادة الإمدادات المتاحة من منطقة البحر الأسود، التي تلعب دوراً محورياً في تجارة الحبوب العالمية. وفي الوقت ذاته، تعزز التوقعات بمواسم حصاد وفيرة في كل من أستراليا والأرجنتين والولايات المتحدة من احتمالية توافر إمدادات عالمية غزيرة.
ومع ذلك، تظل حالة عدم اليقين الجيوسياسي عاملاً جوهرياً ينطوي على مخاطر كبيرة؛ إذ قد تؤدي الهجمات على البنية التحتية للنقل أو التهديدات التي تواجه مسارات الشحن إلى تعطيل الصادرات، مما قد يتسبب في ارتفاع مفاجئ في علاوة المخاطر الجيوسياسية. وعلى النقيض من ذلك، فإن أي تهدئة محتملة للصراع الروسي الأوكراني قد تسهل عمليات شحن الحبوب، مما يفرض ضغوطاً إضافية تدفع الأسعار نحو الانخفاض.
تحسن في الطلب على صادرات القمح الأمريكية.. هل تساهم الصين في استقرار الأسعار؟
يتمثل أحد التطورات الإيجابية في السوق في التحسن الملحوظ في مبيعات القمح الأمريكي الموجهة للتصدير، والتي بلغت 849,800 طن متري في الأسبوع المنتهي في 22 أكتوبر، ارتفاعاً من 239,600 طن متري في الأسبوع السابق. وكانت كل من الفلبين وكوريا الجنوبية وإندونيسيا أكبر المشترين. كما تشير تقارير حول اهتمام الصين بالقمح الأمريكي إلى مصدر محتمل آخر لدعم الطلب، وإن كان حجم أي مشتريات مستقبلية لا يزال غير مؤكد.
ومن منظور العرض والطلب، يظل السؤال الجوهري هو: هل ستتحول طلبات التصدير القوية هذه إلى اتجاه مستدام؟ فربما لا تكفي قراءة أسبوعية قوية واحدة لتغيير مسار الضغوط الناجمة عن المنافسة السعرية بين كبار المصدرين العالميين.
صناديق المضاربة تراهن ضد القمح.. هل نشهد ارتداداً سعرياً حاداً؟
وفقاً لبيانات لجنة تداول السلع الآجلة (CFTC)، احتفظت صناديق الاستثمار المدارة بمركز بيع صافٍ (short position) يعادل نحو 74,600 عقد من عقود القمح في بورصة شيكاغو للسلع (CBOT) بحلول أواخر أكتوبر. هذا التمركز الهبوطي المكثف يجعل السوق أكثر عرضة لارتدادات سعرية حادة، لا سيما إذا ظهرت تطورات غير متوقعة تشير إلى شح في الإمدادات أو قوة في الطلب؛ إذ قد تؤدي عمليات تغطية المراكز البيعية (short covering) إلى تسريع صعود الأسعار.
ومع ذلك، فإن تراكم مراكز البيع لا يعني بالضرورة أن الاتجاه الهبوطي قد شارف على نهايته. فلكي يحدث تعافٍ أكثر استدامة، يتطلب الأمر تحسناً في توازن العرض والطلب، أو تراجعاً في حدة المنافسة التصديرية، أو زيادة ملموسة في مشتريات القمح الأمريكي. وفي أوائل نوفمبر، لا تزال العوامل الأساسية تصب في صالح البائعين، رغم أن تراجع الأسعار لتسعة أسابيع متتالية قد عزز احتمالية حدوث ارتداد فني.
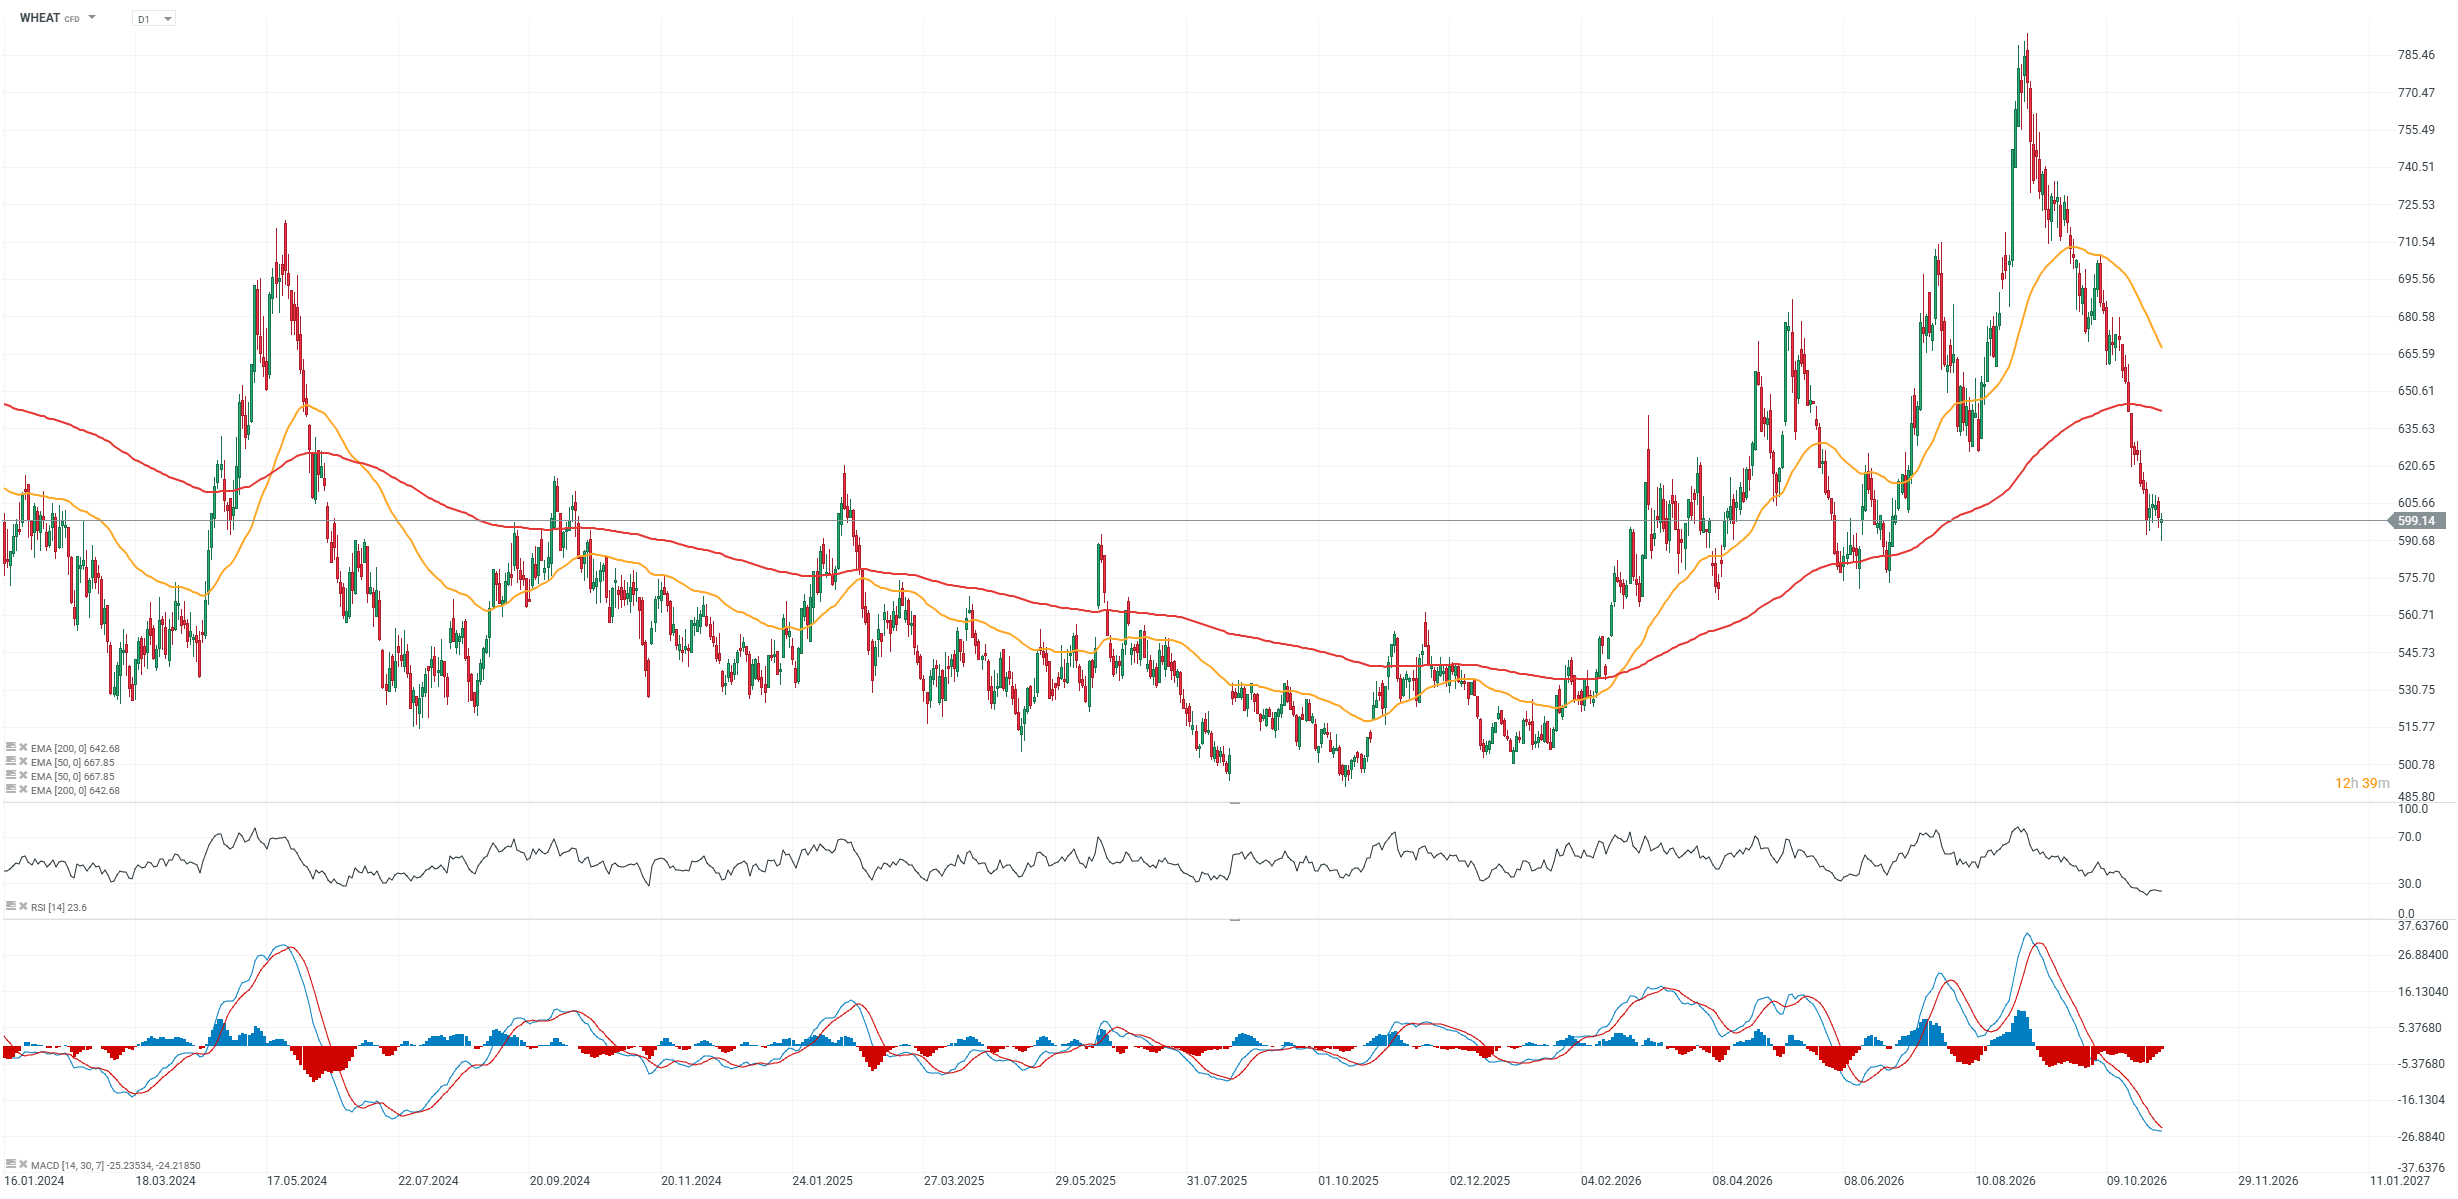
رسم بياني للقمح (الإطار الزمني اليومي - D1)
هبطت عقود القمح الآجلة (WHEAT) إلى مستويات لم تُسجل منذ أوائل يوليو، مما أدى إلى محو كامل للمكاسب التي تحققت خلال موجة الصعود السابقة. ويؤكد مؤشر القوة النسبية (RSI) -الذي يقف حالياً عند مستوى 23- وصول السوق إلى منطقة "تشبع بيعي" عميق؛ ومع ذلك، قد تظل آفاق المشترين صعبة ما لم يطرأ تغيير على مراكز صناديق المضاربة الكبرى (صناديق الاستثمار المدارة). ومن منظور حركة السعر، يقع مستوى دعم مهم حالياً عند حوالي 575 سنتاً للبوشل، بينما يظهر مستوى مقاومة بالقرب من 627 سنتاً للبوشل.
 المصدر: xStation5
بيانات رئيسية من تقرير "التزامات المتداولين" (CoT) الصادر عن هيئة تداول السلع الآجلة (CFTC)
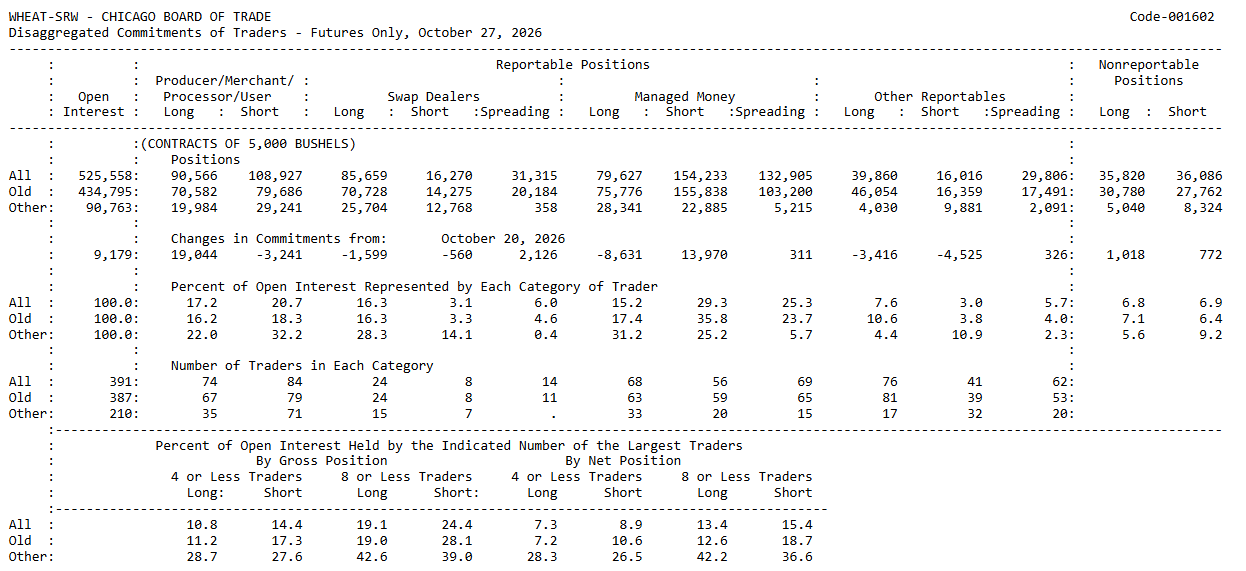
يشير تقرير "التزامات المتداولين" (CoT) الصادر عن هيئة تداول السلع الآجلة (CFTC) بتاريخ 27 أكتوبر 2026، إلى تزايد ملحوظ في النظرة التشاؤمية (الهبوطية) بين الصناديق المضاربة التي تتداول عقود القمح الآجلة في بورصة شيكاغو (CBOT). فقد رفعت صناديق الاستثمار المُدارة (Managed Money) صافي مراكزها المدينة (الرهانات على انخفاض السعر) إلى حوالي 74,600 عقد، وهو ما يمثل قفزة تتجاوز 43%. وفي الوقت ذاته، يشير ارتفاع "الفائدة المفتوحة" (Open Interest) إلى أن هناك مراكز جديدة يتم فتحها في السوق، بدلاً من أن يكون النشاط ناتجاً فقط عن إغلاق صفقات قائمة.
- صافي مراكز صناديق الاستثمار المُدارة: -74,606 عقود، مقارنة بـ -52,005 عقود في الأسبوع السابق، مما يعني زيادة قدرها 22,601 عقد في صافي المراكز المدينة.
- المراكز المدينة (Short Positions) لصناديق الاستثمار المُدارة: ارتفعت بمقدار 13,970 عقداً لتصل إلى 154,233 عقداً، وهو ما يمثل 29.3% من إجمالي الفائدة المفتوحة.
- المراكز الدائنة (Long Positions) لصناديق الاستثمار المُدارة: انخفضت بمقدار 8,631 عقداً لتصل إلى 79,627 عقداً، مما يشير إلى أن الصناديق كانت تقلل في الوقت ذاته من انكشافها على احتمالية ارتفاع أسعار القمح.
- الفائدة المفتوحة (Open Interest): ارتفعت بمقدار 9,179 عقداً لتصل إلى 525,558 عقداً، في حين قام المنتجون والمتداولون التجاريون بزيادة مراكزهم الدائنة بمقدار 19,944 عقداً.
الصناديق تزيد من رهاناتها ضد القمح.. هل أصبح السوق في حالة "تشبع بيعي" بالفعل؟
تُظهر بيانات هيئة تداول السلع الآجلة (CFTC) أن ضغوط البيع في سوق القمح ناتجة عن كل من فتح مراكز مدينة جديدة وتصفية مراكز دائنة قائمة. ومن المثير للاهتمام بشكل خاص سلوك المنتجين والمتداولين التجاريين، الذين زادوا من مراكزهم الدائنة بينما قللوا في الوقت نفسه من مراكزهم المدينة؛ وهو ما قد يشير إلى أن المشاركين في السوق الفعلية للقمح بدأوا يرون أن الأسعار الحالية أصبحت أكثر جاذبية.
ومن منظور مراكز المضاربة، فإن الاختلال الكبير لصالح المراكز المدينة يرفع من مخاطر حدوث ارتداد حاد في الأسعار نتيجة لعمليات "تغطية المراكز المدينة" (Short Covering). ومع ذلك، لا يعني هذا بالضرورة نهاية الاتجاه الهبوطي؛ فإذا ظلت الإمدادات العالمية وفيرة، فقد تواصل الصناديق المضاربة زيادة انكشافها على المراكز المدينة، مما يسمح للسوق بمواصلة مساره الهبوطي على الرغم من وجود مراكز تشاؤمية مكثفة بالفعل.
المصدر: هيئة تداول السلع الآجلة
إريك سزميد XTB محلل الأسواق المالية



عاجل: الديمقراطيون يسيطرون على مجلسي الكونغرس🗽


ملخص يومي: أسهم شركات الرقائق الإلكترونية تدفع "وول ستريت" للصعود في يوم الانتخابات، وتراجع أسعار النفط وسط تقدم في المفاوضات (03.11.2026)

افتتاح السوق الأمريكية: انخفاض أسعار النفط يدعم المؤشرات، والأسواق تترقب نتائج انتخابات التجديد النصفي (03.11.2026)

هل أحرزت الولايات المتحدة وإيران تقدماً في المحادثات؟ انتعاش مؤشرات الأسهم والمعادن النفيسة