


تحاول العقود الآجلة للمؤشرات الأمريكية التعافي، بقيادة مؤشر "داو جونز" الصناعي (US30) الذي ارتفع بنحو 1%، ومؤشر "راسل 2000" (US2000) -الأكثر حساسية لتغيرات عوائد السندات وأسعار الفائدة الأمريكية- الذي سجل مكاسب بلغت حوالي 0.8%. وقد تراجعت عوائد سندات الخزانة الأمريكية قليلاً بعد صعودها الحاد مؤخراً، مما وفر بعض الدعم لمؤشرات الأسهم.
جاء مزاد أذون الخزانة الأمريكية لأجل 4 أسابيع قوياً؛ حيث ارتفعت نسبة تغطية العطاءات (bid-to-cover ratio) إلى 2.56 مقارنة بـ 2.40، مما يشير إلى طلب قوي من المستثمرين رغم طرح ديون بقيمة تصل إلى 110 مليارات دولار. وبلغ العائد النهائي (stop-out yield) 4% مقابل 3.98% في المزاد السابق، وهو ما يعني ارتفاعاً طفيفاً في تكاليف التمويل؛ إلا أن قوة تغطية المزاد تشير إلى عدم وجود صعوبات في استيعاب الديون الحكومية الأمريكية قصيرة الأجل.
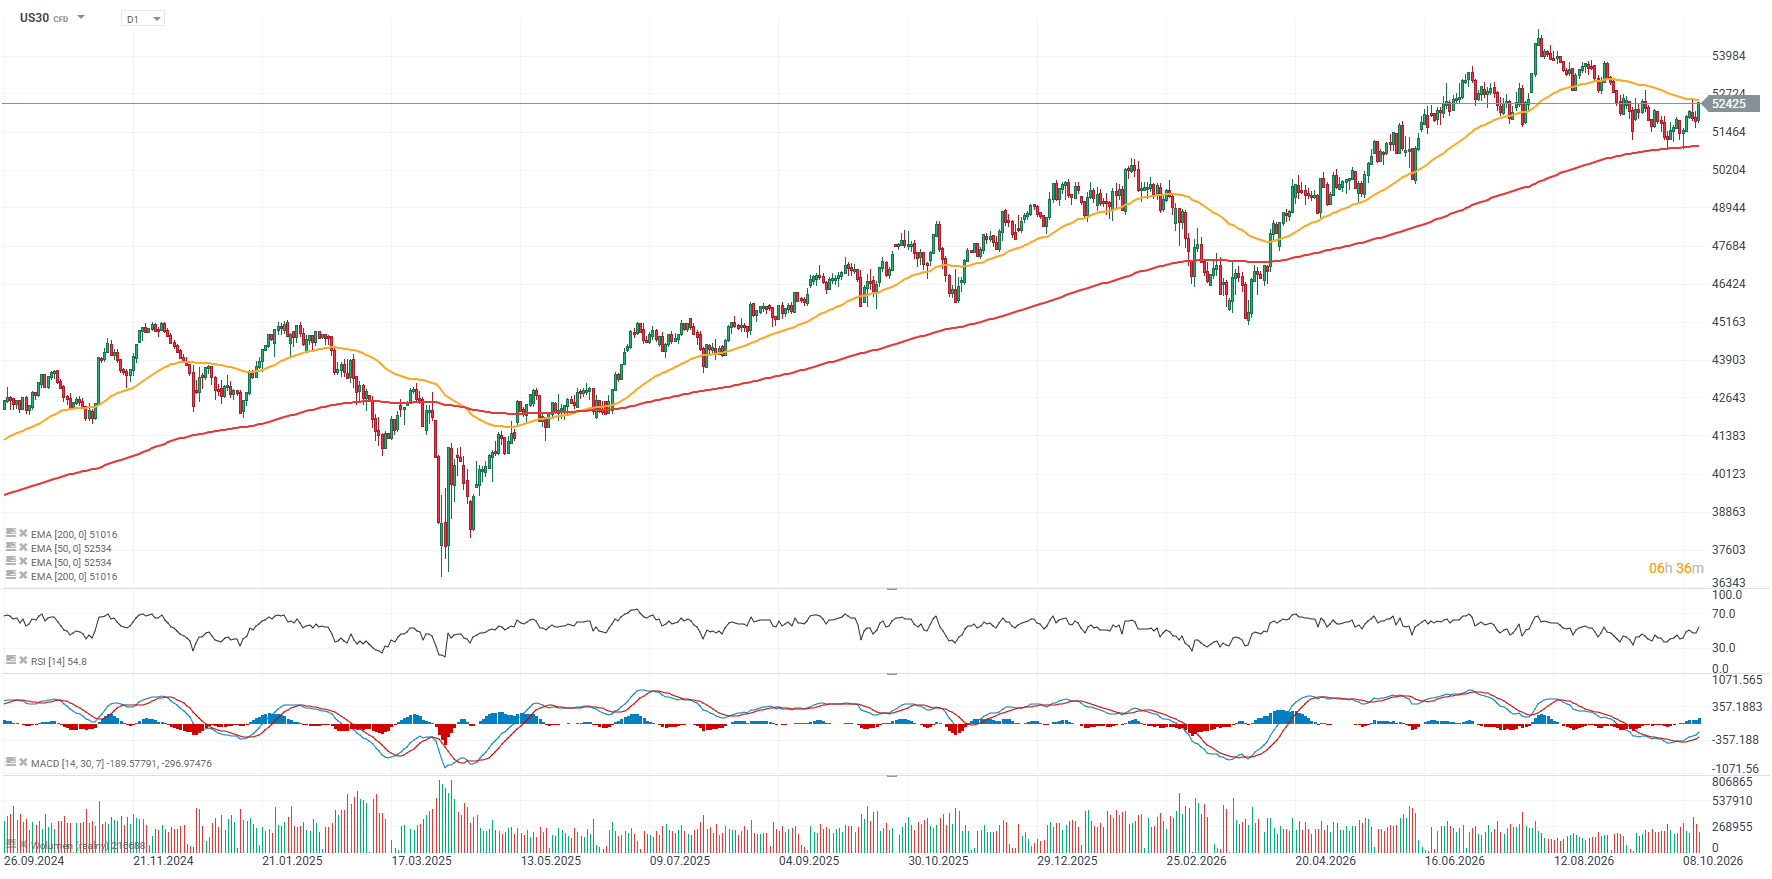
"داو جونز" (US30) - الإطار الزمني اليومي (D1)
تقترب العقود الآجلة لمؤشر "داو جونز" الصناعي من المتوسط المتحرك الأسي لفترة 50 يوماً (EMA50 - الخط البرتقالي). وفي الأيام الأخيرة، اقترب المؤشر من اختبار مستوى الدعم الرئيسي المتمثل في المتوسط المتحرك الأسي لفترة 200 يوم (EMA200 - الخط الأحمر)، لكن هذا المستوى صمد، ويحاول المشترون الآن استعادة السيطرة وإعادة الزخم الصعودي. كما أن غياب الشركات التي تركز حصرياً على الذكاء الاصطناعي، إلى جانب الوزن النسبي المحدود لأسهم قطاع أشباه الموصلات، يعمل كعامل استقرار للمؤشر في ظل عمليات البيع المستمرة التي يشهدها قطاع التكنولوجيا.
المصدر: xStation5
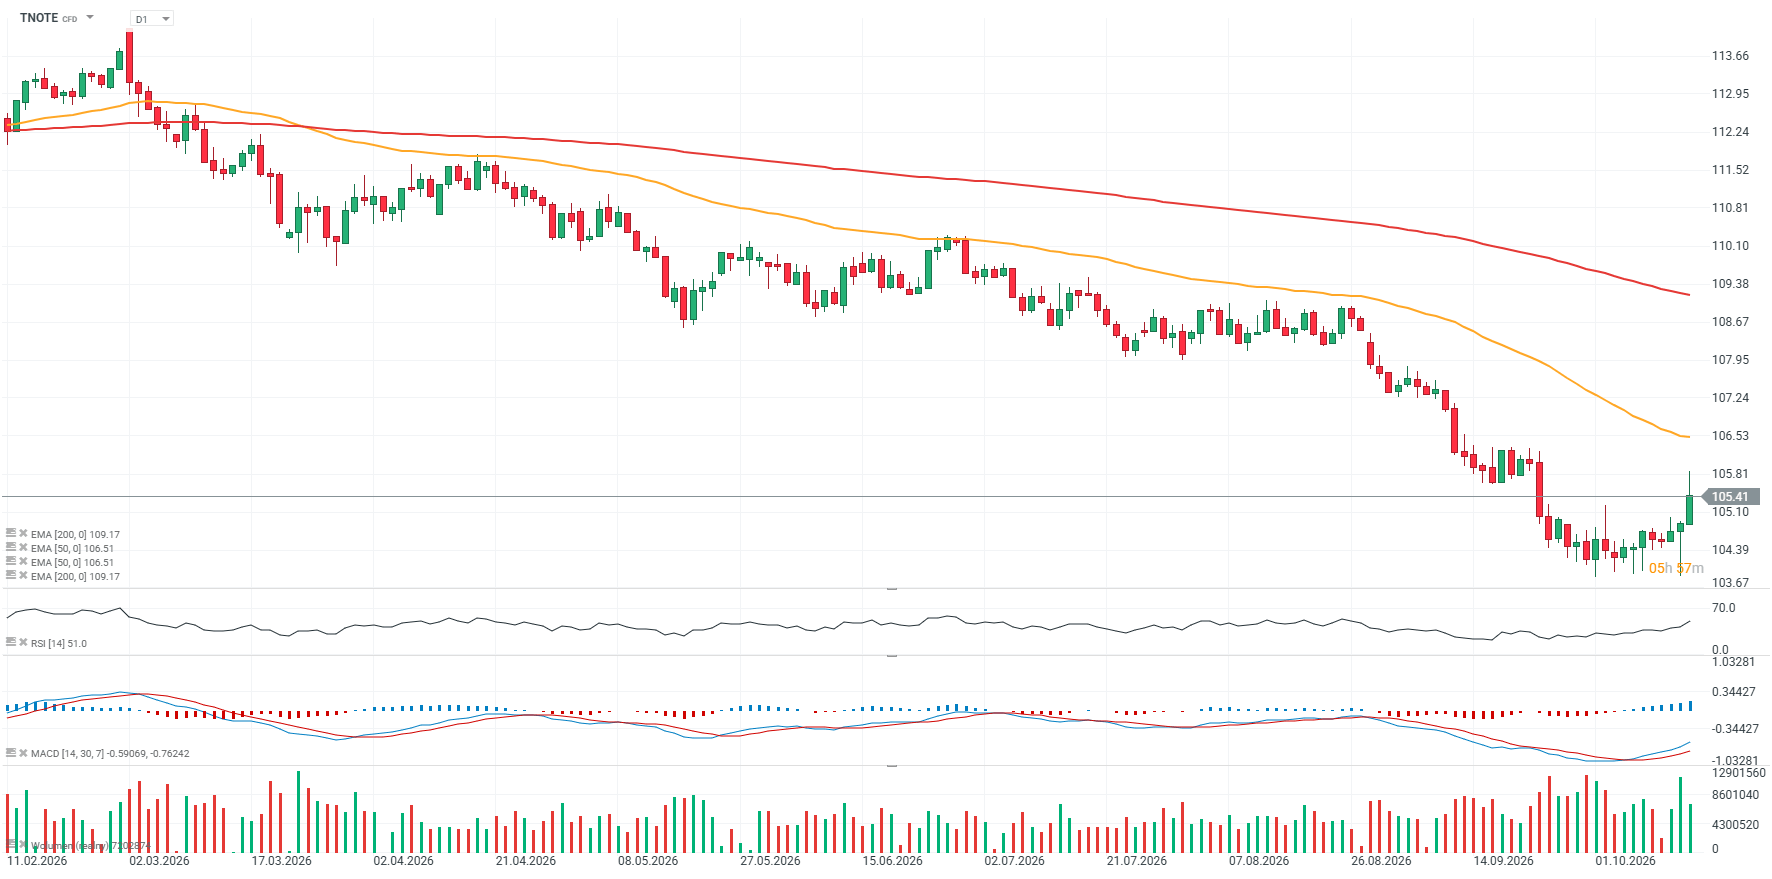
يؤكد ارتفاع عقود الخزانة الأمريكية لأجل 10 سنوات أن العوائد تتخلى عن جزء من مكاسبها الأخيرة وتتراجع عن مستوياتها القياسية. ففي الوقت الراهن، يبلغ العائد على سندات الخزانة الأمريكية لأجل 10 سنوات 5.1%، مقارنة بنحو 5.3% سُجِّلت قبل بضع ساعات.
المصدر: xStation5
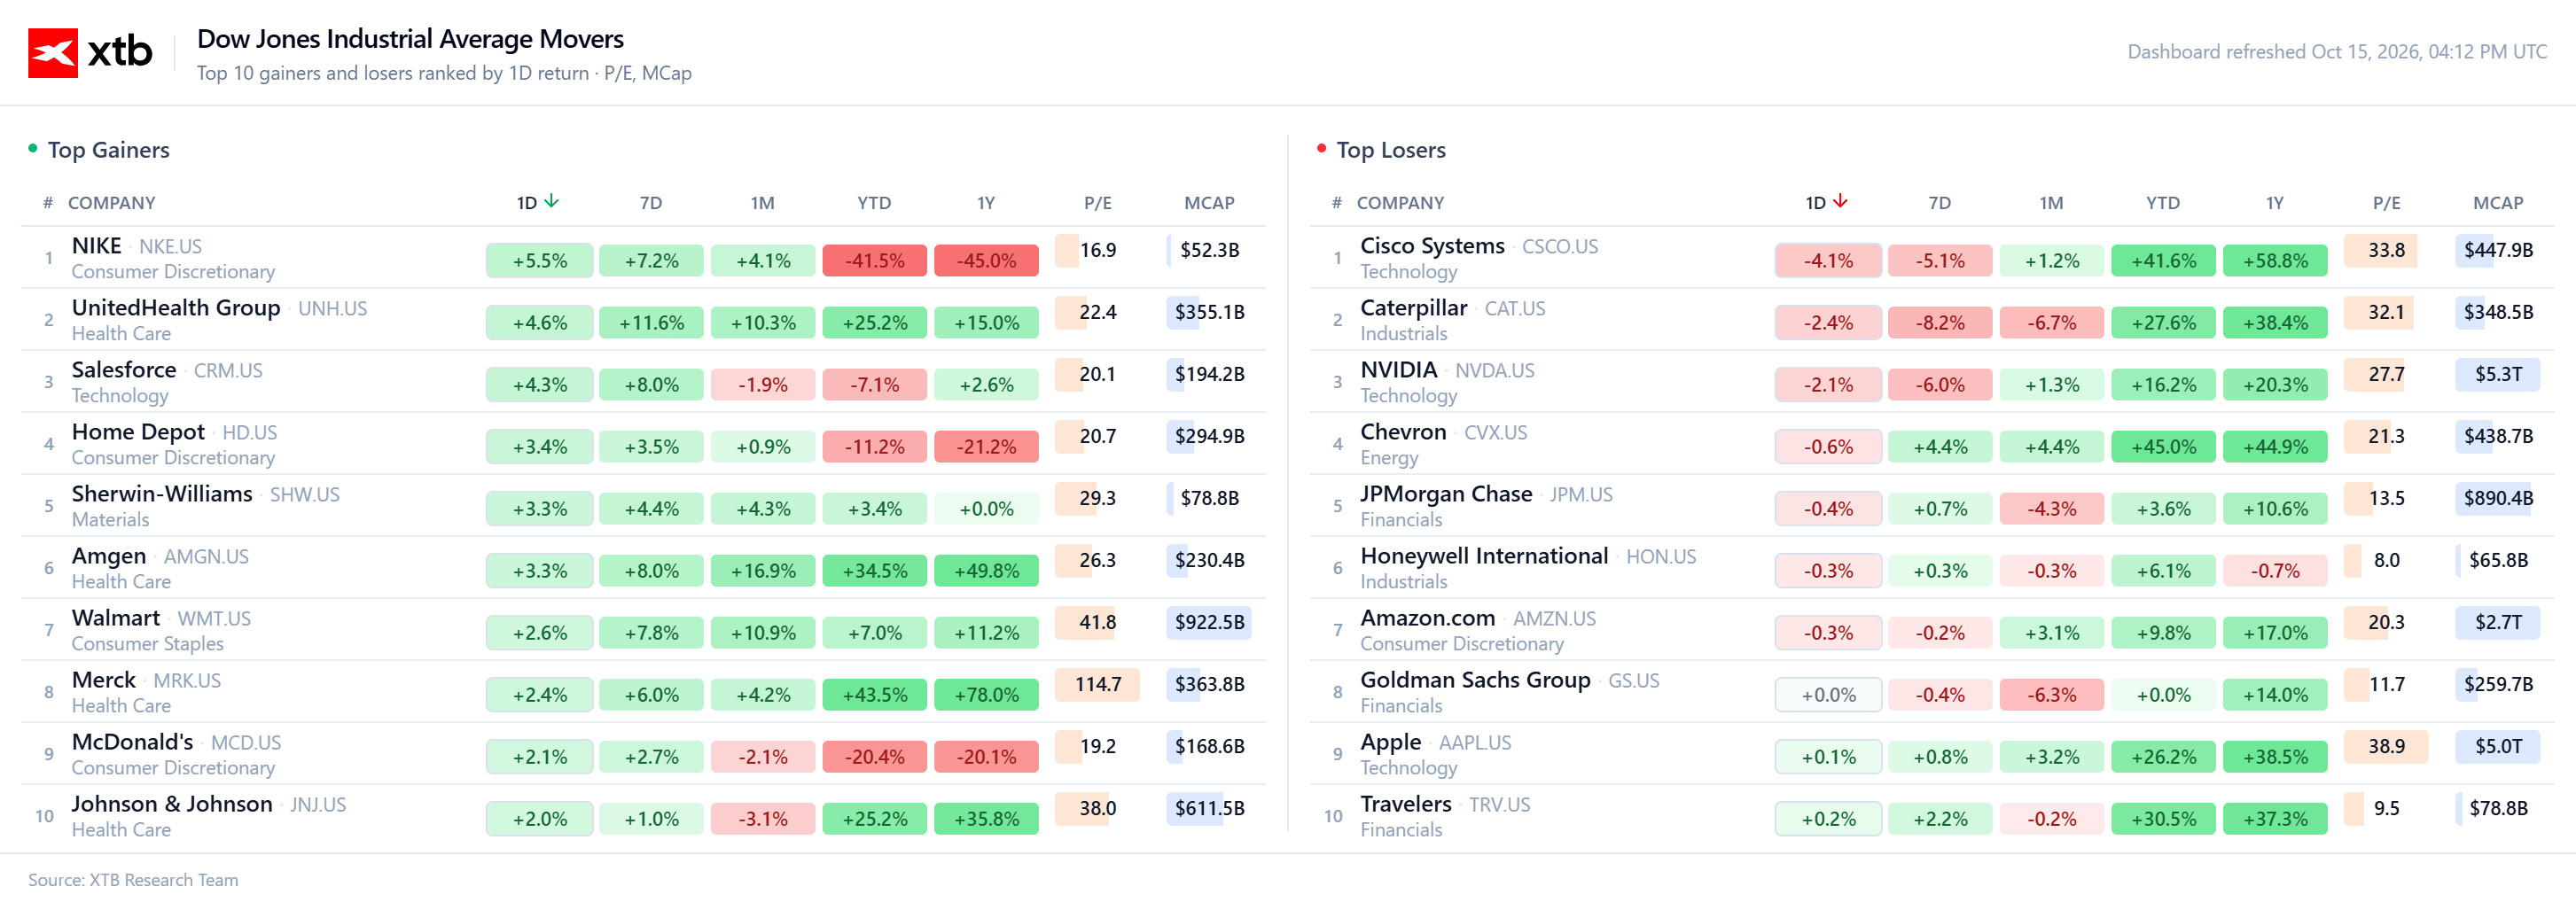
يُظهر أداء مؤشر "داو جونز" اليوم تحولاً واضحاً نحو الأسهم الأكثر دفاعية وتلك المرتبطة بقطاع الاستهلاك، في حين لا يزال الضغط متركزاً في أجزاء من قطاعي التكنولوجيا والصناعة. وتتصدر شركة "نايكي" (Nike) قائمة الرابحين بارتفاع نسبته نحو 5.5%، رغم أن حجم عمليات البيع السابقة كان كبيراً؛ إذ لا يزال السهم منخفضاً بنحو 41.5% منذ بداية العام، وبنسبة 45% خلال العام الماضي. كما سجلت أسهم كل من "يونايتد هيلث" (UnitedHealth) ارتفاعاً بنسبة 4.6%، و"سيلز فورس" (Salesforce) بنسبة 4.3%، و"هوم ديبو" (Home Depot) بنسبة 3.4%، مما يشير إلى أن هذا التعافي لا يقتصر على قطاع واحد فقط. وعلى الجانب الآخر، برز سهم "سيسكو" (Cisco) بتراجع نسبته 4.1%، بينما انخفض سهم "إنفيديا" (NVIDIA) بنحو 2.1%، رغم أنه لا يزال مرتفعاً بنحو 16.2% منذ بداية العام، ويظل أحد أكبر المستفيدين من التوجه الهيكلي نحو الذكاء الاصطناعي. كما تتفاوت التقييمات بشكل ملحوظ داخل المؤشر؛ حيث يتم تداول أسهم "جي بي مورغان" (JPMorgan) و"غولدمان ساكس" (Goldman Sachs) عند مضاعفات ربحية (P/E ratios) تبلغ حوالي 13.5 ضعفاً و11.7 ضعفاً على التوالي، في حين يتم تداول سهم "وول مارت" (Walmart) عند نحو 41.8 ضعفاً. وبشكل عام، لا تشير جلسة اليوم إلى تحول جذري في اتجاه مؤشر "داو جونز"، بل تعكس بالأحرى إعادة توجيه قصيرة الأجل لرؤوس الأموال بين قطاعات وشركات تختلف اختلافاً جوهرياً من حيث آفاق النمو، والتقييمات، ومدى الحساسية تجاه أسعار الفائدة.
المصدر: XTB
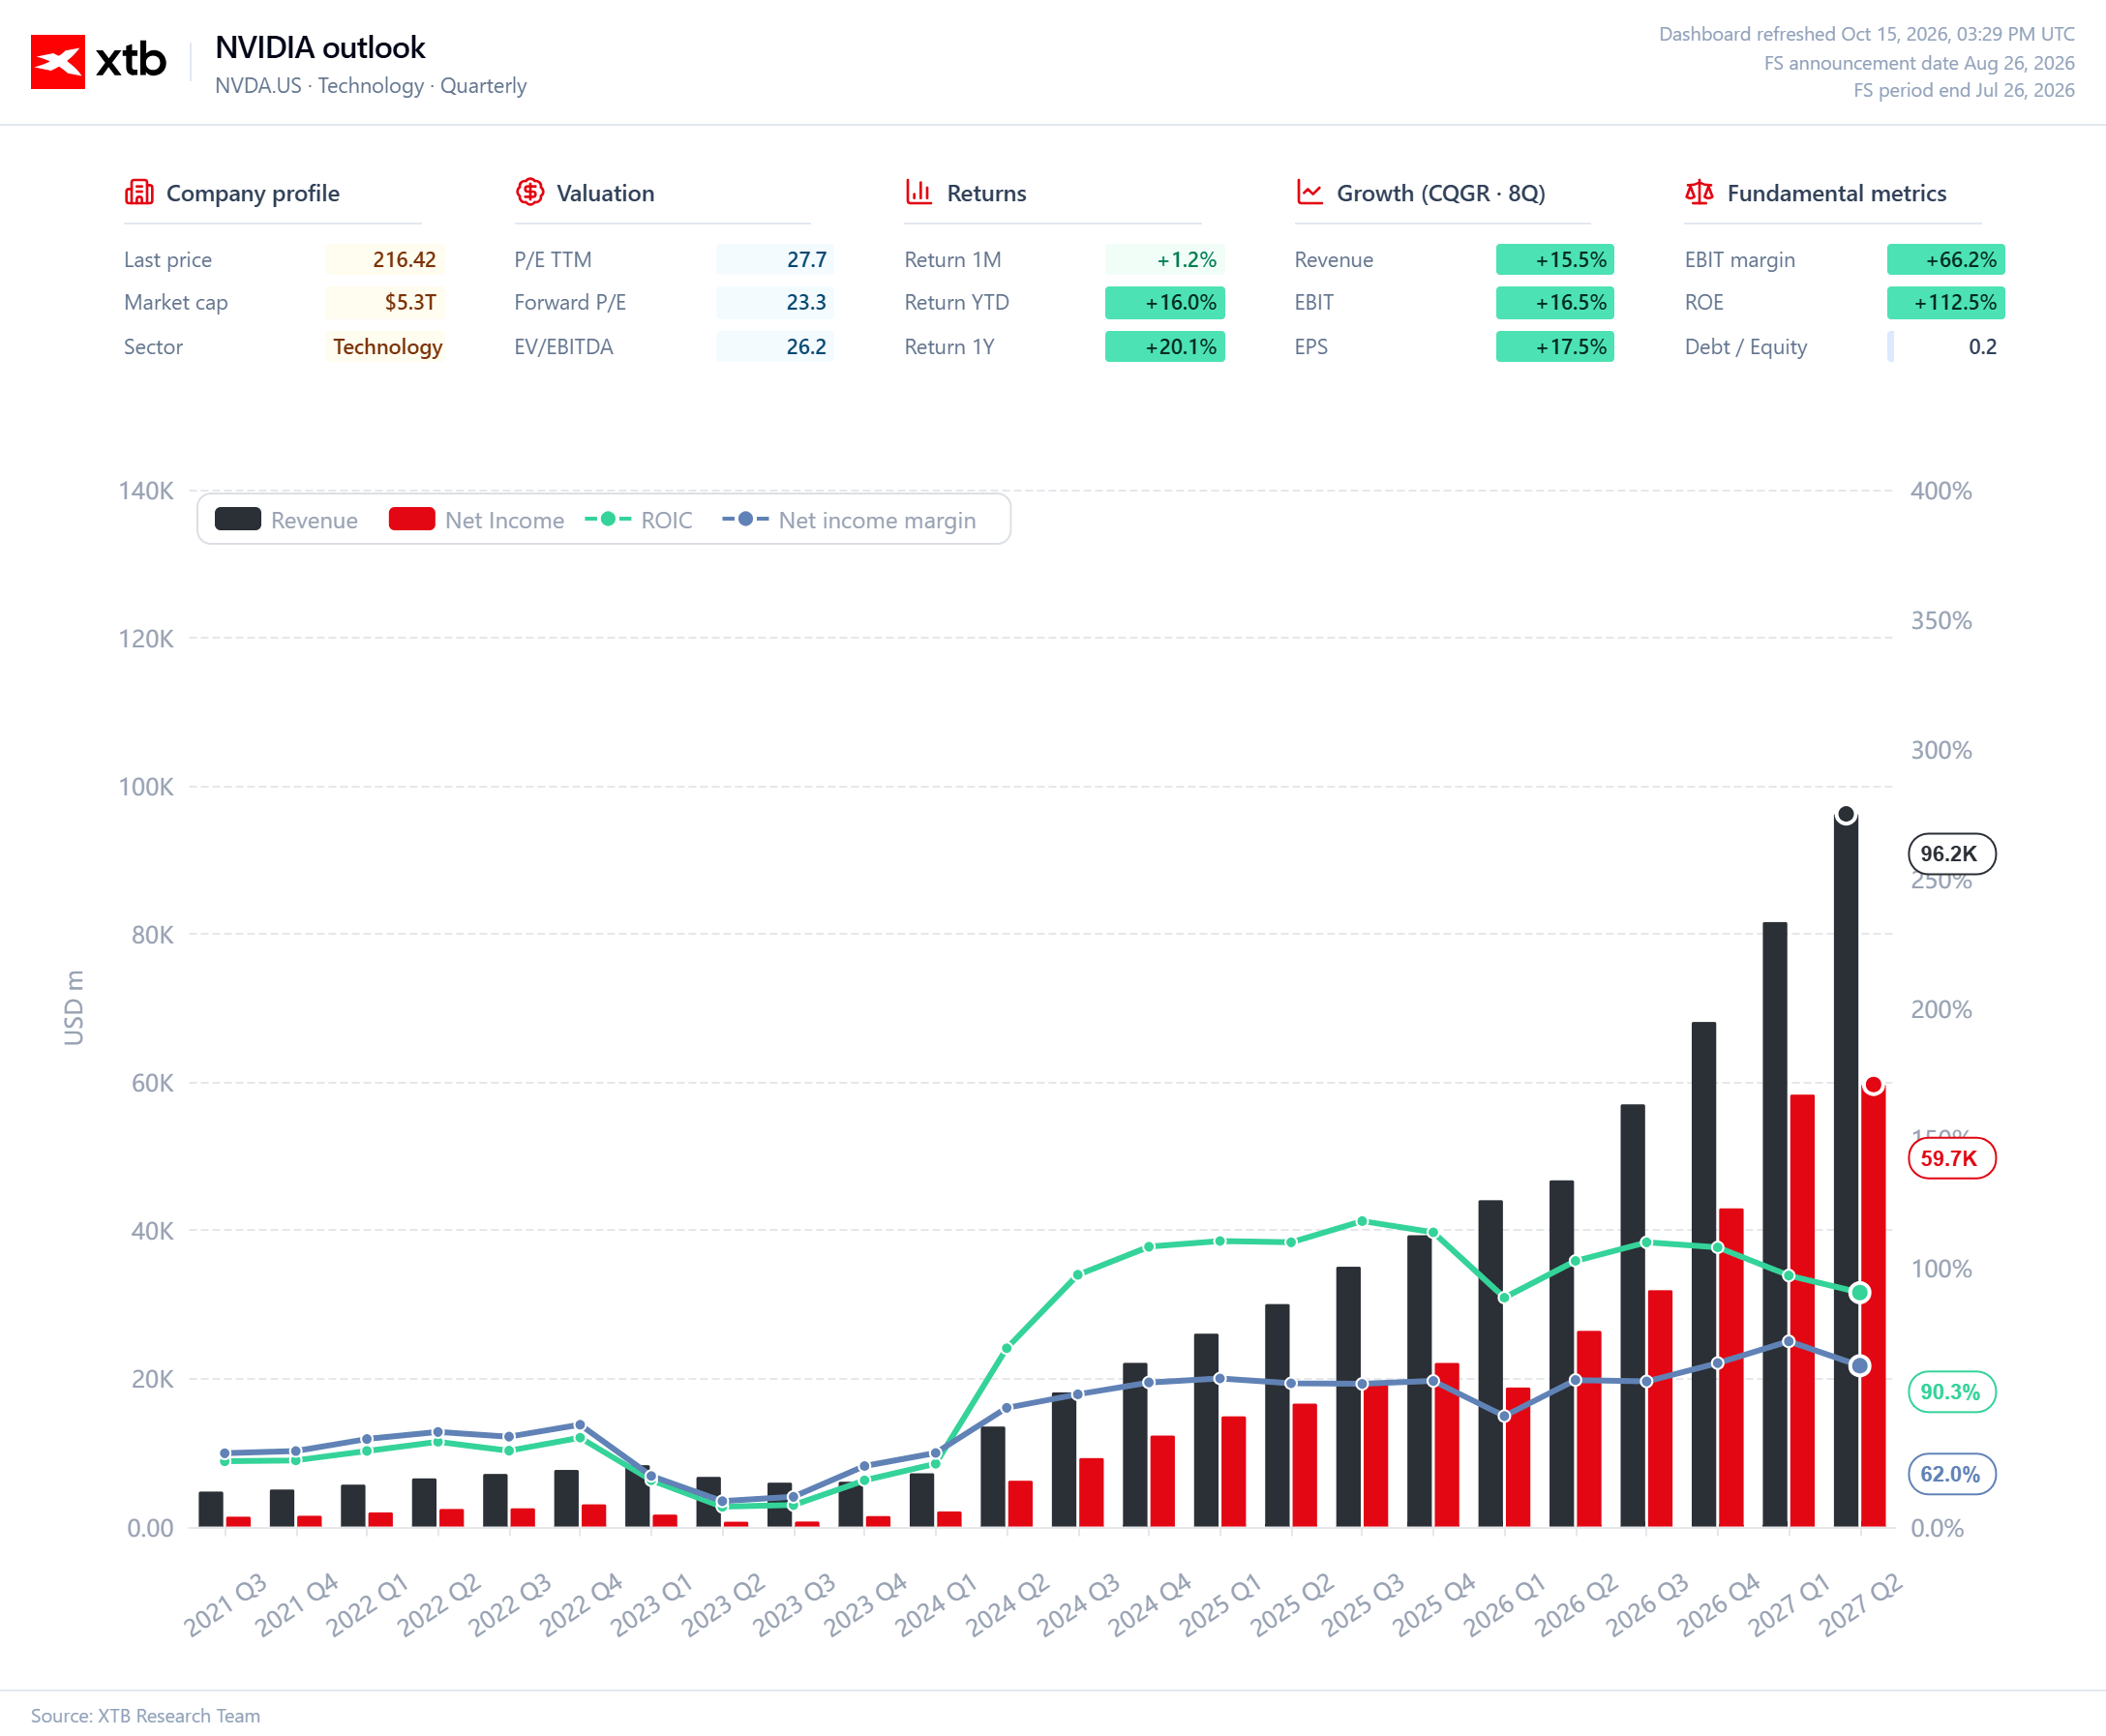
بالنظر إلى السهم الرائد في سوق الذكاء الاصطناعي الصاعد خلال السنوات الأخيرة، نجد أن نمو الإيرادات قد ترافق مع زيادة أسرع في الأرباح، إلى جانب كفاءة استثنائية في استخدام رأس المال. فقد ارتفعت الإيرادات الفصلية لتصل إلى نحو 96.2 مليار دولار، بينما بلغ صافي الدخل قرابة 59.7 مليار دولار، وهو ما يعكس هامش ربح صافٍ يناهز 62%؛ وهي نسبة مرتفعة للغاية حتى بمعايير أكثر شركات التكنولوجيا ربحية. وفي الوقت ذاته، يبلغ العائد على رأس المال المستثمر (ROIC) نحو 90.3%، مما يشير إلى أن شركة "إنفيديا" (NVIDIA) تواصل تحقيق عوائد على رأس المال الإضافي تفوق بمراحل التكلفة المعتادة لرأس المال بالنسبة لشركات التكنولوجيا الكبرى. ويظل هذا الفارق بين العائد على رأس المال المستثمر (ROIC) ومتوسط تكلفة رأس المال المرجح (WACC) أحد الركائز الأساسية التي يستند إليها تقييم الشركة.
والجدير بالذكر أن هذا المستوى من الربحية لم يتحقق من خلال الاعتماد المفرط على الرافعة المالية؛ إذ تبلغ نسبة الدين إلى حقوق الملكية 0.2 ضعف فقط. وهذا يعني أن نموذج النمو لدى "إنفيديا" يتمتع بمرونة مالية أكبر بكثير في مواجهة أسعار الفائدة المرتفعة مقارنة بالشركات التي تعتمد بكثافة على البنية التحتية وتعتمد بشكل أكبر على التوسع الممول بالديون. كما لا يزال الزخم قوياً؛ حيث بلغ معدل النمو السنوي المركب (CAGR) على مدى الأرباع الثمانية الماضية نحو 15.5% للإيرادات، و16.5% للأرباح قبل الفوائد والضرائب (EBIT)، و17.5% لربحية السهم (EPS)، مما يشير إلى أن الأرباح لا تزال تنمو بوتيرة أسرع قليلاً من المبيعات.
ومع وصول القيمة السوقية للشركة إلى نحو 5.3 تريليون دولار، ومضاعفات تقييم تبلغ حوالي 27.7 ضعف الأرباح، و23.3 ضعف الأرباح المتوقعة للأشهر الاثني عشر القادمة، و26.2 ضعف قيمة المنشأة إلى الأرباح قبل الفوائد والضرائب والإهلاك والاستهلاك (EV/EBITDA)، فمن الواضح أن السوق يدفع علاوة سعرية مقابل الجودة. ومع ذلك، فإن هذا التقييم مدعوم بربحية حقيقية وتدفقات نقدية يولدها النشاط التجاري فعلياً، وليس مجرد وعود بأرباح مستقبلية بعيدة المدى. لذا، فإن المخاطرة الجوهرية الرئيسية اليوم لا تكمن في قدرة "إنفيديا" على تحقيق الأرباح بحد ذاتها، بل في احتمالية عودة هوامش الربح والعائد على رأس المال المستثمر (ROIC) إلى مستويات أكثر اعتدالاً. فحتى لو استمرت الإيرادات في النمو، فإن أي تراجع ملموس في العوائد على رأس المال قد يقلل من القيمة المضافة لكل دولار إضافي يُعاد استثماره، مما يجعل تبرير مضاعفات التقييم الحالية أمراً أكثر صعوبة.
 المصدر: XTB


الولايات المتحدة: مؤشر "ناسداك 100" يواصل خسائره 🚩 أسهم الذكاء الاصطناعي تتعرض لضغوط، وسهم "كور ويف" (CoreWeave) يتراجع بنسبة 8%


بيانات تضخم قوية من الولايات المتحدة🔥📈 مؤشر أسعار المنتجين (PPI) ومبيعات التجزئة في ارتفاع!

ذعر سوق النيكل 🚩 INSG تراجع توقعاتها، فائض في عام 2027؟



ملخص الأسواق: موجة بيع في قطاع التكنولوجيا تضرب أوروبا، والذهب يتألق مجدداً