


تشهد المؤشرات الأمريكية الرئيسية مكاسب اليوم، في حين تراجعت بوضوح التوقعات المتعلقة بقرارات الاحتياطي الفيدرالي. فقد جاءت قراءة مؤشر نفقات الاستهلاك الشخصي (PCE) أفضل من المتوقع، ولم تؤكد المخاوف بشأن عودة تسارع التضخم. وبعد بضعة أيام، أظهرت بيانات الوظائف غير الزراعية (NFP) الأضعف من المتوقع أن سوق العمل الأمريكي بدأ يفقد زخمه أيضاً؛ مما أدى إلى تلاشي الرهانات على رفع أسعار الفائدة في الاجتماع المقبل بشكل شبه كامل من السوق.
وتُعد هذه أخباراً إيجابية للغاية بالنسبة للشركات التي تتسم تقييماتها بحساسية عالية لتكلفة الاقتراض (تكلفة المال). ونظراً لأن أسهم التكنولوجيا تتداول عند مضاعفات تقييم مرتفعة، فإن أي رفع إضافي لأسعار الفائدة كان سيشكل عبئاً إضافياً عليها؛ إلا أن هذا السيناريو بدأ يتراجع الآن ليصبح احتمالاً بعيداً. وبات بإمكان الاحتياطي الفيدرالي التريث وانتظار المزيد من البيانات لتقييم ما إذا كان ضعف سوق العمل يشير بالفعل إلى تباطؤ اقتصادي أوسع نطاقاً.
كما توقفت أسعار النفط عن زيادة الضغوط؛ إذ انخفض خام برنت دون مستوى 100 دولار للبرميل، متخلياً عن جزء من مكاسبه السابقة. وإذا استمر هذا الاتجاه، فإنه سيعزز الحجة الداعية لتبني الاحتياطي الفيدرالي نهجاً أكثر حذراً؛ فانخفاض أسعار الطاقة يعني ضغوطاً أقل على أسعار المستهلكين، وبالتالي تراجع احتمالية اضطرار البنك المركزي للعودة إلى رفع أسعار الفائدة.
ومع ذلك، لا تزال العوائد المرتفعة لسندات الخزانة تلقي بظلالها على "وول ستريت"؛ إذ لا تزال عوائد السندات لأجل عشر سنوات عند مستويات قد تضغط على تقييمات الأسهم وتوفر بديلاً استثمارياً جذاباً لبعض المستثمرين. ورغم ذلك، لم تكن هذه العوامل كافية لوقف المكاسب في جلسة اليوم، فقد تلقى السوق إشارة واضحة بأن رفع أسعار الفائدة مجدداً ليس هو السيناريو المرجح حالياً.
ولا يزال موسم إعلانات أرباح الربع الثالث في بداياته، وستعود نتائج الشركات قريباً لتلعب دوراً أكبر في تحديد اتجاه السوق. وفي الوقت الراهن، تستفيد "وول ستريت" من مشهد واضح ومباشر: فالتضخم لا يمنح الاحتياطي الفيدرالي سبباً جديداً للتحرك، وسوق العمل يضعف، وأسعار النفط توقفت عن الارتفاع. وفي ظل هذه الظروف، أصبحت الأسهم تمتلك مجالاً أكبر بكثير للارتفاع مقارنة بما كانت عليه قبل بضعة أسابيع فقط.
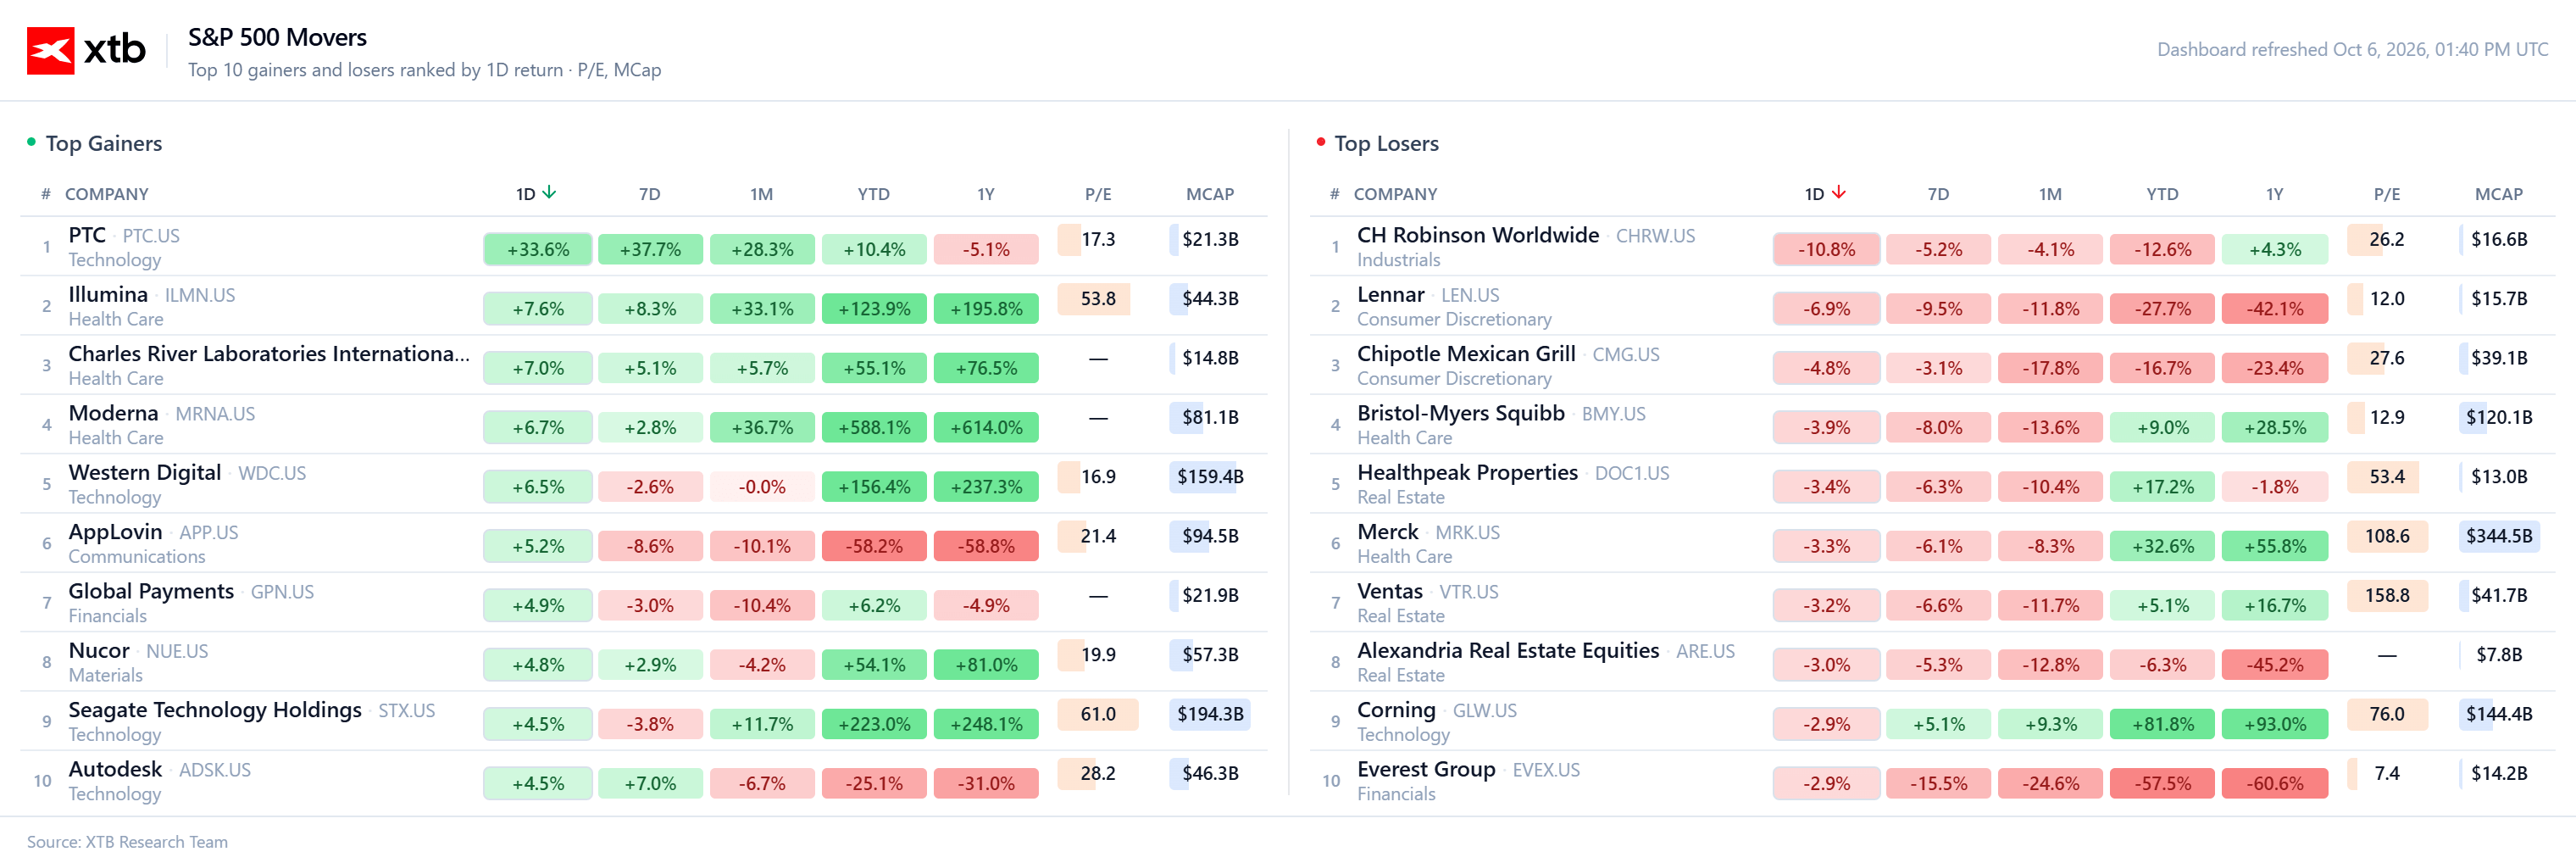
المصدر: XTB Research
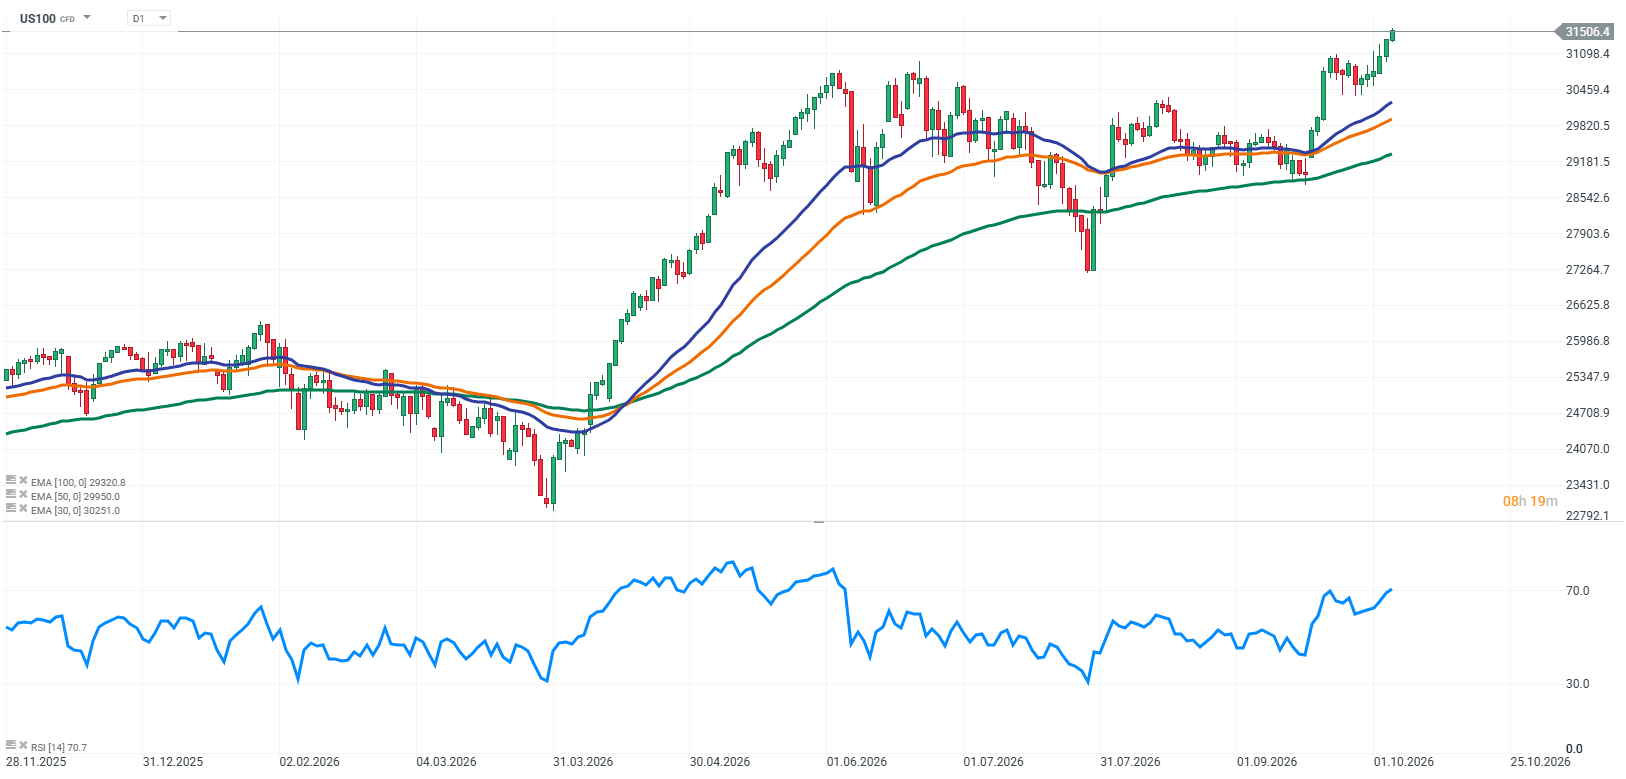
تشهد العقود الآجلة لمؤشر S&P 500 (US500) ارتفاعاً طفيفاً اليوم، حيث يتراجع قلق السوق بشأن احتمالية قيام الاحتياطي الفيدرالي برفع أسعار الفائدة مرة أخرى خلال اجتماع شهر أكتوبر. وقد ارتفعت التوقعات ببقاء أسعار الفائدة دون تغيير عقب صدور بيانات أضعف لسوق العمل الأمريكي، مما عزز المعنويات في وول ستريت.
المصدر: أبحاث XTB
أخبار الشركات:
- تتداول أسهم شركة Micron (MU.US) على انخفاض اليوم، حيث تواجه ضغوطاً بيعية بعد صعود قوي لقطاع الذاكرة في بداية الشهر. ويقوم المستثمرون بجني بعض الأرباح مع الحفاظ على الحذر ترقباً لنتائج شركات تصنيع الذاكرة الآسيوية، رغم أن التوصيات الإيجابية لا تزال تدعم النظرة المستقبلية طويلة الأجل للشركة.
- تسجل أسهم AMD (AMD.US) ارتفاعاً بنحو 2% اليوم، متفوقة بذلك على أجزاء أخرى من قطاع أشباه الموصلات. وتتلقى الأسهم دعماً من خطط لزيادة إمدادات الرقائق بحلول عام 2027، مما سيتيح للشركة تلبية الطلب المتزايد بسرعة في مجال الذكاء الاصطناعي بشكل أفضل.
- كما تتداول أسهم Sandisk (SNDK.US) تحت ضغط اليوم، تماشياً مع الأداء العام لقطاع الذاكرة. ويأتي هذا التراجع بعد ارتفاع قوي في سعر السهم ووسط نهج أكثر حذراً من المستثمرين تجاه القطاع، وذلك رغم التحسن الأخير في التوصيات والآفاق الواعدة لسوق ذاكرة NAND.
- تشهد أسهم Uber (UBER.US) ارتفاعاً بعد الإعلان عن الاستحواذ على شركة ezCater بقيمة 2.3 مليار دولار. وتعزز هذه الصفقة قطاع خدمات التوصيل والأعمال لدى Uber، كما تتوقع الشركة تحسين هوامش الربح بفضل القيمة العالية للطلبات التي تعالجها منصة تقديم خدمات الطعام (catering).
- تظل أسهم ServiceNow (NOW.US) محط اهتمام اليوم عقب خفض تصنيفها مؤخراً، وهو ما يعزى في المقام الأول إلى التقييم المرتفع للشركة. وفي الوقت نفسه، تستفيد الأسهم من الطلب العام على أسهم التكنولوجيا، حيث يواصل المستثمرون رؤية إمكانات واعدة في تطوير تقنيات الأتمتة والذكاء الاصطناعي القائم على الوكلاء (agentic AI).

مارفيل: تحديات وفرص سوق الذاكرة

العجز التجاري الأمريكي أكبر من المتوقع 🗽 المؤشرات الأمريكية تسجل مستويات قياسية غير مسبوقة



النفط يهبط دون 100 دولار 🚨
حصاد الأسواق: ارتفاع مؤشرات الأسهم مع استمرار تراجع السندات (06.10.2026)