

- انخفض سعر الذهب الفوري إلى 3559 دولاراً للأونصة، ليفقد بذلك أكثر من 34% من قيمته مقارنة بذروته التي بلغها في يناير.
- وتراجع سعر الفضة إلى 42.15 دولاراً للأونصة، مسجلاً انخفاضاً أسبوعياً بنسبة 14%.
- ويشير الاحتياطي الفيدرالي إلى توجه نحو رفع أسعار الفائدة بدلاً من خفضها، مما يدفع العوائد الحقيقية نحو الارتفاع.
- كما أن عمليات التسييل القسري -الناجمة عن الخسائر في أسواق الأسهم- تزيد من حدة موجة بيع الذهب.

- انخفض سعر الذهب الفوري إلى 3559 دولاراً للأونصة، ليفقد بذلك أكثر من 34% من قيمته مقارنة بذروته التي بلغها في يناير.
- وتراجع سعر الفضة إلى 42.15 دولاراً للأونصة، مسجلاً انخفاضاً أسبوعياً بنسبة 14%.
- ويشير الاحتياطي الفيدرالي إلى توجه نحو رفع أسعار الفائدة بدلاً من خفضها، مما يدفع العوائد الحقيقية نحو الارتفاع.
- كما أن عمليات التسييل القسري -الناجمة عن الخسائر في أسواق الأسهم- تزيد من حدة موجة بيع الذهب.
يتجه الذهب نحو تسجيل أسوأ أسبوع له منذ شهر مارس، وقد هبط إلى أدنى مستوى له منذ سبتمبر 2025. ومنذ ذروته في يناير، فقد المعدن النفيس أكثر من 34% من قيمته. وتكاد وتيرة عمليات البيع المكثفة خلال الأسبوعين الماضيين تطابق تماماً ما حدث في مارس 2020؛ حيث أعقبت تلك الموجة من البيع القسري انتعاشةٌ حادة. أما هذه المرة، فالعامل الذي حفز ذلك الانتعاش سابقاً بات مفقوداً؛ إذ لا يقوم الاحتياطي الفيدرالي بخفض أسعار الفائدة، بل يشير بدلاً من ذلك إلى توجهه نحو رفعها.
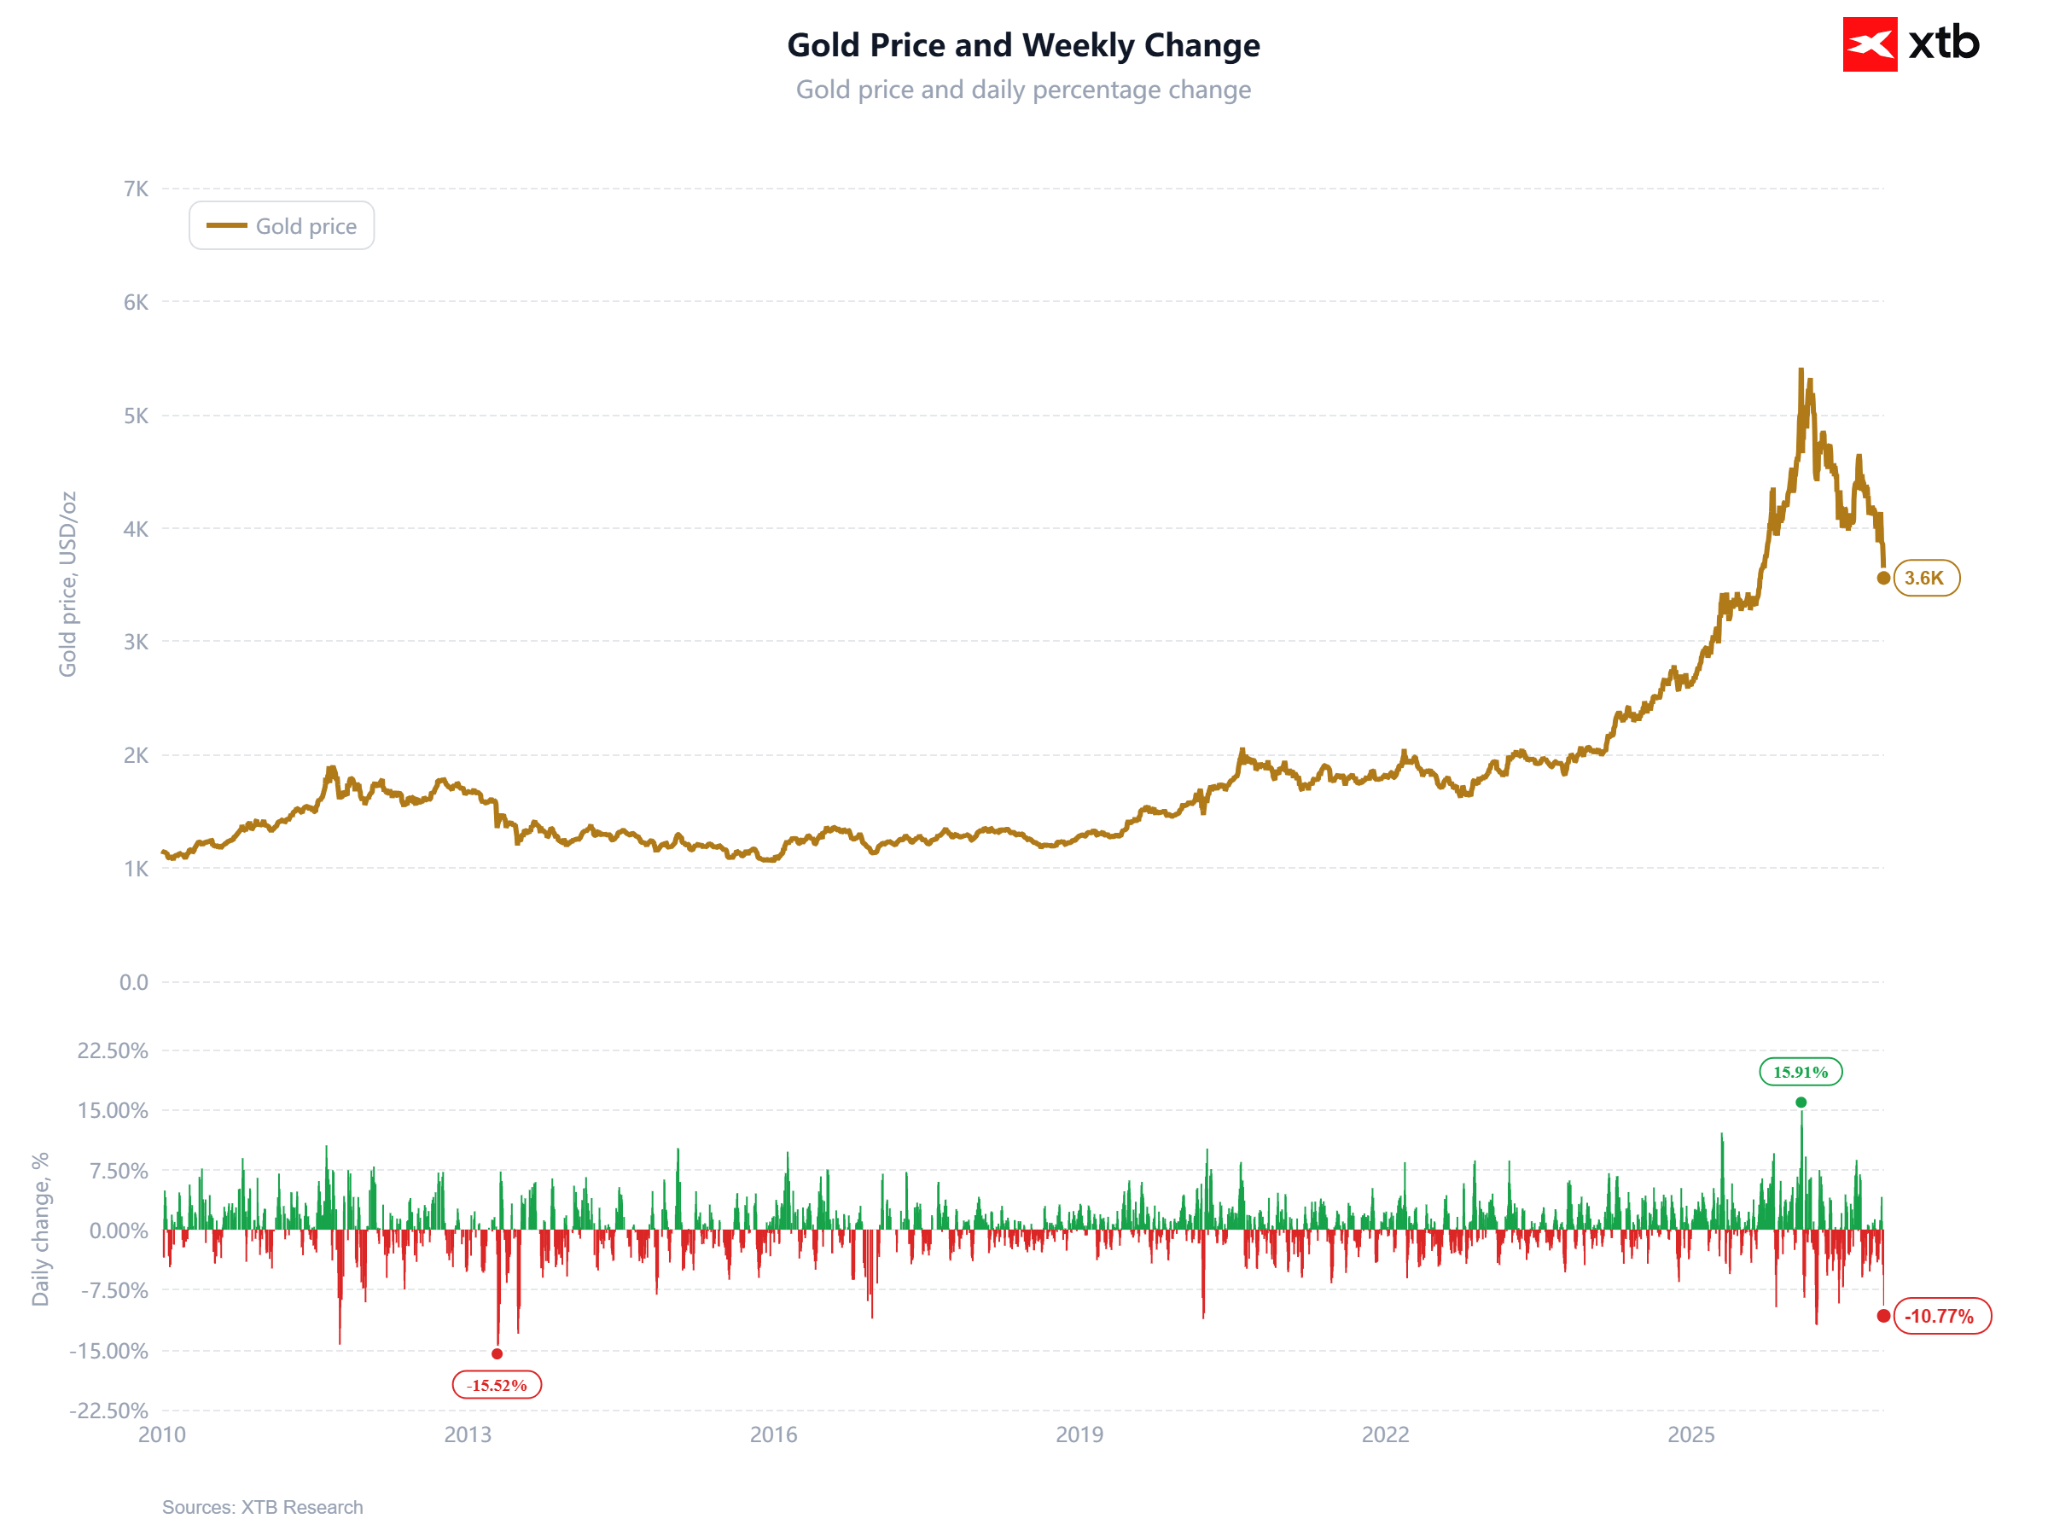
يوشك أن ينتهي ما يُرجح أنه أسوأ أسبوع للذهب منذ شهر مارس. المصدر: XTB
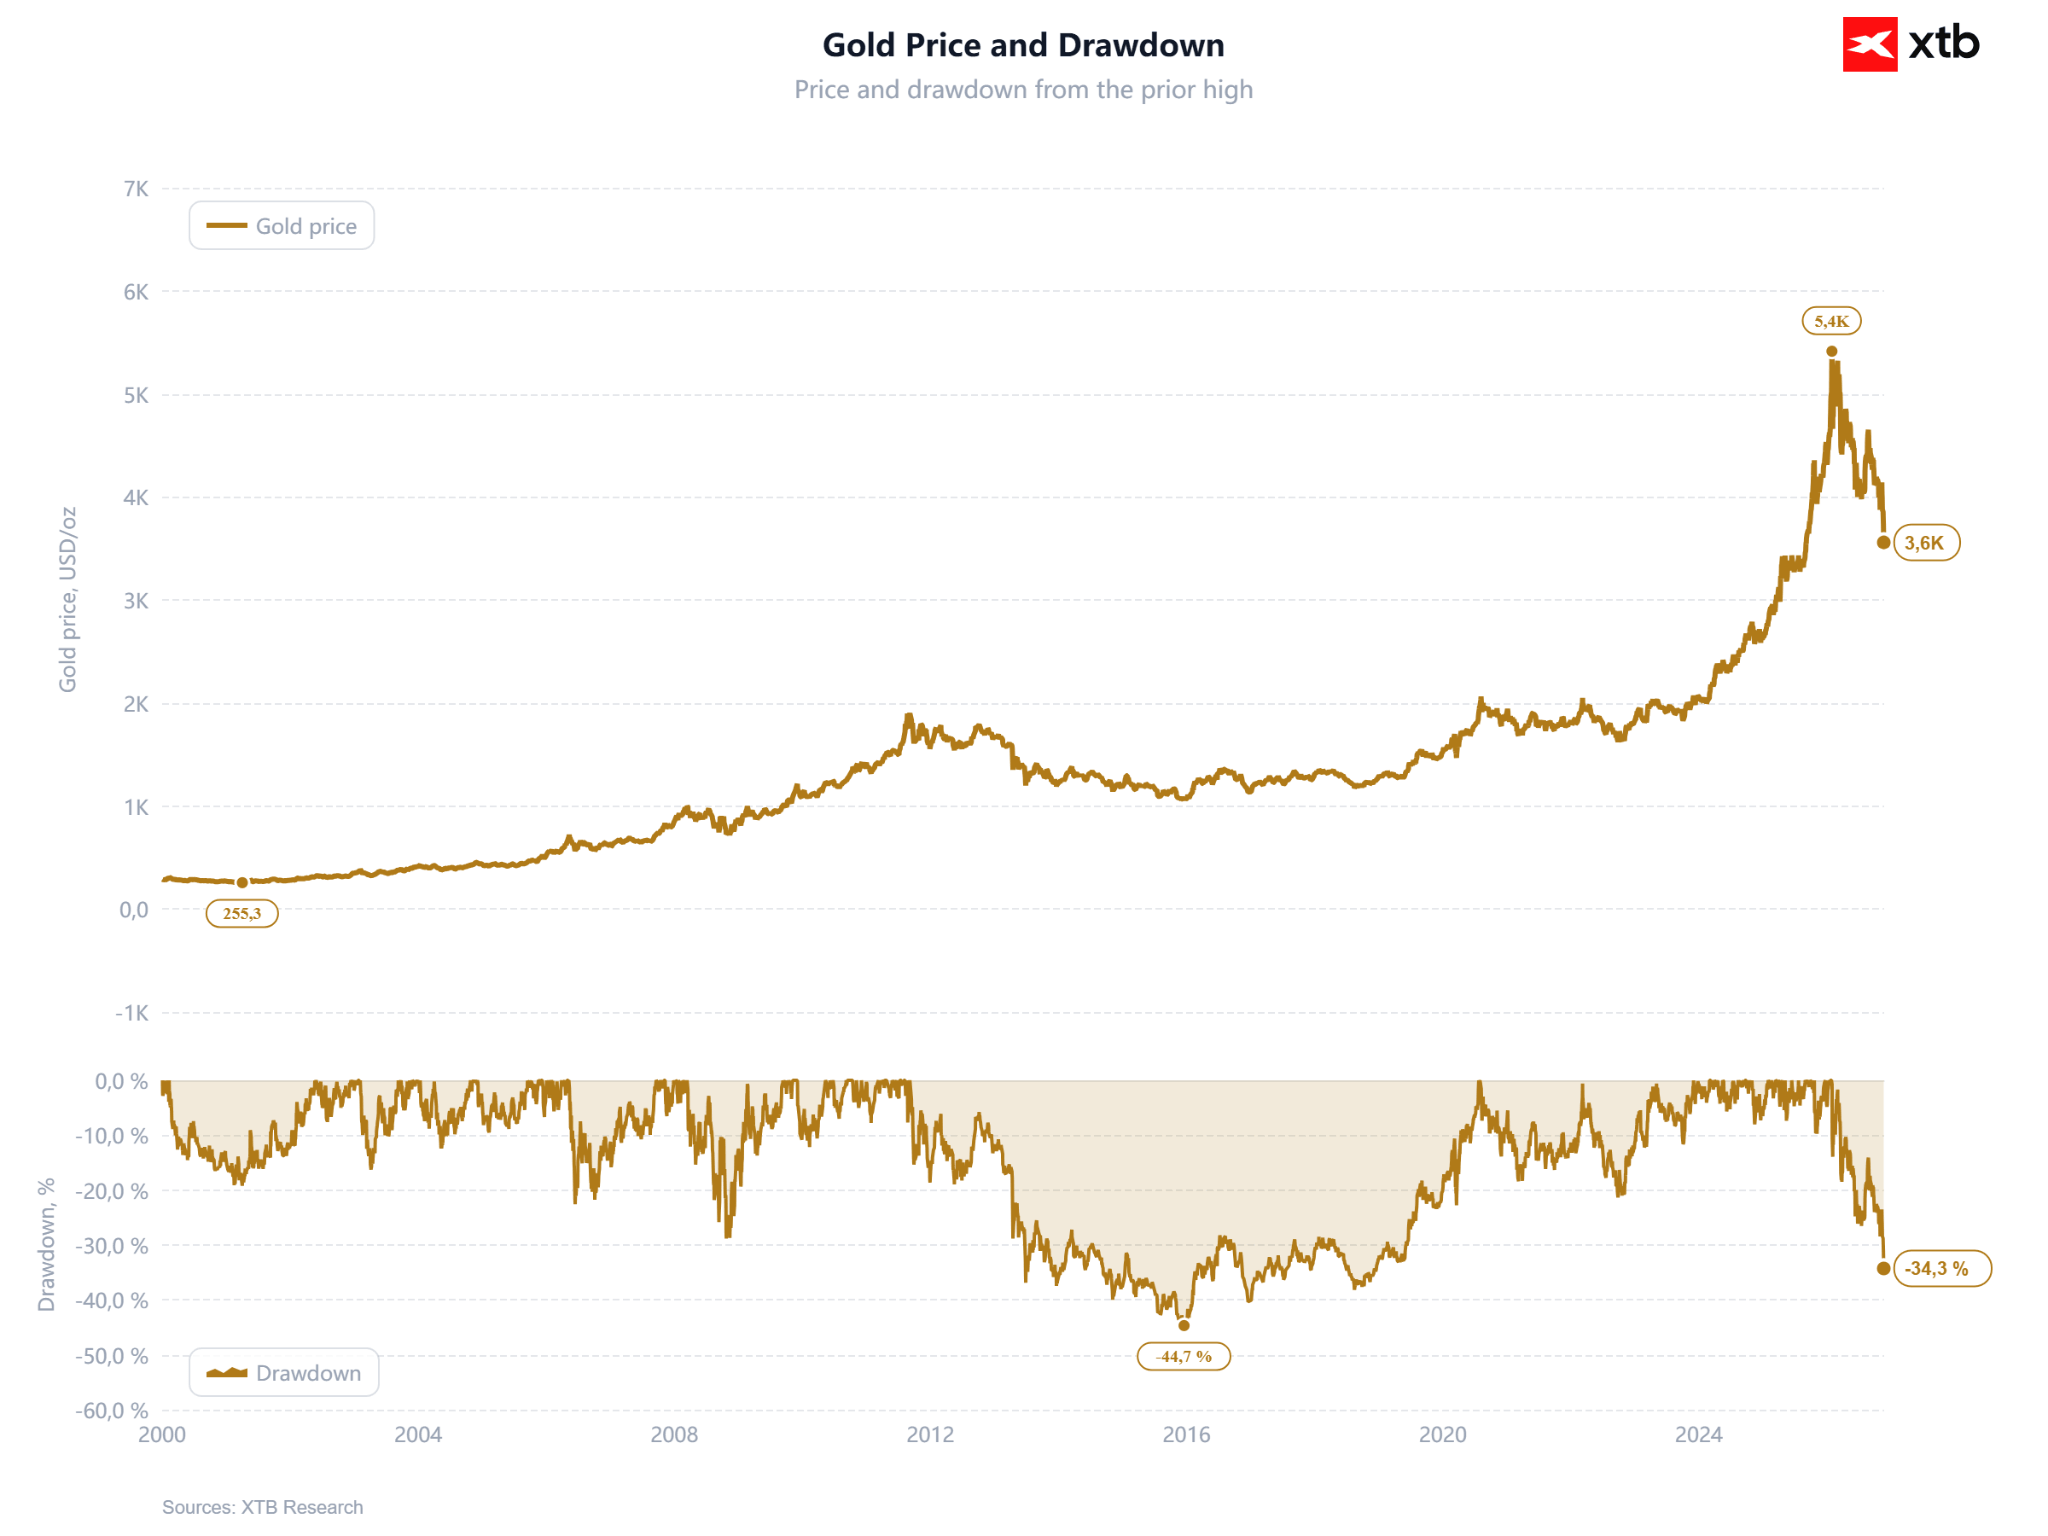
بلغت التراجعات عن ذروة السعر أكثر من 34%، وهو انخفاض غير مسبوق من حيث الحجم. المصدر: XTB
بيانات رئيسية:
- الذهب الفوري: 3559 دولاراً للأونصة (صباح 20 نوفمبر)، وهو ما يمثل تراجعاً بنحو 2%، علماً بأن السعر شهد خلال الجلسة الآسيوية انخفاضاً تجاوز 3% ليصل إلى مستوى دون 3515 دولاراً.
- مقارنةً بالذروة القياسية البالغة 5400 دولار (28 يناير 2026)، بلغ الانخفاض 34%. أما مقارنةً بمستوى السعر عند اندلاع الحرب بين الولايات المتحدة وإيران (27 فبراير: 5278 دولاراً)، فقد بلغ الانخفاض 33%.
- الفضة: 42.15 دولاراً للأونصة، بانخفاض نسبته 14% تقريباً هذا الأسبوع، وبنسبة 64% عن ذروة يناير (116.6 دولاراً).
- تشير توقعات السوق (وفقاً لأداة CME FedWatch) إلى احتمال بنسبة 97% لقيام الاحتياطي الفيدرالي الأمريكي برفع أسعار الفائدة بمقدار 25 نقطة أساس في ديسمبر، مقابل احتمال بنسبة 3% لرفعها بمقدار 50 نقطة أساس.
- عائد سندات الخزانة الأمريكية لأجل 10 سنوات: 5.008%، وهي المرة الثامنة والعشرون هذا العام التي يغلق فيها العائد فوق مستوى 5%. أما العائد الحقيقي للسندات المحمية من التضخم (TIPS) لأجل 10 سنوات، فقد بلغ 2.86%، مقارنة بـ 1.89% في اليوم الذي سجل فيه الذهب أعلى مستوى له على الإطلاق.
- مؤشر الدولار الأمريكي (DXY): 103.8، وهو أعلى مستوى له منذ 19 شهراً، مسجلاً مكاسب للأسبوع الرابع على التوالي.
مؤشر "ناسداك 100": تراجع بنسبة 15% عن ذروته المسجلة في 6 أكتوبر. مؤشر "إم إس سي آي" (MSCI) للأسهم العالمية: انخفض بنسبة 9% عن ذروة أغسطس. وتتجه الأسهم الآسيوية نحو تسجيل أسوأ أداء أسبوعي لها منذ عام 2020.
هل يعود السبب إلى السيولة؟ جزئياً، نعم.
يشهد الذهب هذا الأسبوع تراجعاً بالتزامن مع هبوط أسواق الأسهم، بدلاً من التحرك في اتجاه معاكس لها. فمنذ 30 سبتمبر، فقد الذهب 13% من قيمته، وهو ما يوازي تراجع مؤشر "ناسداك 100"، بينما انخفضت الفضة بنسبة 29%. وقد جاءت موجة البيع الواسعة في الأسواق مدفوعةً بقطاع الذكاء الاصطناعي. لم ينجح الظهور الأول لشركة "أنثروبيك" (Anthropic) في سوق الأسهم في استعادة الثقة بالقطاع، كما لم تفلح نتائج أرباح شركة "إنفيديا" (Nvidia) في وقف التراجعات، في حين تشهد الأسهم التايوانية أسوأ أسبوع لها منذ عام 1991. ويشير بنك "غولدمان ساكس" إلى أن "ضعف السيولة يؤدي إلى تضخيم تحركات الأسعار"؛ ومن الواضح أننا أمام عمليات تسييل قسري. فالمعدن الأصفر يؤدي هنا دوره كمصدر آمن لرأس المال لتغطية الخسائر الناجمة -على سبيل المثال- عن هبوط أسواق الأسهم؛ إذ يعمد المستثمرون إلى بيع ما بحوزتهم من أصول رابحة، أو تلك التي يمكن تسييلها بسرعة، لتغطية الخسائر وطلبات تغطية الهامش (margin calls) المرتبطة بالأسهم. وبعد سوق صاعدة استمرت عامين، كان الذهب هو ذلك الأصل الذي وقع عليه الاختيار للتسييل.
تجدر الإشارة إلى أن هذا ليس حدثاً عابراً؛ ففي هذا العام، بدأ الذهب يتصرف كأصل عالي المخاطر. إذ يبلغ معامل الارتباط المتحرك للعوائد اليومية -على مدى 60 جلسة- بين الذهب ومؤشر "إم إس سي آي" العالمي (MSCI World) نحو 0.46 حالياً، بينما بلغ متوسطه 0.48 في عام 2026، مقارنة بمتوسط 0.14 خلال الفترة ما بين 2019 و2024. لقد أصبح الذهب مركزاً استثمارياً مزدحماً، يمتلكه ذات المستثمرين الذين يحوزون أسهم شركات التكنولوجيا؛ لذا، فعندما تهبط الأسهم، غالباً ما يهبط الذهب معها.
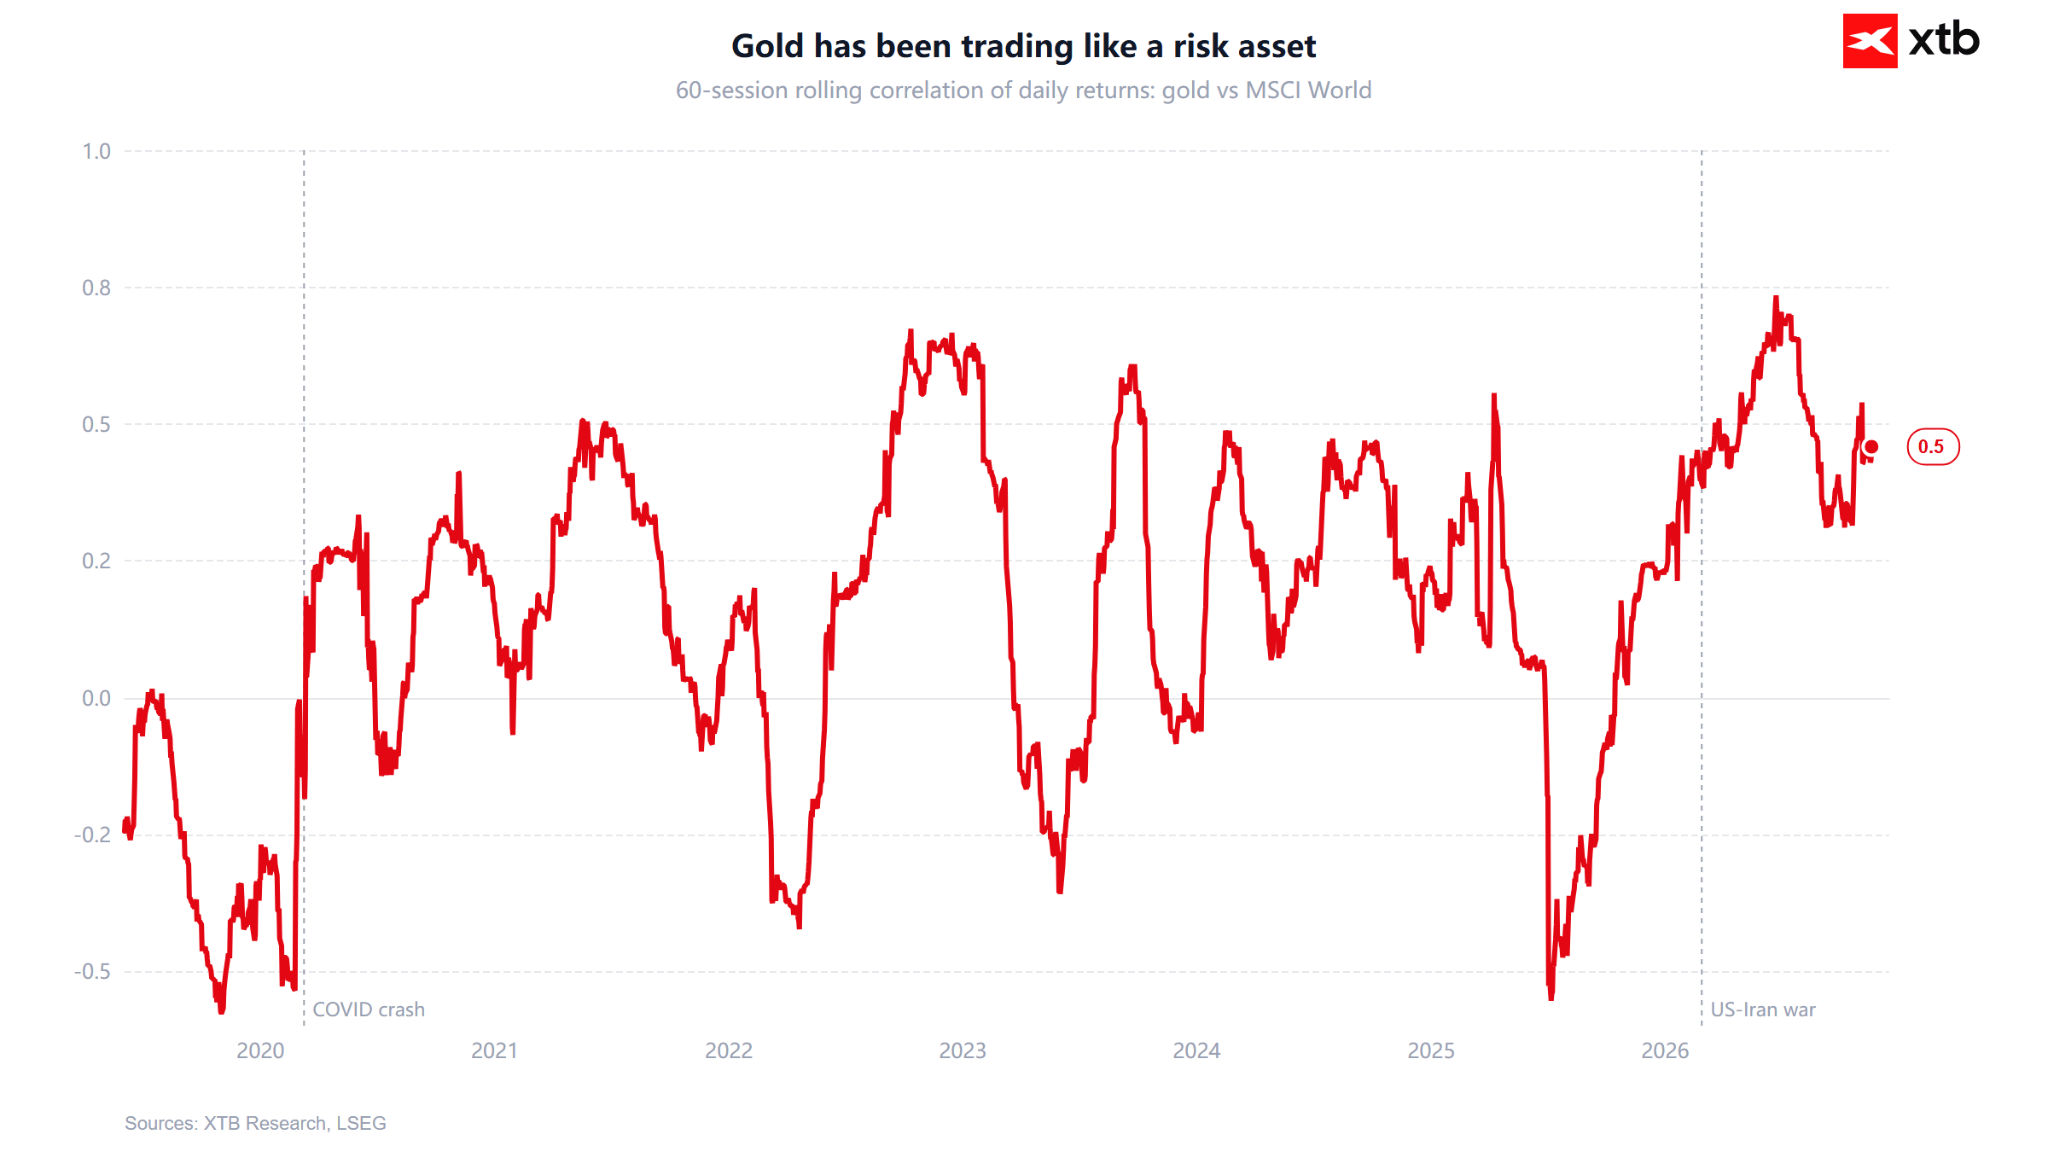
ومع ذلك، فإن السيولة تفسر بشكل أساسي وتيرة الانخفاض، لا اتجاهه. فقد بدأ الذهب في فقدان قيمته منذ شهر فبراير، في الوقت الذي كانت فيه أسهم الشركات لا تزال تشهد صعوداً. وتتمثل المحركات الرئيسية في أسعار الفائدة والدولار الأمريكي؛ إذ أدت التوترات مع إيران إلى ارتفاع أسعار الطاقة (حيث بلغ سعر خام برنت نحو 120 دولاراً في شهري مارس وأبريل) ودفعت معدلات التضخم نحو الصعود، في حين تحول الاحتياطي الفيدرالي من خفض أسعار الفائدة إلى التلميح برفعها. وفي هذا الأسبوع، أشار كل من غولسبي وبولسون إلى ضرورة رفع أسعار الفائدة مجدداً. ونظراً لأن الذهب لا يدر عائداً، فإن اقتراب العوائد الحقيقية من مستوى 3% يجعل تكلفة الفرصة البديلة للاحتفاظ به عند أعلى مستوياتها منذ سنوات.
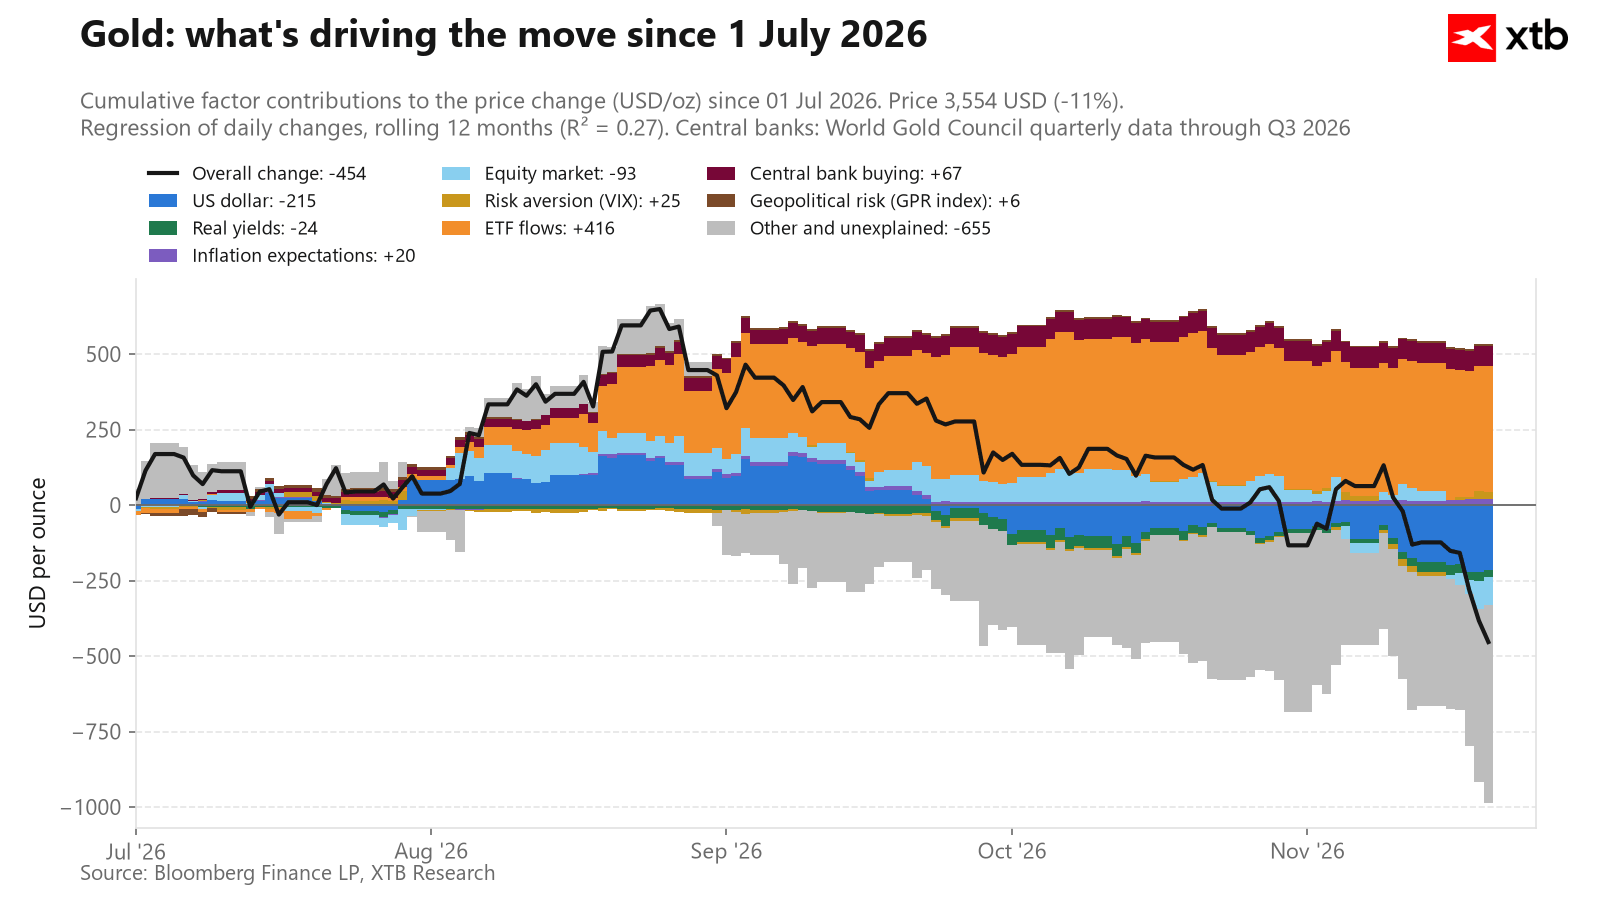
لم يكن من الممكن تفسير معظم تحركات الأسعار في وقت سابق من هذا العام من خلال عامل واحد محدد؛ فقد كانت تعزى إما إلى تكهنات بحتة أو إلى تأثير المخاوف الجيوسياسية. وفي الوقت الراهن، لا يمكننا أيضاً تفسير جزء كبير من تراجعات أسعار الذهب، والتي قد تكون مرتبطة بشكل مباشر بعوامل تتعلق بالسيولة. المصدر: Bloomberg Finance LP, XTB
هل نحن بصدد تكرار سيناريو عام 2020؟
من حيث مسار الأسعار، يبدو التشابه لافتاً للنظر. ففي 9 مارس 2020، بلغ الذهب ذروة محلية (عند 1680 دولاراً)، ثم فقد 12.45% من قيمته على مدار الجلسات الثماني التالية؛ حيث عمد المستثمرون إلى بيع كل شيء خلال الانهيار الذي تزامن مع جائحة كوفيد. أما في عام 2026، فبعد بلوغ الذهب ذروة محلية في 9 نوفمبر (عند 4140 دولاراً)، خسر 12.5% من قيمته خلال 8 جلسات، وهو تطابق شبه تام. واليوم، ومع حلول الجلسة التاسعة، وصل التراجع إلى نحو 14%.
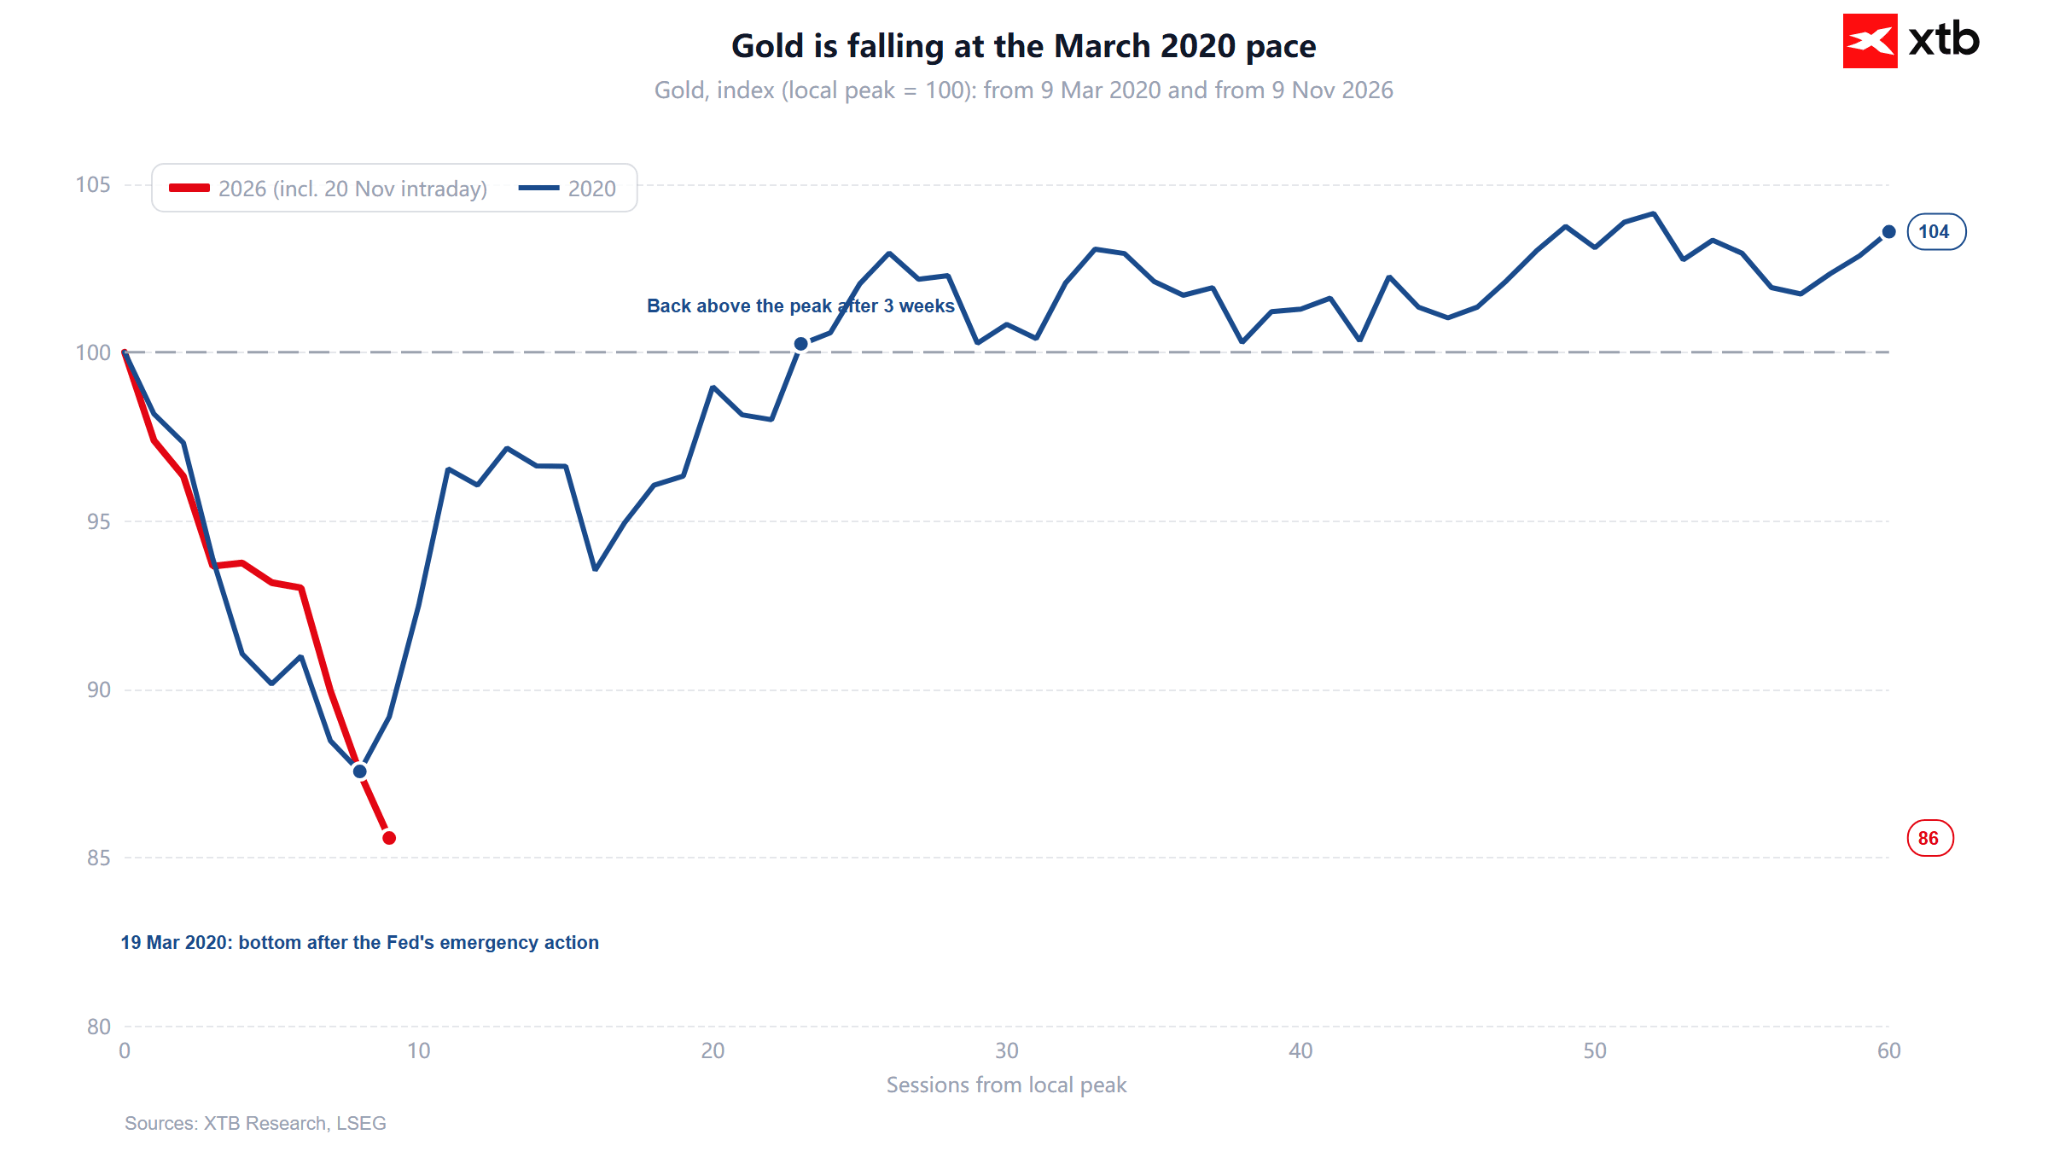
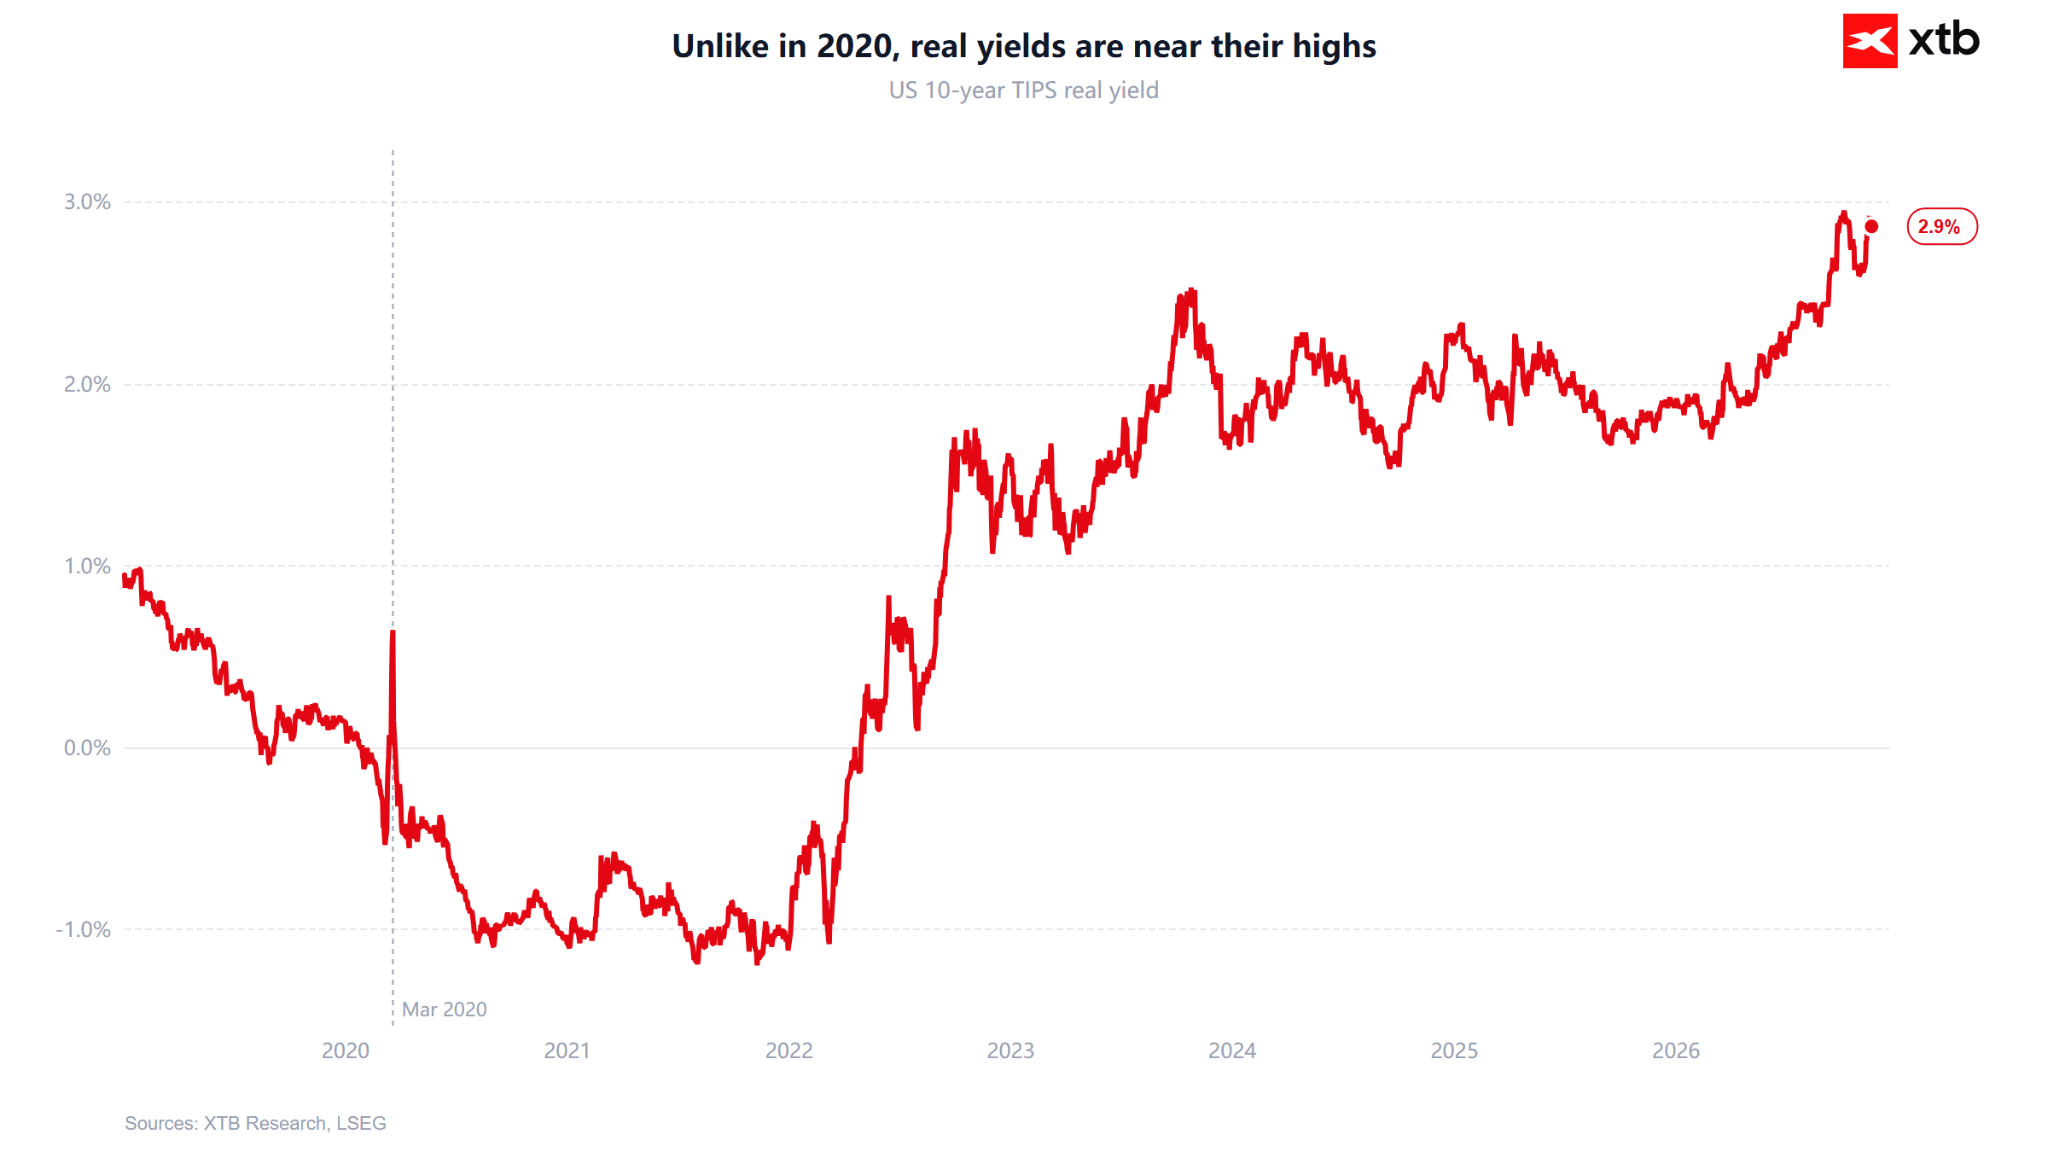
في عام 2020، بلغ السعر أدنى مستوياته في 19 مارس، وبحلول 9 أبريل كان الذهب قد استعاد قيمته متجاوزاً ذروته التي سجلها قبل موجة البيع. وفي أغسطس، حقق الذهب مستوى قياسياً جديداً عند 2064 دولاراً، أي بزيادة تقارب 40% عن أدنى مستوى سُجّل في مارس. ومع ذلك، لم يكن هذا التعافي ناتجاً عن استنفاد المعروض فحسب؛ فقد خفّض الاحتياطي الفيدرالي أسعار الفائدة إلى الصفر، وأطلق برامج غير محدودة للتيسير الكمي وخطوط تبادل العملات، بالتزامن مع بدء تراجع قيمة الدولار. كما انخفض العائد الحقيقي على سندات الخزانة المحمية من التضخم (TIPS) لأجل 10 سنوات من +0.64% في يوم بلوغ السعر أدنى مستوياته، ليصل إلى -1.09% في أغسطس.
أما اليوم، فيبلغ العائد الحقيقي 2.86%، وهو مستوى يقترب من ذروة هذا العام (التي بلغت 2.95% في 5 أكتوبر). وبدلاً من ضخ السيولة لإنقاذ الأسواق، يشير الاحتياطي الفيدرالي إلى توجهه نحو رفع أسعار الفائدة، في حين وصل الدولار الأمريكي إلى أقوى مستوياته منذ 19 شهراً. وعليه، فإنه على الرغم من تشابه مسار الأسعار، إلا أن الظروف الاقتصادية الكلية تبدو متناقضة تماماً.
يتطلب سيناريو مشابه لعام 2020 تحولاً في سياسة الاحتياطي الفيدرالي. وقد يحدث هذا إذا تحولت عمليات البيع المكثف لأسهم شركات الذكاء الاصطناعي إلى أزمة ائتمانية، ناجمة -على سبيل المثال- عن تراكم الديون في قطاع مراكز البيانات. وفي هذه الحالة، سيضطر الاحتياطي الفيدرالي إلى إعطاء الأولوية للاستقرار المالي على حساب مكافحة التضخم. ونظراً لأن أسعار الطاقة لا تزال تبقي معدلات التضخم مرتفعة، فإن إجراء تحول كهذا يبدو أكثر صعوبة مما كان عليه في عام 2020. وفي غياب هذا التحول، يظل تباطؤ وتيرة الانخفاضات سيناريو أكثر ترجيحاً من حدوث تعافٍ سريع على شكل حرف "V".
هل تسهم القمة التي جمعت ترامب وشي وبوتين في تقليل المخاطر الجيوسياسية؟
كان لهذا الحدث تأثير طفيف على الأسواق، ولم يكن هو السبب وراء عمليات البيع المكثف. فقد تناول "إعلان شينزين" قضايا مثل إصلاح الأمم المتحدة، والمخاطر النووية، والحصانة الدبلوماسية، وإمدادات الوقود، دون أي إشارة إلى أوكرانيا أو إيران. ووفقاً لـ "بريكينغ فيوز" (Breakingviews)، فإن القمة "لم تترك أثراً يُذكر على الأسواق". علاوة على ذلك، استبعد بوتين التوصل إلى هدنة تتعلق بالمجال البحري والطاقة في أعقاب الهجوم على جسر القرم.
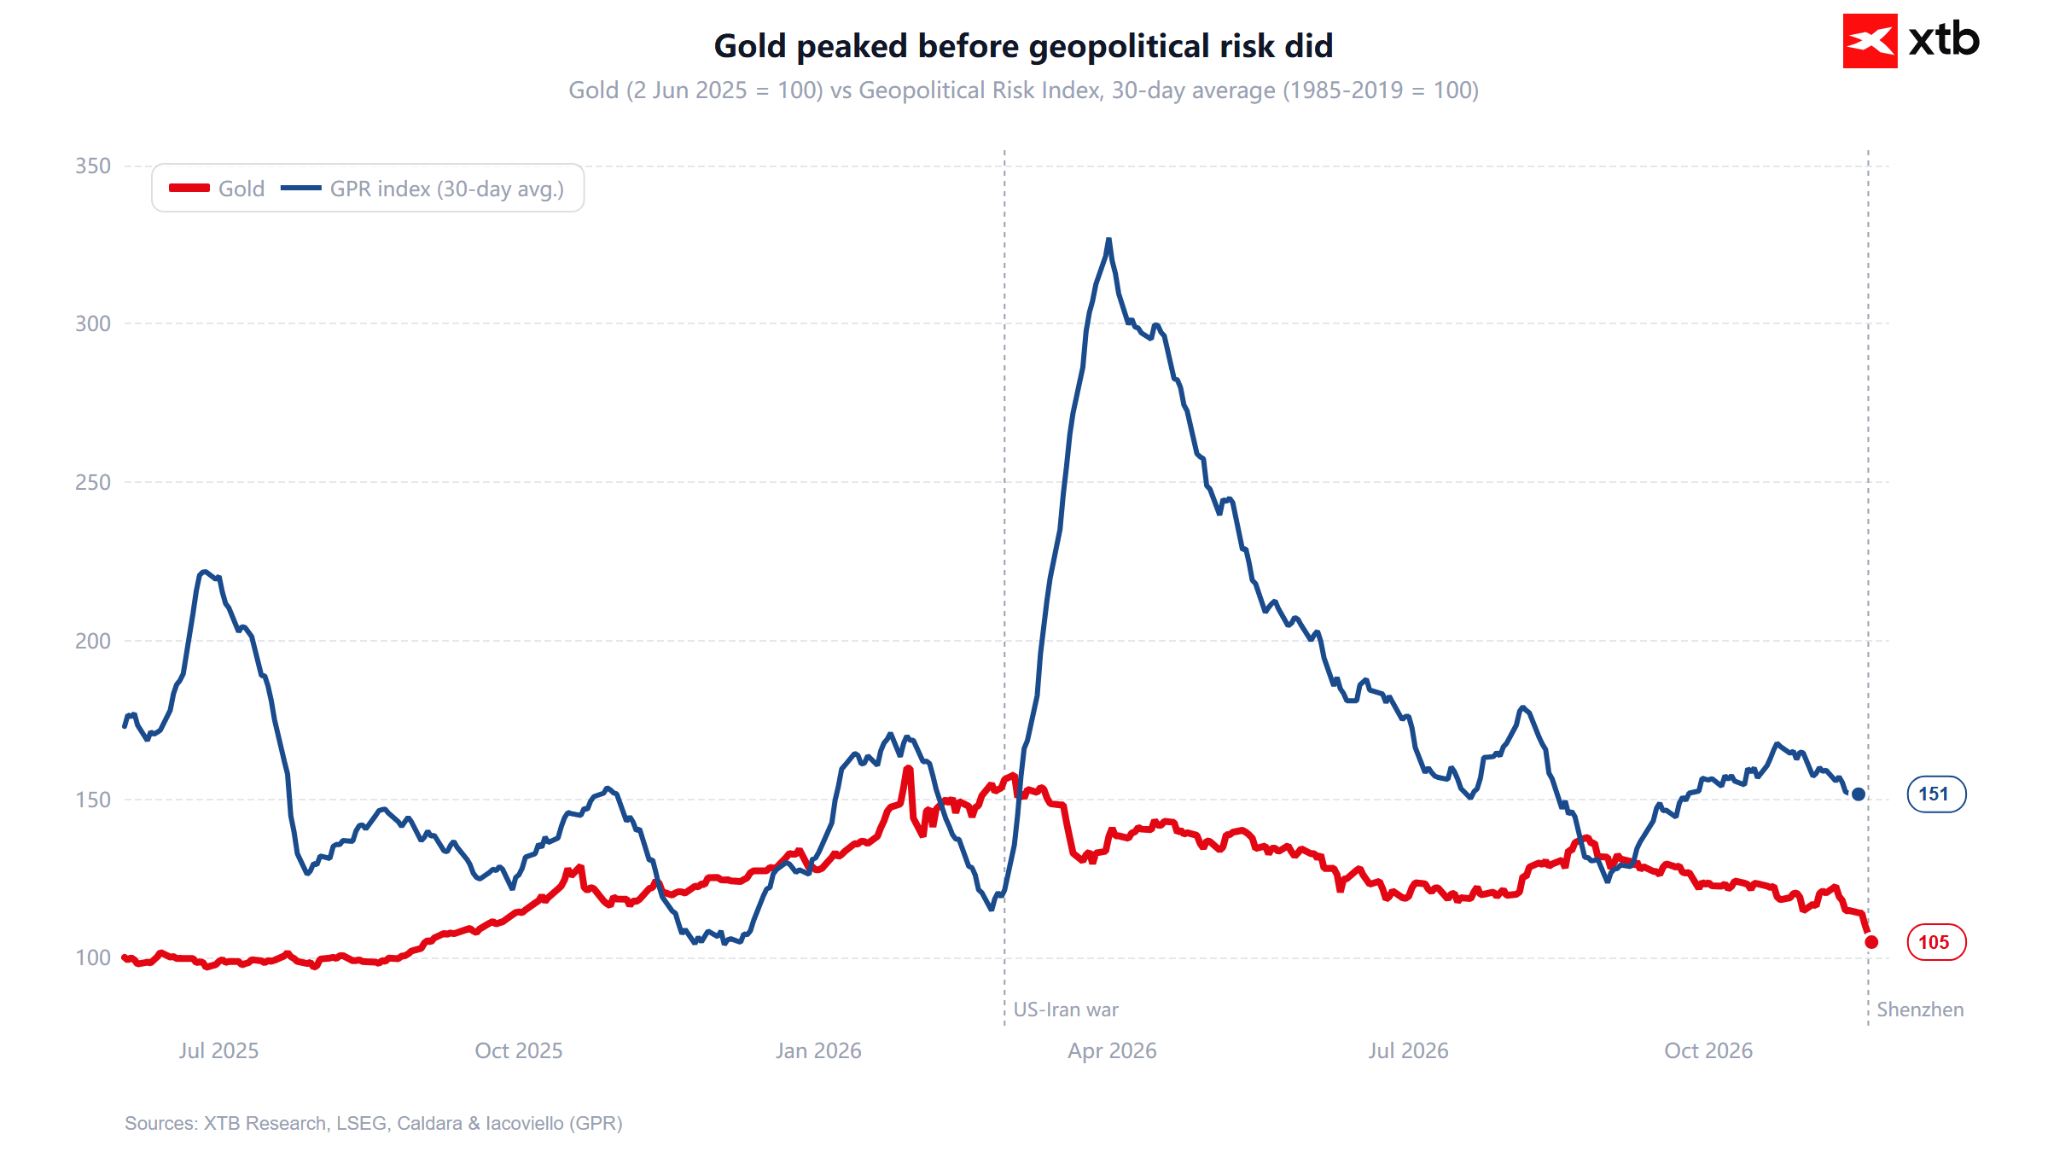
والأهم من ذلك، أن الذهب لم يستفد إطلاقاً من التوترات الجيوسياسية هذا العام. فقد بلغ "مؤشر المخاطر الجيوسياسية" (GPR) -حسب حسابات كالدارا وياكوفيلو، بمتوسط 30 يوماً- ذروته عند 327 نقطة في نهاية مارس. وفي تلك الفترة نفسها، كان سعر الذهب يتراجع؛ لأن الحرب أدت إلى ارتفاع أسعار النفط، وتصاعد التضخم، واتخاذ الاحتياطي الفيدرالي موقفاً أكثر تشدداً في سياسته النقدية. واليوم، يدور المؤشر حول مستوى 151 نقطة؛ وهو مستوى لا يزال أعلى من المعدل الطبيعي، لكنه بعيد كل البعد عن ذروته السابقة. ومن المفارقات أنه إذا أدى الإعلان المتعلق بزيادة إمدادات الوقود إلى خفض أسعار الطاقة فعلياً، فقد يصب ذلك في صالح الذهب على المدى الطويل، من خلال تخفيف الضغوط التي تدفع نحو رفع أسعار الفائدة.
ما الذي قد يوقف هذا التراجع؟
- الطلب الفعلي: ارتفعت علاوات السعر (premiums) في الهند لتصل إلى 17 دولاراً للأونصة (مقارنة بـ 8 دولارات قبل أسبوع) تزامناً مع ذروة موسم حفلات الزفاف. وتشهد بعض قطاعات السوق نقصاً في الذهب والفضة الفعليين. أما في الصين، فتتراوح العلاوات بين 9 و13 دولاراً، حيث ينظر المستثمرون إلى هذا التصحيح السعري كفرصة للشراء.
- المستويات الفنية: يشير التحليل الفني إلى أن السوق في حالة "تشبع بيعي" (oversold) شديدة. وتُشير تقارير "رويترز" إلى وجود منطقة دعم عند مستوى 3442 – 3474 دولاراً، بينما ترى شركة "غلوبال إكس" (Global X) أن هناك "دعماً ضعيفاً للغاية" في نطاق 3300 – 3400 دولار.
- تُظهر بيانات المراكز المضاربية في تقرير لجنة تداول السلع الآجلة (CFTC) انخفاضاً نسبياً في عدد مراكز الشراء (long positions). وعادةً ما كان الوصول إلى مستوى يقارب 200 ألف مركز شراء يؤدي إلى ارتداد سريع نسبياً في الأسعار. ومع ذلك، تجدر الإشارة إلى أن صافي المراكز ليس منخفضاً بشكل لافت، وذلك يعود في المقام الأول إلى قلة عدد مراكز البيع على المكشوف (short positions).
- إشارات تحذيرية: انخفضت صادرات الذهب السويسرية بنسبة 34% على أساس شهري في أكتوبر لتصل إلى 109.7 طن، ويرجع ذلك بشكل رئيسي إلى تراجع الشحنات المتجهة إلى لندن. كما بدأت صناديق الاستثمار المتداولة (ETFs) في بيع ما بحوزتها من الذهب والفضة والبلاتين.
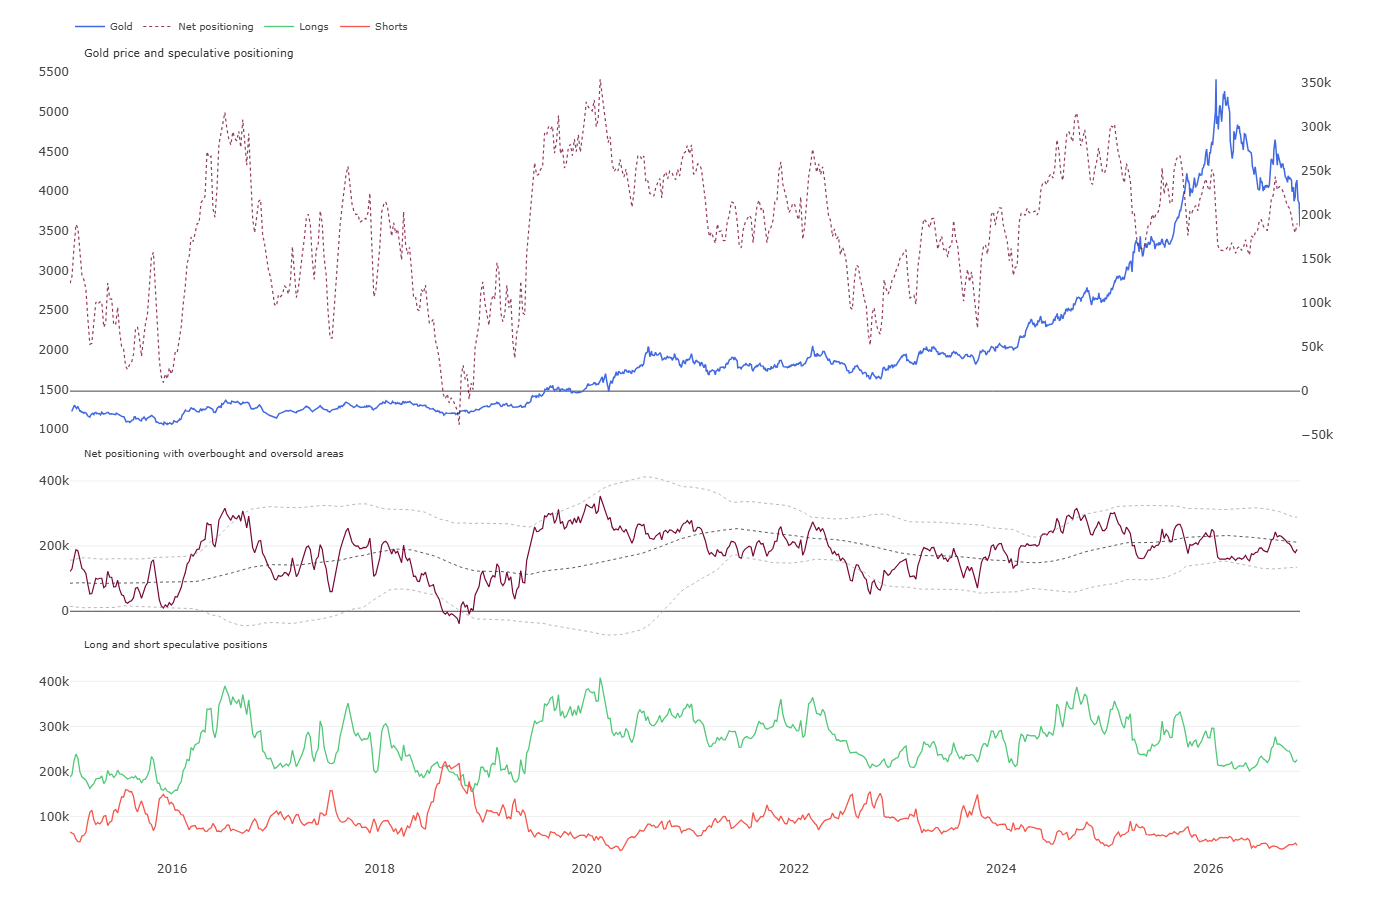
مراكز المضاربة وفقًا لتقرير لجنة التزامات المتداولين (COT) الصادر عن لجنة تداول السلع الآجلة (CFTC). المصدر: لجنة التزامات المتداولين (COT) التابعة للجنة تداول السلع الآجلة (CFTC).
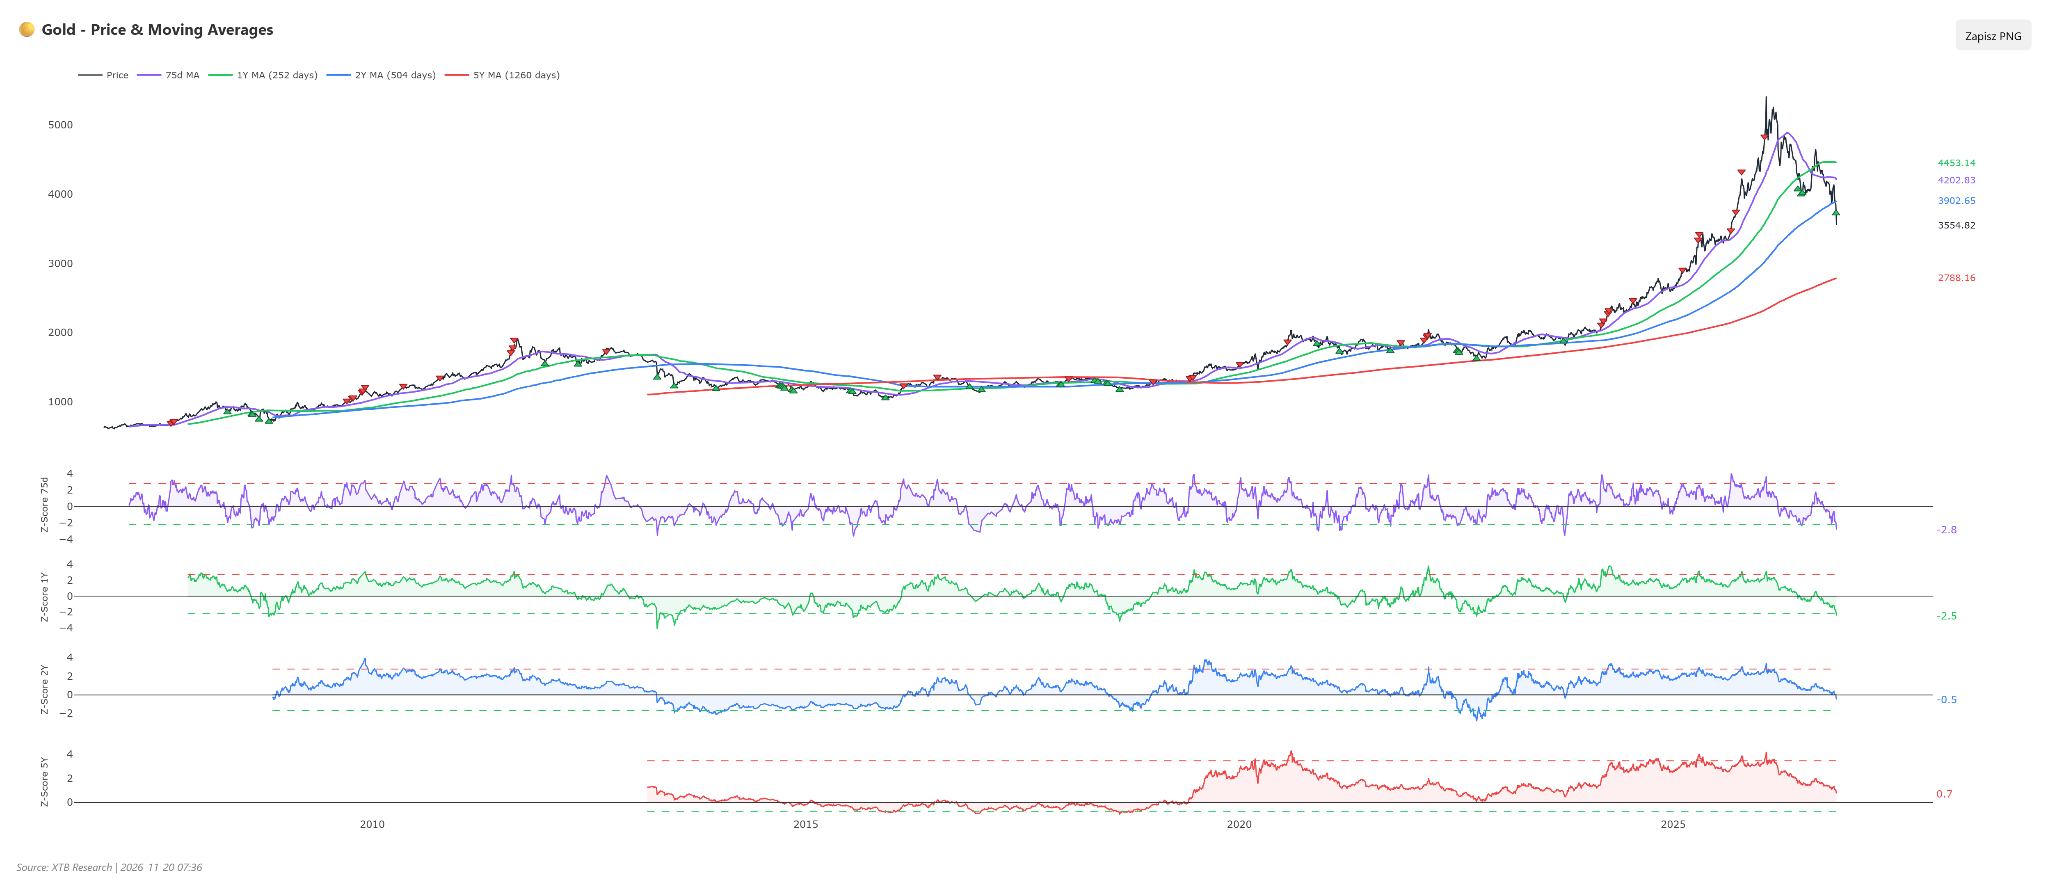
بدأت الانحرافات عن المتوسطات المتحركة لفترة 75 جلسة ولمدة عام واحد في إعطاء إشارات "ضعيفة" على تشبع البيع. وتظهر إشارة قوية عند العودة للصعود فوق مستوى الانحراف بعد تجاوزه من الأسفل. المصدر: XTB
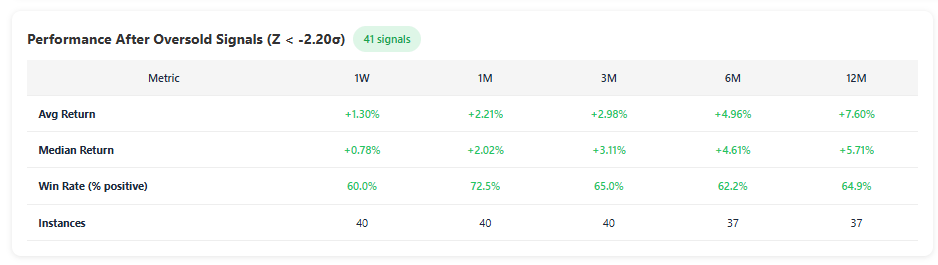
يُظهر أداء السعر، بعد تجاوز انحرافات قصوى عن المتوسط المتحرك لفترة 75 جلسة، حدوث ارتدادات في 60% على الأقل من الحالات التي ظهرت فيها مثل هذه الإشارات. وترتفع هذه النسبة لتصل إلى 70% عند النظر إلى أفق زمني مدته شهر واحد. المصدر: XTB
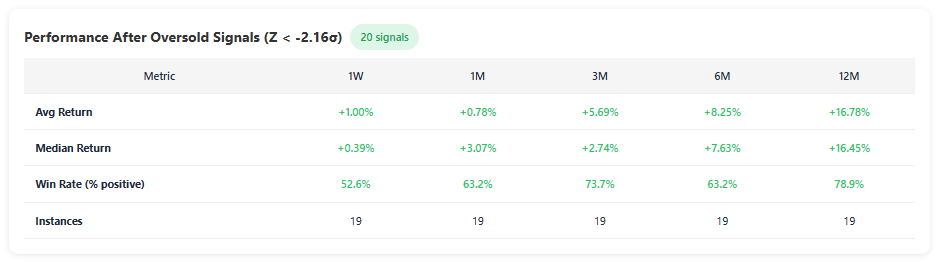
أداء سعر الذهب بعد تجاوز انحرافات حادة عن المتوسط المتحرك لمدة عام واحد. المصدر: XTB
من الناحية الفنية، نحن في منطقة غامضة؛ فمستويات الدعم المستمدة من ذروة الأسعار تقع فوق مستوى 3400 دولار. لقد كسر السعر مستوى تصحيح فيبوناتشي بنسبة 50.0% للموجة الصعودية بأكملها، وكذلك مستوى امتداد فيبوناتشي بنسبة 61.8% للموجة الهبوطية الرئيسية الأخيرة. وتوجد مستويات دعم إضافية وفقاً لمؤشر فيبوناتشي عند 3260 دولاراً و3060 دولاراً. ومع ذلك، تجدر الإشارة إلى انخفاض مؤشر القوة النسبية (RSI) إلى مستويات متدنية للغاية، وهو ما قدم في وقت سابق من هذا العام إشارات لاحتمالية حدوث ارتدادات سعرية على المدى القصير. المصدر: xStation5
ملخص
يمكن تقسيم عمليات البيع المكثفة في سوق الذهب إلى ثلاثة مستويات. يتمثل الأساس في أسعار الفائدة والدولار؛ إذ أدت الحرب -التي كان يُتوقع أن تدعم الذهب- إلى تأجيج التضخم، مما دفع الاحتياطي الفيدرالي إلى تغيير مسار سياسته النقدية. أما العامل المسرّع فهو السيولة؛ حيث أدى الانهيار في أسهم شركات الذكاء الاصطناعي إلى اضطرار المستثمرين لبيع الأصول الرابحة، وقد أظهر الذهب هذا العام ارتباطاً قوياً بأسواق الأسهم. وفي هذا السياق، تُعد قمة "شينزين" مجرد ضجيج جانبي وليست السبب الجوهري لما يحدث. يشبه تحرك الأسعار الحالي ما حدث في مارس 2020، لكن ذلك الارتداد حينها كان مدفوعاً بخفض الاحتياطي الفيدرالي لأسعار الفائدة إلى الصفر، مما دفع العوائد الحقيقية إلى النطاق السالب. أما اليوم، فيقوم الاحتياطي الفيدرالي بالعكس تماماً. ولن يتكرر سيناريو عام 2020 إلا إذا أجبرت السوقُ الاحتياطي الفيدرالي على تغيير مساره. وحتى ذلك الحين، يظل استقرار الأسعار -مدعوماً بالطلب الفعلي على الذهب- احتمالاً أكثر ترجيحاً من حدوث تعافٍ سريع.
ميشال ستاينياك، محلل مالي معتمد (CFA)
رئيس قسم الأبحاث في XTB
ichal.stajniak@xtb.pl


التقويم الاقتصادي: قمة تجمع ترامب وشي جين بينغ وبوتين، وحان وقت إعلان نتائج "وول مارت" (19 نوفمبر 2026)


حصاد الأسواق: حان وقت أكبر طرح في تاريخ سوق الأسهم (19.11.2026)



🟡⬇️الذهب أقل من 3800 دولار لأول مرة منذ أكثر من عام


📉ملخص يومي: بنك الاحتياطي الفيدرالي المتشدد وتلاشي التفاؤل بشأن Nvidia يضربان الأسواق. الذهب يقترب من 3700