


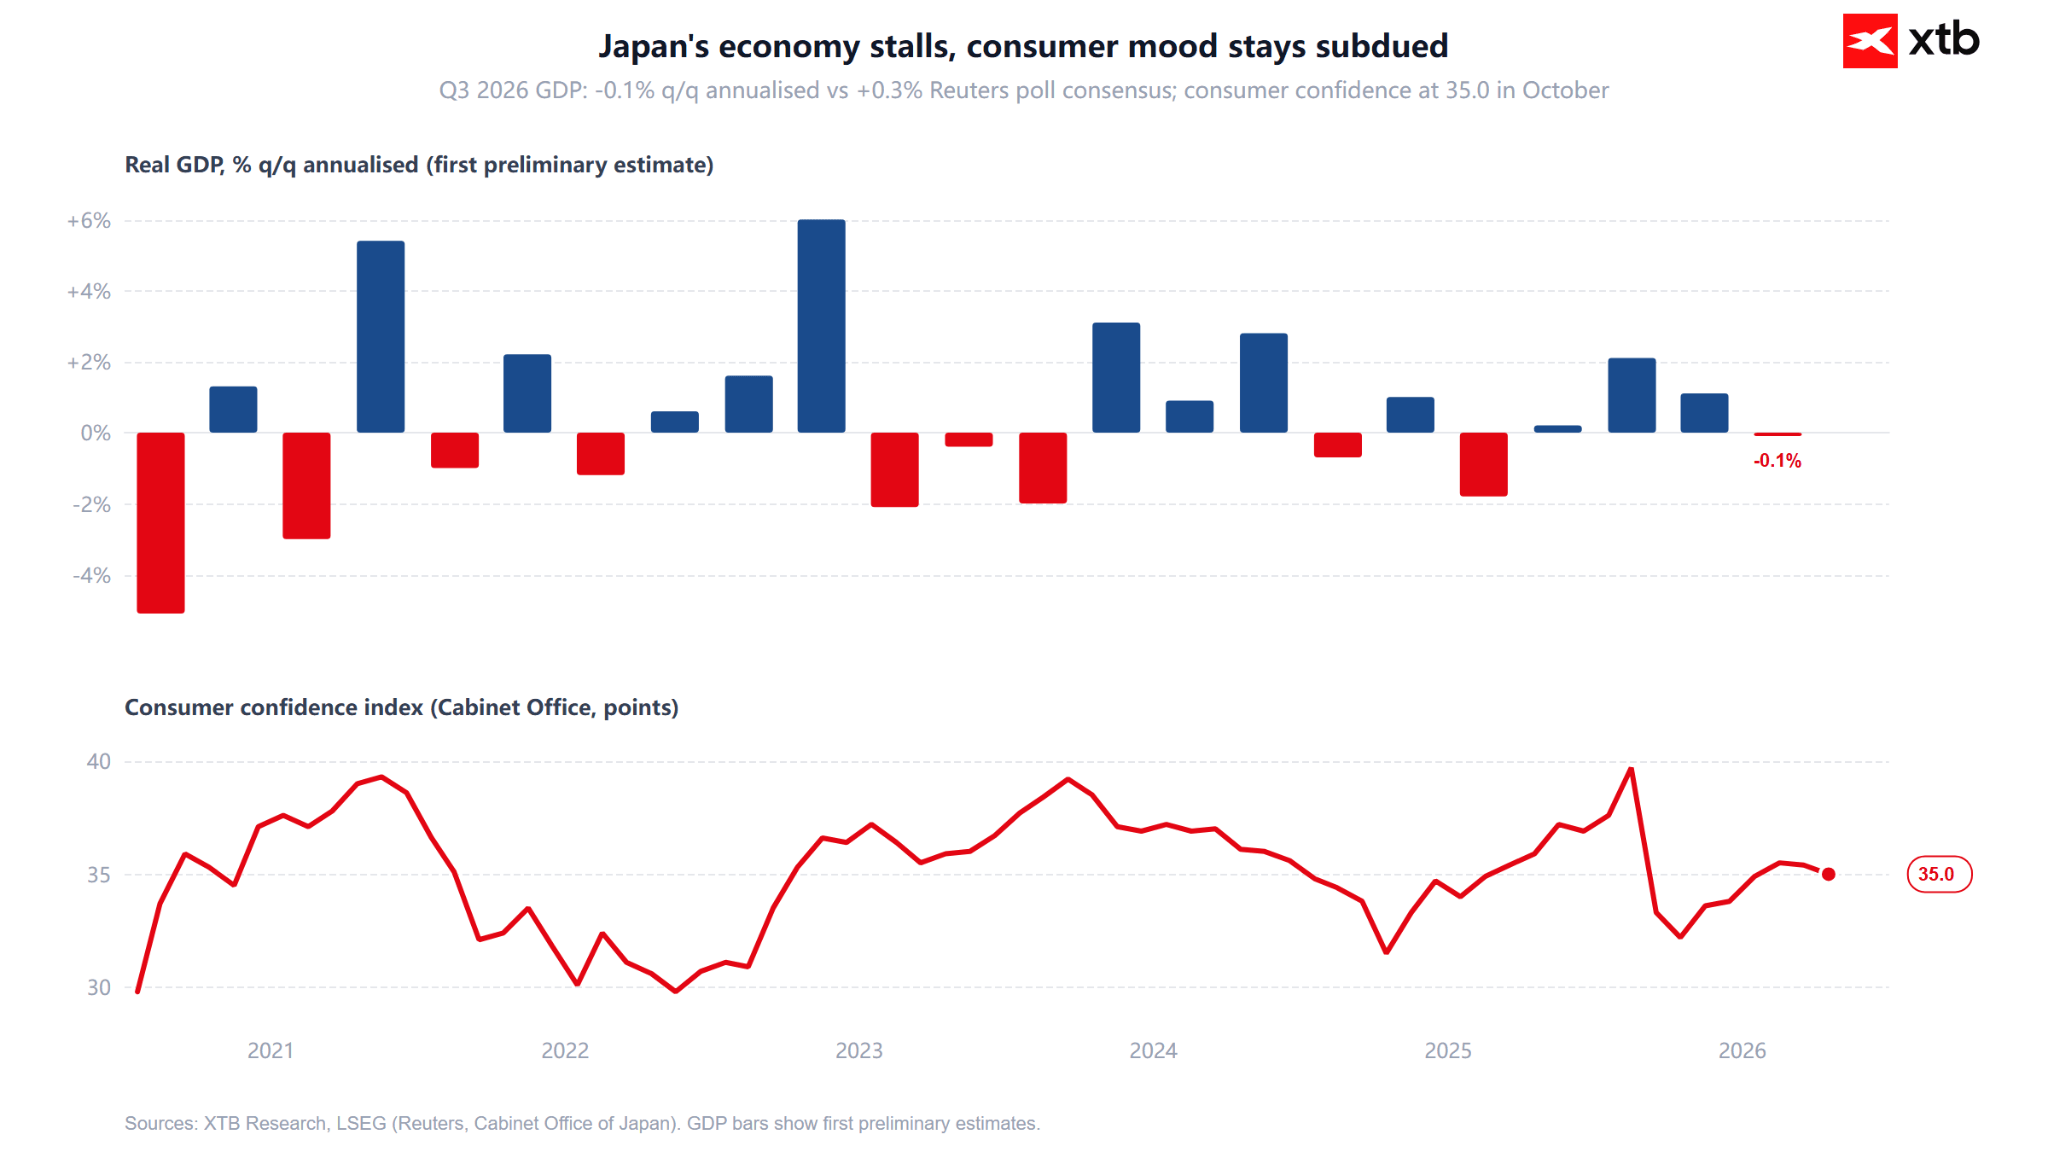
تشهد بداية الأسبوع تراجعاً ملحوظاً في مؤشرات الاقتصاد الكلي القادمة من آسيا، بالتزامن مع تصاعد التوترات الجيوسياسية. فقد جاءت البيانات الصادرة من الصين مخيبة للآمال؛ إذ تباطأ نمو الإنتاج الصناعي ومبيعات التجزئة بشكل كبير، كما تعمق الانخفاض في الاستثمارات في الأصول الثابتة، مما يشير إلى ضعف الطلب المحلي رغم جهود التحفيز الحكومية. وفي الوقت ذاته، أظهرت تقديرات الناتج المحلي الإجمالي في اليابان للربع الماضي ركوداً اقتصادياً (0.0% على أساس ربع سنوي)، على الرغم من أن تصريحات "هاجيمي تاكاتا"، عضو مجلس إدارة بنك اليابان -الذي يتبنى نهجاً أكثر تشدداً- تشير إلى الاستعداد لرفع أسعار الفائدة مجدداً لتقريبها من مستوى محايد.
وفي أسواق السلع الأساسية، تتجه الأنظار نحو تقارير قادمة من الشرق الأوسط، حيث وقعت حوادث اصطدام ناقلات نفط بألغام بحرية في الجزء الشرقي من مضيق هرمز، مما أدى إلى ارتفاع علاوة المخاطر في سوق النفط الخام. وفي وقت لاحق من اليوم، سينصب تركيز المستثمرين على بيانات الإنتاج الصناعي في أوروبا، ومؤشرات أسعار المستهلكين في كندا (وهي بيانات بالغة الأهمية لمسار أسعار الفائدة لدى بنك كندا)، بالإضافة إلى سلسلة من التصريحات لمسؤولي الاحتياطي الفيدرالي الأمريكي، بما في ذلك كلمة يلقيها رئيس الاحتياطي الفيدرالي في وقت لاحق من المساء.
أبرز البيانات الصادرة خلال الجلسة الآسيوية:
- اليابان: تباطأ نمو الناتج المحلي الإجمالي للربع الثالث ليصل إلى 0.0% على أساس ربع سنوي (مقابل توقعات عند 0.1%، وقراءة سابقة عند 0.4%)، مما يشير إلى غياب النمو الاقتصادي وضعف الاستهلاك الخاص.
- اليابان: ارتفع مؤشر أسعار الناتج المحلي الإجمالي بنسبة 2.4% على أساس سنوي، وهو أقل من توقعات السوق البالغة 2.6% (مقابل قراءة سابقة عند 2.6%)، مما يعكس تراجعاً طفيفاً في الضغوط السعرية داخل الاقتصاد.
- اليابان: سجل الإنتاج الصناعي (بعد المراجعة) لشهر سبتمبر نمواً بنسبة 2.0% على أساس شهري (مقابل توقعات وقراءة أولية عند 2.2%)، مما يؤكد تعافياً معتدلاً في قطاع التصنيع، وإن كان أقل من التقديرات الأولية.
- الصين: سجلت مبيعات التجزئة في أكتوبر نمواً بنسبة 0.4% فقط على أساس سنوي، مقارنة بتوقعات بلغت 0.8% وقراءة سابقة عند 1.1%، مما يؤكد استمرار ضعف ثقة المستهلك الصيني. الصين: ارتفع الإنتاج الصناعي بنسبة 4.8% على أساس سنوي، وهو ما جاء أقل من التوقعات البالغة 5.3% (مقابل 5.5% في القراءة السابقة)، مما يعكس تباطؤاً في الطلب الخارجي والمحلي.
- الصين: انخفض الاستثمار في الأصول الثابتة منذ بداية العام بنسبة 8.1% على أساس سنوي (مقابل توقعات بانخفاض قدره 7.0%، وقراءة سابقة بلغت -7.2%)، مما يشير إلى تفاقم أزمة الاستثمار في قطاعي العقارات والصناعة.
- الصين: تراجعت أسعار المنازل الجديدة في أكتوبر بنسبة 0.15% على أساس شهري (مقابل -0.14% في الشهر السابق)، مما يؤكد غياب استقرار حقيقي ومستدام في سوق العقارات.
- الصين: انخفض معدل البطالة في المناطق الحضرية بشكل طفيف ليصل إلى 5.1% (مقابل توقعات وقراءة سابقة عند 5.2%)، وهو المؤشر الوحيد الذي بدا مستقراً نسبياً ضمن بيانات اليوم.
التقويم الاقتصادي الكلي
- 03:00 الصين - مؤتمر صحفي للمكتب الوطني للإحصاء (NBS)
- 11:00 منطقة اليورو - الإنتاج الصناعي (على أساس شهري). التوقعات: 0.3%. القراءة السابقة: -0.5%.
- 11:00 الولايات المتحدة - خطاب لعضو مجلس محافظي الاحتياطي الفيدرالي (مايكل بار)
- 14:30 كندا - مؤشر أسعار المستهلك (CPI) (على أساس شهري). التوقعات: 0.3%. القراءة السابقة: 0.1%.
- 14:30 كندا - مؤشر أسعار المستهلك "الوسيط" (على أساس سنوي). التوقعات: 2.0%. القراءة السابقة: 1.9%.
- 14:30 كندا - مؤشر أسعار المستهلك "المعدل" (Trimmed CPI) (على أساس سنوي). التوقعات: 1.9%. القراءة السابقة: 1.8%.
- 14:30 كندا - مؤشر أسعار المستهلك "العام" (Common CPI) (على أساس سنوي). التوقعات: 2.5%. القراءة السابقة: 2.4%.
- 14:30 كندا - مؤشر أسعار المستهلك "الأساسي" (على أساس شهري). التوقعات: 0.2%. القراءة السابقة: 0.0%.
- 14:30 الولايات المتحدة - مؤشر "إمباير ستيت" (Empire State) للصناعات التحويلية في نيويورك. التوقعات: 17.6. القراءة السابقة: 25.5.
- 15:05 الولايات المتحدة - خطاب لرئيس بنك الاحتياطي الفيدرالي في نيويورك (جون ويليامز)
- 18:00 الولايات المتحدة - خطاب لعضو مجلس محافظي الاحتياطي الفيدرالي (كيفن وارش)
- 20:15 الولايات المتحدة - خطاب لرئيسة بنك الاحتياطي الفيدرالي في كليفلاند (بيث هاماك)
- 21:00 نيوزيلندا - تقرير الاستقرار المالي الصادر عن بنك الاحتياطي النيوزيلندي (RBNZ)
- 22:45 نيوزيلندا - مؤشر أسعار الغذاء (على أساس شهري). القراءة السابقة: 0.0%.
- 23:50 أستراليا - خطاب لمحافظة بنك الاحتياطي الأسترالي (ميشيل بولوك)
أرباح الشركات
- شركة "تريب دوت كوم" (Trip.com Group Limited - TCOM) - إعلان النتائج خلال اليوم؛ توقعات ربحية السهم (EPS): 1.07 دولار؛ يُعد مؤشراً رئيسياً لإنفاق المستهلكين الصينيين على السياحة والسفر الدولي.
- شركة "بايدو" (Baidu, Inc. - BIDU) - إعلان النتائج قبل افتتاح السوق؛ توقعات ربحية السهم (EPS): 0.57 دولار. اختبار هام لجدوى استثمار تقنية الذكاء الاصطناعي والطلب على الإعلانات عبر الإنترنت في الصين.
- شركة تايسون للأغذية (TSN) - توقعات ربحية السهم قبل افتتاح السوق: 0.65 دولار أمريكي؛ مؤشر على ضغوط التكاليف في سوق المواد الغذائية وحالة ميزانيات الأسر الأمريكية.
أسواق تستحق المتابعة
- النفط الخام (برنت/غرب تكساس الوسيط) - انفجار ناقلتين في منطقة مضيق هرمز نتيجة اصطدامهما بألغام بحرية يُشكل خطرًا مباشرًا على سلامة نقطة عبور عالمية حيوية، مما يدعم أسعار النفط ويثير تساؤلات حول سلامة الطرق البحرية.
- الدولار الكندي (CAD/USDCAD) - سيكون إصدار حزمة التضخم الشاملة لشهر أكتوبر حاسمًا لتوقعات الخطوات التالية لبنك كندا؛ ارتفاع المؤشرات الأساسية (متوسط ومؤشر أسعار المستهلك المعدل) فوق التوقعات قد يحد من توقعات المزيد من التخفيضات الحادة في أسعار الفائدة ويعزز الدولار الكندي.
- الدولار الأمريكي (USD) وعوائد السندات الأمريكية - سلسلة من الخطابات المقررة لممثلي مجلس الاحتياطي الفيدرالي، بقيادة ويليامز ووارش، بالإضافة إلى قراءة مؤشر إمباير ستيت الإقليمي، ستختبر أسعار السوق فيما يتعلق بقرار لجنة السوق المفتوحة الفيدرالية بشأن أسعار الفائدة في ديسمبر.



ملخص يومي: تباطؤ التضخم في مؤشر أسعار المنتجين (PPI)، وزوج اليورو/الدولار يقترب من مستوى 1.10

مستقبل النقل البحري: دبي تعزز صدارتها كأهم مركز بحري في الشرق الأوسط وتقتحم قمة التنافسية العالمية
"سبيس 42" الإماراتية تحقق إنجازاً استثنائياً: نمو الإيرادات إلى 404 ملايين دولار خلال تسعة أشهر بفضل الذكاء الاصطناعي


ثلاثة أسواق تجدر مراقبتها في الأسبوع المقبل (13.11.2026)