


تتسم تعاملات هذا الصباح بحالة من العزوف العالمي عن المخاطرة، والتي بدأت شرارتها في آسيا خلال ساعات الليل. فقد امتدت موجة البيع في قطاع التكنولوجيا في "وول ستريت" لتشمل الأسواق في كوريا واليابان، في حين تتجه العقود الآجلة للمؤشرات الرئيسية نحو الأسواق الأوروبية وهي في النطاق السلبي. ويُسجل المؤشر الياباني "JP225" التراجع الأكبر بنسبة 2.59%، متأثراً بعمليات بيع واسعة طالت الشركات المصنعة لذاكرات الحاسوب ومعدات أشباه الموصلات. كما يشهد مؤشر "US100" -الذي يغلب عليه الطابع التكنولوجي- أداءً ضعيفاً بانخفاض قدره 1.07%، بينما أظهر مؤشر "US500" الأوسع نطاقاً والمؤشرات الأوروبية (مثل "EU50" بانخفاض 0.52% و"DE40" بانخفاض 0.18%) تماسكاً نسبياً؛ وهو مشهد نموذجي لجلسة تداول تتعرض فيها الشركات -التي تتأثر تكاليف تمويلها بتوسعات الذكاء الاصطناعي- لأكبر قدر من الضغوط.
وعلى الجانب الآخر، تبرز المعادن النفيسة؛ حيث يعزز الذهب (+0.93%) مكانته كملاذ آمن عند مستوى يقارب 4,142 دولاراً للأونصة، وكذلك الفضة (+1.38%)، مدعومين بتراجع الدولار وانخفاض عوائد السندات. وقد شهد مؤشر الدولار (USDIDX) تراجعاً بنسبة 0.40% بعد وصوله إلى أعلى مستوياته منذ عدة أشهر، مما قدم دعماً لأزواج العملات الرئيسية؛ إذ ارتفع زوج اليورو/دولار (EURUSD) بنسبة 0.52% ليصل إلى 1.1210، كما صعد زوج الجنيه الإسترليني/دولار (GBPUSD) بنسبة 0.48%. ومن اللافت أن أسعار النفط تشهد انخفاضاً رغم التوترات في مضيق هرمز؛ حيث تراجع خام برنت بنسبة 2.05%، وخام غرب تكساس الوسيط (WTI) بنسبة 1.38%، وهو ما يعزوه السوق إلى تقارير تشير إلى احتمال تخفيف العقوبات المفروضة على ما يُعرف بـ "الأسطول الموازي" (shadow fleet). كما طالت حالة العزوف عن المخاطرة العملات المشفرة أيضاً، حيث انخفضت عملة "بيتكوين" بنسبة 0.83% لتصل إلى نحو 80,900 دولار.
ما الذي يحرّك الأسواق اليوم؟
من بين البيانات الصادرة هذا الصباح، اتجهت الأنظار نحو الناتج المحلي الإجمالي للمملكة المتحدة عن شهر أغسطس، والذي جاء أداؤه أفضل من التوقعات؛ إذ نما الاقتصاد بنسبة 0.1% على أساس شهري (مقابل توقعات بانكماش قدره 0.1%)، وبنسبة 2.1% على أساس سنوي (مقابل توقعات بنمو 1.7%)، وهو أعلى معدل نمو منذ أغسطس 2022. وقد دفع هذا الجنيه الإسترليني للصعود، بينما تراجعت عوائد السندات الحكومية البريطانية (Gilts) عبر منحنى العائد بالكامل. في المقابل، جاءت البيانات القادمة من أستراليا مخيبة للآمال؛ حيث انخفض التوظيف بمقدار 39,300 وظيفة (مقابل توقعات بإضافة 20,000 وظيفة)، مما أدى إلى تراجع الدولار الأسترالي وتقليص التوقعات بقيام بنك الاحتياطي الأسترالي برفع أسعار الفائدة في نوفمبر.
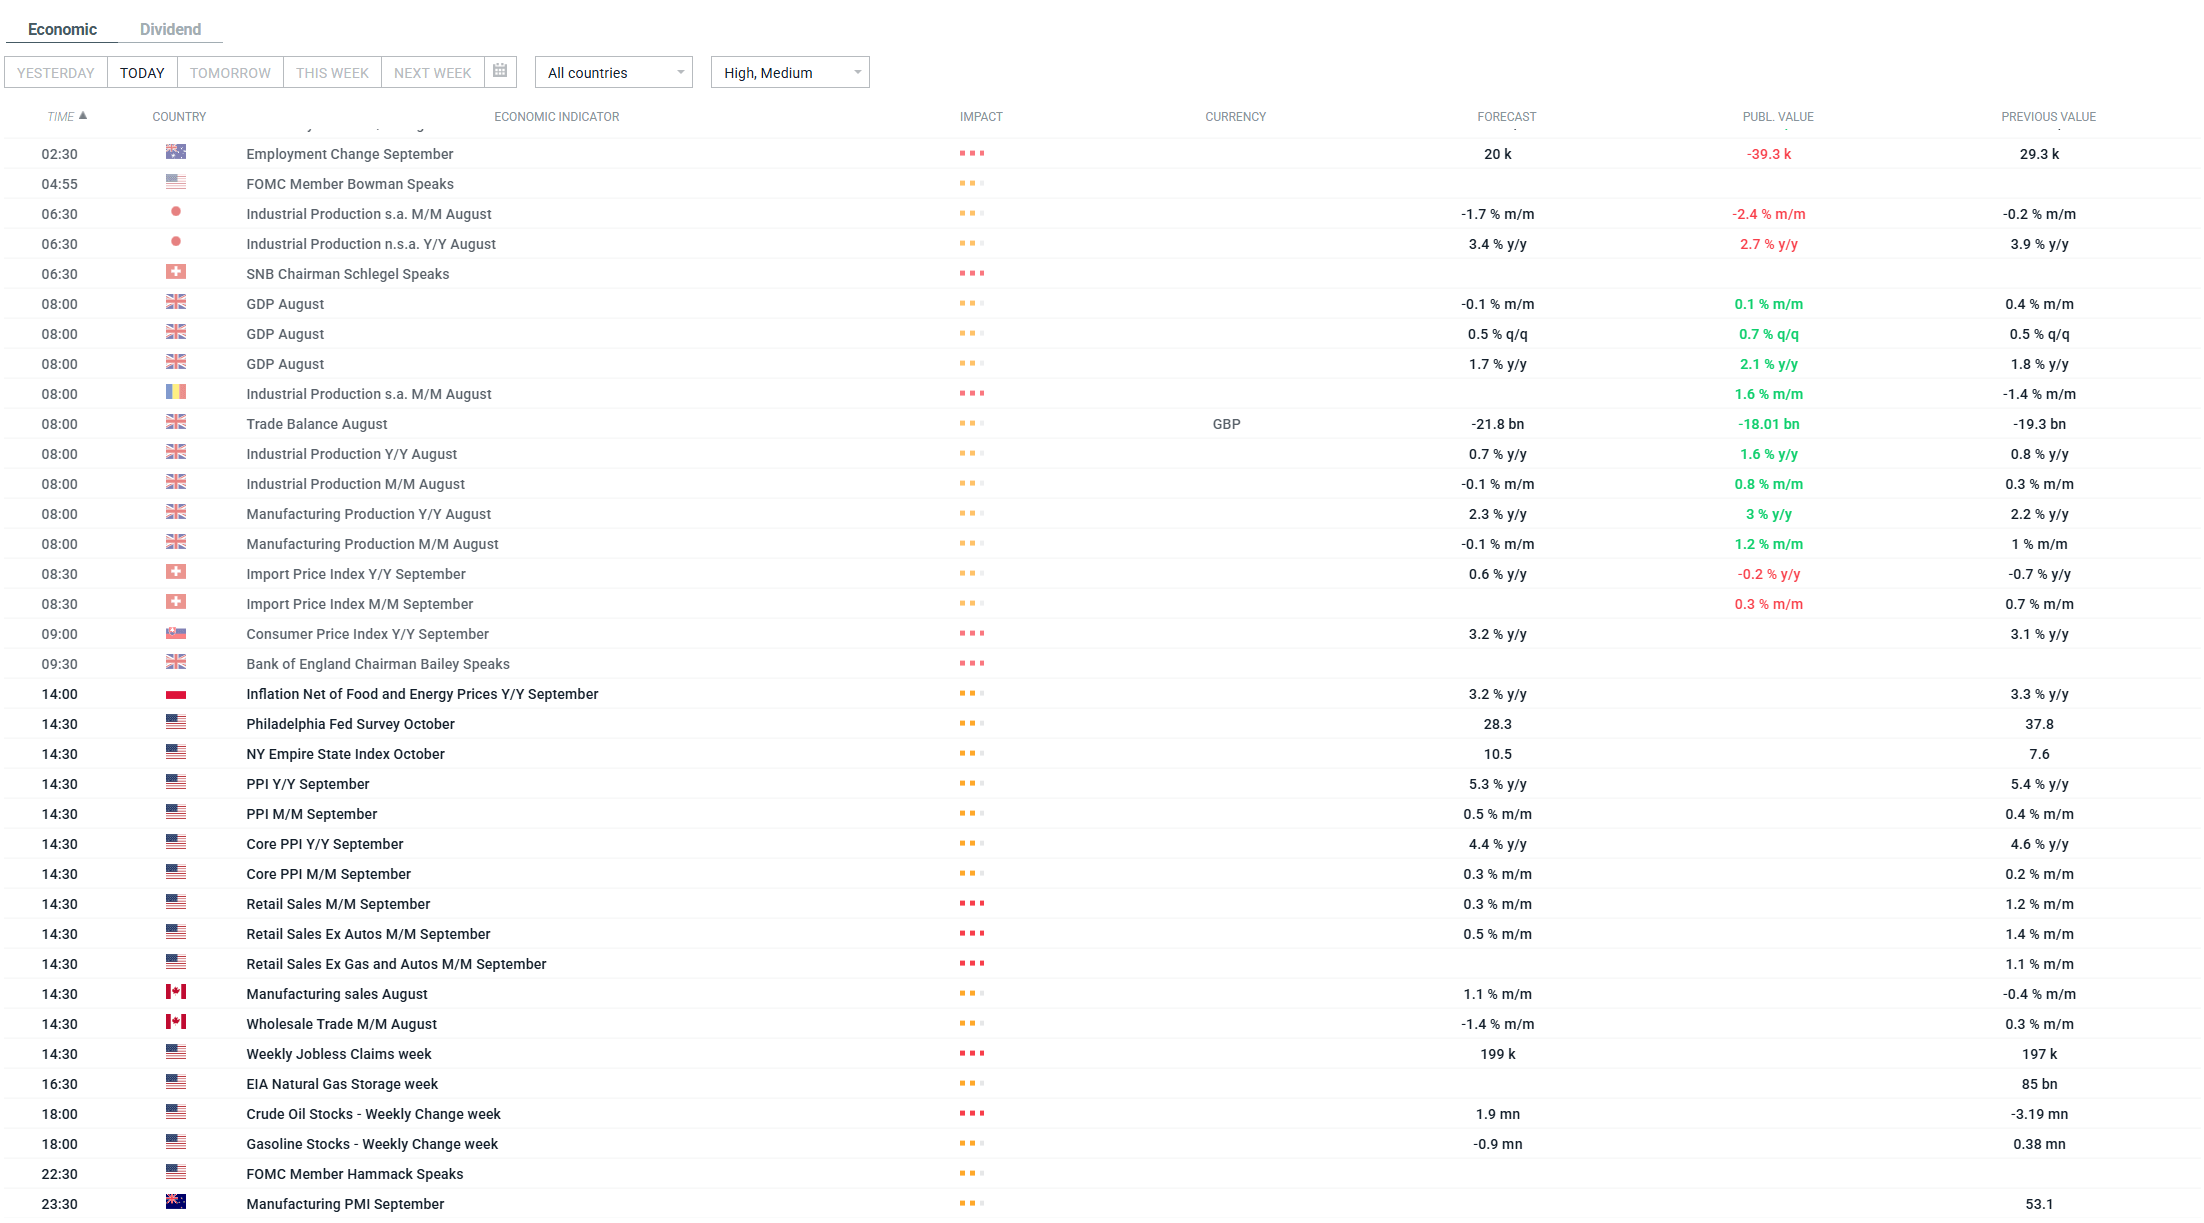
لا يزال الحدث الاقتصادي الأبرز بانتظارنا؛ ففي تمام الساعة 2:30 مساءً، ستصدر مجموعة متكاملة من البيانات الأمريكية، تشمل مؤشر أسعار المنتجين (PPI) لشهر سبتمبر، وبيانات مبيعات التجزئة، وطلبات إعانة البطالة الأسبوعية. وفي أعقاب صدور مؤشر أسعار المستهلكين (CPI) يوم الثلاثاء، والذي جاءت قراءته أعلى من التوقعات، قد تؤدي هذه البيانات إلى تغيير إضافي في التوقعات المتعلقة بقرارات الاحتياطي الفيدرالي؛ حيث تُشير تقديرات السوق حالياً إلى احتمال بنحو 29% لرفع أسعار الفائدة في شهر أكتوبر. كما يجدر أيضاً متابعة سلسلة من الخطابات التي سيلقيها مسؤولون في الاحتياطي الفيدرالي في بانكوك، بمن فيهم عضو مجلس الاحتياطي الفيدرالي كيفن وارش.
أما على صعيد أرباح الشركات، فقد قدمت شركة "تي إس إم سي" (TSMC) إشارة إيجابية لقطاع الذكاء الاصطناعي؛ إذ سجلت أرباحاً قياسية للربع السادس على التوالي، مع ارتفاع صافي الدخل بنسبة 68.7% على أساس سنوي (ليصل إلى 23.7 مليار دولار)، كما رفعت توقعاتها للإيرادات لعام 2026. ويُعد هذا رداً قوياً على الشكوك المتزايدة بشأن ربحية الإنفاق في مجال الذكاء الاصطناعي، وإن كان ذلك لا يكفي -في الوقت الراهن- لتغيير حالة الحذر السائدة في الأسواق منذ الصباح.

استثمارات بمليارات الدولارات: "إيجل هيلز" الإماراتية تطلق مشاريع عقارية وسياحية ضخمة في سوريا


🚨 ملخص الصباح: دولار أضعف، ذهب قوي، وقطاع تكنولوجيا في حالة هبوط حر—ما الذي يحرّك السوق؟ ❓

ملخص يومي: ارتفاع التضخم يضغط على الأسواق، وقطاع أشباه الموصلات الأكثر تضرراً (14 أكتوبر 2026)
منتدى دبي للأعمال في الصين يعزز آفاق الاستثمار وتكنولوجيا الذكاء الاصطناعي