


- سجلت أستراليا فائضاً تجارياً بقيمة 0.50 مليار دولار أسترالي، وهو ما جاء دون التوقعات التي كانت تشير إلى 2.00 مليار دولار أسترالي.
- تحسنت معنويات قطاع التصنيع في اليابان، رغم أن قراءة مؤشر "تانكان" جاءت أقل بقليل من متوسط توقعات السوق.
- ينصب تركيز المتداولين على بيانات معهد إدارة التوريدات (ISM) لقطاع التصنيع الأمريكي، وعلى تصريحات كبار مسؤولي البنوك المركزية.
شهدت الجلسة الآسيوية صدور تقرير "تانكان" (Tankan) الياباني وبيانات مخيبة للآمال حول التجارة الخارجية في أستراليا. فقد تحسنت معنويات قطاع التصنيع الياباني مقارنة بالربع السابق، لكن القراءة جاءت أقل بقليل من التوقعات، في حين شهد قطاع الخدمات تراجعاً طفيفاً.
وفي المقابل، تقلص الفائض التجاري الأسترالي بشكل حاد ليصل إلى 0.50 مليار دولار أسترالي فقط مقارنة بـ 2.00 مليار دولار أسترالي كانت متوقعة، مما شكل ضغطاً على عملات منطقة المحيط الهادئ (مثل الدولار الأسترالي).
وعلى مدار اليوم، سينصب تركيز المستثمرين على القراءات النهائية لمؤشر مديري المشتريات (PMI) لقطاع التصنيع في منطقة اليورو والمملكة المتحدة، وكذلك على مؤشر معهد إدارة التوريدات (ISM) الرئيسي لقطاع التصنيع في الولايات المتحدة وبيانات مطالبات إعانة البطالة الأسبوعية في فترة ما بعد الظهر.
كما يتميز اليوم بجدول مزدحم للغاية بالظهور العلني لأعضاء اللجنة الفيدرالية للسوق المفتوحة (FOMC) - بمن فيهم والر وبومان وجيفرسون - ورئيسة البنك المركزي الأوروبي كريستين لاغارد، ومحافظ بنك إنجلترا أندرو بيلي. أما في الصين، فيسود عطلة رسمية (عطلة مصرفية).
أبرز البيانات الصادرة خلال الجلسة الآسيوية:
- اليابان: سجل مؤشر "تانكان" لقطاع التصنيع 24 نقطة، مقابل توقعات عند 25 نقطة وقراءة سابقة بلغت 22 نقطة. ورغم التحسن ربع السنوي، إلا أن النتيجة خيبت آمال الأسواق قليلاً.
- اليابان: تراجع مؤشر "تانكان" لقطاع الخدمات إلى 35 نقطة (التوقعات: 36 نقطة، القراءة السابقة: 37 نقطة)، مما يشير إلى تباطؤ معتدل في المعنويات داخل القطاع غير الصناعي.
- اليابان: بلغت القراءة النهائية لمؤشر مديري المشتريات (PMI) لقطاع التصنيع 54.1 نقطة، مطابقة تماماً للتوقعات والقراءة الأولية (54.1 نقطة)، مما يؤكد استمرار التوسع القوي في القطاع.
- أستراليا: سجل الميزان التجاري للسلع فائضاً قدره 0.50 مليار دولار أسترالي فقط مقابل توقعات بـ 2.00 مليار دولار أسترالي (القراءة السابقة: 1.35 مليار دولار أسترالي)، وذلك متأثراً بالنمو القوي في الواردات (+5.8%).
التقويم الاقتصادي الكلي
طوال اليوم - الصين: عطلة مصرفية (السوق مغلق)
00:00 - الولايات المتحدة: خطاب نيل كاشكاري، عضو اللجنة الفيدرالية للسوق المفتوحة (FOMC)
01:50 - اليابان: ملخص آراء بنك اليابان (BOJ)
03:30 - أستراليا: تقرير الاستقرار المالي الصادر عن بنك الاحتياطي الأسترالي (RBA)
08:00 - المملكة المتحدة: مؤشر "نيشن وايد" (Nationwide) لأسعار المنازل (على أساس شهري). التوقعات: 0.0%. القراءة السابقة: 0.2%.
08:30 - أستراليا: أسعار السلع (على أساس سنوي). القراءة السابقة: 15.5%.
08:30 - سويسرا: مؤشر أسعار المستهلكين (CPI) (على أساس شهري). التوقعات: 0.0%. القراءة السابقة: 0.4%.
08:30 - سويسرا: مبيعات التجزئة (على أساس سنوي). التوقعات: 2.1%. القراءة السابقة: 2.3%.
09:15 - منطقة اليورو - إسبانيا: مؤشر مديري المشتريات (PMI) لقطاع التصنيع. التوقعات: 50.2. القراءة السابقة: 49.5.
09:50 - منطقة اليورو - فرنسا: القراءة النهائية لمؤشر مديري المشتريات (PMI) لقطاع التصنيع. التوقعات: 50.3. القراءة السابقة: 50.3.
09:55 - منطقة اليورو - ألمانيا: القراءة النهائية لمؤشر مديري المشتريات (PMI) لقطاع التصنيع. التوقعات: 53.8. القراءة السابقة: 53.8.
10:00 - منطقة اليورو: القراءة النهائية لمؤشر مديري المشتريات (PMI) لقطاع التصنيع. التوقعات: 52.7. القراءة السابقة: 52.7.
10:00 - منطقة اليورو - إيطاليا: معدل البطالة الشهري. التوقعات: 5.8%. القراءة السابقة: 5.8%.
10:00 - المملكة المتحدة: خطاب أندرو بيلي، محافظ بنك إنجلترا (BoE)
10:30 - المملكة المتحدة: القراءة النهائية لمؤشر مديري المشتريات (PMI) لقطاع التصنيع. التوقعات: 52.0. القراءة السابقة: 52.0.
11:00 - منطقة اليورو: معدل البطالة. التوقعات: 6.4%. القراءة السابقة: 6.4%.
11:30 - الولايات المتحدة: تقرير "تشالنجر" (Challenger) لخفض الوظائف (على أساس سنوي). القراءة السابقة: -38.5%. 12:35 منطقة اليورو - خطاب يواخيم ناجل، رئيس البنك المركزي الألماني (Bundesbank)
14:00 المملكة المتحدة - خطاب كاثرين مان، عضو لجنة السياسة النقدية (MPC)
14:30 الولايات المتحدة - مطالبات إعانة البطالة الأسبوعية. التوقعات: 201 ألف. القراءة السابقة: 197 ألف.
15:05 الولايات المتحدة - خطاب توماس باركين، عضو اللجنة الفيدرالية للسوق المفتوحة (FOMC)
15:05 الولايات المتحدة - خطاب سوزان كولينز، عضو اللجنة الفيدرالية للسوق المفتوحة (FOMC)
15:05 الولايات المتحدة - خطاب جيفري شميد، عضو اللجنة الفيدرالية للسوق المفتوحة (FOMC)
15:30 كندا - مؤشر مديري المشتريات (PMI) لقطاع التصنيع. القراءة السابقة: 53.0.
15:30 منطقة اليورو - خطاب كريستين لاغارد، رئيسة البنك المركزي الأوروبي (ECB)
15:45 الولايات المتحدة - القراءة النهائية لمؤشر مديري المشتريات (PMI) لقطاع التصنيع. التوقعات: 56.9. القراءة السابقة: 57.0.
16:00 الولايات المتحدة - خطاب كريستوفر والر، عضو اللجنة الفيدرالية للسوق المفتوحة (FOMC)
16:00 الولايات المتحدة - مؤشر معهد إدارة التوريدات (ISM) لقطاع التصنيع. التوقعات: 54.8. القراءة السابقة: 54.6.
16:00 الولايات المتحدة - المؤشر الفرعي للأسعار المدفوعة ضمن مؤشر ISM للتصنيع. التوقعات: 72.9. القراءة السابقة: 71.1.
16:30 الولايات المتحدة - التغير في مخزونات الغاز الطبيعي. التوقعات: 63 مليار قدم مكعب. القراءة السابقة: 53 مليار قدم مكعب.
17:30 سويسرا - خطاب مارتن شليجل، رئيس البنك الوطني السويسري (SNB)
19:30 الولايات المتحدة - خطاب فيليب جيفرسون، نائب رئيس اللجنة الفيدرالية للسوق المفتوحة (FOMC)
21:00 الولايات المتحدة - خطاب ميشيل بومان، عضو اللجنة الفيدرالية للسوق المفتوحة (FOMC)
21:05 كندا - خطاب كارولين روجرز، النائب الأول لمحافظ بنك كندا (BoC)
21:30 الولايات المتحدة - خطاب ليزا كوك، عضو اللجنة الفيدرالية للسوق المفتوحة (FOMC)
أرباح الشركات
- أكسنتشر (Accenture) - قبل افتتاح السوق
- نايكي (Nike) - بعد إغلاق السوق
أسواق للمتابعة
- زوج (USDJPY) — يتجه الزوج صعوداً نحو مستوى 158.20 مدفوعاً بتباين السياسات النقدية وقراءة مؤشر "تانكان" (Tankan) التي جاءت أضعف من التوقعات؛ كما قد تؤدي سلسلة الخطابات التي سيلقيها اليوم أعضاء الاحتياطي الفيدرالي، إلى جانب صدور مؤشر معهد إدارة التوريدات (ISM)، إلى زيادة التقلبات في السوق.
- زوج (AUDUSD) — لا يزال الدولار الأسترالي يواجه ضغوطاً قوية عقب صدور بيانات الميزان التجاري لشهر أغسطس التي جاءت أسوأ من التوقعات (حيث بلغ الفائض 495 مليون دولار أسترالي فقط مقابل توقعات بـ 2 مليار دولار أسترالي)، وذلك وسط مخاوف بشأن وضع أسواق السلع وغياب المستثمرين الصينيين.
- زوج (EURUSD) — ستتفاعل العملة الأوروبية مع سلسلة من القراءات النهائية لمؤشر مديري المشتريات (PMI) لقطاع التصنيع في الاقتصادات الرئيسية بمنطقة اليورو، ومع خطاب كريستين لاغارد في الساعة 15:30، وذلك قبل ترقب صدور بيانات مؤشر معهد إدارة التوريدات (ISM) الأمريكية الهامة.
زوج (USDJPY): التحليل الفني (على الإطار الزمني اليومي D1)
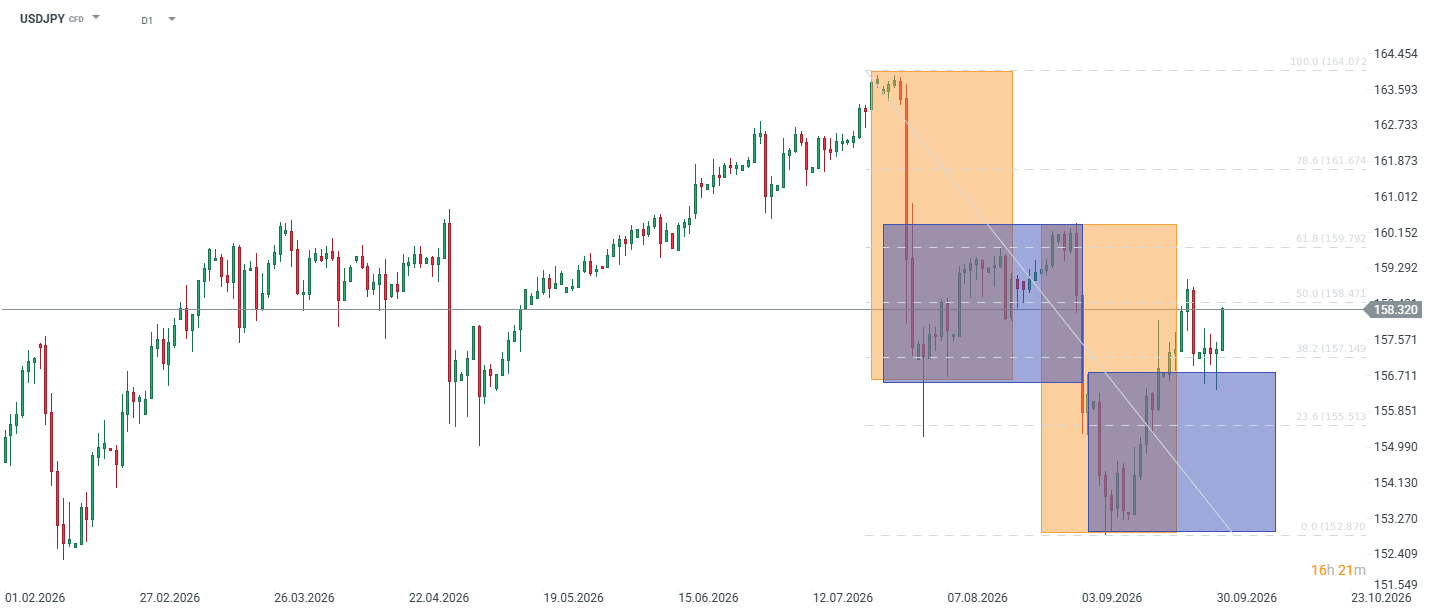
يدافع الزوج عن منطقة الدعم عند مستوى تصحيح فيبوناتشي بنسبة 38.2% (157.15) من إجمالي الحركة الهبوطية الممتدة من 164.07 إلى 152.87. وتتجلى ردة الفعل في ارتداد السعر وعودته إلى مستوى 158.32، أي بالقرب من مستوى التصحيح بنسبة 50% عند 158.47.
بعد بلوغ الذروة في منتصف شهر يوليو، تراجع السوق إلى 152.87 في أوائل سبتمبر قبل أن يبدأ موجة ارتداد توقفت عند 160.15، أي بالقرب من مستوى التصحيح بنسبة 61.8% (159.79). وعقب ذلك، أعادت موجة هبوطية أخرى الأسعار إلى مستوى 38.2%، حيث عاد الطلب للظهور مجدداً.
وطالما ظل مستوى 157.15 صامداً عند الإغلاقات اليومية، فإن المبادرة تظل في يد المشترين. ويقع أقرب مستوى للمقاومة عند 158.47، وتجاوزه يفتح الطريق نحو 159.79 ثم القمة المسجلة عند 160.15. وفي المقابل، فإن فقدان مستوى الدعم يعني اختبار مستوى 155.51 (تصحيح بنسبة 23.6%)، يليه -في مستويات أدنى- القاع المسجل في سبتمبر عند 152.87.


حصاد الأسواق: انتعاش قطاع التكنولوجيا في آسيا عقب نتائج شركة مايكرون وضعف الين رغم سياسة البنك المركزي الياباني المتشددة



📊 ملخص يومي: تباطؤ تضخم نفقات الاستهلاك الشخصي (PCE) يبعث الارتياح في "وول ستريت"، لكن أسعار النفط تواصل مكاسبها رغم عودة الإمدادات.

⚪ البلاتين: عودة الفائض بعد ثلاث سنوات من العجز، وانخفاض السعر دون مستوى دعم رئيسي. هل ثمة فرصة للتعافي؟

عاجل: انخفاض مخزونات المقطرات يدفع أسعار النفط للتعافي