



ارتفعت العقود الآجلة لمؤشر "إس أند بي 500" (S&P 500) بنحو 0.6% اليوم، مواصلةً التعافي من موجة البيع الحادة التي شهدها السوق يوم الخميس الماضي، حين هبط المؤشر بنسبة وصلت إلى 4.4%، مسجلاً أسوأ جلسة له منذ أبريل 2025. ومنذ ذلك الحين، استعاد المؤشر معظم تلك الخسائر، مدعوماً بشكل رئيسي بتجدد الطلب على أسهم التكنولوجيا وتحسن المعنويات تجاه البنية التحتية للذكاء الاصطناعي.
وكان المؤشر قد صعد بنسبة 2.35% يوم الاثنين، ورغم تراجعه بنسبة 0.38% يوم الثلاثاء، إلا أن العقود الآجلة تتجه مجدداً نحو المستويات التي كانت سائدة قبل موجة البيع في الأسبوع الماضي.
- وقد جاءت نتائج وتوقعات شركة "كور ويف" (CoreWeave) -وهي أكبر مزود لخدمات الحوسبة السحابية المتخصصة (neocloud)- متجاوزةً توقعات السوق، حيث ارتفعت أسهم الشركة بنحو 8% في تعاملات ما بعد الإغلاق.
- كما تشير تصريحات حديثة صادرة عن شركتي "أوبن إيه آي" (OpenAI) وعملاق أشباه الموصلات الألماني "إنفينيون" (Infineon) إلى أن قطاع التكنولوجيا لا يعتزم تقليص استثماراته في مراكز البيانات.
- وفي الوقت ذاته، بدأ اهتمام السوق يتجه تدريجياً نحو الطرح العام الأولي المحتمل لشركة "أنثروبيك" (Anthropic) -والذي قد يحدث في الأسبوع الثالث من نوفمبر- مما قد يمنح دفعة جديدة لمعنويات قطاع التكنولوجيا، إلى جانب ترقب نتائج شركة "إنفيديا" (Nvidia) المقرر إعلانها في 17 نوفمبر بعد إغلاق السوق الأمريكية.
- ومع ذلك، يظل المحرك الأهم لهذا التعافي هو نتائج "كور ويف"؛ إذ قفزت أسهم الشركة في تعاملات ما بعد الإغلاق بفضل إيرادات فاقت التوقعات ورفع التوقعات المستقبلية، مما ساهم في تخفيف المخاوف بشأن استدامة الإنفاق المرتفع على مراكز البيانات، وكذلك التوسع في قطاع الذكاء الاصطناعي المعتمد على التمويل بالديون.
من جانب آخر، ارتفعت العقود الآجلة لمؤشر "ناسداك 100" (Nasdaq 100) بنحو 1.4%، متفوقةً بوضوح على مؤشر "إس أند بي 500"، مما يؤكد أن أسهم التكنولوجيا تقود مجدداً هذا الصعود. ويأتي دعم إضافي من التوقعات المحيطة بالطرح العام الأولي لشركة "أنثروبيك"، بالإضافة إلى تقارير تشير إلى نمو سريع للغاية في أعمال كبرى شركات الذكاء الاصطناعي.
وفي الوقت نفسه، لا يزال المشهد الاقتصادي الكلي يمثل تحدياً، حتى وإن تراجع تأثيره قليلاً في ظل موجة التعافي الحالية. أدى ارتفاع مؤشر أسعار المستهلكين في الولايات المتحدة بأكثر من المتوقع إلى زيادة احتمالية قيام الاحتياطي الفيدرالي برفع أسعار الفائدة في ديسمبر، بل وبدأت الأسواق في وضع احتمالية -وإن كانت محدودة- لرفع الفائدة بمقدار 50 نقطة أساس. وقد ارتفع العائد على سندات الخزانة لأجل عامين بنحو 18 نقطة أساس يوم الثلاثاء، بينما تجاوز العائد على سندات الخزانة لأجل 10 سنوات حاجز الـ 5% لفترة وجيزة، وهو ما يظل يمثل مخاطرة جوهرية على تقييمات الأسهم.
وفي الوقت الراهن، يولي المستثمرون اهتماماً أكبر للآفاق الواعدة لقطاع الذكاء الاصطناعي مقارنةً بالتوجه المتشدد للاحتياطي الفيدرالي. وعليه، لا يزال التعافي في مؤشر "إس أند بي 500" (S&P 500) قوياً؛ غير أن استمرار الصعود نحو المستويات المرتفعة المسجلة مؤخراً يتطلب نمواً مستمراً في الأرباح المتوقعة، مع تجنب حدوث موجة بيع حادة أخرى في سوق السندات.
رسم بياني لمؤشر "إس أند بي 500" (على الإطارين الزمنيّين: ساعة واحدة ويوم واحد)
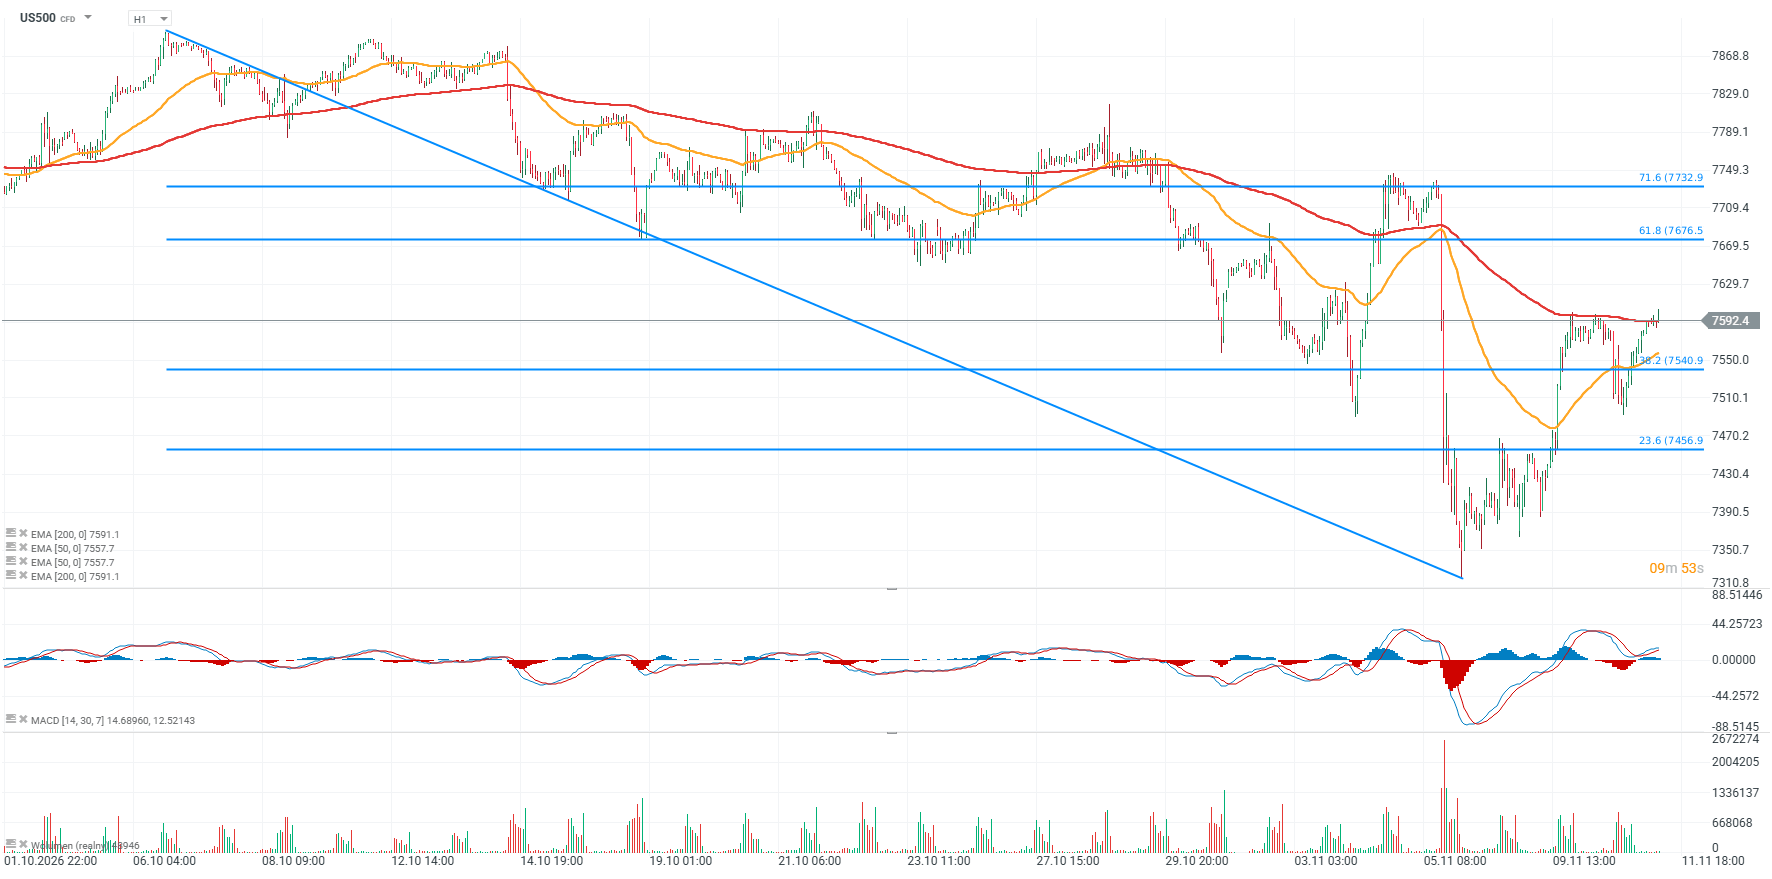 المصدر: XTB
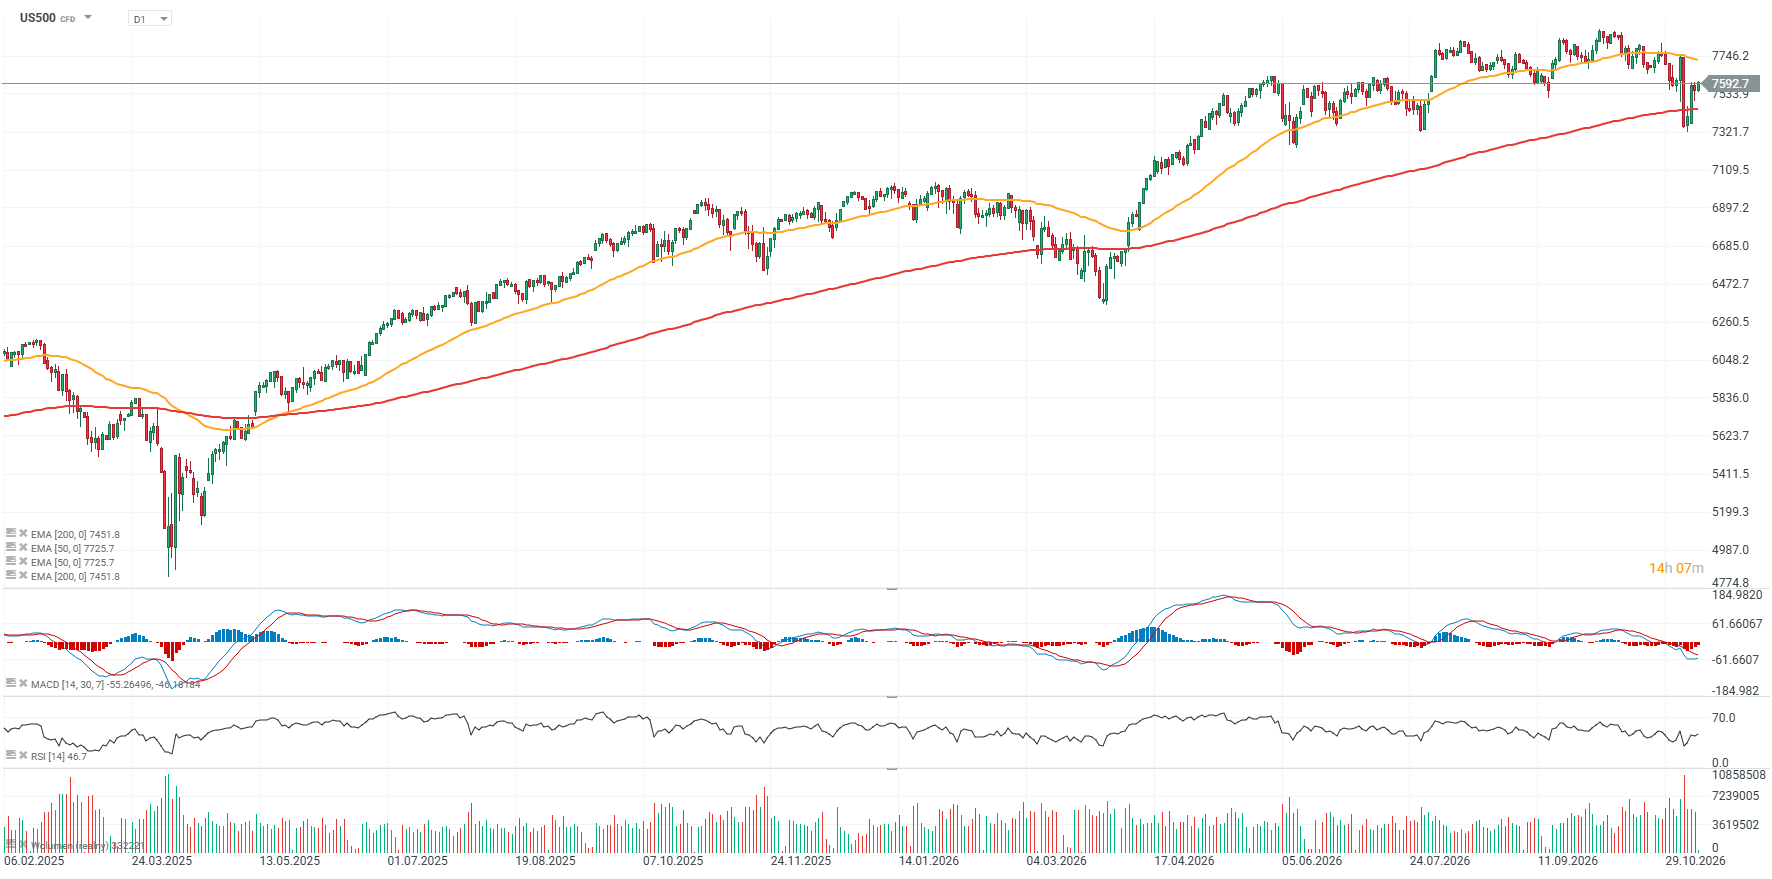
المصدر: XTB
تظل أرباح الشركات ركيزة أساسية قوية لمؤشر "إس أند بي 500" (S&P 500)
يُظهر موسم أرباح الربع الثالث من عام 2026 في الولايات المتحدة أداءً أقوى بوضوح من توقعات السوق السابقة. فمع إعلان 88% من الشركات المدرجة في مؤشر "إس أند بي 500" عن نتائجها، تبين أن 84% منها قد تجاوزت تقديرات ربحية السهم (EPS)، بينما تفوقت 74% منها على توقعات الإيرادات. ويبلغ معدل نمو الأرباح للمؤشر حالياً 31.4% على أساس سنوي، مقارنة بـ 29.1% كانت متوقعة في نهاية سبتمبر. وإذا استمرت هذه الوتيرة حتى نهاية الموسم، فسيكون هذا هو الربع الثالث على التوالي الذي يتجاوز فيه نمو ربحية السهم نسبة 25%، في حين تُظهر القطاعات العشرة التي أعلنت عن نتائجها نمواً في الأرباح يفوق التوقعات التي كانت سائدة قبل بدء الموسم.
ومع ذلك، يبدو حجم "مفاجآت الأرباح" أقل إثارة للإعجاب؛ إذ جاءت الأرباح في المتوسط أعلى بنسبة 2.7% فقط من توقعات الإجماع، مقارنة بمتوسط 7.5% على مدى السنوات الخمس الماضية، و8% على مدى السنوات العشر الماضية، مما يشير إلى أن سقف التوقعات لهذا الربع كان مرتفعاً نسبياً. أما على صعيد الإيرادات، فكان الأداء أفضل نوعاً ما، حيث تجاوزت المفاجآت الإيجابية نسبة 2%، وهي نسبة تظل أعلى قليلاً من المتوسطات التاريخية، سواء على المدى القصير أو الطويل.
ومن العوامل المهمة الأخرى بالنسبة للسوق أن تحسن الأرباح ترافق مع انخفاض في تقييم المؤشر. إذ يبلغ مضاعف الربحية الآجل (Forward P/E) لمؤشر "إس أند بي 500" حالياً نحو 18.8 -رغم أنه انخفض إلى ما دون 18 خلال ذروة عمليات البيع الأخيرة- مقارنة بمتوسط 19.8 على مدى السنوات الخمس الماضية، و19.1 على مدى السنوات العشر الماضية. وفي الوقت ذاته، لا تزال التوقعات المستقبلية (الإرشادات) للربع الرابع إيجابية نسبياً؛ حيث أصدرت 43 شركة ضمن المؤشر توقعات إيجابية لربحية السهم، مقابل 32 شركة أصدرت توقعات سلبية، مما يعني أن العوامل الأساسية لا تزال تمثل إحدى الركائز الرئيسية الداعمة للتعافي الحالي في السوق. الرسم البياني 1: مؤشر "إس أند بي 500" (S&P 500) ومضاعفات التقييم
شهد تقييم مؤشر "إس أند بي 500" تراجعاً ملحوظاً، رغم بقاء المؤشر قريباً من مستوياته المرتفعة تاريخياً؛ إذ يبلغ مضاعف الربحية الآجل (P/E) لمدة 12 شهراً حالياً نحو 18.7 ضعفاً. ويمثل هذا تحولاً جوهرياً مقارنة بالمستويات التي تجاوزت 22 ضعفاً في وقت سابق، مما يشير إلى تصحيح جزء من علاوة التقييم السابقة دون الحاجة إلى حدوث سوق هابطة حادة للمؤشر. وتاريخياً، لا يُعد النطاق ما بين 18 و19 ضعفاً تقييماً رخيصاً للغاية، لكنه يظل أقل تكلفة بكثير من التقييمات التي سادت خلال فترات التفاؤل المفرط، مثل فقاعة شركات الإنترنت (دوت كوم) أو موجة الحماس الأخيرة المرتبطة بالذكاء الاصطناعي.
ومن النقاط الجوهرية أن أي صعود إضافي بات يعتمد بشكل متزايد على تحقيق نمو الأرباح المتوقع، بدلاً من الاعتماد على توسع إضافي في مضاعفات التقييم. وبعبارة أخرى، عند مستويات التقييم الحالية، لا يزال المستثمرون يدفعون علاوة مقابل جودة الشركات الأمريكية وآفاق نموها، لكن هامش الخطأ في حال جاءت الأرباح مخيبة للتوقعات يظل محدوداً.
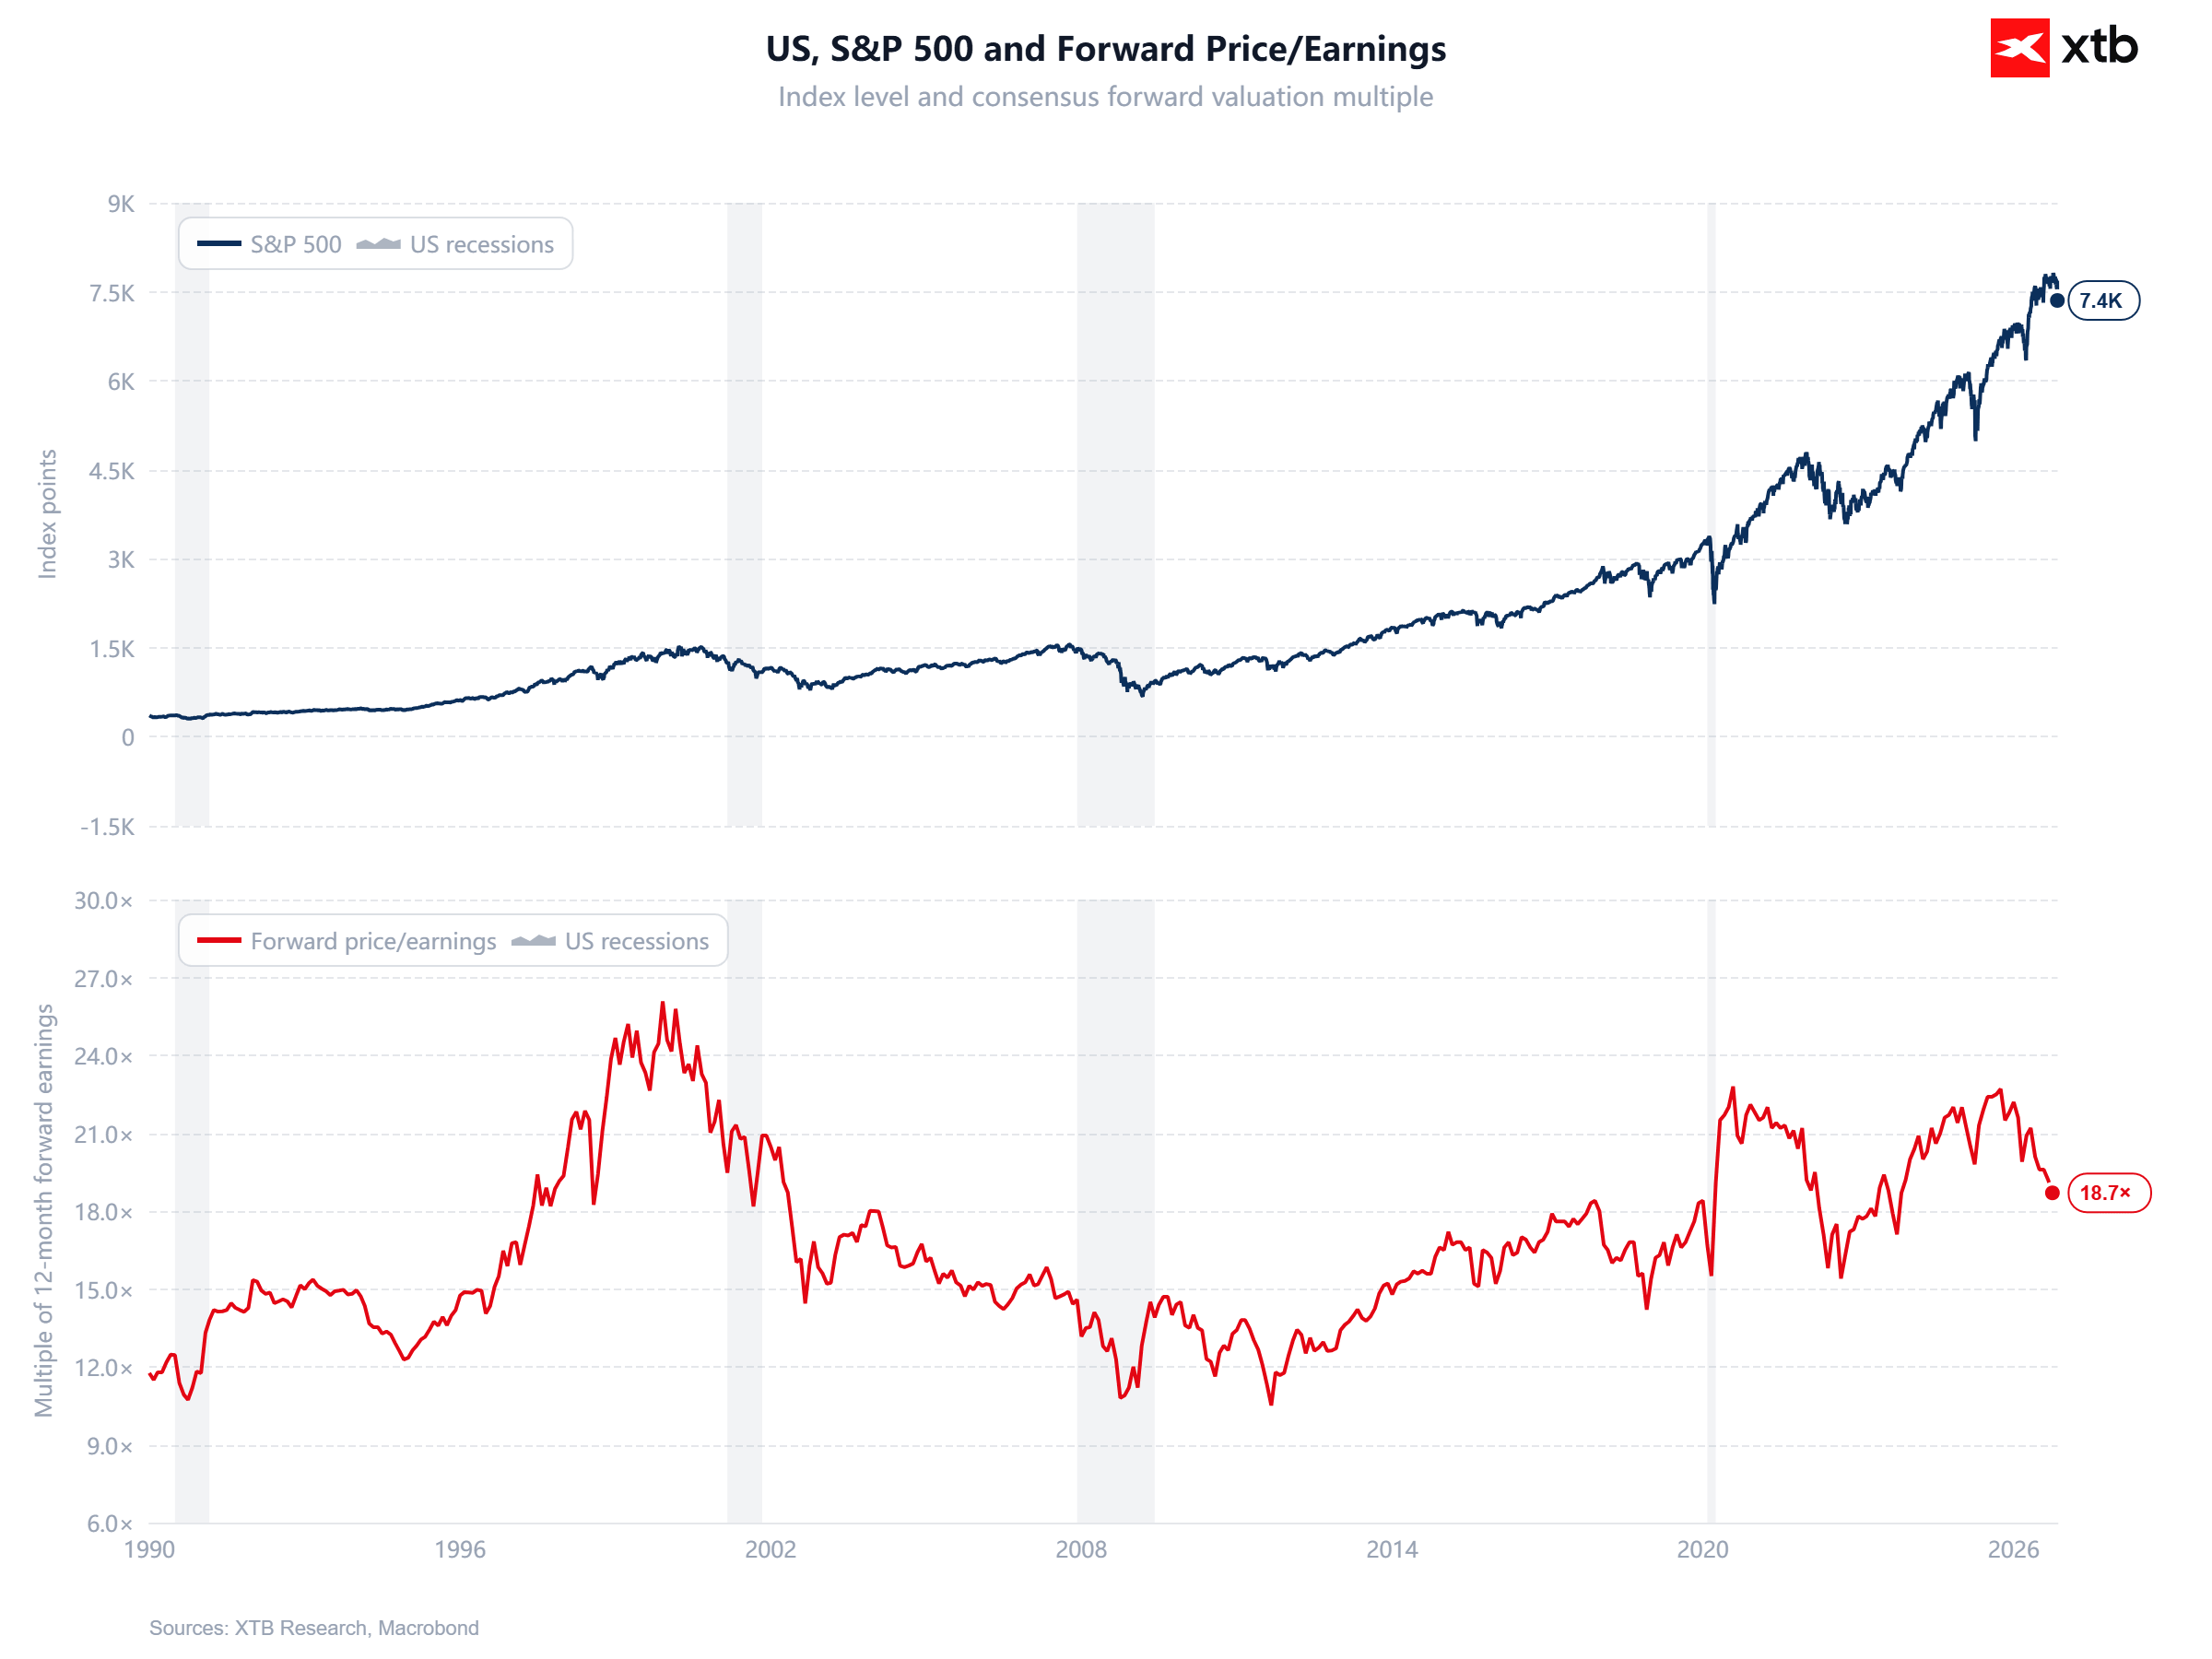
المصدر: أبحاث XTB
الرسم البياني 2: مؤشر S&P 500 والأرباح المتوقعة
يوضح الرسم البياني الثاني أن الارتفاع طويل الأجل في مؤشر S&P 500 يستند في المقام الأول إلى القدرة المتنامية للشركات الأمريكية على تحقيق الأرباح؛ إذ تسجل ربحية السهم المتوقعة (Forward EPS) حالياً مستويات قياسية. فمنذ عام 2000، تضاعفت ربحية السهم المتوقعة أكثر من أربع مرات، حيث كانت أقوى فترات الصعود تحدث عادةً في أعقاب فترات الركود، حين أدى تحسن هوامش الربح ودورة الاقتصاد إلى تعافٍ حاد في توقعات الأرباح. ومع ذلك، فقد شهدت السنوات الأخيرة ارتفاعاً في المؤشر بوتيرة أسرع من نمو الأرباح المتوقعة؛ مما يعني أن جزءاً من هذا السوق الصاعد كان مدفوعاً بتوسع التقييمات، وليس بالعوامل الأساسية وحدها.
ويساهم الانتعاش الجديد في الأرباح المتوقعة حالياً في تقليص هذه الفجوة، ويعزز المبررات الأساسية للمستوى المرتفع الذي وصل إليه المؤشر. لذا، فإن السؤال الجوهري للفصول القادمة لا يتعلق بما إذا كان مؤشر S&P 500 مرتفعاً من الناحية الاسمية، بل بما إذا كان نمو ربحية السهم سيظل قوياً بما يكفي لدعم التقييمات الحالية، دون الحاجة إلى مزيد من التوسع في مضاعفات التقييم.
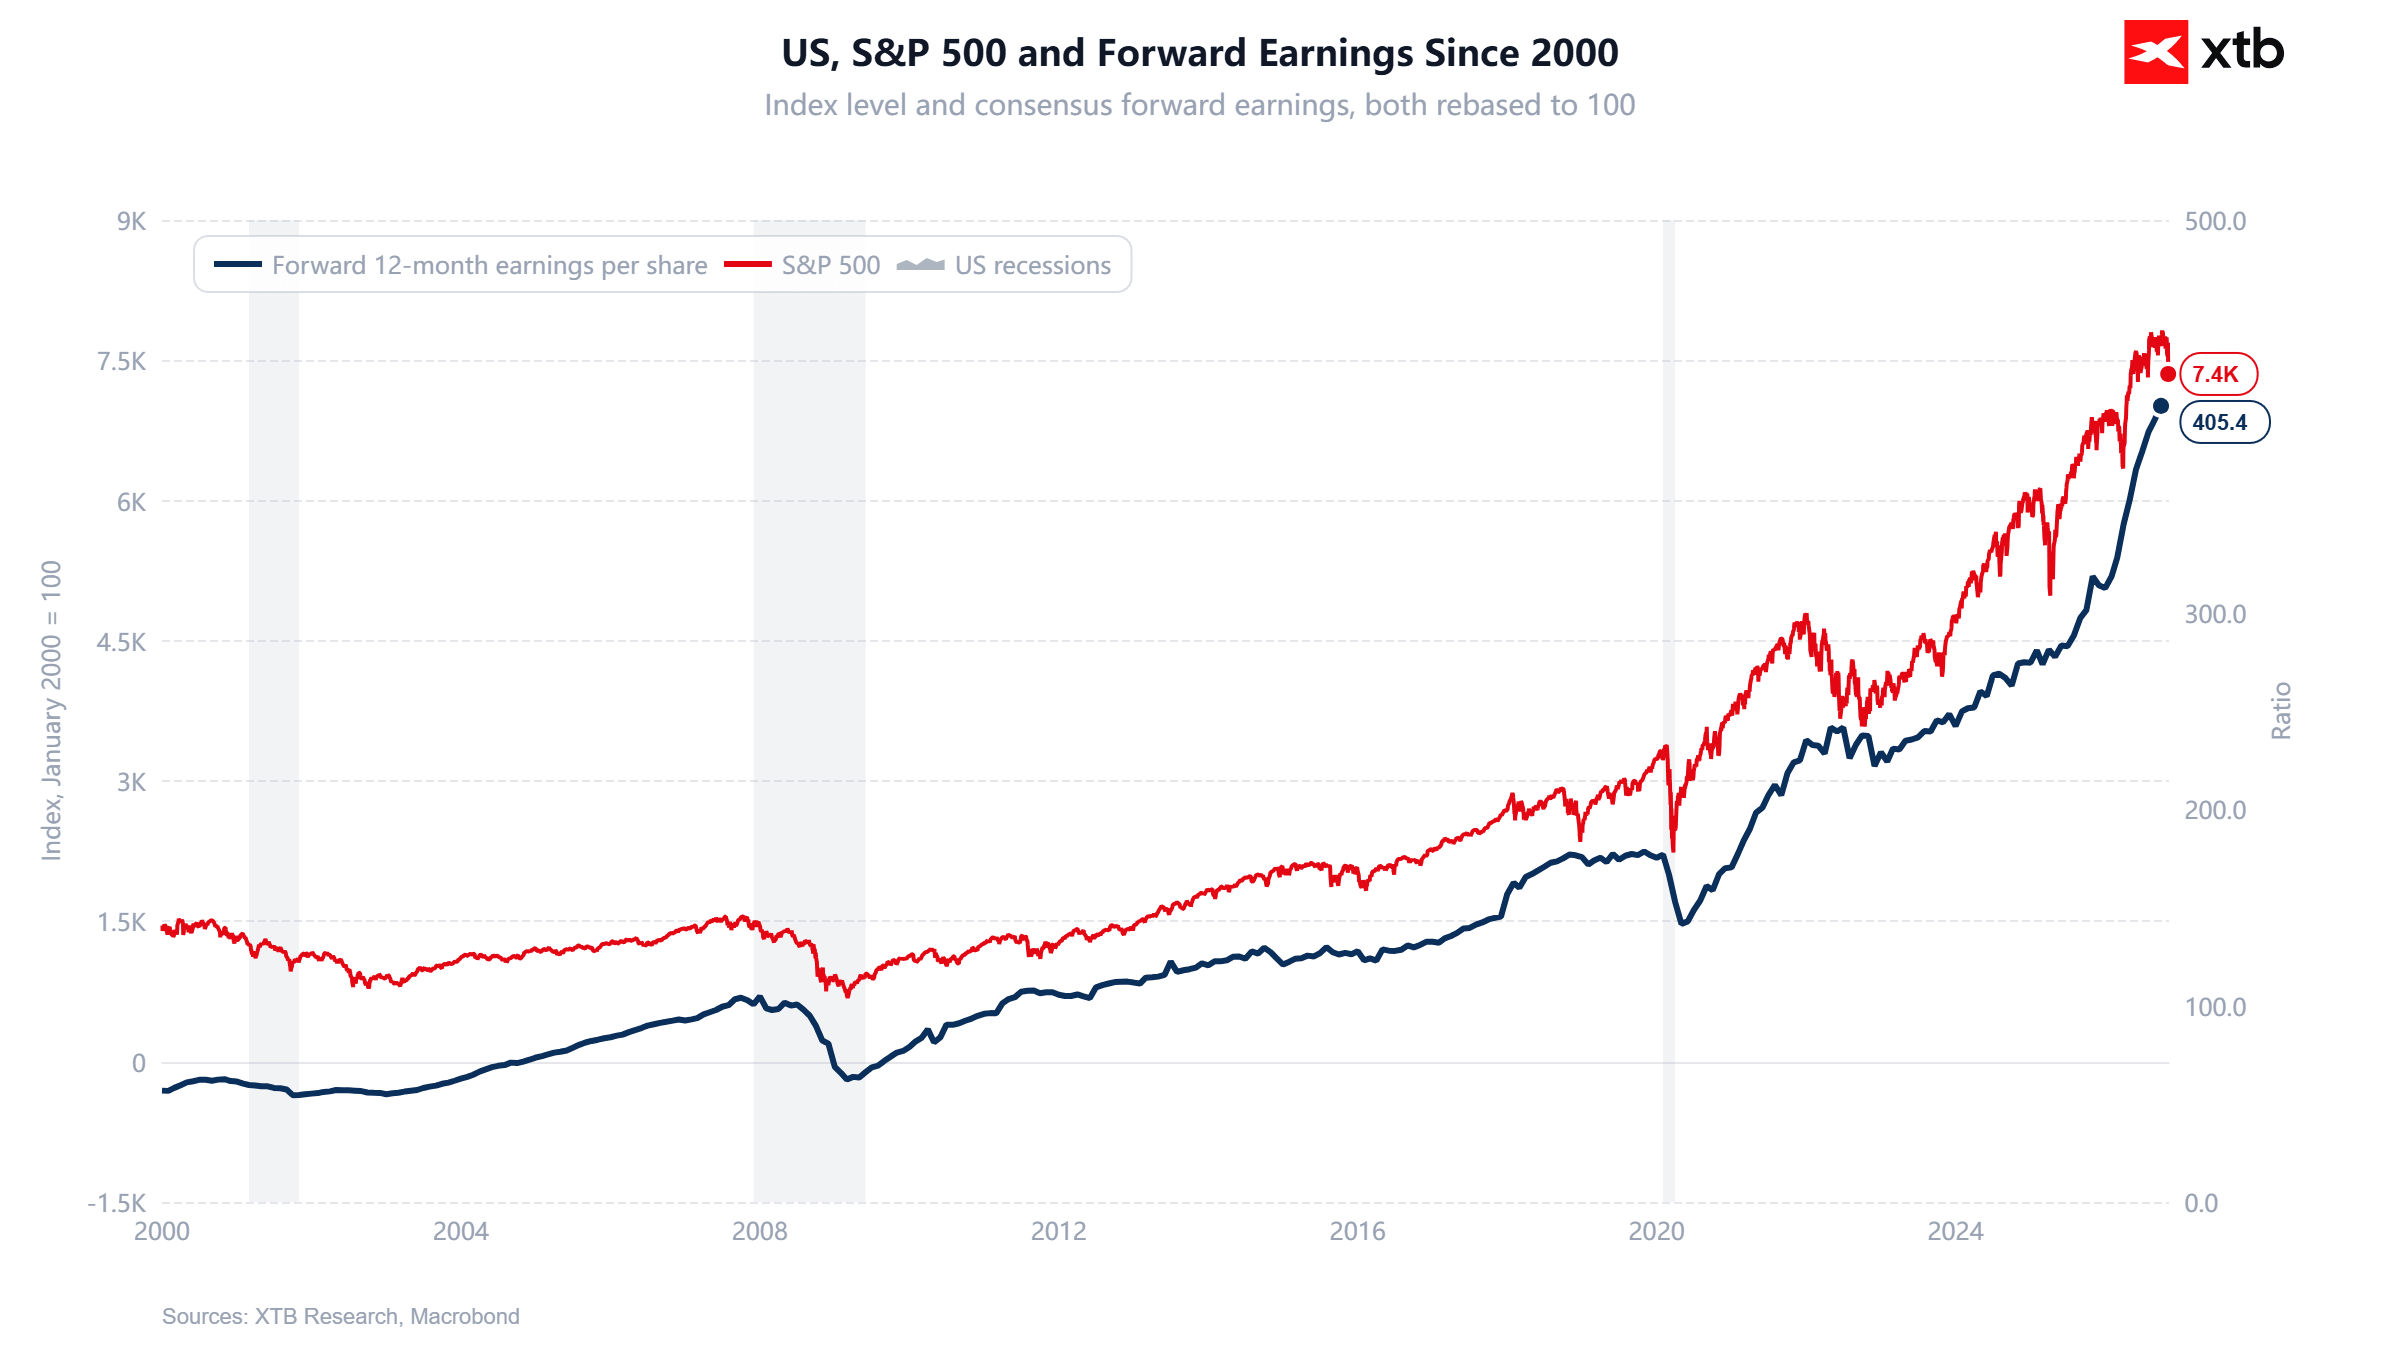 المصدر: XTB Research


التقويم الاقتصادي: موسم أرباح الشركات الأوروبية تحت المجهر في ظل أجندة اقتصادية كلية هادئة (11 نوفمبر 2026)


حصاد الأسواق: مؤشرات الأسهم تواصل تعافيها. هل تدعم التوقعات الخاصة بشركة "كور ويف" (CoreWeave) مؤشر "ناسداك"؟ (11 نوفمبر 2026)



ملخص اليوم: قراءة مؤشر أسعار المستهلك تؤثر على الأسواق، وسياسات الاحتياطي الفيدرالي المتشددة وعمليات بيع في وول ستريت

تراجع حاد في أسعار الذهب؛ وارتفاع مؤشر أسعار المستهلكين في الولايات المتحدة يفتح الباب أمام رفع أسعار الفائدة الأمريكية بمقدار 50 نقطة أساس.