

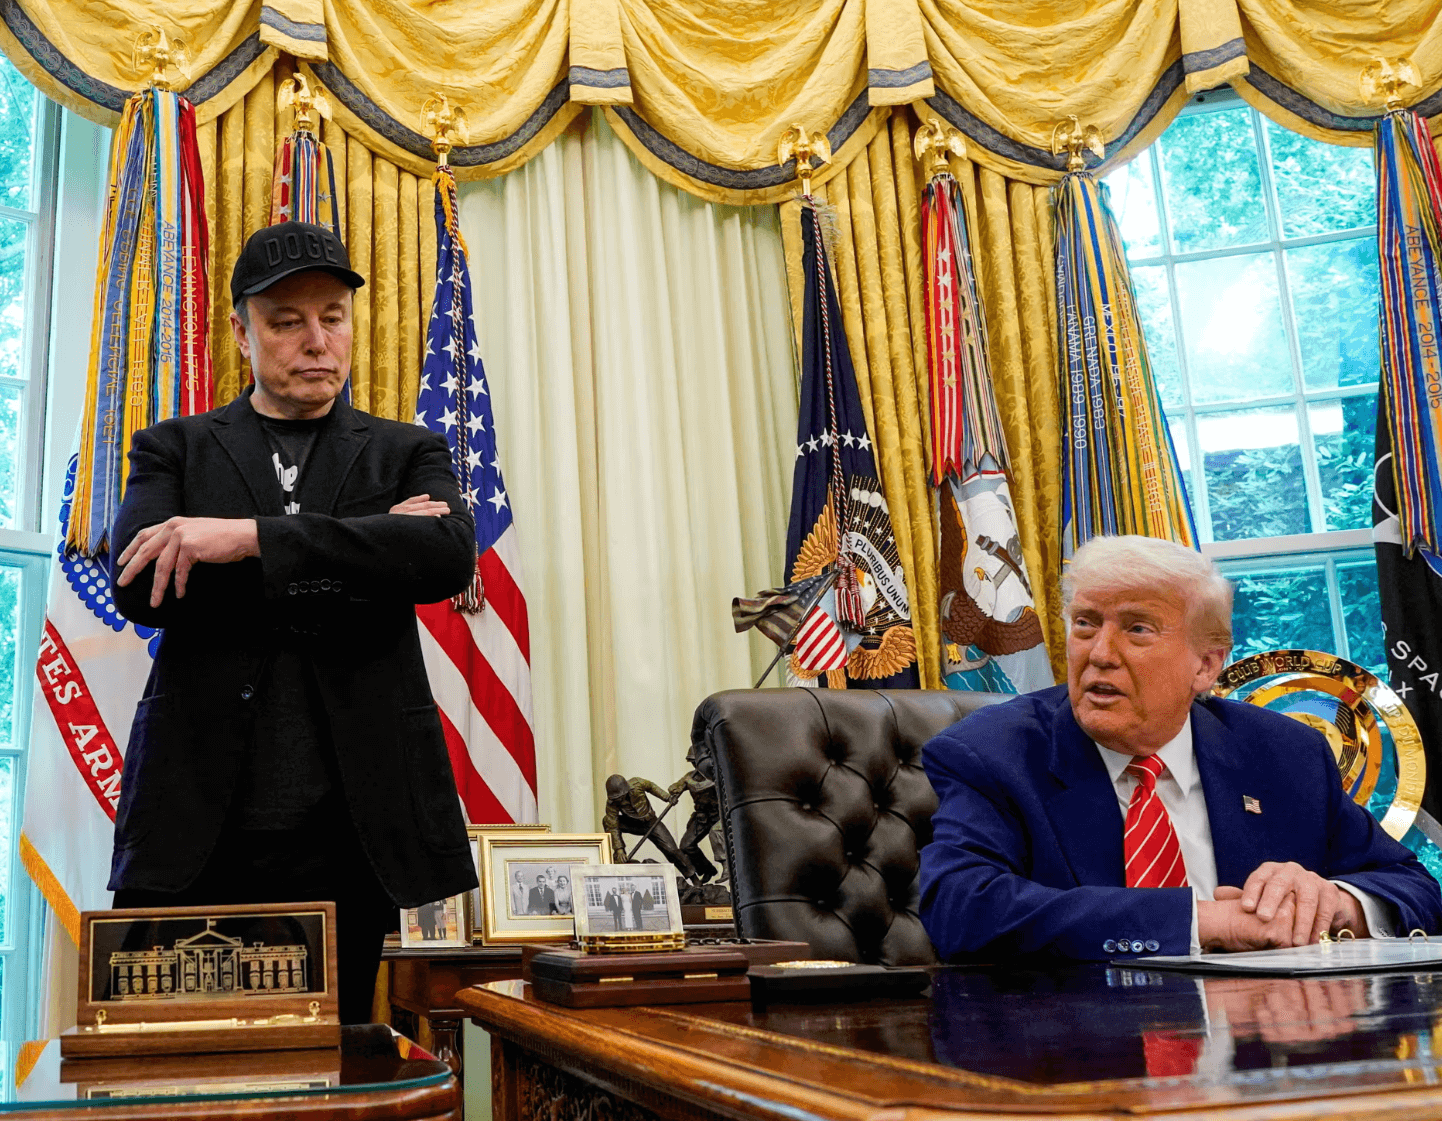

أعلن إيلون ماسك أن شركة سبيس إكس قد حصلت على تمويل بقيمة 40 مليار دولار أمريكي لشراء رقائق تُستخدم في الحوسبة الذكية. وفي الوقت نفسه، حذر من أن مئات من مزودي البنية التحتية المتخصصة في الذكاء الاصطناعي قد لا يتمكنون من الصمود أمام تشديد شروط التمويل. إنها لحظة حاسمة بالنسبة للقطاع بأكمله. فحتى الشركات التي تستفيد من الطلب الهائل على قوة الحوسبة باتت تواجه الآن تساؤلاً حول قدرتها على تمويل المزيد من التوسع وتحقيق عائد كافٍ على استثماراتها.
شارك ماسك تقييمه لشركة سبيس إكس، حيث يرى أن سوق الدين قد أغلق أبوابه إلى حد كبير أمام الشركات التي تفتقر إلى مصادر دخل كبيرة مستقلة عن مراكز بيانات الذكاء الاصطناعي. ويتوقع أن أكثر من 200 مزود لهذه الخدمات قد يواجهون موجة من الإفلاسات وعمليات الدمج. هذا تقييم قوي لا ينبغي اعتباره تنبؤًا نهائيًا للقطاع بأكمله، ولكنه مع ذلك يُظهر مدى التغير الجذري في نظرة المستثمرين إلى تمويل البنية التحتية للذكاء الاصطناعي.
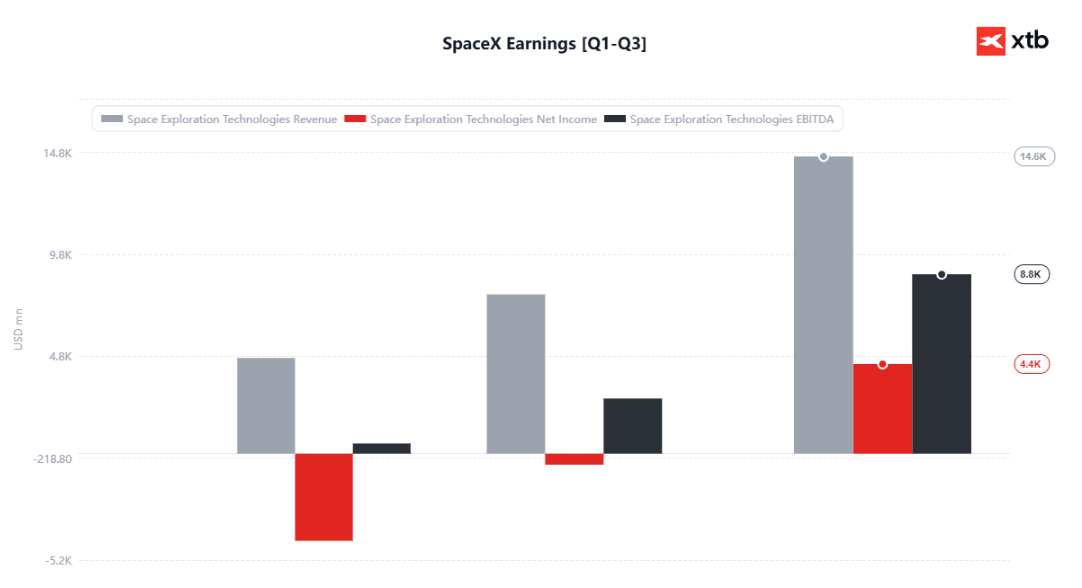
المصدر: XTB Research
للوهلة الأولى، يبدو من الصعب التوفيق بين هذه النظرة المتشائمة للقطاع وبين قرار شركة "سبيس إكس" (SpaceX) تكبد ديون ضخمة لشراء وحدات معالجة الرسوميات (GPUs). وفي الواقع، يرتبط كلا الأمرين بالمشكلة الجوهرية ذاتها؛ فسباق بناء البنية التحتية للذكاء الاصطناعي يتطلب مبالغ طائلة من رأس المال، غير أن فرص الحصول على هذا التمويل ليست متكافئة بين جميع المشاركين في السوق.
تتمتع "سبيس إكس" بمزايا تفتقر إليها العديد من الشركات المنافسة الأصغر حجماً؛ إذ يشير إيلون ماسك إلى متانة الوضع الائتماني للشركة، بالإضافة إلى الإيرادات التي تحققها من مشروع "ستارلينك" (Starlink) وعمليات إطلاق الصواريخ التجارية. وهذا يمنح "سبيس إكس" قاعدة أعمال أكثر تنوعاً يمكن تقديمها للمقرضين، مقارنةً بالشركات التي تعتمد بشكل شبه كلي على تأجير قدرات الحوسبة. ويُخصص التمويل في المقام الأول لشراء وحدات معالجة الرسوميات، مع جدولة عمليات التسليم للنصف الأول من عام 2027.
تُعد هذه ميزة جوهرية في قطاع يتطلب ضخ استثمارات ضخمة قبل وقت طويل من تحقيق العملاء لإيرادات كافية لتغطية تلك التكاليف بالكامل. فبناء مراكز البيانات يستلزم معالجات باهظة الثمن، وبنية تحتية للطاقة، وأنظمة تبريد، واتصالاً فائق الكفاءة. كما تزيد مدفوعات الفوائد والحاجة الدورية لاستبدال الأجهزة من حجم الأعباء المالية. لذا، قد تمتلك الشركة طلبيات مؤكدة لسنوات قادمة، ومع ذلك تظل تحت ضغط مالي إذا ما ارتفعت تكاليف التوسع بوتيرة أسرع من قدرتها على توليد السيولة النقدية.
لهذا السبب تحديداً، تزداد أهمية التمييز بين الطلب على خدمات الذكاء الاصطناعي وبين ربحية الشركات التي تقدم هذه الخدمات. فبينما يحتاج العملاء إلى قدرات حوسبة متزايدة باستمرار، لا يعني هذا بالضرورة أن كل شركة تبني مراكز بيانات ستجني أرباحاً من هذا التوجه. فإذا أدت المنافسة إلى خفض أسعار التأجير، في حين ظلت تكاليف التمويل وتشغيل البنية التحتية مرتفعة، فقد لا تكفي الإيرادات المتنامية لتحقيق عائد مجزٍ على الاستثمار.
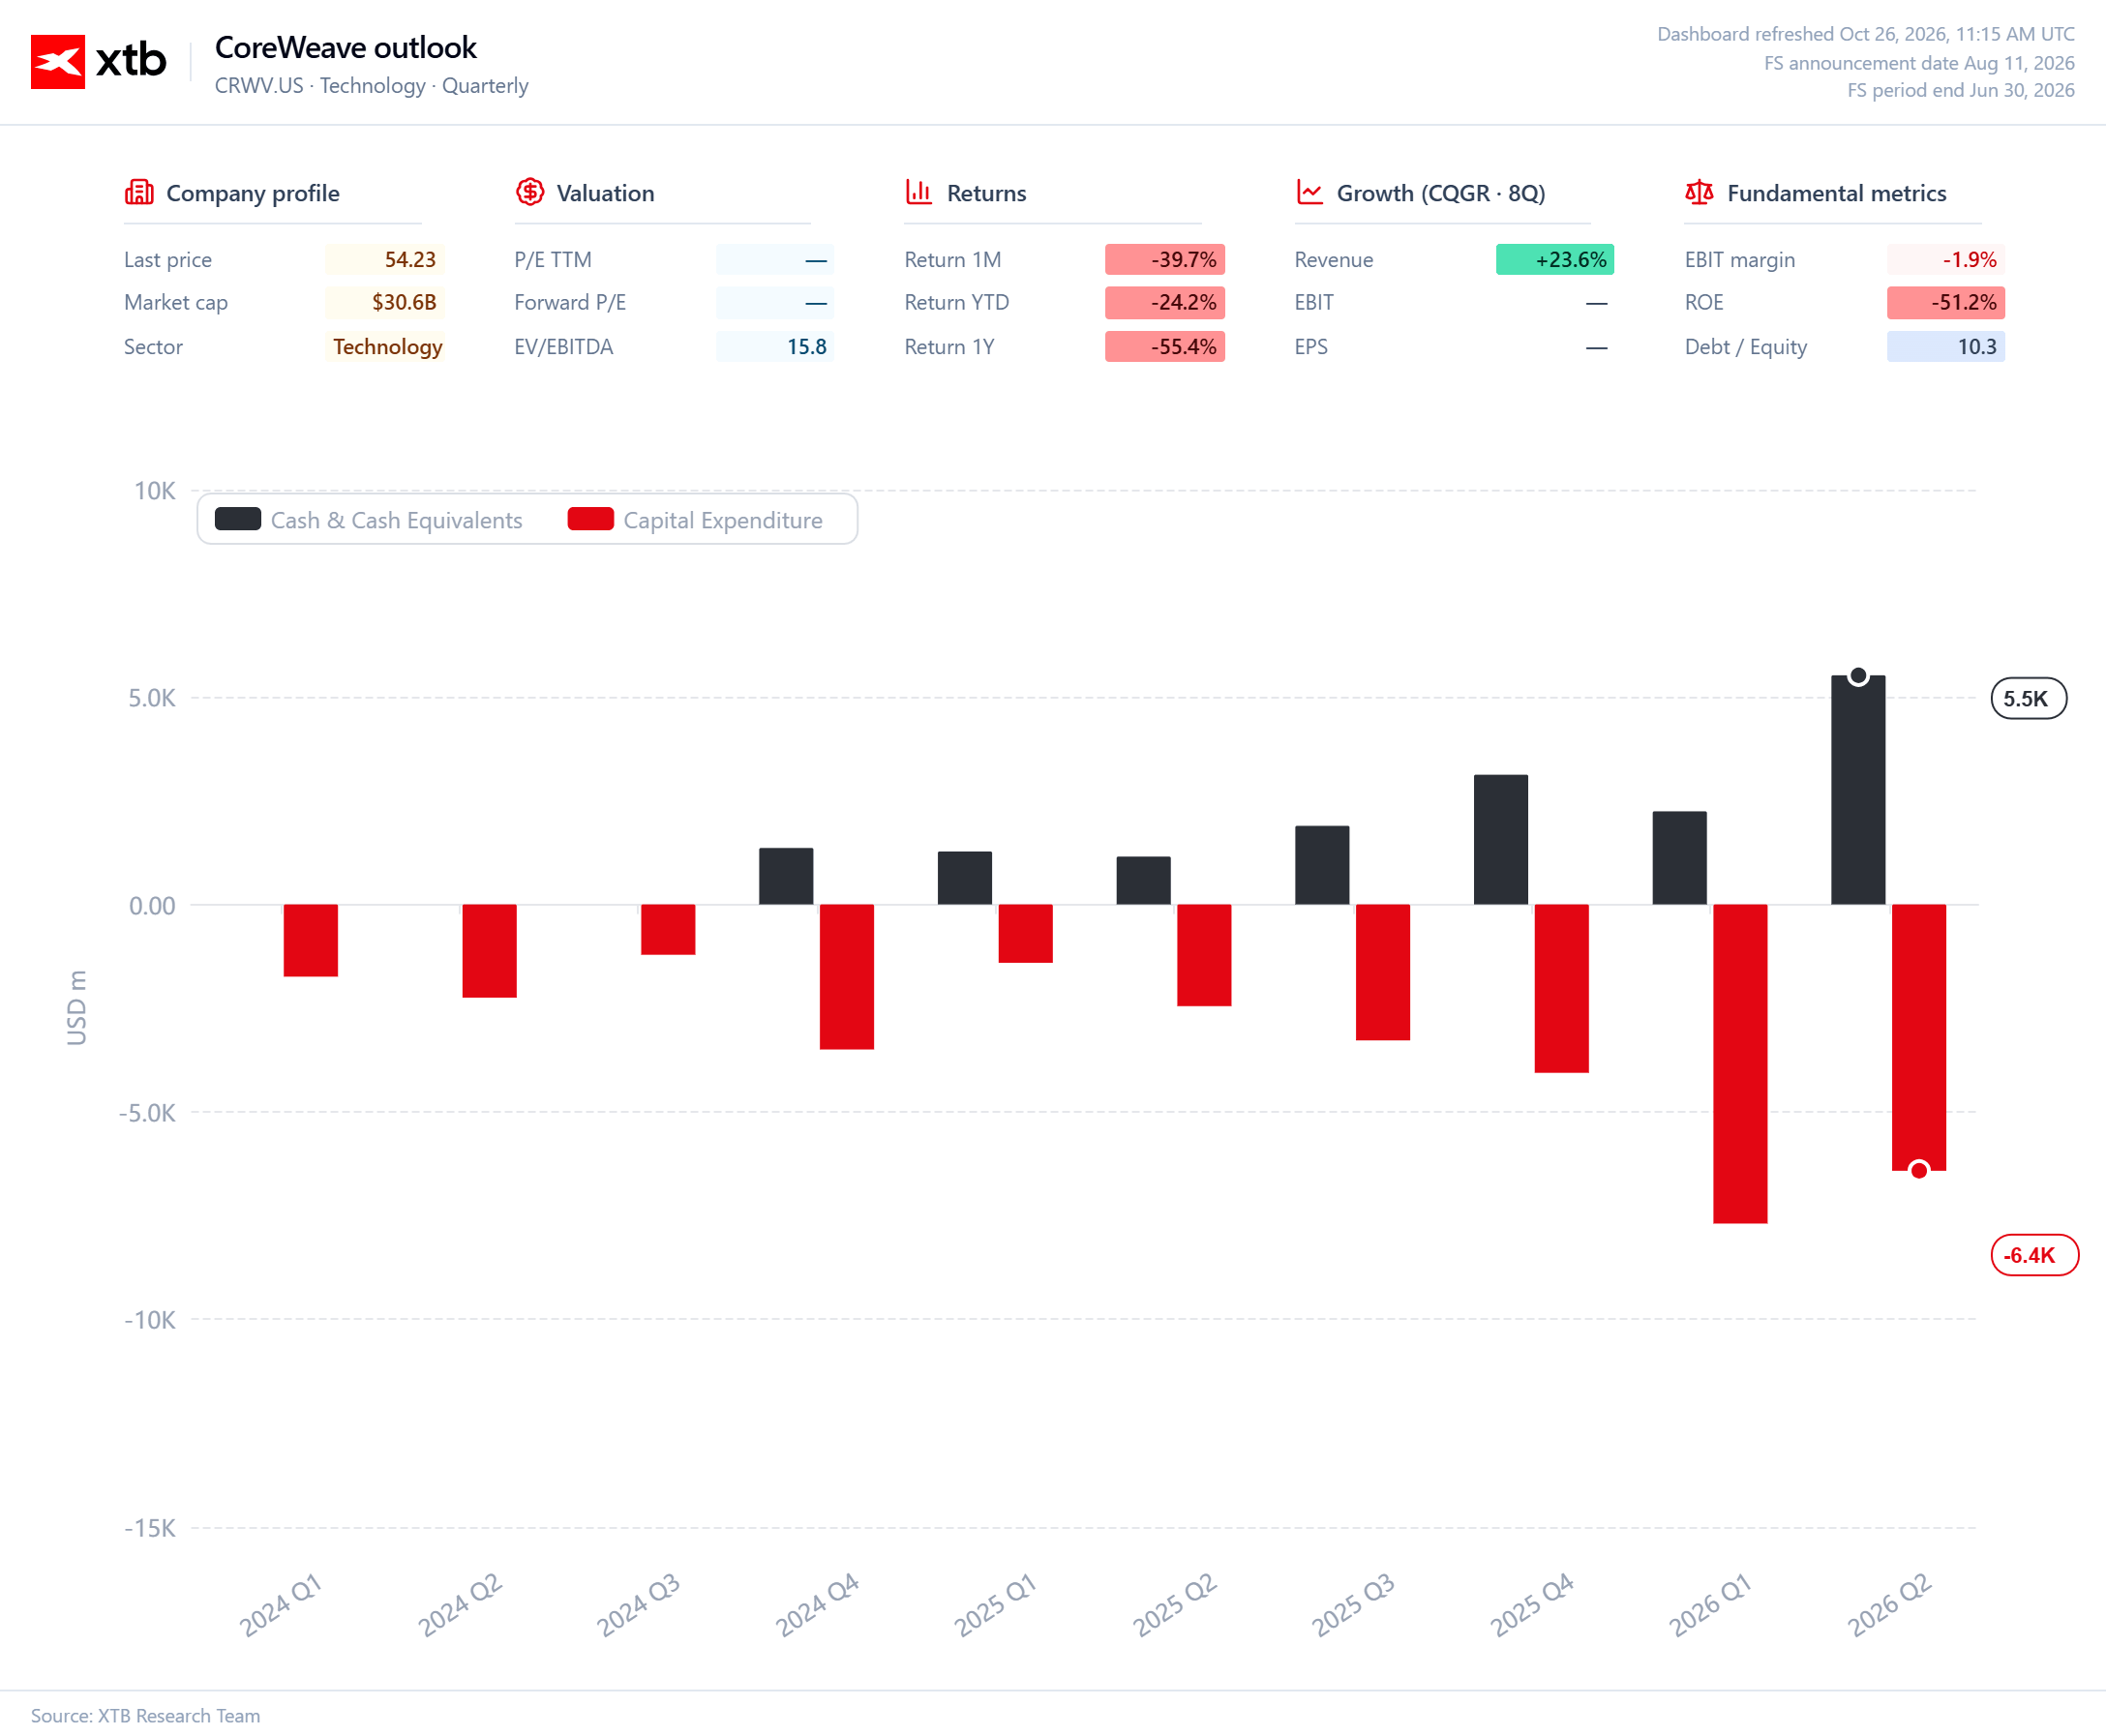
تُعد شركة "كور ويف" (CoreWeave) -إحدى أبرز الشركات المزودة للبنية التحتية للذكاء الاصطناعي- مثالاً على ذلك؛ فهي تستفيد من الطلب القوي من كبرى شركات التكنولوجيا، لكن نموذج أعمالها يتطلب إنفاقاً رأسمالياً هائلاً. ومع وصول ديونها إلى نحو 50 مليار دولار، تصبح تكاليف التمويل وسرعة تحقيق عوائد الاستثمار عوامل بالغة الأهمية. وتؤكد "كور ويف" أن حجم طلبياتها المتعاقد عليها يمثل ركيزة قوية لمواصلة التوسع. وعليه، لا تكمن المشكلة ببساطة في وجود عملاء من عدمه، بل في التكلفة المطلوبة لتلبية احتياجاتهم، وما إذا كان التدفق النقدي الناتج سيكون كافياً للوفاء بالتزامات الشركة المالية.
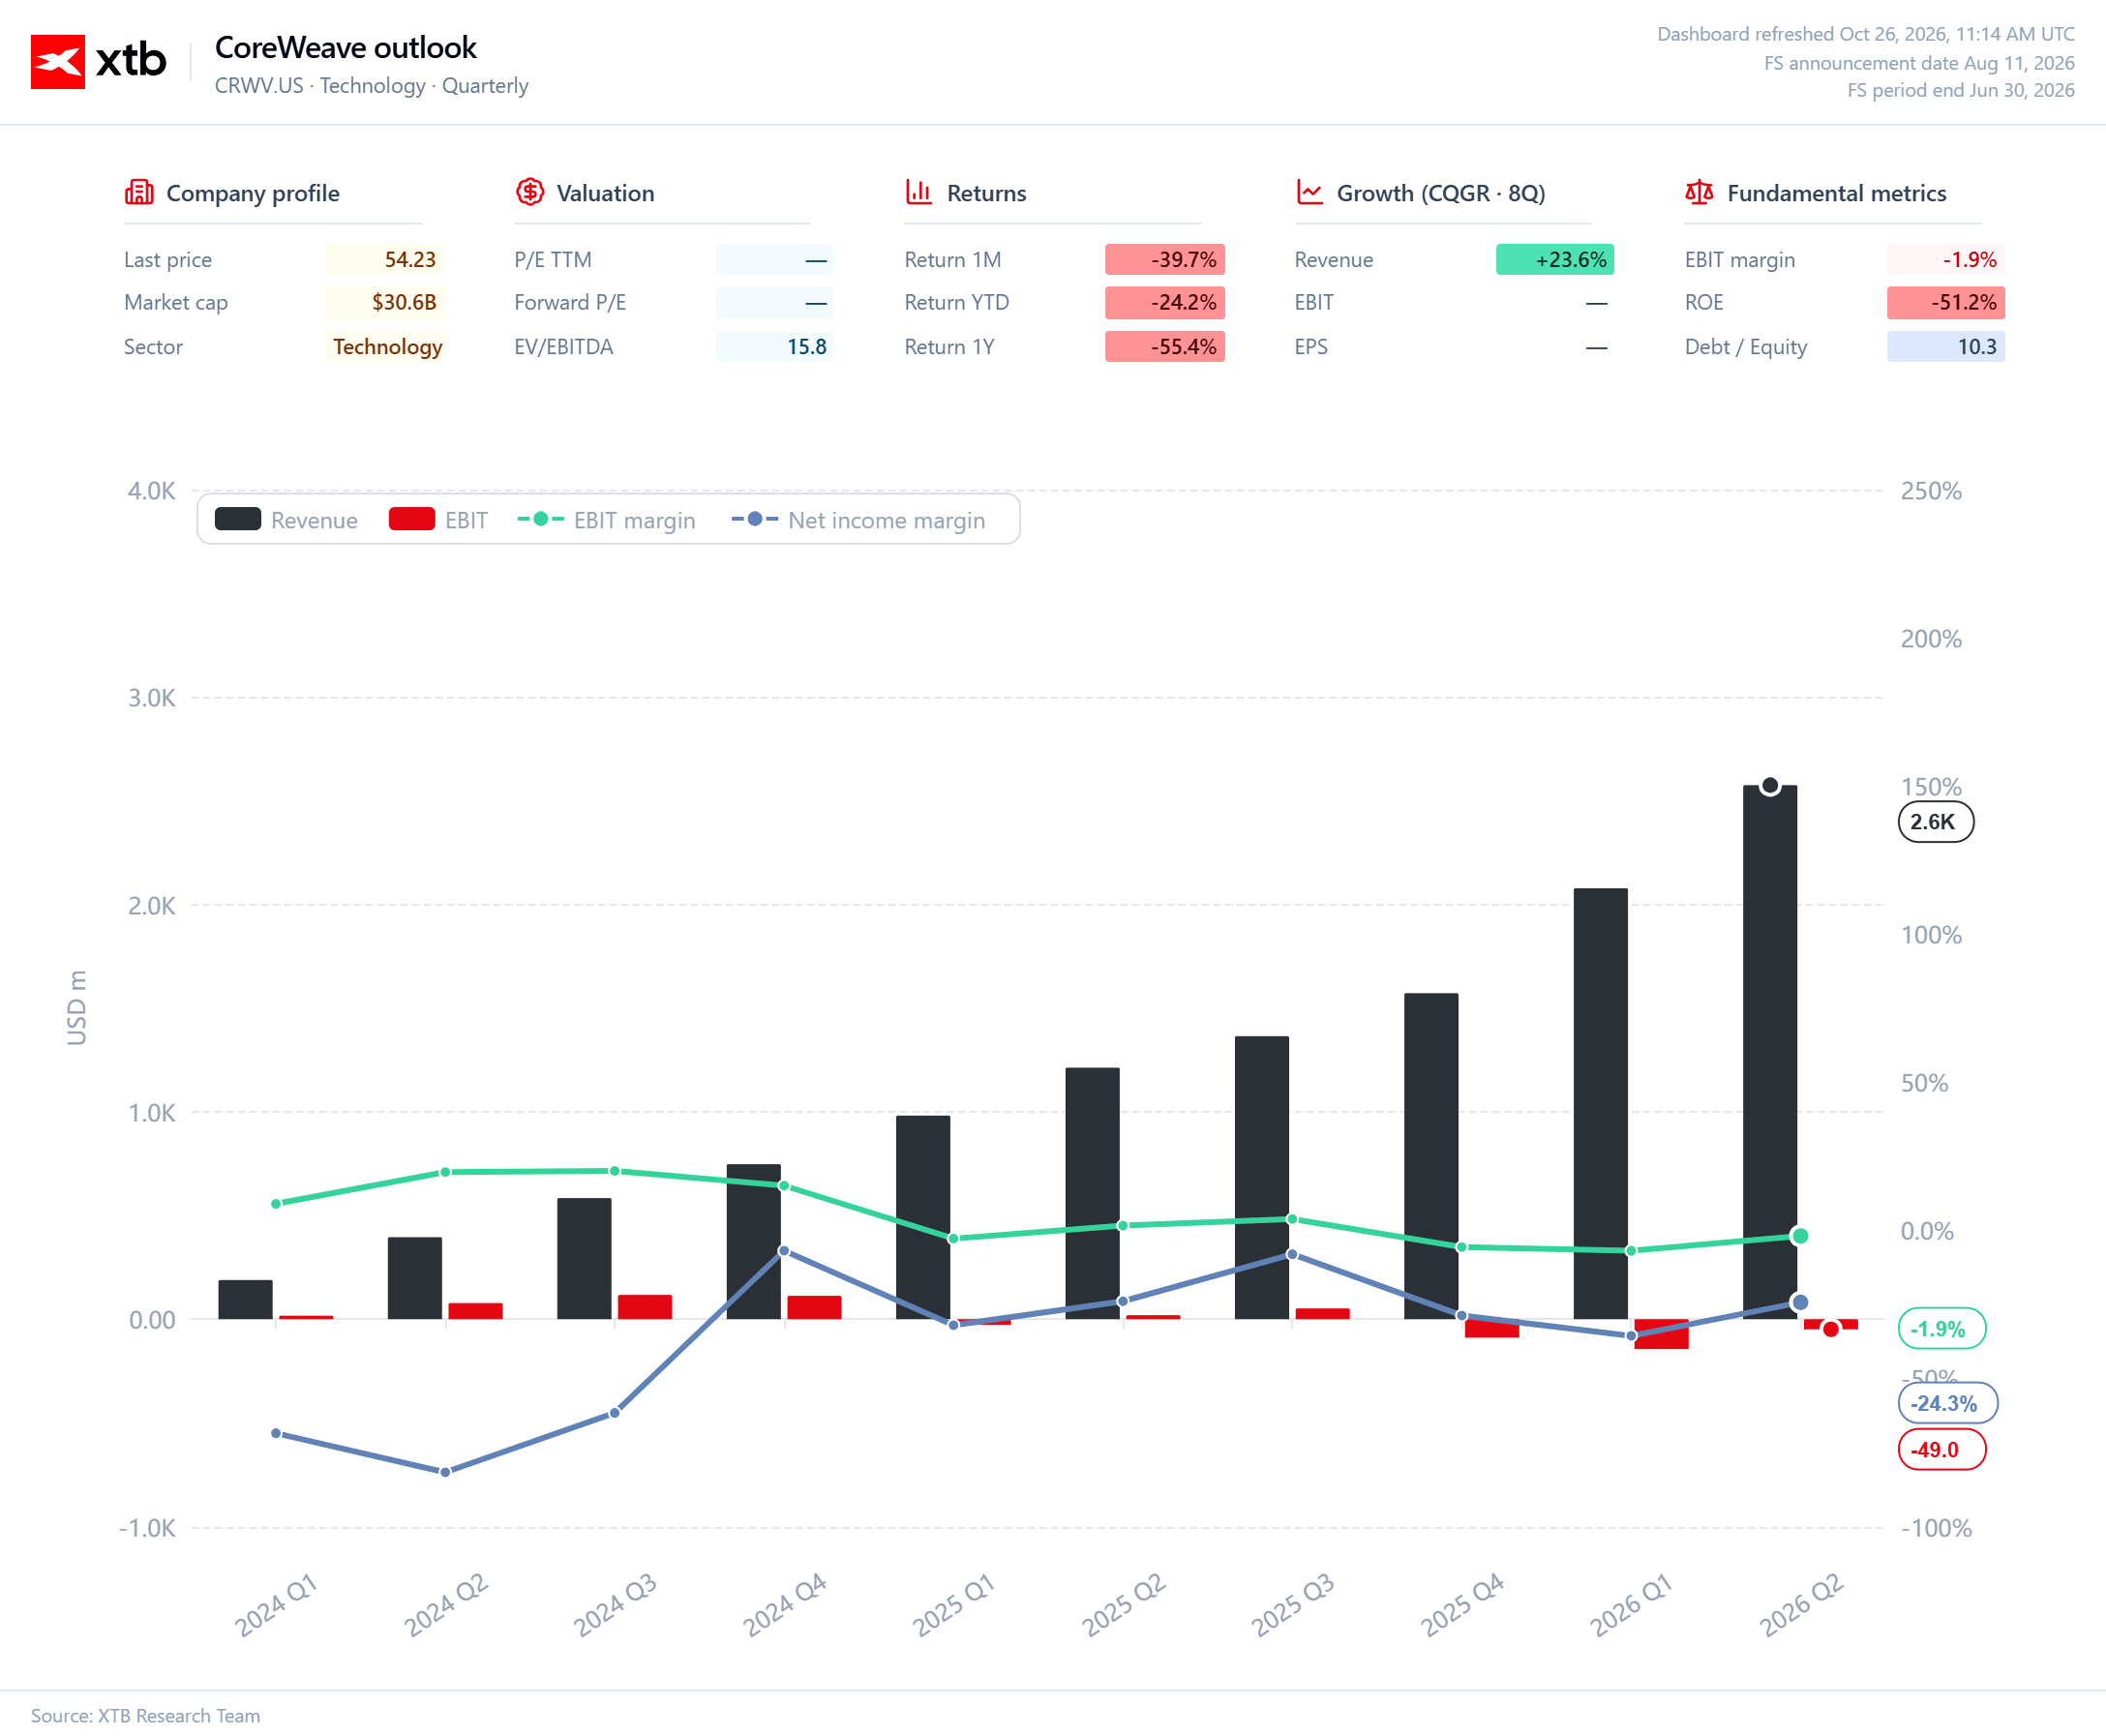
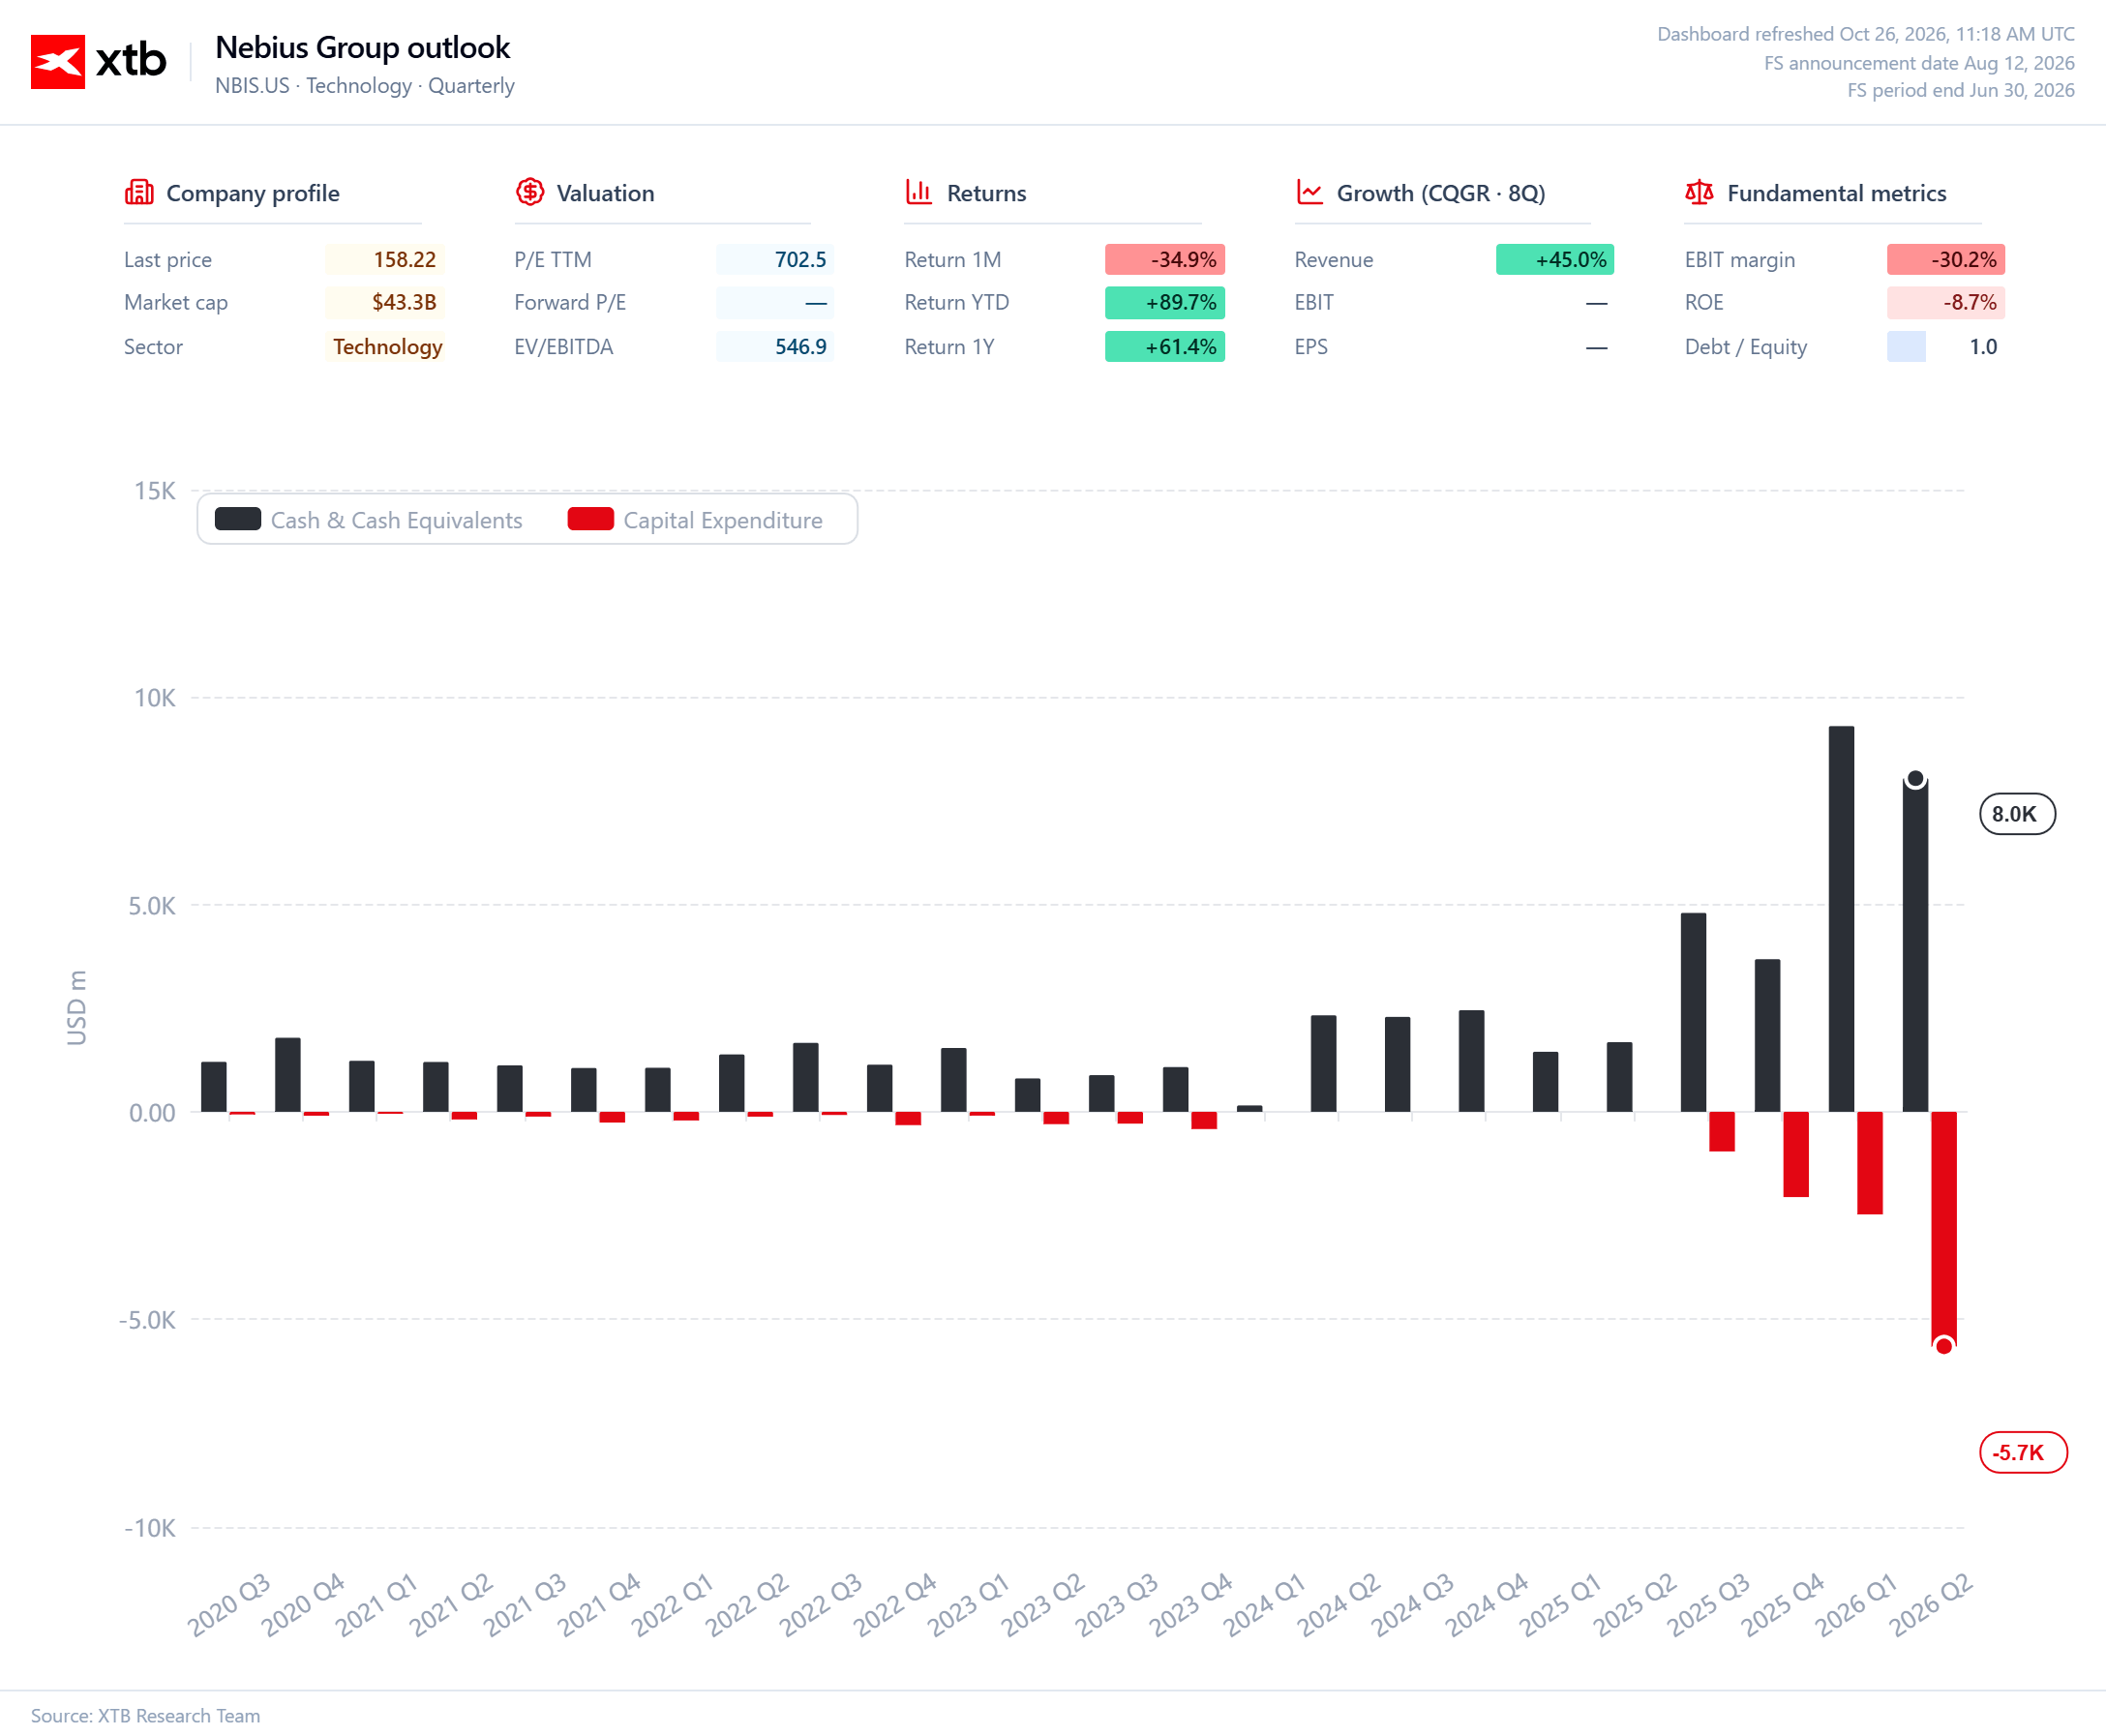
تثار تساؤلات مماثلة حول شركات "نيبيوس" (Nebius) و"آيرن" (IREN) و"أبلايد ديجيتال" (Applied Digital)، التي ترتبط تقييماتها ارتباطاً وثيقاً بتوقعات استمرار التوسع في البنية التحتية للحوسبة. وعقب تحذير إيلون ماسك، تعرضت أسهم الشركات العاملة في هذا القطاع لضغوط خلال تعاملات ما قبل افتتاح السوق في الولايات المتحدة. وبات المستثمرون ينظرون إلى ما هو أبعد من توقعات المبيعات، مع إيلاء اهتمام أكبر للميزانيات العمومية، وتكاليف الاقتراض، والقدرة على تمويل المراحل التالية من التوسع.
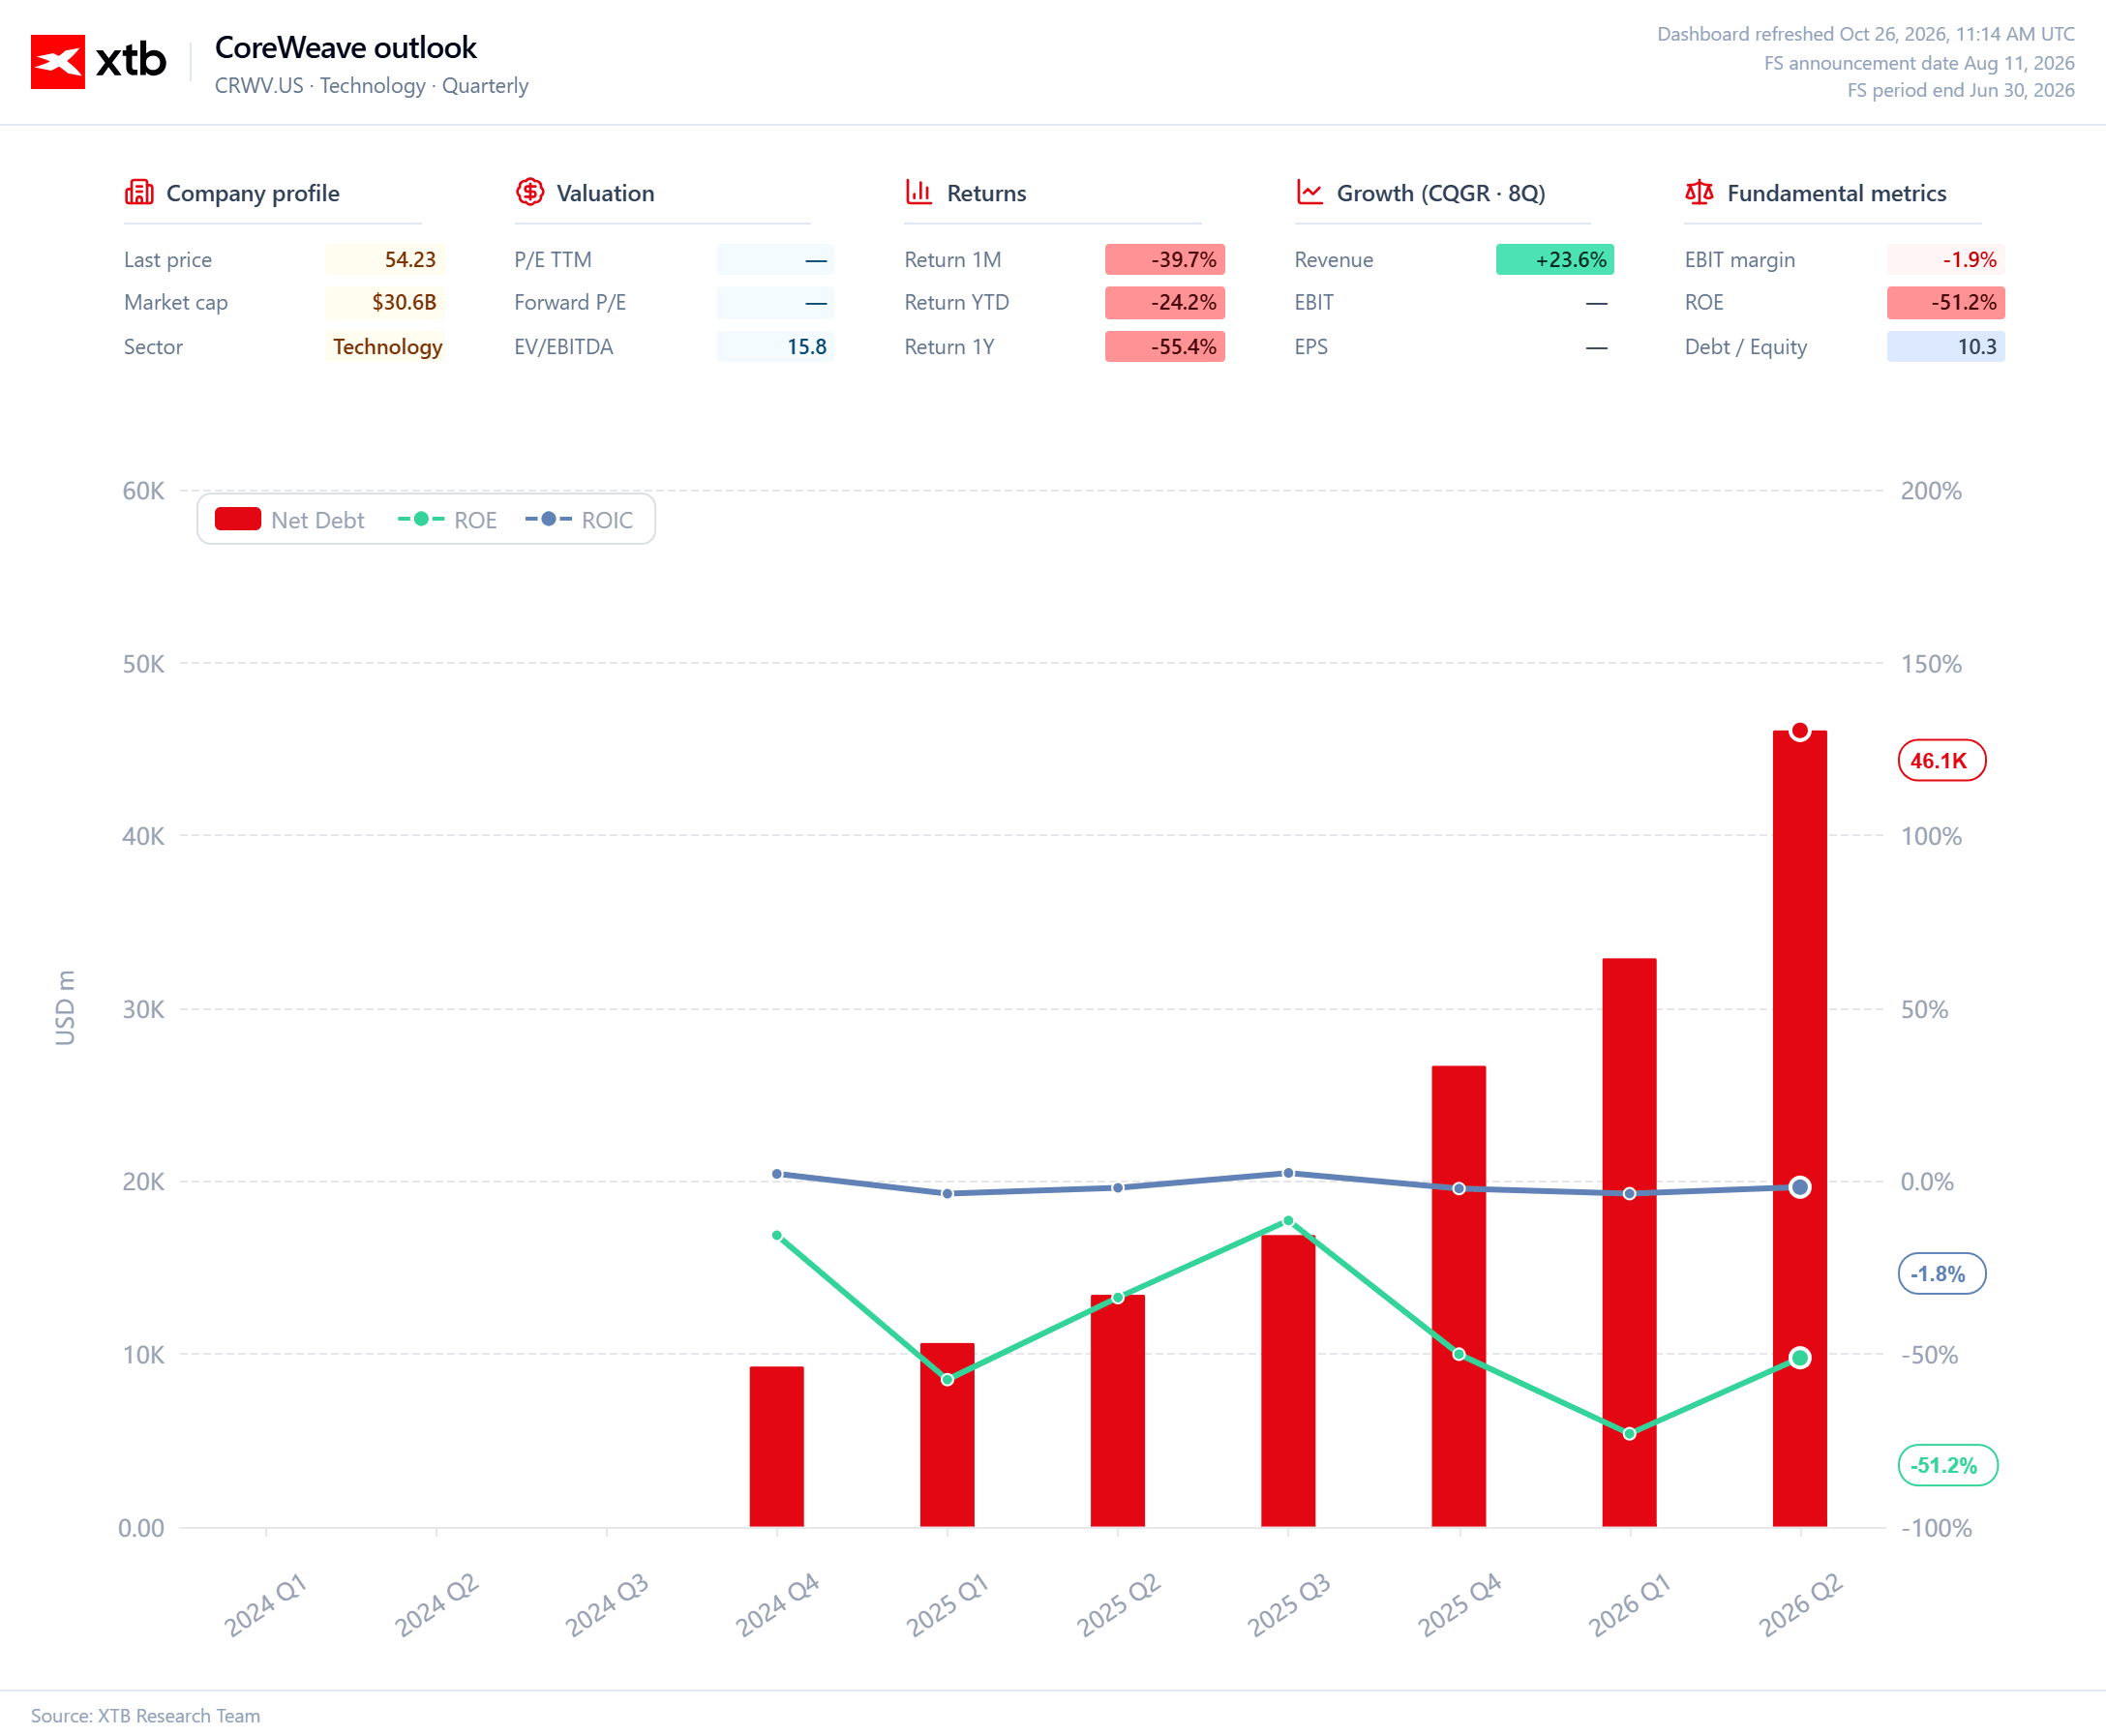
لا يعني هذا بالضرورة أن السوق قد فقدت ثقتها في نمو الذكاء الاصطناعي؛ فربما بدأ المستثمرون ببساطة في التمييز بين الشركات القادرة على تحقيق أرباح من الطلب المتزايد على القدرة الحوسبية، وتلك التي تضطر إلى زيادة ديونها باستمرار للحفاظ على نموها. فلم يعد مجرد العمل في قطاع الذكاء الاصطناعي كافياً بحد ذاته لجعل الشركة خياراً استثمارياً جذاباً.
كما تشير توقعات مؤسسة "غارتنر" (Gartner) إلى استنتاجات مقلقة؛ إذ تقدّر المؤسسة البحثية أن أكثر من 80% من مزودي خدمات الحوسبة السحابية الناشئة (neocloud providers) قد يتوقفون عن العمل كشركات مستقلة بحلول عام 2030، وذلك في حال فشلت وتيرة الاستثمار الحالية في تحقيق عوائد كافية. ورغم أن هذا السيناريو ليس حتمياً، إلا أنه يسلط الضوء على حجم المخاطر؛ فقد يتم بناء البنية التحتية بوتيرة أسرع من نمو حجم السوق المستعدة لدفع تكاليف استخدامها، وهو ما قد يحول دون تحقيق ربحية مستدامة.
يُعد التقادم السريع للأجهزة تحدياً آخر؛ فكل جيل جديد من الرقائق الإلكترونية يقدم أداءً أفضل، مما قد يجعل الاستثمارات السابقة أقل جاذبية قبل أن تحقق العوائد المتوقعة منها. ونتيجة لذلك، تجد الشركات نفسها مضطرة لسداد التزاماتها الحالية، بينما يتعين عليها في الوقت ذاته تمويل شراء الجيل التالي من المعالجات. ويشكل هذا المزيج تحدياً بالغ الصعوبة للشركات التي تعتمد على الديون لتمويل نموها.
في ظل هذه الظروف، يبدو وضع كبرى المنصات التكنولوجية مختلفاً؛ إذ تنفق شركات مثل "مايكروسوفت" و"ألفابت" و"أمازون" مبالغ طائلة على البنية التحتية للذكاء الاصطناعي، لكنها تمتلك في المقابل مصادر دخل متنوعة، تشمل الحوسبة السحابية والإعلانات والبرمجيات. وبإمكان هذه الشركات تمويل جزء من استثماراتها باستخدام السيولة النقدية الناتجة عن قطاعات أعمالها الأخرى. ورغم أنها ليست بمنأى عن اتخاذ قرارات استثمارية غير موفقة، إلا أنها تمتلك قدرة أكبر على استيعاب الخسائر مقارنة بالشركات التي تعتمد بشكل شبه كلي على تأجير القدرات الحاسوبية.
تسعى شركة "سبيس إكس" (SpaceX) إلى الاستفادة من ميزة مماثلة من خلال دمج طموحاتها في مجال البنية التحتية للذكاء الاصطناعي مع أعمالها في قطاعي الفضاء والإنترنت. وتُظهر عملية التمويل هذه أن رأس المال لا يزال متاحاً للمشاريع التي تعمل على نطاق واسع للغاية. ومع ذلك، تظل الأسئلة الجوهرية هي: من الذي يقترض هذه الأموال؟ وما هي الشروط؟ وما هي مصادر الإيرادات التي ستُستخدم لسداد هذه الديون؟ إن ديون إيلون ماسك، التي تبلغ 40 مليار دولار، لا تنطوي بالضرورة على نفس مستوى المخاطر المرتبطة باقتراض شركة يعتمد مستقبلها بشكل أساسي على أسعار تأجير وحدات معالجة الرسومات (GPUs) واستمرار الوصول إلى الائتمان.
هنا يبرز تناقض واضح؛ فبينما يحذر ماسك من الصعوبات التي تواجه منافسيه، تزيد "سبيس إكس" في الوقت ذاته من التزامها تجاه البنية التحتية للذكاء الاصطناعي، مما يضعها أمام ضرورة تبرير الجدوى الاقتصادية لاستثماراتها. ورغم أن المركز المالي القوي قد يسهّل تجاوز فترات أكثر صعوبة، إلا أنه لا يضمن أن كل استثمار سيحقق ربحاً.
بالنسبة للمستثمرين، تكمن المهمة الأهم في تحديد الشركات التي تمتلك أسساً مالية قوية بما يكفي للصمود في مرحلة أصبحت فيها عمليات التمويل أكثر انتقائية. فوجود سجل حافل بالطلبات المتراكمة ونمو سريع في الإيرادات يظل ميزة مهمة، لكنه لا يغني عن تحليل التدفقات النقدية، ومستويات الديون، وتكاليف تشغيل البنية التحتية. قد تفشل بعض الشركات، بينما قد تستحوذ شركات أخرى عليها، وقد تستغل الكيانات الأقوى في القطاع عمليات الدمج والاستحواذ لضم أصول قيّمة.
عليه، فإن تحذير ماسك لا يعني بالضرورة نهاية طفرة الذكاء الاصطناعي، بل قد يشير إلى تحول في طبيعتها. ففي المرحلة الأولى، كانت الأولوية للشركات القادرة على جمع رأس المال بسرعة، وشراء المعالجات، وتشغيل مراكز بيانات جديدة. أما المرحلة القادمة، فقد تكون من نصيب الشركات التي تثبت قدرتها على تحقيق أرباح من تلك البنية التحتية، دون الحاجة إلى زيادة ديونها باستمرار.
في سباق الذكاء الاصطناعي، لم يعد التوسع في البناء وحده كافياً؛ إذ يتعين على الشركات أيضاً إثبات أن المليارات التي تستثمرها ستؤدي إلى تحقيق عائد مجزٍ.


ثلاثة أسواق تجدر مراقبتها في الأسبوع المقبل (23.10.2026)


ملخص يومي: النفط عند أعلى مستوياته في خمسة أشهر، والمؤشرات تحت الضغط (23 أكتوبر 2026)
افتتاح السوق الأمريكية: تراجع إضافي في وول ستريت، خام برنت يتجاوز 111 دولاراً، واستمرار التصحيح في قطاع الذكاء الاصطناعي (14 أكتوبر 2026)


حصاد الأسواق: مخاوف بشأن ربحية الذكاء الاصطناعي تثير موجة بيع في الأسواق