


تهيمن حالة من الترقب على تداولات زوج اليورو/دولار (EURUSD) يوم الجمعة، وذلك قبيل صدور تقرير الوظائف الأمريكية خارج القطاع الزراعي (NFP). وقد يكون لهذا التقرير تأثير جوهري على مسار الزوج في المدى القريب، لا سيما وأن الأسواق بدأت تضع في حساباتها احتمالية قيام الاحتياطي الفيدرالي برفع أسعار الفائدة مجدداً خلال اجتماعه في ديسمبر.
قد تعززت التوقعات بشأن السياسة النقدية الأمريكية في أعقاب تصريحات اتسمت بـ "التشدد" أدلى بها مسؤولون في الاحتياطي الفيدرالي؛ إذ يرى بعض صناع السياسات أن معدلات التضخم لا تزال مرتفعة للغاية، مما قد يستدعي المزيد من إجراءات التشديد النقدي. وتشير تقديرات الأسواق حالياً إلى احتمالية تقارب 70% لرفع أسعار الفائدة في ديسمبر. وتبرز توقعات مماثلة في أوروبا، حيث يضع تسارع التضخم وارتفاع تكاليف الطاقة ضغوطاً إضافية على البنك المركزي الأوروبي.
كما يتأثر اليورو بتصريحات مسؤولين في البنك المركزي الأوروبي، الذين أشاروا إلى ضرورة إجراء زيادات إضافية في أسعار الفائدة. ويرى هؤلاء المسؤولون أن الأسواق ربما تستهين بحجم التشديد النقدي المطلوب للسيطرة على التضخم بشكل مستدام. وفي المقابل، تأثر الدولار بنتائج انتخابات التجديد النصفي الأمريكية، التي أسفرت عن سيطرة الديمقراطيين على مجلسي الكونغرس، مما يزيد من مخاطر حدوث جمود سياسي في واشنطن.
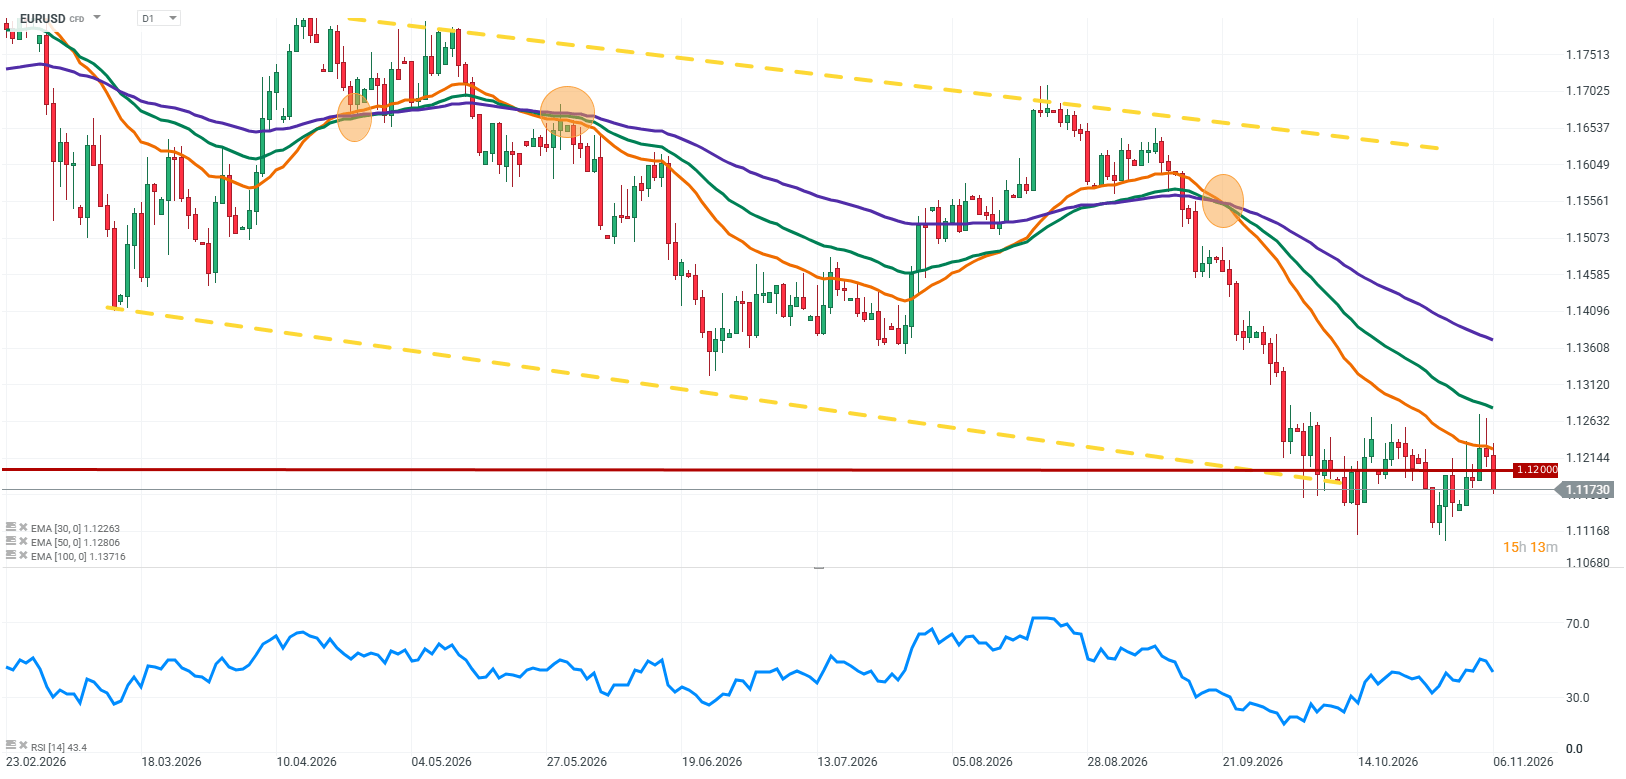
يتداول زوج اليورو/دولار حالياً بالقرب من مستوى 1.1200، وقد تحدد بيانات سوق العمل الصادرة اليوم ما إذا كان الدولار سيتمكن من الحفاظ على تفوقه الأخير. وتظل أرقام الوظائف الأمريكية، وتوقعات التضخم، والاختلافات في نهج كل من الاحتياطي الفيدرالي والبنك المركزي الأوروبي تجاه السياسة النقدية، في صدارة اهتمامات الأسواق.
المصدر: XTB Reserach
العوامل الرئيسية المؤثرة حالياً على زوج اليورو/دولار (EURUSD)
تقرير الوظائف غير الزراعية (NFP) قد يؤثر على قرار الاحتياطي الفيدرالي في ديسمبر
يُعد تقرير سوق العمل الأمريكي الحدث الأبرز في جلسة اليوم. يتوقع الاقتصاديون ارتفاع عدد الوظائف غير الزراعية بنحو 65 ألف وظيفة في أكتوبر، بعد زيادة بلغت 29 ألف وظيفة في سبتمبر، بينما يُتوقع أن يظل معدل البطالة عند 4.2%. كما سيكون نمو الأجور عاملاً مهماً؛ إذ إن استمرار ارتفاع الدخل قد يُبقي الضغوط التضخمية قائمة، لا سيما في قطاع الخدمات.
لا يزال الاحتياطي الفيدرالي يواجه ضغوطاً ناجمة عن التضخم المستمر، في حين تشير تصريحات مسؤولي البنك الأخيرة إلى احتمالية المضي قدماً في تشديد السياسة النقدية. ويفضل بعض صناع السياسات رفع أسعار الفائدة بشكل تدريجي، مؤكدين أن الضغوط السعرية لم تتراجع بالقدر الكافي الذي يسمح للبنك المركزي باعتبار معركته ضد التضخم قد انتهت.
إذا جاءت أرقام الوظائف غير الزراعية اليوم أعلى بكثير من التوقعات، مع استمرار قوة نمو الأجور، فقد يتلقى الدولار دفعة إضافية؛ مما يعزز التوقعات برفع أسعار الفائدة في ديسمبر. وفي المقابل، فإن ضعف نمو التوظيف وتباطؤ وتيرة ارتفاع الأجور قد يضعفان مبررات المزيد من التشديد النقدي، ويؤديان إلى انخفاض عوائد سندات الخزانة الأمريكية، وهو سيناريو قد يمنح زوج اليورو/دولار فرصة للتعافي.
التضخم يضع ضغوطاً إضافية على كل من الاحتياطي الفيدرالي والبنك المركزي الأوروبي
تظل توقعات التضخم عاملاً جوهرياً آخر. ففي منطقة اليورو، ارتفع مؤشر أسعار المستهلكين المنسق (HICP) إلى 4.0% على أساس سنوي في أكتوبر، مسجلاً أعلى مستوى له في ثلاث سنوات. كما استقر التضخم الأساسي عند 2.5%، مما يشير إلى أن الضغوط السعرية لا تقتصر على قطاع واحد فقط من الاقتصاد.
تكتسب تكاليف الطاقة المرتفعة أهمية خاصة، نظراً لاحتمالية انتقال تأثيرها إلى أسعار السلع والخدمات الأخرى خلال الأشهر المقبلة. وقد حذر مسؤولو البنك المركزي الأوروبي من أن هذا السيناريو يزيد من مخاطر ترسيخ التضخم، مما قد يستدعي مزيداً من التشديد النقدي. ويرى هؤلاء المسؤولون أن الأسواق ربما تستهين بحجم زيادات أسعار الفائدة المستقبلية؛ فالقضية لا تتعلق فقط بالقرار القادم، بل بالمسار العام لأسعار الفائدة المطلوب لإعادة التضخم إلى مستواه المستهدف. وتشير تسعيرات السوق الحالية إلى احتمالية رفع أسعار الفائدة مرتين أو ثلاث مرات خلال الاثني عشر شهراً القادمة.
يُعد هذا عاملاً مهماً بالنسبة لليورو، إذ يشير إلى أن البنك المركزي الأوروبي قد يحافظ على نهج تقييدي في سياسته النقدية لفترة طويلة. ومع ذلك، سيتعين على البنك المركزي أيضاً النظر في تأثير ارتفاع تكاليف الاقتراض على الاقتصاد الأوروبي. أما في الولايات المتحدة، فينصب التركيز على العلاقة بين سوق العمل والتضخم؛ فإذا استمرت الأجور في الارتفاع بوتيرة سريعة، فقد يخلص الاحتياطي الفيدرالي إلى ضرورة إجراء زيادات إضافية في أسعار الفائدة.
الاحتياطي الفيدرالي والبنك المركزي الأوروبي يواجهان احتمال رفع أسعار الفائدة في ديسمبر
من التطورات اللافتة بشكل متزايد أن كلا البنكين المركزيين قد يقدمان على رفع أسعار الفائدة خلال اجتماعاتهما في شهر ديسمبر. فبالنسبة للاحتياطي الفيدرالي، تتمثل الأسباب الرئيسية في استمرار التضخم والتوجه المتشدد لدى بعض صناع السياسات. أما في منطقة اليورو، فتنبع الضغوط بشكل أساسي من ارتفاع أسعار الطاقة والمخاوف بشأن "التأثيرات الثانوية"، حيث تنتقل التكاليف المرتفعة لتؤثر على قطاعات أخرى في الاقتصاد.
فيما يتعلق بزوج اليورو/دولار (EURUSD)، لن تقتصر المسألة الجوهرية على القرارات التي سيتم الإعلان عنها في ديسمبر فحسب، بل ستمتد لتشمل مسارات أسعار الفائدة التي ستشير إليها كلتا المؤسستين للأشهر المقبلة. فقد ألمح مسؤولو البنك المركزي الأوروبي إلى أن إعادة التضخم إلى مستواه المستهدف قد تتطلب أكثر من زيادة واحدة في أسعار الفائدة. وإذا حظي هذا الرأي بدعم أوسع داخل مجلس المحافظين، فقد يبدأ المستثمرون في توقع مسار أكثر تقييداً للسياسة النقدية في منطقة اليورو.
قد يواصل الاحتياطي الفيدرالي أيضاً رفع أسعار الفائدة إلى ما بعد شهر ديسمبر؛ إذ إن استمرار الضغوط التضخمية ومتانة الاقتصاد الأمريكي يبقيان الباب مفتوحاً أمام المزيد من إجراءات التشديد النقدي. وبناءً عليه، سيعتمد اتجاه زوج اليورو/دولار على الفارق في حجم ووتيرة التحركات السياسية التي سيتخذها البنكان المركزيان. فإذا اتخذ الاحتياطي الفيدرالي إجراءات أكثر صرامة، فسيصب ذلك في صالح الدولار، بينما قد يؤدي تزايد التوقعات بمزيد من رفع أسعار الفائدة من قبل البنك المركزي الأوروبي إلى دعم اليورو.
فوز الديمقراطيين يلقي بظلاله على الدولار
تأثرت العملة الأمريكية أيضاً بنتائج انتخابات التجديد النصفي؛ فقد حقق الديمقراطيون فوزاً حاسماً مكنهم من السيطرة على كل من مجلس النواب ومجلس الشيوخ. ومن شأن هذا التوازن السياسي أن يزيد من احتمالية حدوث جمود في واشنطن، مما قد يحد من قدرة إدارة ترامب على تنفيذ أجزاء من أجندتها الاقتصادية.
وقد جاء رد فعل الأسواق في البداية سلبياً بالنسبة للدولار؛ إذ بدأ المستثمرون في أخذ احتمالية تراجع الإنفاق المالي في الحسبان، وهو ما يعني ضعف الزخم الداعم للاقتصاد الأمريكي. كما انخفضت عوائد سندات الخزانة، مما أتاح لزوج اليورو/دولار مجالاً للارتفاع.
زوج اليورو/دولار (EURUSD) يترقب اتجاهاً أكثر وضوحاً
لا يزال زوج اليورو/دولار يتداول بالقرب من مستوى 1.1200، في ظل ترقب الأسواق لمحفز قد يحدد مسار الزوج خلال الجلسات القليلة القادمة. ويستفيد الدولار من التوقعات بقيام الاحتياطي الفيدرالي برفع أسعار الفائدة في ديسمبر، بينما يجد اليورو دعماً في ارتفاع معدلات التضخم وتصريحات أكثر تشدداً من مسؤولي البنك المركزي الأوروبي.
قد يرجح تقرير الوظائف غير الزراعية (NFP) الصادر اليوم كفة أحد الطرفين؛ فإذا جاءت أرقام التوظيف قوية مع نمو ملموس في الأجور، فإن ذلك سيعزز احتمالية رفع الفائدة من قبل الاحتياطي الفيدرالي في ديسمبر، مما قد يدفع زوج اليورو/دولار للانخفاض مجدداً. وفي المقابل، إذا جاء التقرير مخيباً للآمال، فسيضعف ذلك مبررات المزيد من التشديد النقدي في الولايات المتحدة، مما قد يساعد اليورو على العودة للصعود فوق مستوى 1.1200.
كما ستكتسب بيانات التضخم الأمريكية أهمية بالغة خلال الأيام المقبلة؛ إذ لن يتمكن المستثمرون من تكوين رؤية واضحة حول احتمالية قيام الاحتياطي الفيدرالي بمزيد من التشديد النقدي إلا من خلال تقييم ظروف سوق العمل جنباً إلى جنب مع تطورات الأسعار. أما بالنسبة لليورو، فستظل الأنظار متجهة نحو إشارات البنك المركزي الأوروبي، لا سيما تلك المتعلقة بحجم زيادات أسعار الفائدة التي قد تكون ضرورية في العام المقبل.
نقاط رئيسية
- يُعد تقرير الوظائف غير الزراعية (NFP) الصادر اليوم الحدث الأهم بالنسبة لزوج اليورو/دولار. وتتوقع الأسواق زيادة في التوظيف بنحو 65 ألف وظيفة، مع بقاء معدل البطالة عند مستوى 4.2%.
- قد تؤدي بيانات سوق العمل القوية ونمو الأجور الملحوظ إلى زيادة احتمالية رفع الفائدة من قبل الاحتياطي الفيدرالي في ديسمبر، مما يدعم الدولار.
- ارتفع مؤشر أسعار المستهلكين المنسق (HICP) في منطقة اليورو إلى 4.0% على أساس سنوي في أكتوبر، مما يضع مزيداً من الضغوط على البنك المركزي الأوروبي.
- قد يقوم كل من الاحتياطي الفيدرالي والبنك المركزي الأوروبي برفع أسعار الفائدة في ديسمبر، لكن المسار المتوقع للسياسة النقدية في الأشهر التالية سيكون حاسماً بالنسبة لزوج اليورو/دولار.
- أدى فوز الديمقراطيين في انتخابات التجديد النصفي الأمريكية إلى زيادة حالة عدم اليقين السياسي، وهو ما أثر سلباً على الدولار في البداية.
- ستعتمد الحركة القادمة لزوج اليورو/دولار بشكل أساسي على تقرير الوظائف غير الزراعية الصادر اليوم، وبيانات التضخم المرتقبة، وأي من البنكين المركزيين سيتخذ نهجاً أكثر تشدداً في سياسته النقدية.


التقويم الاقتصادي: تقرير الوظائف غير الزراعية (NFP) تحت مجهر الأسواق المالية



حصاد الأسواق: انهيار قطاع التكنولوجيا و«خميس أسود» للأسواق العالمية

ملخص يومي: وول ستريت تشهد موجة بيع هائلة

عمليات بيع في مؤشر "ناسداك" 🚩 أسهم التكنولوجيا تتكبد خسائر فادحة