

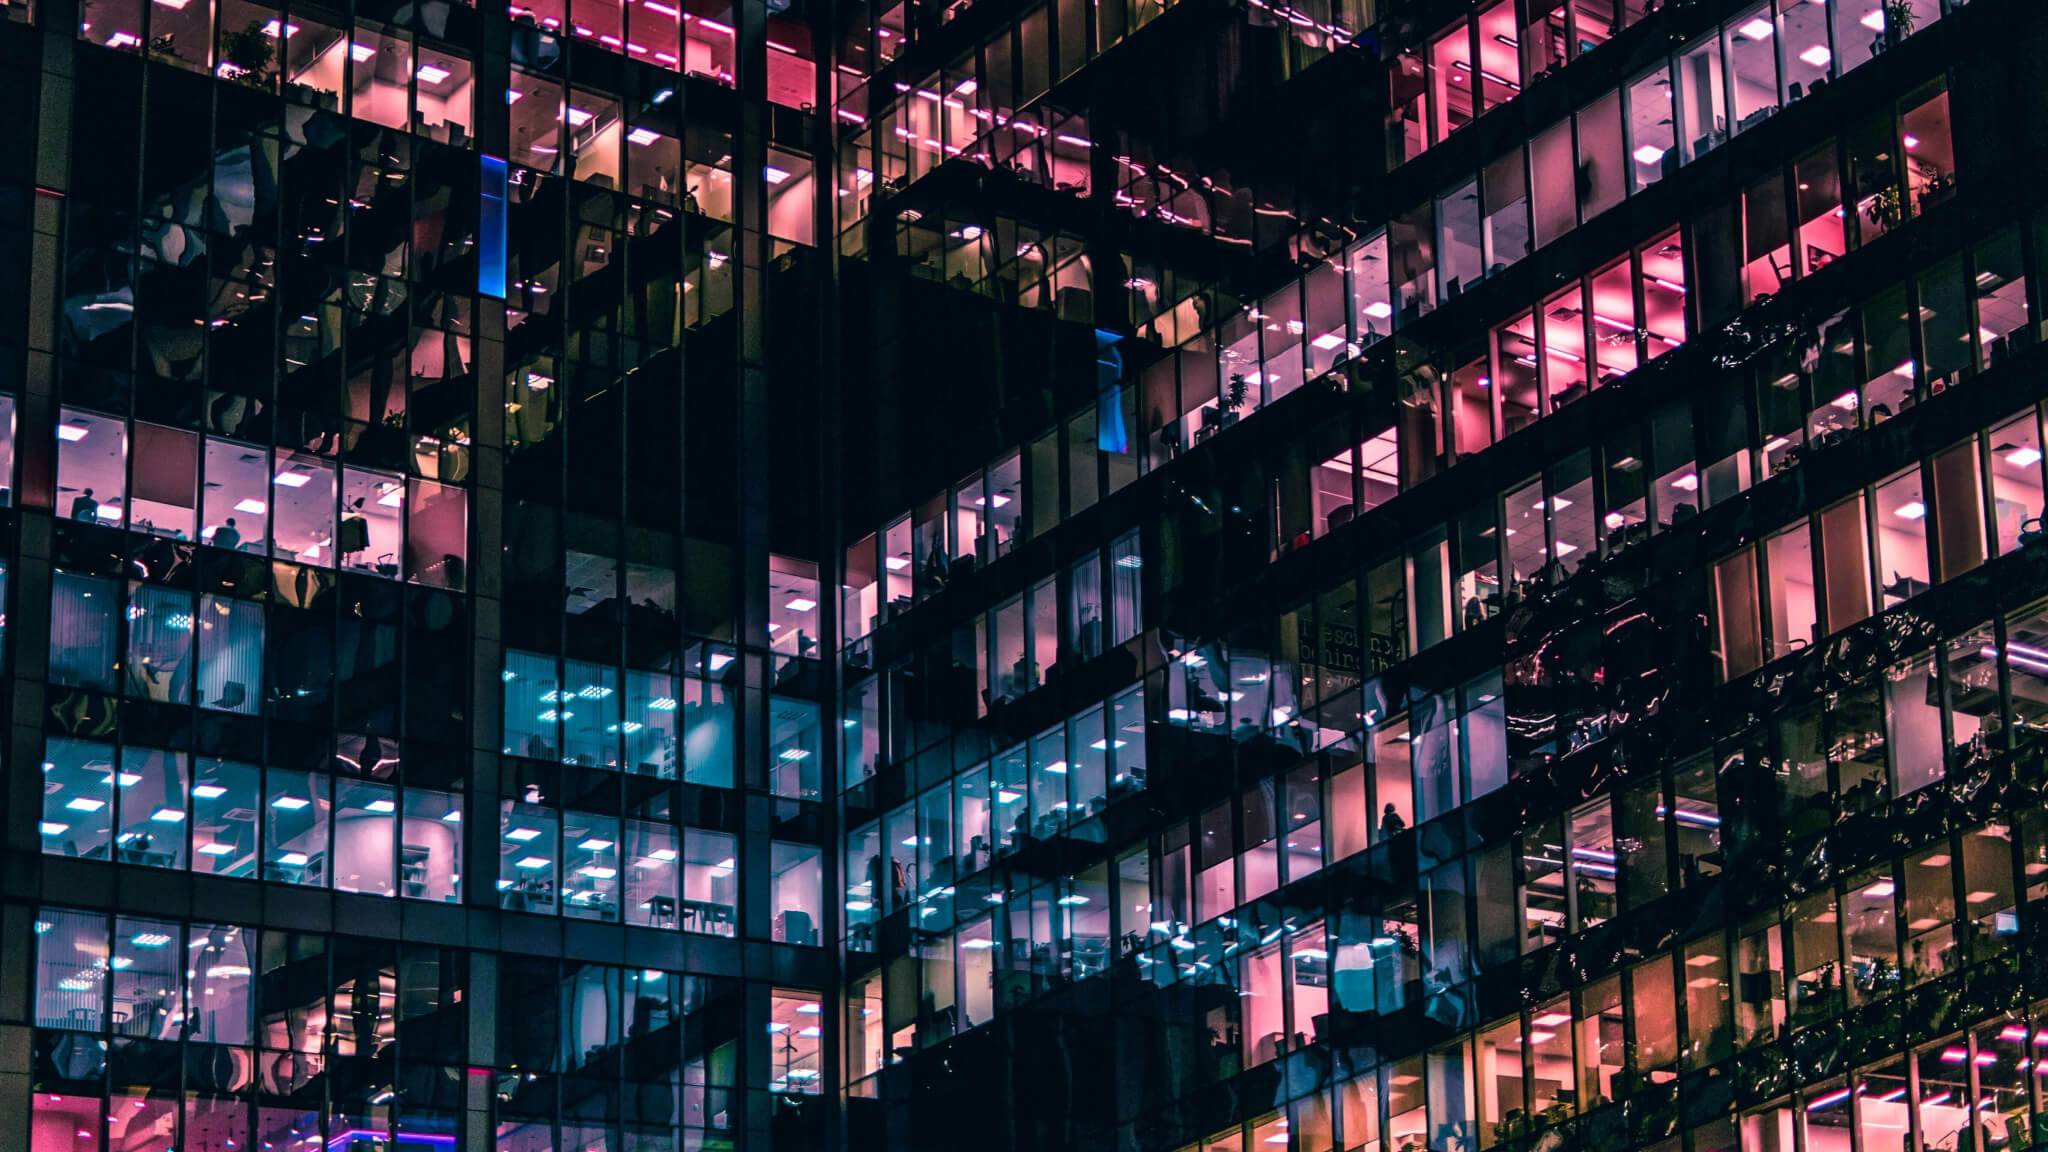
- تشهد الفضة اليوم تراجعاً بنحو 3% لتصل إلى حوالي 47.3 دولاراً للأوقية، مختبرةً بذلك أدنى مستوياتها المسجلة في أكتوبر 2025.
- وتشير تقديرات السوق إلى احتمال نسبته 92% لقيام الاحتياطي الفيدرالي برفع أسعار الفائدة في ديسمبر، مما يعزز من قوة الدولار الأمريكي.
- ومن المتوقع أن ينخفض الطلب العالمي على الفضة بنسبة 5% في عام 2026، مما سيؤدي إلى تحول السوق نحو تحقيق فائض طفيف.
- وتُظهر المؤشرات الفنية وصول المعدن إلى مرحلة "التشبع البيعي"، إلا أن الاتجاه العام لا يزال هبوطياً بشكل واضح.

- تشهد الفضة اليوم تراجعاً بنحو 3% لتصل إلى حوالي 47.3 دولاراً للأوقية، مختبرةً بذلك أدنى مستوياتها المسجلة في أكتوبر 2025.
- وتشير تقديرات السوق إلى احتمال نسبته 92% لقيام الاحتياطي الفيدرالي برفع أسعار الفائدة في ديسمبر، مما يعزز من قوة الدولار الأمريكي.
- ومن المتوقع أن ينخفض الطلب العالمي على الفضة بنسبة 5% في عام 2026، مما سيؤدي إلى تحول السوق نحو تحقيق فائض طفيف.
- وتُظهر المؤشرات الفنية وصول المعدن إلى مرحلة "التشبع البيعي"، إلا أن الاتجاه العام لا يزال هبوطياً بشكل واضح.
تشهد الفضة اليوم تراجعاً بنحو 3% لتصل إلى حوالي 47.3 دولاراً للأونصة، مختبرةً بذلك مستويات قريبة من أدنى مستوياتها المسجلة في أكتوبر 2025. وعلى مدار الأسبوع الماضي، فقد المعدن النفيس 11.3% من قيمته، بينما بلغت خسائره خلال الشهر الماضي 16.9%، أما مقارنةً بالذروة القياسية التي سجلها في يناير (حوالي 120 دولاراً)، فقد انخفض بنحو 61%. ومنذ بداية العام، تراجع السعر بنسبة 34.8%. ويشهد قطاع المعادن النفيسة ككل أداءً ضعيفاً؛ إذ هبط سعر الذهب إلى نحو 3840 دولاراً، وهو أدنى مستوى له منذ أكثر من عام. وتُشير تقديرات السوق إلى احتمال بنسبة 92% لقيام الاحتياطي الفيدرالي برفع أسعار الفائدة في ديسمبر، في حين بلغ الدولار الأمريكي أقوى مستوياته منذ أبريل 2025.
الاحتياطي الفيدرالي والدولار يضعفان الزخم
تُمارس السياسة النقدية ضغوطاً شديدة على الذهب والفضة. فقد ارتفع مؤشر أسعار المستهلك (CPI) لشهر أكتوبر بنسبة 0.4% على أساس شهري، متجاوزاً التوقعات؛ ورغم تباطؤ مؤشر أسعار المنتجين (PPI) إلى 0.3%، إلا أنه تم تعديل قراءة شهر سبتمبر بالرفع. وتتسم تصريحات مسؤولي الاحتياطي الفيدرالي بنبرة أكثر تشدداً؛ حيث يرى جيف شميد أن التضخم لا يزال "مرتفعاً للغاية"، ويشير جون ويليامز إلى الحاجة لمزيد من التشديد النقدي، بينما يؤكد فيليب جيفرسون أن قراراته تستند إلى بيانات التضخم. ووفقاً لأداة "فيد ووتش" (FedWatch)، تُسعر الأسواق احتمالاً بنسبة 92% لرفع أسعار الفائدة بمقدار 25 نقطة أساس في ديسمبر، واحتمالاً بنسبة 8% لرفعها بمقدار 50 نقطة أساس. وتؤدي أسعار الفائدة المرتفعة إلى زيادة تكلفة الفرصة البديلة لحيازة المعادن النفيسة التي لا تدر أي فوائد. علاوة على ذلك، يجعل الدولار القوي المعادن أكثر تكلفة بالنسبة للمستثمرين من خارج الولايات المتحدة، مما يضغط على الطلب، لا سيما في الصين والهند، وهما أكبر الأسواق طلباً. وتترقب الأسواق اليوم خطاب رئيس الاحتياطي الفيدرالي، كيفن وارش، كما تنتظر يوم الأربعاء صدور محضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) الذي عُقد في أكتوبر.
ورغم أن المشهد يبدو قاتماً حالياً بالنسبة للمعادن النفيسة، إلا أن انخفاض أسعار النفط قد يمهد الطريق لسيناريو يتضمن رفعاً أخيراً لأسعار الفائدة، مما قد يشير إلى اقتراب السوق من قاع محتمل. وفي المقابل، لا تزال الظروف الأساسية تشهد مزيداً من التدهور.
الأساسيات: تلاشي العجز
يتوقع كل من "معهد الفضة" (The Silver Institute) وشركة "ميتالز فوكس" (Metals Focus) انخفاض الطلب العالمي على الفضة في عام 2026 بنسبة 5%، ليصل إلى 1.08 مليار أونصة، وذلك على النحو التالي:
- الطلب الصناعي: انخفاض بنسبة 3%؛ نتيجة تراجع عدد منشآت الطاقة الشمسية، لا سيما في الصين، في حين أدت مستويات الأسعار المسجلة في يناير إلى تسريع وتيرة استبدال الفضة بمواد أخرى في الخلايا الكهروضوئية.
- المجوهرات: انخفاض بنسبة 22%، والأواني الفضية: انخفاض بنسبة 17%؛ بسبب ارتفاع الأسعار وضعف الطلب في المناطق الريفية في الهند.
- السبائك والعملات المعدنية: انخفاض بنسبة 2%؛ حيث سجلت استثمارات الأفراد في الولايات المتحدة أدنى مستوياتها منذ عام 2010.
- صناديق الاستثمار المتداولة (ETPs): تدفقات خارجة بقيمة 45 مليون أونصة، بعد تدفقات داخلة بلغت 278 مليون أونصة في عام 2025.
ويتمثل التحول الأبرز في توازن السوق؛ فمع احتساب صناديق الاستثمار المتداولة (ETPs/ETFs)، ينتقل السوق من عجز قدره 332 مليون أونصة في عام 2025 إلى فائض طفيف يبلغ 10 ملايين أونصة في عام 2026. وبذلك، يفقد سيناريو "نقص الفضة المزمن" -الذي كان المحرك الرئيسي للسوق الصاعدة في العام الماضي- زخمه، رغم المخاوف التي سادت في وقت سابق من هذا العام بشأن عدم كفاية احتياطيات الفضة لتلبية طلب جميع المشترين. ومع ذلك، لا تشير مراكز التداول إلى وجود حالة من الذعر؛ إذ تحتفظ الصناديق بمركز شرائي صافٍ (net long position) يبلغ نحو 21 ألف عقد، وهو ما يعادل تاريخياً النسبة المئوية السابعة والثلاثين (37th percentile). وهذا يعني أن رأس المال المضارب يتسم بالحذر، لكنه ليس متهيئاً لانخفاضات حادة. وعلى أساس سنوي، يتداول سعر الفضة عند مستوى يقل بنحو انحرافين معياريين عن متوسطه، بينما يظل أعلى من متوسطه بنحو 0.5 انحراف معياري عند النظر إلى أداء السنوات الخمس الماضية. وعليه، تُعد الفضة رخيصة مقارنة بالعام الماضي، لكن ليس عند النظر إليها من منظور طويل الأمد.
التحليل الفني
منذ بلوغ ذروتها مطلع العام، تحركت أسعار الفضة ضمن قناة هابطة، حيث انتهت كل موجة ارتداد (في فبراير وأبريل وأغسطس) بتسجيل قمة أدنى من سابقتها. وقد هبط السعر إلى ما دون مستوى تصحيح 78.6% لكامل الموجة الصاعدة التي شهدها عام 2025 (عند 48.17 دولاراً أمريكياً)، كما كسر السعر في الجلسات الأخيرة مستوى امتداد 61.8% للموجة الهابطة الأخيرة. يختبر السعر حالياً نطاق 45–47 دولاراً أمريكياً، وهو المستوى الذي يمثل أدنى مستويات شهر أكتوبر 2025. ويُعد هذا آخر مستوى دعم رئيسي قبل وجود فجوة سعرية أكبر. وفي حال فشل السعر في التماسك عند هذا المستوى، فإن إسقاط امتداد فيبوناتشي بنسبة 1:1 يشير إلى مستوى 36 دولاراً أمريكياً؛ وهو مستوى كان يمثل مقاومة خلال عامي 2024–2025، ثم تحول إلى دعم بعد اختراقه. وفي الطريق نحو ذلك، يقع الحد السفلي للقناة السعرية عند مستوى 41–42 دولاراً أمريكياً تقريباً.
وقد انخفض مؤشر القوة النسبية (RSI-14) إلى 30.2، ليقترب بذلك من منطقة "تشبع البيع"، بينما يتداول السعر عند مستوى يقل بنسبة 18.2% عن متوسطه المتحرك لفترة 50 جلسة. ولا يزال مؤشر "ماكد" (MACD) في النطاق السلبي دون ظهور أي إشارة على انعكاس الاتجاه حتى الآن. ومع أن بلوغ حالة "تشبع البيع" هذه يزيد من احتمالية حدوث ارتداد فني، إلا أن الاتجاه العام لا يزال هابطاً بوضوح.
نسبة الذهب إلى الفضة: الفضة لا تزال باهظة الثمن نسبياً
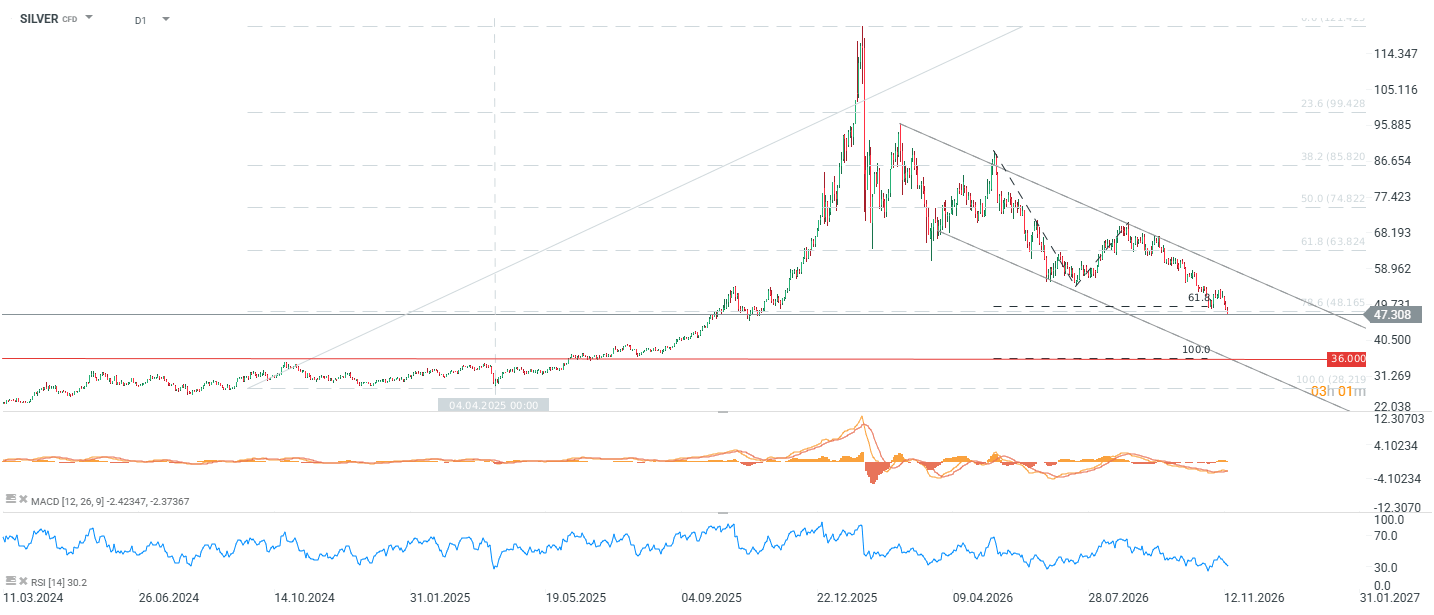
في ظل وصول سعر الذهب إلى نحو 3840 دولاراً أمريكياً، تبلغ نسبة الذهب إلى الفضة قرابة 81. وبالنظر إلى المتوسط المتحرك لعشر سنوات، تبدو الفضة مقيمة تقييماً عادلاً مقارنة بالذهب. ومن ناحية أخرى، فإن عودة النسبة إلى مستوى 90 (وهو ما يقارب متوسط الفترة 2020–2024) تعني وصول سعر الفضة إلى حوالي 42.7 دولاراً أمريكياً -بافتراض بقاء سعر الذهب على حاله- وهو مستوى يتزامن مع الحد الأدنى للقناة السعرية. أما انخفاض سعر الفضة إلى 36 دولاراً أمريكياً، فسيتطلب وصول النسبة إلى قرابة 107 (مع ثبات سعر الذهب)، أو حدوث تراجع إضافي في أسعار الذهب مع بقاء النسبة عند مستوى 90 تقريباً (أي وصول سعر الذهب إلى نحو 3240 دولاراً أمريكياً). وبناءً عليه، تشير هذه النسبة إلى وجود مخاطر هبوطية قد تدفع سعر الفضة نحو نطاق 41–43 دولاراً أمريكياً؛ غير أن وصول السعر إلى 36 دولاراً أمريكياً يتطلب ضعفاً أوسع نطاقاً يشمل قطاع المعادن النفيسة ككل، بدلاً من أن يكون تراجع الفضة ناتجاً عن ضعف في أدائها بمفردها.
خاتمة
تستقر الفضة عند آخر مستوى دعم رئيسي لها في نطاق 45–46 دولاراً، في حين لا تزال جميع العوامل المعاكسة قائمة؛ وهي: توجهات الاحتياطي الفيدرالي المتشددة، وقوة الدولار الأمريكي التي وصلت إلى أعلى مستوياتها منذ عام ونصف، وتراجع الطلب، وتلاشي العجز في السوق الفعلية. وتشير مؤشرات التشبع البيعي (مؤشر القوة النسبية RSI عند 30، ودرجة الانحراف المعياري "z-score" لمدة عام واحد بالقرب من -2)، إلى جانب تمركزات صناديق الاستثمار التي تتسم بالحذر بدلاً من التطرف، إلى احتمالية حدوث ارتداد فني نحو مستوى 50 دولاراً. ومع ذلك، فإن أي تغيير في اتجاه السوق يتطلب تحولاً في خطاب الاحتياطي الفيدرالي. وفي حال أكد "وارش" (Warsh) ومحضر اجتماع اللجنة الفيدرالية للسوق المفتوحة (FOMC) المقرر صدوره يوم الأربعاء تبني نهج متشدد، وحدث كسر لمستوى 45 دولاراً، فإن الطريق سيصبح ممهداً نحو مستويات 41–42 دولاراً، وصولاً في نهاية المطاف إلى 36 دولاراً.

التقويم الاقتصادي – بيانات أضعف من آسيا، وتوترات في مضيق هرمز، ومعدلات التضخم في كندا


حصاد الأسواق: بيانات صينية ضعيفة وعمليات بيع لأسهم شركات الرقائق الآسيوية تؤثر سلباً على المعنويات قبيل خطاب وارش


ملخص يومي: تباطؤ التضخم في مؤشر أسعار المنتجين (PPI)، وزوج اليورو/الدولار يقترب من مستوى 1.10

مستقبل النقل البحري: دبي تعزز صدارتها كأهم مركز بحري في الشرق الأوسط وتقتحم قمة التنافسية العالمية