

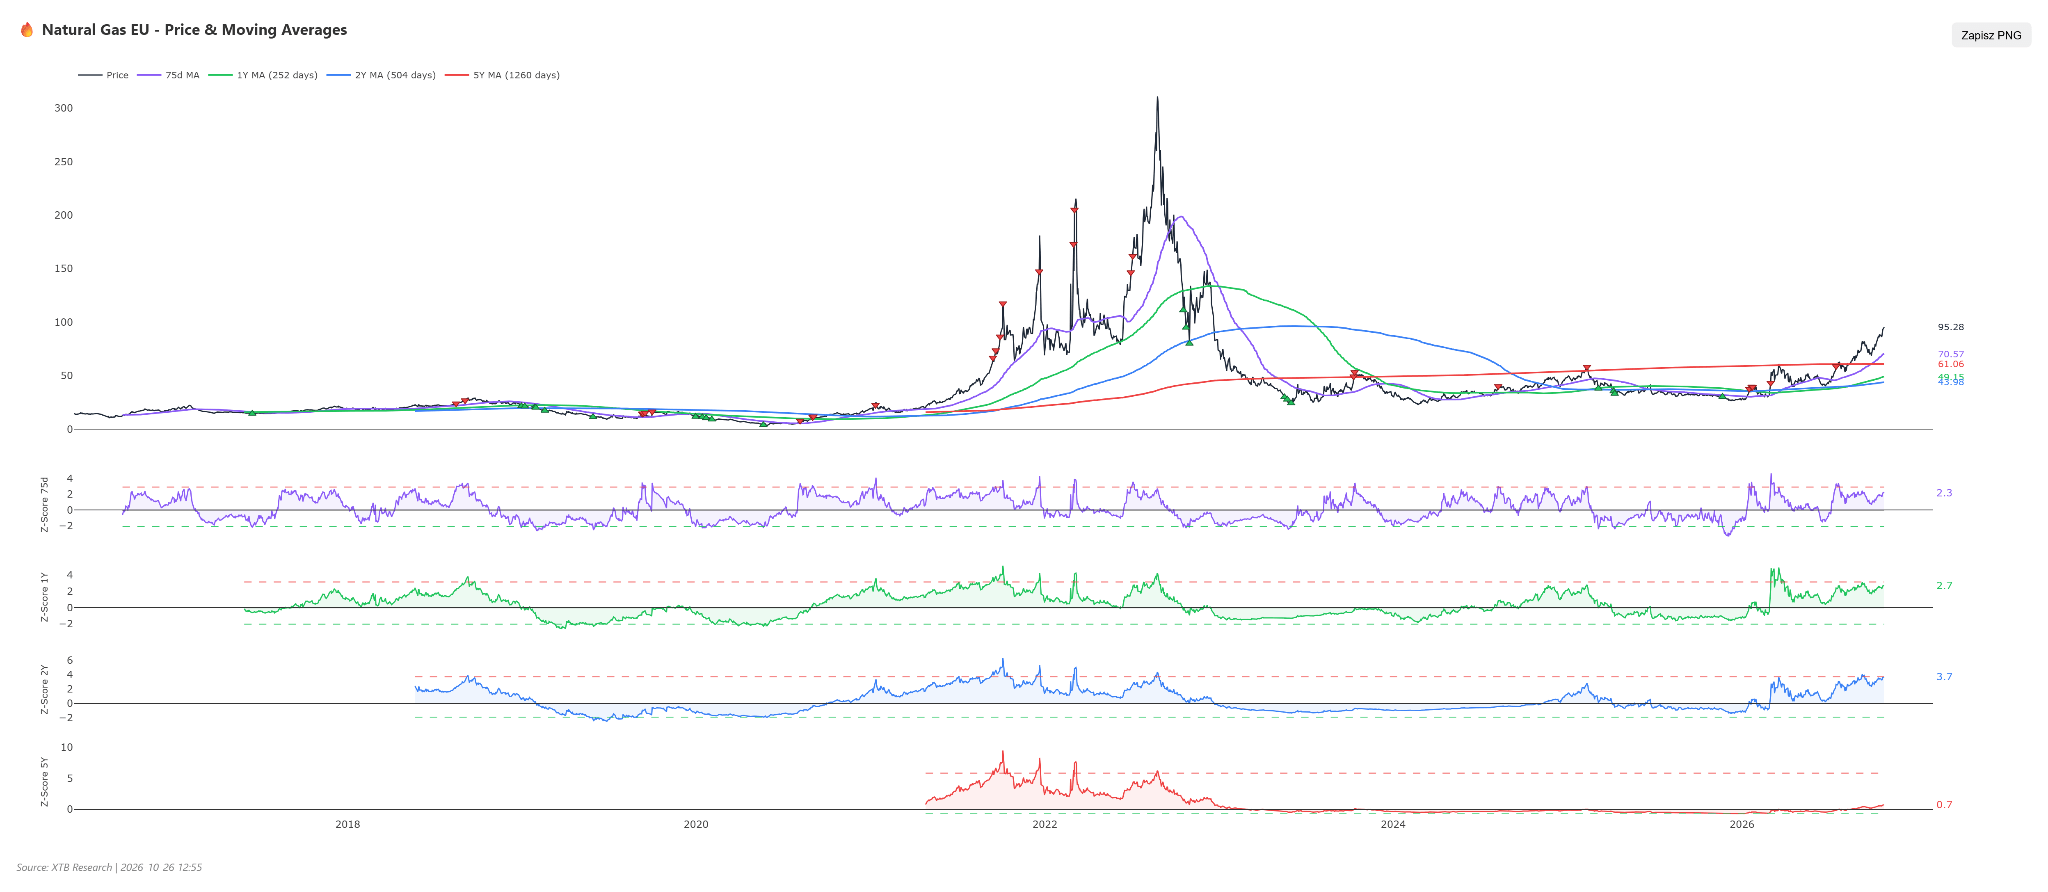
- وصلت أسعار الغاز الطبيعي في أوروبا إلى 95.41 يورو لكل ميغاواط/ساعة، مسجلةً بذلك أعلى مستوى لها منذ عام 2022.
- وتبلغ مستويات تخزين الغاز في أوروبا 75% من السعة التخزينية، وهو أدنى مستوى موسمي منذ عام 2009.
- كما تؤدي انقطاعات الإمدادات من النرويج والتوترات الجيوسياسية في الشرق الأوسط إلى تقييد تدفقات الوقود نحو أوروبا.
يُتداول الغاز الطبيعي الأوروبي (NATGAS.EU، وهو عقد يستند إلى مؤشر TTF الهولندي) اليوم عند مستوى 95.41 يورو لكل ميغاواط/ساعة، وقد سجل السعر في مستهل التداولات ذروة بلغت 97.5 يورو لكل ميغاواط/ساعة، وهو أعلى مستوى له منذ عام 2022. ويأتي هذا في إطار استمرار واحدة من أكثر موجات صعود الأسعار ديناميكية في أسواق السلع هذا العام؛ حيث بلغت نسبة الارتفاع 8.78% على أساس أسبوعي، و35.51% على أساس شهري، و231.28% منذ بداية العام، و205.21% على أساس سنوي. وفي المقابل، يسلك الغاز الطبيعي الأمريكي (عقد Henry Hub) مساراً معاكساً تماماً، إذ سجل تراجعاً شهرياً بنسبة 7.09% خلال الفترة ذاتها، ليحوم حول مستوى 3 دولارات لكل مليون وحدة حرارية بريطانية بعد عملية ترحيل العقود الأخيرة، بينما انخفض عقد شهر نوفمبر إلى 2.5 دولار، وهو نظرياً أدنى مستوى منذ عام 2024. وقد وصل التباين بين جانبي المحيط الأطلسي إلى مستويات نادراً ما شهدها تاريخ كلا السوقين.
عوامل أساسية داعمة للصعود: أدنى مستويات للمخزونات الموسمية منذ عام 2009
يتمحور هذا التحرك السعري الحالي حول وضع المخزونات؛ إذ بلغت مخزونات الغاز الأوروبية، حتى تاريخ 24 أكتوبر، نحو 75% من سعتها (تشير بعض التقديرات إلى 74.6%)، وهو أدنى مستوى موسمي منذ بدء تسجيل البيانات من قبل منظمة البنية التحتية للغاز في أوروبا (GIE) في عام 2009، مقارنة بمتوسط موسمي على مدى خمس سنوات يبلغ نحو 90%. وفي ألمانيا، التي تُعد أكبر سوق في القارة، تبلغ نسبة المخزونات نحو 61% فقط، رغم أن حجم المخزون الفعلي سجل ارتفاعاً طفيفاً خلال الأسبوع الماضي (ليصل إلى 152.07 تيراواط/ساعة مقارنة بـ 151.63 تيراواط/ساعة في الفترة السابقة). أما في فرنسا، فقد بلغ حجم المخزونات 108.00 تيراواط/ساعة، ارتفاعاً من 107.82 تيراواط/ساعة في وقت سابق.
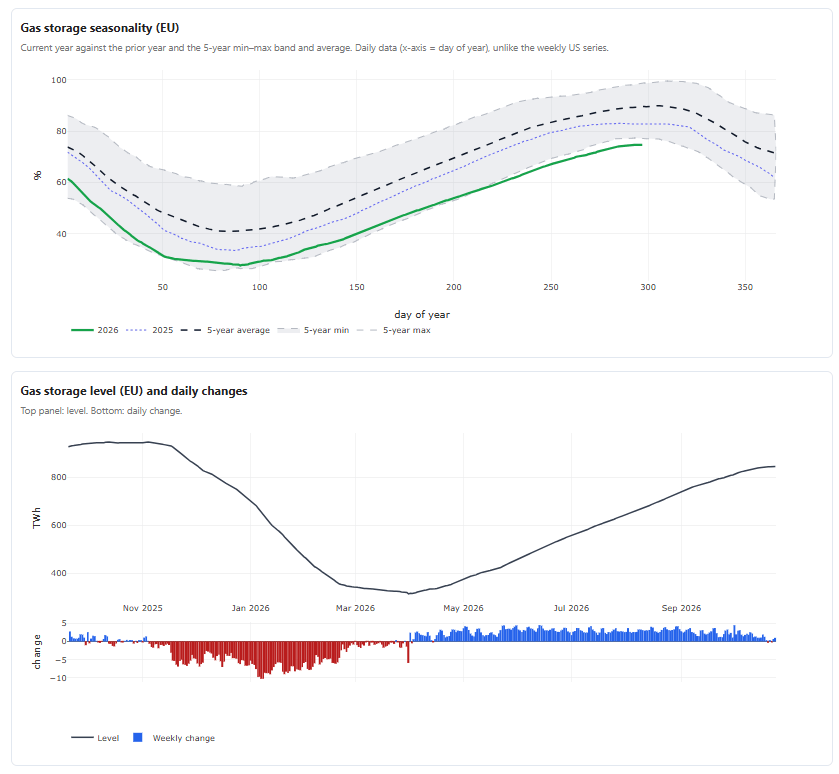
تجدر الإشارة إلى أنه في الأيام الأخيرة، ظهرت حالات لم تشهد فيها المخزونات أي نمو، مما يشير إلى أن بدء موسم التدفئة قد يؤدي إلى تحركات أقوى في الأسعار. المصدر: GIE، XTB
يُضاف إلى ذلك سلسلة من الانقطاعات في الإمدادات القادمة من النرويج، والتي تحد حالياً - في توقيت حاسم من الموسم - من تدفقات الغاز إلى القارة الأوروبية. فقد أعلنت شركة "غاسكو" (Gassco) عن قيود في حقل "أوسبيرغ" (بواقع 7.7 مليون متر مكعب يومياً منذ 26 أكتوبر)، وحقل "ترول" (بواقع 6.1 مليون متر مكعب يومياً منذ 25 أكتوبر)، ومنشأة "كارستو" (بواقع 7.6 مليون متر مكعب يومياً منذ 25 أكتوبر)، بالإضافة إلى قيود سابقة في "نيهامنا" (بما يصل إلى 19.8 مليون متر مكعب يومياً)، وحقلي "أوسغارد" و"أورمن لانج". وعلاوة على ذلك، ثمة مشكلة فنية في محطة "سانت فيرغوس" بالمملكة المتحدة (التابعة لشركة "سيريكا إنيرجي")، حيث يُتوقع أن تظل التدفقات مقيدة حتى يوم الجمعة.
فوق كل هذا، تبرز العوامل الجيوسياسية؛ إذ لا تزال شحنات الغاز الطبيعي المسال القادمة من الشرق الأوسط إلى أوروبا منخفضة بنحو 80% على أساس سنوي، وذلك بسبب اضطرابات الشحن في مضيق هرمز. كما تسود مخاوف في السوق من احتمال أن تقرر الولايات المتحدة توجيه ضربة لإيران تزامناً مع موعد انتخابات التجديد النصفي في أوائل نوفمبر. وقد نُقل عن ترامب قوله إن "لحظة اتخاذ القرار" بشأن إيران باتت تقترب.
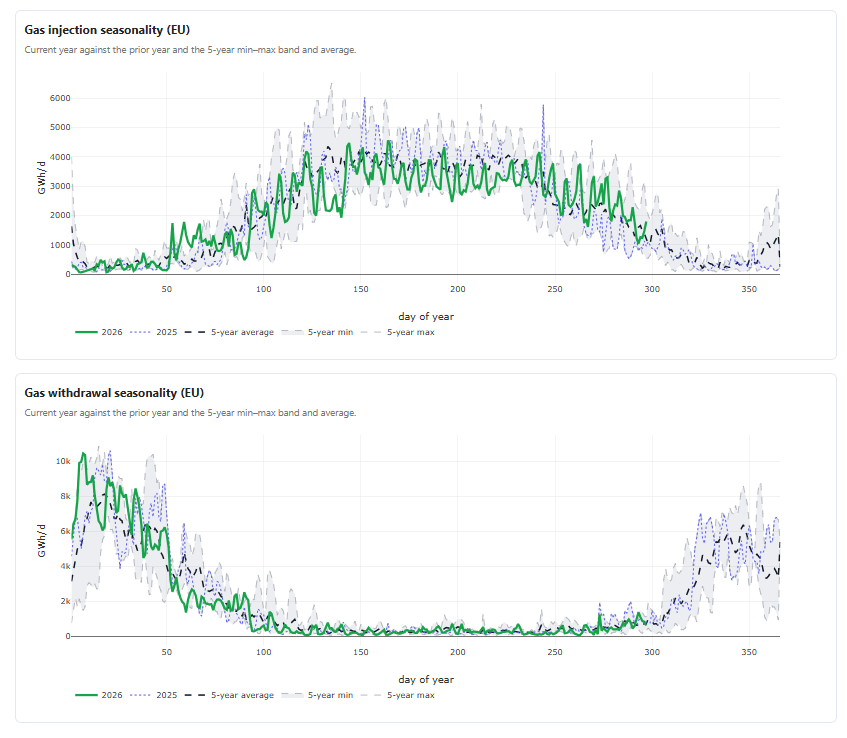
يتباطأ ضخ الغاز في المخازن بما يتماشى مع الموسمية، لكنّ الأداء خلال الأسبوعين أو الثلاثة أسابيع القادمة سيكون حاسماً. المصدر: GIE، XTB
يتداول مؤشر الغاز الطبيعي المسال الآسيوي (JKM) قرب أعلى مستوياته في أربع سنوات، متجاوزاً 30 دولاراً أمريكياً لكل مليون وحدة حرارية بريطانية (عقد ديسمبر +2.6% إلى 31.42 دولاراً أمريكياً، وعقد يناير +4% إلى 31.54 دولاراً أمريكياً)، ما يعني أن أوروبا تخسر فعلياً المنافسة على شحنات ناقلات الغاز الطبيعي المسال لصالح المشترين الآسيويين.
انخفضت واردات أوروبا من الغاز الطبيعي المسال في أكتوبر/تشرين الأول إلى ما دون المعدل الموسمي لخمس سنوات للمرة الأولى منذ أغسطس/آب، على الرغم من التوقعات الموسمية بالنمو.
التحليل الفني: يُظهر الرسم البياني اليومي لسهم NATGAS.EU مثالاً نموذجياً لاتجاه صعودي قوي مبني على موجتين دافعتين متتاليتين، يفصل بينهما تصحيح في يونيو/حزيران تقريباً.
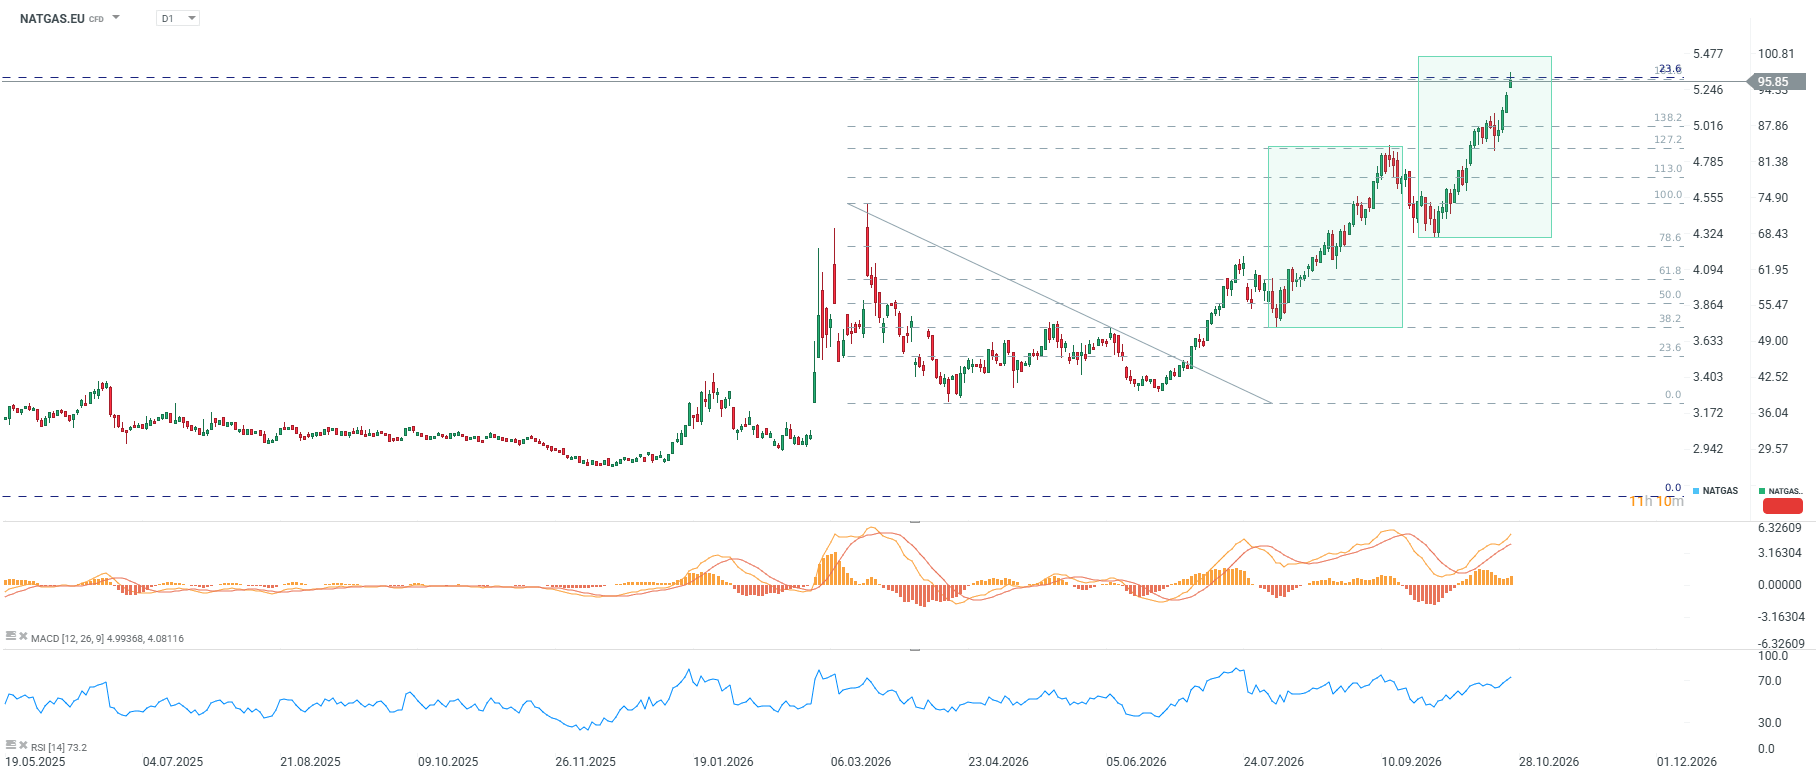
في سياق الموجة الصعودية الحالية التي بدأت منذ يونيو، نشهد الآن الموجة الثالثة. وبمقارنتها بالموجة الثانية الأكبر، يشير نطاق الحركة إلى احتمالية وصول السعر إلى 100 يورو/ميجاواط ساعة. وفي الوقت ذاته، نلاحظ رد فعل عند مستوى تصحيح 161.8% من الموجة الهبوطية التي تلت شهر مارس، وكذلك عند مستوى تصحيح 23.6% الذي يمثل كامل الموجة الهبوطية الكبيرة التي حدثت في نهاية عام 2022.
تؤكد مؤشرات الزخم قوة هذا التحرك، لكنها تشير أيضاً بوضوح إلى حالة من "تشبع الشراء". إذ يبلغ مؤشر القوة النسبية (RSI 14) مستوى 73.3، وهو ما يقع عميقاً في نطاق تشبع الشراء (أعلى من 70)؛ وهو وضع تاريخياً ما يسبق حدوث تصحيحات أو فترات توقف مؤقتة في الاتجاه الصعودي. أما مؤشر "ماكد" (MACD) فيحافظ على هيكله الإيجابي، مع وجود رسم بياني (histogram) صاعد وخطوط إشارة فوق مستوى الصفر. ومع ذلك، تجدر الإشارة إلى أنه خلال الموجة الصعودية الأولى في أغسطس، وصل الرسم البياني لمؤشر "ماكد" إلى قيم أعلى بكثير مما هي عليه الآن، رغم أن السعر كان عند مستوى مماثل؛ وهو ما يمكن تفسيره كإشارة مبكرة على ضعف الزخم (ما يُعرف بـ "التباعد" أو divergence)، وإن كان هذا لم يتأكد بعد من خلال حركة السعر الفعلية. كما يتداول السعر حالياً بنسبة 24.59% فوق المتوسط المتحرك البسيط لمدة 50 يوماً (50-day SMA)؛ وهو انحراف حاد يزيد بحد ذاته من احتمالية حدوث تصحيح فني يعيد السعر إلى مستوى أقرب من المتوسط المتحرك، بغض النظر عن العوامل الأساسية.
يؤكد مؤشر "زد-سكور" (Z-score) حجم المبالغة في التقييم من منظور تاريخي؛ حيث بلغ مؤشر "زد-سكور" لمدة عام واحد +2.73، بينما وصل لمدة عامين إلى +3.71، وحتى مؤشر السنوات الخمس -الذي كان عند مستوى سلبي (-0.34) قبل ستة أشهر- ارتفع ليصل إلى +0.75. يشير هذا إلى أن السعر الحالي يمثل حدثاً نادراً من الناحية الإحصائية عند مقارنته بأداء التداول خلال العامين الماضيين.
السيناريوهات
سيناريو الصعود (Bullish scenario): قد يؤدي تصاعد التوترات حول مضيق هرمز، أو اتخاذ إجراءات عسكرية أمريكية فعلية ضد إيران، أو استمرار عجز إمدادات الغاز الطبيعي المسال في الشرق الأوسط، بالتزامن مع حلول طقس أكثر برودة في أوروبا، إلى دفع الأسعار لتجاوز حاجز 100 يورو والوصول إلى نطاق 112–118 يورو لكل ميجاواط/ساعة. ونظراً لحاجة السوق الملحّة لتعويض المخزونات التي وصلت إلى أدنى مستوياتها على الإطلاق، فإن أي زيادة في الطلب ستترجم إلى منافسة شرسة للحصول على الشحنات، في مواجهة المشترين من آسيا.
سيناريو الهبوط (Bearish scenario): قد يؤدي انحسار التوترات في الشرق الأوسط، واستعادة حرية الملاحة عبر مضيق هرمز، ودرجات حرارة معتدلة في بداية فصل الشتاء، إلى تبدد مخاطر حدوث نقص فعلي في الإمدادات، مما يدفع المتعاملين لجني الأرباح بعد موجة الصعود القوية. وفي ظل هذه الظروف، قد تتراجع الأسعار نحو مستوى الدعم عند 88.00 يورو، مع احتمالية انخفاض أكبر لتصل إلى 75.50 يورو لكل ميجاواط/ساعة، لا سيما وأن المؤشرات الفنية -مثل مؤشر القوة النسبية (RSI) ودرجة الانحراف المعياري (Z-score)- تشير إلى وصول السوق إلى مستويات "تشبع شرائي" (overbought) بالغة الحدة.
ملخص
يواجه سوق الغاز الأوروبي وضعاً استثنائياً؛ حيث تتزامن أساسيات السوق شديدة الضيق (أدنى مستويات مخزون موسمية منذ عام 2009، وتوقفات متكررة في الإمدادات النرويجية، ومنافسة مع آسيا على شحنات الغاز الطبيعي المسال) مع مؤشرات فنية متطرفة أيضاً (مؤشر القوة النسبية RSI يتجاوز 73، ودرجة الانحراف المعياري Z-score لمدة عام تزيد عن +2.7، وسعر يتجاوز المتوسط المتحرك لمدة 50 يوماً SMA50 بنسبة 24.6%). هذا المزيج يجعل الأسعار مرشحة لمواصلة الصعود نحو 100 يورو في حال ورود أنباء سلبية من الشرق الأوسط أو تغيرات جوية قاسية، بينما يجعل السوق في الوقت ذاته عرضة لتصحيح حاد عند أول مؤشر على انحسار التوترات.


الأجندة الاقتصادية - "إيفو" (Ifo) الألماني، وتصاعد التوترات في الشرق الأوسط، ونتائج أعمال عمالقة "وول ستريت"



الانتخابات في البرازيل: لولا يعود إلى السلطة، والأسواق تتفاعل بذعر. انخفاض قيمة صناديق المؤشرات المتداولة البرازيلية بنحو 15% في طوكيو. ماذا عن USDBRL، وفول الصويا، والسكر، ومؤشر BRAComp، وصناديق المؤشرات المتداولة؟


حصاد الأسواق: غياب التصعيد يؤدي إلى انخفاض أسعار النفط. وفوز "لولا" غير المتوقع يلحق الضرر بسوق الأسهم البرازيلية

ملخص يومي: النفط عند أعلى مستوياته في خمسة أشهر، والمؤشرات تحت الضغط (23 أكتوبر 2026)