

- تتراجع أسعار الغاز الطبيعي رغم تباطؤ نمو المخزونات واضطرابات الإمداد.
- ارتفعت المخزونات الأمريكية بمقدار 67 مليار قدم مكعب، وهو أقل بكثير من المعدل الموسمي المعتاد.
- تمتلك صناديق الاستثمار مراكز بيع صافية قياسية، مما يُنذر باحتمالية حدوث ضغط على مراكز البيع.

- تتراجع أسعار الغاز الطبيعي رغم تباطؤ نمو المخزونات واضطرابات الإمداد.
- ارتفعت المخزونات الأمريكية بمقدار 67 مليار قدم مكعب، وهو أقل بكثير من المعدل الموسمي المعتاد.
- تمتلك صناديق الاستثمار مراكز بيع صافية قياسية، مما يُنذر باحتمالية حدوث ضغط على مراكز البيع.
مفاجأة في بيانات المخزونات وحالة "قوة قاهرة" في خط الأنابيب
تشهد أسعار الغاز الطبيعي تراجعاً لليوم الثالث على التوالي. وتجدر الإشارة إلى أننا شهدنا يوم الأربعاء انخفاضاً بنحو 5%، وهو ما تم تعويضه إلى حد كبير لاحقاً. وبالنظر إلى الشمعة الهبوطية القوية التي ظهرت بالأمس واستمرار هذا الاتجاه اليوم، فإننا نختبر حالياً المستويات القريبة من أدنى سعر سُجّل يوم الأربعاء. ومن المثير للاهتمام أننا نشهد في الولايات المتحدة -على غرار ما يحدث في أوروبا- تأثير قوتين متعارضتين، وهو ما قد يؤدي إلى تقلبات لافتة في النصف الثاني من شهر أكتوبر.
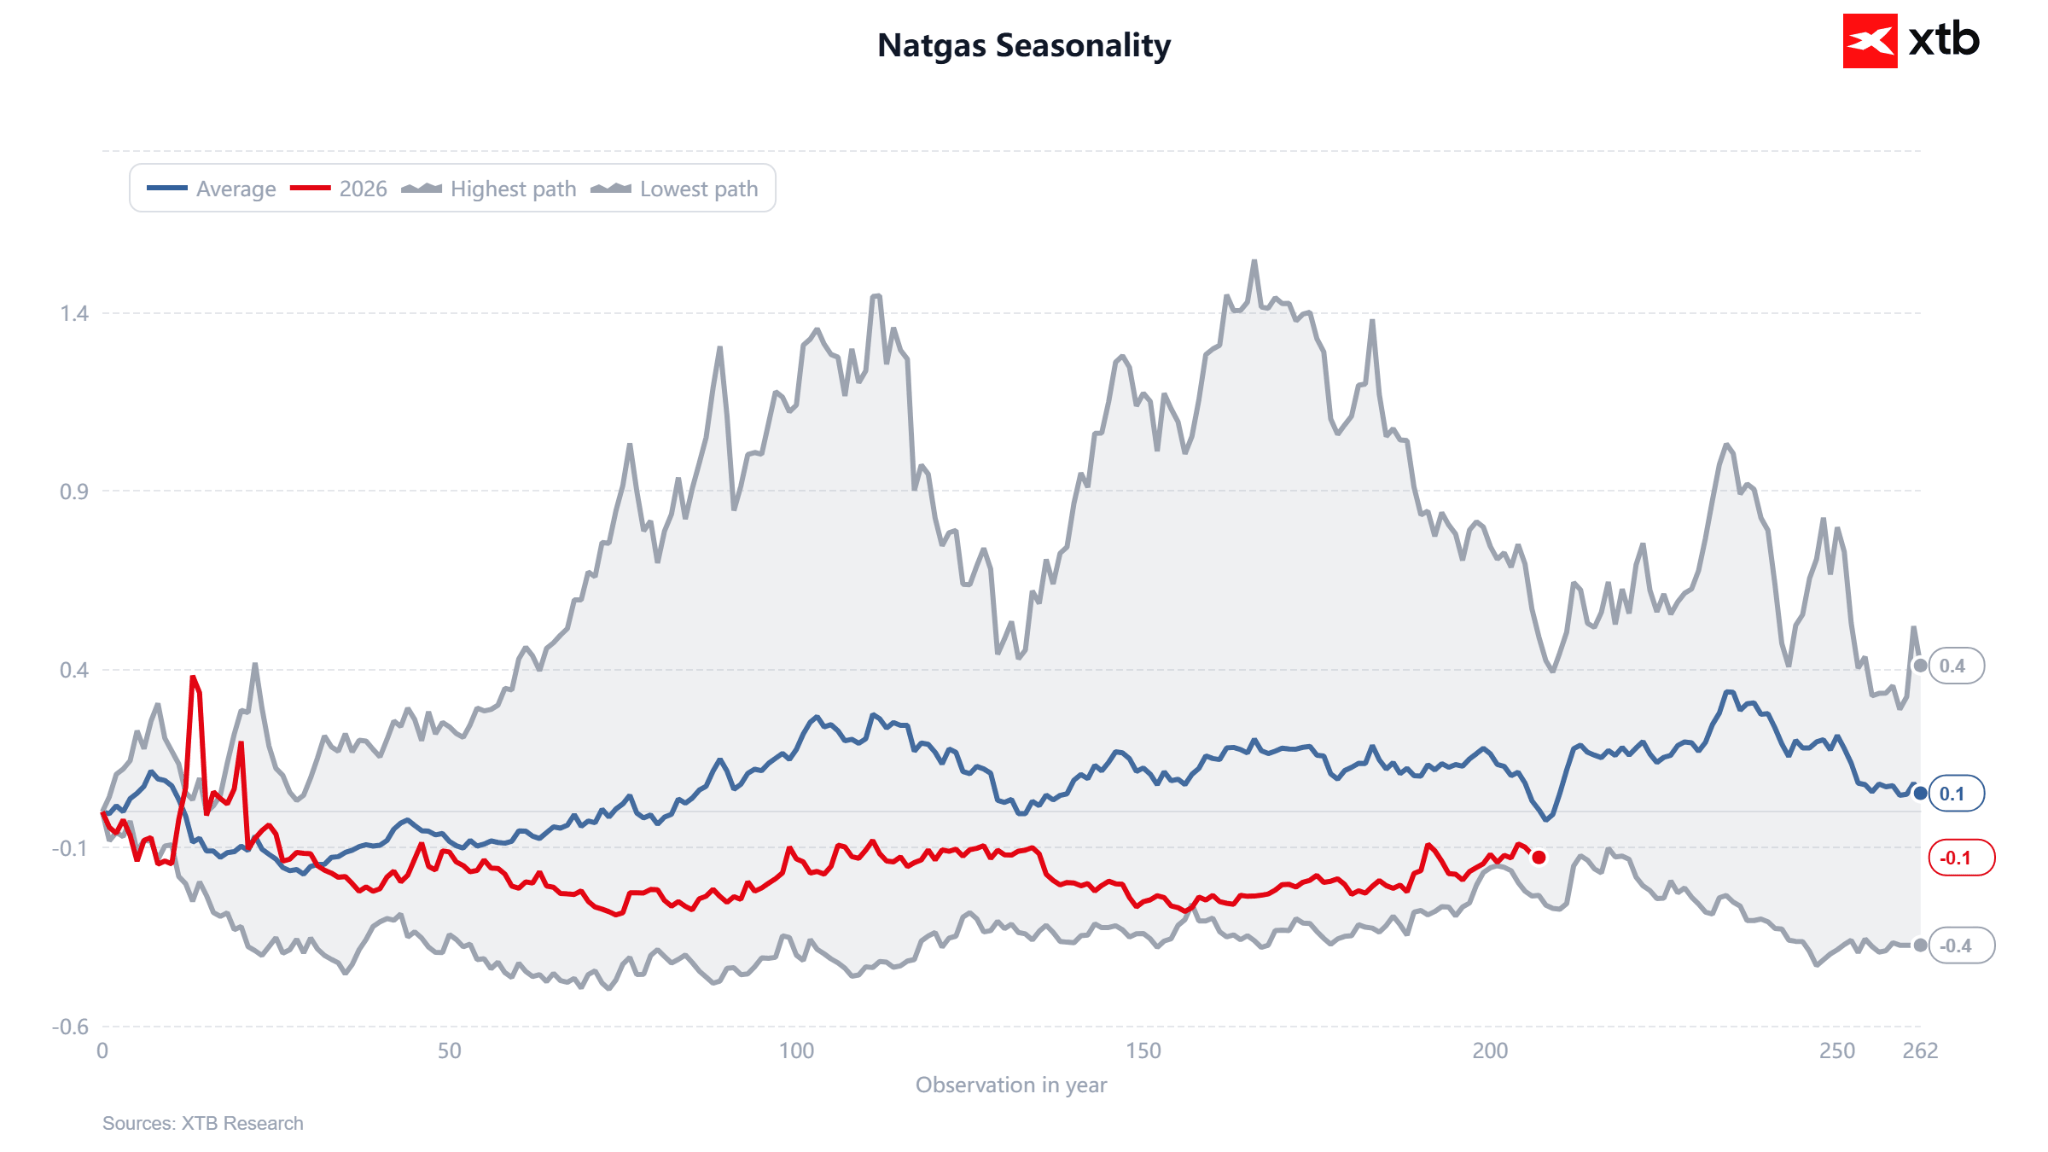
تجدر الإشارة إلى أننا وصلنا إلى مرحلة شهدت في الماضي انتعاشاً موسمياً قوياً؛ إذ غالباً ما كانت النصف الثاني من شهر أكتوبر تشهد ارتفاعاً في الأسعار نتيجة المخاوف المتعلقة بموسم التدفئة. أما الآن، فيبدو الوضع مثيراً للاهتمام للغاية؛ فمستويات المخزون تنمو ببطء، والطقس يتسم بالدفء. المصدر: XTB
مفاجأة في مستويات المخزون
أظهر تقرير إدارة معلومات الطاقة الأمريكية (EIA) زيادة في المخزون بمقدار 67 مليار قدم مكعب خلال الأسبوع المنتهي في 9 أكتوبر، وهو رقم أقل بكثير من توقعات المحللين (التي تراوحت بين 74 و76 مليار قدم مكعب) ومن المتوسط الموسمي للسنوات الخمس الماضية (90 مليار قدم مكعب). ويشير هذا إلى أن فائض المخزون قبيل موسم التدفئة لا ينمو بالسرعة التي كانت متوقعة سابقاً، وهو ما قد يعزى إلى زيادة استهلاك الغاز في توليد الكهرباء وانتعاش صادرات الغاز الطبيعي المسال. ومع ذلك، لا يزال إجمالي المخزون (3.567 تريليون قدم مكعب) أعلى قليلاً من متوسط السنوات الخمس الماضية، بينما يظل أقل بنسبة 3.9% عن مستوياته المسجلة قبل عام.
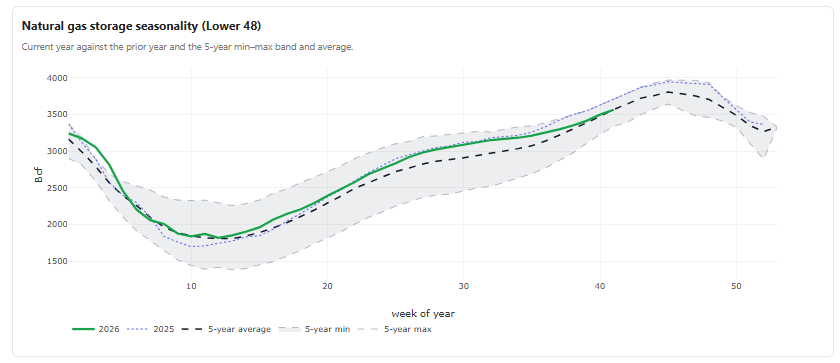
بلغت المخزونات متوسط مستوياتها المسجل على مدى السنوات الخمس الماضية، وذلك على الرغم من استمرار ارتفاع الإنتاج ومحدودية الطلب. المصدر: إدارة معلومات الطاقة الأمريكية (EIA)، شركة XTB
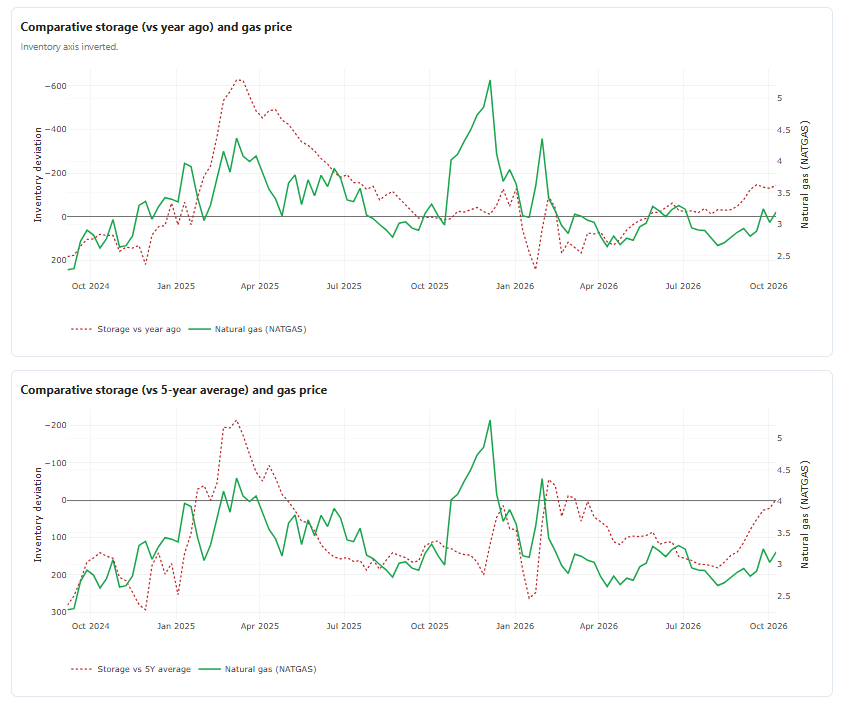
تشير بيانات التخزين المقارنة إلى احتمال وجود تقييم منخفض للسعر؛ ومع ذلك، قد توحي الظروف الجوية الحالية بتأخر بدء عمليات سحب الغاز من المخزونات. المصدر: إدارة معلومات الطاقة الأمريكية (EIA)، وشركة XTB.
تجدر الإشارة إلى أن هناك عاملاً آخر حدّ من الإمدادات في الأسابيع الأخيرة، وهو انخفاض الإنتاج في الولايات الـ 48 المتجاورة (باستثناء ألاسكا) ليصل إلى ما يقرب من 110.8–112 مليار قدم مكعب يومياً (انخفاضاً من مستويات قياسية سُجلت في أغسطس وسبتمبر بلغت 113.3 مليار قدم مكعب يومياً). ويعود هذا الانخفاض إلى توقفات غير مجدولة ناجمة عن أعاصير، بالإضافة إلى إغلاق خط أنابيب رئيسي مؤخراً. أما فيما يتعلق بصادرات الغاز الطبيعي المسال، فالصورة متباينة؛ إذ تشير بيانات "بلومبرغ لتمويل الطاقة الجديدة" (BNEF) إلى زيادة أسبوعية بنسبة 8.2% في تدفقات الغاز إلى المحطات (لتصل إلى 20.0 مليار قدم مكعب يومياً)، بينما يشير مصدر آخر إلى انخفاضها إلى 17.5 مليار قدم مكعب يومياً بسبب أعمال صيانة مؤقتة. ومع ذلك، تظل الصادرات عاملاً هيكلياً يدعم الطلب.
الظروف الجوية كعامل معاكس للتوقعات الصعودية
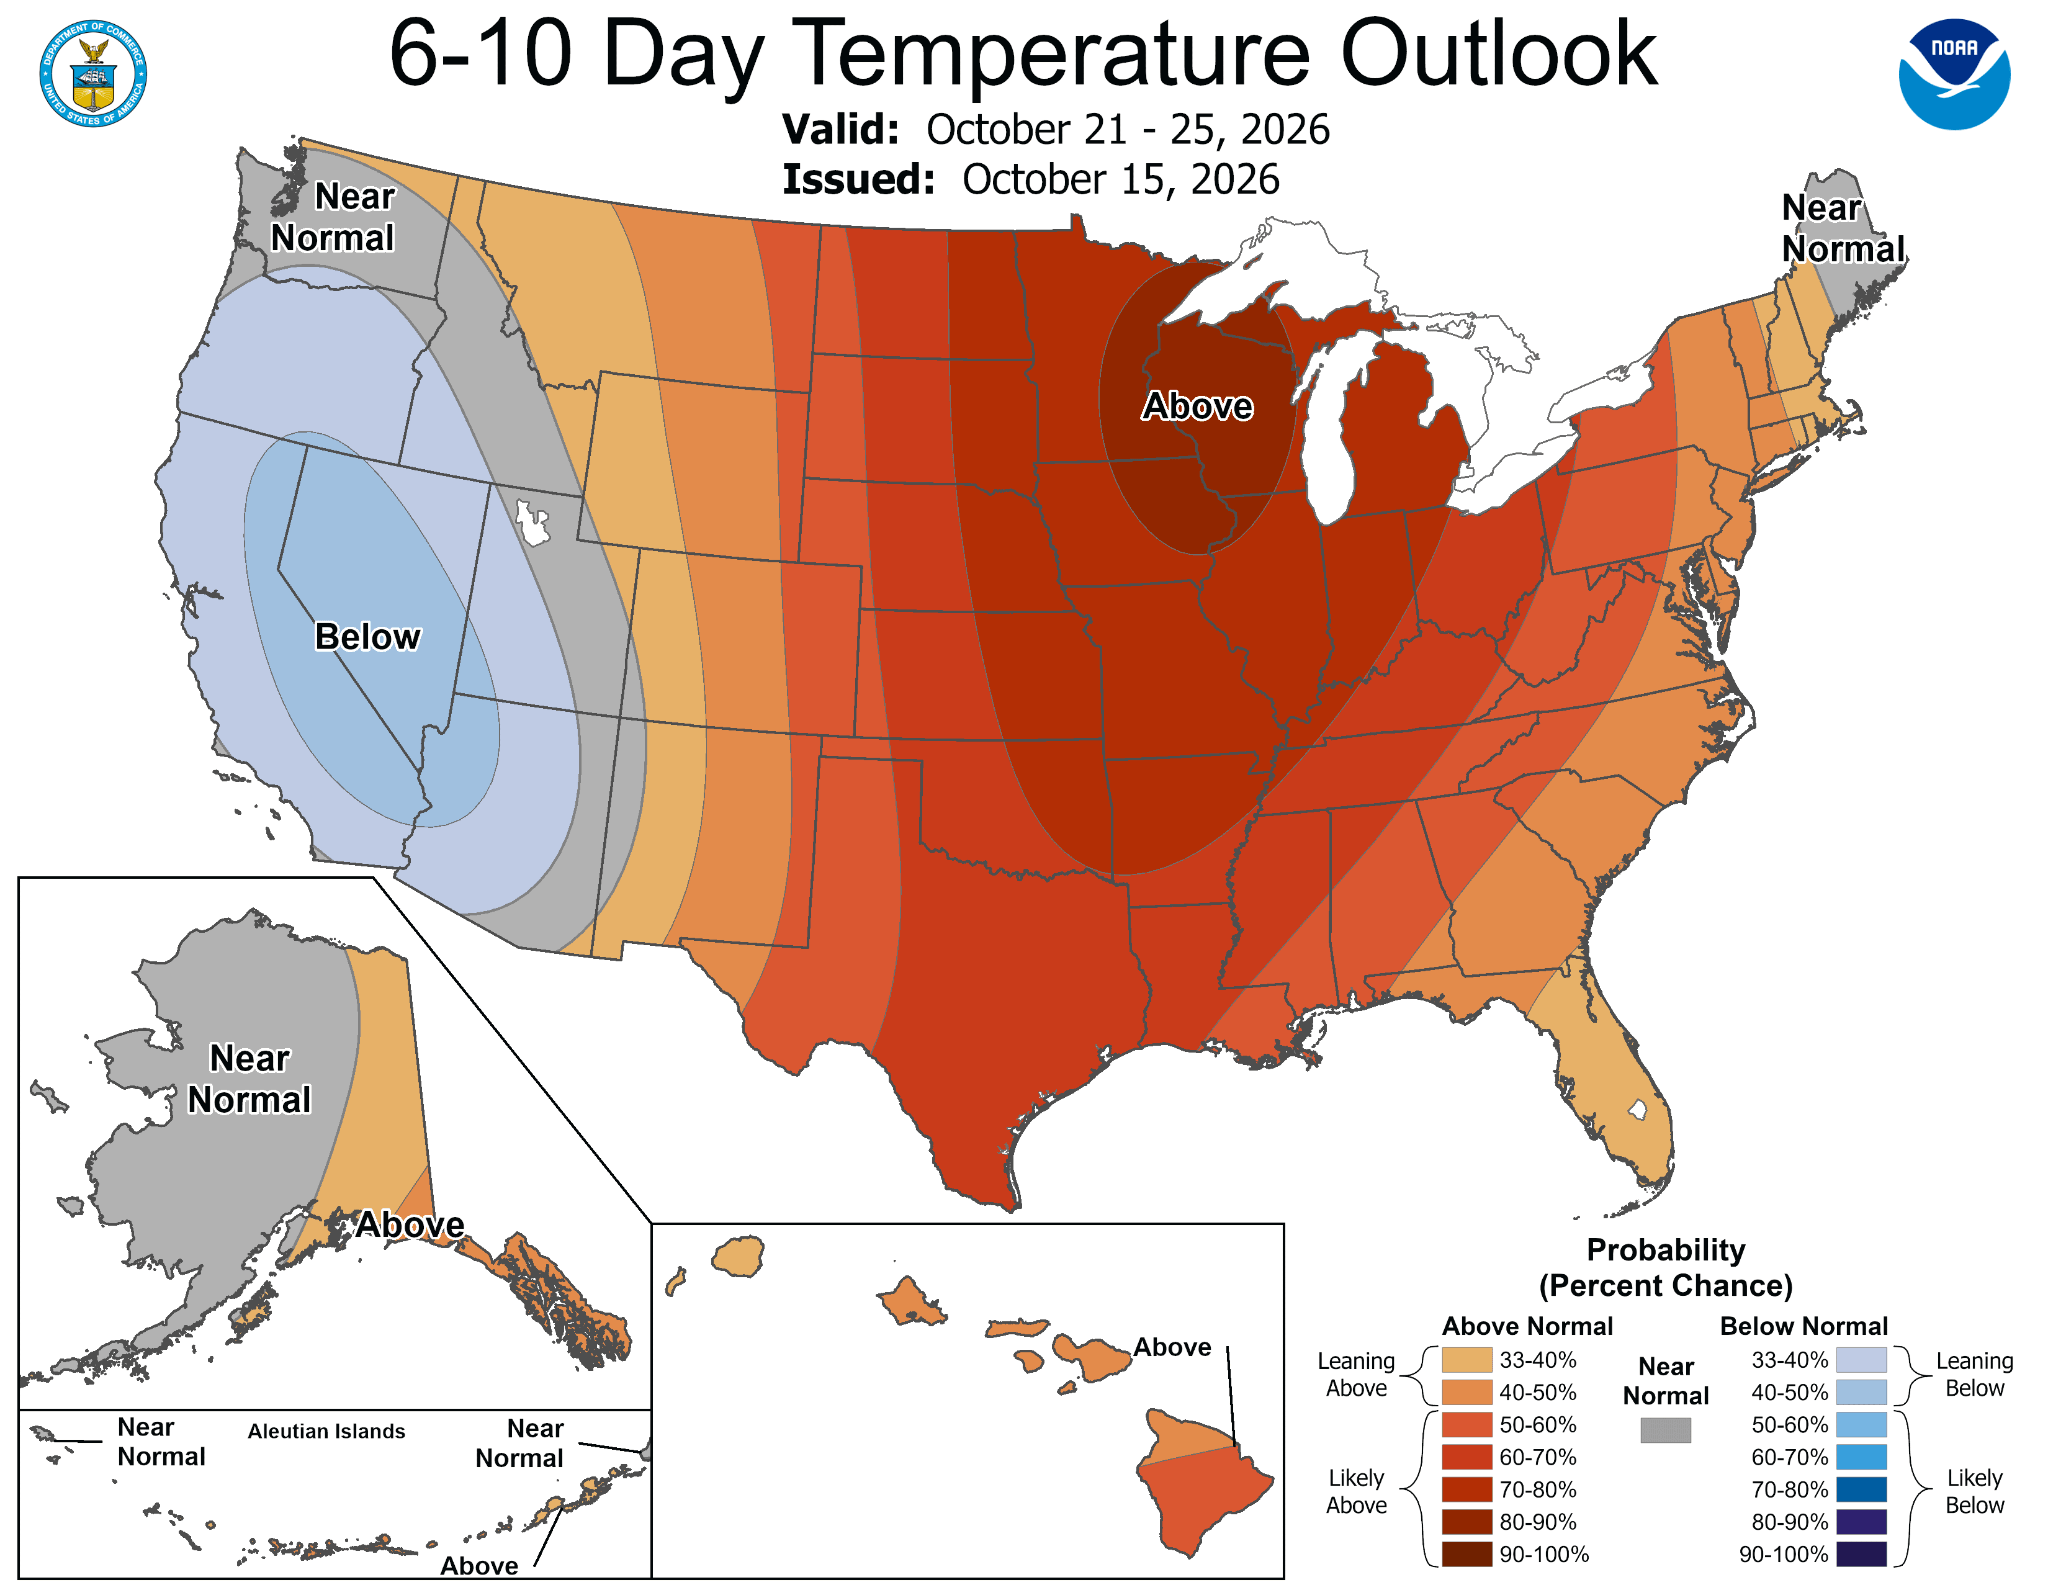
تشير توقعات كل من الإدارة الوطنية للمحيطات والغلاف الجوي (NOAA) و"كوموديتي ويذر جروب" (Commodity Weather Group) للفترة من 20 إلى 29 أكتوبر إلى درجات حرارة أعلى من المعدل الطبيعي في الأجزاء الوسطى والشرقية من البلاد. وتُظهر خرائط NOAA -للفترتين الممتدتين من 6 إلى 10 أيام ومن 8 إلى 14 يوماً- مساحات واسعة تشهد درجات حرارة أعلى من المتوسط، تغطي الممر الممتد من ولاية تكساس، مروراً بمنطقة الغرب الأوسط، ووصولاً إلى الساحل الشرقي، مع تركز التأثير الأكبر في منطقة البحيرات العظمى ووادي أوهايو. وهذا يؤدي بدوره إلى تراجع الطلب المبكر على الغاز لأغراض التدفئة في بداية حاسمة للموسم.
التحليل الفني
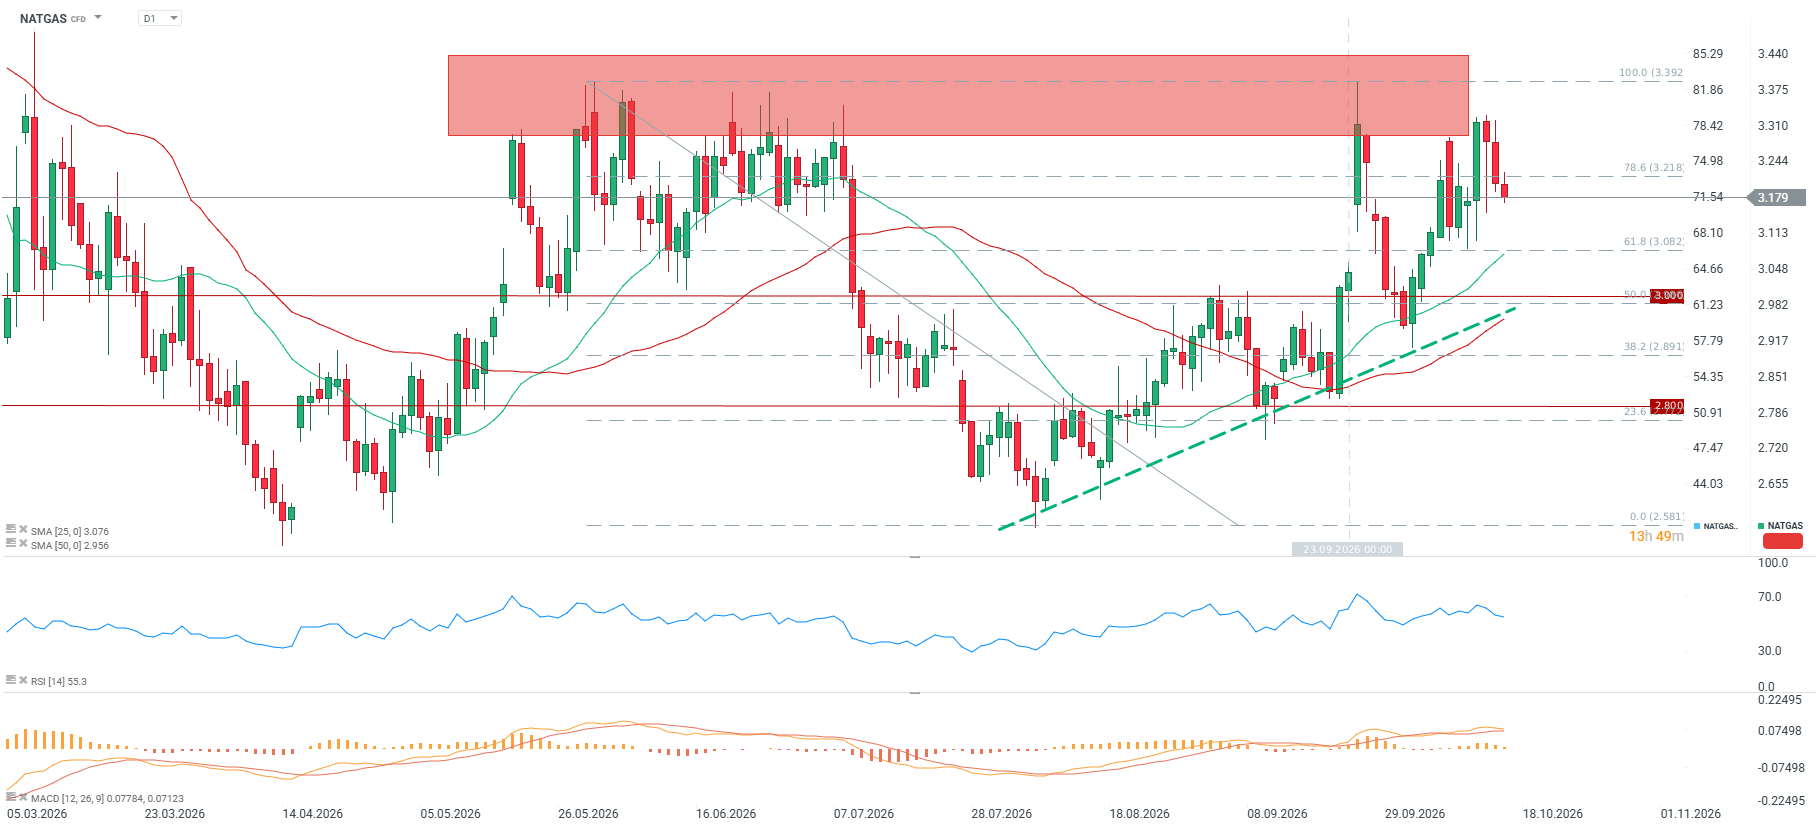
يُظهر الرسم البياني اليومي للغاز الطبيعي (NATGAS) نمط تداول عرضي كلاسيكي بين مستويي 2.6 و3.39 دولار لكل مليون وحدة حرارية بريطانية (USD/MMBtu). وتتحرك الأسعار ضمن هذا النطاق منذ شهر مارس، مع تكرار اختبار منطقة المقاومة المحددة باللون الأحمر (التي تقع بين مستويي تصحيح فيبوناتشي 78.6% و100%، أي ما يعادل 3.22 – 3.39 دولار)؛ وهي منطقة تسببت في تراجع الأسعار في ثلاث مناسبات خلال هذا العام (في مايو، ويونيو، وسبتمبر/أكتوبر).
يتواجد السعر حالياً عند مستوى 3.17 دولار، أي دون مستوى تصحيح فيبوناتشي 78.6%، مما يشير إلى وجود ضغوط هبوطية على المدى القصير. ومن ناحية أخرى، لا يزال السعر يتداول فوق المتوسطين المتحركين البسيطين (SMA) لفترتي 25 و50، مما يحافظ على الاتجاه الصاعد. أما مؤشر القوة النسبية (RSI) فيقف عند مستوى 55، وهو ما لا يعطي توجهاً واضحاً أو قوياً. وفي الوقت ذاته، لا يزال مؤشر "ماكد" (MACD) يعكس وضعاً إيجابياً (صعودياً)، رغم أن الزخم بدأ يتضاءل بشكل ملحوظ.
تمركزات السوق: مؤشر عكسي
يتمثل الجانب الأكثر لفتًا للانتباه في هذا المشهد في التباين بين حركة السعر وتمركزات المضاربين. يُظهر تقرير لجنة تداول السلع الآجلة (CFTC) الصادر في 6 أكتوبر وجود صافي مراكز بيع (short positions) لدى مديري الصناديق بلغ -236,439 عقدًا، مع وصول مؤشر "Z-score" الخاص بالتمركزات إلى -2.15، وهو ما يقع عند الشريحة المئوية الأولى (1st percentile) فقط من التوزيع التاريخي؛ ويُعد هذا أدنى مستوى لصافي التمركزات منذ عام 2020. وفي الأسبوع الأخير، زادت الصناديق من صافي مراكز البيع هذه بمقدار 5,419 عقدًا إضافيًا، مما أدى إلى انخفاض حصة مراكز الشراء (long positions) إلى 34.9%. ومع ذلك، تجدر الإشارة إلى أنه حتى مع عمليات تغطية مراكز البيع التي تلت ذلك، لم نشهد صعودًا قويًا في الأسعار؛ إذ تراجعت مراكز البيع بالتزامن مع تراجع مراكز الشراء. وبالمثل، تشهد مراكز البيع حاليًا انخفاضًا يتزامن مع تراجع في مراكز الشراء أيضًا.
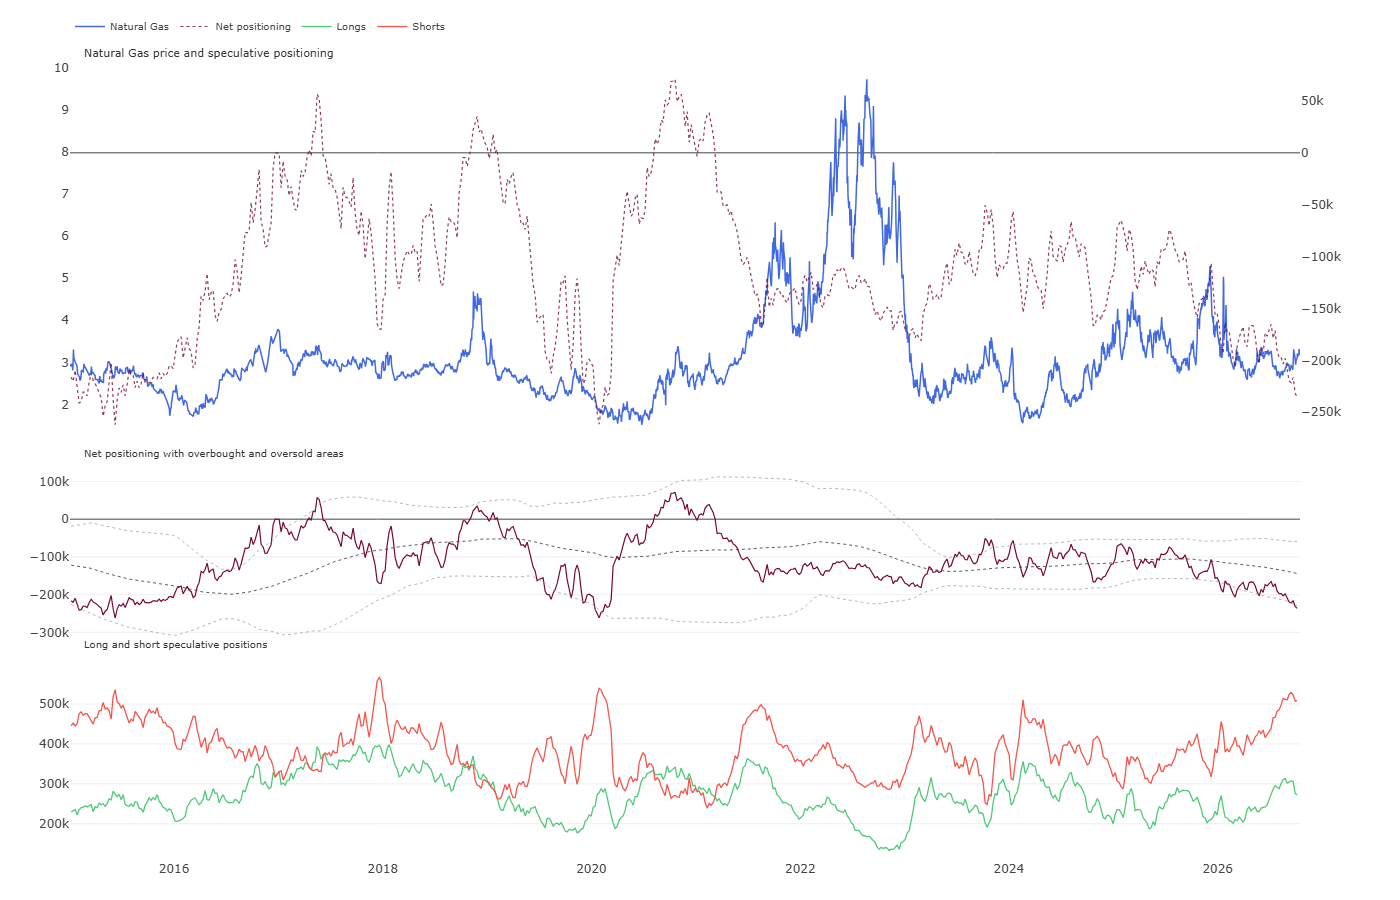
يُهيئ هذا التمركز الهبوطي الأحادي الجانب بشكل غير مسبوق من قِبل صناديق الاستثمار المُدارة، إلى جانب تراجع انخفاض قيمة الأسعار (حيث تحسّن مؤشر Z لخمس سنوات من -0.72 قبل ستة أشهر إلى -0.30 حاليًا)، بيئةً مثاليةً لضغط البيع على المكشوف. إن السوق الذي يتمركز فيه جميع المضاربين تقريبًا تحسبًا للانخفاضات يكون عرضةً بشكل استثنائي لانعكاس حادّ نتيجةً لأدنى مفاجأة سلبية في العرض (كعطل آخر في البنية التحتية، أو تبريد أسرع من المتوقع) أو سلسلة من التقارير التي تُشير إلى انخفاض سعة التخزين عن التوقعات.
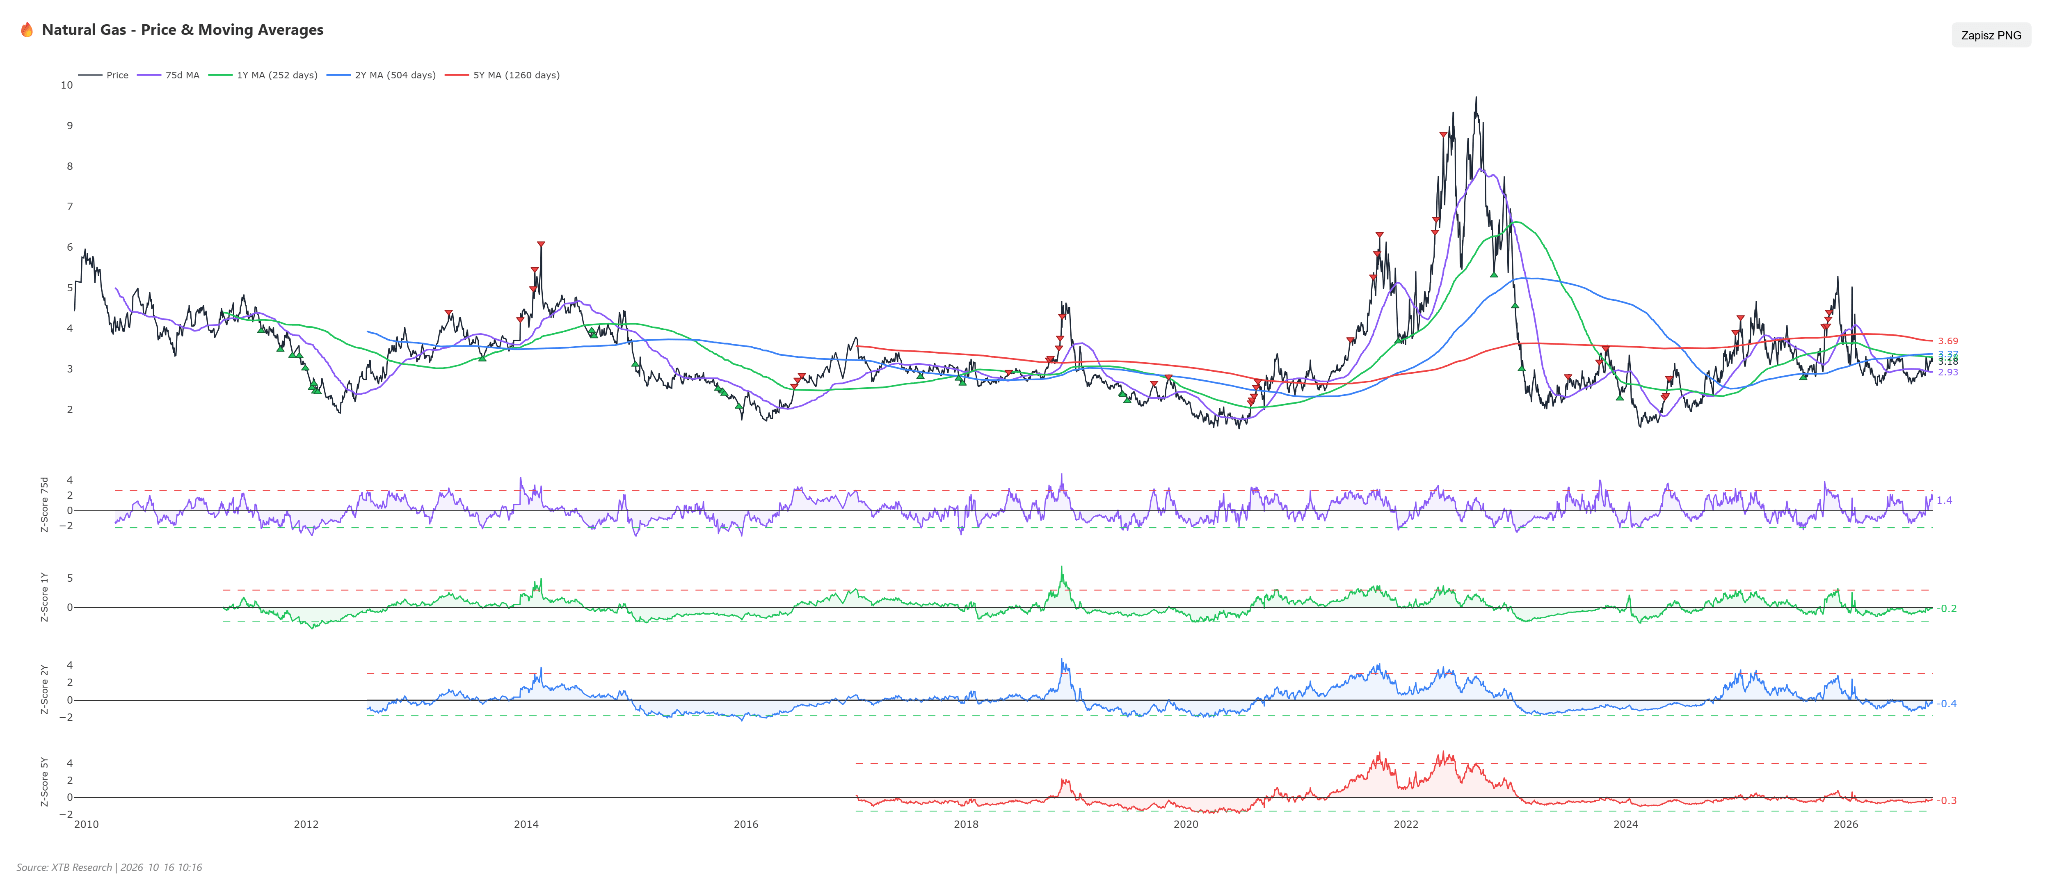
بدأ سعر الغاز يبدو مرتفعاً بعض الشيء مقارنة بمتوسطه المتحرك لـ 75 جلسة، إلا أن التحسن المسجل مقارنة بمتوسطات السنوات 1 و2 و5 يشير إلى احتمال حدوث انتعاش موسمي تقليدي. المصدر: XTB
السيناريوهات
سيناريو صعودي: إذا استمر الإنتاج دون مستوى 111 مليار قدم مكعب يومياً، وشهدت تدفقات الغاز الطبيعي المسال تعافياً كاملاً لتتجاوز 18 مليار قدم مكعب يومياً، مع حلول طقس أكثر برودة -كما هو متوقع- في أواخر أكتوبر وأوائل نوفمبر، فإن ذلك سيؤدي إلى عمليات تغطية مراكز بيع مكثفة. وفي حال تجاوز السعر حاجز 3.30 دولار، فقد يفتح ذلك الباب أمام الوصول إلى 3.39 دولار، مع إمكانية امتداد الصعود نحو 3.55 دولار.
سيناريو هبوطي: إذا استمر الطقس الدافئ خلال النصف الأول من نوفمبر، وتزامن ذلك مع تعافٍ سريع في الإنتاج بمنطقة ساحل الخليج ليتجاوز 113 مليار قدم مكعب يومياً، فسيؤدي ذلك إلى زيادة فائض المخزون مقارنة بمتوسط السنوات الخمس الماضية. وفي حال انخفض السعر دون المتوسط المتحرك لـ 50 جلسة ودون مستوى الدعم عند 3.05 دولار، فقد يمهد ذلك الطريق نحو مستويات 2.85–2.90 دولار.


🔼 زوج اليورو/الدولار يواصل التعافي

التقويم الاقتصادي - القراءة النهائية لمؤشر أسعار المستهلك في منطقة اليورو، وقطاع التصنيع الأمريكي، وأرباح البنوك الإقليمية

حصاد الأسواق: صمت "وارش" بشأن أسعار الفائدة. مخاوف الديون المرتبطة بالذكاء الاصطناعي أثرت سلباً على المعنويات، لكن بوادر التعافي بدأت تظهر.

ملخص يومي 📈 انتعاش المعادن النفيسة ومؤشرات الأسهم مع تراجع عوائد سندات الخزانة