

- تشهد عقود "ناسداك 100" الآجلة انتعاشاً بنسبة 1.1%، وذلك في أعقاب أكبر تراجع أسبوعي لها منذ أبريل 2025.
- وتلقي المخاوف المتزايدة بشأن تمويل البنية التحتية للذكاء الاصطناعي، إلى جانب ارتفاع عوائد السندات، بظلالها على تقييمات شركات التكنولوجيا.
- ومن شأن التقارير الفصلية المرتقبة لكبرى شركات التكنولوجيا أن تحدد المسار الذي سيتخذه السوق على المدى القريب.
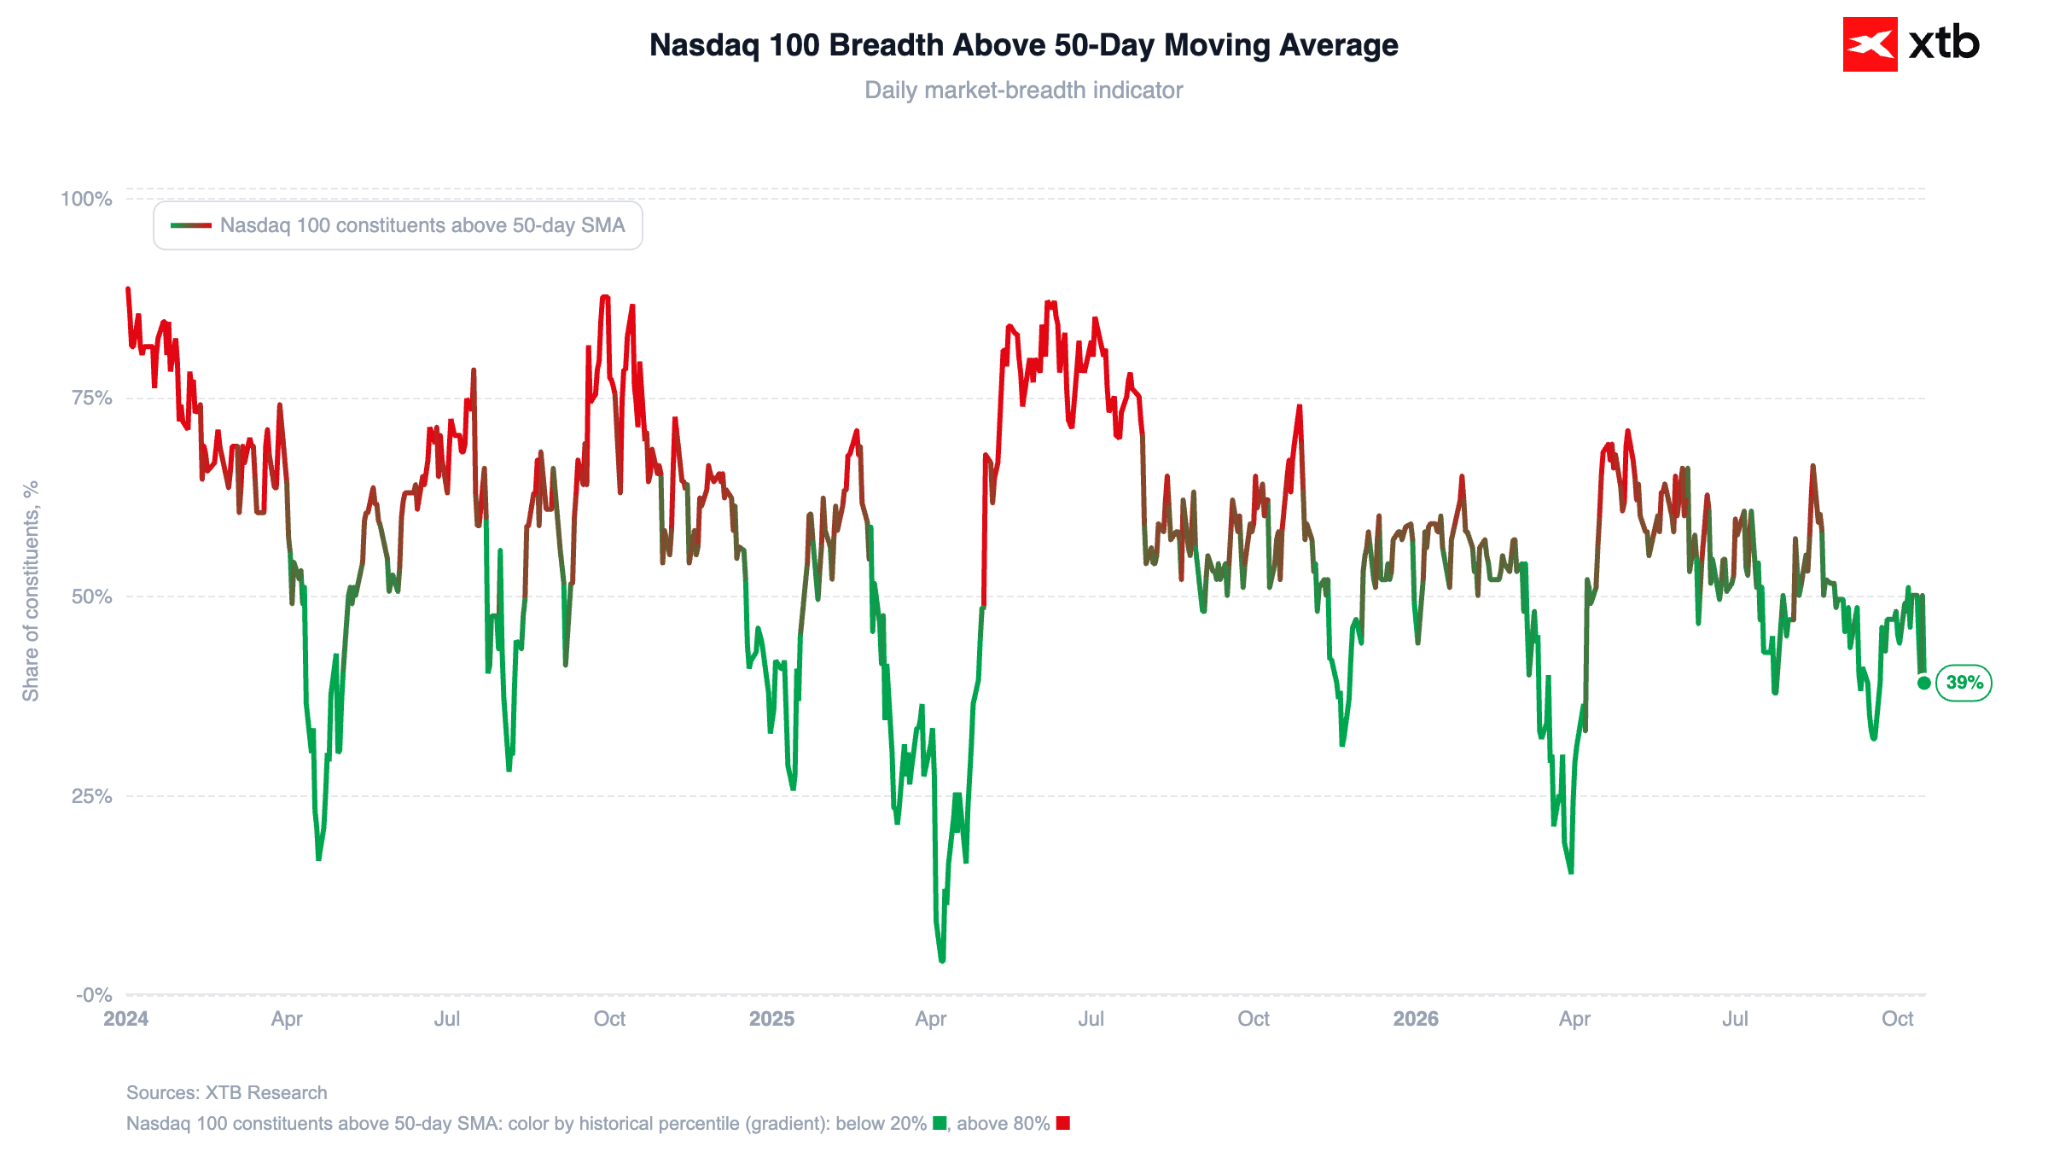
تشهد عقود "ناسداك 100" الآجلة انتعاشاً بنسبة 1.1% اليوم، في استراحةٍ بعد موجة البيع الأخيرة. وللتذكير، فقد أغلق المؤشر تعاملات الأسبوع الماضي على انخفاضٍ نسبته 5.5%، مسجلاً بذلك أكبر تراجعٍ أسبوعي له منذ الاضطرابات المرتبطة بالتعريفات الجمركية في أبريل 2025.
الشكل 1: نسبة الشركات المدرجة في مؤشر "ناسداك 100" التي تتداول فوق متوسطها المتحرك لـ 50 يوماً (2024 - 2026)
 المصدر: XTB Research, 19.10.2026
تنتظرنا تقارير أرباح الشركات الأمريكية الكبرى، والتي قد تحدد المسار المستقبلي للسوق في ظل تزايد الضغوط على موجة الصعود المدفوعة بقطاع الذكاء الاصطناعي.
"ناسداك" يفقد زخمه
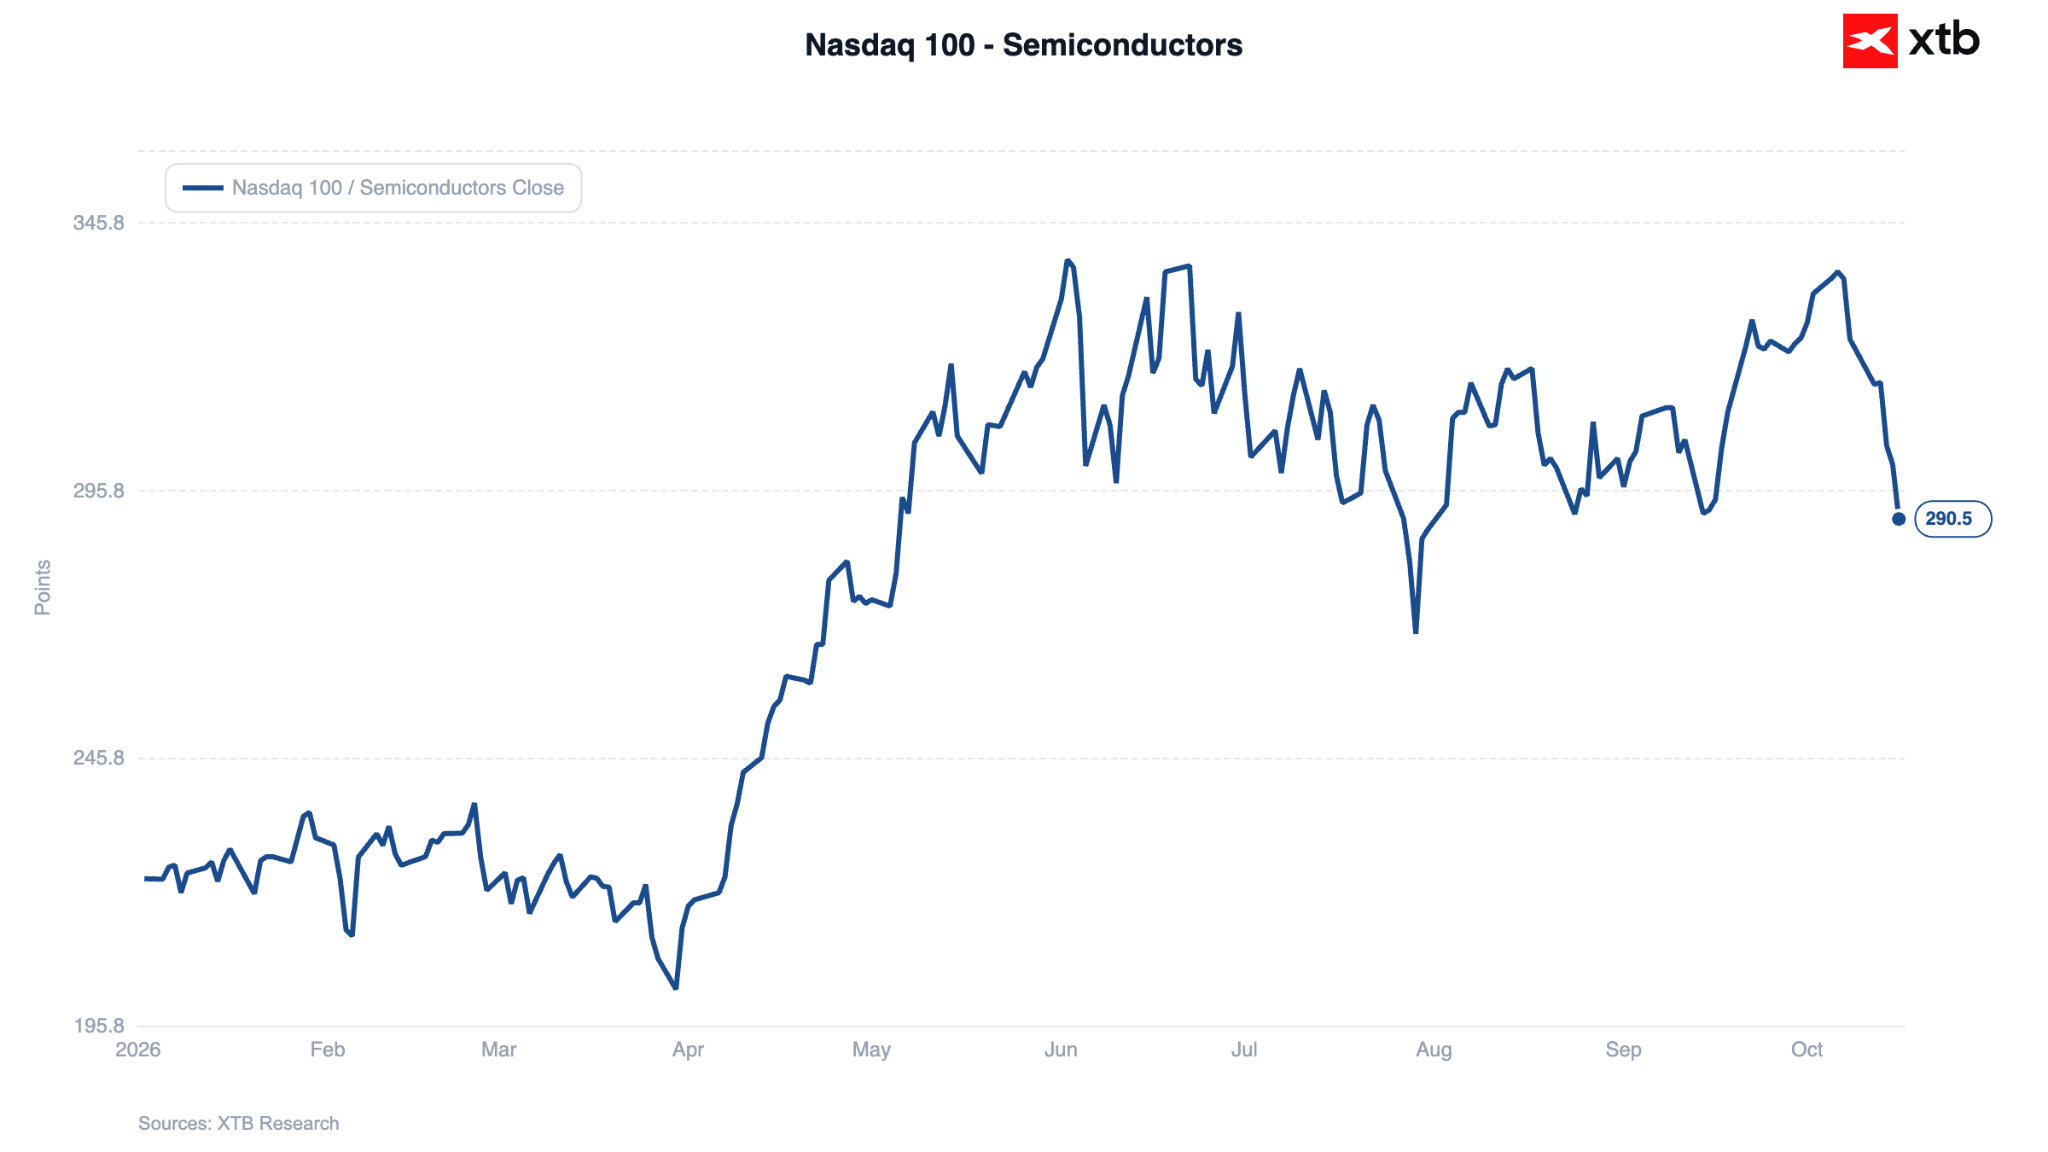
سجل مؤشر "SOXX" -وهو المؤشر الأكثر شهرة لقطاع أشباه الموصلات- أطول سلسلة خسائر له منذ عام 2008، في حين شهد مؤشر التقلب "VIX" أكبر قفزة له منذ شهر يونيو.
الشكل 2: "ناسداك 100" – قطاع أشباه الموصلات (2026)
 المصدر: XTB Research, 19.10.2026
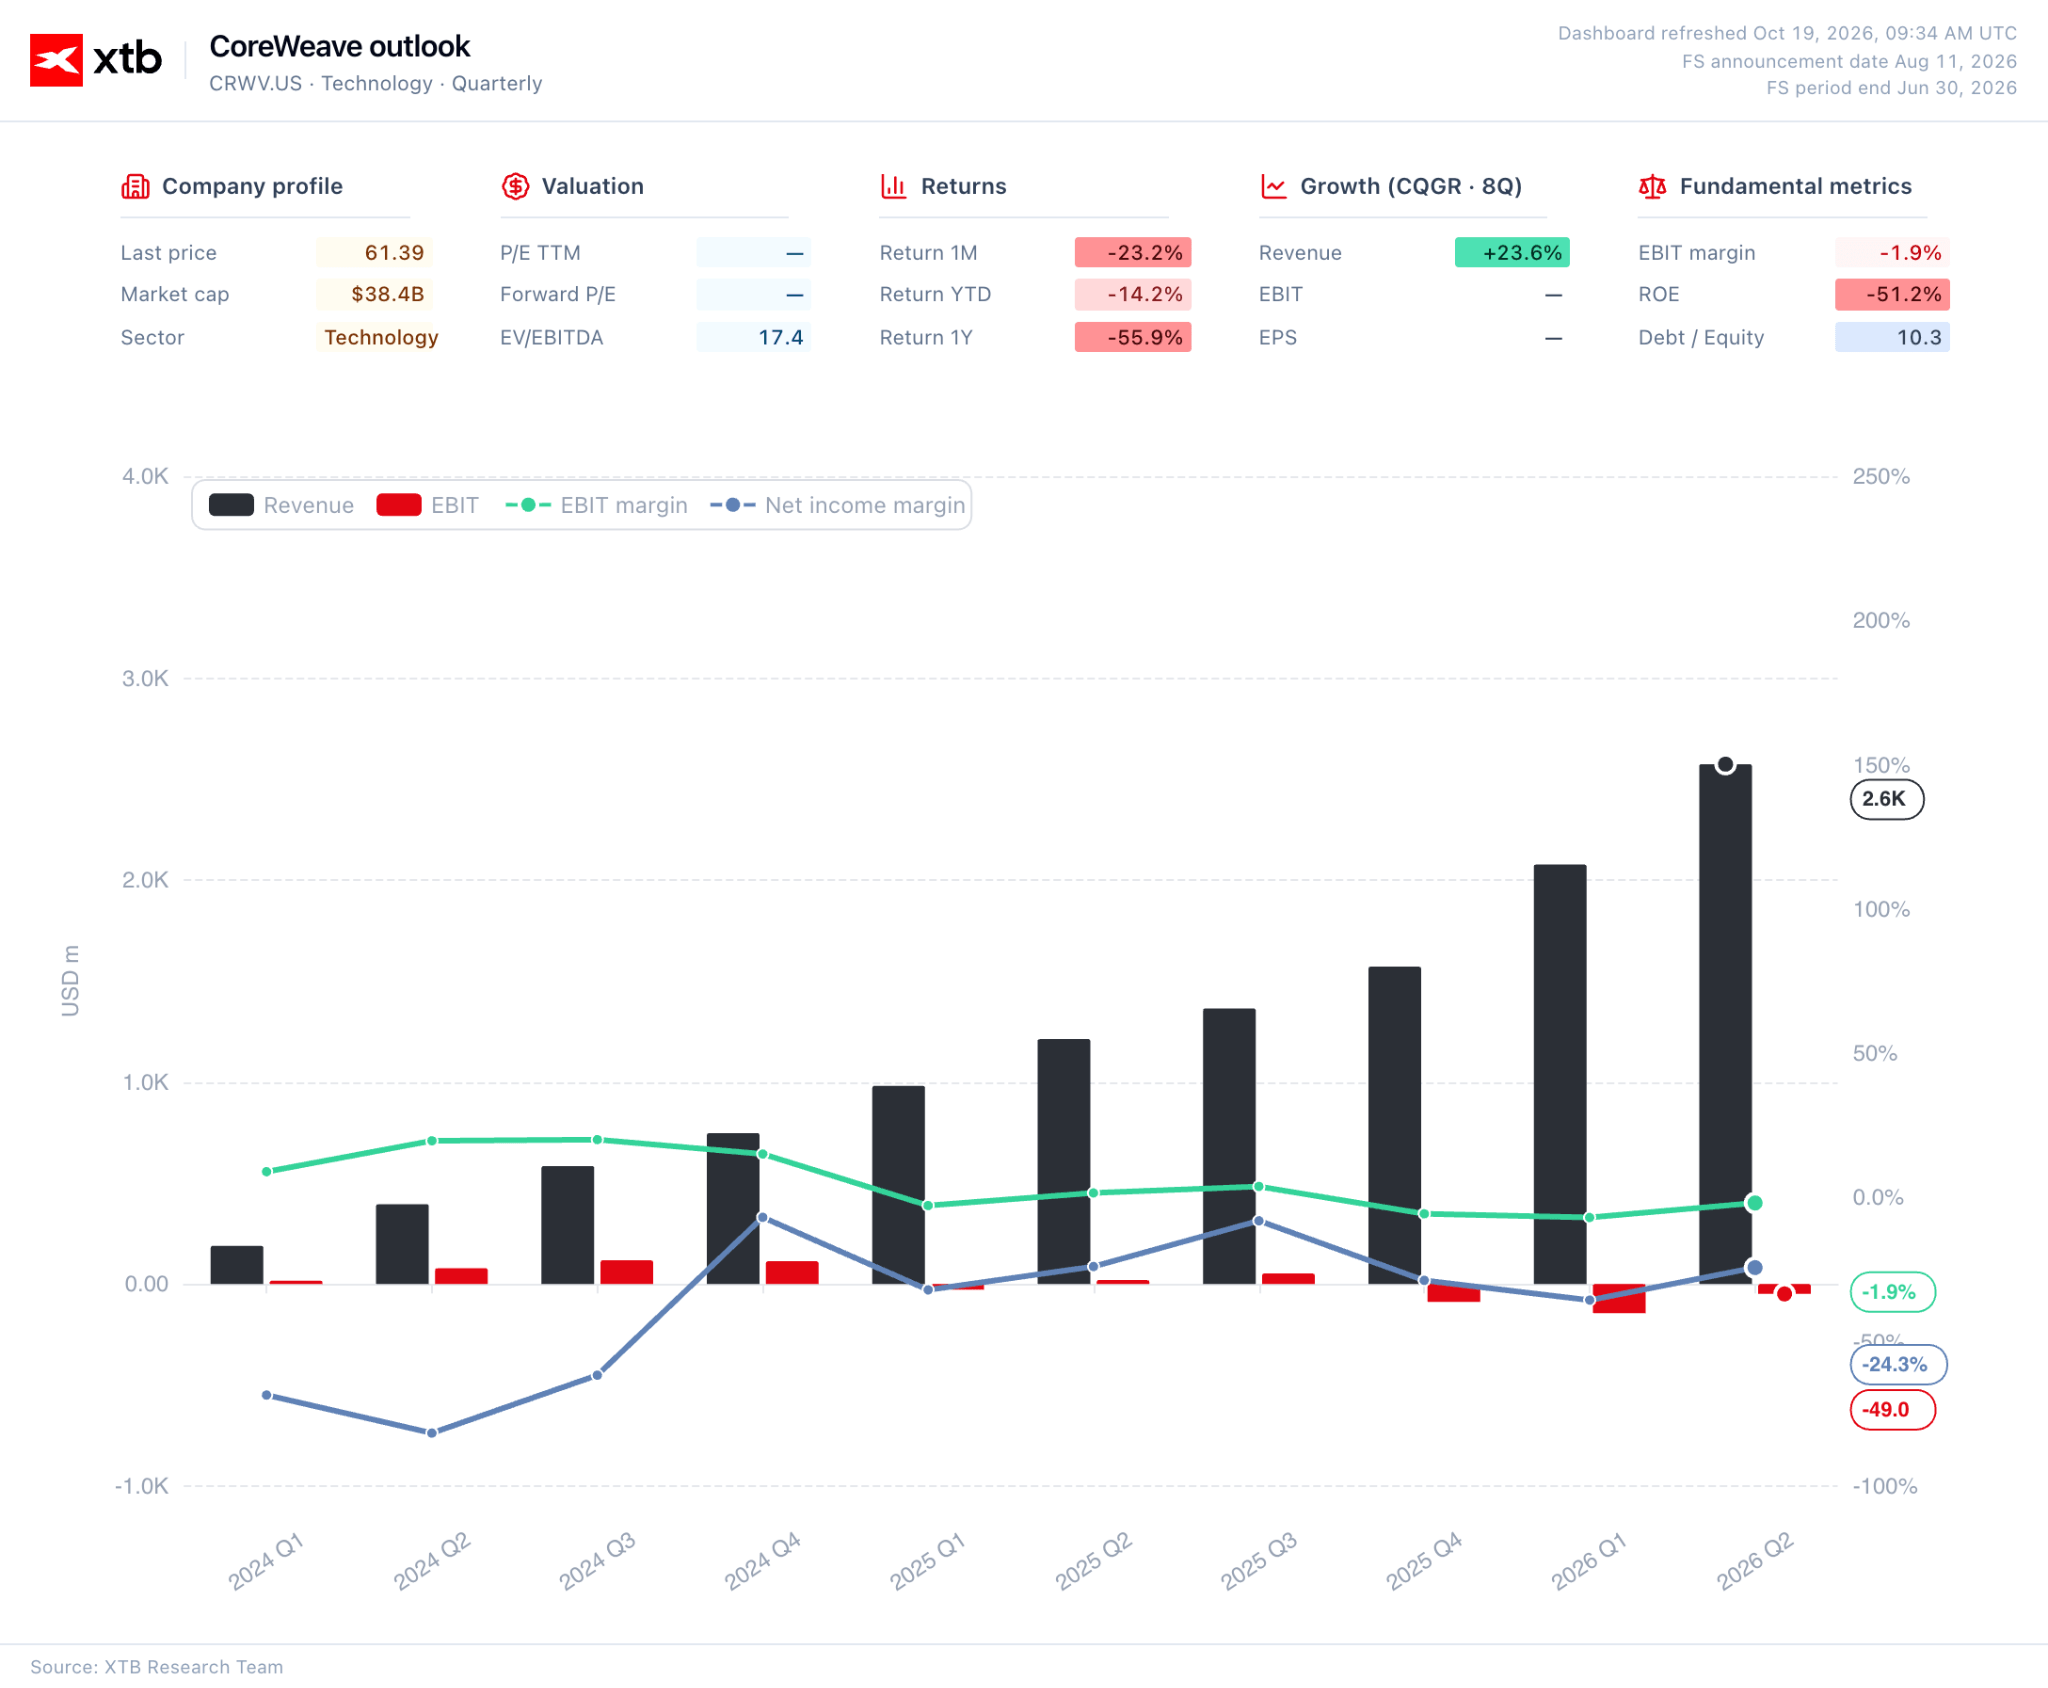
تمحورت عمليات البيع التي شهدها الأسبوع الماضي حول مخاوف متزايدة بشأن تمويل توسيع البنية التحتية للذكاء الاصطناعي، وتحديداً فيما يتعلق باستدامة النفقات الرأسمالية الضخمة التي كانت المحرك الرئيسي للإيرادات والأرباح في هذا القطاع. ومن الجدير بالذكر أيضاً الارتفاع الملحوظ في عوائد السندات الصادرة عن شركة "كور ويف" (CoreWeave) -وهي مزود لخدمات الحوسبة السحابية تمتلك فيها "إنفيديا" (Nvidia) حصة كبيرة- في حين واجهت شركة "إن سكيل" (Nscale) -وهي شركة أخرى تحظى بدعم "إنفيديا"- اعتراضاتٍ بشأن التقييم الذي تسعى إليه في طرحها العام الأولي المخطط له.
الشكل 3: لوحة بيانات شركة "كور ويف" (CoreWeave) (2024 - 2026)
 المصدر: XTB Research, 19.10.2026
صرح جينسن هوانغ، الرئيس التنفيذي لشركة "إنفيديا" (Nvidia)، في أواخر الأسبوع الماضي بأن التراجع الحالي في السوق هو أمر عابر، داعياً المستثمرين إلى تجاوز العناوين الإخبارية قصيرة الأجل والتركيز بدلاً من ذلك على القيمة طويلة الأمد لهذه التكنولوجيا.
ومع ذلك، لم تتبدد المخاوف؛ إذ كشفت شركة "ديب سيك" (DeepSeek) الصينية، خلال عطلة نهاية الأسبوع، عن نموذجها المحدث "V4.1-Flash"، الذي يتميز بسرعة أكبر وقدرة على تقديم إجابات أكثر إيجازاً، مما يقلل من استهلاك الموارد في كل مهمة. وبالنسبة لسوقٍ بنيت توقعاتها حول طفرة الذاكرة (memory boom) على افتراض وجود طلب لا نهائي تقريباً على أجهزة الذكاء الاصطناعي، فإن هذا التطور يمثل مؤشراً مقلقاً.
عائدات السندات تؤثر على التقييمات
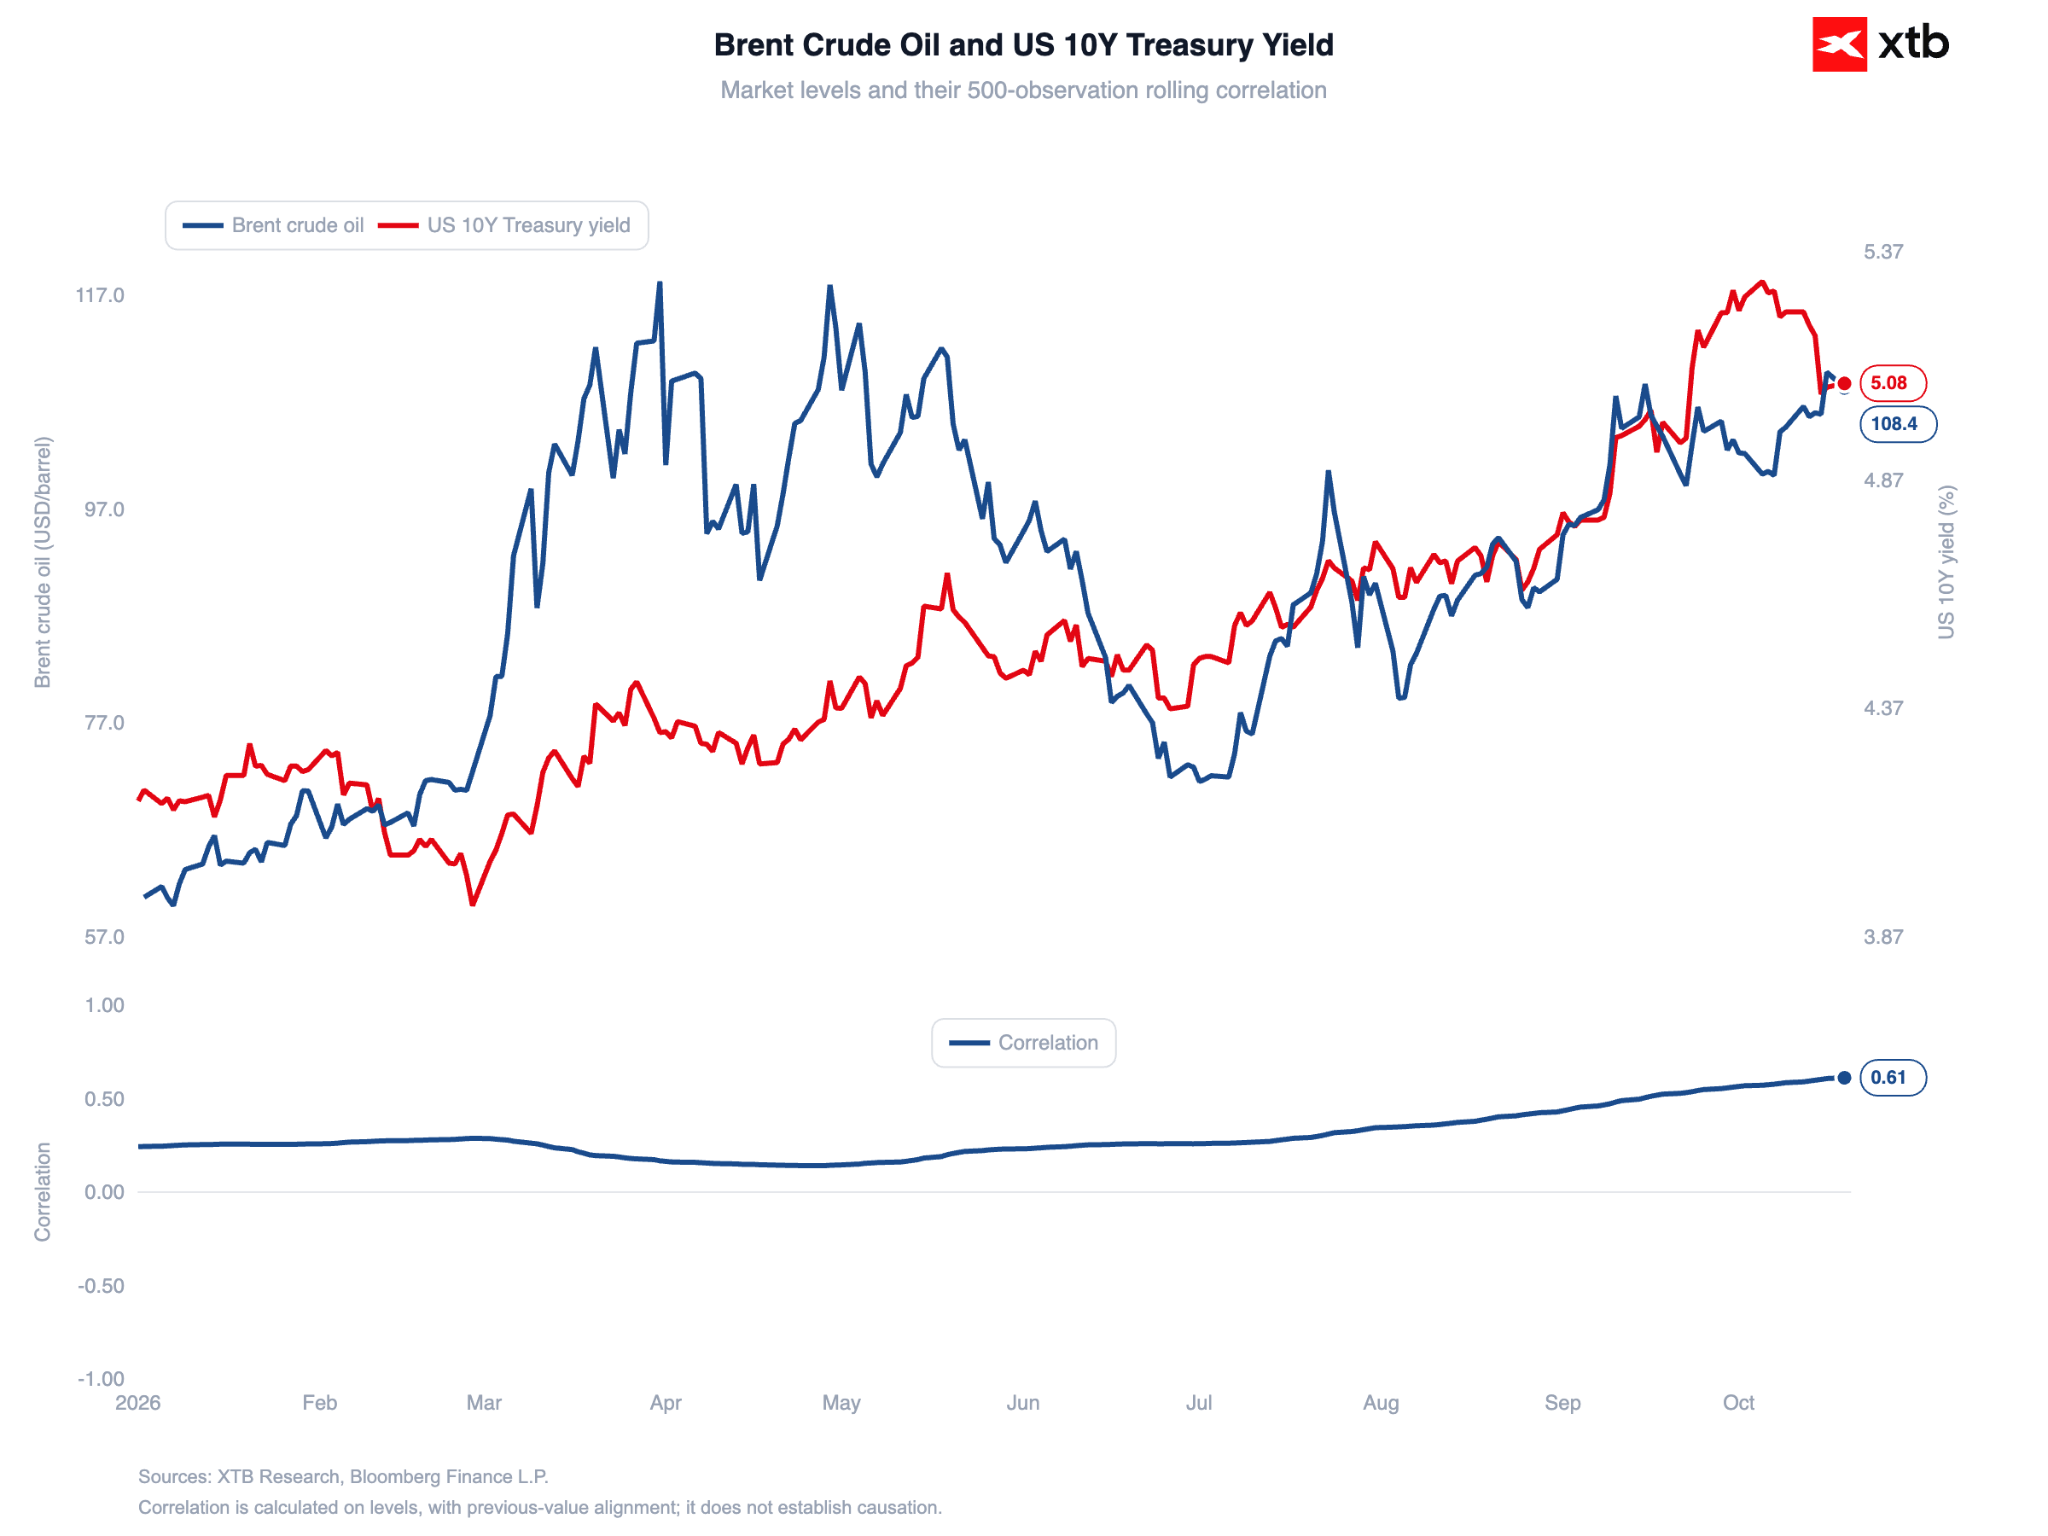
ومن ناحية أخرى، جاء ضغط إضافي من سوق السندات؛ حيث تجاوزت عائدات سندات الخزانة الأمريكية لأجل 10 سنوات حاجز الـ 5% في سبتمبر، لتصل إلى أعلى مستوياتها منذ عام 2002. وتؤدي معدلات الخصم المرتفعة هذه إلى ثقل كبير على تقييمات أسهم النمو، كما تزيد من حساسية المؤشر تجاه أي أخبار سلبية قد ترد من قطاع الذكاء الاصطناعي.
الشكل 4: عائدات سندات الخزانة وأسعار خام برنت (2026)
 المصدر: XTB Research, 19.10.2026
حان وقت عمالقة التكنولوجيا
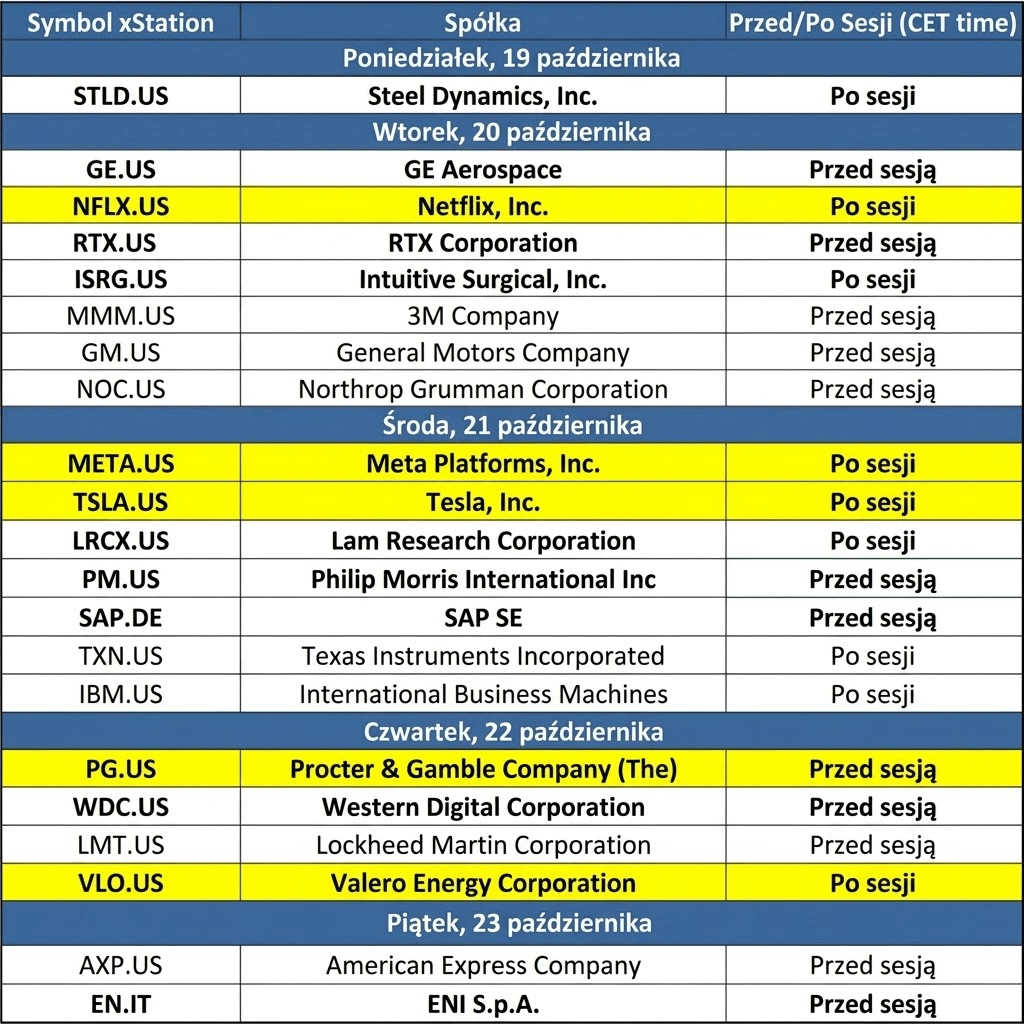
سيُحسم ما إذا كان انخفاض الأسعار الأسبوع الماضي رد فعل مبالغ فيه أم إشارة تحذيرية جدية، من خلال التقارير الفصلية المقرر صدورها من عمالقة التكنولوجيا في الأيام القادمة. ستعلن شركتا سبيس إكس ونتفليكس عن نتائجهما يوم الثلاثاء، يليهما يوم الأربعاء اختبار حاسم للقطاع مع إعلان شركتي تسلا وميتا عن نتائجهما. سينصبّ اهتمام السوق بشكل أساسي على حجم الإنفاق الرأسمالي لشركات الحوسبة السحابية العملاقة، وما إذا كان إنفاقها الهائل على الذكاء الاصطناعي قد بدأ يُؤتي ثماره. وتبرز شركة ميتا، على وجه الخصوص، كمؤشر جديد لارتفاع سوق الذكاء الاصطناعي.
الجدول 1: جدول أرباح الأسبوع القادم
المصدر: XTB Research, 19.10.2026
الاحتياطي الفيدرالي يخفف الضغوط
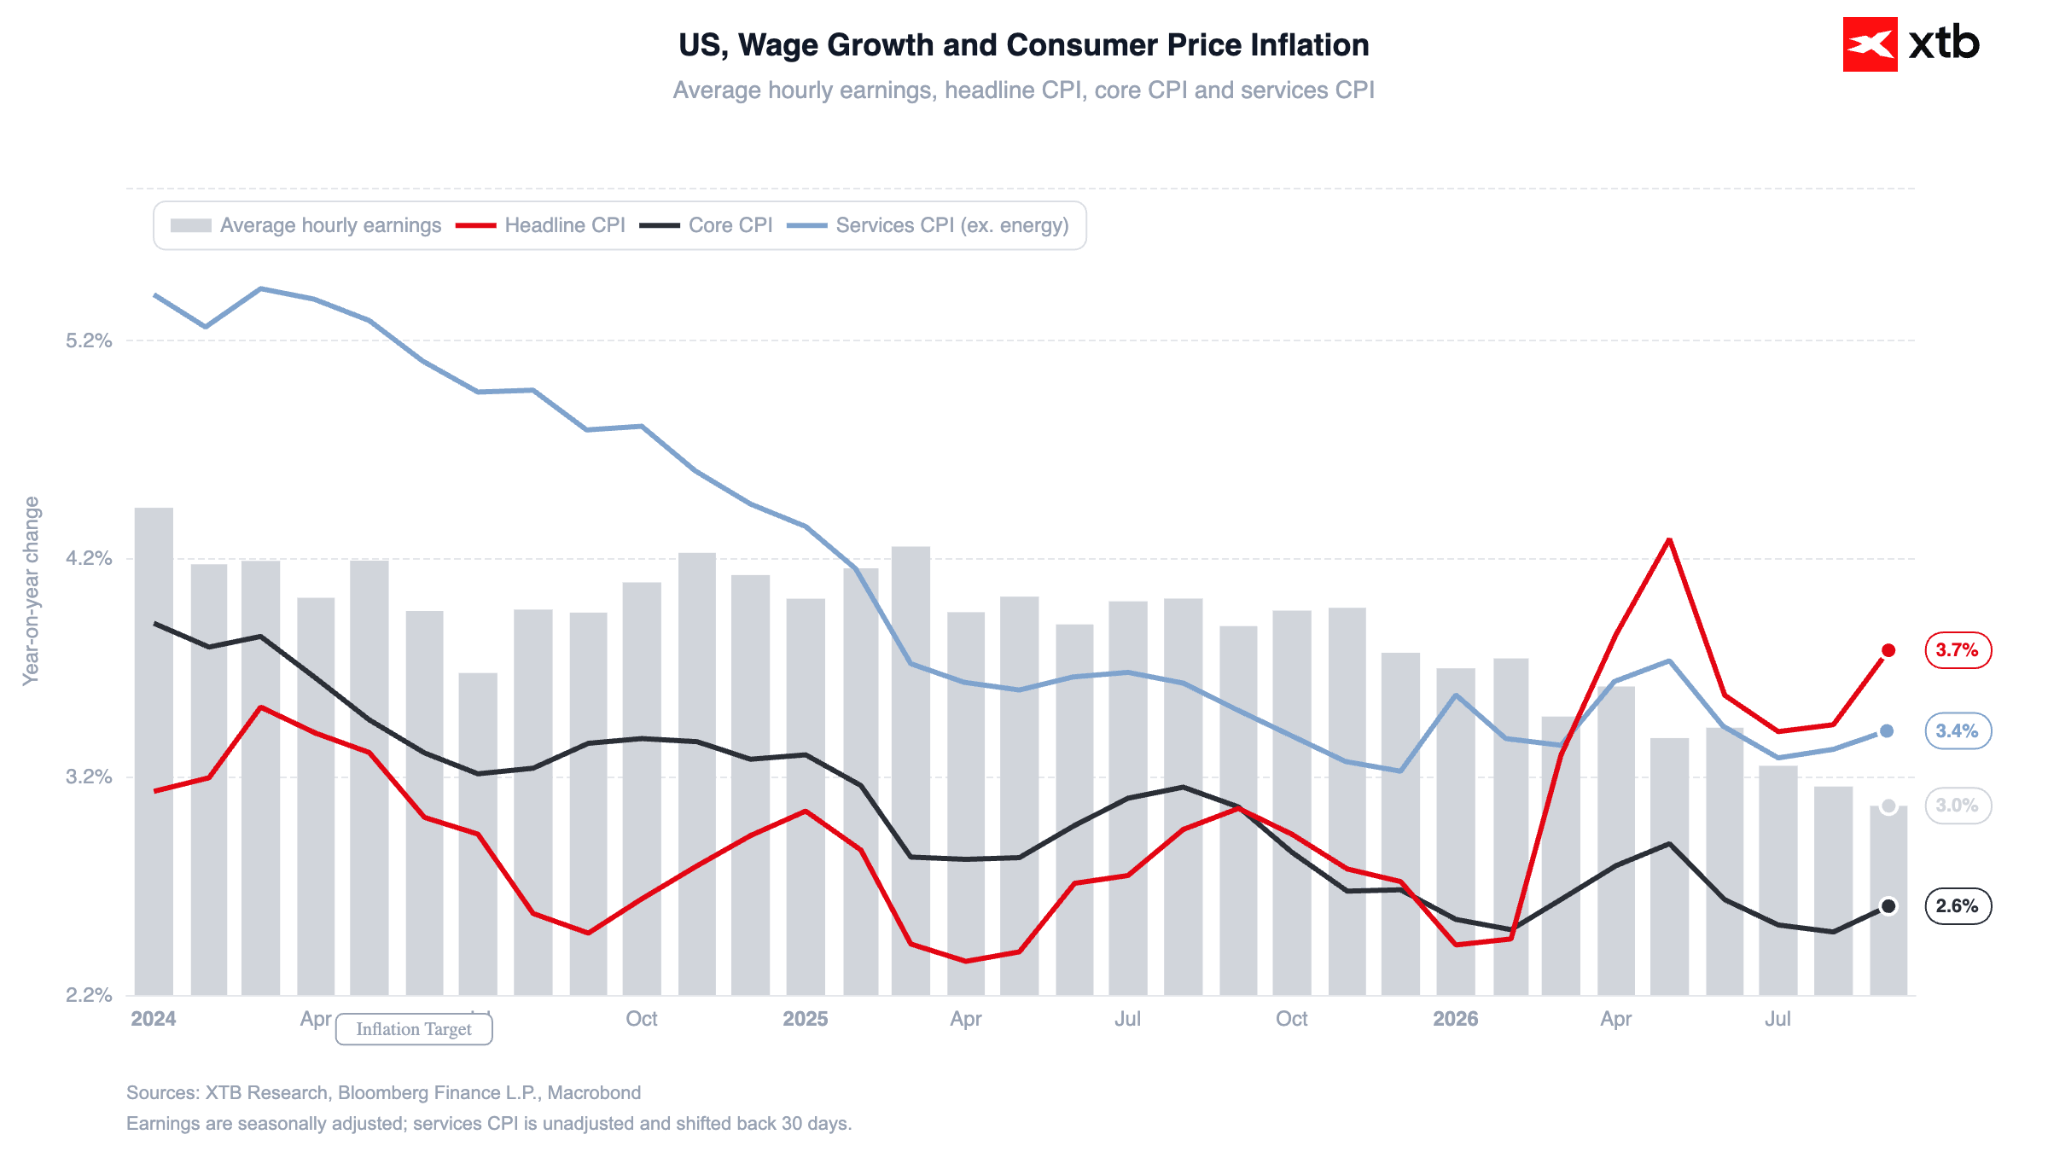
تظل السياسة النقدية عاملاً جوهرياً في المشهد العام. فقد فشلت قراءة مؤشر أسعار المستهلك (CPI) -التي جاءت أعلى من التوقعات- في تعزيز الرهانات على رفع أسعار الفائدة في شهر أكتوبر. ويبدو أن الأسواق لا تميل إلى توقع استمرار دورة التشديد النقدي في الاجتماع المقبل، حيث تُقدَّر احتمالية حدوث ذلك بأقل من 15%. وفي كلمة له خلال الاجتماع السنوي لصندوق النقد الدولي، لم يُدلِ كيفن وارش، المسؤول في الاحتياطي الفيدرالي، بأي تعليق مباشر حول التوجهات المستقبلية للسياسة النقدية للجنة الفيدرالية للسوق المفتوحة (FOMC) أو التوقعات الاقتصادية الأمريكية، مكتفياً بالتأكيد على أن المهمة الأساسية للاحتياطي الفيدرالي هي ضمان استقرار الأسعار.
الشكل 5: تضخم مؤشر أسعار المستهلك (CPI) ونمو الأجور في الولايات المتحدة (2024 - 2026)
المصدر: أبحاث XTB، 19 أكتوبر 2026
ومع ذلك، لا يزال المستثمرون يتوقعون المزيد من التشديد النقدي في وقت لاحق من هذا العام، حيث بات احتمال رفع أسعار الفائدة في شهر ديسمبر مُدرجاً بالكامل تقريباً في توقعات الأسواق.
—
ميشال جوزفياك، محلل الأسواق المالية في XTB



الأجندة الاقتصادية: أسبوع نتائج أعمال شركات التكنولوجيا الكبرى واختبار لموجة الصعود المدفوعة بالذكاء الاصطناعي (19 أكتوبر 2026)


حصاد الأسواق: "ناسداك" ينتعش قبيل إعلان نتائج أرباح شركات التكنولوجيا الكبرى (Mag7)، والسندات تستعيد جاذبيتها، وأسعار النفط تتراجع عن ذروتها



حصاد الأسواق: صمت "وارش" بشأن أسعار الفائدة. مخاوف الديون المرتبطة بالذكاء الاصطناعي أثرت سلباً على المعنويات، لكن بوادر التعافي بدأت تظهر.


عمليات بيع مكثفة في أشباه الموصلات 📉🖥️