


السوق تعود إلى قطاع التكنولوجيا بعد أسوأ أسبوع منذ يونيو
شهد يوم الاثنين ارتفاعاً في مؤشر "ناسداك المركب" (Nasdaq Composite) بنسبة 1.11%، ليغلق الجلسة عند مستوى 26,430 نقطة، بينما أنهى مؤشر أشباه الموصلات (SOX) سلسلة خسائر استمرت ثماني جلسات متتالية -بلغت نسبتها الإجمالية 15.7%، وهي الأطول منذ أكتوبر 2008- محققاً صعوداً بنسبة 1.6%. وقد عاد المستثمرون لشراء أسهم شركات الرقائق والذكاء الاصطناعي بعد تراجعها، وذلك عقب تسجيل مؤشري "إس أند بي 500" (S&P 500) و"ناسداك" أكبر انخفاض أسبوعي لهما منذ أواخر يونيو؛ حيث فقد "ناسداك" 4.5% من قيمته، بينما تراجع قطاع التكنولوجيا بأكثر من 6%، في أكبر هبوط له منذ أبريل 2025. وكما أشار محللون في "وول ستريت"، فإنه "لم يحدث أي شيء سيئ خلال عطلة نهاية الأسبوع"، وكان السوق قد وصل إلى مرحلة من "الإفراط في البيع" جعلت حدوث ارتداد أمراً حتمياً. ومن ناحية أخرى، قارن البعض الوضع الحالي بـ "الاثنين الأسود" (Black Monday) الذي شهدته الأسواق في أواخر ثمانينيات القرن الماضي، رغم أن جلسة الاثنين انتهت في نهاية المطاف بتحقيق مكاسب قوية.
مع ذلك، يكشف تحليل تفاصيل هذا الارتداد عن نهج انتقائي؛ إذ ارتفع سهم "إنتل" (Intel) بنسبة 2.4% بعد رفع تصنيفه من قبل بنك "جي بي مورغان" (J.P. Morgan)، كما صعد سهم "إيه إم دي" (AMD) بنسبة 1.8%، وسهم "مايكرون" (Micron) بنسبة 3%. وفي المقابل، أنهت شركة "كور ويف" (CoreWeave) -التي كانت محور حالة الذعر الأسبوع الماضي بسبب ديون بلغت 50 مليار دولار- الجلسة على تراجع بنسبة 0.4%، رغم قيام بنك "غولدمان ساكس" (Goldman Sachs) برفع تصنيف سهمها إلى فئة "شراء"؛ حيث تشير مستويات عقود مقايضة التخلف عن السداد (CDS) الخاصة بالشركة إلى وجود مشكلات جدية. ويحذر مديرو الصناديق من أن السردية القائلة بأن "استثمارات الذكاء الاصطناعي قادرة على الصمود أمام رفع أسعار الفائدة" بدأت تتغير؛ إذ بدأ السوق يقيّم بشكل أكثر انتقائية ما إذا كانت الشركات ستحقق بالفعل عوائد تبرر حجم الديون التي تتكبدها. ومن المؤكد أن موسم الأرباح الحالي قد يساهم في صياغة سردية جديدة للسوق.
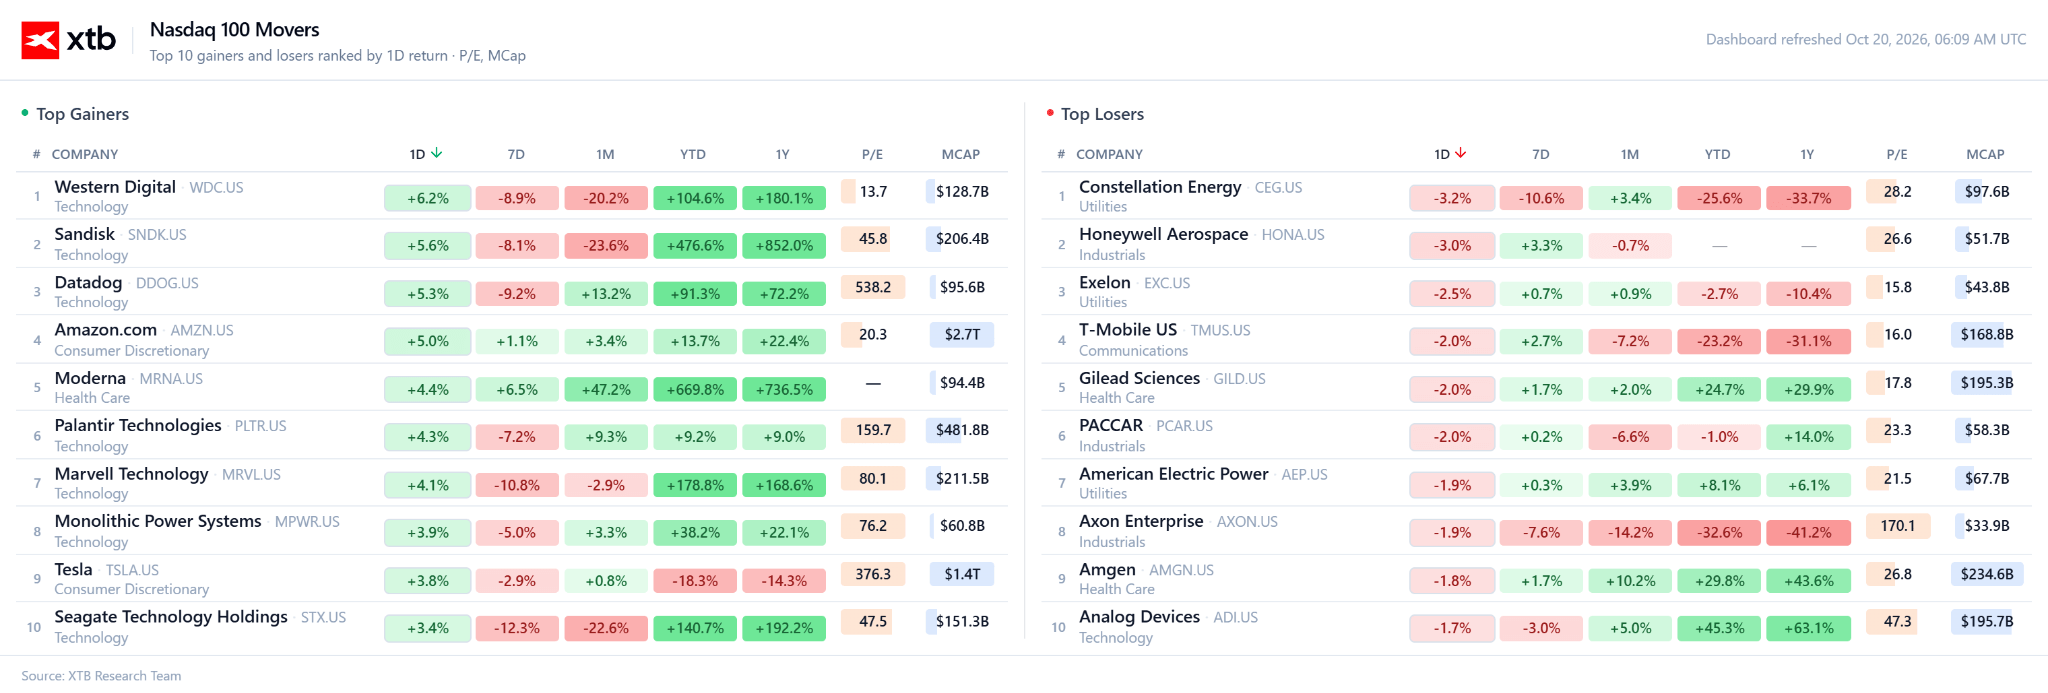
يأتي دافع إضافي للتفاؤل من تقارير تشير إلى أن شركة "إن سكيل" (Nscale) تتفاوض لبيع قدرات حوسبية لشركة "أنثروبيك" (Anthropic) بقيمة تقارب 45 مليار دولار، في حين تتوقع مجموعة "سيتي غروب" (Citigroup) أن يمثل قطاع الذكاء الاصطناعي نحو 70% من نمو أرباح الشركات العالمية في العام المقبل.
وفي هذا الأسبوع، سيكون الاختبار الرئيسي لمعنويات السوق متمثلاً في نتائج أرباح شركتي "ميتا" (Meta) و"تسلا" (Tesla) يوم الأربعاء، وشركة "سبيس إكس" (SpaceX) يوم الثلاثاء؛ حيث تأتي نتائج "تسلا" و"سبيس إكس" وسط تكهنات متزايدة حول احتمال اندماج الشركتين التابعتين لإيلون ماسك. وفي الوقت ذاته، لا تزال التوترات الجيopolitica (مثل الهجمات على البنية التحتية للطاقة في روسيا والشرق الأوسط) قائمة، إلى جانب ارتفاع أسعار النفط، مما يبقي عوائد السندات عند مستويات مرتفعة.
التحليل الفني ل "ناسداك 100" (US100)
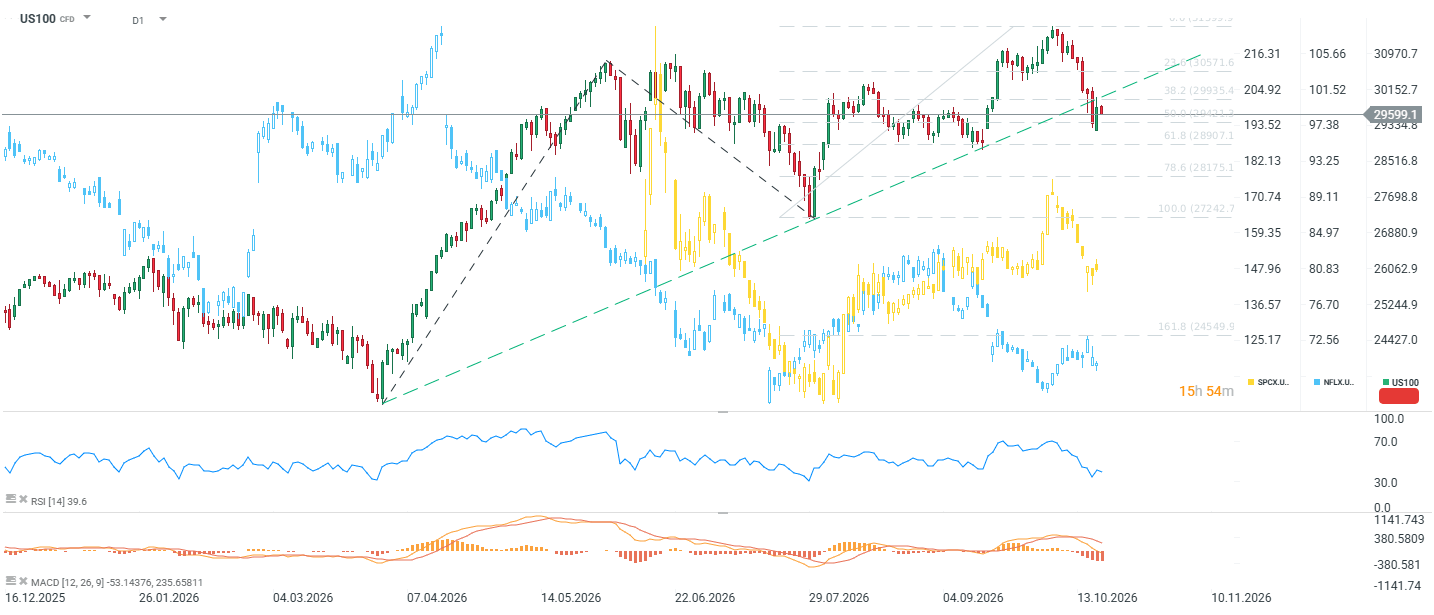
يتداول عقد مؤشر "ناسداك 100" حالياً دون مستوى 25,600 نقطة، وهو مستوى أقل بكثير من ذروته القياسية المسجلة في أكتوبر (حوالي 31,600 نقطة)، كما يقع تحت خط الاتجاه الصاعد الذي بدأ من أدنى مستوى سجله المؤشر في أبريل (حوالي 22,400 نقطة)، والذي تم كسره في الجلسات الأخيرة. يمثل هذا تحولاً مهماً في هيكل السوق مقارنة بالأسابيع السابقة، حيث كان هذا الخط يعمل كدعم ديناميكي. ومع ذلك، لا يزال من الممكن اعتبار هذا الكسر "كسراً كاذباً".
يتحرك السعر حالياً ضمن نطاق تصحيح "فيبوناتشي" بين 38.2% و50.0% (ما بين 29,935 و30,421 نقطة)، مما يشير إلى أن تصحيح الحركة الصعودية الأخيرة قد وصل إلى مرحلة متقدمة. ويقترب مؤشر القوة النسبية (RSI-14) -عند مستوى 39.6- من منطقة "تشبع البيع" دون الوصول إليها بعد، مما يعني أن السوق قد يمتلك مجالاً لمزيد من التراجع قبل ظهور مؤشرات فنية تدل على احتمالية حدوث ارتداد. أما مؤشر "ماكد" (MACD) فيظهر بوضوح في النطاق السلبي (خط MACD عند -53.1، وخط الإشارة عند -235.7، مع بقاء الرسم البياني "الهيستوغرام" تحت الصفر منذ منتصف سبتمبر)، مما يؤكد هيمنة قوى البيع في الأسابيع الأخيرة؛ وإن كان تجدر الإشارة إلى أن قيم "الهيستوغرام" السلبية بدأت تتقلص قليلاً في الآونة الأخيرة. يُعد هذا مؤشراً على تراجع زخم الهبوط، لكنه لا يعني بعد حدوث انعكاس في الاتجاه العام.
المستويات الرئيسية:
- المقاومة: 29,935 (مستوى تصحيح 38.2%)، 30,421–30,572 (مستويات 50.0%–23.6%)، 31,600 (أعلى مستوى على الإطلاق / 0.0%)
- الدعم: 28,907 (مستوى 61.8%)، 28,175 (مستوى 78.6%)، 27,243 (مستوى 100.0% - أدنى مستوى في أغسطس)
يُعد كسر خط الاتجاه الصاعد وتراجع مؤشر القوة النسبية (RSI) إلى ما دون مستوى 40 إشارات تحذيرية قد تهدد استمرار الاتجاه الصاعد لعام 2026. وما لم ينجح السعر في التماسك بقوة فوق نطاق 29,935–30,000، فإن خطر حدوث مزيد من الانخفاض نحو منطقة 28,900–28,200 يظل قائماً وبقوة. ولن يتم إلغاء هذه الإشارة السلبية إلا بالعودة فوق مستوى 30,570 (وهو نطاق خط المقاومة السابق، الذي قد يخضع الآن للاختبار من الأسفل)، مما قد يفتح الباب لمحاولة جديدة للوصول إلى القمم السابقة.
الخلاصة
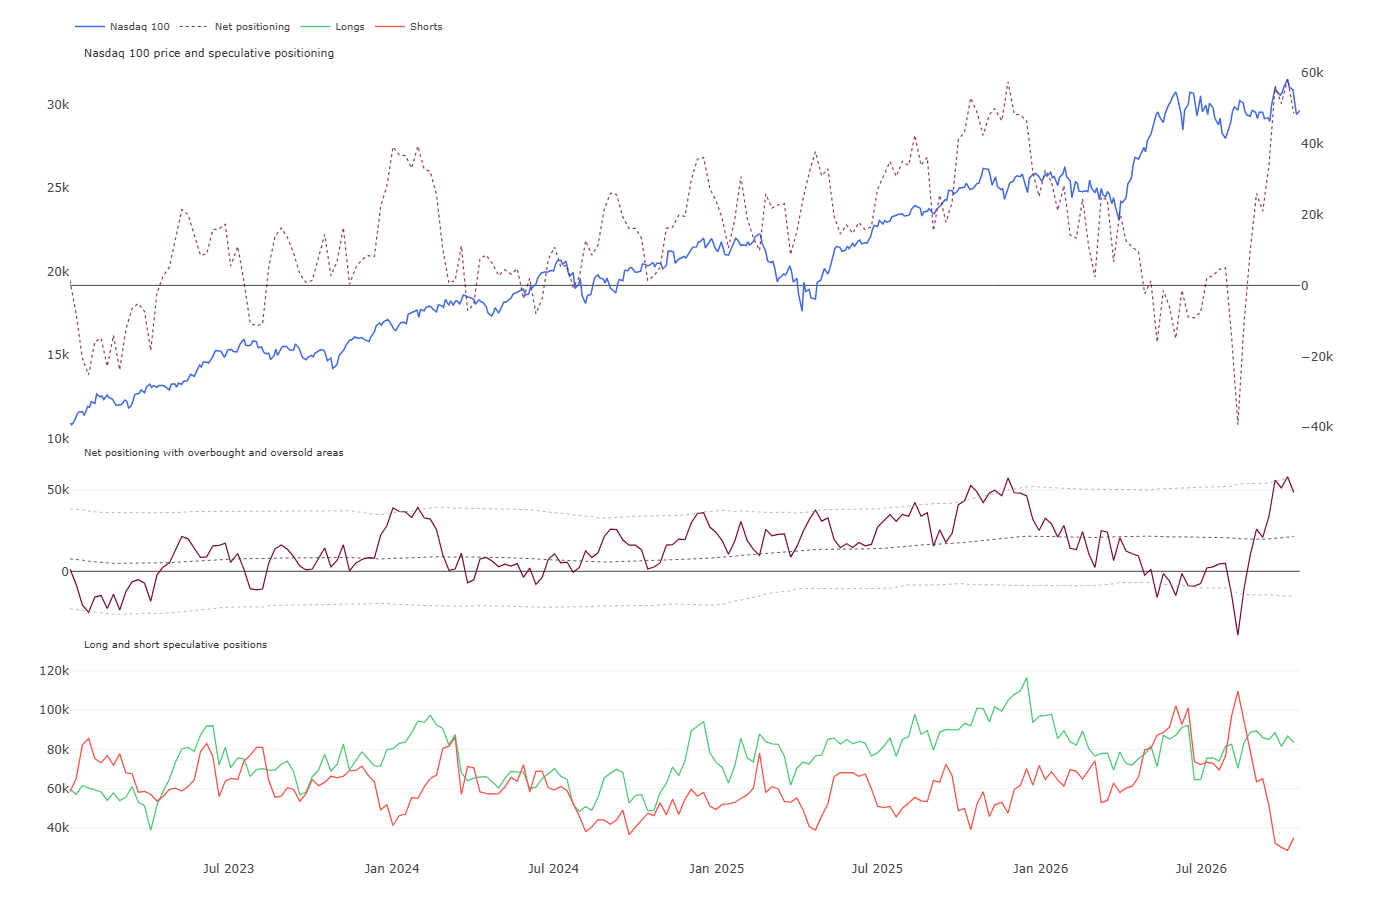
يُعد التعافي الذي شهدته "وول ستريت" يوم الاثنين مؤشراً ملموساً على أن السوق كان في حالة "تشبع بيعي" من الناحية الفنية، وأن المستثمرين لا يزالون يؤمنون بالأساسيات التي تدعم دورة الاستثمار في الذكاء الاصطناعي. ومع ذلك، فإن الرسم البياني لمؤشر "US100" لا يؤكد هذا التفاؤل حتى الآن؛ فكسر خط الاتجاه الصاعد طويل الأمد وضعف مؤشر القوة النسبية يشيران إلى ضرورة التعامل مع حركة يوم الاثنين كارتداد فني ضمن تصحيح أوسع، وليس كعودة إلى الاتجاه الصاعد الرئيسي. وستكون نتائج أرباح شركات مثل "ميتا" (Meta) و"تسلا" (Tesla) و"سبيس إكس" (SpaceX) هذا الأسبوع، إلى جانب التطورات المتعلقة بديون شركة "كور ويف" (CoreWeave) وغيرها من شركات "السحابة الجديدة" (neoclouds)، عوامل حاسمة في تحديد ما إذا كان مؤشر "US100" سيتمكن من الحفاظ على منطقة 29,900–30,000، أم أنه سيتجه نحو مزيد من الهبوط نحو نطاق 28,900–28,200. ومن الجدير بالذكر أيضاً وجود جانب مثير للاهتمام يتعلق بتموضع المستثمرين؛ فقد تم مؤخراً إغلاق عدد كبير من مراكز البيع على المكشوف (short positions) في عقود "ناسداك 100" الآجلة. أدت عمليات تغطية المراكز المكشوفة هذه إلى تحويل صافي المراكز من منطقة تشبع بيعي حاد إلى منطقة تشبع شرائي حاد. ومع ذلك، لا يزال الارتباط بين صافي المراكز والمؤشر نفسه منخفضاً نسبياً.



التقويم الاقتصادي - سوق العمل في المملكة المتحدة، ومؤشر "زد إي دبليو" (ZEW) للمعنويات الاقتصادية، وتقارير عمالقة "وول ستريت"



مخطط اليوم: ما التالي بالنسبة لأسهم التكنولوجيا بعد أكبر عملية بيع مكثفة منذ أبريل 2025؟


الأجندة الاقتصادية: أسبوع نتائج أعمال شركات التكنولوجيا الكبرى واختبار لموجة الصعود المدفوعة بالذكاء الاصطناعي (19 أكتوبر 2026)


حصاد الأسواق: "ناسداك" ينتعش قبيل إعلان نتائج أرباح شركات التكنولوجيا الكبرى (Mag7)، والسندات تستعيد جاذبيتها، وأسعار النفط تتراجع عن ذروتها