


تشهد الأسواق العالمية اليوم حالة من الانقسام الحاد؛ إذ تسجل البورصات الأوروبية (مثل مؤشري DAX وSTOXX 600) مستويات قياسية جديدة، في حين تتعرض العقود الآجلة للمؤشرات الأمريكية لضغوط على خلفية تقارير جديدة تتعلق بشركة "إنفيديا" (Nvidia). فقد انخفضت العقود الآجلة لمؤشر "ناسداك 100" بنحو 0.6%، وتراجعت العقود الآجلة لمؤشر "إس أند بي 500" (S&P 500) بنحو 0.3%، مدفوعةً بشكل رئيسي بهبوط سهم "إنفيديا" بأكثر من 5% في تعاملات ما قبل افتتاح السوق. أما في آسيا، فجاءت الإشارات متباينة (حيث انخفض مؤشر MSCI لمنطقة آسيا والمحيط الهادئ بنسبة 0.8%، ومؤشر "نيكي 225" بنسبة 0.7%، ومؤشر "هانغ سينغ" بنسبة 1.3%)، بينما ارتفع مؤشر التقلب "VIX" بنحو 2%.
وتتصدر "إنفيديا" المشهد اليوم؛ فوفقاً لوكالة "بلومبرغ"، يعمل مجلس إدارة الشركة مع جهة خارجية متخصصة في التوظيف للبحث عن خليفة للرئيس التنفيذي "جنسن هوانغ". ويأتي هذا في أعقاب تحقيق حول علاقة جمعت "هوانغ" بامرأة متهمة بالتجسس لصالح الصين، إلى جانب فضيحة أخرى تتعلق بعلاقاته العاطفية كشفت عنها صحيفة "وول ستريت جورنال". ولا تقتصر مخاوف السوق على تراجع سعر السهم -الذي انخفض بنحو 6% في تعاملات ما قبل الافتتاح- بل تمتد لتشمل تداعيات أوسع؛ إذ يحمل الأمر بُعداً جيوسياسياً قد يختبر الهدنة التجارية بين الولايات المتحدة والصين، والتي من المقرر أن تنتهي في يناير المقبل. وفي الوقت ذاته، يطالب أعضاء في مجلس الشيوخ من الحزب الديمقراطي بالاحتفاظ بالوثائق المتعلقة بصادرات "إنفيديا" من الرقائق الإلكترونية إلى الصين. ومع ذلك، لا نعتقد أن هذه التطورات ستعرقل مسار الذكاء الاصطناعي على المدى الطويل. وفي الوقت الراهن، بدأت شركات منافسة مثل "إيه إم دي" (AMD) و"برودكوم" (Broadcom) و"ألفابت" (Alphabet) في تعزيز مواقعها. كما ستشكل صفقتان قادمتان اختباراً لشهية السوق تجاه قطاع الذكاء الاصطناعي: الأولى هي جمع شركة "كور ويف" (CoreWeave) لما لا يقل عن 4 مليارات دولار عبر قرض استثماري، والثانية هي الطرح العام الأولي لشركة "أنثروبيك" (Anthropic)، الذي شهد طلباً تجاوز المعروض بمراحل.
وفي الأسواق الأوروبية، يسيطر المشترون على حركة التداول، حيث بلغت المؤشرات مستويات قياسية؛ فقد تجاوز مؤشر "داكس" (DAX) الألماني حاجز الـ 27,000 نقطة لأول مرة في تاريخه (مسجلاً 27,001 نقطة). وجاء هذا الصعود مدفوعاً بالتفاؤل المحيط بطفرة الذكاء الاصطناعي وقوة أرباح الشركات، حيث ساهمت شركة "سيمنز" (Siemens) في دعم المؤشر بشكل كبير بعد تحقيقها أرباحاً قياسية. تُعد الظروف الراهنة لمؤشر "داكس" (DAX) إيجابية للغاية؛ إذ يساهم انخفاض أسعار الطاقة، والنتائج الفصلية المقنعة للشركات، وآمال التعافي الاقتصادي المستدام في بناء أساس متين لصعود محتمل في نهاية العام. كما توفر البيانات الاقتصادية الكلية دعماً إضافياً؛ فقد رفع مجلس الخبراء الاقتصاديين للحكومة الألمانية توقعاته لنمو الناتج المحلي الإجمالي لهذا العام بشكل ملحوظ لتصل إلى 1.3%، في حين سجل الناتج المحلي الإجمالي للمملكة المتحدة نمواً بنسبة 0.7% على أساس ربع سنوي في الربع الثالث، وهي أسرع وتيرة نمو منذ عامين ونصف. ويحقق مؤشر "داكس" مكاسب بنحو 1.1%، كما تشهد الأسواق الإقليمية الأخرى تقدماً؛ حيث ارتفع مؤشر "كاك 40" (CAC 40) الفرنسي بنحو 0.5%، ومؤشر "فوتسي 100" (FTSE 100) البريطاني بنسبة تتراوح بين 0.2% و0.3%، بينما سجل كل من مؤشري "يورو ستوكس 50" (Euro Stoxx 50) و"ستوكس 600" (STOXX 600) الأوروبي العام مكاسب بنحو 0.5%، مع استمرار سلسلة مكاسب "ستوكس 600" للجلسة الرابعة على التوالي وتسجيله مستويات قياسية جديدة. ويظل التحدي الأكبر أمام مؤشر "داكس" مرتبطاً بشركة "إنفيديا" (Nvidia)، حيث تؤثر الشائعات المحيطة بالبحث عن خليفة لجنسن هوانغ (الرئيس التنفيذي للشركة) سلباً على معنويات المستثمرين.
سوق العملات الأجنبية
- زوج اليورو/دولار (EURUSD): ظل الزوج مستقراً (+0.03%)، بينما تراجع مؤشر الدولار الأمريكي (DXY) قليلاً ليصل إلى 102.8 نقطة. وفي ظل غياب محفز واضح، تترقب الأسواق تصريحات مسؤولي الاحتياطي الفيدرالي.
- زوج الجنيه الإسترليني/دولار (GBPUSD): شهد الجنيه الإسترليني استقراراً في تداولاته (-0.04%)؛ إذ لم تؤدِ البيانات القوية للناتج المحلي الإجمالي في المملكة المتحدة (+0.7% على أساس ربع سنوي) إلى صعود ملموس للعملة البريطانية، مما أبقى الزوج ضمن نطاق تداول ضيق.
- زوج الدولار/ين (USDJPY): يتحرك سعر الصرف بالقرب من مستوى 160 -الذي يُعد حاجزاً نفسياً- عند مستوى 159.68 (+0.01%)، مع تسجيل تحركات محدودة خلال الجلسة.
سوق السلع
- النفط الخام: تراجع خام برنت بنحو 0.3% ليصل إلى 92.3 دولاراً للبرميل، بينما انخفض خام غرب تكساس الوسيط (WTI) بنحو 0.5% ليصل إلى حوالي 86 دولاراً للبرميل. لا يزال النفط تحت ضغطٍ ناتجٍ عن تراجع التوترات الجيوسياسية؛ فقد وصل المبعوثان الأمريكيان ستيف ويتكوف وجاريد كوشنر إلى روسيا لإجراء محادثات مع فلاديمير بوتين حول إنهاء الحرب في أوكرانيا. كما تشهد الأسواق نبرةً أكثر هدوءاً فيما يتعلق بالصراع في الشرق الأوسط، مما أدى إلى انحسار علاوة المخاطر الجيوسياسية.
- الغاز الطبيعي: ارتفعت عقود الغاز الطبيعي الأوروبية بأكثر من 3% لتصل إلى نحو 89.6 يورو لكل ميغاواط/ساعة، بينما صعد الغاز الطبيعي الأمريكي بنحو 0.5% ليصل إلى 3.26 دولار. ويأتي صعود السوق الأوروبية مدفوعاً بمخاوف تتعلق بالإمدادات مع اقتراب فصل الشتاء؛ إذ تشير التقارير إلى أن مستويات التخزين في الاتحاد الأوروبي تبلغ نحو 72%، مقارنة بمتوسط خمس سنوات يقترب من 90%. كما لا تزال شحنات الغاز الطبيعي المسال عبر مضيق هرمز تواجه قيوداً، في حين مددت شركة "قطر للطاقة" حالة "القوة القاهرة" حتى نهاية ديسمبر على الأقل.
- الذهب والفضة: فقد الذهب أكثر من 1% من قيمته ليهبط دون مستوى 3950 دولاراً للأونصة، بينما تراجعت الفضة بأكثر من 1% لتصل إلى نحو 51 دولاراً. ولا تزال المعادن النفيسة تتعرض لضغوطٍ ناجمة عن ارتفاع عوائد سندات الخزانة الأمريكية (حيث تقترب عوائد السندات لأجل عامين من 4.75%)، وتوقعاتٍ تميل نحو تشديد السياسة النقدية من قبل الاحتياطي الفيدرالي. وبالنسبة للفضة، فقد زادت عمليات البيع في أسهم التكنولوجيا من الضغوط عليها.
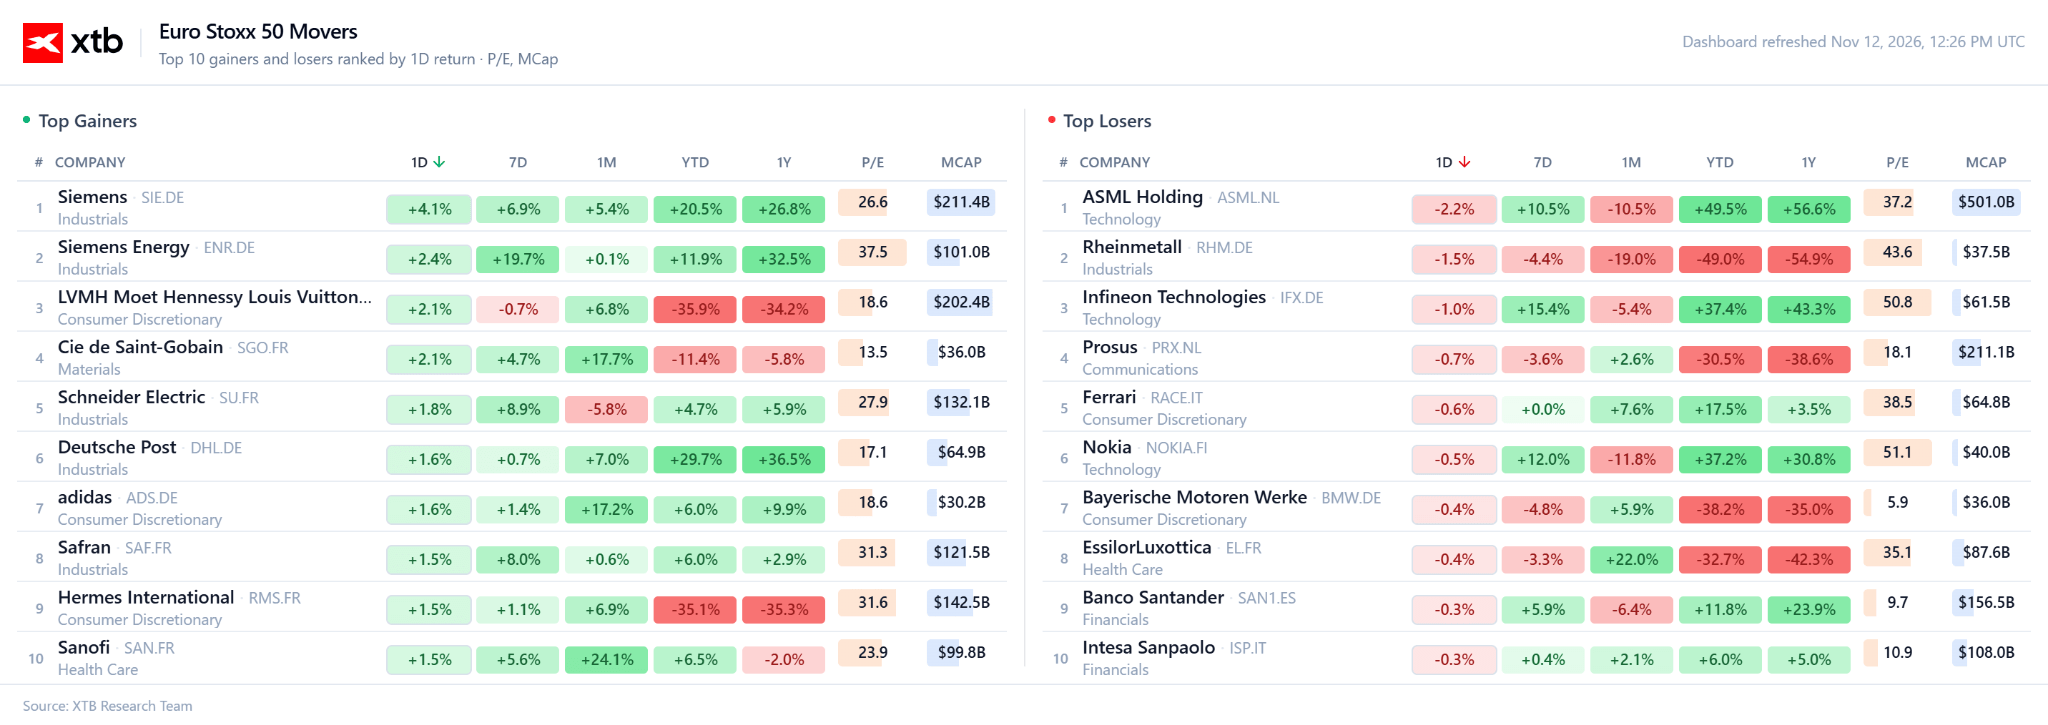
أكبر الرابحين:
- سيمنز (Siemens AG - SIE.DE): تتصدر الشركة قائمة الرابحين عقب تحقيق نتائج قياسية للعام بأكمله. فقد ارتفعت الأرباح الصناعية في الربع الرابع بنسبة 22% لتصل إلى 3.89 مليار يورو، كما قفزت الطلبيات في قطاع "البنية التحتية الذكية" (Smart Infrastructure) بنسبة 40% بفضل عقود مع مشغلي مراكز البيانات. كما رفعت "سيمنز" هدفها لنمو المبيعات على المدى المتوسط إلى ما يتراوح بين 7% و11% سنوياً. ويأتي هذا الأداء ليقدم توازناً في مواجهة عمليات البيع التي طالت أسهم "إنفيديا" (Nvidia)، مما يشير إلى استمرار تدفق الطلبيات الفعلية للبنية التحتية المخصصة للذكاء الاصطناعي. (+2.8%)
- إل في إم إتش (LVMH - MC.FR): تشهد تعافياً من أدنى مستوياتها منذ عام 2020، في وقت وصل فيه قطاع السلع الفاخرة إلى أدنى تقييم له منذ عقد من الزمن، وذلك بعد سلسلة من النتائج المخيبة للآمال. ومع ذلك، يُعزى هذا الصعود بشكل رئيسي إلى تحركات السيولة في السوق (تناوب القطاعات)، بينما لا تزال العوامل الأساسية -مثل ضعف الطلب في كل من الصين والولايات المتحدة- دون تغيير. (ارتفاع الأسهم بأكثر من 2%)
- هيرميس (Hermès - RMS.FR): تتبع الاتجاه الصعودي العام للقطاع. وتستعيد الشركة جزءاً من خسائرها التي تكبدتها عقب إعلان نتائجها في أكتوبر -حين انخفض السهم بنحو 5%- مستفيدةً من انتقال رؤوس الأموال من قطاع التكنولوجيا إلى أسهم السلع الاستهلاكية.
أكبر الخاسرين:
- إيه إس إم إل (ASML Holding - ASML.NL): تعتمد الشركة بشكل غير مباشر على دورة الإنفاق الرأسمالي في مجال الذكاء الاصطناعي؛ لذا فإن حالة عدم اليقين المحيطة بـ "إنفيديا" -التي تُعد الحلقة المركزية في هذا النظام البيئي- تؤثر سلباً على سلسلة توريد الرقائق بأكملها. (انخفاض الأسهم بنسبة 2%)
- نوكيا (Nokia Oyj - NOKIA.FI): تمتلك "إنفيديا" حصة تقارب 2.9% في "نوكيا" وتتعاون معها في تقنية "AI-RAN"؛ لذا فإن المشكلات التي تواجهها "إنفيديا" تؤثر على النظرة العامة تجاه "نوكيا". وتتفاقم الضغوط بسبب مخاوف تتعلق بالتدفقات النقدية وتكاليف إعادة الهيكلة، مما أدى إلى تراجع السهم بنحو 10% عقب إعلان نتائج الربع الثالث. (انخفاض الأسهم بنحو 1.5%)
- إنفينيون تكنولوجيز (Infineon Technologies AG - IFX.DE): تتراجع أسهم شركة تصنيع الرقائق هذه تماشياً مع الهبوط العام في قطاع أشباه الموصلات. ونظراً لتوريدها مكونات الطاقة المخصصة لخوادم الذكاء الاصطناعي، فقد بدأت السوق في تسعير مخاطر حدوث تباطؤ ضمن سلسلة توريد "إنفيديا". يُظهر التباين مع شركة "سيمنز" (Siemens) أن المستثمرين يعاقبون اليوم الأسهم المرتبطة بضجة الذكاء الاصطناعي، بينما يكافئون الأسهم المدعومة بطلبات توريد فعلية ومؤكدة.
على أجندة اليوم: صدور بيانات مطالبات إعانات البطالة الأولية الأسبوعية في الولايات المتحدة عند الساعة 14:30.


🚨 مؤشر US100 على أعتاب اختراق

طفرة قوية في إنتاج النفط السعودي خلال أكتوبر 2026: الأبعاد والتأثيرات على أسواق الطاقة


مخطط اليوم: الين يستأنف تراجعه مع تصاعد مخاطر التدخل (12 نوفمبر 2026)

حصاد الأسواق: عمليات البيع في أسهم "إنفيديا" تضغط على المؤشرات - كم يتوجب على السوق أن يستوعب من مفاجآت أخرى تتعلق بـ "هوانغ"؟ (12 نوفمبر 2026)