


ساد اللون الأحمر في معظم قاعات التداول الرئيسية؛ إذ انخفض مؤشر "داكس" (DAX) الألماني بنحو 1.8%، وتراجع مؤشر "كاك 40" (CAC 40) الفرنسي بنحو 1.2%، وهبط مؤشر "يورو ستوكس 50" (Euro Stoxx 50) بنحو 0.8%، بينما انخفض مؤشر "WIG20" في وارسو بنحو 1.7%. علاوة على ذلك، تراجعت مبيعات التجزئة في أوروبا بنحو 0.7% على أساس شهري في سبتمبر، وهو ما جاء أسوأ من التوقعات التي أشارت إلى انخفاض طفيف بنحو 0.1%، مما يسلط الضوء على تباطؤ واضح في الاستهلاك داخل منطقة اليورو. وقد أثرت عمليات البيع التي شهدتها الأسواق الأمريكية يوم الخميس بشكل مباشر على معنويات المستثمرين في القارة الأوروبية.
تتزايد مخاوف المستثمرين بسبب ديون قطاع التكنولوجيا؛ حيث طرح البنك الهولندي "آي إن جي" (ING) محفظة قروض بقيمة تقارب 500 مليون دولار في مزاد، وهي قروض خُصصت لإنشاء مراكز بيانات مخصصة للذكاء الاصطناعي، بما في ذلك شريحة بقيمة 25 مليون دولار تقريباً مرتبطة بمشروع "ستارغيت" (Stargate) الضخم في ولاية نيو مكسيكو. ويُعد هذا مؤشراً غير مسبوق على أن القلق بشأن عوائد الإنفاق الرأسمالي الضخم على البنية التحتية للذكاء الاصطناعي -إلى جانب احتمالية تشديد القواعد التنظيمية بعد الانتخابات الأمريكية- قد انتقل من أسواق الأسهم ليؤثر مباشرة على الميزانيات العمومية للمؤسسات المالية. ورغم حالة التشاؤم في أوروبا، تحاول العقود الآجلة الأمريكية التعافي اليوم، باستثناء عقود مؤشر "داو جونز" التي لا تزال تظهر ضعفاً نسبياً.
سوق العملات الأجنبية
- زوج (EURUSD): تتراجع الأسعار نتيجة ضعف مبيعات التجزئة في منطقة اليورو، وفي ظل ترقب بيانات سوق العمل الأمريكية (انخفاض بنحو 0.5%).
- زوج (USDJPY): يرتفع الدولار مقابل الين مدفوعاً بطلب واسع النطاق على العملة الأمريكية، مما يضع التكهنات حول تشديد السياسة النقدية من قِبل بنك اليابان في المرتبة الثانية (ارتفاع بأكثر من 0.5%).
- زوج (USDPLN): يفقد الزلوتي أرضيته أمام الدولار في ظل صعود العملة الأمريكية عالمياً وتدهور المعنويات في الأسواق الناشئة (ضعف الزلوتي بنحو 0.5%).
سوق السلع
- النفط الخام (سجّل خام برنت وخام غرب تكساس الوسيط تراجعاً تجاوز 1%): تكتسب الضغوط البيعية زخماً من جديد، مما يعمق موجة الهبوط المستمرة منذ أسبوع. وتطغى المخاوف بشأن ضعف الطلب العالمي على عوامل الخطر المتعلقة بجانب العرض، مثل التوترات حول مضيق هرمز والهجمات بطائرات مسيرة على مصفاة نفط روسية أخرى.
- الغاز الطبيعي: في أوروبا (NATGAS.EU)، تتواصل عمليات البيع، حيث انخفضت السلعة بنحو 3% اليوم (لتصل خسائرها الأسبوعية إلى حوالي 15%-). أما في الولايات المتحدة، فيشهد عقد "هنري هاب" (Henry Hub) للغاز الطبيعي انتعاشاً طفيفاً بنحو 1.5%+.
- المعادن النفيسة: يستقر الذهب بالقرب من مستوى 4070 دولاراً للأونصة (متراجعاً بنحو 0.4% بعد مكاسب أسبوعية قوية تجاوزت 5%)، في حين ترتفع الفضة بنحو 0.5%، محافظةً على مستواها عند 52 دولاراً.
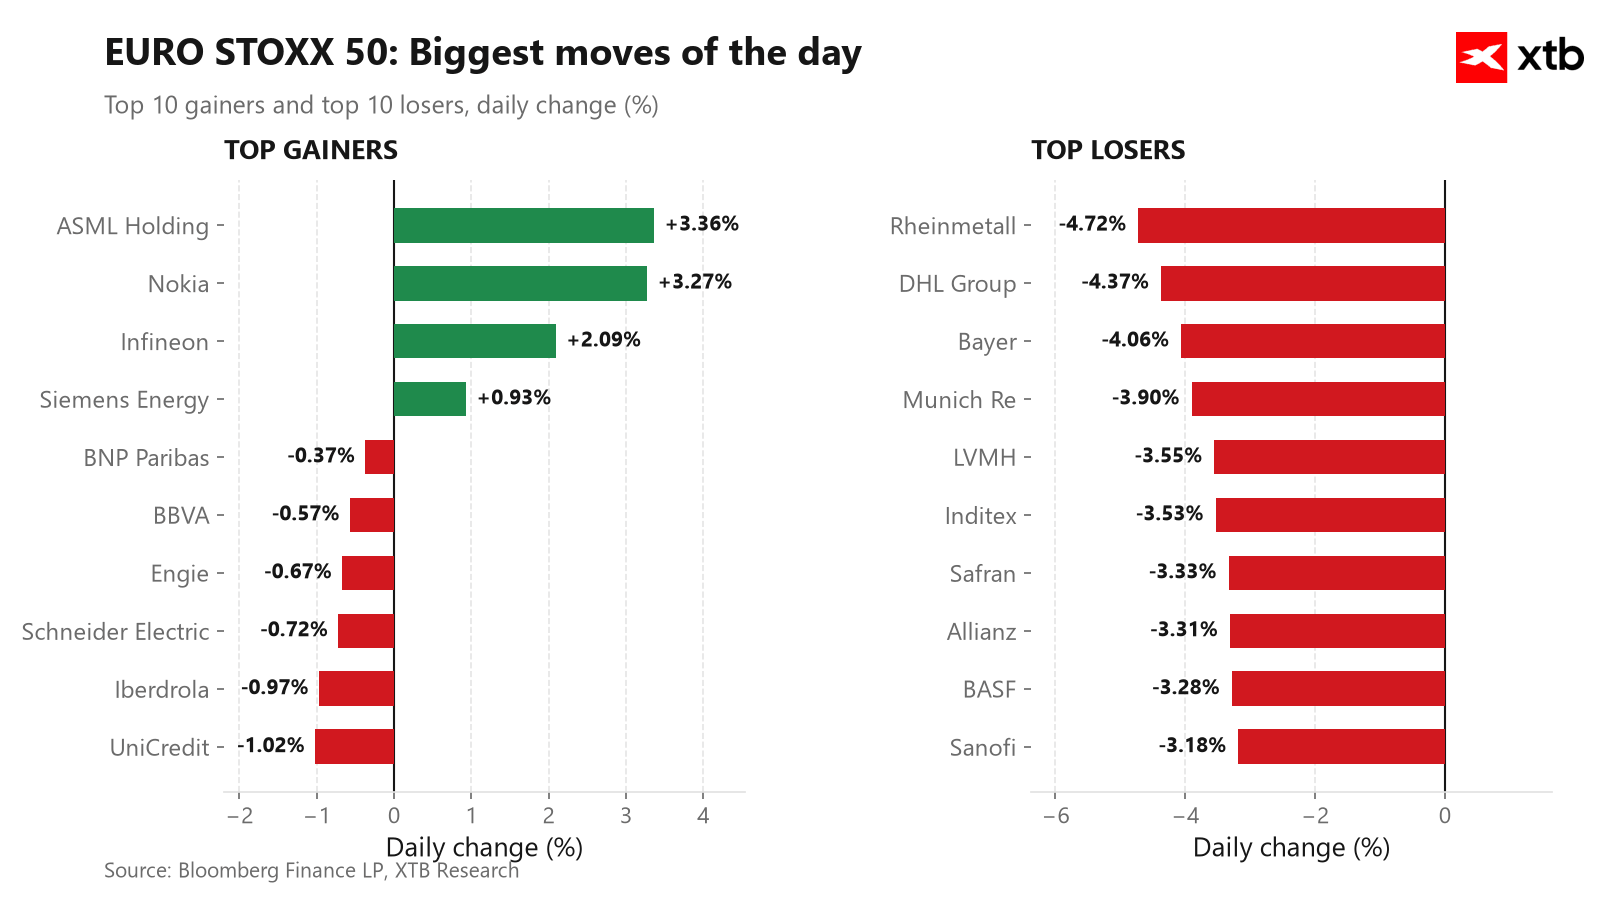
أكبر الرابحين:
- ASML Holding (ASML.NL): انتعاش قوي بعد موجة البيع التي شهدها قطاع التكنولوجيا؛ إذ عاد المستثمرون للاستثمار في الشركة التي تحتكر تقنيات الطباعة الحجرية (lithography)، مدفوعين بالطلب القوي والمستمر على الأنظمة المرتبطة بالذكاء الاصطناعي. وقد استغل السوق التراجع السابق كفرصة للشراء (ارتفاع بأكثر من 3.5%).
- Nokia (NOKIA.FI): تفاؤل بشأن تسويق حلول الاتصالات القائمة على الذكاء الاصطناعي، مع توقعات بزيادة حادة في حركة مرور البيانات عبر الشبكات. وتبرز الشركة كخيار دفاعي أقل تكلفة للاستفادة من طفرة البنية التحتية للذكاء الاصطناعي (ارتفاع بنحو 3%).
- Infineon (IFX.DE): انتعاش بالتزامن مع تعافي سوق الرقائق الأوروبي ككل بعد تراجع يوم الخميس، مدعوماً بتوقعات مستقرة لقطاع السيارات. وتعود رؤوس الأموال بشكل انتقائي إلى الشركات الرائدة في مجال الإلكترونيات الصناعية التي كانت تعاني من عمليات بيع مفرطة (ارتفاع الأسهم بأكثر من 1%).
أكبر الخاسرين:
- Rheinmetall (RHM.DE): خفض توقعات الإيرادات وهوامش الربح للعام بأكمله، نتيجة تأخيرات في تسليم الذخائر والمعدات (تراجع بنسبة 4.5%).
- DHL Group (DHL.DE): عمليات جني أرباح عقب صدور التقرير المالي للربع الثالث، في ظل بيانات ضعيفة لمبيعات التجزئة في أوروبا. ورغم الأرقام التشغيلية القوية، لم ينجُ هذا السهم -المرتبط بالدورة الاقتصادية- من تدفقات رؤوس الأموال الخارجة (انخفاض يقارب 4.5%).
- Bayer (BAYN.DE): ضعف في قطاع علوم المحاصيل (Crop Science)، إلى جانب مخاوف مستمرة بشأن تكاليف التقاضي الضخمة في الولايات المتحدة. ولا يزال غياب حل سريع للنزاعات القانونية يضغط سلباً على سعر السهم (انخفاض بنحو 4%).
البيانات الاقتصادية الكلية
تترقب الأسواق صدور مجموعة من البيانات الاقتصادية الأمريكية. ولا يقتصر اهتمام المستثمرين على أرقام الوظائف في القطاعات غير الزراعية (NFP) فحسب، بل يمتد ليشمل معدل البطالة، ونمو الأجور، ومؤشر ثقة المستهلك الصادر عن جامعة ميشيغان. قد تؤدي بيانات التوظيف والأجور القوية بشكل ملحوظ إلى إثارة المخاوف بشأن استمرار التضخم، مما يدفع الاحتياطي الفيدرالي إلى توخي الحذر، رغم أن بعض أطراف السوق قد تفسر ذلك ببساطة كدليل على مرونة الاقتصاد. ومن ناحية أخرى، فإن تباطؤاً معتدلاً في سوق العمل، مقترناً باستقرار ثقة المستهلك، قد يمنح البنوك المركزية مبررات للتوجه نحو تخفيف تدريجي في لهجتها بشأن السياسة النقدية. مع ذلك، يبقى الخطر قائماً في حال انخفاض المؤشر بشكل حاد، ما سيحوّل تركيز المستثمرين سريعاً من مكافحة التضخم إلى مخاوف التباطؤ الاقتصادي.
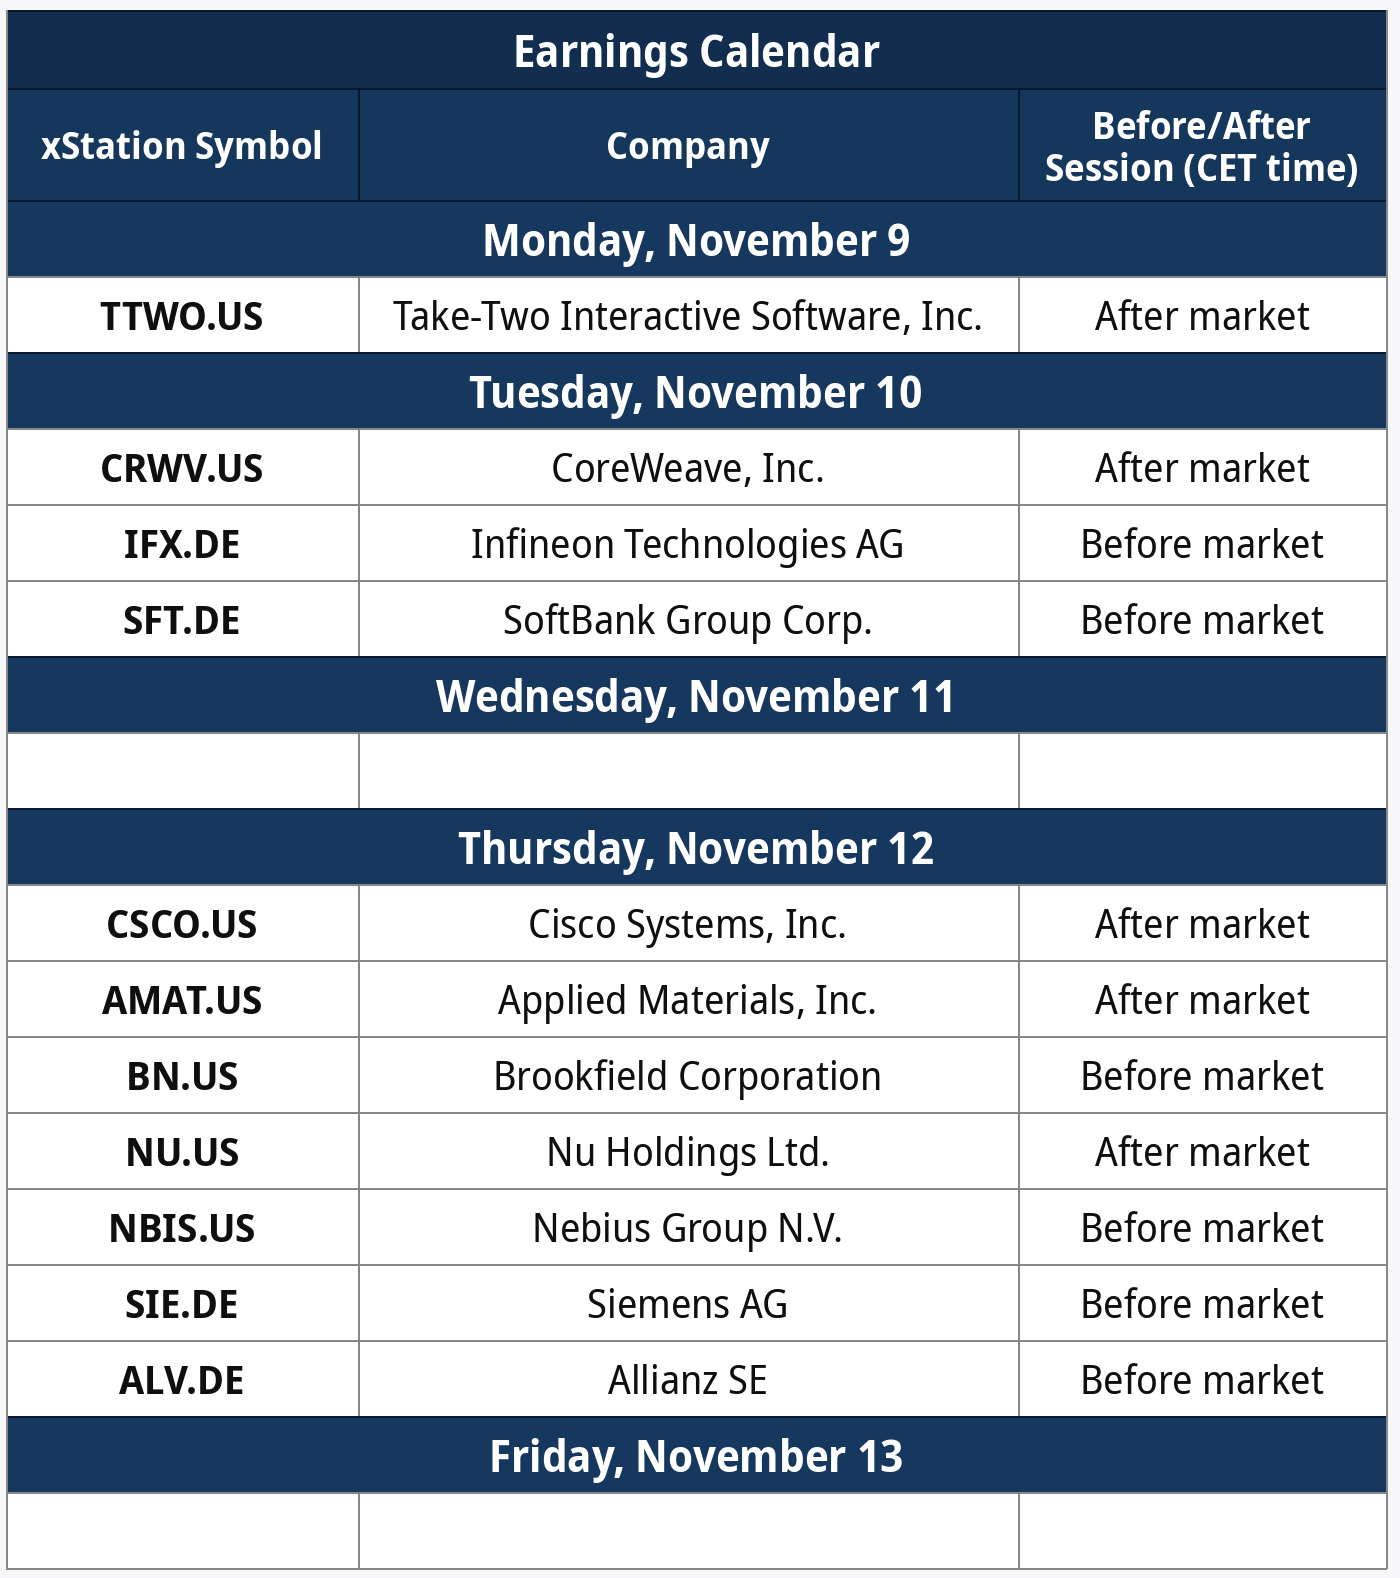
في الأسبوع المقبل، سينصبّ اهتمام السوق على التقارير المالية لشركات مثل تيك-تو، وإنفينون، وسوفت بنك، وكوروييف، وفي النصف الثاني من الأسبوع على نتائج شركات عملاقة مثل سيسكو، وأبلايد ماتيريالز، وسيمنز، وأليانز. التفاصيل أدناه:

عاجل: بيانات الوظائف غير الزراعية الأمريكية أقوى بكثير من المتوقع، والأسواق تتفاعل.


النحاس يسجل أدنى مستوى له منذ أواخر يوليو 📉 هل تأخذ الأسواق في الحسبان المخاوف المتعلقة بالذكاء الاصطناعي وتحولاً في السياسة التجارية الأمريكية؟

زوج EURUSD يتراجع قبيل صدور بيانات الوظائف غير الزراعية (NFP)
مخطط اليوم: EURUSD بين البنك المركزي الأوروبي المتشدد والبنك الاحتياطي الفيدرالي الحذر